


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Чи знаєте ви, що пропуск остаточного терміну подання річної фінансової звітності до 31 грудня може призвести до негайних адміністративних штрафів і навіть особистої відповідальності директорів компанії? Для міжнародних підприємців заплутаний комплекс вимог щодо financial reporting requirements для Dutch BV часто видається перешкодою для зростання, а не звичайним адміністративним завданням. Ви не самотні, якщо перехід на обов'язкову цифрову звітність або нюанси податкової системи Нідерландів здаються складними.
Ми розуміємо, що ваша увага має бути зосереджена на масштабуванні бізнесу, а не на розшифровці складної юридичної термінології від Belastingdienst. Цей посібник містить вичерпний технічний огляд встановлених законом строків подання звітності, стандартів бухгалтерського обліку та податкових зобов'язань, яких ви повинні дотримуватися у 2026 році. Ви отримаєте чітке розуміння оновленої класифікації суб'єктів господарювання за розміром (мікро-, малі та середні підприємства), а також покроковий календар, який гарантуватиме належний статус вашої Dutch BV перед органами влади. Від розуміння 19% ставки корпоративного податку до дотримання відновлених вимог щодо реєстру UBO, ми спростили шлях до повної відповідності вимогам законодавства та професійного спокою.
Key Takeaways
- Дізнайтеся про критичні строки паралельного подання звітності як до Торгово-промислової палати (KVK), так і до податкового органу, щоб уникнути адміністративних штрафів.
- Зрозумійте, як розмір вашого суб'єкта господарювання (мікро-, мале чи середнє підприємство) безпосередньо визначає конкретні вимоги щодо financial reporting requirements для Dutch BV та обов'язки з аудиту.
- Орієнтуйтеся в структурі корпоративного податку на 2026 рік, застосовуючи ставку 19% до прибутку до 200 000 євро та ставку 25,8% до сум, що перевищують цей поріг.
- Підтримуйте організаційну прозорість, своєчасно вносячи обов'язкові оновлення до реєстру UBO та дотримуючись правила семирічного зберігання фінансової документації.
- Дізнайтеся, як іноземні засновники можуть керувати всіма обов'язками з ведення бухгалтерського обліку, подання податкової звітності та секретарських функцій дистанційно за допомогою легалізованої довіреності.
The Regulatory Framework for Dutch BV Financial Reporting
Кожна компанія Besloten Vennootschap (BV), зареєстрована в Нідерландах, зобов'язана дотримуватися суворих правових стандартів, викладених у Книзі 2 Цивільного кодексу Нідерландів. Ці норми гарантують, що юридичні особи підтримують прозорість для акціонерів, кредиторів та громадськості. Розуміння dutch b.v. company financial reporting requirements починається з усвідомлення того, що дотримання вимог не є опціональним. Це обов'язковий адміністративний обов'язок кожного директора. Навіть якщо ваша компанія є сплячою або наразі не генерує обороту, ви все одно юридично зобов'язані готувати та подавати річну звітність.
Стандартні фінансові роки в Нідерландах збігаються з календарним роком і тривають з 1 січня по 31 грудня. Проте засновники мають можливість встановити "розламаний фінансовий рік" під час процесу Netherlands company formation. Це часто робиться для узгодження зі звітним циклом материнської компанії або для врахування неповного першого року діяльності. Незалежно від обраного циклу, дворівнева система звітності залишається незмінною, вимагаючи подання документів до двох окремих державних органів.
The Role of the Kamer van Koophandel (KVK)
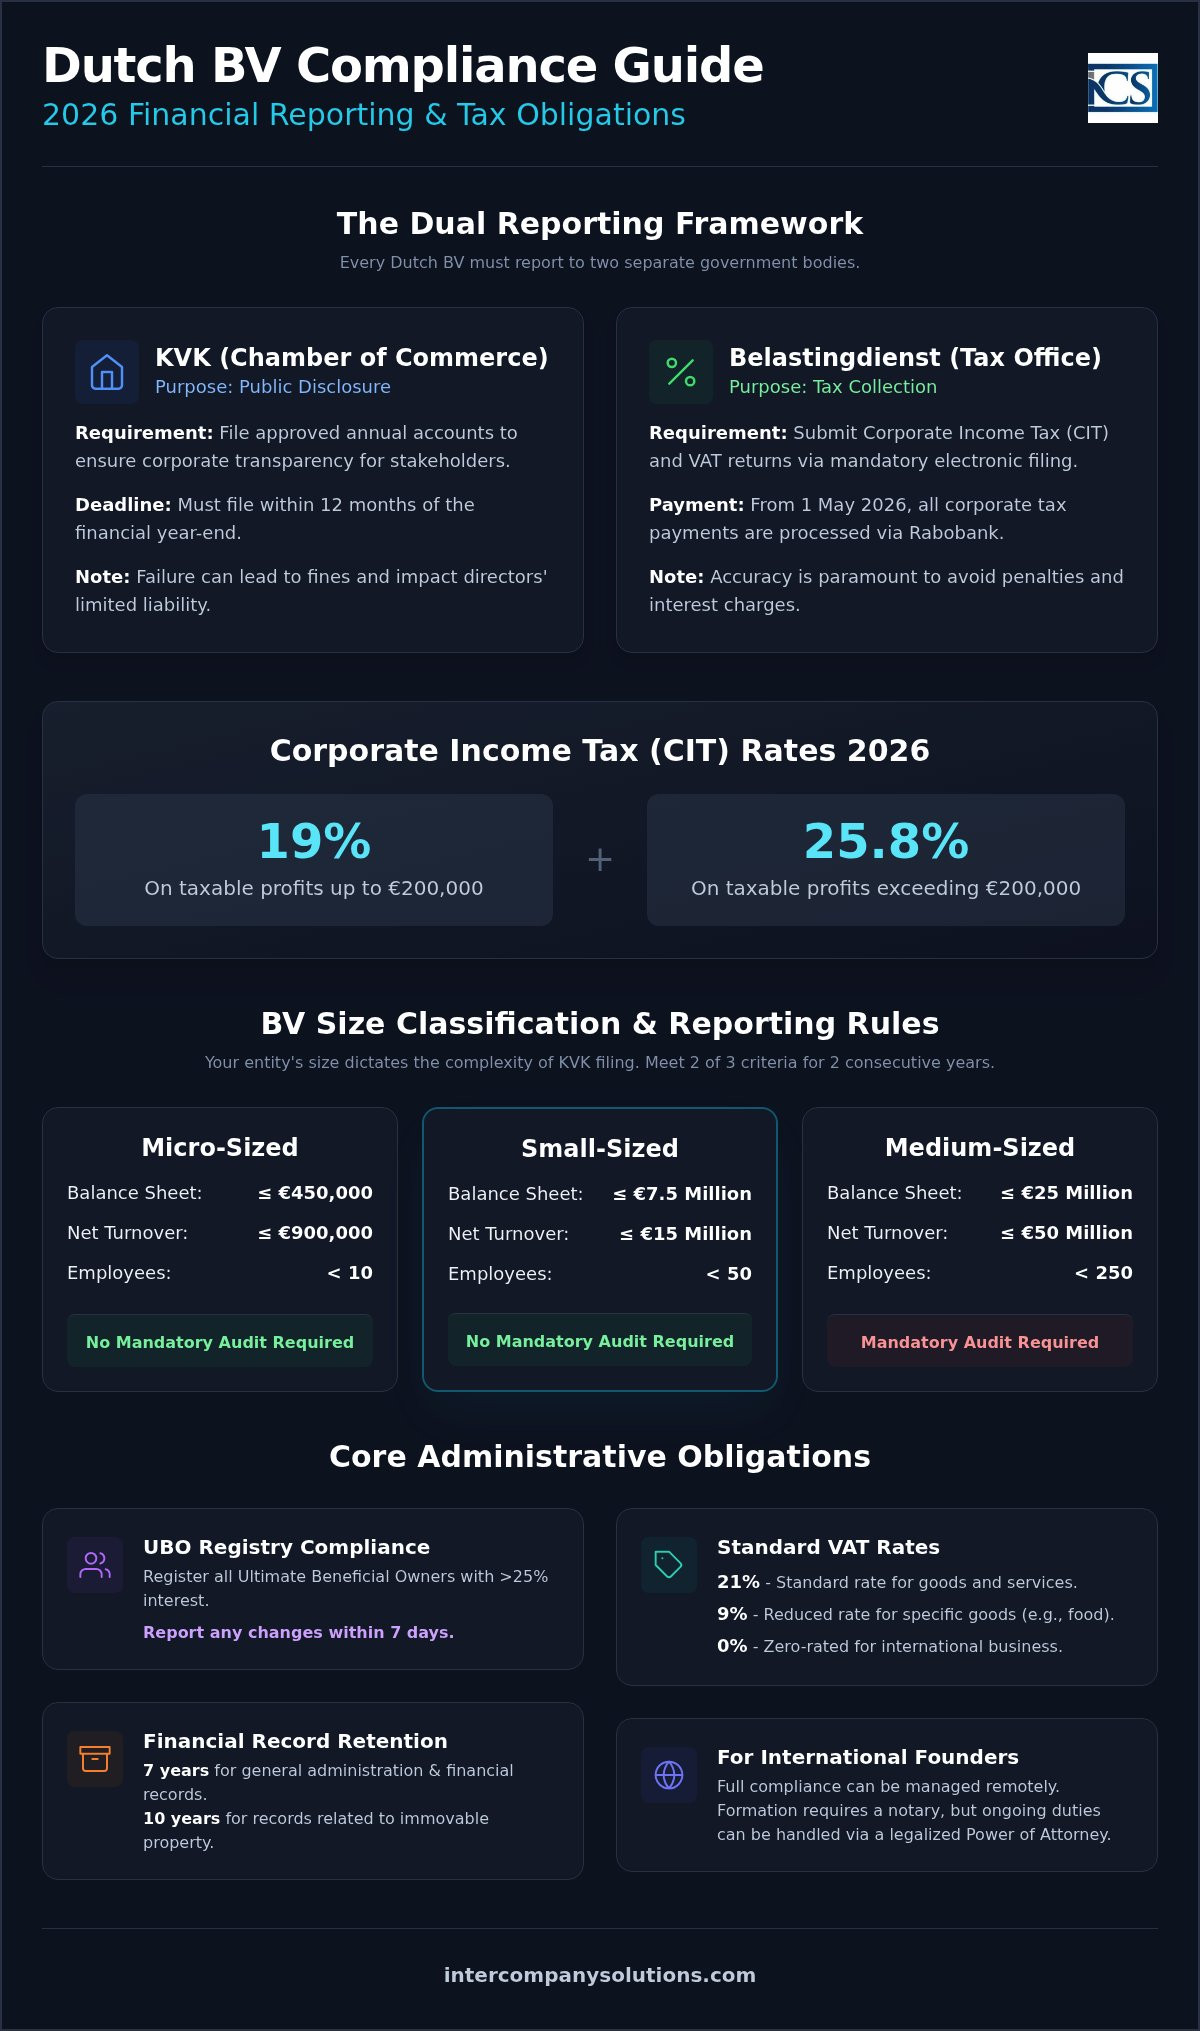
Торгово-промислова палата, або KVK, діє як центральний реєстр корпоративних даних. Її основна мета у фінансовій звітності полягає в публічному розкритті інформації. Забезпечуючи доступність певних фінансових показників, KVK захищає зацікавлених сторін і підтримує довіру до ділового середовища Нідерландів. Для 2026 фінансового року початковий реєстраційний збір становить 85,15 євро. Директори повинні забезпечити подання затвердженої річної фінансової звітності до KVK протягом 12 місяців після закінчення фінансового року. Недотримання цього строку може призвести до негайних штрафів і здатне вплинути на статус обмеженої відповідальності директорів.
The Role of the Belastingdienst
У той час як KVK зосереджується на прозорості, Belastingdienst (податкова служба Нідерландів) фокусується на надходженнях до бюджету. Цей орган контролює адміністрування та сплату податку на прибуток підприємств (CIT) і податку на додану вартість (VAT). Ваші dutch b.v. company financial reporting requirements включають подання детальних податкових декларацій через обов'язкові електронні системи подання. Точність має вирішальне значення. З 1 травня 2026 року Rabobank виступає офіційним обслуговуючим банком для уряду Нідерландів, забезпечуючи всі платежі, пов'язані з оподаткуванням юридичних осіб. Ця зміна оптимізує фінансову взаємодію між вашою BV та державою за умови, що ваша внутрішня бухгалтерія ведеться в ідеальному порядку.
Classification of Dutch BVs and Annual Account Requirements
Не всі Dutch BV розглядаються Торгово-промисловою палатою однаково. Обсяг ваших вимог до фінансової звітності компанії dutch b.v. повністю залежить від класифікації вашої юридичної особи. Ця багаторівнева система гарантує, що малі підприємства не будуть перевантажені адміністративними витратами, тоді як великі корпорації забезпечують прозорість, необхідну для стабільності ринку. Більшість іноземних підприємців, які розпочинають новий бізнес, виявлять, що їхня компанія класифікується як "мікро" або "мала" протягом перших років діяльності.
Для визначення вашої категорії нідерландські органи влади враховують три конкретні показники. Ви повинні відповідати щонайменше двом із наведених нижче критеріїв протягом двох фінансових років поспіль, щоб бути закріпленими за певною класифікацією. Це "правило двох років" є важливим. Воно запобігає тому, щоб один рік виняткового зростання або неочікуваних збитків негайно змінював ваші юридичні зобов'язання, забезпечуючи стабільність внутрішніх бухгалтерських процесів.
Визначення категорії розміру вашої юридичної особи
Для звітного циклу 2026 року порогові значення залишаються такими:
- Мікропідприємства: валюта балансу менша або дорівнює 450 000 євро; чистий оборот менший або дорівнює 900 000 євро; менше 10 працівників.
- Малі підприємства: валюта балансу менша або дорівнює 7,5 млн євро; чистий оборот менший або дорівнює 15 млн євро; менше 50 працівників.
- Середні підприємства: валюта балансу менша або дорівнює 25 млн євро; чистий оборот менший або дорівнює 50 млн євро; менше 250 працівників.
- Великі підприємства: перевищення щонайменше двох критеріїв для середнього підприємства.
Звільнення та вимоги до аудиту
Класифікація визначає складність вашого подання річної фінансової звітності в Нідерландах. Мікро- та малі підприємства користуються значними пільгами. Вони не зобов'язані проходити обов'язковий зовнішній аудит зареєстрованим аудитором (RA або AA). Натомість вони можуть подавати спрощений баланс і скорочені примітки до KVK. Це знижене навантаження є ключовою причиною, чому Нідерланди залишаються привабливими для міжнародних стартапів і підприємств електронної комерції.
Середні та великі підприємства стикаються з набагато суворішими правилами. Вони повинні призначити зареєстрованого нідерландського аудитора для перевірки своєї звітності. Ці компанії також повинні надати вичерпний звіт керівництва та повний звіт про прибутки та збитки для публічного доступу. Якщо ви не впевнені щодо класифікації вашої компанії або потребуєте допомоги у підготовці цих документів, ви можете звернутися до нашої команди з комплаєнсу для технічного аналізу. Своєчасне розуміння цих порогових значень допомагає планувати майбутнє зростання без несподіваних проблем із комплаєнсом у міру збільшення вашого обороту.
Зобов'язання щодо подання декларацій з корпоративного податку на прибуток (CIT) та VAT
Управління податковими зобов'язаннями Dutch BV вимагає проактивного підходу як до річної, так і до періодичної звітності. Корпоративний прибутковий податок (CIT) стягується із загальносвітового оподатковуваного прибутку вашої юридичної особи. У 2026 фінансовому році нідерландська податкова система функціонує за дворівневою шкалою ставок. Ви сплачуватимете податок за ставкою 19% на оподатковуваний прибуток у розмірі до 200 000 євро. Будь-який прибуток, що перевищує цей поріг, оподатковується за ставкою 25,8%. Ці ставки є фундаментальним компонентом вимог до фінансової звітності компанії dutch b.v., який кожен директор повинен відстежувати для забезпечення точного формування податкових резервів.
Важливою технічною деталлю на 2026 рік є обмеження вирахування відсотків. Щоб запобігти надмірному борговому фінансуванню, уряд Нідерландів обмежує вирахування відсотків до 24,5% від EBITDA юридичної особи (прибуток до вирахування відсотків, податків, амортизації та зносу). Це обмеження є життєво важливим фактором для BV зі значними внутрішньогруповими позиками або зовнішнім фінансуванням. Якщо ваші витрати на сплату відсотків перевищують цей відсоток, сума перевищення не підлягатиме вирахуванню з вашого оподатковуваного прибутку, що може потенційно збільшити вашу ефективну податкову ставку. Ми рекомендуємо переглянути співвідношення боргового та власного капіталу на початку фінансового року, щоб уникнути несподіваних податкових зобов'язань.
Реєстрація платником VAT та комплаєнс
Податок на додану вартість (VAT), або BTW, є податком на операції, який потребує регулярної уваги. Більшість BV підпадають під стандартну ставку VAT 21%. Проте знижена ставка 9% застосовується до певних товарів, таких як харчові продукти та книги, тоді як ставка 0% використовується для експорту та деяких міжнародних послуг. Якщо ви нещодавно завершили процес реєстрації компанії в Нідерландах, очікуйте від 6 до 8 тижнів на видачу податкового номера VAT службою Belastingdienst. Після його активації ви повинні подавати декларації з VAT в електронному вигляді. Хоча щоквартальне подання є стандартним, ви можете обрати щомісячне подання, якщо ваш оборот є високим, або щорічне подання, якщо ваше податкове зобов'язання з VAT є мінімальним.
Терміни подання декларацій з CIT та продовження строків
Стандартний кінцевий термін подання декларації з CIT – 1 червня року, наступного за фінансовим роком. Для компанії, фінансовий рік якої збігається з календарним, декларацію за 2025 рік необхідно подати до 1 червня 2026 року. Belastingdienst часто надсилає попередні податкові нарахування на початку року на основі показників попередніх періодів або розрахункових даних. Вкрай важливо своєчасно їх сплачувати, щоб уникнути нарахування відсотків. Якщо вам потрібно більше часу для завершення підготовки фінансової звітності, податкові посередники можуть подати запит на продовження терміну подання до 12 додаткових місяців. Це продовження надає необхідний запас часу для забезпечення точного відображення складних міжнародних податкових позицій без ризику застосування штрафних санкцій за порушення вимог.
Адміністративне супроводження: Реєстр UBO та зберігання документації
Дотримання вимог законодавства у Нідерландах стосується не лише показників, про які ви звітуєте перед KVK або Belastingdienst. Воно також охоплює первинні дані та прозорість вашої корпоративної структури. Виконання вимог до фінансової звітності компанії Dutch b.v. у 2026 році вимагає ретельного ведення документації та своєчасного оновлення даних у реєстрі кінцевих бенефіціарних власників (UBO). Ці адміністративні завдання формують основу, на якій будується ваша фінансова звітність. Без них ваші щорічні подання позбавлені необхідної юридичної сили та достовірності.
Ефективне адміністративне супроводження захищає вашу компанію від зайвих перевірок. Воно гарантує, що у разі запиту щодо підтвердження джерела походження коштів або дійсності господарської операції необхідні докази будуть негайно доступні. Для міжнародних підприємців це означає впровадження цифрових систем, які поєднують локальні операції з глобальним управлінням. Така структура – це не просто формальний тягар, це захист вашого статусу обмеженої відповідальності.
Вимоги щодо звітування до Реєстру UBO
Реєстр UBO призначений для запобігання відмиванню коштів та забезпечення корпоративної підзвітності. UBO – це будь-яка фізична особа, яка в кінцевому підсумку володіє або контролює понад 25% акцій (часток), прав голосу або прав власності у вашій Dutch BV. Якщо жодна фізична особа не відповідає цьому критерію, замість неї має бути зареєстрований «псевдо-UBO», зазвичай представник вищого керівного органу. Цей запис є публічним, хоча останніми роками доступ до нього було обмежено особами, які мають законний інтерес.
Нідерландські органи влади висувають особливо суворі вимоги щодо оновлення інформації. Ви зобов'язані повідомляти KVK про будь-які зміни у статусі UBO або його персональних даних рівно протягом семи днів з моменту набрання змінами чинності. Це значно коротший термін, ніж більшість інших адміністративних строків. Недотримання цієї вимоги може призвести до значних адміністративних штрафів, а у серйозних випадках – до кримінальних санкцій для директорів компанії. Ми рекомендуємо переглядати структуру власності щокварталу, щоб гарантувати точність даних у реєстрі.
Законодавчі стандарти ведення облікової документації
Належне ведення документального обліку є законодавчою необхідністю. Ви зобов'язані зберігати всю первинну документацію, включаючи інвойси, банківські виписки та договори, протягом щонайменше семи років. Цей термін гарантує, що Belastingdienst матиме змогу проводити аудити або перевіряти подані в минулому податкові декларації. Однак, якщо ваша BV володіє нерухомим майном, закон подовжує вимогу щодо зберігання відповідних документів до десяти років. Цілісність має вирішальне значення. Дані повинні залишатися незмінними та придатними для читання протягом усього періоду.
Електронне зберігання є цілком прийнятним і часто ефективнішим для засновників, які працюють дистанційно. Рахунки-фактури, отримані в електронному вигляді, слід зберігати в їхньому оригінальному форматі для збереження їхньої юридичної сили. Окрім фінансової документації, вам слід також зберігати реєстри акціонерів та протоколи загальних зборів. Ці документи забезпечують юридичний контекст для фінансових рішень, відображених у вашому обліку. Для детальнішого ознайомлення з побудовою таких систем дивіться наш посібник з бухгалтерського обліку для Dutch BV: Compliance and Tax Obligations in 2026.
Управління дотриманням вимог для нідерландських компаній з іноземною власністю
Ведення бізнесу в Нідерландах як засновник-нерезидент надає значні стратегічні переваги, але вимагає структурованого підходу до адміністрування. Вам не обов'язково бути фізично присутніми в країні для повного дотримання вимог закону. Спеціалізовані агенти можуть дистанційно виконувати всі вимоги до фінансової звітності компанії Dutch b.v., виступаючи вашим локальним технічним партнером. Така схема є особливо ефективною для підприємців, які бажають використовувати бізнес-екосистему Нідерландів, залишаючись у своїй країні постійного проживання.
Основою такого дистанційного управління є процедура на підставі легалізованої довіреності (PoA). Цей правовий механізм дозволяє зареєструвати компанію в Нідерландах без необхідності міжнародних поїздок. Після заснування юридичної особи, що зазвичай займає від 2 до 5 днів, увага переключається на поточне дотримання законодавчих вимог. Завдяки професійним бухгалтерським послугам ви забезпечуєте повну відповідність кожної декларації з ПДВ та CIT стандартам Dutch GAAP (Загальноприйнятим принципам бухгалтерського обліку Нідерландів). Ця відповідність є критично важливою для підтримання достовірності вашої фінансової звітності під час майбутніх аудиторських перевірок або інвестиційних раундів.
Стратегічні переваги централізованого бухгалтерського обліку
Централізація бухгалтерських та секретарських послуг створює єдину точку відповідальності. Коли один партнер займається веденням бухгалтерського обліку, нарахуванням заробітної плати та корпоративною звітністю, ризик пропуску встановлених строків або розбіжностей у даних значно знижується. Такий інтегрований підхід дозволяє відстежувати граничні розміри корпоративного податку (CIT) у режимі реального часу. Якщо ваш прибуток наближається до позначки 200 000 євро, ваші консультанти можуть вчасно надати рекомендації щодо стратегій податкової оптимізації до застосування ставки 25,8%. Координація між нарахуванням заробітної плати та поданням звітності з корпоративного податку також гарантує правильне утримання та декларування внесків на соціальне страхування та податків із заробітної плати.
Щоб дізнатися більше про реєстрацію вашої компанії з орієнтацією на довгострокову стабільність, ознайомтеся з нашим Професійним посібником із заснування Dutch BV.
Наступні кроки для власників Dutch BV
Успіх на ринку Нідерландів залежить від завчасної підготовки. Ми рекомендуємо зробити ці три конкретні кроки, щоб забезпечити відповідність нормативним вимогам у 2026 році:
- Проведіть оцінку розміру компанії: проаналізуйте свої прогнозовані активи та оборот, щоб визначити, чи потрапляєте ви до категорії мікро- або малих підприємств, оскільки від цього залежить обсяг ваших звітних зобов'язань.
- Впровадьте систему зберігання, що відповідає встановленим вимогам: створіть цифровий архів, який відповідає правилу 7-річного зберігання документації, гарантуючи збереження первинної цілісності всіх рахунків-фактур та банківських виписок.
- Оцініть стимули для найму персоналу: якщо ви плануєте наймати міжнародних фахівців, рекрутингові сервіси, такі як Amplify Yourself, LLC, можуть допомогти вам знайти кваліфікованих віртуальних асистентів, поки ви консультуєтеся з фахівцем щодо 30% ruling для зменшення загального податкового навантаження та підвищення ефективності найму.
Зробивши ці кроки зараз, ви перейдете від реактивного управління до проактивного зростання. Належним чином керована BV є не просто юридичною особою, що відповідає вимогам законодавства; це цінний актив, готовий до глобальної мобільності та розширення.
Забезпечення майбутнього вашої Dutch BV завдяки проактивній відповідності вимогам
Ефективне управління нідерландською компанією вимагає чіткого розуміння того, як зобов'язання зі звітності змінюються залежно від розміру вашого бізнесу. Від спрощеного подання звітності, дозволеного для мікропідприємств, до суворих стандартів аудиту для середніх компаній, своєчасне врахування цих рівнів має вирішальне значення для довгострокової стабільності. Ви повинні переконатися, що ваша річна фінансова звітність подана до KVK, а податкові декларації з CIT надійшли до Belastingdienst до кінцевого терміну 1 червня. Опанувавши вимоги до фінансової звітності компаній dutch b.v., ви захищаєте свій статус обмеженої відповідальності та зберігаєте прозорість перед усіма зацікавленими сторонами.
Надавши послуги понад 2 000 засновників по всьому світу, Intercompany Solutions забезпечує комплексну підтримку відповідності нормативним вимогам від А до Я, необхідну для дистанційного керування вашим бізнесом. Наші спеціалісти беруть на себе все: від первинного заснування до поточного бухгалтерського обліку та подання податкової звітності; це гарантує, що ваша компанія залишається в належному правовому статусі. Ми прагнемо спростити адміністративні процедури, щоб ви могли впевнено зосередитися на масштабуванні свого міжнародного підприємства. Ми з нетерпінням чекаємо на можливість допомогти вам легко зорієнтуватися в нідерландському нормативно-правовому полі.
Поширені запитання
Який кінцевий термін подання річної звітності до KVK?
Dutch BV повинна подати свою річну звітність до Торгово-промислової палати (KVK) протягом 12 місяців після закінчення фінансового року. Для стандартного календарного року кінцевим терміном є 31 грудня 2026 року. Директори повинні підготувати звітність протягом п'яти місяців після закінчення року, хоча акціонери можуть надати продовження строку на п'ять місяців. Після затвердження звітності її необхідно подати протягом восьми днів для забезпечення повної відповідності вимогам законодавства.
Чи потрібен Dutch BV аудит щороку?
Не кожна Dutch BV потребує обов'язкового аудиту. Це зобов'язання застосовується лише до компаній, які класифікуються як «середні» або «великі» протягом двох років поспіль. Ваша компанія відповідає пороговим значенням, якщо вона перевищує щонайменше дві з таких меж: валюта балансу 7,5 млн євро, чистий оборот 15 млн євро або середня кількість працівників 50 осіб. Більшість міжнародних стартапів підпадають під категорії мікро- або малих підприємств і тому звільняються від цієї вимоги.
Який мінімальний статутний капітал для Dutch BV у 2026 році?
Мінімальний статутний капітал для Dutch BV у 2026 році становить лише 1 євро. Цю вимогу було значно знижено з попереднього порогу у 18 000 євро, щоб зробити Нідерланди доступнішими для міжнародних підприємців. Ви можете розділити цей капітал на акції будь-якої номінальної вартості, наприклад 0,01 євро за акцію. Така гнучкість дозволяє засновникам створювати свою корпоративну структуру з мінімальними початковими інвестиціями, водночас користуючись перевагами обмеженої відповідальності.
Скільки часу нідерландська компанія повинна зберігати свої фінансові документи?
Ви повинні зберігати фінансові записи вашої компанії та первинну документацію щонайменше сім років. Сюди входять усі рахунки-фактури, банківські виписки, договори та цифрове листування, пов'язані з вашими господарськими операціями. Однак, якщо ваша BV володіє нерухомим майном, термін зберігання саме цих документів становить десять років. Збереження цих записів є ключовою частиною вимог до фінансової звітності компанії Dutch BV для сприяння потенційним аудитам.
Які ставки корпоративного податку для Dutch BV у 2026 році?
Для 2026 фінансового року нідерландський корпоративний прибутковий податок (CIT) застосовується за двома ставками. Ви сплачуватимете податок за ставкою 19% на оподатковуваний прибуток до 200 000 євро. Будь-який прибуток, що перевищує цей поріг у 200 000 євро, оподатковується за ставкою 25,8%. Важливо контролювати ці рівні прибутку протягом року, оскільки ваші податкові зобов'язання значно зростають після переходу до другої категорії, впливаючи на ваш загальний чистий дохід.
Хто вважається UBO в нідерландській компанії з обмеженою відповідальністю?
Кінцевим бенефіціарним власником (UBO) є будь-яка фізична особа, яка в кінцевому підсумку володіє або контролює понад 25% акцій чи прав голосу компанії. Це також стосується фізичних осіб, які мають 25% частки володіння в юридичній особі. Якщо жодна особа не відповідає цим конкретним критеріям, посадова особа вищого керівництва повинна бути зареєстрована як «псевдо-UBO». Усі BV повинні зареєструвати цю інформацію в KVK для забезпечення організаційної прозорості та дотримання законодавства.
Чи можу я керувати фінансовою звітністю моєї Dutch BV дистанційно?
Ви можете виконувати всі вимоги до фінансової звітності компанії Dutch BV дистанційно через спеціалізованого постачальника послуг. Завдяки легалізованій довіреності (PoA) вам не потрібно їхати до Нідерландів для реєстрації або поточного адміністрування. Професійні агенти можуть вести вашу бухгалтерію, подавати декларації з ПДВ і річну звітність у цифровому вигляді. Це дозволяє міжнародним засновникам підтримувати повну юридичну відповідність у Нідерландах, працюючи з будь-якої точки світу.
Яке обмеження щодо вирахування відсотків діє для нідерландських компаній?
Обмеження на вирахування відсотків для нідерландських компаній встановлено на рівні 24,5% від EBITDA юридичної особи. Це правило обмежує суму процентів, яку ви можете вирахувати з оподатковуваного прибутку, щоб запобігти надмірному борговому фінансуванню. Якщо ваші витрати на сплату процентів перевищують цей відсоток, надлишок не підлягає вирахуванню в поточному році. Це технічна вимога, яка вимагає ретельного фінансового планування, особливо для BV, які покладаються на внутрішньогрупові позики або зовнішній борг для фінансування своєї діяльності.
Джерела
- ICS Payroll - розрахунок заробітної плати в Нідерландах
- KVK - Реєстрація в торговому реєстрі Нідерландів
- Business.gov.nl - Товариство з обмеженою відповідальністю (bv)
- Burgerlijk Wetboek Boek 2 (Цивільний кодекс Нідерландів, юридичні особи)
- Rijksoverheid - Підприємництво
- Belastingdienst - Ставки податку на прибуток підприємств
- Belastingdienst - Податки на фонд заробітної плати (loonheffingen)
- UWV - Зобов'язання роботодавця
- SVB - Соціальне страхування в Нідерландах
- Belastingdienst - ПДВ (BTW) для підприємців
- Європейська комісія - Правила та ставки ПДВ
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нідерланди
- ICLG - Закони та правила корпоративного управління, Нідерланди
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |