

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Приблизно 80% нідерландських юридичних осіб успішно зареєстрували своїх кінцевих бенефіціарних власників до початку 2024 року, що підкреслює суворі стандарти прозорості, яких наразі вимагає Belastingdienst. Для іноземних підприємців дотримання вимог щодо корпоративного оподаткування в Нідерландах є чіткою законодавчою вимогою, яка не залишає місця для адміністративних помилок або пропущених строків. Технічна термінологія та суворі графіки подання звітності, необхідні для підтримання належного статусу Dutch BV перед податковими органами, нерідко викликають відчуття перевантаженості.
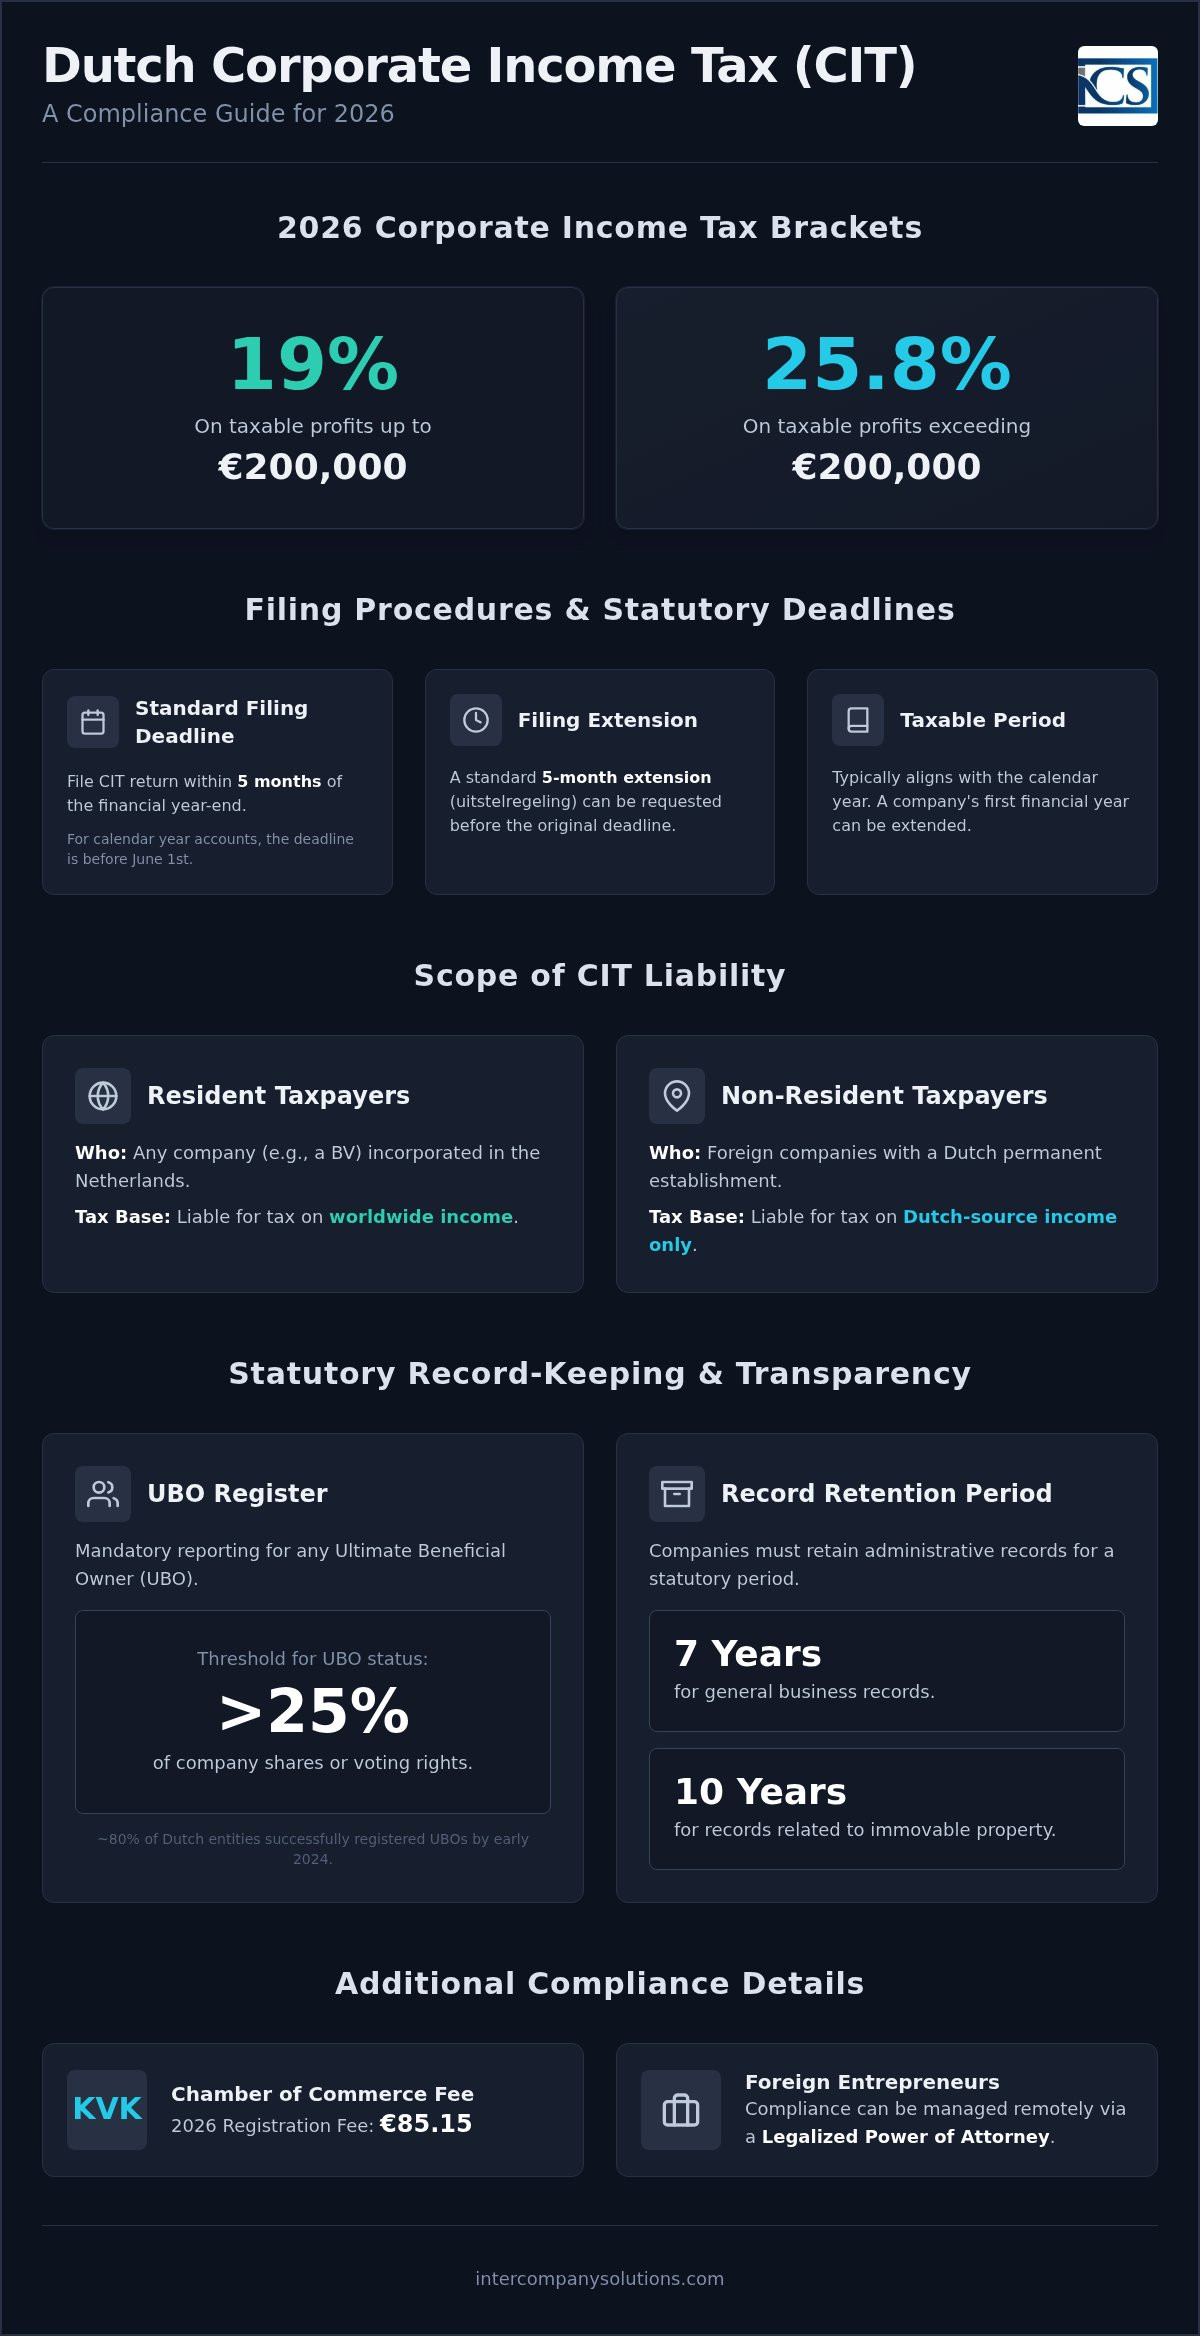
Ми розуміємо, що складність податкового законодавства Нідерландів може бути суттєвою перешкодою для розвитку міжнародного бізнесу. Цей посібник містить професійний покроковий аналіз вимог щодо податку на прибуток підприємств на 2026 рік, гарантуючи наявність точних даних, необхідних для виконання податкових зобов'язань вашої компанії. Ви отримаєте чітке уявлення про поточні податкові шкали, які залишаються на рівні 19% для прибутку до 200 000 євро та 25,8% для будь-якої суми понад цей поріг.
Окрім податкових ставок, ми детально розглянемо основні строки подання звітності та обов'язковий семирічний строк зберігання документів, якого необхідно дотримуватися. Ми також висвітлюємо реєстраційні збори KVK у розмірі 85,15 євро та конкретні порогові значення для звітності щодо UBO для акціонерів із часткою володіння понад 25%. Цей огляд слугує надійним планом дій, який допоможе уникнути адміністративних штрафів і підтримувати прозорі відносини з державою Нідерланди.
Key Takeaways
- Розуміння дводіапазонної податкової системи 2026 року для забезпечення точного дотримання вимог щодо корпоративного оподаткування в Нідерландах із застосуванням ставки 19% на прибуток до 200 000 євро та 25,8% на решту суми.
- Визначення ключових строків подання звітності, які зазвичай настають протягом п'яти місяців після закінчення фінансового року, для запобігання адміністративним штрафам і нарахуванню пені.
- Впровадження встановлених законом протоколів ведення обліку, які відповідають обов'язковому семирічному строку зберігання або десятирічному строку для документів, пов'язаних із нерухомим майном.
- Інформація про те, як директори-нерезиденти можуть дистанційно виконувати нідерландські податкові зобов'язання за допомогою легалізованої довіреності (Power of Attorney) для забезпечення корпоративної відповідності.
- Роз'яснення вимог щодо прозорості для реєстру UBO, які застосовуються до будь-якої фізичної особи, що володіє понад 25% акцій або прав голосу компанії.
Сфера дії зобов'язань щодо податку на прибуток підприємств у Нідерландах
Податок на прибуток підприємств у Нідерландах (CIT) застосовується до юридичних осіб залежно від їхнього статусу резидентства та характеру діяльності на території країни. Для більшості міжнародних підприємців основною організаційно-правовою формою ведення бізнесу є Besloten Vennootschap (BV). Відповідно до законодавства Нідерландів, будь-яка BV, зареєстрована в Нідерландах, автоматично вважається податковим резидентом. Цей статус передбачає, що юридична особа несе зобов'язання зі сплати податку з її загальносвітового доходу незалежно від того, де саме цей дохід отримано. Це критично важливий фактор, який слід враховувати під час реєстрації компанії в Нідерландах, оскільки він визначає основу для всіх майбутніх податкових зобов'язань.
Для підприємців, які також управляють компаніями в Північній Америці, доступна можливість дізнатися більше про Secretary of State Directory, щоб легко здійснювати пошук юридичних осіб і перевіряти доступність найменування в усіх 50 штатах США.
Платники податків-нерезиденти, такі як іноземні компанії з постійним представництвом або певним доходом із джерелом походження в Нідерландах, мають більш обмежений обсяг зобов'язань. Вони сплачують податок лише з прибутку, отриманого безпосередньо від діяльності в Нідерландах. Визначення резидентства передбачає встановлення місця фактичного управління. Якщо ключові комерційні та стратегічні рішення ухвалюються в Нідерландах, юридична особа зазвичай класифікується як резидент для цілей оподаткування. Розуміння цих розмежувань є принциповим для забезпечення відповідності вимогам щодо CIT у Нідерландах і гарантування виконання всіх встановлених законом зобов'язань з моменту реєстрації. Нідерландська система корпоративного оподаткування забезпечує чітку нормативну базу для таких оцінок, узгоджуючи внутрішні вимоги з міжнародними договорами для запобігання подвійному оподаткуванню.
Юридичні особи, які підлягають оподаткуванню CIT
Податкове законодавство Нідерландів встановлює обов'язок зі сплати CIT для кількох організаційно-правових форм. Найпоширенішими платниками є приватні компанії з обмеженою відповідальністю (BV) та публічні компанії (NV). Фонди (stichtingen) та асоціації зазвичай звільняються від оподаткування, якщо вони не здійснюють активної комерційної діяльності, що конкурує з комерційними підприємствами. У таких випадках вони повинні зареєструватися платниками CIT, щойно їхня діяльність перетинає межу підприємницької. Іноземні філії, що діють як постійні представництва, також зобов'язані дотримуватися нідерландських вимог щодо подання звітності щодо частки прибутку, яка відноситься до їхньої місцевої діяльності. Це забезпечує рівні умови конкуренції між місцевими BV та міжнародними групами з фізичною присутністю в країні.
Податковий період
Більшість компаній узгоджують свій податковий період зі стандартним календарним роком, що триває з 1 січня по 31 грудня. Проте закон дозволяє застосовувати перехідний фінансовий рік, якщо це прямо передбачено установчим актом компанії. Для новоствореної BV перший фінансовий рік може бути подовжений. Це означає, що для компанії, заснованої в жовтні 2025 року, перший звітний період може завершитися 31 грудня 2026 року. Таке узгодження є критично важливим, оскільки декларації з CIT повинні точно відповідати річній фінансовій звітності, поданій до Торгово-промислової палати (KVK). Точна координація між бухгалтерським обліком і поданням податкової звітності є базовим компонентом належного забезпечення відповідності вимогам щодо CIT у Нідерландах. Це запобігає розбіжностям, які можуть викликати податкові перевірки або запити з боку Belastingdienst.
Процедури подання звітності та встановлені законом строки
Забезпечення відповідності вимогам щодо CIT у Нідерландах вимагає суворого дотримання встановлених законом строків подання звітності. Для Dutch BV із фінансовим роком, що збігається з календарним, декларація з податку на прибуток підприємств має бути подана до 1 червня наступного року. Якщо ваша компанія використовує перехідний фінансовий рік, як зазначено в попередньому розділі щодо установчого акта, кінцевий строк настає рівно через п'ять місяців після закінчення відповідного періоду. Недотримання цих строків тягне за собою автоматичне накладення адміністративних штрафів, розмір яких може зростати в разі подальшої затримки.
Ви можете подати запит на стандартне п'ятимісячне продовження строку подання звітності за процедурою uitstelregeling. Це особливо актуально для міжнародних підприємців, яким потрібен додатковий час для консолідації звітності іноземних дочірніх компаній або взаємодії з директорами-нерезидентами. Більшість професійних постачальників послуг подають цей запит від імені своїх клієнтів, гарантуючи належний юридичний статус компанії під час звірки остаточних розрахунків. Це стандартна процедура, проте її необхідно ініціювати до завершення початкового п'ятимісячного строку.
Процедура подання декларації з CIT
Основою для коректної податкової декларації є комплект комерційної річної фінансової звітності. Проте оподатковуваний прибуток часто відрізняється від комерційного прибутку через обов'язкові податкові коригування. До них належать витрати, що не підлягають вирахуванню, такі як певні штрафи або частина представницьких витрат, а також спеціальні правила амортизації активів підприємства. Декларацію необхідно подавати в електронній формі через портал Belastingdienst або за допомогою сертифікованого програмного забезпечення. Цей процес гарантує, що процедури подання звітності та дотримання вимог щодо CIT виконуються відповідно до останніх стандартів 2026 року з пріоритетом на точності переходу від комерційної до фіскальної звітності.
Попередні та остаточні податкові повідомлення-рішення
Податкові органи Нідерландів зазвичай надсилають попереднє податкове повідомлення-рішення (voorlopige aanslag) на початку фінансового року на основі показників попередніх періодів або попередніх розрахунків. Воно слугує графіком авансових платежів, що допомагає компаніям керувати ліквідністю протягом року. Якщо ви очікуєте суттєво вищий або нижчий прибуток, ніж у попередні роки, вам слід негайно скоригувати це нарахування. Своєчасне коригування дозволяє уникнути значних непередбачених податкових нарахувань наприкінці року та мінімізує нарахування відсотків за несвоєчасну сплату податку. Проактивне управління цими нарахуваннями є ключовим елементом ефективного забезпечення відповідності вимогам щодо CIT у Нідерландах.
Відповідно до рішення Верховного суду 2026 року, ставка відсотків за несвоєчасну сплату корпоративного податку наразі обмежена 4%. Хоча цей показник нижчий, ніж у попередні роки, він все одно становить додаткові витрати, яких організований бізнес уникає за допомогою точного обліку. Після опрацювання Belastingdienst поданої декларації платнику надсилається остаточне податкове повідомлення-рішення (definitieve aanslag). Якщо ви вважаєте, що податкові зобов'язання було розраховано некоректно, ви можете проконсультуватися з нашими фахівцями з бухгалтерського обліку для аналізу звітності або ініціювання офіційної процедури оскарження протягом встановленого законом шеститижневого строку.
Ставки та порогові значення податку на прибуток підприємств у Нідерландах на 2026 рік
Структура податку на прибуток підприємств у Нідерландах на 2026 рік зберігає стабільну дводіапазонну шкалу, створюючи прогнозоване регуляторне середовище для міжнародного бізнесу. Для оподатковуваного прибутку в межах до 200 000 євро компанії сплачують податок за ставкою 19%. Якщо прибуток перевищує поріг у 200 000 євро, сума перевищення оподатковується за ставкою 25,8%. Ці ставки застосовуються до оподатковуваного прибутку, визначеного після проведення обов'язкових податкових коригувань комерційної звітності, як зазначено в попередніх розділах. Ведення точного обліку є необхідним для правильного застосування порогових сум під час щорічного подання звітності.
Холдингові компанії часто застосовують режим звільнення від оподаткування доходів від участі в капіталі (deelnemingsvrijstelling). Це правило гарантує, що дивіденди та приріст капіталу, отримані від кваліфікованої дочірньої компанії (зазвичай за умови володіння материнською компанією щонайменше 5% акцій), звільняються від CIT. Це запобігає повторному оподаткуванню всередині корпоративної групи, закріплюючи за Нідерландами статус стратегічної юрисдикції для холдингових структур. Належне застосування цього звільнення є фундаментальним аспектом забезпечення відповідності вимогам щодо CIT у Нідерландах для корпоративних груп із кількома юридичними особами, оскільки воно безпосередньо формує загальну ефективну податкову ставку.
Розрахунок оподатковуваного прибутку
Визначення підсумкового податкового зобов'язання потребує точного розрахунку оподатковуваного прибутку. Дозволяється вираховувати більшість витрат, безпосередньо пов'язаних із господарською діяльністю, за умови, що вони понесені з метою отримання прибутку. Водночас деякі категорії витрат, зокрема відсотки за кредитами, підпадають під встановлені правила обмеження. У разі виникнення збитку податкова система Нідерландів дозволяє перенесення збитків на один рік назад (carry-back) проти прибутку попереднього року. Збитки, які неможливо зарахувати в такий спосіб, підлягають безстроковому перенесенню на майбутні періоди (carry-forward). Слід враховувати, що, попри безстроковий характер перенесення на майбутнє, діють законодавчі обмеження при зарахуванні збитків проти прибутку, що перевищує 1 мільйон євро.
Групи з кількома BV часто мають змогу сформувати фіскальну єдність (fiscale eenheid). Це дозволяє розглядати материнську компанію та її дочірні підприємства як єдиного платника податків. Головною перевагою є можливість зарахування збитків однієї компанії проти прибутків іншої компанії всередині групи. Це також знижує адміністративне навантаження, оскільки для всієї податкової групи подається лише одна консолідована декларація з CIT. Така модель вимагає ретельного структурування під час відкриття бізнесу в Нідерландах, щоб гарантувати виконання всіма юридичними особами умов податкової консолідації.
Податкові стимули та пільги
Уряд Нідерландів передбачає низку стимулів для підтримки пріоритетних напрямів економічної діяльності. Показовим інструментом є режим Innovation Box, який дозволяє оподатковувати прибуток, отриманий від самостійно розроблених об'єктів інтелектуальної власності або кваліфікованої діяльності у сфері НДДКР, за ефективною ставкою 9% замість стандартних ставок. Ця знижена ставка значно оптимізує податковий тягар для високотехнологічних підприємств, які мають зареєстровані патенти або належні сертифікати на проведення НДДКР.
Крім того, компанії мають право застосовувати інвестиційні відрахування на придбання енергоефективного або екологічного обладнання. Такі суми відраховуються з оподатковуваного прибутку до розрахунку CIT за відповідними ставками. У поєднанні зі звільненням від оподаткування дивідендів від участі в капіталі зазначені стимули формують конкурентне податкове середовище для бізнесу, орієнтованого на масштабування та інновації. Дотримання цих правил є невіддільною складовою забезпечення відповідності вимогам щодо CIT у Нідерландах для будь-якої сучасної BV.
Законодавчі вимоги до ведення обліку та прозорості
Адміністративна бездоганність є основою комплаєнсу для Dutch BV. Belastingdienst вимагає ведення вичерпного обліку та документації, які є легкодоступними для перевірок у будь-який час. Для стандартних ділових документів, включаючи інвойси, банківські виписки та договори, обов'язковий строк зберігання становить сім років. Однак, якщо ваша компанія володіє комерційними приміщеннями або управляє ними, ви зобов'язані зберігати документацію щодо нерухомого майна протягом десяти років. Ця різниця має вирішальне значення для довгострокового дотримання вимог щодо податку на прибуток у Нідерландах, оскільки ненадання цих документів під час перевірки може призвести до перенесення тягаря доказування у податкових спорах.
Електронні документи повністю приймаються органами влади за умови збереження їхньої автентичності та доступності. Ви повинні гарантувати, що дані можуть бути вилучені та прочитані в розумні строки за запитом податкового інспектора. Хоча хмарні бухгалтерські рішення спрощують це завдання, остаточна відповідальність за цілісність даних покладається на директорів компанії. Підтримання порядку в цифрових архівах є практичним способом продемонструвати прозорість і надійність перед державою Нідерланди.
Щоб гарантувати безпеку та стабільність цих систем, багато міжнародних фірм користуються експертним досвідом Insoft Services для отримання професійних ІТ-консультацій та керованих послуг із кібербезпеки.
Подання звітності до KVK та збори
Щороку Dutch BV зобов'язана подавати фінансову звітність до Торгової палати (KVK). На період 2026 року реєстраційний збір за внесення до Торгового реєстру становить €85.15. Ви повинні подати цю звітність протягом 12 місяців після закінчення фінансового року, щоб зберігати належний правовий статус компанії. Обсяг інформації, яку ви зобов'язані розкрити, залежить від категорії розміру вашої компанії. Мікро- та малим підприємствам зазвичай потрібно публікувати лише скорочений баланс та обмежені примітки. Навпаки, середні та великі юридичні особи стикаються з більш масштабними вимогами щодо аудиту та розкриття інформації. Своєчасне подання захищає директорів від особистої відповідальності у випадку банкрутства та є ключовою складовою корпоративної прозорості.
Відповідність вимогам реєстру UBO
Прозорість поширюється і на структуру власності через реєстр UBO. Ви зобов'язані зареєструвати будь-яку фізичну особу, яка є кінцевим бенефіціарним власником, тобто володіє понад 25% акцій або прав голосу. Станом на початок 2024 року близько 80% нідерландських юридичних осіб успішно завершили цю реєстрацію, що свідчить про високий пріоритет корпоративної прозорості. Неточні або відсутні дані про UBO можуть призвести до адміністративних штрафів і значних перешкод при відкритті або обслуговуванні корпоративних банківських рахунків. Банки використовують ці дані в межах своїх обов'язкових протоколів KYC, що робить точність відомостей про UBO обов'язковою передумовою для безперешкодного дотримання вимог щодо податку на прибуток у Нідерландах. Про будь-які зміни у структурі власності необхідно повідомляти протягом восьми днів, щоб забезпечити актуальність реєстру.
Управління дотриманням вимог щодо CIT для іноземного підприємця
Орієнтування в регуляторному середовищі в якості директора-нерезидента створює унікальні логістичні перешкоди. Belastingdienst веде майже все офіційне листування нідерландською мовою, через що іноземним підприємцям важко своєчасно інтерпретувати термінові запити або податкові повідомлення-рішення. Для забезпечення дотримання вимог щодо CIT у Нідерландах ви повинні мати зареєстровану юридичну адресу в Нідерландах. Ця адреса слугує офіційним каналом зв'язку для податкового вручення документів, гарантуючи, що ваша компанія отримуватиме всі встановлені законом повідомлення без затримок. Використання міжнародної адреси часто призводить до пропуску встановлених строків і подальших адміністративних штрафів.
Дистанційне управління є стандартною практикою для міжнародних BV за умови використання легалізованої довіреності (PoA). Цей правовий механізм дозволяє місцевому представнику вести ваші фіскальні справи, від реєстрації платником ПДВ до подання остаточної податкової декларації з CIT. Це виключає необхідність особистих поїздок для кожної адміністративної дії, забезпечуючи відповідність вашої компанії встановленим вимогам, поки ви зосереджуєтеся на глобальній діяльності. Довіреність повинна бути належним чином нотаріально засвідчена та легалізована для визнання нідерландськими банками та податковим органом; цей процес наші фахівці беруть на себе на етапі реєстрації компанії.
Рішення для дистанційного дотримання вимог
Використання професійних бухгалтерських послуг для Dutch BV є найефективнішим способом виконання цих вимог. Ці фахівці діють як уповноважені представники, використовуючи захищені цифрові портали для прямої взаємодії з податковими органами. Інтегруючи бухгалтерський облік із послугами з нарахування заробітної плати, ви гарантуєте, що всі податки на фонд оплати праці та внески на соціальне страхування розраховані правильно та готові до річної консолідації CIT. Такий комплексний підхід запобігає розбіжностям у даних між різними податковими категоріями, що часто стає причиною податкових перевірок.
Стратегічне планування дотримання податкових вимог
Довгостроковий успіх вимагає планування конкретних податкових пільг та міжнародних зобов'язань. Наприклад, слід з'ясувати, чи підпадає ваш міжнародний персонал під дію правила 30% податкової знижки, яке дозволяє виплачувати неоподатковувану компенсацію екстериторіальних витрат висококваліфікованим мігрантам. Крім того, належне адміністрування транскордонних податкових зобов'язань має вирішальне значення для використання переваг конвенцій про уникнення подвійного оподаткування між Нідерландами та вашою країною походження. Це запобігає оподаткуванню одного й того ж прибутку у двох юрисдикціях. Вибір досвідченого агента з реєстрації компаній у Нідерландах забезпечує єдину точку контакту як для початкового заснування, так і для поточного регуляторного моніторингу, необхідного для стабільного функціонування нідерландського підприємства.
Останній перегляд: серпень 2026 року
Забезпечення фіскального майбутнього вашої Dutch BV
Дотримання законодавчої бази Нідерландів гарантує, що ваш бізнес залишатиметься прозорим і надійним суб'єктом в очах Belastingdienst. Розуміючи податкові ставки 2026 року у розмірі 19% та 25,8% і дотримуючись п'ятимісячного строку подання звітності, ви захищаєте свою компанію від адміністративних штрафів і зайвих процентних нарахувань. Зберігання документації протягом обов'язкового семи- або десятирічного періоду є не просто юридичним обов'язком, а стратегічною практикою, яка готує вас до будь-яких майбутніх перевірок. Ефективне дотримання вимог щодо CIT у Нідерландах вимагає проактивного підходу до цих технічних вимог.
Наша команда виступає сполучною ланкою між вашою міжнародною діяльністю та нідерландськими податковими органами, ефективно вирішуючи кожну процесуальну деталь. Ми надаємо експертні послуги, необхідні для реєстрації UBO, подання звітності до KVK та підготовки річних декларацій у дистанційному форматі. Такий системний підхід дозволяє вам зосередитися на розвитку бізнесу, тоді як ми забезпечуємо відповідність вашої компанії всім правовим і фіскальним стандартам, необхідним для довгострокової стабільності.
Як уповноважений податковий агент Belastingdienst, Intercompany Solutions спеціалізується на дотриманні вимог законодавства іноземними підприємцями з 2015 року. Ми надаємо 100% гарантію задоволеності якістю наших корпоративних послуг, щоб ви були впевнені, що ваші професійні інтереси знаходяться в надійних руках. Ми готові допомогти вам побудувати успішну присутність на ринку Нідерландів у повній відповідності до вимог закону.
Останній перегляд: серпень 2026 року
Поширені запитання
Яка ставка податку на прибуток підприємств у Нідерландах на 2026 рік?
Ставка податку на прибуток підприємств на 2026 рік становить 19% на оподатковуваний прибуток до 200 000 євро та 25,8% на будь-яку суму, що перевищує цей поріг. Ці ставки застосовуються як до платників податків-резидентів, так і до нерезидентів із доходом із джерелом походження в Нідерландах. Ви повинні розрахувати податковий прибуток після застосування обов'язкових коригувань до вашої комерційної річної фінансової звітності, щоб забезпечити застосування належної ставки під час подання декларації.
Коли настає кінцевий термін подання декларації з податку на прибуток підприємств у Нідерландах?
Для фінансового року, що збігається з календарним роком, кінцевий термін подання декларації становить 1 червня наступного року. Якщо ваша Dutch BV використовує незбіжний фінансовий рік, ви повинні подати звітність протягом п'яти місяців після закінчення періоду. Ви можете подати запит на стандартне п'ятимісячне продовження строку через зареєстрованого податкового консультанта, щоб забезпечити належне виконання зобов'язань щодо податку на прибуток у Нідерландах під час фіналізації складної звітності або координації дій з іноземними директорами.
Чи можу я подати податкову декларацію підприємства в Нідерландах дистанційно з-за кордону?
Так, ви можете повністю виконувати свої зобов'язання з корпоративного оподаткування з-за кордону за допомогою належним чином оформленої та легалізованої довіреності. Цей правовий механізм дозволяє місцевому представнику здійснювати електронне подання документів та вести листування з Belastingdienst від вашого імені. Більшість іноземних підприємців використовують цей спосіб для виконання своїх статутних обов'язків без необхідності регулярних особистих поїздок до Нідерландів з адміністративних питань.
Як довго Dutch BV повинна зберігати свої фінансові документи?
Згідно із законом, Dutch BV зобов'язана зберігати свою загальну адміністративну документацію протягом семи років. Сюди належать усі рахунки-фактури, договори та банківські виписки, що стосуються фінансової історії компанії. Для будь-якої документації, що безпосередньо стосується нерухомого майна, наприклад офісних приміщень чи земельних ділянок, обов'язковий строк зберігання продовжується до десяти років з метою дотримання встановлених законом вимог до аудиту.
Який штраф передбачено за несвоєчасне подання декларації з податку на прибуток підприємств у Нідерландах?
Belastingdienst автоматично нараховує адміністративні штрафи за несвоєчасне подання декларації, розмір яких може зростати залежно від тривалості затримки. Окрім штрафів, на суму несплаченого податку нараховуються відсотки. Відповідно до рішення 2026 року, розмір цих відсотків обмежено 4%. Своєчасне й точне дотримання податкового законодавства щодо податку на прибуток у Нідерландах має вирішальне значення для уникнення зайвих витрат і підтримання бездоганної податкової репутації перед контролюючими органами.
Чи потрібен Dutch BV місцевий директор для дотримання вимог щодо податку на прибуток?
Для виконання податкових зобов'язань з корпоративного податку Dutch BV суворо не вимагає обов'язкової наявності місцевого директора, проте компанія повинна мати зареєстровану юридичну адресу в країні. Разом із тим, місце фактичного керівництва та контролю виступає головним фактором при визначенні податкового резидентства. Якщо всі директори є нерезидентами, компанія все одно повинна забезпечити своєчасне отримання та опрацювання кореспонденції нідерландською мовою, що надходить від податкових органів.
Який розмір реєстраційного збору KVK на 2026 рік?
Одноразовий збір за реєстрацію в Торговому реєстрі Нідерландів у Торговельній палаті (KVK) становить 85,15 євро на період 2026 року. Цей збір сплачується під час первинної реєстрації вашої Dutch BV або NV. Попри те, що це одноразовий платіж, необхідно також враховувати щорічну вимогу щодо подання фінансової звітності, що забезпечує відкритість та актуальність даних вашої компанії в публічному реєстрі.
Чи зобов'язана Dutch BV реєструвати відомості про UBO?
Так, кожна Dutch BV повинна зареєструвати своїх кінцевих бенефіціарних власників (UBO) у публічному реєстрі. UBO вважається будь-яка фізична особа, яка в кінцевому підсумку володіє або здійснює контроль над понад 25% акцій чи прав голосу компанії. Підтримання актуальних даних про UBO є критично важливою вимогою прозорості, оскільки відсутність або застарілість інформації може призвести до накладення адміністративних штрафів та викликати значні труднощі у взаємодії з банками під час обслуговування корпоративних рахунків.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |