


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ведення Dutch BV вимагає неухильного дотримання строків подання звітності до KVK та податкових правил Belastingdienst, щоб уникнути особистої відповідальності директорів. Більшість міжнародних засновників вважають, що процедурна складність податкового адміністрування в Нідерландах є суттєвою перешкодою для ефективного дистанційного управління. Ви, ймовірно, розумієте, що дотримання нормативних вимог є обов'язковим аспектом корпоративного життя, проте конкретними пороговими значеннями та стандартами звітності складно керувати дистанційно. Залучення професійних бухгалтерських послуг допомагає подолати розрив між глобальними бізнес-операціями та місцевими встановленими законом вимогами, поки ви зосереджуєтеся на основному зростанні.
Цей посібник містить практичний план обов'язкової фінансової звітності, порогових значень корпоративного податку та дотримання вимог щодо ПДВ для Dutch BV з іноземною власністю у 2026 році. Ви дізнаєтеся, як синхронізувати вашу річну звітність із поданням податкових декларацій, використовуючи при цьому спеціальні пільги, такі як звільнення для участі у капіталі (participation exemption), для оптимізації вашого фіскального становища. Ми розглядаємо такі важливі деталі, як ставка CIT 19% для прибутку до 200 000 євро та перехід обслуговуючого банку податкового органу на Rabobank. Цей огляд готує вас до року структурованої відповідності нормативним вимогам, окреслюючи конкретні вимоги, необхідні для підтримки фінансового здоров'я вашої компанії.
Ключові висновки
- Дізнайтеся про встановлені законом вимоги щодо зберігання фінансової документації протягом 7 років та обов'язкового подання звітності до KVK протягом 12 місяців після закінчення фінансового року.
- Ознайомтеся зі ставками корпоративного податку на 2026 рік: 19% для прибутку до 200 000 євро та 25,8% для прибутку, що перевищує цей поріг.
- Скористайтеся спеціалізованими бухгалтерськими послугами для управління дотриманням вимог щодо ПДВ та щоквартальними циклами звітності для Dutch BV з іноземною власністю.
- Зрозумійте обов'язкові вимоги щодо подання звітності з податку на заробітну плату та зобов'язання щодо соціального страхування, передбачені для всіх активних роботодавців у Нідерландах.
- Оновіть свої платіжні процедури відповідно до переходу Belastingdienst на Rabobank як основний обслуговуючий банк з 1 травня 2026 року.
Зміст
- Законодавчо встановлені бухгалтерські зобов'язання для юридичних осіб Dutch BV
- Стандарти фінансової звітності та річної звітності
- Дотримання вимог щодо податку на прибуток підприємств та ПДВ
- Нарахування заробітної плати та зобов'язання щодо соціального страхування
- Критерії вибору спеціалізованих бухгалтерських послуг
Законодавчо встановлені бухгалтерські зобов'язання для юридичних осіб Dutch BV
Ведення діяльності компанії Dutch Besloten Vennootschap (BV) передбачає конкретні юридичні обов'язки, визначені Цивільним кодексом Нідерландів. Кожен директор має встановлений законом обов'язок вести бухгалтерський облік, який точно відображає фінансовий стан компанії в будь-який момент часу. Ця вимога стосується не лише внутрішнього нагляду. Це законодавча вимога, спрямована на те, щоб права та зобов'язання юридичної особи могли бути визначені негайно. Хоча багато засновників зосереджуються на управлінському обліку для відстеження щоденних показників, офіційна звітність є головним предметом уваги для Belastingdienst та Торгової палати Нідерландів (KVK). Точний облік захищає статус обмеженої відповідальності директорів і забезпечує чіткий аудиторський слід для податкових органів.
Правова база ведення бухгалтерського обліку в Нідерландах
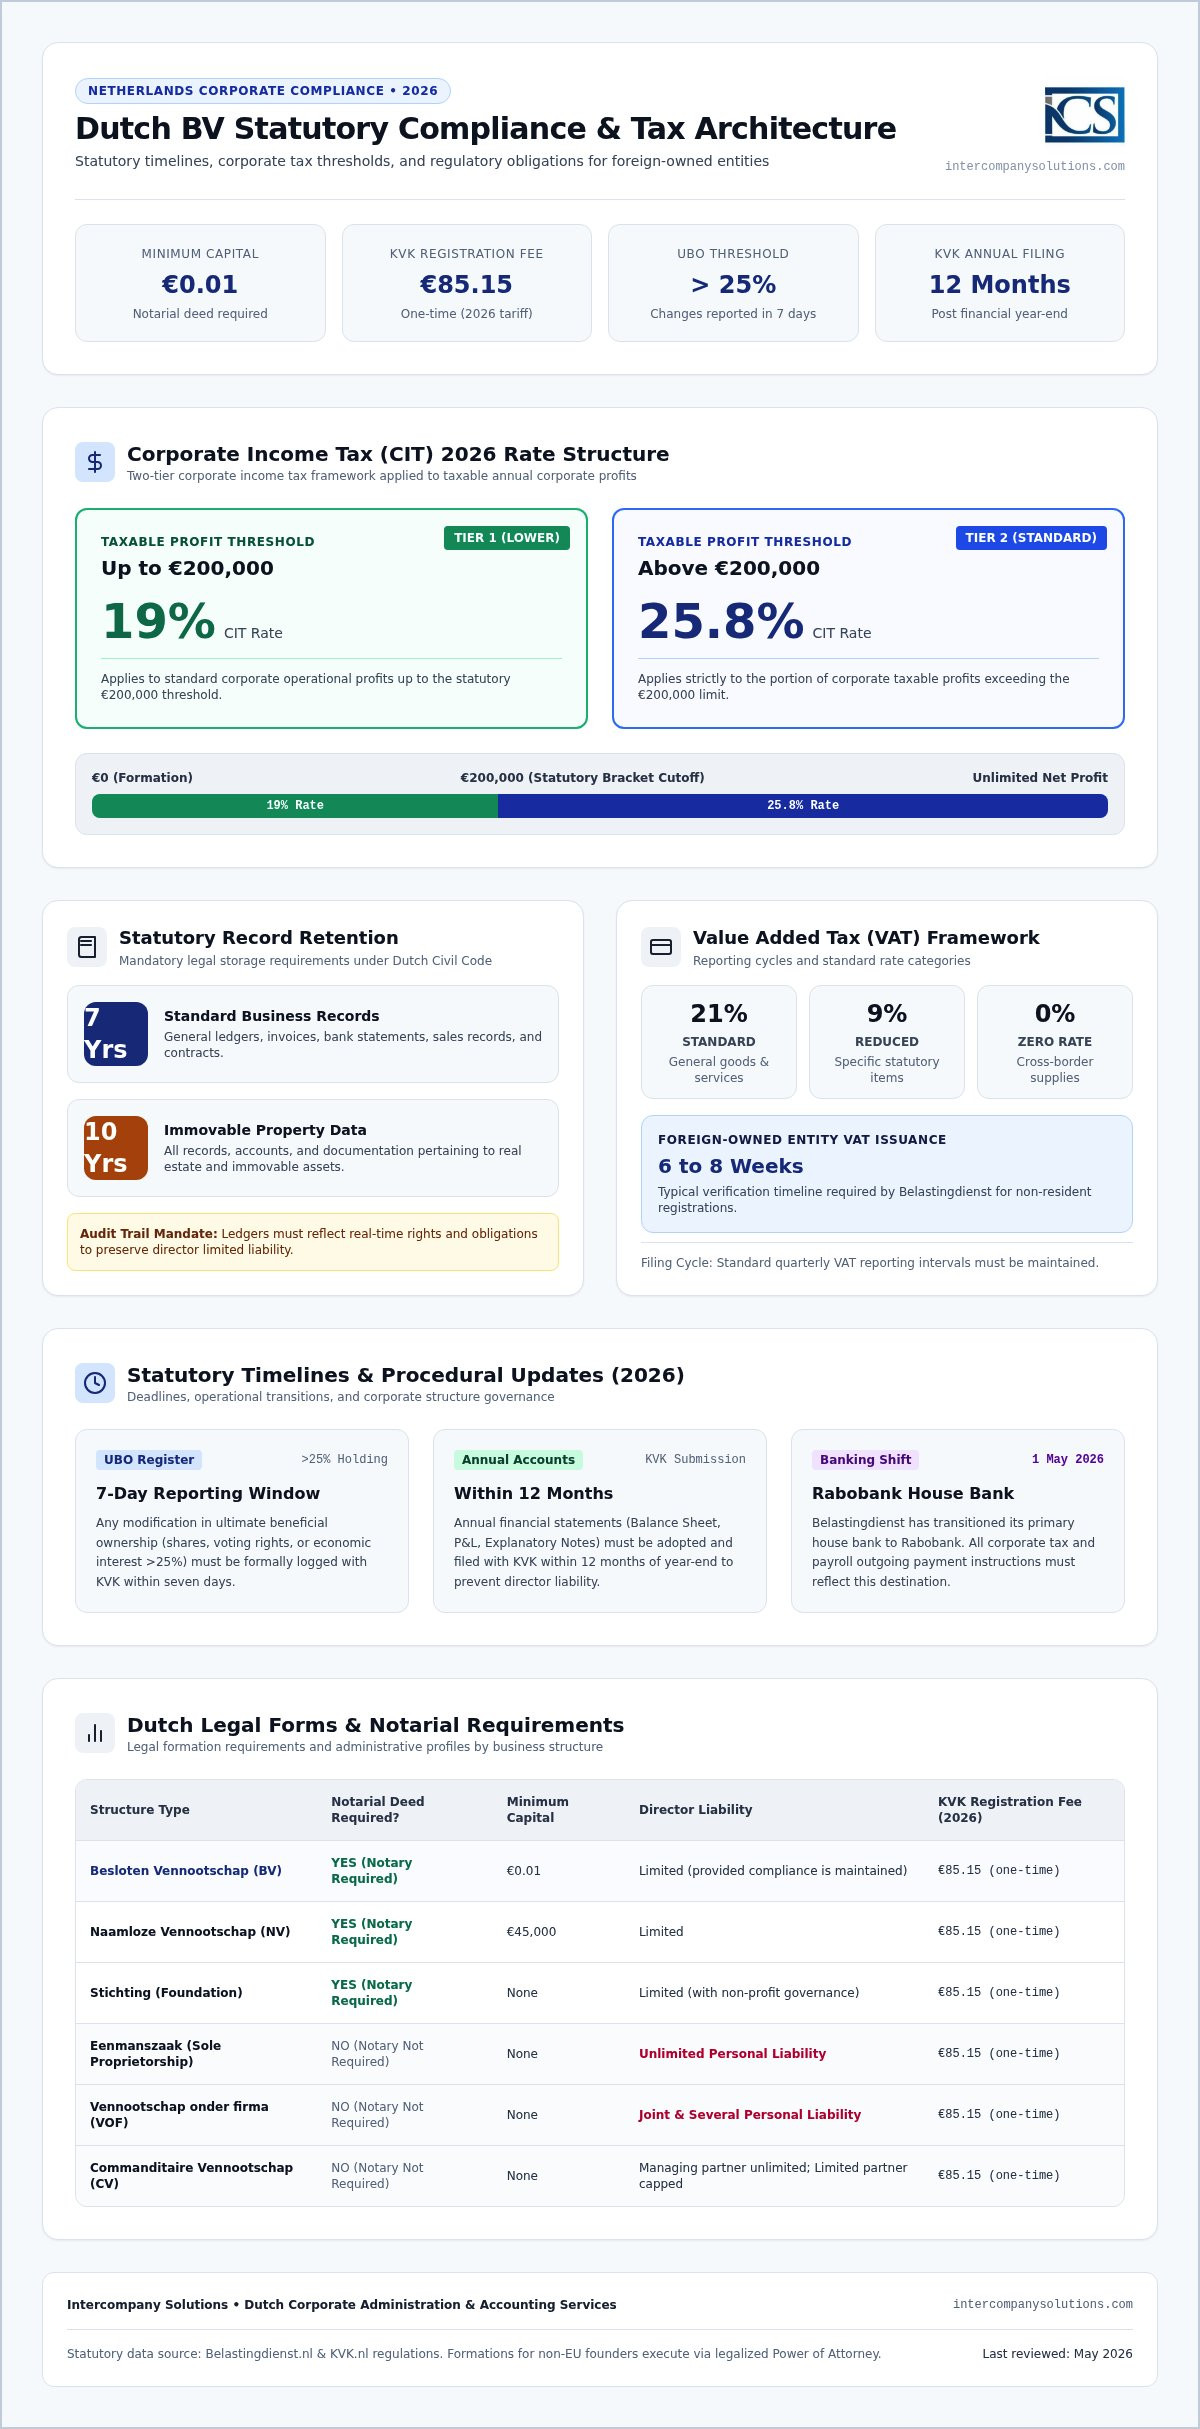
Правова база Нідерландів вимагає від усіх корпоративних суб'єктів зберігати детальний облік щонайменше сім років. Для нерухомого майна цей строк зберігання продовжується до десяти років. Ці документи повинні бути доступними та впорядкованими так, щоб третя сторона могла зрозуміти фінансовий стан компанії без тривалих затримок. Важливим компонентом для власників-нерезидентів є обов'язкова наявність нідерландської комерційної адреси. Ця адреса слугує офіційним пунктом для листування з податковими органами та KVK. Ви можете знайти детальні офіційні правила адміністрування на урядовому порталі, щоб переконатися, що ваші внутрішні процеси відповідають місцевим вимогам. Точний бухгалтерський облік дозволяє негайно визначати права та обов'язки, що є ключовою вимогою законодавства Нідерландів.
Обов'язкова реєстрація та ведення обліку в KVK
Прозорість є наріжним каменем ділового середовища Нідерландів, контроль за якою здійснюється через KVK. Під час реєстрації компанії Dutch BV у 2026 році сплачується одноразовий реєстраційний збір у розмірі €85,15. Для BV вимагається мінімальний капітал у розмірі лише €0,01, а її заснування має здійснюватися на підставі нотаріального акта. Окрім початкового заснування, BV повинна вести точний реєстр UBO (кінцевих бенефіціарних власників). Будь-яка особа, яка володіє понад 25% акцій (часток), прав голосу або частки власності, вважається UBO. Вимоги відповідності передбачають повідомлення про будь-які зміни в інформації про UBO протягом семи днів. Це публічне розкриття інформації забезпечує прозорість структури компанії для фінансових установ та регуляторних органів.
Виконання цих законодавчих зобов'язань вимагає методичного підходу до бухгалтерського обліку. Залучення професійних бухгалтерських послуг допомагає поєднати міжнародну ділову практику з конкретними нідерландськими вимогами. Оскільки обслуговуючим банком Belastingdienst з 1 травня 2026 року став Rabobank, життєво важливо забезпечити синхронізацію ваших платіжних та звітних систем з останніми адміністративними змінами. Спеціалізовані бухгалтерські послуги запобігають нарахуванню штрафів і гарантують бездоганність фінансової історії вашої компанії під час можливих перевірок. Таке проактивне управління дозволяє міжнародним засновникам підтримувати повну відповідність нормативним вимогам, керуючи бізнесом дистанційно.
Стандарти фінансової звітності та річної звітності
Кожна Dutch BV повинна щорічно складати та подавати свою фінансову звітність для забезпечення юридичної прозорості. Цей процес передбачає більше, ніж просто внутрішній облік; це вимога щодо публічного розкриття інформації, яка дозволяє кредиторам та зацікавленим сторонам перевірити фінансовий стан компанії. Стандартний пакет звітності складається з балансу, звіту про прибутки та збитки та пояснювальних приміток. Вимоги до публікації не є однаковими для всіх юридичних осіб. Вони суттєво відрізняються залежно від категорії розміру BV: від мікро- та малих до середніх і великих. Більшість BV, що належать іноземним власникам, належать до категорій мікро- або малих підприємств, для яких діють спрощені стандарти звітності. Використання професійних бухгалтерських послуг гарантує, що ці документи будуть підготовлені відповідно до конкретних критеріїв, що застосовуються до розміру вашого бізнесу.
Строки підготовки річної звітності
Дотримання строків є критично важливим фактором при поданні фінансової звітності до KVK. Закон вимагає, щоб річна звітність була подана до KVK протягом 12 місяців після закінчення фінансового року. До подання рада директорів має підготувати звітність для її затвердження акціонерами на річних загальних зборах. Акціонери зазвичай мають визначений строк для затвердження цієї звітності після завершення фінансового року. Недотримання цих суворих строків може призвести до серйозних наслідків. Несвоєчасне подання класифікується як економічне правопорушення, що тягне за собою значні штрафи з боку державних органів. Що ще важливіше, неподання звітності вчасно може призвести до особистої відповідальності директорів у разі неплатоспроможності компанії. Звітність подається через портал kvk.nl, що вимагає використання спеціальних цифрових протоколів або допомоги зареєстрованого посередника.
Dutch GAAP проти IFRS у місцевій звітності
Більшість малих та середніх Dutch BV використовують нідерландські загальноприйняті принципи бухгалтерського обліку (Dutch GAAP) для своєї місцевої звітності. Хоча великі міжнародні групи можуть обирати Міжнародні стандарти фінансової звітності (IFRS), перевага часто надається саме Dutch GAAP завдяки його практичному застосуванню в межах місцевого нормативного поля. Для менших підприємств передбачені спеціальні звільнення з метою захисту конфіденційності їхньої діяльності. Наприклад, мікропідприємства зазвичай звільняються від публікації повного звіту про прибутки та збитки. Для детальнішого ознайомлення з цими фіскальними обов'язками ви можете переглянути наш посібник щодо бухгалтерського обліку для Dutch BV: дотримання вимог та податкові зобов'язання у 2026 році.
Дотримання вимог також передбачає суворе управління даними. Документи мають зберігатися протягом 7 років, при цьому для документації, пов'язаної з нерухомим майном, цей строк збільшується до 10 років. Оскільки обслуговуючим банком Belastingdienst з 1 травня 2026 року є Rabobank, усі відповідні податкові платежі або відшкодування повинні координуватися з урахуванням цього переходу. Дотримання цих стандартів з-за кордону вимагає партнера, який розуміє особливості взаємодії законодавства Нідерландів та міжнародного бізнесу. Наша команда надає бухгалтерські послуги, необхідні для ефективної підготовки цієї обов'язкової звітності, дозволяючи вам дистанційно керувати фінансами вашої компанії без ризику порушення вимог чи штрафних санкцій.
Нормативна база щодо податку на прибуток підприємств та ПДВ
Податкова система Нідерландів функціонує за принципом оподаткування загальносвітового прибутку компаній-резидентів. Для BV, яка належить іноземним власникам, це означає, що весь дохід, отриманий у будь-якій точці світу, підлягає оподаткуванню нідерландським корпоративним податком, якщо не застосовуються спеціальні договори або пільги. Адміністрування цієї звітності вимагає точного розуміння вимог Belastingdienst щодо оподаткування бізнесу. З 1 травня 2026 року податкова служба використовує Rabobank як свій основний обслуговуючий банк. Ця зміна впливає на всі вихідні та вхідні операції, пов'язані зі сплатою податків. Підтримання відповідності нормам передбачає не лише розрахунок прибутку; це вимагає дотримання спеціальних заходів протидії ухиленню від сплати податків, таких як обмеження вирахування відсотків. Для податкового року 2026 це обмеження встановлено на рівні 24,5% від EBITDA компанії.
Порогові значення податку на прибуток підприємств (CIT) на 2026 рік
У 2026 році структура податку на прибуток підприємств у Нідерландах залишається розділеною на дві окремі шкали. Оподатковуваний прибуток до €200 000 оподатковується за ставкою 19%. Будь-який прибуток, що перевищує цей поріг у €200 000, підлягає оподаткуванню за вищою ставкою 25,8%. Холдингові компанії часто користуються звільненням від оподаткування доходів від участі (participation exemption). Це правило запобігає подвійному оподаткуванню шляхом звільнення від CIT дивідендів та приросту капіталу, отриманих від кваліфікованих дочірніх компаній. Правильне застосування цих пільг є ключовою складовою професійних бухгалтерських послуг. Це дозволяє компаніям ефективно реінвестувати капітал, залишаючись у правовому полі податкового законодавства Нідерландів.
Ставки BTW та отримання номерів EORI
Податок на додану вартість (ПДВ), або BTW, має чіткий цикл подання звітності. Більшість Dutch BV подають декларації щокварталу, хоча органи влади можуть вимагати щомісячного або щорічного подання залежно від обсягу операцій. Стандартна ставка BTW у Нідерландах становить 21%, тоді як знижена ставка 9% застосовується до окремих категорій, таких як продукти харчування та книги. Для юридичних осіб з іноземними власниками отримання номера платника BTW зазвичай займає від 6 до 8 тижнів. Цей строк є важливим фактором для підприємств, які планують запуск діяльності. Якщо ваша BV здійснює міжнародну торгівлю з країнами, що не входять до Європейського Союзу, вам також необхідно отримати номер EORI. Цей ідентифікатор є обов'язковим для всіх митних декларацій і гарантує, що ваші товари можуть переміщуватися через кордони без адміністративних затримок.
Виконання цих багаторівневих податкових вимог з-за кордону може бути складним завданням. Наші спеціалізовані бухгалтерські послуги надають локальну експертизу, необхідну для синхронізації подання звітності з BTW та зобов'язань щодо CIT. Забезпечуючи точність і своєчасне подання кожної декларації, ви захищаєте свою компанію від зайвих перевірок. Такий рівень контролю є важливим для підтримання надійних відносин із податковими органами Нідерландів під час масштабування ваших міжнародних операцій.
Адміністрування заробітної плати та зобов'язання щодо соціального страхування
Працевлаштування персоналу через Dutch BV вимагає дотримання спеціального трудового законодавства та податкових правил. Кожен працівник повинен мати письмовий договір, який відповідає цивільному праву Нідерландів. До першої виплати заробітної плати компанія зобов'язана зареєструватися як роботодавець у Belastingdienst. Ця реєстрація надає можливість щомісячно подавати звітність із податку на заробітну плату, відому як loonaangifte. Подання цих звітів є обов'язковим для всіх діючих роботодавців, незалежно від того, чи є співробітники резидентами, чи нерезидентами. Точне ведення цієї звітності гарантує правильний розрахунок податків із заробітної плати та внесків на соціальне страхування.
Соціальне страхування в Нідерландах має комплексний характер. Внески покривають базові гарантії, включно з державною пенсією (AOW), страхуванням на випадок інвалідності та виплатами по безробіттю. Роботодавці несуть відповідальність за утримання цих сум із валової заробітної плати працівника та перерахування частки роботодавця безпосередньо податковим органам. З 1 травня 2026 року всі подібні платежі мають спрямовуватися до Belastingdienst через Rabobank. Невиконання цих щомісячних зобов'язань може призвести до негайного нарахування штрафів і пені. Проактивне управління цими платежами є стандартною частиною підтримання комплаєнсу юридичної особи.
Нарахування заробітної плати та кадровий облік для міжнародних BV
Для іноземних засновників управління місцевим персоналом з-за кордону пов'язане з логістичними труднощами. Використання спеціалізованих послуг із нарахування заробітної плати та кадрового супроводу дозволяє адмініструвати трудові договори та зобов'язання щодо соціального страхування в межах одного щомісячного інвойсу. Це включає підтримку в обов'язковій реєстрації в пенсійних програмах та оформлення страхування на випадок хвороби, що є критично важливим з огляду на вимогу законодавства Нідерландів виплачувати заробітну плату під час тривалої хвороби. Якщо вашому бізнесу потрібні висококваліфіковані мігранти, ми надаємо консультації щодо виконання конкретних вимог до висококваліфікованих мігрантів, встановлених IND. Це гарантує, що ваші міжнародні співробітники матимуть належний правовий статус для роботи в Нідерландах.
Правило податкової компенсації 30%
30-відсоткова неоподатковувана знижка є вагомим стимулом для компаній Dutch BV, які наймають профільних спеціалістів з-за кордону. Кваліфіковані іноземні працівники можуть отримувати 30% своєї валової заробітної плати без оподаткування за умови відповідності певним порогам заробітної плати та критеріям дефіцитності спеціальності. Застосування цього правила знижує загальні витрати на працевлаштування для BV, водночас забезпечуючи привабливий рівень чистої заробітної плати для спеціаліста. Процедура подання заявки здійснюється через Belastingdienst і вимагає чіткої документації щодо найму працівника з-за меж Нідерландів. Детальніший огляд цих переваг дивіться в нашому матеріалі Послуги з нарахування заробітної плати в Нідерландах: посібник на 2026 рік.
Критерії вибору спеціалізованих бухгалтерських послуг
Вибір партнера для фінансового управління компанією вимагає оцінки його практичного досвіду співпраці з засновниками-нерезидентами. Для Dutch BV з іноземною власністю стандартного ведення бухгалтерії часто недостатньо для врахування специфіки взаємодії локальних вимог і міжнародних корпоративних структур. Надавайте перевагу фірмам, які гарантують відповідь протягом 24 годин для своєчасного вирішення транскордонних запитів. Така швидкість є принциповою при веденні бізнесу з іншого часового поясу, гарантуючи, що жоден строк подання до KVK чи запит від Belastingdienst не залишаться без уваги. Надійний партнер слугує сполучною ланкою між вашою глобальною діяльністю та вимогливими стандартами податкової системи Нідерландів.
Вирішальною перевагою для міжнародних підприємців є можливість дистанційної реєстрації бізнесу за допомогою легалізованої довіреності (POA). Цей спосіб дозволяє нотаріусу засвідчити акт заснування без необхідності особистої присутності засновника в Нідерландах, що є стандартною процедурою для директорів-нерезидентів. Ваш постачальник послуг повинен мати практичний досвід роботи за такою схемою, забезпечуючи плавний перехід від етапу створення до постійного нормативного комплаєнсу. Детальніше про технічні вимоги до цього процесу ви можете дізнатися в нашому матеріалі Професійний посібник зі створення Dutch BV: дистанційна реєстрація у 2026 році.
Дистанційний комплаєнс для міжнародних підприємців
Сучасні адміністративні процеси базуються на використанні цифрових порталів для подання документів і моніторингу нормативної відповідності. Ця технологія дозволяє завантажувати інвойси, контролювати зобов'язання з BTW та аналізувати фінансову звітність без фізичної присутності в Нідерландах. Протягом першого року діяльності структурована адміністративна координація стає невіддільним елементом вашої стратегії. Вона гарантує коректну обробку та архівування всієї кореспонденції від KVK та Belastingdienst. Оскільки поріг для визначення UBO становить >25%, а повідомлення про зміни має подаватися протягом 7 днів, наявність проактивного представника на місці запобігає адміністративним упущенням, які могли б спричинити значні штрафи або юридичні ускладнення.
Адміністративна підтримка для BV з іноземною власністю
Фінансовий комплаєнс не обмежується лише поданням податкових декларацій, але також охоплює супровід відкриття банківських рахунків і податкову реєстрацію. Кожен адміністративний крок повинен узгоджуватися з актуальними правилами, опублікованими на belastingdienst.nl. Наприклад, основним розрахунковим банком Belastingdienst з 1 травня 2026 року є Rabobank, що вимагає внесення відповідних змін до ваших платіжних процесів для розрахунків із податку на прибуток підприємств (CIT) та BTW. Незалежно від того, чи йдеться про адміністрування переходу між ставками CIT, чи про забезпечення обов'язкового 7-річного терміну зберігання первинних документів, вибір постачальника визначає ефективність вашої дистанційної діяльності. Використання спеціалізованих бухгалтерських послуг гарантує високу точність фінансової звітності підприємства за повного цифрового доступу директорів.
Забезпечення фінансової стабільності вашої Dutch BV
Підтримання статусу комплаєнсу Dutch BV у 2026 році вимагає проактивного контролю встановлених строків і податкових порогів. Важливо враховувати необхідність подання річної фінансової звітності до KVK протягом 12 місяців після завершення фінансового року, а також діючі ставки CIT: 19% на прибуток до 200 000 євро та 25,8% на прибуток понад цю суму. Оскільки Belastingdienst перейшов на обслуговування через Rabobank з 1 травня 2026 року, оновлення платіжних реквізитів є пріоритетом для стабільного проведення фінансових операцій. Дотримання ліміту вирахування відсотків на рівні 24,5% EBITDA та виконання обов'язкової вимоги щодо 7-річного зберігання документації додатково підтверджують належний стан вашої компанії.
Професійні бухгалтерські послуги забезпечують експертний нагляд, необхідний для виконання цих вимог із-за кордону. З 2015 року ми спеціалізуємося на підтримці компаній BV з іноземними власниками за процедурою оформлення через легалізовану довіреність, досягнувши повної задоволеності понад 1000 підприємців. Наш досвід роботи з правилом 30% та вимогами до HSM гарантує, що ваші міжнародні спеціалісти та корпоративна структура будуть оптимально підготовлені до 2026 фінансового року. Ми виступаємо вашим кваліфікованим провідником у місцевому регуляторному полі, створюючи передумови для подальшого міжнародного розвитку.
Ми з радістю сприятимемо вашому успіху та стабільності на ринку Нідерландів.
Останній перегляд: жовтень 2024 року
Поширені запитання
Які основні бухгалтерські послуги необхідні для Dutch BV?
Обов'язкові фінансові завдання для Dutch BV охоплюють ведення головної книги, подання періодичних декларацій із BTW та подання щорічних декларацій з податку на прибуток підприємств (CIT). Кожна BV зобов'язана готувати фінансову звітність, що складається з балансу та звіту про прибутки і збитки, для реєстрації в Торговельній палаті. Виконання цих обов'язків гарантує відповідність Цивільному кодексу Нідерландів, захищає директорів від персональної відповідальності та забезпечує прозорість для Belastingdienst і потенційних інвесторів.
Скільки становить збір за реєстрацію в KVK у 2026 році?
Одноразовий реєстраційний збір у Торговельній палаті Нідерландів (KVK) у 2026 році становить 85,15 євро. Цей збір є обов'язковим для всіх нових юридичних осіб, включаючи Dutch BV, і підлягає сплаті під час реєстрації. Оскільки для BV мінімальний розмір статутного капіталу становить лише 0,01 євро, реєстраційний збір є однією з небагатьох обов'язкових початкових витрат. Він покриває внесення вашої компанії до офіційного торговельного реєстру та присвоєння унікального номера KVK.
Яка ставка податку на прибуток підприємств діє для нідерландських компаній у 2026 році?
У 2026 податковому році корпоративний податок на прибуток (CIT) у Нідерландах має дворівневу структуру. Ставка 19% застосовується до оподатковуваного прибутку в межах до 200 000 євро. Прибуток, що перевищує цей поріг у 200 000 євро, оподатковується за ставкою 25,8%. Ці ставки застосовуються до глобального прибутку компаній-резидентів. Залучення професійних бухгалтерських послуг допомагає забезпечити точний розрахунок бази оподаткування, дозволяючи використовувати локальні пільги, зокрема звільнення доходів від участі в капіталі (participation exemption), де це застосовно.
Скільки часу потрібно зберігати фінансову документацію нідерландської компанії?
Законодавство Нідерландів вимагає від компаній зберігати свої фінансові записи та адміністративні дані щонайменше сім років. Цей період продовжується до десяти років для документів, безпосередньо пов'язаних із нерухомим майном, таких як договори купівлі-продажу нерухомості або акти на технічне обслуговування. Документи мають зберігатися у спосіб, що забезпечує можливість перевірки з боку Belastingdienst. Підтримання впорядкованого архіву є обов'язковою умовою для підтвердження дотримання правил під час податкових перевірок і гарантує можливість верифікації фінансового стану компанії за минулі періоди.
Чи можу я дистанційно керувати бухгалтерією нідерландської компанії як нерезидент?
Ви можете повністю вести бухгалтерський облік і комплаєнс вашої нідерландської компанії з-за кордону. Для засновників із країн, що не входять до ЄС, процес зазвичай починається з оформлення легалізованої довіреності (POA) для дистанційної реєстрації. Після початку діяльності BV використання цифрових порталів та спеціалізованих бухгалтерських сервісів дозволяє дистанційно подавати інвойси, звіти з BTW та річну звітність. Така організація процесу виключає необхідність фізичної присутності в Нідерландах, забезпечуючи своєчасне виконання всіх встановлених законом зобов'язань перед KVK та Belastingdienst.
Який граничний термін подання річної фінансової звітності до KVK?
Річна фінансова звітність має бути подана до KVK протягом 12 місяців після завершення фінансового року. Перед поданням рада директорів готує звітність, яку згодом мають затвердити акціонери. Пропуск цього терміну кваліфікується як економічне правопорушення і може призвести до значних адміністративних штрафів. Своєчасне подання є ключовим обов'язком директора, що забезпечує юридичну чистоту компанії та захищає від персональної відповідальності у разі банкрутства або офіційних спорів.
Який банк використовує податкова служба Нідерландів для розрахунків?
З 1 травня 2026 року Belastingdienst використовує Rabobank як свій основний розрахунковий банк для всіх податкових транзакцій. Ця зміна стосується як вихідних повернень, так і вхідних платежів із податку на прибуток підприємств, BTW та податків із заробітної плати. Підприємці повинні переконатися, що їхні платіжні системи та банківські шаблони оновлені з урахуванням цих змін. Вказання точних банківських реквізитів необхідне для уникнення затримок під час обробки податкових декларацій або отримання належних повернень від податкової адміністрації Нідерландів.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Потрібна додаткова інформація про нідерландську компанію Dutch BV?
Звернутися до експертаReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |