


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda'da bir şube açmak verimli bir pazara giriş stratejisi gibi görünebilir; ancak birçok uluslararası şirket için ayrı bir sorumluluk kalkanının bulunmaması, ana şirketi yerel borçlara ve yasal taleplere karşı savunmasız bırakır. 2026 yılında, Hollanda'da bir özel limited şirket (BV) olarak bağlı şirket kurmak, riski izole etmenin ve uzun vadeli mevzuat istikrarını güvence altına almanın en etkili yöntemi olmaya devam etmektedir. Ülkenin AB içindeki stratejik konumunun muhtemelen farkındasınızdır, ancak KDV kaydı ve Kurumlar Vergisi (CIT) uyumluluğu için geçerli belirli idari süreler dikkatli bir planlama gerektirir.
Bu makale, Hollanda'daki kuruluşunuz için yasal, mali ve idari gerekliliklerin profesyonel bir analizini sunmaktadır. 200.000 €'ya kadar olan kârlar için geçerli %19 CIT oranını da içeren 2026 vergi eşiklerini ayrıntılarıyla açıklarken, bir BV ile şube arasında seçim yapmanız için net bir karar çerçevesi sunacağız. Ayrıca uluslararası seyahat gereksinimi olmaksızın kuruluma imkân tanıyan, tasdikli bir Vekaletname aracılığıyla uzaktan şirket kuruluşuna yönelik doğrulanmış bir yol bulacaksınız. 85,15 € tutarındaki KVK kayıt ücreti ve yabancı sermayeli kuruluşlar için altı ila sekiz haftalık KDV sürecinden, Rabobank'ın Belastingdienst ana bankası olarak hizmet verdiği güncellenmiş bankacılık altyapısına kadar her konuyu ele alacağız.
Önemli Çıkarımlar
- Yabancı ana şirketin yerel yükümlülüklere karşı yasal olarak korunmasını sağlamak amacıyla, bir şube yerine Dutch BV kurmanın sorumluluk avantajlarını değerlendirin.
- Kuruluş sürecini uluslararası seyahat gerekmeden tamamlamak üzere Hollanda'da bir bağlı şirket kurmak için tasdikli Vekaletname iş akışından yararlanın.
- Mali planlamanızı, 200.000 €'ya kadar olan kârlar için geçerli %19 Kurumlar Vergisi oranı ve %24,5 FAVÖK faiz indirimi sınırı dahil olmak üzere 2026 vergi standartlarıyla uyumlu hale getirin.
- 85,15 € KVK kayıt ücreti ve yabancı sermayeli kuruluşlar için 6-8 haftalık KDV başvuru süreci gibi idari takvimleri ve maliyetleri hesaba katın.
- Zorunlu yazılı iş sözleşmelerini uygulayarak ve Hollanda sosyal güvenlik ile hastalık izni gerekliliklerine uyarak mevzuata uyumu sürdürün.
2026'da Hollanda Pazarına Girişin Stratejik Görünümü
Hollanda, 2025 Dünya Fikri Mülkiyet Örgütü (WIPO) raporuna göre küresel düzeyde en yenilikçi 8. ekonomi olarak sıralanarak önde gelen bir Avrupa merkezi olma konumunu korumaya devam etmektedir. Uluslararası şirketler için Hollanda'da bir bağlı şirket kurmak, sermaye büyümesi ve riskin azaltılması adına istikrarlı bir ortam sunar. Mevcut yatırım ortamı, fiziksel bürokrasi yerine idari verimliliğin önceliklendirildiği %100 dijital kullanıma hazır kuruluşlara doğru yönelmiştir. Bu dönüşüm, yüksek mevzuata uygunluk standartlarını korurken pazara hızlı bir giriş imkânı tanır. İş dünyasını destekleyen bir yasal çerçeveden yararlanırken Avro Bölgesi'nde güçlü bir varlık göstermek isteyen firmalar için stratejik bir adımdır.
Genişlemenin İtici Güçleri Olarak İnovasyon ve Eğitim
Yüksek nitelikli iş gücüne erişim, kurumsal genişleme için birincil bir faktördür. Hollanda, eğitim alanında küresel çapta 3. sırada yer alarak teknoloji, finans ve sağlık sektörleri için uzmanlaşmış yeteneklerin kesintisiz teminini sağlamaktadır. Yerel nüfus arasındaki %93'lük İngilizce yeterlilik oranıyla ülke, Avrupa Birliği'ne giren AB dışı firmalar için temel giriş kapısı işlevi görmektedir. Bu dil yetkinliği operasyonel sürtünmeyi azaltır ve uluslararası yönetim ekiplerinin entegrasyonunu kolaylaştırır. Birinci sınıf lojistik ve dijital bağlantıyı içeren yerel altyapı, bir Hollanda özel limited şirketinin (BV) kıta genelinde ölçeklenmesi için gerekli çerçeveyi sağlar. Bir araya gelen bu faktörler, uluslararası ticaret için güvenilir bir üsse ihtiyaç duyan AB dışı girişimcilerin küresel ölçeklenmesini destekleyen bir ekosistem meydana getirmektedir.
Yabancı Yatırımcılar İçin Uzaktan Erişim İmkânı
Hollanda'daki modern kurumsal yönetim, ticaret sicili dahilinde uzaktan şirket yönetimini tamamen standart hale getirmiştir. Yabancı yatırımcıların mevzuata uygun bir kuruluşu sürdürmek veya günlük operasyonları denetlemek için ülkede ikamet etmelerine gerek yoktur. Hollanda Ticaret Odası (KVK) ve vergi makamları, 2026 yılı için sınır ötesi dijital yönetişimi desteklemek amacıyla sistemlerini optimize etmiştir. Yerleşik olmayan kurucular için standart yöntem, bir noterin onlar adına kuruluş senedini imzalamasını sağlayan tasdikli bir Vekaletnamedir (PoA). Bu süreç, kuruluş aşamasında uluslararası seyahat gereksinimini ortadan kaldırır.
Uzmanlaşmış firmalar, yerel Hollanda hukuku ile küresel operasyonel ihtiyaçlar arasında temel bir köprü işlevi görür. Bu kolaylaştırıcılar, ilk belge hazırlığından nihai BTW kaydına kadar her adımın 2026 düzenleyici standartlarını karşılamasını sağlar. Profesyonel bir ortak aracılığıyla Dutch BV Company Formation tercih etmek, yasal kuruluşun teknik gereksinimleri usule ilişkin netlikle yürütülürken girişimcilerin pazar stratejisine odaklanmasına olanak tanır. Bu uzaktan öncelikli yaklaşım, pazara giriş yolunun hem hızlı hem de hukuken sağlam olmasını sağlayarak küresel hareketlilik için doğrulanmış bir yöntem sunar.
Yapısal Karşılaştırma: Hollanda Şubesi ve Bağlı Ortaklık (BV)
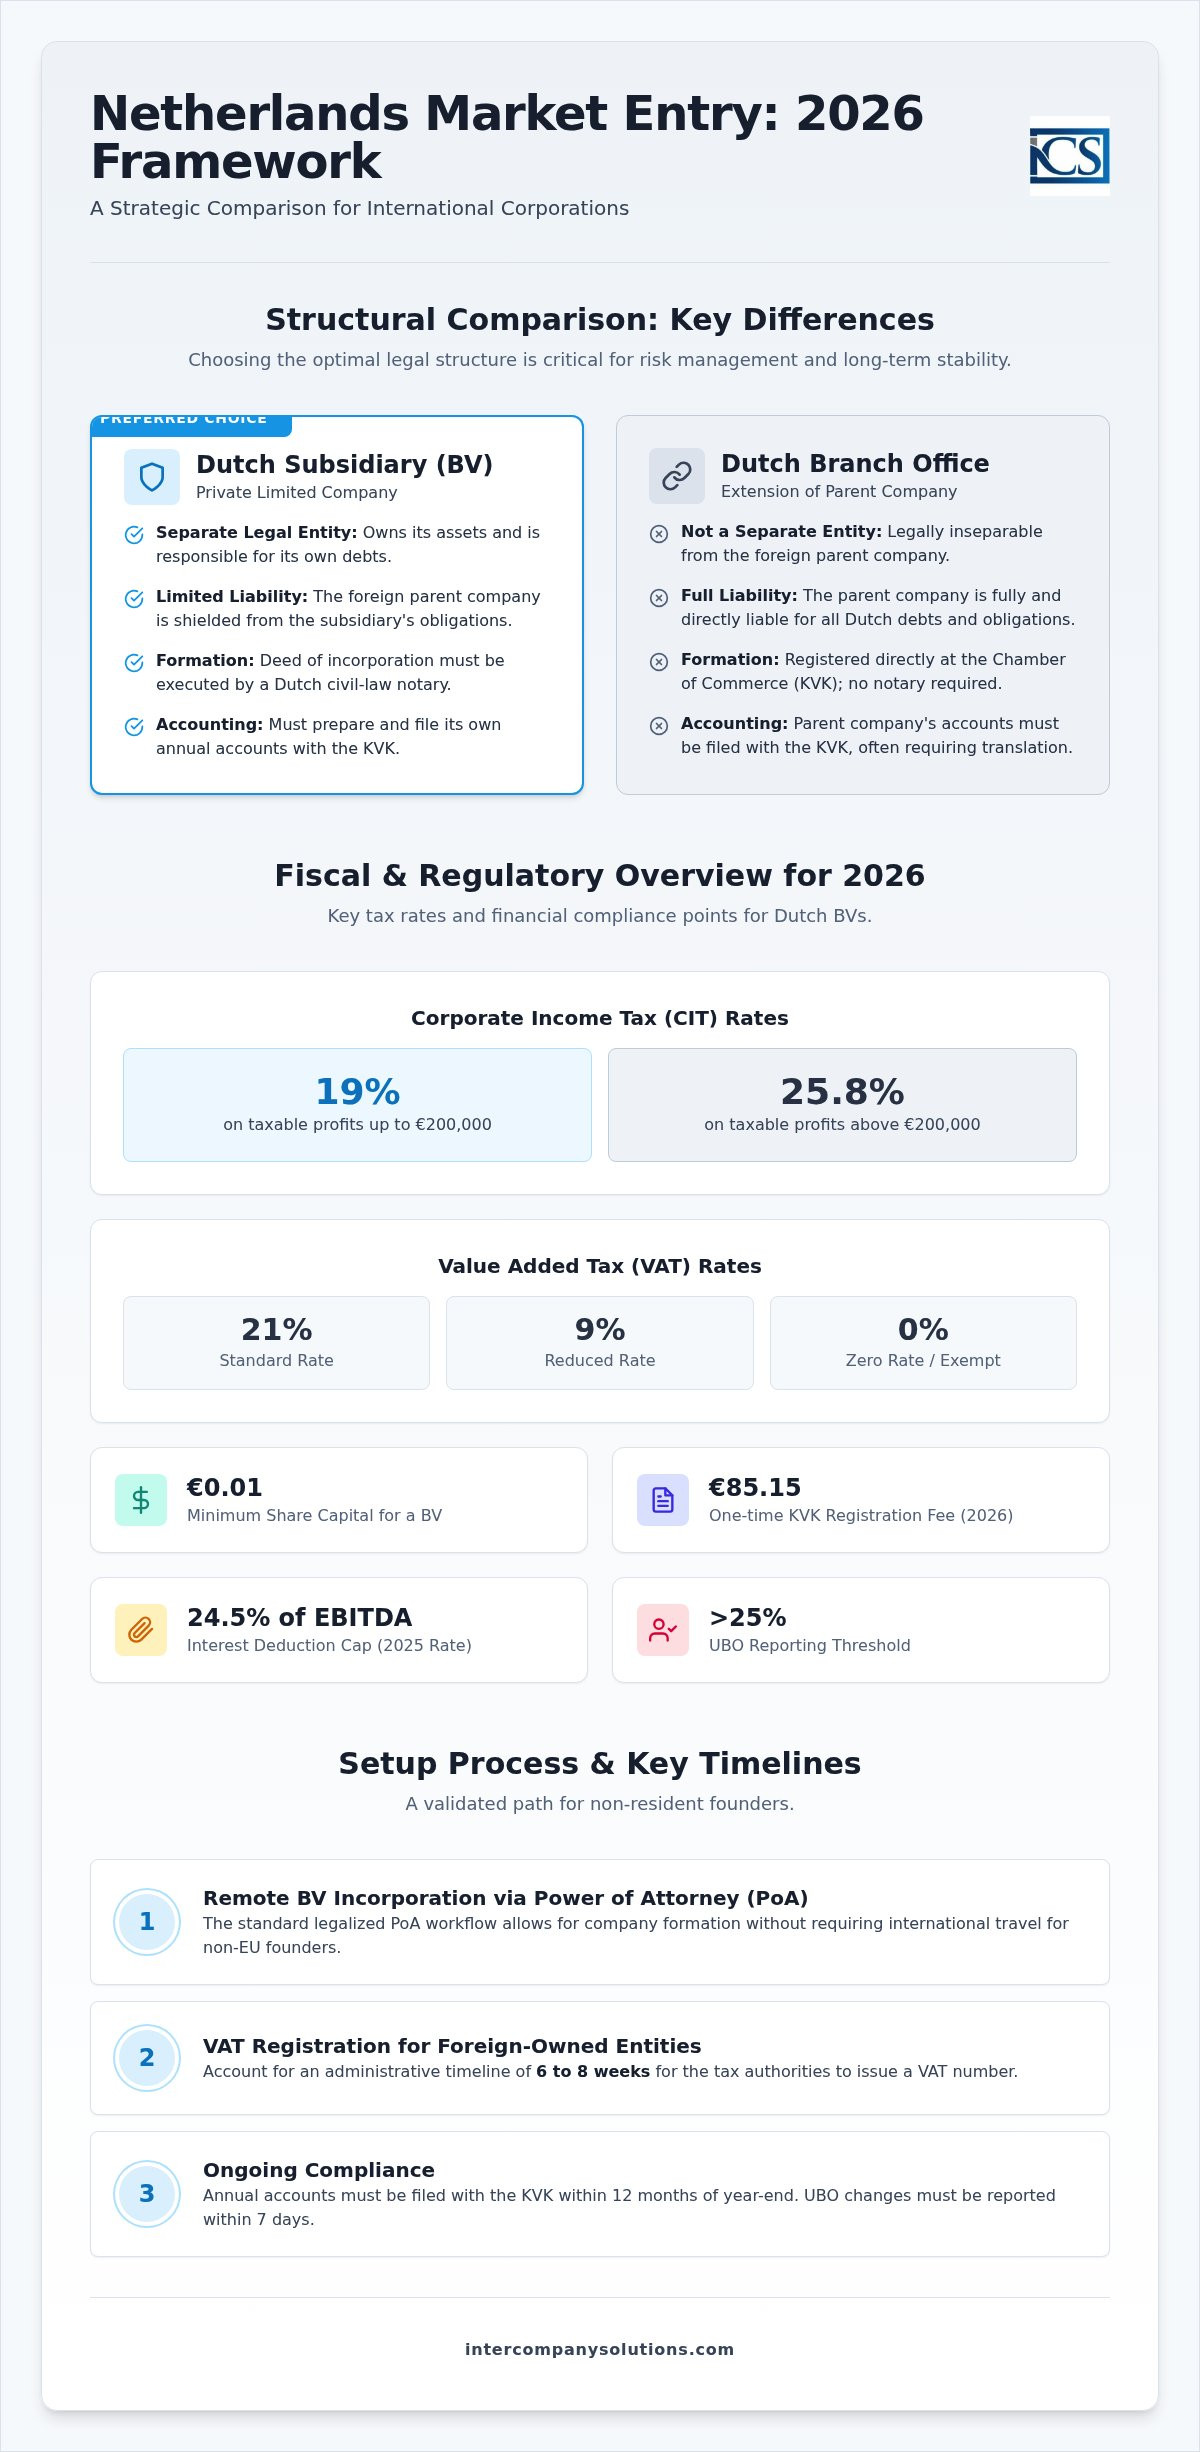
Yasal bir çerçeve seçmek, şube ile bağlı ortaklık arasında net bir tercih yapılmasını gerektirir. Bir şube, yabancı ana şirketten hukuken ayrılamaz; Hollanda hukuku kapsamında bağımsız bir tüzel kişiliğe sahip değildir. Sonuç olarak ana şirket, tüm Hollanda işlemlerinde doğrudan yasal taraftır ve tüm yükümlülüklerden sorumludur. Buna karşılık, bir Dutch private limited company (BV) kurmak ayrı bir tüzel kişilik oluşturur. Bu kuruluş, kendi varlıklarına sahiptir ve kendi borçlarından sorumludur. Bu yapısal ayrım, uluslararası firmaların Avrupa operasyonları için bağlı ortaklık modelini tercih etmelerinin temel nedenidir.
| Özellik | Hollanda Şubesi | Hollanda Bağlı Ortaklığı (BV) |
|---|---|---|
| Yasal Statü | Ana şirketin uzantısı | Ayrı tüzel kişilik |
| Sorumluluk | Ana şirket tamamen sorumludur | Bağlı ortaklığın varlıklarıyla sınırlıdır |
| Tescil | KVK nezdinde tescil edilir (notersiz) | Hollanda noteri tarafından düzenlenen senet |
| Muhasebe | KVK'ya sunulan ana şirket hesapları | KVK'ya sunulan yerel hesaplar |
| Yönetişim | Ana şirket yönetim kurulu tarafından kontrol edilir | Yerel veya ana şirket yönetim kurulu |
Sorumluluk ve Risk İzolasyonu
Bağlı ortaklık modeli yasal bir güvenlik duvarı işlevi görür. BV bağımsız bir kişi olduğundan, ana şirket genel olarak bağlı ortaklığın borçlarından veya sözleşmesel ihlallerinden sorumlu değildir. Bu izolasyon, Hollanda kaynaklı yükümlülüklerin ana şirketin küresel bilançosunu etkilemesini önlediğinden, yerel sözleşmeler yaparken veya personel istihdam ederken kritik öneme sahiptir. business.gov.nl verilerine göre bir şube bu korumayı sağlamaz ve ana şirketin küresel varlıklarını Hollandalı alacaklılara karşı korumasız bırakır. Bir Dutch BV Company Formation için asgari sermaye 0,01 Avro olsa da ana şirkete sağladığı koruma oldukça büyüktür.
Operasyonel Güvenilirlik ve Yerel Varlık
Piyasa algısı genellikle yabancı bir şube yerine BV'yi tercih etme eğilimindedir. Yerel bir kuruluş tesis etmek bölgeye olan uzun vadeli bağlılığı gösterir; bu durum Hollanda bankaları, tedarikçileri ve müşterileri için belirleyici bir faktördür. Bağımsız kuruluşlar genellikle BTW numaraları almayı ve yerel bankacılık ilişkileri kurmayı daha kolay bulur. Bir şube, ana şirketin küresel finansal tablolarını Ticaret Odası'na (KVK) sunmak zorundayken, bağlı ortaklık yalnızca kendi yerel yıllık mali tablolarını sunar. Bu durum, ana şirketin genel finansal durumunun gizliliğini korur. Hollanda Yabancı Yatırım Ajansı, net yönetişimi ve risk profili nedeniyle BV'nin uluslararası ticaret için standart araç olduğunu vurgulamaktadır. Bu yapıların ayrıntılı bir değerlendirmesine ihtiyaç duyuyorsanız, danışmanlarımızdan yapısal bir analiz talep edebilirsiniz.
Son inceleme tarihi: Ağustos 2026
Bağlı Ortaklıklar için Mali ve Düzenleyici Uyumluluk
Hollanda yetki alanında bir tüzel kişi işletmek, belirli vergi eşiklerine ve raporlama takvimlerine sıkı sıkıya bağlı kalınmasını gerektirir. 2026 mali yılı için Kurumlar Vergisi (CIT), 200.000 € tutarına kadar olan vergiye tabi karlar üzerinden %19 oranında uygulanır. Bu tutarı aşan karlar ise %25,8 oranında vergilendirilir. Hollanda, temel oranların ötesinde, aşırı borç finansmanını önlemek amacıyla bir faiz gider kısıtlaması üst sınırı uygular; bu sınır, şirketin EBITDA'sının %24,5'i olarak belirlenmiştir. Bu rakamlar, yerel operasyonun net karlılığını belirlediğinden, Hollanda'da bir bağlı şirket kurma sürecindeki finansal planlama aşamasının merkezinde yer alır.
Katma Değer Vergisi (KDV) uyumu bir diğer kritik idari temel taştır. Standart KDV oranı %21 olup, belirli mal ve hizmet kategorilerine %9 ve %0 oranında indirimli oranlar uygulanır. Yabancı sermayeli BV'ler için KDV kayıt süreci genellikle altı ila sekiz hafta sürer. Bu süre zarfında vergi daireleri, şirketin planlanan faaliyetlerini ve iktisadi mevcudiyetini kapsamlı bir incelemeye tabi tutar. 1 Mayıs 2026 tarihinden itibaren Rabobank, tüm kurumlar vergisi ödemelerini ve iadelerini kolaylaştırarak Belastingdienst için ana banka olarak hizmet vermektedir. Bu ilk başvurulardaki doğruluk, operasyonel hazırlıktaki gecikmeleri önlemek adına büyük önem taşır.
Kurumlar Vergisi ve Teşvikler
Hollanda vergi sistemi, çifte vergilendirmeyi önlemeye ve uluslararası yetenekleri çekmeye yönelik mekanizmalar içerir. İştirak Kazancı İstisnası (Participation Exemption), nitelikli bağlı şirketlerden elde edilen kar paylarını ve sermaye kazançlarını genel olarak Hollanda Kurumlar Vergisinden muaf tuttuğu için bağlı şirketler açısından hayati bir nitelik taşır. Bu durum, küresel bir kurumsal yapı içinde sermayenin verimli bir şekilde hareketine olanak tanır. Buna ek olarak Hollanda, şartları karşılayan uluslararası çalışanlar için %30 vergi muafiyeti düzenlemesi sunar. 2026 yılı için bu düzenlemeden yararlanmaya yönelik asgari vergiye tabi maaş şartı 48.013 € veya nitelikli bir yüksek lisans derecesine sahip 30 yaş altı çalışanlar için 36.497 €'dur. %30'luk istisna, 262.000 € tutarındaki maaş ile sınırlandırılmıştır. Bu teşviklerin yönetimi, tüm eşiklerin karşılanmasını ve korunmasını sağlamak için hassas Bordro ve Personel İstihdamı hizmetleri gerektirir.
Raporlama ve Kayıt Tutma Yükümlülükleri
Şeffaflık ve verilerin saklanması Hollanda mevzuatı uyarınca zorunludur. Tüm kurumsal kayıtlar en az yedi yıl süreyle saklanmalıdır; ancak bu süre taşınmaz mallara ilişkin belgeler için on yıla uzamaktadır. Nihai Gerçek Faydalanıcı (UBO) gereksinimleri, tüzel kişilikte %25'ten fazla paya sahip olan her gerçek kişi için geçerlidir. Uyumun sürdürülmesi için UBO sicilindeki her türlü değişiklik yedi gün içinde bildirilmelidir. Son olarak, her bağlı şirket, yıllık finansal tablolarını mali yıl sonundan itibaren 12 ay içinde Ticaret Odasına (KVK) sunmalıdır. Bu sürelere uyulmaması, idari para cezalarına ve yöneticiler için potansiyel kişisel sorumluluğa yol açabilir.
Son inceleme: Ağustos 2026
Adım Adım Uzaktan Şirket Kuruluşu İş Akışı
Hollanda'da bir bağlı şirket kurma süreci, özellikle seyahat edemeyen uluslararası kurucular için verimlilik odaklı tasarlanmıştır. Birincil iş akışı, tasdikli Vekaletname (PoA) yöntemi üzerine kuruludur. Bu yöntem, kurucunun bizzat bulunmasına gerek kalmadan Hollandalı bir noterin kuruluş senedini imzalamasına olanak tanır. Başlangıçta, tüm yöneticiler ve hissedarlar için kimlik belgeleriyle birlikte ayrıntılı bir kontrol listesi sunmanız gerekir. Bu belgelerin Hollanda makamları tarafından tanınması için genellikle tasdik ve apostil işlemi gerekir. Mukim olmayanların tescillerinde dijital görüntülü şirket kuruluşu varsayılan yöntem olmadığından, bu öncelikli uzaktan yaklaşım AB dışındaki kurucular için standarttır.
Hukuki Belgeler ve Noter Senetleri
Hollanda'da bir noterin her BV ve NV için kuruluş senedini düzenlemesi zorunludur. Bu, şirketin kuruluşunun hukuka uygunluğunu temin eden yasal bir gerekliliktir. Yabancı tüzel kişi hissedarlar için yerel ticaret sicilinizden bir sicil özeti ve bir yetki belgesi (certificate of incumbency) sunmanız gerekecektir. Bu belgelerin, PoA'yı imzalayan kişinin yetkisini kanıtlamak amacıyla usulüne uygun şekilde tasdik edilmesi şarttır. Noter ayrıca şirketin iç düzenlemelerini, unvanını, kanuni merkezini ve şirket amacını belirleyen Esas Sözleşmeyi de hazırlar. Noter senedi onayladıktan sonra şirket, yalnızca 0,01 € tutarındaki asgari sermaye ile resmi olarak ayrı bir tüzel kişilik kazanır.
KVK ve Vergi Dairesi Kaydı
Kuruluş senedi imzalandıktan sonra şirket, Ticaret Odası (KVK) tarafından yönetilen Hollanda Ticaret Siciline (Handelsregister) tescil edilmelidir. 2026 yılı için tek seferlik KVK kayıt ücreti 85,15 €'dur. Bu tescil işlemi, banka hesabı açmak ve ticari sözleşmeler imzalamak için zorunlu olan KVK numaranızı oluşturur. Bu numara, şirketinizin yerel pazardaki resmi durumunu teyit eden benzersiz kimlik tanımlayıcısıdır. KVK kaydını takiben tüzel kişilik, Belastingdienst nezdinde kurumlar vergisi ve KDV kimlik numaraları için başvurmalıdır. Tüm vergi ödemeleri ve iadeleri, 1 Mayıs 2026 tarihinden bu yana Belastingdienst ana bankası olarak hizmet veren Rabobank aracılığıyla işleme alınmaktadır.
Yabancı sermayeli BV'ler için KDV kayıt süreci genellikle altı ila sekiz hafta sürer. Bağlı şirketiniz AB dışına mal ithal veya ihraç etmeyi planlıyorsa, ayrıca bir EORI numarası için de başvuruda bulunmanız gerekir. Bu adım, gümrükleme işlemleri ve uluslararası ticaret için hayati öneme sahiptir. Bu idari süreçlerin yönetilmesi, hiçbir yasal sürenin kaçırılmamasını ve tüzel kişiliğin öngörülen zaman dilimi içinde tamamen faaliyete geçmesini sağlamak amacıyla Hollanda şirket kuruluşu sürecine yapılandırılmış bir yaklaşım gerektirir.
Son inceleme: Ağustos 2026
Hollanda Bağlı Şirketleri İçin İstihdam ve Bordro Eğilimleri
Hollanda'da ticari faaliyette bulunmak, her personel için yazılı bir iş sözleşmesini zorunlu kılan yerel iş kanunlarına sıkı sıkıya uyulmasını gerektirir. business.gov.nl uyarınca, 1 Temmuz 2026 itibarıyla 21 yaş ve üzeri çalışanlar için yasal asgari saatlik ücret 14,99 €'dur. İşverenler, ücret vergilerini ve sosyal güvenlik primlerini tevkif etmekle yükümlüdür; 2026 yılı için sosyal sigortaya tabi azami yıllık kazanç 79.409 € olarak belirlenmiştir. Ayrıca Hollanda kanunları, işverenlerin çalışanın maaşının en az %70'i oranında 104 haftaya kadar hastalık izni ücreti ödemesini zorunlu kılmakta ve bu durum iş gücü yönetimi açısından güçlü bir finansal planlama gerektirmektedir.
Yüksek Nitelikli Göçmen İstihdamı
Avrupa Birliği dışından uzman iş gücü istihdam etmek için bir şirketin Göç ve Vatandaşlık Dairesi'nden (IND) tanınmış sponsor statüsü alması gerekir. 2026 mali yılı için Yüksek Nitelikli Göçmen (HSM) vizesi brüt aylık maaş şartları, 30 yaş ve üzeri göçmenler için 5.942 €, 30 yaş altındakiler için ise 4.357 €'dur. Bu statü, genellikle iki ila dört hafta içinde tamamlanan hızlandırılmış vize işlemlerine imkan tanır. Tanınmış sponsor olmak, Avrupa pazarında rekabet avantajını korumak adına uluslararası uzmanlığa ihtiyaç duyan kuruluşlar için stratejik bir gerekliliktir.
İşveren Yükümlülüklerinde Uyum
%30 kuralı (30% ruling), belirli tavanlara ve eşiklere tabi olmakla birlikte, uluslararası personeli çekmek için temel bir teşvik işlevi görür. belastingdienst.nl verilerine göre 2026 yılında %30 vergiden muaf ödenek, yalnızca azami 262.000 € tutarına kadar olan maaşlar için uygulanır. Bu haktan yararlanabilmek için bir çalışanın vergiye tabi maaşının asgari 48.013 € eşiğini veya denkliği bulunan bir yüksek lisans derecesine sahip 30 yaş altındakiler için 36.497 € eşiğini karşılaması gerekir. %30 kuralından yararlanan çalışanların kısmi mukim olmayan vergi mükellefiyeti statüsünü seçme hakkı 2025 yılında kaldırılmıştır; mevcut kullanıcılar için geçiş düzenlemeleri 31 Aralık 2026 tarihinde sona erecektir.
Bu aylık raporlama döngülerinin yönetilmesi ve sektörel emeklilik fonlarına uyumun sağlanması, Bordro ve Personel Temini hizmetlerinin temel bir bileşenidir. Tüm bordro vergisi ödemeleri, 1 Mayıs 2026'dan bu yana Belastingdienst ana bankası olarak hizmet veren Rabobank aracılığıyla gerçekleştirilmelidir. Şirketlerin, Hollanda vergi makamları tarafından gerçekleştirilebilecek olası denetimlerde tam şeffaflığı sağlamak amacıyla bordro ve şirket kayıtlarını yedi yıl süreyle saklamaları kanunen zorunludur.
Son inceleme: Ağustos 2026
Hollanda Pazarına Girişinizin Stratejik Uygulaması
2026 yılında Hollanda pazarına geçiş yapmak, hukuki hassasiyet ile mali öngörünün dengelenmesini gerektirir. Bir BV yapısının seçilmesi, Avro Bölgesi'nde güvenilir bir varlık oluştururken ana şirketinizin yerel yükümlülüklerden korunmasını sağlar. Mevcut düzenleyici ortam, CIT eşiklerine ve UBO bildirimine sıkı bir şekilde uyulmasını şart koşmaktadır. Hollanda'da uzaktan Vekaletname (PoA) yoluyla bir bağlı şirket kurmak, uluslararası seyahat ihtiyacı olmadan bu karmaşık prosedürleri sonuçlandırmanıza olanak tanır.
Intercompany Solutions, ilk kuruluş için 3-5 iş günlük bir tamamlama süresiyle pazara girişte yapılandırılmış bir yol sunar. Uzaktan PoA ile şirket kuruluşu konusundaki uzmanlığımız, kimlik tespiti ve belgelerinizin tüm noter standartlarını karşılamasını sağlar. Uluslararası genişlemenizin gerektirdiği güvenilirliği sağlamak adına usule ilişkin şeffaflığımızı %100 memnuniyet garantisiyle destekliyoruz.
Hollanda, küresel ölçeklenme için birinci sınıf bir tercih olmaya devam etmektedir. Doğru idari çerçeve ile Hollanda'daki tüzel kişiliğiniz, uzun vadeli büyüme ve istikrar için konumlandırılır.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
Hollanda'daki bir bağlı şirket için gereken asgari sermaye nedir?
Hollanda kapalı limited şirketi (BV) için asgari esas sermaye 0,01 €'dur. Bu düşük eşik, pazara girmek isteyen uluslararası girişimcilerin karşılaştığı mali engelleri azaltmak amacıyla getirilmiştir. Hollanda'da bir bağlı şirket kurarken hisse değerini esas sözleşmede belirlemeniz gerekir. Yasal asgari tutar sembolik olsa da, şirketin ilk fonlama ihtiyaçlarını veya operasyonel ölçeğini yansıtmak adına daha yüksek bir tutar belirlemeyi seçebilirsiniz.
Hollanda'yı ziyaret etmeden uzaktan bir Hollanda bağlı şirketi kurabilir miyim?
Tasdikli Vekaletname (PoA) yolunu kullanarak tüm kuruluş sürecini uzaktan tamamlayabilirsiniz. Bu yöntem, bir Hollanda noterinin ülkede fiziksel olarak bulunmanıza gerek kalmadan adınıza kuruluş senedini imzalamasına olanak tanır. Kuruluş belgelerini imzalamanız ve kendi yargı alanınızda tasdik ettirmeniz veya apostil şerhi aldırmanız gerekecektir. Bu, tüzel kişiliği verimli bir şekilde kurmak isteyen mukim olmayan kurucular için standart usuldür.
2026 yılında Hollanda bağlı şirketleri için kurumlar vergisi oranları nelerdir?
2026 yılında, 200.000 €'ya kadar olan vergiye tabi karlar için Kurumlar Vergisi (CIT) oranı %19'dur. Bu eşiği aşan karlar için oran %25,8'e yükselir. Ayrıca, EBITDA'nın %24,5'i olan faiz indirimi sınırının da dikkate alınması gerekir. Tüm vergi ödemeleri genellikle, 1 Mayıs 2026'dan bu yana Hollanda Vergi Dairesi (Belastingdienst) için resmi ana banka olarak hizmet veren Rabobank aracılığıyla işleme alınır.
Yabancı sermayeli bir tüzel kişilik için KDV tescil süreci ne kadar sürer?
Yabancı sermayeli tüzel kişiler için KDV tescil süreci genellikle altı ila sekiz hafta sürer. Bu süre, şirket Ticaret Odası'na (KVK) kaydedildikten sonra başlar. Vergi makamları, şirketin planlanan faaliyetlerini ve yerel iktisadi mevcudiyetini doğrulamak için bir inceleme yürütür. Tescil işlemi sonuçlanana kadar KDV tahsil edemeyeceğiniz veya iadesini talep edemeyeceğiniz için, Hollanda'daki ilk ticari operasyonlarınızı planlarken bu idari süreyi hesaba katmanız büyük önem taşır.
Hollanda'da bir bağlı şirket tescil etmek için yerel bir müdüre ihtiyacım var mı?
Hollanda hukuku, bir bağlı şirket tescil etmek için ülkede ikamet eden yerel bir müdür atamanızı zorunlu kılmaz. Hem müdürler hem de hissedarlar yabancı gerçek veya tüzel kişiler olabilir. Bununla birlikte, yerel bir mevcudiyet sağlamak vergisel iktisadi mevcudiyet açısından genellikle faydalıdır ve kurumsal banka hesabı açma sürecini basitleştirebilir. Uzaktan yönetim mümkün olsa da, şirketin geçerli bir Hollanda iş adresine sahip olması ve tüm yerel bildirim ve uyum yükümlülüklerini yerine getirmesi gerekir.
Bir Hollanda şubesi ile Dutch BV arasındaki fark nedir?
Dutch BV ayrı bir tüzel kişilik iken, şube yabancı ana şirketin bir uzantısıdır. Hollanda'da bir BV olarak bağlı şirket kurarken, ana şirketin sorumluluğu bağlı şirketin mal varlığıyla sınırlıdır. Şube yapısında ise ana şirket, Hollanda'daki tüm borçlar ve yasal taleplerden tamamen sorumlu kalır. Bu ayrım, BV'yi riskleri izole etmek ve güvenilirlik tesis etmek isteyen uluslararası firmalar için tercih edilen araç haline getirmektedir.
2026 yılında yeni bir şirket için KVK tescil ücreti ne kadardır?
2026 yılında Hollanda Ticaret Odası (KVK) için tek seferlik tescil ücreti 85,15 €'dur. Bu ücret, noter şirketi Handelsregister'a tescil ettirdiğinde ödenir. Ödemenin ardından KVK, ticari sözleşmelerin imzalanması ve vergi numaralarına başvurulması da dahil olmak üzere tüm resmi işlemler için gerekli olan benzersiz bir sicil numarası tahsis eder. Bu tescil, tüzel kişiliğin yasal varlığını teyit eder ve Hollanda şirket kuruluşu sürecinde zorunlu bir adımdır.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Tescil
- Business.gov.nl - Kapalı limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- IND - Nitelikli göçmen
- IND - Start-up oturma izni
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- BOIP - Benelüks'te marka tescili
- WIPO - Madrid Sistemi
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |