


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda, küresel genişleme için birincil bir hedef olmaya devam etmektedir; ancak 2026 yılındaki idari giriş süreci, ticari stratejiden ziyade teknik hassasiyeti ödüllendirmektedir. Uluslararası girişimcilerin çoğu, özellikle AB ve AB dışı tescil yolları arasında ayrım yaparken, kendi yerel mevzuatlarından Hollanda şirketler hukukuna geçişi zorlayıcı bulmaktadır. Hollanda'da bir iş kurma gerekliliklerini karşılamak, gecikmeleri veya idari para cezalarını önlemek amacıyla yerel protokollerin eksiksiz anlaşılmasını gerektirir.
Bu rehber, bir Hollanda kuruluşu kurmak için gerekli olan yasal, mali ve idari ön koşulların kesin bir kontrol listesini sunmaktadır. 85,15 € KVK kayıt ücreti, %19 ve %25,8 kurumlar vergisi dilimleri ve hisselerin %25'inden fazlasını elinde bulunduran gerçek kişiler için zorunlu UBO kaydı hakkında özel verileri bulacaksınız. Ayrıca, ülkeye fiziksel bir seyahat gerçekleştirmeden şirket kuruluşuna imkan tanıyan, yasallaştırılmış Vekaletname aracılığıyla uzaktan BV kurma sürecinin geçerliliğini teyit ediyoruz. Bu doğrulanmış adımları izleyerek, Hollanda'daki faaliyetleriniz için mevzuata uygun ve işlevsel bir temel sağlayabilirsiniz.
Key Takeaways
- Sınırlı sorumluluğu ve kurumsal esnekliği nedeniyle Besloten Vennootschap'ın (BV) uluslararası girişimciler için neden standart yasal yapı olduğunu öğrenin.
- Kimlik doğrulama protokollerini ve 85,15 € tutarındaki 2026 KVK ücretini kapsayan, Hollanda'da bir işletme açma gereksinimlerine ilişkin ayrıntılı kontrol listesine erişin.
- Fiziksel seyahat olmaksızın bir Hollanda kuruluşu kurmak için yasallaştırılmış Vekaletname yolunu kullanan AB dışı kuruculara yönelik uzaktan şirket kuruluşu sürecini kavrayın.
- 200.000 € altındaki karlar için %19 oranı ve bu eşiği aşan tutarlar için %25,8 oranı da dahil olmak üzere 2026 kurumlar vergisi yükümlülüklerinizi belirleyin.
- Hisselerin %25'inden fazlasını elinde bulunduran bireyler için Nihai Gerçek Faydalanıcı (UBO) kaydı gibi zorunlu yasal uyum yükümlülüklerini gözden geçirin.
Hollanda Tüzel Kişilikleri İçin Düzenleyici Çerçeve
Hollanda'da tüzel kişiliklere ilişkin hukuk sistemi Burgerlijk Wetboek (Hollanda Medeni Kanunu) bünyesinde kanunlaştırılmıştır. Bu çerçeve, Hollanda ekonomisine genel bakış konusunun temel taşı olan uluslararası ticaret için istikrarlı bir ortam sağlar. Hollanda'da bir işletme açmaya ilişkin gereklilikleri değerlendirirken, kanunun tüzel kişilikleri ayrı birer tüzel kişilik olarak ele aldığını öncelikle kabul etmeniz gerekir. Bir kapalı limited şirket veya BV, en az bir müdür ve bir hissedar gerektirir. Bu roller aynı kişi tarafından üstlenilebilir; bu da yapıyı hem bireysel girişimciler hem de büyük bağlı ortaklıklar için erişilebilir kılar.
Hollanda'daki ticari faaliyetlerin çoğu belirli bir işletme ruhsatı gerektirmez. Bununla birlikte; finansal hizmetler, sağlık ve belirli taşımacılık sektörleri gibi düzenlenen alanlar, faaliyetlerine başlamadan önce ilgili makamlardan izin almalıdır. Faaliyetinizin düzenlenen bir kategoriye girip girmediğini belirlemek, kuruluş sürecindeki kritik bir ilk adımdır.
Ticaret Odasının (KVK) Rolü
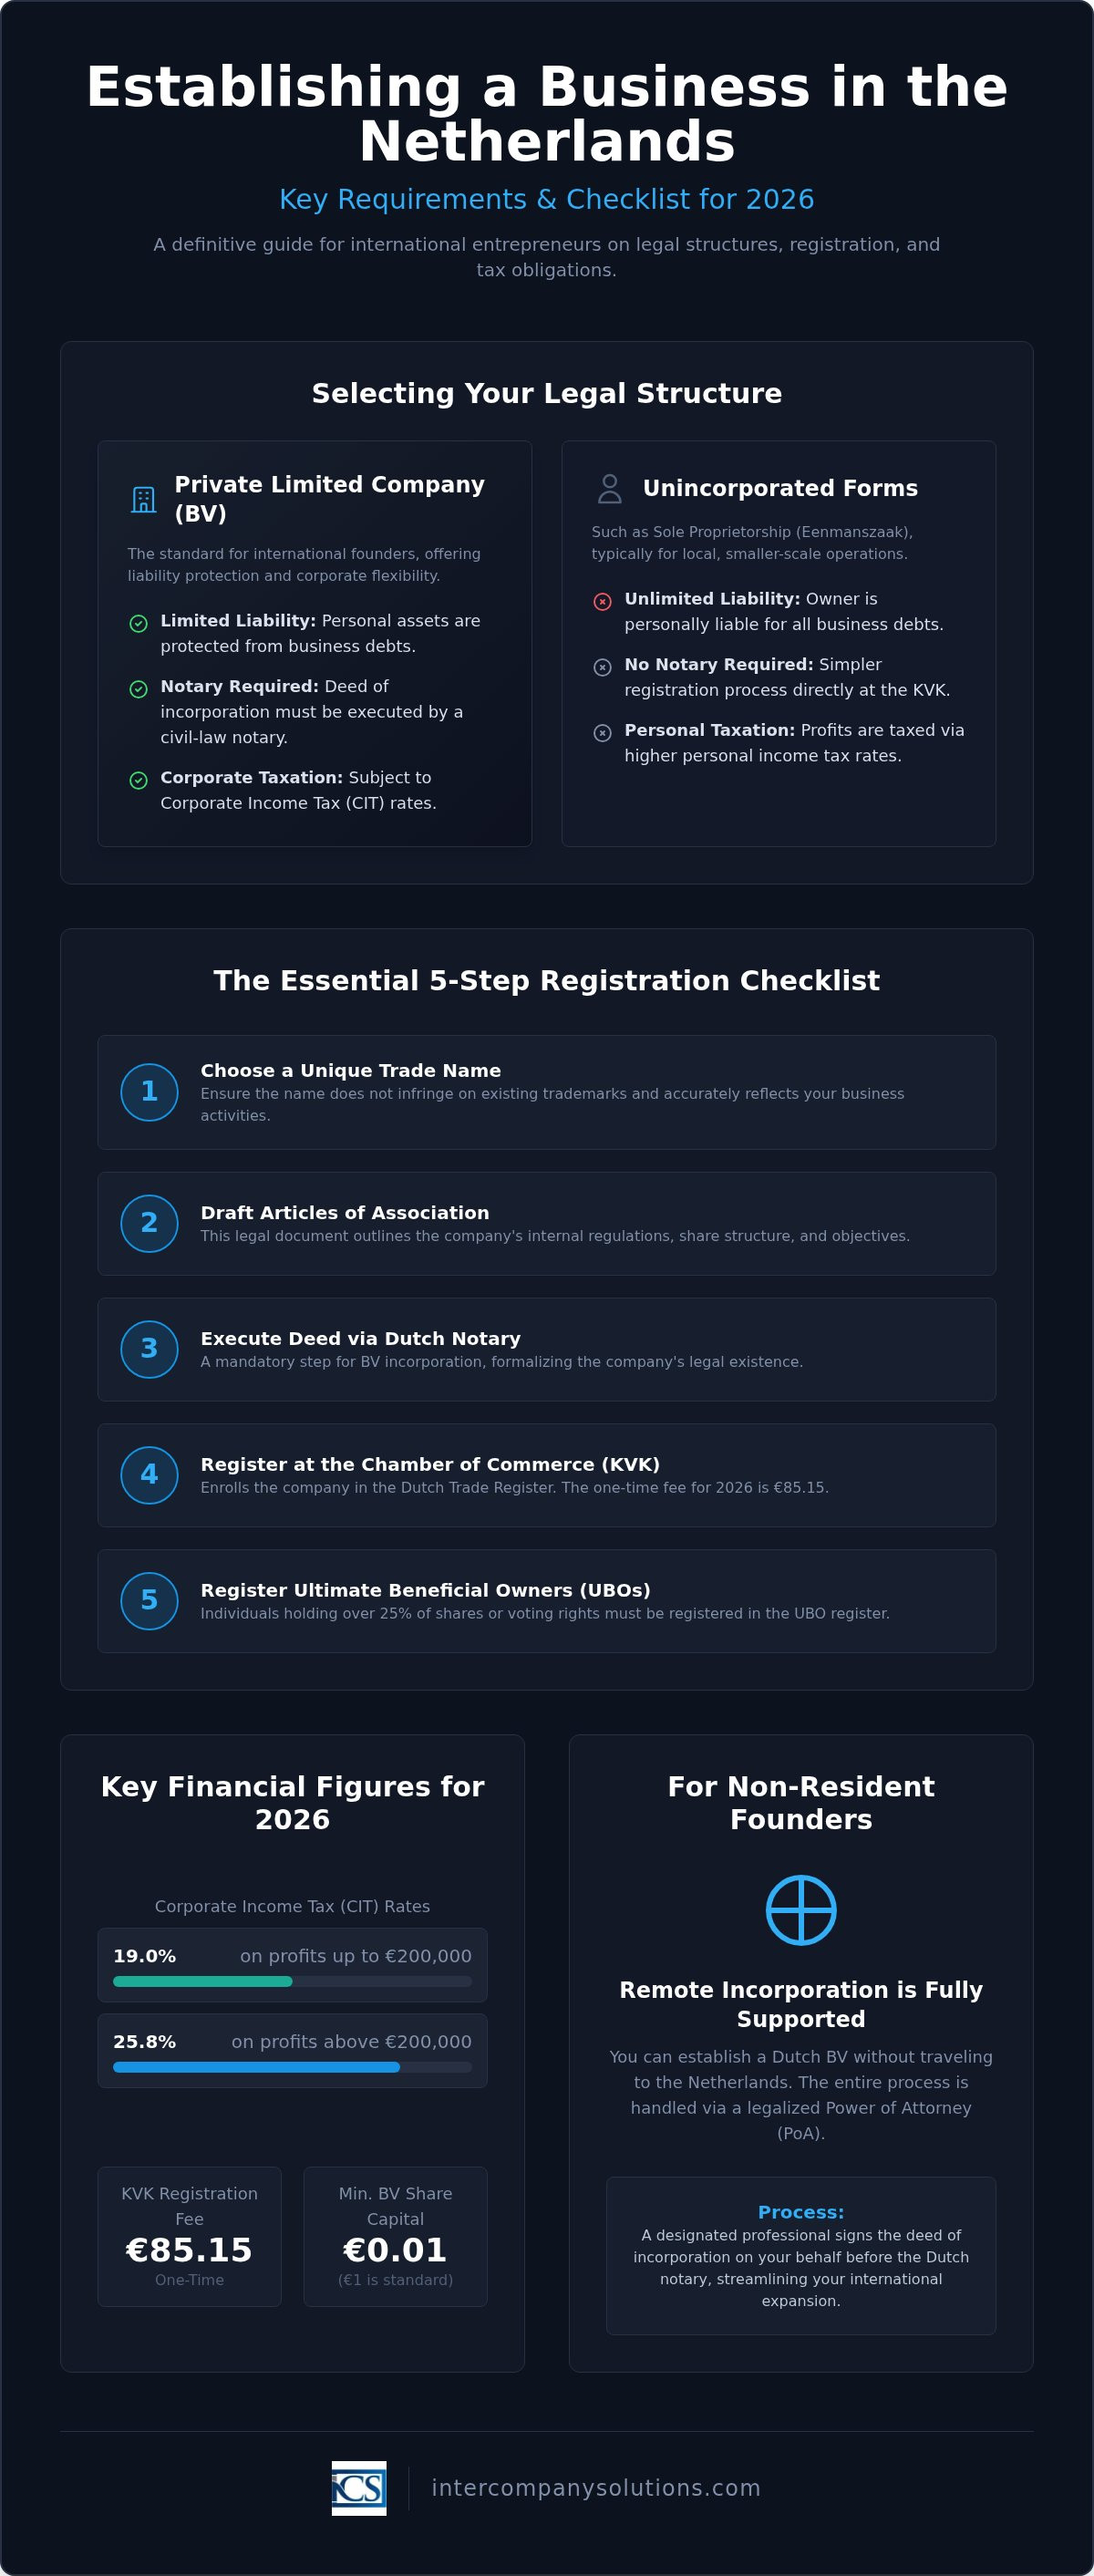
Her ticari kuruluş, KVK tarafından yönetilen Handelsregister'a (Ticaret Sicili) kaydolmalıdır. Bu süreç, Hollanda yargı yetkisi genelinde piyasa şeffaflığını güvence altına alır. KVK, 2026 yılı için 85,15 € tutarında tek seferlik bir kayıt ücreti almaktadır. Kayıt tamamlandıktan sonra yöneticilere ve hissedarlara ilişkin bilgiler kamuya açık hale gelir. Ayrıca hisselerin veya oy haklarının %25'inden fazlasına sahip olan kişileri UBO (Nihai Gerçek Hak Sahibi) siciline kaydettirmeniz gerekir. Benzersiz bir ticaret unvanı seçmek zorunludur. Bu unvan, mevcut ticari markaları ihlal etmemeli veya işletmenin niteliği konusunda kamuoyunu yanıltmamalıdır.
Dutch BV İçin Kanuni Gereklilikler
Dutch BV, esnek yapısı nedeniyle yabancı yatırımcılar için en yaygın tercihtir. 2012 reformlarından bu yana, asgari sermaye yalnızca 0,01 € olsa da, 1 € standart bir profesyonel tercihtir. Şirket kuruluşu, bir Hollanda resmi noteri tarafından düzenlenen bir kuruluş senedi gerektirir. Bu belge, esas sözleşmeyi ve şirketin iç düzenlemelerini ana hatlarıyla belirtir. Kaydı tamamlamak için Hollanda sınırları içinde kayıtlı bir yerel iş adresi sunmanız gerekir. Mukim olmayan kurucular için Hollanda'da bir işletme açma gerekliliklerini karşılamak genellikle tasdikli bir Vekaletname (PoA) kullanılmasını içerir. Intercompany Solutions, gerekli PoA belgelerini hazırlayarak ve ülkeyi ziyaret etmenize gerek kalmadan noterin kuruluş senedini sizin adınıza imzalamasını sağlayarak bu süreci kolaylaştırır.
Son inceleme: Ağustos 2026
Hukuki Yapı Seçimi: BV ve Diğer Şirket Türleri
Doğru tüzel kişilik türünü seçmek, sorumluluk profilinizi ve vergi yükümlülüklerinizi belirleyen temel bir karardır. Tescil prosedürleri tüzel kişiliği haiz olan ve olmayan yapılar arasında önemli ölçüde farklılık gösterdiğinden, bu seçim Hollanda'da bir işletme açma gerekliliklerinin merkezinde yer alır. Çoğu uluslararası girişimci için Besloten Vennootschap (BV), kişisel varlıkları şirket borçlarından koruyan bağımsız tüzel kişilik statüsü nedeniyle standart seçenek olarak hizmet eder. Bu ayrım, tüzel kişiliği bulunmayan yapıların sahip olmadığı öngörülebilir bir güvenlik katmanı sunduğundan, Hollanda pazarına yurt dışından girenler için hayati önem taşır.
Kapalı Limited Şirket (BV) ve Şahıs Şirketi
Dutch BV, bir resmi noter tarafından hazırlanan ve onaylanan bir kuruluş senedi gerektirir. Bu süreç, şirketi kendi hak ve yükümlülükleri olan ayrı bir tüzel kişilik olarak tesis eder. Buna karşılık, bir şahıs şirketi (Eenmanszaak) noter gerektirmez ancak sahibini tüm ticari yükümlülüklerden kişisel mal varlığıyla doğrudan sorumlu kılar. Bireysel girişimciler, ciroları arttığında kurumlar vergisi yapısından ve sorumluluk sınırlamasından yararlanmak için genellikle bir BV'ye geçiş yapar. 2026 yılı için BV'ler, 200.000 €'ya kadar olan vergiye tabi karlar üzerinden %19, bu eşiği aşan karlar üzerinden ise %25,8 oranında Kurumlar Vergisine (CIT) tabidir. Şahıs işletmecileri ise karlı işletmeler için önemli ölçüde daha yüksek olabilen kişisel gelir vergisi oranlarıyla vergilendirilir.
NV İçin Yapısal Gereklilikler
Büyük ölçekli işletmeler veya borsada işlem görmeyi amaçlayanlar Naamloze Vennootschap (NV) yapısını kullanır. Asgari sermaye şartı 0,01 € olan BV'den farklı olarak NV, en az 45.000 € tutarında bir başlangıç sermayesi gerektirir. Bu yapı aynı zamanda kuruluş için bir noter zorunluluğu getirir ve daha katı raporlama ve kurumsal yönetim standartlarına tabidir. Hangi tüzel kişiliğin sermaye yapınıza uygun olduğundan emin değilseniz, size özel bir değerlendirme için kuruluş uzmanlarımıza danışabilirsiniz.
Ne Zaman Bir Vakıf (Stichting) veya Ortaklık Düşünülmeli?
Stichting, genellikle kar amacı gütmeyen faaliyetler için ya da hukuki mülkiyeti ekonomik menfaatten ayırmak amacıyla kullanılan benzersiz bir Hollanda yapısıdır. Bu nüansları anlamak, Hollanda'da bir işletme açmaya ilişkin daha geniş kapsamlı gerekliliklerin bir parçasıdır. BV ve NV gibi, bir vakıf da noter senedi gerektirir. Aksine, Vennootschap onder firma (VOF) veya Commanditaire vennootschap (CV) gibi ortaklıklar noter gerektirmez. Bu türler genellikle ortak girişimler veya mesleki uygulamalar için kullanılır. Kurulumu daha kolay olsa da, bir VOF bünyesindeki ortaklar işletmenin borçlarından müteselsilen sorumlu kalırlar; bu da uluslararası kurucuların, tüzel kişiliği olmayan yapıların idari kolaylığına karşı dikkatle tartması gereken bir risk faktörüdür.
Son inceleme: Ağustos 2026
2026 Yılı İçin Temel Kayıt Kontrol Listesi
Hollanda'da bir işletme açmaya yönelik idari gerekliliklerin tamamlanması, yerel makamlar nezdinde yapılandırılmış bir dizi tescil işlemini içerir. Öncelikle geçerli pasaportunuzun yüksek çözünürlüklü kopyalarını ve fatura veya banka hesap özeti gibi güncel bir ikametgah belgesini hazırlamalısınız. Mukim olmayan kurucular için bu belgelerin Hollanda noterleri ve Ticaret Odası tarafından kabul edilmesi genellikle tasdik veya apostil gerektirir. Bu belgelerin güncel ve doğru biçimlendirilmiş olmasını sağlamak, kuruluşun kimlik doğrulama aşamasındaki gecikmeleri önler.
Kimliğiniz doğrulandıktan ve kuruluş senedi imzalandıktan sonra şirket Ticaret Siciline kaydedilmelidir. KVK, 2026 yılı için 85,15 € tutarında tek seferlik bir tescil ücreti tahsil eder. Bu ödeme genellikle dijital bir fatura yoluyla veya bir KVK ofisindeki fiziki randevu sırasında gerçekleştirilir. Başarılı bir tescilin ardından, ülkedeki gelecekteki tüm hukuki ve mali işlemleriniz için birincil işletme tanımlayıcınız olarak işlev gören benzersiz KVK numaranızı alırsınız.
KVK Kaydı ve UBO Sicili Gereklilikleri
Kayıt sürecinde ticari faaliyetlerinizin açık bir tanımını sunmalısınız. KVK, şirketinizi istatistiki ve düzenleyici amaçlarla sınıflandırmak için SBI kodlarını (Standaard Bedrijfsindeling) kullanır. Doğru sınıflandırma, sigorta primlerinizi ve sektöre özgü yükümlülüklerinizi etkileyebileceğinden hayati önem taşır. Ayrıca yasal olarak Nihai Gerçek Hak Sahibi (UBO) sicili için bir beyanda bulunmanız zorunludur. UBO, hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan herhangi bir gerçek kişi olarak tanımlanır. Bu şeffaflık önlemi, Hollanda şirket kuruluşunun zorunlu bir parçasıdır ve mülkiyet yapısındaki herhangi bir değişikliğin ardından bir hafta içinde güncellenmelidir.
Vergi İdaresi (Belastingdienst) ve KDV Yükümlülükleri
Şirketiniz tescil edildikten sonra KVK, Hollanda Vergi İdaresini (Belastingdienst) otomatik olarak bilgilendirir. Genellikle bir vergi kimlik numarası için ayrı bir başvuru yapmanız gerekmez ancak yetkililer, şirketinizin KDV (BTW) açısından vergiye tabi bir kişi olup olmadığını değerlendirecektir. Onaylandığı takdirde bir KDV kimlik numarası ve bir KDV vergi numarası alırsınız. AB dışına mal ithalatı veya ihracatı yapan şirketler ayrıca Hollanda Gümrüğü aracılığıyla bir EORI numarası başvurusunda da bulunmalıdır. Bu numara, malların gümrükten çekilmesi ve dijital beyannamelerin yönetilmesi için elzemdir.
Mevzuata uyum tescil işlemiyle sona ermez. Hollanda hukuku; faturalar, sözleşmeler ve banka hesap özetleri dahil olmak üzere tüm işletme kayıtları için 7 yıllık bir saklama süresi zorunluluğu getirmektedir. İşletmeniz Hollanda'da bir taşınmaza sahipse bu saklama süresi 10 yıla uzar. Hollanda denetim standartlarına uygun dijital yedeklerin tutulması, Vergi İdaresinden gelebilecek her türlü incelemeye hazır olmanızı sağlar. Bu titiz kayıt tutma standartları, şirketinizin Hollanda düzenleyici ortamındaki itibarını korumanın temelidir.
Son inceleme: Ağustos 2026
Yabancı ve Mukim Olmayan Kurucular İçin Gereksinimler
Mukim olmayan girişimciler, Hollanda'da bir işletme açma gereksinimlerini karşılarken belirli prosedürel engellerle karşılaşırlar. AB ve AEA vatandaşları yerleşim serbestisinden yararlanırken, AB dışı kurucular şirket sahipliği ile ülkede ikamet hakkını birbirinden ayırt etmelidir. İkamet izniniz olmadan da uzaktan bir Dutch BV kurabilirsiniz; ancak geçerli bir Hollanda iş adresi sağlamanız gerekir. Ticaret Odası (KVK), iş adresleri için katı substance kriterleri uygular. Basit bir posta kutusu yetersizdir; tescilli adres, ticari faaliyetlerin fiilen yürütülebileceği ve şirket kayıtlarının incelemeye açık tutulacağı fiziksel bir konum olmalıdır.
Onaylı Vekaletname ile Uzaktan Kuruluş
Uzaktan kuruluş, tasdikli bir Vekaletname (PoA) aracılığıyla gerçekleştirilir. Bu yöntem, bir kuruluş temsilcisinin adınıza Hollandalı bir noter huzurunda kuruluş senedini imzalamasını sağlayarak fiziksel seyahat gereksinimini ortadan kaldırır. Kimlik belgelerinizi ve PoA'yı kendi ülkenizdeki bir notere tasdik ettirmeniz gerekir. Yargı yetki alanınıza bağlı olarak, bir apostil veya elçilik tasdiki de gerekebilir. Standart BV kuruluşları, onaylı tüm belgeler Hollanda'ya ulaştıktan sonra genellikle 2-5 iş günü içinde sonuçlanır. Bu süreç, tam yasal uyumluluk sağlar ve siz yurt dışındayken faaliyetlerinize hızla başlamanıza olanak tanır.
İkamet İzinleri ve Startup Vizesi Yolu
Taşınmak isteyen AB dışı kurucuların IND aracılığıyla belirli bir ikamet iznine başvurması gerekir. 90 günün altındaki kısa süreli konaklamalarda, iş toplantıları ve ilk kurulum için genellikle standart bir Schengen vizesi yeterlidir. Ancak uzun vadeli operasyonlar, sıklıkla Startup Vizesi gibi daha kalıcı bir çözüm gerektirir. Bu bir yıllık izin, yenilikçi bir iş planı ve hükümet tarafından onaylanmış bir kolaylaştırıcı ile sözleşme yapılmasını gerektirir. İlk yılın ardından, belirli kriterleri karşılamanız halinde serbest meslek iznine geçiş yapabilirsiniz. Alternatif olarak, yerleşik şirketler, tüzel kişinin tanınmış bir sponsor haline gelmesi koşuluyla, kilit personeli getirmek için Nitelikli Göçmen (HSM) statüsünü kullanabilir. Bu göç yollarını anlamak, Avrupalı olmayan vatandaşlar için Hollanda'da bir işletme kurmanın temel bir bileşenidir.
Mukim olmayan biri olarak Hollanda'da bir işletme açma gereksinimlerini karşılamak, hem kurumsal hem de göçmenlik uyumluluğunu içerir. Bir Dutch BV'nin hissedarı veya müdürü olmak için mukim olmanız gerekmez; ancak ülkede fiziksel olarak bulunurken çalışmayı planlıyorsanız doğru izinlere sahip olmanız gerekir. Kendi ülkeniz ile Hollanda Vergi Dairesi arasındaki çelişen yükümlülükleri önlemek için sürecin başında ikamet durumunuzu ve vergi mukimliğinizi doğrulamanızı öneririz.
Son inceleme: Ağustos 2026
Uyumluluğun ve Operasyonel Standartların Sürdürülmesi
Şirketiniz faaliyete geçtiğinde, odak noktası Hollanda'da bir işletme açmaya yönelik başlangıç gereksinimlerinden uzun vadeli mevzuata uyuma kayar. Hollanda makamları, piyasa şeffaflığını korumak için eksiksiz kayıt tutulmasını ve bildirimlerin zamanında yapılmasını bekler. İdari yükümlülükleriniz arasında periyodik vergi beyannamelerinin verilmesi ve yıllık finansal tabloların yayımlanması yer alır. Bu son tarihlere uyulmaması, idari para cezalarına veya Vergi Dairesi nezdindeki "iyi durum" (good standing) statüsünün kaybedilmesine yol açabilir.
Kurumlar Vergisi (CIT) ve Yıllık Raporlama
2026 mali yılı için Kurumlar Vergisi (CIT), iki ayrı dilim halinde yapılandırılmıştır. 200.000 €'ya kadar olan vergiye tabi karlar üzerinden %19, bu eşiği aşan karlar üzerinden ise %25,8 ödersiniz. CIT beyannamesini vermek için son tarih genellikle mali yılın bitiminden beş ay sonrasıdır. 31 Aralık 2025'te sona eren standart bir mali yıl için beyannameyi 31 Mayıs 2026 tarihine kadar sunmanız gerekir. Süre uzatımları mümkündür ancak asıl son tarihten önce talep edilmelidir.
Şeffaflık, Hollanda sisteminin temel bir ilkesidir. Yıllık hesaplarınızı KVK nezdinde yayımlamanız zorunludur. Gerekli detay düzeyi; şirketinizin varlık değeri, net ciro ve çalışan sayısına göre mikro, küçük, orta veya büyük olarak sınıflandırılmasına bağlıdır. Küçük ölçekli BV'lerin çoğu yalnızca özet bir bilanço ve sınırlı dipnotlar sunmak zorundadır. Bu bildirimler için düzenli bir defter tutulması hayati önem taşır. Bu görevlerin yönetilmesine ilişkin ayrıntılı rehberlik için Dutch BV uyumluluğuna yönelik muhasebe kaynağımıza başvurun.
Hollandalı Personel İçin Bordro ve İşveren Yükümlülükleri
Çalışan istihdam etmek, Hollanda'da bir işletme açmak için ek gereksinimler getirir. Hollanda iş kanununa uygun ve geçerli olduğu durumlarda zorunlu emeklilik katkılarını güvence altına alan yazılı bir iş sözleşmesi sunmalısınız. İşverenler, brüt maaşlardan bordro vergisi ve sosyal güvenlik primlerini kesmekten sorumludur. Bunlar aylık veya dört haftalık bazda Vergi Dairesine bildirilmeli ve ödenmelidir.
Uluslararası girişimciler, küresel yetenekleri çekmek için sıklıkla %30 vergi iadesi düzenlemesinden yararlanır. 2026 yılı için hak kazanmaya yönelik minimum vergiye tabi yıllık maaş 48.013 €'dur. Yüksek lisans derecesine sahip 30 yaşın altındaki çalışanlar için eşik 36.497 €'dur. Bu düzenlemenin yalnızca maksimum 262.000 € brüt maaşa kadar geçerli olduğunu unutmayın. Bu değişkenlerin yönetilmesi güçlü bir idari altyapı gerektirir. Profesyonel Hollanda bordro hizmetlerinden yararlanmak, tüzel kişiliğinizin değişen ücret vergisi düzenlemelerine ve sosyal sigorta değişikliklerine uyumlu kalmasını sağlar. Faal tüzel kişiler ayrıca üç aylık KDV (BTW) beyannameleri vermelidir. Ödeme ve beyan için son tarih, çeyreğin bitimini takip eden ayın son günüdür.
Son inceleme: Ağustos 2026
2026'da Hollanda'daki Varlığınızı Oluşturma
Hollanda pazarında başarı, kurumsal uyumluluğa ve idari titizliğe teknik bir yaklaşıma bağlıdır. Güçlü bir sorumluluk kalkanı ve 200.000 €'ya kadar %19 CIT oranlarıyla net bir vergi yapısı sunan Besloten Vennootschap'ın (BV) uluslararası ticaret için standart olmaya devam ettiğini belirttik. 2-5 iş günü içinde tamamen uzaktan kuruluma olanak tanıyan tasdikli Vekaletname yolunu kullandığınızda, Hollanda'da bir işletme açma gereksinimlerini karşılamak kolaylaştırılmış bir süreçtir.
7 yıllık kayıt saklama süresi ve zorunlu UBO bildirimleri de dahil olmak üzere devam eden operasyonel standartlar, tüzel kişiliğinizin Vergi Dairesi nezdinde iyi durumda kalmasını sağlar. Intercompany Solutions, %100 memnuniyet garantisiyle desteklenen bu karmaşık prosedürlerde dünya çapında 2.000'den fazla kurucuya yardımcı olmuştur. Deneyimimiz, istikrarlı bir uluslararası işletme için gereken tüm yasal ayrıntıların profesyonel bir özenle yönetilmesini sağlar.
İşletmenizin hak ettiği verimlilik ve yasal güvenceyle Hollanda ekonomisine girişinizi kolaylaştırmaya hazırız.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
Mukim olmayan biri Hollanda'da uzaktan işletme açabilir mi?
Evet, mukim olmadan veya ülkeyi fiziksel olarak ziyaret etmeden bir Hollanda tüzel kişiliği kurabilirsiniz. Bu, tasdikli bir Vekaletname (PoA) süreciyle gerçekleştirilir. Kimlik belgelerinizi ve PoA'yı kendi ülkenizdeki yerel bir noterin huzurunda veya bir Hollanda büyükelçiliğinde imzalatmanız gerekir. Bu belgeler Hollanda'ya gönderildikten sonra, bir kuruluş temsilcisi Hollandalı bir noter huzurunda kuruluş senedini imzalar.
2026'da bir Dutch BV için gereken asgari sermaye ne kadardır?
2012 yılında yürürlüğe giren Flex-BV mevzuatının ardından bir Dutch BV için asgari sermaye 0,01 € olarak kalmaya devam etmektedir. Bu yasal asgari tutar olsa da birçok kurucu, birden fazla hissedar arasında hisse dağılımını basitleştirmek için 1 €, 100 € veya 1.000 € gibi standart bir miktar seçmektedir. Bu sermayenin şirket tescil edilmeden önce bir Hollanda banka hesabına yatırılması gerekmez; bu da uluslararası girişimciler için daha hızlı bir kuruluş süreci sağlar.
Yeni bir Hollanda şirketi için KVK kayıt ücreti ne kadardır?
Hollanda Ticaret Odası (KVK) nezdindeki tek seferlik kayıt ücreti 2026 takvim yılı için 85,15 €'dur. Bu ücret, şirketinizin Ticaret Siciline (Handelsregister) kaydedilmesini kapsar ve tüm yeni ticari kuruluşlar için zorunludur. Kayıt tamamlandıktan hemen sonra KVK numaranızı alırsınız. Kurucuların çoğu bu ücreti dijital bir fatura yoluyla veya kuruluş aşamasında kuruluş uzmanları aracılığıyla öder.
Hollanda'da bir şirket tescil etmek için Hollanda banka hesabına ihtiyacım var mı?
Şirketinizin ilk tescilini tamamlamak için bir Hollanda banka hesabına ihtiyacınız yoktur. KVK ve noter, kuruluş sürecinde yerel bir hesabın kanıtını talep etmez. Bununla birlikte, operasyonları yönetmek, 2026 CIT oranlarını ödemek ve KDV beyannamelerini düzenlemek için nihayetinde ticari bir hesaba ihtiyacınız olacaktır. Birçok uluslararası kurucu, yerel bir fiziksel varlıkları yoksa elektronik para kuruluşlarını (EMI) veya fintech çözümlerini kullanmaktadır.
2026 yılı için Hollanda'daki kurumlar vergisi (CIT) oranları nelerdir?
2026 yılı için kurumlar vergisi (CIT), vergiye tabi kara bağlı olarak iki özel oranda uygulanır. 200.000 €'ya kadar olan karlar üzerinden %19 ödersiniz. Bu 200.000 € eşiğini aşan her türlü vergiye tabi kar %25,8 oranında vergilendirilir. Bu oranlar tüm faal Dutch BV'ler için geçerlidir. Bu rakamları anlamak, doğru finansal tahmin ve vergi uyumluluğu sağlamak adına Hollanda'da bir işletme açma gereksinimlerinin temel bir parçasıdır.
Hollanda'da kim Nihai Gerçek Hak Sahibi (UBO) olarak kabul edilir?
Nihai Gerçek Hak Sahibi (UBO); bir şirketteki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan herhangi bir gerçek kişidir. Hiçbir birey bu %25 eşiğini karşılamıyorsa şirketin üst düzey yöneticileri sözde UBO (pseudo-UBO) olarak kaydedilmelidir. KVK UBO siciline kayıt zorunlu bir uyumluluk adımıdır. İdari yaptırımlardan veya para cezalarından kaçınmak için UBO bilgilerindeki her türlü değişikliği bir hafta içinde bildirmelisiniz.
Bir Hollanda işletmesini tescil etmek ne kadar sürer?
Standart bir Hollanda işletme tescili genellikle 2 ila 5 iş günü sürer. Bu süre, Hollandalı noterin tasdikli kimlik belgelerinizi ve imzalı Vekaletnameyi teslim almasıyla başlar. KVK, senedin imzalanmasından itibaren tescili genellikle 24 saat içinde işleme alır. AB dışı kurucular için toplam hazırlık ve işlem süresi, belgelerin kendi ülkelerinden Hollanda'ya ne kadar hızlı tasdik edilip kuryeyle gönderilebildiğine bağlı olarak daha uzun olabilir.
Kaynaklar
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |