


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
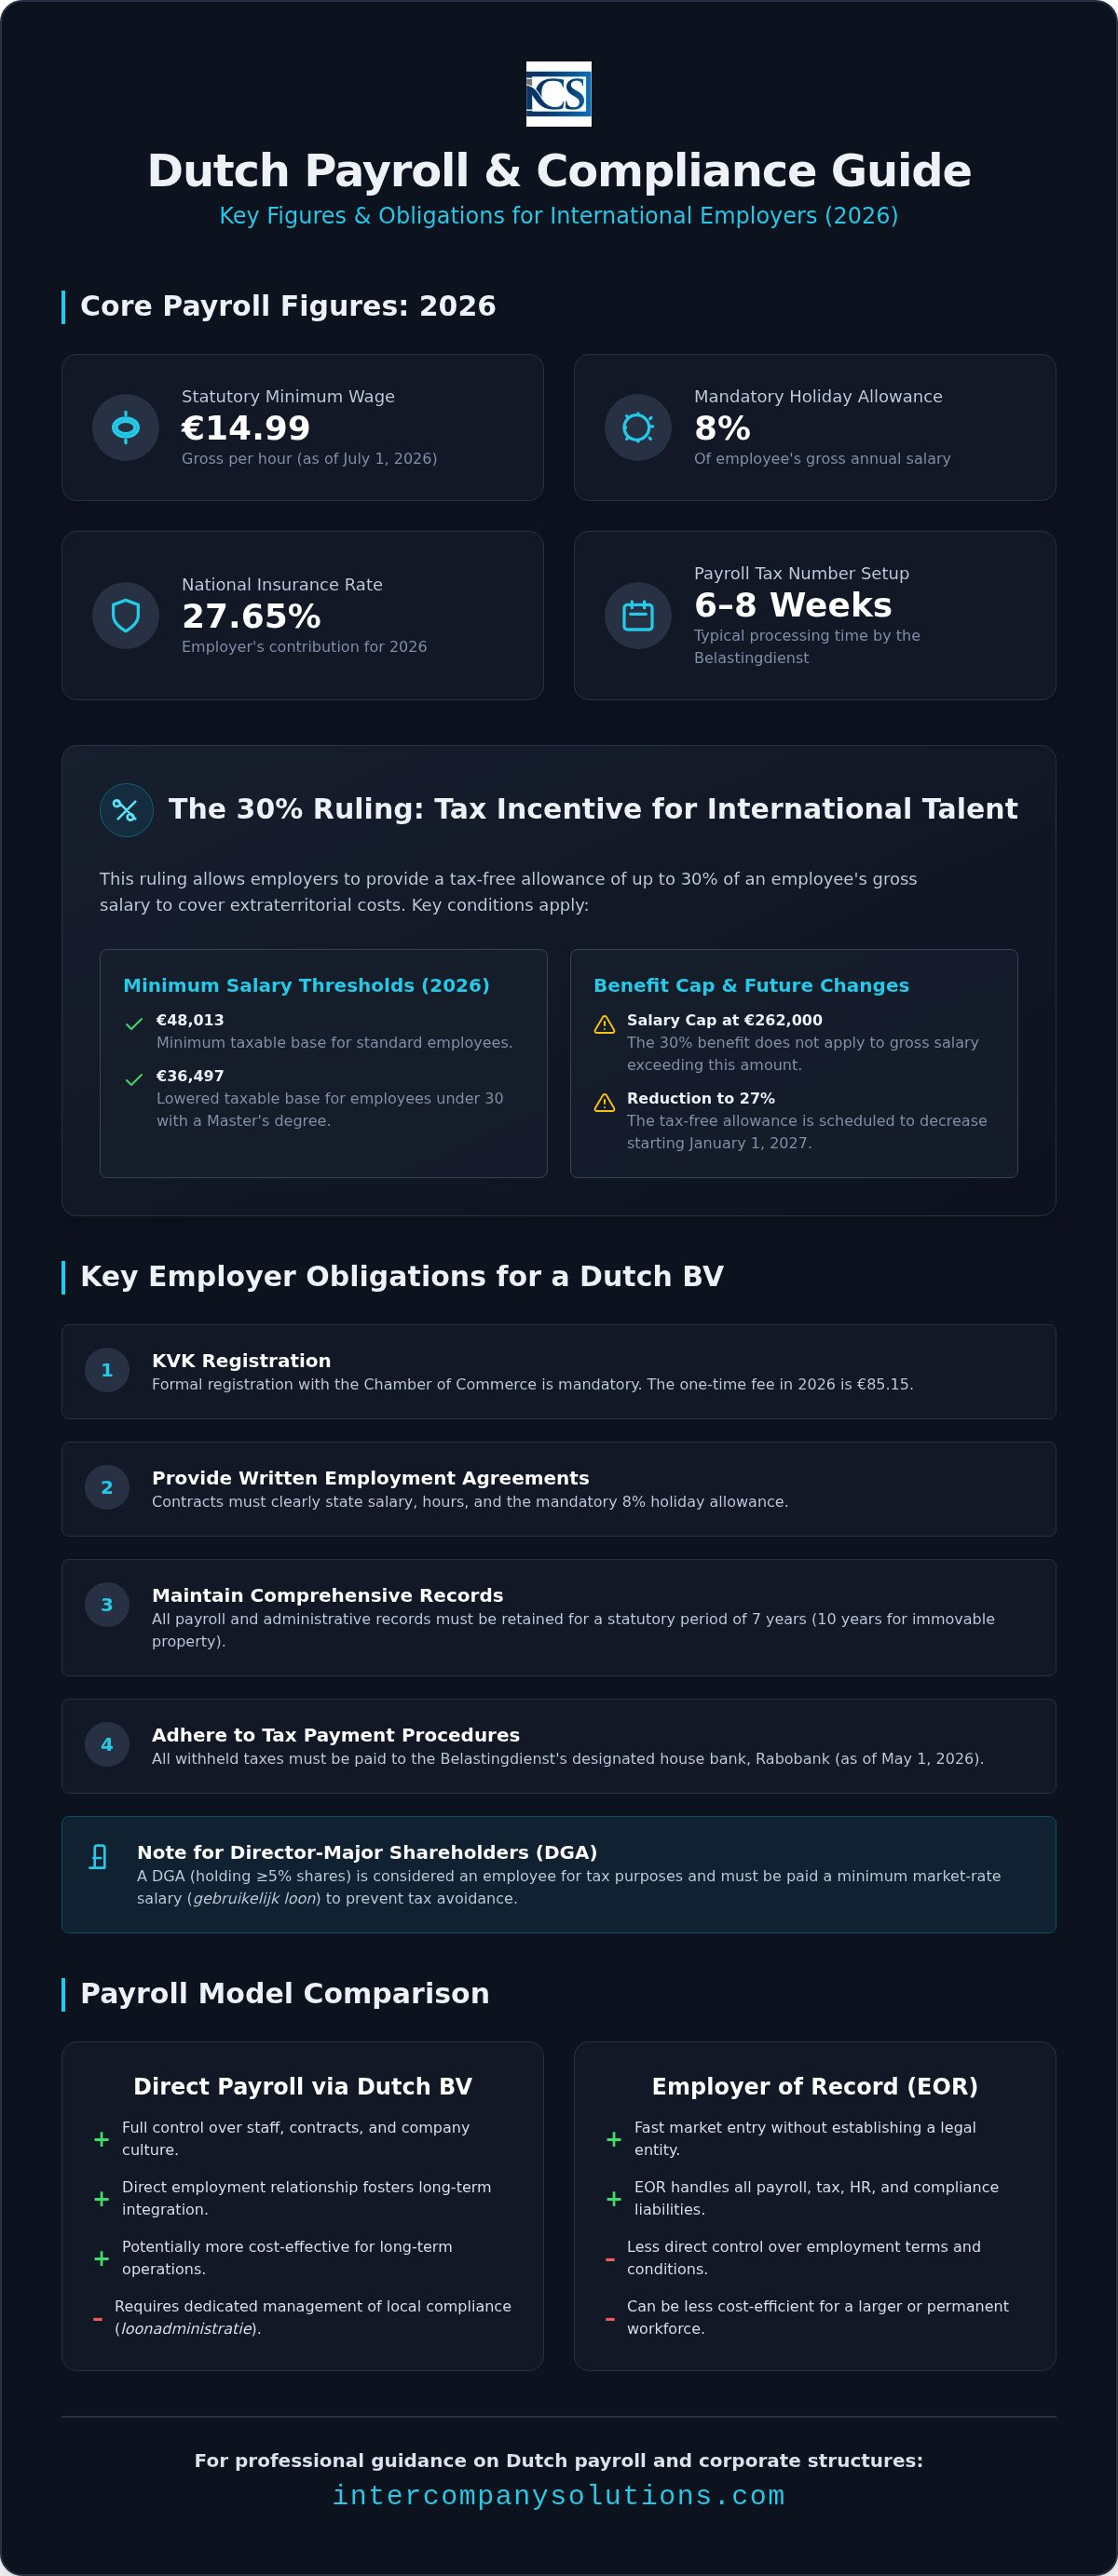
Hollanda yasal asgari ücreti 1 Temmuz 2026 tarihinde brüt saatlik 14,99 Avroya ulaşarak yerel varlığı bulunan uluslararası şirketler için yeni bir temel seviye belirlemiştir. payroll services Netherlands süreçlerini başarıyla yönetmek, %27,65 oranındaki ulusal sigorta prim oranı ile birlikte bu değişen eşiklerin eksiksiz anlaşılmasını gerektirir. Özellikle zorunlu %8 tatil ödeneği ve sürekli gelişen sosyal güvenlik yükümlülükleri ile ilgili olarak Hollanda iş hukukunun karmaşıklığının, yurt dışından yönetildiğinde önemli bir idari yük oluşturduğunu muhtemelen görüyorsunuzdur.
Bu rehber, Hollanda bordro uyumluluğuna ve uluslararası personeliniz için %30 kuralının stratejik uygulamasına dair profesyonel bir döküm sunmaktadır. %30 ödeneği için geçerli olan 48.013 Avro tutarındaki asgari maaş eşiği ve bu avantajın 2027 yılında %27'ye düşürülecek olması da dahil olmak üzere işveren yükümlülüklerine ilişkin net bir bakış açısı kazanacaksınız. Uzaktan yönetim için usul gerekliliklerini, %24,5 faiz indirimi sınırının etkisini ve Belastingdienst'ın ana bankası olan Rabobank ile uyum sağlama zorunluluğunu ayrıntılarıyla açıklıyoruz. Bu yapılandırılmış genel bakışı takip ederek, küresel iş gücünüzün vergi pozisyonunu optimize ederken mevzuata tam uyum sağlayabilirsiniz.
Temel Çıkarımlar
- Zorunlu %8 tatil ödeneği ve 2026 yılı için %27,65 ulusal sigorta prim oranı da dahil olmak üzere Hollanda loonadministratie yasal gerekliliklerini anlayın.
- Uluslararası personel için vergiden muaf geri ödemeleri güvence altına almak adına gereken 48.013 Avro tutarındaki asgari vergiye tabi matrah gibi %30 kuralına ilişkin özel maaş eşiklerini belirleyin.
- Tamamlanması genellikle 6 ila 8 hafta süren bir süreç olan Belastingdienst'tan bir bordro vergi numarası alarak profesyonel payroll services Netherlands uygulamasını hayata geçirin.
- Uzun vadeli uluslararası operasyonlar için yerel BV bordro modelinin Kayıtlı İşveren (EOR) yapısına kıyasla maliyet etkinliğini değerlendirin.
- Vergi ödemeleri için Rabobank'ı kullanarak ve tüm bordro ve idari kayıtlar için zorunlu 7 yıllık saklama süresine bağlı kalarak mevzuata uyumu sürdürün.
Uluslararası İşverenler İçin Hollanda Bordro Sistemini Anlamak
Hollanda'da bordro yönetimi, yani loonadministratie, basit bir maaş dağıtımının ötesine geçen ve sıkı bir şekilde düzenlenen bir süreçtir. Bir Dutch BV aracılığıyla faaliyet gösteren uluslararası şirketler için bu sistem, ücret vergileri ve sosyal sigorta primlerinin toplanmasında birincil mekanizma işlevi görür. Hollanda Vergi Dairesi olan Belastingdienst bu süreci denetler. Her işveren, ilk çalışanı işe başlamadan önce benzersiz bir bordro vergi numarası almalıdır. Bu kaydın tamamlanması genellikle birkaç hafta sürer. Kayıt aktif hale geldikten sonra işveren; ulusal sigorta, çalışan sigortası ve gelire bağlı sağlık hizmeti katkı payını hesaplamaktan ve tevkif etmekten sorumlu olur. Profesyonel payroll services Netherlands hizmetlerinden yararlanmak, bu hesaplamaların en güncel 2026 vergi dilimleri ve katkı payı eşikleriyle uyumlu olmasını sağlar.
Bu beyanlardaki doğruluk büyük önem taşır. Hollanda makamları, sıkı denetimlerle desteklenen bir güven sistemi üzerinden işler. İşverenler, her çalışan için kimlik kopyaları, ücret bordroları ve vergi beyannameleri dahil olmak üzere kapsamlı kayıtlar tutmalıdır. Bu kayıtlar yasal olarak 7 yıllık (taşınmaz mallar için 10 yıl) bir süre boyunca saklanmalıdır. Bir denetim sırasında bu belgelerin ibraz edilememesi, geriye dönük yüklü tarhiyatlarla sonuçlanabilir.
Dutch BV Şirketleri İçin İşveren Yükümlülükleri
Bir BV işletmek, 2026 yılında tek seferlik 85,15 Avro ücrete tabi olan Ticaret Odası (KVK) kaydının resmi olarak yapılmasını gerektirir. Kaydın ötesinde işverenler, her personele yazılı bir iş sözleşmesi sunmalıdır. Bu belgede maaş, çalışma saatleri ve zorunlu %8 tatil ödeneği açıkça belirtilmelidir. Uyum ayrıca aylık kesin beyan tarihlerine uyulmasını da içerir. Kesilen tüm vergiler ve primler, 1 Mayıs 2026'dan bu yana Rabobank olan Belastingdienst ana bankasına ödenmelidir. Burada Hollanda vergi sistemi hakkında kapsamlı bir anlayışa sahip olmak hayati önem taşır. Tevkifattaki hatalar veya geciken ödemeler genellikle otomatik cezalara yol açar. Çoğu uluslararası şirket, merkezi payroll services Netherlands çözümlerinin bu önlenebilir maliyetleri engellemek için gerekli denetimi sağladığını görmektedir.
Mukim Olmayan Yöneticiler İçin Bordro Uyumluluğu
Yönetici-Büyük Hissedar (DGA) için özel kurallar geçerlidir. Bu kişi genellikle şirket hisselerinin en az %5'ine sahip olan gerçek kişidir. "Kurgusal istihdam" (fictitious employment) kuralı uyarınca bir DGA, tek ortak olsa dahi vergi amaçları doğrultusunda hukuken çalışan olarak değerlendirilir. Bu durum, pozisyonun piyasa değerini yansıtması gereken ve gebruikelijk loon (emsal ücret) olarak bilinen bir asgari maaşı zorunlu kılar. 2026 yılında vergi dairesi, aşırı kâr payı dağıtımı yoluyla vergiden kaçınmayı önlemek amacıyla bu maaş için belirli göstergeleri uygulamayı sürdürmektedir. AB dışındaki ülkelerde mukim yöneticiler için sosyal güvenlik statüsü ikili anlaşmalara bağlıdır. Bir anlaşma bulunmadığı takdirde DGA, kendi ülkesinde kapsam altında olduğunu kanıtlayamadığı sürece Hollanda sosyal sigorta sistemine tabi kalabilir. Bu nüansların yönetilmesi, uluslararası kurucular için etkin kurumsal yönetimin temel bir bileşenidir.
Vergi Optimizasyonu: %30 Kuralı ve Sosyal Güvenlik
%30 kuralı, Hollanda pazarında uzmanlaşmış yetenekleri istihdam eden uluslararası işletmeler için temel bir mali teşvik olmayı sürdürmektedir. İşverenin, çalışanın katlandığı "ülke dışı masrafları" (extraterritorial costs) telafi etmek amacıyla brüt maaşın %30'una kadar olan kısmını vergiden muaf bir ödenek olarak vermesine olanak tanır. Bu teşvik, bireyin efektif vergi oranını önemli ölçüde azaltırken işverenin sosyal güvenlik primlerine esas maliyet tabanını da düşürür. OECD Ücretleri Vergilendirme (Taxing Wages) raporu, yüksek vergili yargı alanlarında rekabet gücünün korunmasında bu tür teşviklerin önemini vurgulamaktadır. 2026 yılı için vergiden muaf ödenek %30 seviyesinde kalmakla birlikte, 1 Ocak 2027 tarihinden itibaren %27'ye düşürülmesi planlanmaktadır.
Bu kuraldan yararlanma hakkı, belirli maaş eşiklerine ve çalışanın uzmanlık alanının nadirliğine bağlıdır. 2026 yılında gereken asgari brüt maaş, %30'luk ödenek uygulandıktan sonraki vergiye tabi matrah olan 48.013 Avro'dur. Yüksek lisans derecesine sahip 30 yaş altı çalışanlar için 36.497 Avro tutarında daha düşük bir eşik uygulanır. Maaş tavanını dikkate almak da hayati önem taşır; %30 avantajı brüt 262.000 Avro maaş ile sınırlandırılmıştır. Bu tutarı aşan tüm gelirler standart artan oranlı vergi tarifesine tabidir. Uzmanlaşmış payroll services Netherlands ile çalışmak, maaş dalgalanmaları nedeniyle kuraldan yararlanma hakkının kaybedilmesini önlemek amacıyla bu eşiklerin aylık olarak takip edilmesini sağlar.
%30 Vergi İadesinin Uygulanması
%30 kuralı başvurusu, geriye dönük geçerliliğin sağlanması amacıyla çalışanın işe başlama tarihinden itibaren dört ay içinde Belastingdienst'e sunulmalıdır. Bu süreç, çalışanın yurt dışından işe alındığının ve işe başlamasından önceki 24 ayın en az 16'sında Hollanda sınırına 150 kilometreden daha uzak bir mesafede ikamet ettiğinin kanıtlanmasını gerektirir. Hollanda'da mukim olmayan yöneticiler de Dutch BV ile resmi bir istihdam ilişkisi içinde olmaları ve maaş kriterlerini karşılamaları koşuluyla bu avantajdan yararlanabilirler. Bu durum, yöneticilerin ikamet statüleri nedeniyle uygun olmadıklarını varsaydıkları uluslararası yapılanmalarda sıkça rastlanan bir eksikliktir. Uygunluğunuz konusunda emin değilseniz, bir ön değerlendirme için vergi uzmanlarımıza ulaşabilirsiniz.
Hollanda Sosyal Güvenlik ve Sigorta Primleri
İşveren yükümlülükleri ulusal sigortaları (volksverzekeringen) ve çalışan sigortalarını (werknemersverzekeringen) kapsar. Ulusal sigortalar; AOW (emeklilik %17,9), Anw (yetim ve dul aylığı %0,1) ve Wlz (uzun vadeli bakım %9,65) kalemlerini içerir. Bunlar, 38.883 Avro'luk eşiğe kadar çalışanın brüt ücretinden kesilir. Brüt maaşa ek olarak işverenler, 2026 yılında 79.409 Avro'ya kadar olan gelirler üzerinden %6,10 oranında Zvw sağlık katkı payı öderler. Ayrıca Wet verbetering poortwachter (Kapı Görevlisi İyileştirme Yasası), işverenlerin iki yıla kadar hastalık iznindeki çalışanların süreçlerini yönetmesini ve maaşlarının en az %70'ini ödemesini zorunlu kılar. Birçok sektör ayrıca, geçerli Toplu İş Sözleşmesine (CAO) bağlı olarak toplam işgücü maliyetine %10 ila %20 oranında ek maliyet getirebilen zorunlu emeklilik fonlarına katılımı şart koşar.
Karşılaştırma: Dış Kaynak Bordrolama ve Kayıtlı İşveren (EOR)
Hollanda pazarına giren uluslararası girişimciler, yerel bir iştirak kurmak ile işgücünü yönetmek için bir aracı kurumdan yararlanmak arasında bir tercih yapmak zorundadır. Bir Kayıtlı İşveren (EOR) hızlı bir pazara giriş imkânı sunarken, bir Dutch BV önemli ölçüde daha yüksek mali kontrol ve uzun vadeli maliyet etkinliği sağlar. Bu seçim yalnızca günlük operasyonları değil, aynı zamanda şirketin belirli vergi teşviklerinden yararlanma kabiliyetini de etkiler. Profesyonel payroll services Netherlands, BV yolunu tercih edenlere yerel uzmanlık sunarak bu açığı kapatmaya yardımcı olur ve hem iş hukukuna hem de vergi mevzuatına uyumu sağlar.
Maliyet yapıları bu iki model arasında önemli ölçüde farklılık gösterir. EOR sağlayıcıları genellikle çalışanın brüt maaşının belirli bir yüzdesini ücret olarak talep eder ve bu oran çoğunlukla %10 ila %15 arasında değişir. 80.000 Avro kazanan yüksek vasıflı bir göçmen için bu durum yüksek ve tekrarlayan aylık maliyetlere yol açar. Buna karşılık, bordronun bir BV üzerinden yönetilmesi, çalışanın maaş düzeyine göre ölçeklenmeyen sabit hizmet ücretlerini içerir. Bu husus, 200.000 Avro'ya kadar olan kârlar üzerindeki %19 kurumlar vergisi oranı ve FAVÖK üzerindeki %24,5 faiz indirimi sınırı da dahil olmak üzere daha geniş kapsamlı kurumlar vergisi stratejisi değerlendirildiğinde özellikle önem kazanır. İkiden fazla çalışanı olan şirketler için BV modeli genellikle daha sürdürülebilir bir mali yolu temsil eder.
Yerel BV Bordro Modeli
Bir BV aracılığıyla doğrudan istihdam, çalışan ilişkisi üzerinde maksimum kontrol sağlar. Sözleşmeler doğrudan Hollanda hukuku kapsamında hazırlanarak izin, fesih ve fikri mülkiyet hakları konusunda netlik sağlanır. Bu model, Dutch BV için daha geniş kapsamlı muhasebenizle sorunsuz bir şekilde entegre olarak konsolide vergi planlamasına ve %8'lik tatil ödeneğinin verimli yönetimine olanak tanır. Hızlı büyüyen firmalar, doğrudan 30% ruling başvurusunu kolaylaştırdığı için bu yapıdan faydalanır; bu durum, işverenin ilgili sosyal güvenlik tasarruflarını bir EOR ücretinin parçası olarak ödemek yerine kendisinde tutmasını sağlar. Özel Hollanda bordro hizmetleri kullanmak, bu avantajların aylık loonadministratie'ye doğru şekilde yansıtılmasını sağlar.
Employer of Record (EOR) Çözümleri
EOR çözümleri, Hollanda pazarını tek bir çalışanla test eden veya kısa vadeli projeler yürüten şirketler için geçici bir köprü görevi görür. EOR, Belastingdienst'e yapılan tüm bildirimleri ve ödemeleri yöneterek yasal işveren olarak hareket eder. Ancak bu model, vergi optimizasyonu konusunda sınırlamalar getirir. Bir EOR aracılığıyla 30% ruling başvurusu yapmak idari açıdan karmaşık olabilir ve bir BV aracılığıyla doğrudan istihdamla aynı esnekliği sunmayabilir. Ayrıca, yasal ilişkiyi EOR yürüttüğü için müşteri şirketin belirli istihdam koşulları ve yan haklar üzerinde daha az doğrudan etkisi olur. Bir ekip genişlediğinde, bir EOR'nin kümülatif yüzde bazlı ücretleri genellikle özel bir Hollanda kurumsal yapısının operasyonel maliyetlerini aşar.
Hollanda Bordro İdarenizi Kurma: Adım Adım Kılavuz
Mevzuata uygun bir bordro sistemi kurma süreci, Dutch BV kuruluşu ile başlar. Uluslararası kurucular için bu işlem genellikle tasdikli Vekaletname (Power of Attorney) yoluyla yürütülür ve kurucunun Hollanda'ya seyahat etmesine gerek kalmadan noterin senedi düzenlemesine olanak tanır. KVK kaydı tamamlanıp 85,15 € tutarındaki harç ödendiğinde şirket yasal olarak kurulmuş olur, ancak henüz personele ödeme yapmaya hazır değildir. Öncelikle Belastingdienst'ten bir bordro vergi numarası almanız gerekir. Bu özel kayıt 6-8 haftalık bir zaman dilimini kapsar. Bu, işletmelerin ilk yerel işe alımlarını planlarken hesaba katmaları gereken kritik bir bekleme süresidir.
Vergi numaranızı aldıktan sonra, çalışan verilerini ve aylık hesaplamaları yönetmek için dijital bir bordro ortamı kurmalısınız. Bu sistem, yasal olarak 7 yıl boyunca saklamakla yükümlü olduğunuz tüm istihdam kayıtları için bir arşiv işlevi görür. Bu kurulumu profesyonel Hollanda bordro hizmetleri aracılığıyla koordine etmek, ilk yapılandırmanın ilk günden itibaren Hollanda vergi yazılımı gereksinimleri ve sosyal güvenlik kategorileriyle uyumlu olmasını sağlar.
İdari Ön Koşullar
İlk bordro çalıştırmasını gerçekleştirmeden önce, her çalışan için bir Vatandaş Hizmet Numarası (BSN) almalısınız. AB dışından işe alınan personel için, IND düzenlemelerine uygun olarak ikamet ve çalışma izinlerini doğrulamanız gerekir. Bu doğrulama, önceki bölümlerde ele alınan 30% ruling uygulamasının ön koşuludur. Ayrıca maaş ödemeleri için ticari bir banka hesabı açmanız gerekir. Maaşlar çeşitli SEPA hesaplarından ödenebilse de, kesilen tüm vergiler 1 Mayıs 2026'dan bu yana Rabobank olan Belastingdienst'in ana bankasına aktarılmalıdır. Bu aşamada doğru veri toplanması, loonheffingen beyannamelerinde geriye dönük düzeltmeler yapılmasını önler.
Aylık Bordro İş Akışı
Aylık döngü, brütten nete hassas bir hesaplamayı içerir. Bu hesaplama, tüm Hollanda iş sözleşmeleri için yasal bir zorunluluk olan zorunlu %8'lik tatil ödeneğini içermelidir. Brüt maaşı, vergi kesintilerini ve sosyal sigorta primlerini açıkça belirten dijital maaş bordroları veya loonstroken oluşturmaktan siz sorumlusunuz. Son adım, aylık vergi beyannamesinin verilmesidir. Bu beyanname, yasal son tarihten (genellikle takip eden ayın sonu) önce yetkililere sunulmalıdır. Güvenilir Hollanda bordro hizmetleri, geç bildirimlerle ilişkili otomatik cezaları önleyerek Rabobank'a ödemelerin zamanında yapılmasını sağlamak için bu beyanları otomatikleştirir.
Son inceleme: Ağustos 2026
Intercompany Solutions Tarafından Sunulan Profesyonel Bordro ve Personel Çözümleri
Intercompany Solutions, uluslararası girişimcileri Hollanda bordro hizmetleri ile desteklemek üzere özel olarak tasarlanmış uzmanlaşmış bir birim olan ICS Payroll'u işletmektedir. Bu hizmet, mevzuata uygun iş sözleşmelerinin hazırlanmasından nihai %30 kuralı başvurularına kadar istihdam idaresinin tüm döngüsünü yönetir. Şirket, bu görevleri merkezileştirerek küresel operasyonlarınız ile Hollanda mevzuat çerçevesi arasında proaktif bir kolaylaştırıcı olarak hareket eder. Her idari adımın sosyal güvenlik ve ücret vergisi stopajına ilişkin en güncel 2026 standartlarıyla uyumlu olmasını sağlıyoruz.
Verimlilik, bordronun daha kapsamlı muhasebe hizmetlerimizle sorunsuz bir şekilde entegre edilmesiyle elde edilir. Bu bütüncül yaklaşım; maaş maliyetlerinin, sosyal güvenlik kesintilerinin ve emeklilik primlerinin kurumlar vergisi beyanlarınıza doğru şekilde yansıtılmasını sağlar. Müşteriler, istihdamla ilgili tüm maliyetleri kapsayan tek bir aylık fatura alarak yerleşik olmayan yöneticiler için hazine sürecini basitleştirir. Bu şeffaflık, 200.000 Avro'ya kadar olan karlar üzerinden %19 kurumlar vergisi oranının doğru bir şekilde hesaplanması ve FAVÖK üzerindeki %24,5'lik faiz indirimi sınırına uyulması açısından hayati önem taşır.
Neden Intercompany Solutions ile Ortaklık Kurmalısınız?
Ekip, bordro başlamadan önce tüm göçmenlik gerekliliklerinin karşılanmasını sağlamak amacıyla doğrudan IND ile koordinasyon kurarak Nitelikli Göçmen (HSM) vizesi sürecinde özel bir uzmanlığa sahiptir. Modern bir iş ortamında gereken hızı sağlayarak tüm uyum talepleri için 24 saatlik bir yanıt süresi sunuyoruz. Yerleşik olmayan şirket sahipleri için tüm destek yapısına tasdikli Vekaletname yoluyla uzaktan erişilebilir. Bu durum, BV şirketinin yerel iş kanunlarına tam uyumlu kalmasını sağlarken uluslararası seyahat ihtiyacını ortadan kaldırır.
Kapsamlı Uyum Takibi
Hollanda bordro hizmetleri birimimiz, uyumsuzlukları önlemek amacıyla Hollanda iş hukuku ve vergi oranlarındaki değişiklikleri proaktif olarak takip eder. Belastingdienst ile olan tüm doğrudan iletişimi yönetir ve tüm vergi ödemelerinin, 1 Mayıs 2026'dan itibaren vergi dairesinin anlaşmalı bankası olan Rabobank'a doğru şekilde yönlendirilmesini sağlarız. Detaylara gösterilen bu titiz özen, zorunlu 7 yıllık kayıt saklama süresini de kapsayarak BV şirketinizin her zaman denetime hazır olmasını temin eder. Yerel iş gücünüzü yapılandırmaya ve vergi pozisyonunuzu optimize etmeye başlamak için Intercompany Solutions Payroll aracılığıyla bir ön görüşme talep edebilirsiniz.
Son inceleme: Ağustos 2026
Hollanda'daki İş Gücünüzü 2026 ve Sonrası İçin Optimize Etme
Hollanda'da bordro yönetimi, 7 yıllık kayıt saklama kuralına ve %30 kuralı için güncellenen 2026 maaş eşiklerine sıkı sıkıya uyulmasını gerektirir. Yerel bir BV kurmak, vergi optimizasyonunu en üst düzeye çıkarmak ve iş sözleşmeleri üzerinde doğrudan kontrol sağlamak isteyen firmalar için en uygun maliyetli uzun vadeli strateji olmaya devam etmektedir. Profesyonel Hollanda bordro hizmetleri almak, işletmenizin sosyal güvenlik primleri veya Belastingdienst kurumunun özel gereksinimleriyle uğraşmanın getirdiği idari zorluklar olmadan ölçeklenmesini sağlar.
Yabancı girişimcilere yönelik uzmanlaşmış birimimiz, loonadministratie süreçlerinizin 24 saatlik yanıt süresi ve titiz bir doğruluk taahhüdü ile yürütülmesini sağlar. Rabobank'a yapılan ödemeleri ve nitelikli göçmenlere yönelik bildirimleri %100 memnuniyet garantisiyle yönetmek için gereken istikrarı sağlıyoruz. Bu prosedürel yükleri devrederek temel faaliyetlerinize odaklanabilir, bu sırada şirketinizin %19 kurumlar vergisi dilimi ve %24,5 FAVÖK faiz indirimi sınırı da dahil olmak üzere Hollanda iş hukuku ve kurumlar vergisi yükümlülüklerine tam uyum içinde kalmasını sağlayabilirsiniz.
İdari süreçlerinizin işinizin büyümesi kadar verimli olmasını sağlayarak Hollanda pazarına sorunsuz bir geçiş yapmanızı kolaylaştırmak için buradayız. Uzmanlarımız teknik ayrıntıları üstlenir, böylece tam bir güvenle faaliyet gösterebilirsiniz.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
2026 yılında Hollandalı bir işveren için zorunlu bordro vergileri nelerdir?
İşverenler, 2026 yılı için 38.883 Avro'ya kadar olan gelirlerde AOW, ANW ve WLZ için %27,65 oranında uygulanan ücret vergisi ve ulusal sigorta primlerini tevkif etmekle yükümlüdür. Ayrıca 79.409 Avro'ya kadar olan gelir üzerinden %6,10 oranında Zvw sağlık katkı payı ödersiniz. İşsizlik sigortası için WW-Awf primleri de zorunludur. Bu ödemelerin her ay Rabobank'a yapılması gerekmektedir. Profesyonel payroll services Netherlands, bu hesaplamaların yasal %8 tatil ödeneğini ve geçerli sektörel emeklilik katkı paylarını içermesini temin eder.
Hollanda'da bordro hizmetlerini kurmak ne kadar sürer?
Bir bordro idaresinin kurulması genellikle 6 ila 8 hafta sürer. Bu süre, Belastingdienst'in bordro vergisi numarası başvurunuzu işleme almasını kapsar. Öncelikle KVK kaydını tamamlamanız ve 85,15 Avro tutarındaki tek seferlik harcı ödemeniz gerekir. Vergi dairesi numaranızı düzenledikten sonra, BSN'leri toplamak ve aylık loonstroken oluşturmak için dijital ortamı yapılandırabilirsiniz. Bu sıralama, ilk maaş bordrosu sürecinizin Hollanda vergi mevzuatına tamamen uygun olmasını sağlamak açısından zorunludur.
Mukim olmayan bir yönetici olarak Hollanda bordrosunu uzaktan yönetebilir miyim?
Hollanda bordrosunu uzaktan yönetmek, yasallaştırılmış Vekaletname yolunu kullanan mukim olmayan yöneticiler için standart bir uygulamadır. Bu süreç, Hollanda'ya seyahat etmeksizin bir Dutch BV ve idaresini kurmanıza olanak tanır. Güvenli dijital portallar, çalışan kimlik belgelerinin toplanmasını ve aylık beyannamelerin verilmesini kolaylaştırır. Tüm idari veriler için zorunlu 7 yıllık yasal saklama süresine uyduğunuz takdirde, tüm maaş ödemelerini ve vergi kesintilerini yurt dışından denetleyebilirsiniz.
%30 kararı (30% ruling) nedir ve Hollandalı şirketime nasıl fayda sağlar?
%30 kararı, işverenlerin bir çalışanın brüt maaşının %30'unu vergiden muaf bir ödenek olarak ödemesine olanak tanıyan bir vergi teşvikidir. Bu avantaj, bölge dışı giderleri telafi eder ve şirketin genel sosyal güvenlik yükünü azaltır. 2026 yılında, bu haktan yararlanabilmek için çalışanın en az 48.013 Avro tutarında vergiye tabi asgari bir maaş elde etmesi gerekir. Hollandalı şirketlerin standart istihdam modellerine kıyasla rekabetçi bir maliyet yapısını korurken uluslararası uzmanlığı çekmeleri için hayati bir araçtır.
Bir Dutch BV yöneticisi (DGA) için asgari maaş şartı nedir?
Bir yönetici-hissedar (DGA) için asgari maaş, gebruikelijk loon kuralları ile belirlenir. Bu maaş, en çok benzerlik gösteren rol için ödenen ücretin en az %75'i kadar ya da şirketteki en yüksek maaşlı çalışanınkine eşit olmak zorundadır. Hollanda vergi makamları, yöneticilerin uygun ücret vergisini ödemelerini sağlamak için bu kriterleri belirler. Bu şart, şirketin kârı 200.000 Avro'ya kadar olan vergiye tabi gelir için %19'luk kurumlar vergisi oranına tabi olsa dahi geçerlidir.
Hollanda'da yüksek vasıflı göçmenleri istihdam etmek için belirli şartlar var mıdır?
Yüksek vasıflı göçmenlerin istihdam edilmesi, şirketinizin IND tarafından tanınan bir sponsor olmasını gerektirir. 2026 yılı için standart başvuru sahiplerinde 48.013 Avro, Yüksek Lisans derecesine sahip 30 yaş altı kişilerde ise 36.497 Avro olarak uygulanan belirli maaş eşiklerine uymanız gerekmektedir. İşverenler ayrıca çalışma izinlerinin ve BSN'lerin kopyalarını saklamak zorundadır. Bu şartlar titizlikle uygulanır ve uyumsuzluk, sponsorluk statüsünün kaybına veya Hollanda iş müfettişliği tarafından ağır para cezalarına yol açabilir.
Hollanda bordro vergilerimi zamanında beyan etmezsem ne olur?
Bordro vergilerinin zamanında beyan edilmemesi, Belastingdienst tarafından otomatik kusur cezalarının ve gecikme faizlerinin uygulanmasına yol açar. Tüm vergi yükümlülüklerinin, bordro dönemini takip eden ayın sonuna kadar Rabobank'a ödenmesi gerekir. Hatalı beyanlar, 5 yıllık bir dönemi kapsayan denetimler sırasında geriye dönük tarhiyatlara sebebiyet verebilir. Profesyonel payroll services Netherlands kullanımı, loonheffingen beyannamelerinizin doğru ve zamanında sunulmasını temin ederek şirketinizi önlenebilir mali ve hukuki risklerden korur.
Yabancı sermayeli şirketim için Hollanda bordro vergisi numarasına nasıl başvurabilirim?
Bordro vergisi numarası başvurusunu, KVK kaydınız tamamlandıktan sonra Belastingdienst'e bir tescil formu sunarak yaparsınız. Bu başvuru, Dutch BV'nizin faaliyetleri ve planladığınız iş gücü hakkında ayrıntılı bilgiler gerektirir. Bu süreç, yabancı sermayeli kuruluşlar için genellikle 6 ila 8 hafta arasında sürer. Vergi numarası düzenlendikten sonra, yasal olarak vergileri ve sosyal güvenlik primlerini tevkif etme yetkisine sahip olursunuz ve bu kayıtların en az 7 yıl boyunca saklanması zorunludur.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |