


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nominal bir vergi oranı, bir şirketin vergi durumunun tamamını nadiren yansıtır. İşletmeler için Hollanda vergi avantajları; hukuki yapı, gelir türü ve belirli uygunluk koşullarının karşılanıp karşılanmadığı gibi faktörlere bağlıdır. Bir şirket için geçerli olan bir tedbir çalışanları için geçerli olmayabilir ve sınır ötesi faaliyetler ek hususlar doğurabilir.
Vergi oranlarını karşılaştırmak, bir işletmenin nerede kurulacağına veya genişletileceğine karar verirken yardımcı olabilir; ancak oranlar tek başına hangi tedbirlerin uygulanabileceğini veya hangi koşulların bunların kullanımını sınırlandırabileceğini göstermez. İşe ticari faaliyetlerinizi, mülkiyet yapınızı, iş gücünüzü ve uluslararası bağlantılarınızı haritalandırarak başlayın.
Bu makale; kurumlar vergisi hükümleri, iştirak kazancı istisnası ve şartları karşılayan çalışanlar için %30 kuralı da dahil olmak üzere 2026 yılında geçerli olabilecek temel Hollanda vergi tedbirlerini açıklamaktadır. Ayrıca bir yapı seçmeden veya yatırım planları yapmadan önce doğrulanması gereken önemli sınırları ve soruları da ana hatlarıyla belirtmektedir. Durumunuza özel vergi danışmanlığı gerektiren konuları belirlemek için bu makaleden yararlanabilirsiniz.
Temel Çıkarımlar
- Herhangi bir tedbiri kesin bir tasarruf olarak değerlendirmek yerine, işletmeler için Hollanda vergi avantajlarını yapınıza, faaliyetlerinize, mülkiyetinize ve gelir türlerinize göre değerlendirin.
- Kurumlar vergisi dilimlerini bir başlangıç noktası olarak kullanın, ardından vergiye tabi kârın ve geçerli sınırların şirketinizin durumunu nasıl etkilediğini değerlendirin.
- İştirak kazancı istisnasına ve vergi anlaşması koşullarına güvenmeden önce, bunları mülkiyetinize ve sınır ötesi koşullarınıza göre kontrol edin.
- İşletmeniz için KDV yükümlülüklerini, şartları karşılayan çalışanları ilgilendiren ve belirli koşulları bulunan %30 kuralından ayrı tutun.
- Kurulum veya genişleme öncesinde faaliyetlerinizi ve mülkiyetinizi haritalandırın, ilgili kuralları doğrulayın ve toplam vergiyi ilgili uyum gereklilikleriyle karşılaştırın.
İçindekiler
- İşletmeler için Hollanda vergi avantajları: gerçek bir avantaj olarak ne sayılır?
- 2026'da Hollanda kurumlar vergisi: oranlar, kâr dilimleri ve sınırlar
- İştirak kazancı istisnası ve vergi anlaşmaları: sınır ötesi avantajlar ne zaman geçerli olabilir?
- KDV ve %30 kuralı: ticari yükümlülükleri çalışan muafiyetlerinden ayırın
- Şirket kurmadan veya genişlemeden önce Hollanda vergi avantajları nasıl değerlendirilir?
İşletmeler için Hollanda vergi avantajları: gerçek bir avantaj olarak ne sayılır?
Vergi avantajı; şartları sağlayan bir vergi durumunu azaltabilen, erteleyebilen veya açıklığa kavuşturabilen bir kuraldır. Kesin bir tasarruf değildir ve her işletme için geçerli olmaz. Bir tedbir, ancak şirket, gelir, mülkiyet ve diğer ilgili unsurlar tedbirin koşullarını karşıladığında pratik bir fayda sağlar.
Hollanda'da Vergilendirme genel bakışı, sistem hakkında genel bir arka plan sunmaktadır. Ticari kararlar için geçerli kuralları Hollanda Vergi Dairesi ile teyit edin ve durumunuza nasıl uygulandığını değerlendirin. Hollanda'da şirket kurma rehberi, vergi durumunuzla birlikte yapılanmanızı değerlendirmek için bir başlangıç noktası sunar.
Vergi düzeyine göre tedbirler
- Şirket düzeyi: Kurumlar vergisi oranları vergiye tabi kârlara uygulanır. Hollanda Vergi Dairesi, 2026 yılına ilişkin oranları ve dilimleri kurumlar vergisi rehberinde belirtmektedir.
- Hissedar düzeyi: İştirak kazancı istisnası, şartları karşılayan iştirakler için geçerli olabilir. Sınır ötesi vergi anlaşmaları da ilgili ülkelere ve koşullara bağlı olarak gelirin nasıl vergilendirileceğini etkileyebilir.
- Çalışan düzeyi: %30 kuralı, çalışanlarla ilgili bir vergi kolaylığıdır. Tüm işverenlere veya personele otomatik olarak uygulanan bir kurumlar vergisi indirimi değildir.
İşletmeler için hangi Hollanda vergi tedbirleri geçerlidir?
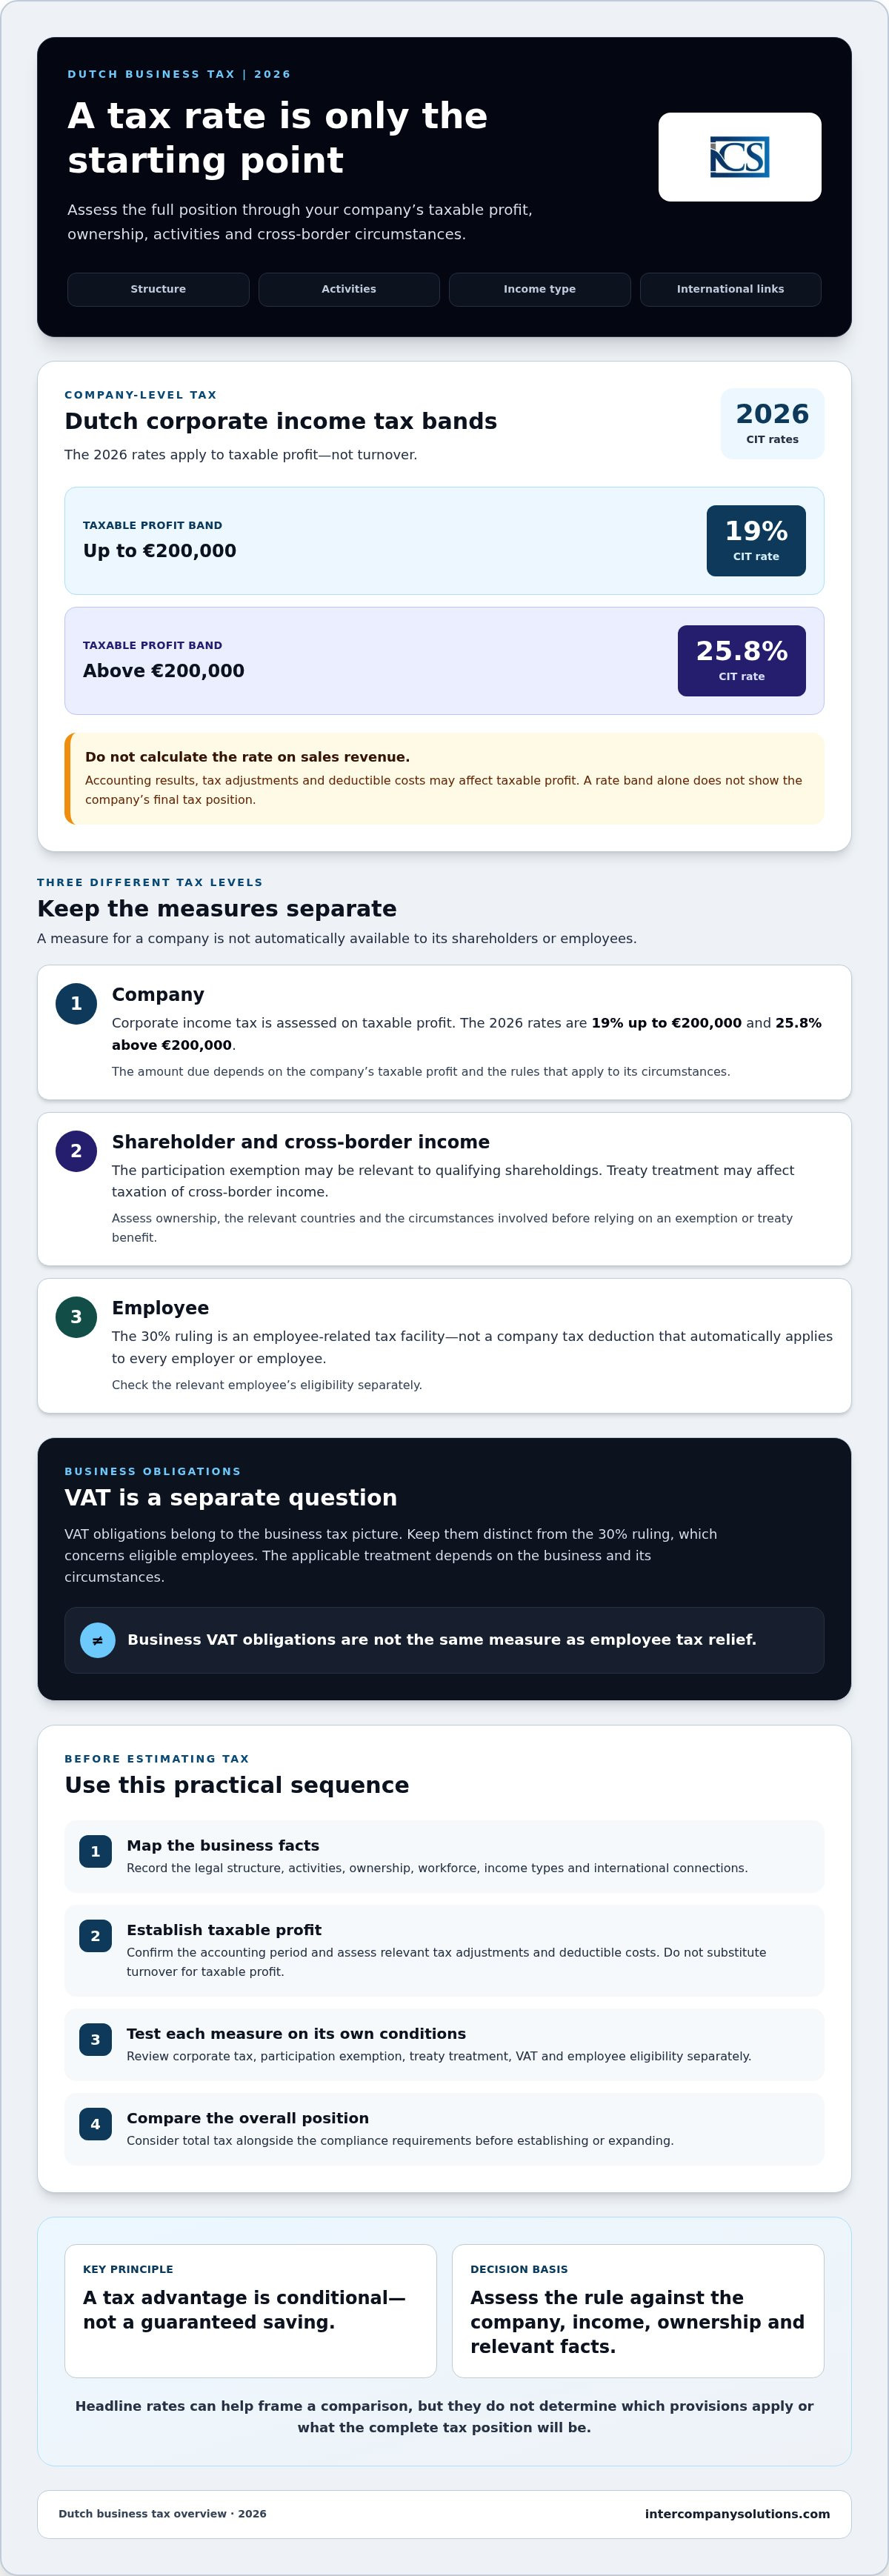
Kurumlar vergisi, genel değerlendirmenin bir parçasıdır. 2026 yılında oranlar 200.000 Avro'ya kadar %19, 200.000 Avro'nun üzerinde ise %25,8'dir; ancak bu oranlar tek başına ödenecek tutarı belirlemez. İştirak kazancı istisnası ve anlaşma muamelesi ayrı bir değerlendirme gerektirir. Hollanda Vergi Dairesi'nin iştirak kazancı istisnası ve çifte vergilendirmenin önlenmesine ilişkin rehberini ilgili mülkiyet ve sınır ötesi olgular çerçevesinde inceleyin. %30 kuralını değerlendiren işverenler, çalışan uygunluğu için Vergi Dairesi'nin %30 kuralı rehberini ayrıca kontrol etmelidir.
Nominal oranlar neden vergi durumunun tamamını göstermez?
Vergiye tabi kâr, uygulanabilir indirimler, ortaklık yapısı ve gelir türü sonucu etkileyebilir. Hukuki yapı ve ticari faaliyetlerin yürütüldüğü yer de önem taşıyabilir. Örneğin, yurtdışında hissedarları veya operasyonları bulunan bir Hollanda şirketinin hem Hollanda kurallarını hem de ilgili yabancı ülke kurallarını dikkate alması gerekebilir. Bu durum, belirli bir anlaşma avantajının veya muafiyetin kesinlikle geçerli olacağı anlamına gelmez.
İşletmeler için hangi Hollanda vergi avantajlarının planlarınıza uygun olabileceğini değerlendirmek adına kuralları somut durumunuza göre test edin. Sınır ötesi durumlar profesyonel bir incelemeyi hak eder; çünkü vergisel muamele ilgili ülkelere, kuruluşlara, gelire ve yapılan düzenlemelere bağlı olarak değişebilir. Yalnızca nominal vergi oranına dayanarak bir yapı seçmekten kaçının.
2026 yılında Hollanda kurumlar vergisi: oranlar, kâr dilimleri ve sınırlar
2026 Hollanda kurumlar vergisi (CIT) oranları 200.000 €'ya kadar %19 ve üzerindeki tutarlar için %25,8'dir. Bu dilimler ciroya değil, vergiye tabi kâra uygulanır. Dolayısıyla, satış hasılatı tek başına hangi vergi diliminin geçerli olduğunu veya şirketin ne kadar vergi borcu olacağını göstermez.
| Vergiye tabi kâr dilimi | Kurumlar vergisi oranı |
|---|---|
| 200.000 €'ya kadar | %19 |
| 200.000 € üzeri | %25,8 |
İlgili vergi yılı için kurumlar vergisi oranlarına ilişkin Belastingdienst rehberini kontrol edin. Oranlar bir başlangıç noktasıdır, eksiksiz bir hesaplama değildir. Ödenecek tutar, vergiye tabi kâra ve şirketin durumuna uygulanan kurallara bağlıdır. Yüksek oranı ciroya uygulamayın veya yalnızca nominal oranın şirketin efektif vergi yükünü temsil ettiğini varsaymayın.
2026 Hollanda kurumlar vergisi dilimleri nasıl işler
Şirketin ilgili dönemdeki vergiye tabi kârını belirleyerek başlayın. Ardından, yürürlükteki kurumlar vergisi kuralları kapsamında 2026 dilimlerinin nasıl uygulanacağını değerlendirin. Bu durum, toplam satışlara bir oran uygulamaktan farklıdır: Muhasebe sonuçları ve vergisel ayarlamalar vergiye tabi kârı etkileyebilir. Bu nedenle, hesaplara ve vergi pozisyonuna ilişkin varsayımlar doğrulanmadıkça örnek bir yükümlülük hesabı yanıltıcı olabilir.
Bir şirketin vergisini tahmin etmeden önce kontrol edilmesi gerekenler
Bir tahmin hazırlamadan önce hesap dönemini teyit edin ve şirketin vergiye tabi kârını belirleyin. Ortaklık yapısını ve gelirin muamelesini ya da Hollanda kurallarının uygulanmasını etkileyebilecek sınır ötesi unsurları gözden geçirin. İndirilebilir giderler ve vergisel ayarlamalar yürürlükteki mevzuata ve şirketin özel koşullarına bağlıdır; bu nedenle muhasebedeki her giderin aynı vergisel muameleyi göreceğini varsaymayın.
Uluslararası işletmelere yönelik Hollanda vergi teşviklerine dair daha geniş kapsamlı bir genel bakış için Invest in Holland, yabancı yatırımcıları ilgilendirebilecek tedbirleri özetlemektedir. Her tedbirin kendine özgü uygunluk koşulları vardır. Beyan ve kayıt tutma süreçleri için, güncel Belastingdienst rehberinin yanı sıra ilgili kılavuz olan Dutch BV İçin Muhasebe: 2026 Yılında Uyum ve Vergi Yükümlülükleri başlıklı kaynağa başvurun.
Bu kontroller, işletmeler için Hollanda vergi avantajları değerlendirilirken önemlidir. Güvenilir bir tahmin, tek başına ele alınan bir vergi oranıyla değil, şirketin fiili rakamları ve koşullarıyla başlar.
İştirak kazançları istisnası ve vergi anlaşmaları: sınır ötesi avantajlar ne zaman geçerli olabilir
Sınır ötesi yapılar kâr paylarının, kazançların ve diğer gelirlerin birden fazla ülkede nasıl vergilendirileceğine dair sorular doğurabilir. Hollanda iştirak kazançları istisnası ve vergi anlaşmaları bu kapsamda geçerli olabilir; ancak hiçbiri otomatik bir avantaj sağlamaz. Sonuç; dahil olan şirketlere, ortaklık yapısına, gelire ve geçerli Hollanda kuralları ile vergi anlaşmasına bağlıdır.
İştirak kazançları istisnası: beklenen avantajdan önce uygunluk
İştirak kazançları istisnası, bağlı ortaklıktan elde edilen kâr payları ve sermaye kazançları gibi nitelikli getirileri Hollanda ana şirketinin vergiye tabi kârından muaf tutabilir. Genel ortaklık payı eşiği hisselerin en az %5'idir. Yalnızca bu eşiği karşılamak uygunluğu sağlamaz: Bağlı ortaklığın ilgili yeterlilik kurallarını da yerine getirmesi gerekir. Özellikle, nitelikli olmayan bir portföy yatırımı istisnanın kapsamı dışında kalabilir. Güncel koşullar ve istisnalar için Belastingdienst iştirak kazançları istisnası rehberini inceleyin.
Sınıflandırma, bağlı ortaklığın faaliyetlerine ve diğer olgulara bağlı olabilir; bu nedenle bir holding şirketi yapısının veya %5'lik hisse oranının konuyu kesin olarak çözdüğünü varsaymayın. Mali projeksiyonlarda istisnaya güvenmeden veya bir holding yapısı seçmeden önce uygulanacak vergisel muameleyi teyit edin. Şayet somut durum yayımlanan rehbere açıkça uymuyorsa uzman vergi danışmanlığı alın.
Vergi anlaşmaları ve uluslararası ticari gelir
Hollanda ile başka bir ülke arasındaki bir vergi anlaşması, vergilendirme haklarını tahsis edebilir ve çifte vergilendirmeyi gidermeye yönelik mekanizmalar sağlayabilir. Etkisi; ilgili anlaşmaya, gelir türüne ve mükellefin durumuna bağlıdır. Bir anlaşma, her iki ülkede de vergiyi mutlaka ortadan kaldırmaz veya beyan ve bildirim yükümlülüklerini otomatik olarak sona erdirmez.
Her bir gelir akışını ayrı ayrı değerlendirin. Temettüler, faizler, gayrimaddi hak bedelleri ve ticari kazançlar, yerel mevzuat ve ilgili anlaşma kapsamında farklı muameleye tabi tutulabilir. İlgili ülkeler için anlaşma metnini ve güncel Hollanda kurallarını kontrol edin ve şirketin yapılanmasının vergi indirimi veya istisna koşullarını karşıladığını teyit edin. Belastingdienst'in çifte vergilendirmeyi önlemeye ilişkin rehberi yararlı bir başlangıç noktasıdır, ancak yürürlükteki anlaşmanın incelenmesinin yerini almaz.
Bir Hollanda holding şirketi kurmadan, hisse devretmeden veya geliri birden fazla ülkedeki kuruluşlar üzerinden yönlendirmeden önce uzman incelemesi faydalı olabilir. Bu olgular hem uygunluğu hem de mevzuata uyumu etkileyebilir. İşletmeler için Hollanda vergi avantajlarını, genel bir açıklamaya dayalı garanti edilen sonuçlar olarak değil, fiili yapıya göre doğrulanması gereken hususlar olarak ele alın.
KDV ve %30 kuralı: ticari yükümlülükleri çalışan istisnalarından ayırın
KDV ve %30 kuralı, bir işletmenin vergi durumunun farklı alanlarını etkiler. KDV uygulaması, vergiye tabi mal ve hizmet teslimleri ile ticari işlemleri ilgilendirir. %30 kuralı ise koşullara bağlı bir çalışan vergisi tedbiridir. Bir kurumlar vergisi indirimi değildir ve bir işveren bunun her uluslararası işe alımda geçerli olacağını varsayamaz.
Hollanda KDV oranları ve ticari işlemler
Hollanda'da üç KDV oranı bulunmaktadır. Doğru oran, teslim edilen mal veya ifa edilen hizmetlere ve işlemin koşullarına bağlıdır. Fatura düzenlemeden veya KDV tahmini yapmadan önce sınıflandırmayı güncel Belastingdienst KDV oranı rehberine göre kontrol edin.
| KDV oranı | Uygulama |
|---|---|
| %21 | Standart oran; teslim veya hizmetin standart orana tabi olduğu durumlarda uygulayın. |
| %9 | İndirimli oran; yalnızca kurallar kapsamında uygun nitelikteki teslim ve hizmetler için geçerlidir. |
| %0 | Sıfır oran; yalnızca teslim ve işlemin ilgili koşulları karşıladığı durumlarda geçerlidir. |
Yalnızca genel bir ürün tanımına dayanarak bir oran belirlemeyin. Mal veya hizmet tesliminin ve işlemin kesin koşulları önemlidir. Sınır ötesi satış yapan işletmeler ayrıca ilgili ifa ve teslim yeri ile bildirim kurallarını da kontrol etmelidir. Kayıt işlemlerine genel bir bakış için Vergi İdaresinin güncel talimatlarının yanı sıra Hollanda KDV Kaydı: 2026 Yabancı Şirketler Rehberi'ne başvurun.
Nitelikli uluslararası çalışanlar için %30 kuralı
%30 kuralı, bir işverenin güncel koşulları karşılayan bir çalışana vergiden muaf bir ödenek sağlamasına olanak tanıyabilir. 2026 yılı için bu ödenek; uygunluk kriterlerine, 262.000 € tutarındaki maaş üst sınırına ve genel başvuru sahipleri için 48.013 € tutarındaki asgari vergiye tabi maaşa tabi olmak kaydıyla, maaşın %30'una kadar olabilir. Nitelikli bir yüksek lisans derecesine sahip 30 yaş altı çalışanlar için asgari vergiye tabi maaş 36.497 €'dur. Geçerli koşulları ve hesaplamayı Belastingdienst'in %30 kuralı rehberinden teyit edin.
Bu tedbir, her yabancı çalışan veya işvereni değil, şartları karşılayan bir çalışanı ilgilendirir. İşverenler, bu uygulamayı hayata geçirmeden önce uygunluğu doğrulamalı ve gerekli bordro yönetimini yürütmelidir. İlgili işveren hususları için Hollanda bordro yönetimi rehberine bakın. Bu ayrım, işletmeler için hangi Hollanda vergi avantajlarının şirket işlemlerine ilişkin olduğunu ve hangilerinin iş gücünü ilgilendirebileceğini netleştirmeye yardımcı olur.
Kurulum veya genişleme öncesinde Hollanda vergi avantajları nasıl değerlendirilir
Yapılandırılmış bir inceleme; tek bir orana veya teşvike güvenmek yerine, işletmeler için Hollanda vergi avantajlarını fiili planlarınız doğrultusunda değerlendirmenize yardımcı olur. Bir yapı seçmeden veya sınır ötesi bir taahhüde girmeden önce bu adımları izleyin.
Giriş öncesi pratik vergi değerlendirme kontrol listesi
- Ticari faaliyeti tanımlayın. Şirketin ne yapacağını, nerede faaliyet göstereceğini, müşterilerinin ve tedarikçilerinin nerede bulunduğunu kayıt altına alın.
- Ortaklık yapısını haritalandırın. Hissedarları, ana şirketleri, bağlı ortaklıkları ve her birinin nerede kurulu olduğunu veya vergi mukimi bulunduğunu belirleyin.
- Gelirleri ve işlemleri listeleyin. Beklenen ticari kazancı temettülerden, diğer yatırım gelirlerinden, sınır ötesi satışlardan ve çalışanlarla ilgili düzenlemelerden ayırın.
- Potansiyel olarak geçerli kuralları doğrulayın. Güncel Hollanda rehberlerini ve ilgili yabancı kuralları kontrol edin. Örneğin, şirket vergi yükümlülükleri için Belastingdienst kurumlar vergisi rehberinden yararlanın ve anlaşma veya teşvik koşullarını somut olaylara göre doğrulayın.
- Vergi ve uyumu birlikte modelleyin. Muhasebe, raporlama, tescil ve beyan gerekliliklerinin yanı sıra olası vergi durumunu tahmin edin. Yalnızca tanıtılan bir oranı değil, her seçeneğin toplam yükümlülüklerini karşılaştırın.
Planlanan çalışan sayıları, beklenen faaliyetler, ortaklık yapısı değişiklikleri ve sınır ötesi işlemler dahil olmak üzere, değerlendirmenin dayandığı varsayımların kaydını tutun. Bir yapı veya tahmin; anlaşma indirimine, bir istisnaya veya diğer önemli bir sınır ötesi varsayıma dayanıyorsa, buna güvenmeden önce nitelikli bir danışmandan yazılı tavsiye talep edin.
Profesyonel uygulama desteği ne zaman yardımcı olabilir
Bir yapı seçtikten sonra; şirket kuruluşu, vergi kaydı, defter tutma ve bildirimlerin uyum içinde yürütülmesi gerekir. Bunlar, bir vergi tedbirinin geçerli olup olmadığını belirlemekten ayrı uygulama görevleridir. Her bir yükümlülüğü kimin yerine getireceğini ve hangi bilgilerin saklanması gerektiğini teyit edin. Hollanda Vergi Dairesinin rehberliği ve Ticaret Odasının yıllık hesap bilgileri, ilgili bildirim gerekliliklerinin belirlenmesine yardımcı olabilir.
Pratik kurulum bilgileri için Hollanda şirket kurma rehberine başvurun. Daha kapsamlı iş kurma rehberi de pazara giriş öncesi soruların organize edilmesine yardımcı olabilir. Intercompany Solutions, planlarını hayata geçiren işletmeler için Dutch BV kuruluşu ile muhasebe ve vergi hizmetleri sunmaktadır.
İlerlemeden önce önerilen yapınızı ve vergi uyum gerekliliklerinizi Intercompany Solutions ile görüşün.
Hollanda vergi değerlendirmenizi iş planının bir parçası haline getirin
Hollanda'nın işletmelere sunduğu vergi avantajları, yalnızca bir manşet orana bağlı değildir. Kurumlar vergisi vergiye tabi kâra uygulanırken, iştirak kazancı istisnası, vergi anlaşması muafiyetleri ve %30 kuralı gibi tedbirler farklı koşullara tabidir ve farklı düzeylerde uygulanabilir. KDV uygulaması da yapılan teslim ve işleme göre değişir.
Şirket kurmadan veya faaliyetlerinizi genişletmeden önce faaliyetlerinizi, ortaklık yapınızı, gelirinizi, çalışanlarınızı ve sınır ötesi işlemlerinizi haritalandırın. Hangi kuralların geçerli olduğunu doğrulayın, ardından beklenen vergi durumunu gerekli muhasebe, raporlama ve beyan yükümlülükleriyle karşılaştırın. Bir karar sınır ötesi bir varsayıma dayanıyorsa, ilgili belirli ülkelere ve somut duruma dayalı danışmanlık alın.
Intercompany Solutions, Dutch BV kuruluşu ile devam eden muhasebe ve vergi uyumu süreçlerini desteklemektedir. Zamanlaması hissedarlık yapısının karmaşıklığına bağlı olmak üzere uzaktan kuruluş mümkündür. Bir vergi tedbirinden yararlanma uygunluğu yine de sizin koşullarınıza ve geçerli kurallara bağlıdır.
Dikkatli bir değerlendirme, bir yapı seçmek ve sonraki adımları planlamak için daha net bir temel sunar. İlgili olguları ve yükümlülükleri göz önünde bulundurarak çok daha güvenle ilerleyebilirsiniz.
Sıkça Sorulan Sorular
Hollanda'daki işletmeler için başlıca vergi avantajları nelerdir?
Potansiyel olarak geçerli olabilecek tedbirler arasında kurumlar vergisi çerçevesi, nitelikli iştirakler için iştirak kazancı istisnası ve sınır ötesi geliri etkileyebilecek anlaşma hükümleri yer alır. %30 kuralı, genel bir şirket vergisi avantajı değil, çalışanlarla ilgili ayrı bir tedbirdir. Uygunluk; şirketin faaliyetlerine, ortaklık yapısına, gelirine ve mevcut koşullarına bağlıdır. Bir tedbiri vergi tahminlerinize dahil etmeden önce güncel Belastingdienst rehberliğini kontrol edin.
2026 yılında Hollanda kurumlar vergisi oranı nedir?
2026 yılında kurumlar vergisi 200.000 €'ya kadar %19, 200.000 €'nun üzerinde ise %25,8'dir. Bu dilimler ciroya değil, vergiye tabi kâra uygulanır. Ödenecek vergiyi yalnızca oranlar belirlemez; çünkü vergiye tabi kâr ve geçerli kurallar şirketin hesaplarına ve durumuna bağlıdır. Belastingdienst kurumlar vergisi oranlarını kontrol edin ve ilgili muhasebe dönemine dayalı bir hesaplama edinin.
Hollanda iştirak kazancı istisnası her BV için geçerli midir?
Hayır. İştirak kazancı istisnası her BV veya hisse sahipliği için otomatik olarak uygulanmaz. Temel bir koşul genellikle en az %5'lik bir hisse sahipliğidir; ancak niteliksiz portföy yatırımlarına ilişkin kurallar da dahil olmak üzere diğer nitelik kuralları ve istisnalar da geçerlidir. Bağlı ortaklığın nitelikleri ve ana şirketin koşulları önem taşır. Bir yapıda veya vergi tahmininde bu istisnaya güvenmeden önce Belastingdienst iştirak kazancı istisnası rehberliğini kontrol edin.
Yabancı sermayeli bir Hollanda şirketi vergi anlaşmalarından yararlanabilir mi?
Hollanda ile ilgili ülke arasındaki bir anlaşma şirketin durumuna ve gelirine uygulanabiliyorsa yararlanabilir. Anlaşmalar vergilendirme haklarını paylaştırabilir veya çifte vergilendirmeyi önlemeye yönelik mekanizmalar sağlayabilir; ancak vergi veya beyan yükümlülüklerini kendiliğinden ortadan kaldırmaz. Sonuç; ilgili anlaşmaya, gelir türüne ve koşullara bağlıdır. Anlaşmayı yerel kurallar ve çifte vergilendirmenin önlenmesine ilişkin Belastingdienst rehberliğiyle birlikte inceleyin.
Hollanda'daki işletmeler için hangi KDV oranları geçerlidir?
Hollanda'da %21, %9 ve %0 oranında KDV uygulanmaktadır. Geçerli oran, tedarik edilen mal veya hizmetlere ve işlemin koşullarına bağlıdır. Yalnızca genel bir ürün açıklamasına dayanarak bir oran belirlemeyin. Güncel Belastingdienst KDV oranı rehberliğini kullanarak sınıflandırmayı ve ilgili koşulları kontrol edin. Sınır ötesi işlemleri olan işletmeler ayrıca ilgili KDV uygulamasını ve raporlama gereksinimlerini de değerlendirmelidir.
Bir işveren, uluslararası bir çalışan için %30 kuralını uygulayabilir mi?
Bir işveren, %30 kuralını yalnızca güncel uygunluk koşullarını karşılayan ve gerekli başvuru sürecinin takip edildiği bir çalışan için uygulayabilir. Her uluslararası çalışan veya işveren için otomatik olarak geçerli değildir. 2026 yılı için bu ödenek, geçerli limitlere ve gereksinimlere tabi olmak üzere maaşın %30'una kadar olabilir. İşverenler, çalışanın durumunu doğrulamalı ve Belastingdienst %30 kuralı rehberliğine başvurmalıdır.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Çapında Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |