


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-04 · Last reviewed 2026-09-09
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
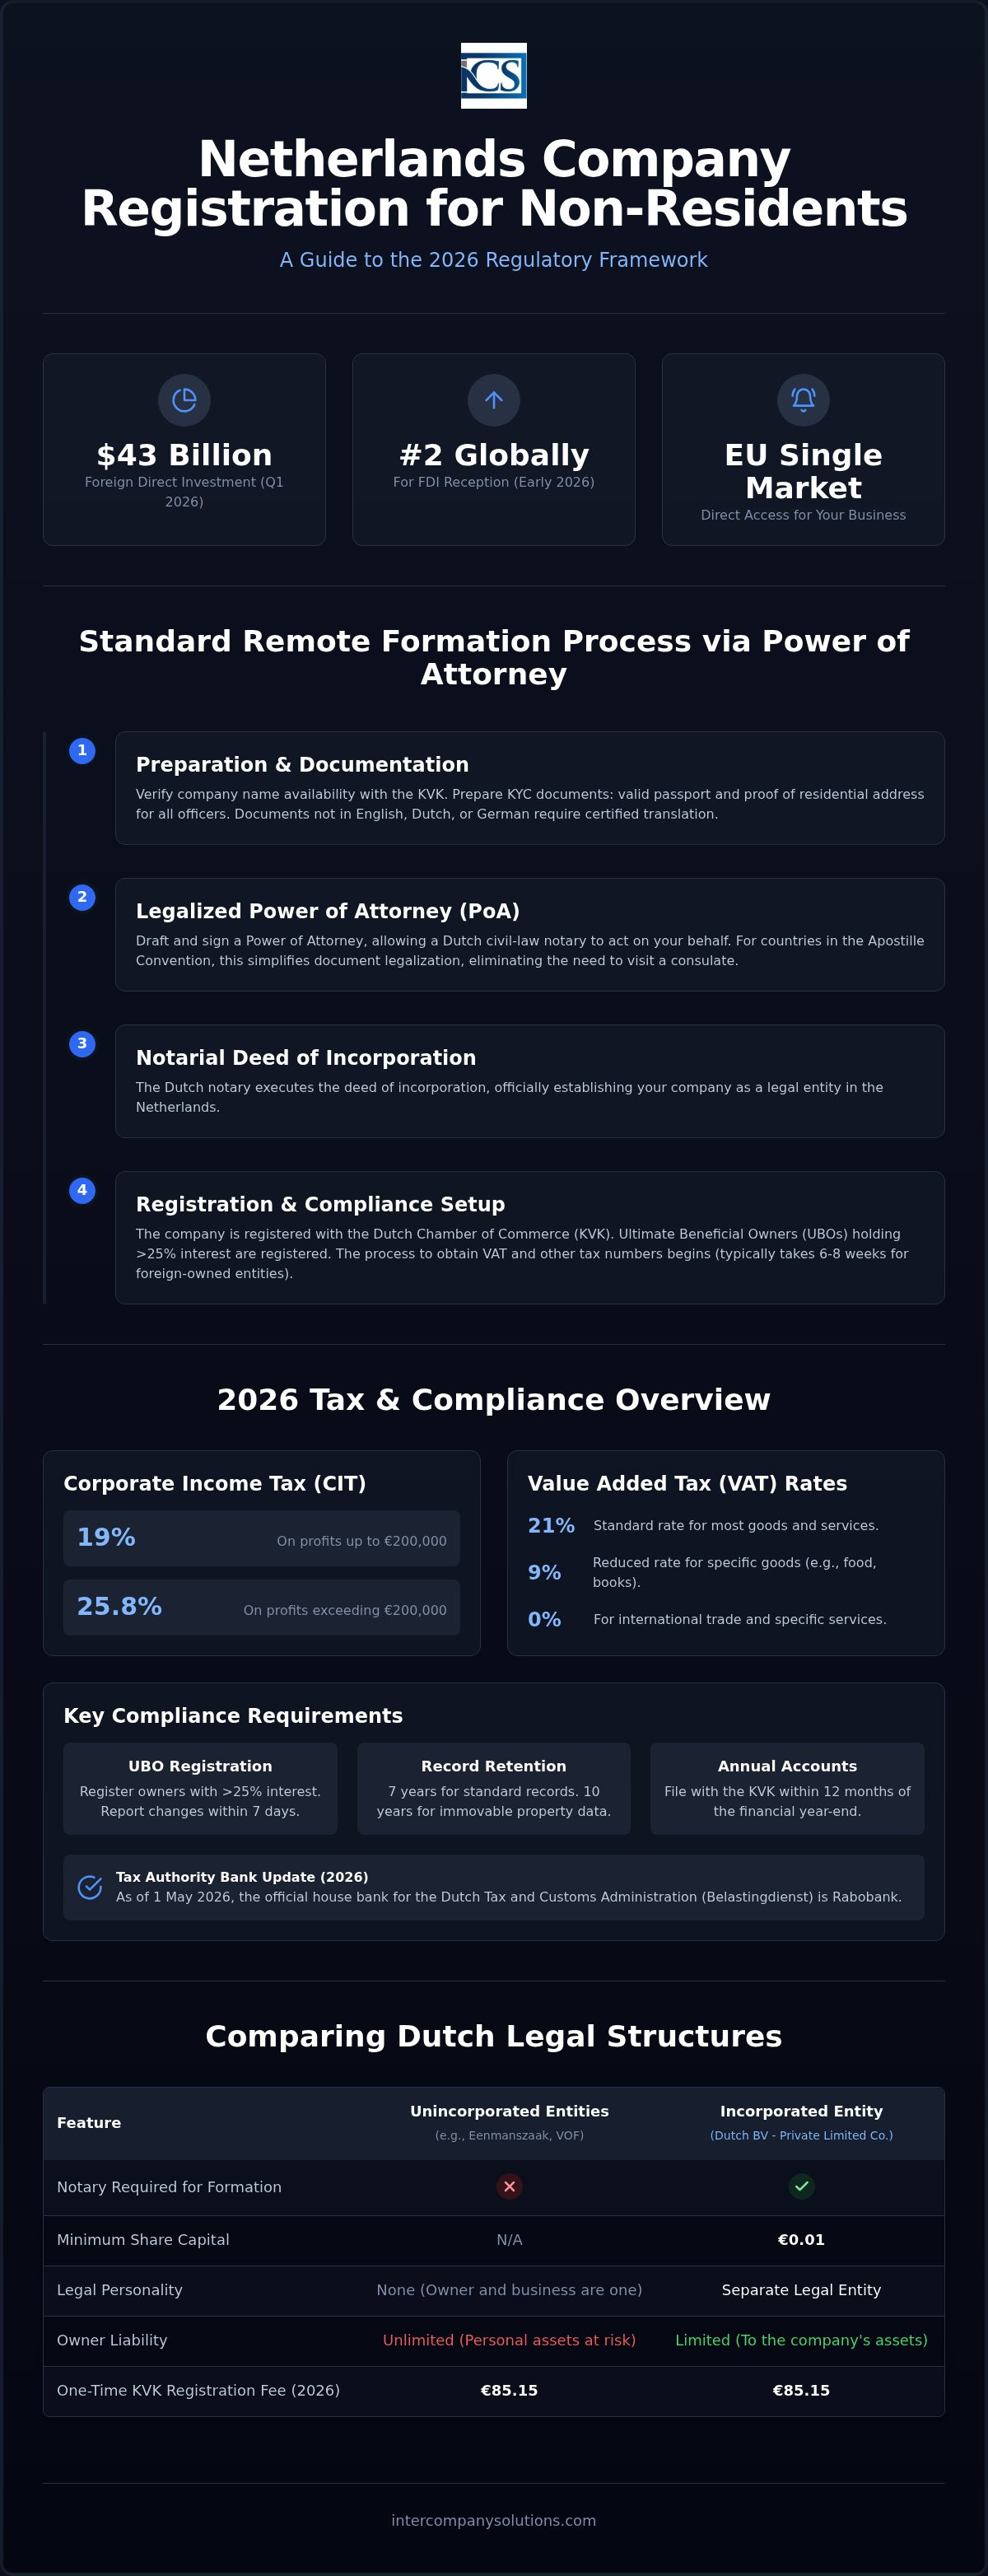
Hollanda, yalnızca ilk çeyrekte 43 milyar ABD doları çekerek 2026 başlarında dünyanın en büyük ikinci doğrudan yabancı yatırım alıcısı konumunu pekiştirdi. Bu yüksek sermaye hacmi, uluslararası girişimcilerin yerleşik olmayanlar için Hollanda şirket kuruluşu aracılığıyla Avrupa tek pazarına doğrudan erişime öncelik verdiği istikrarlı bir ekonomik ortamı yansıtmaktadır. Bir Hollanda tüzel kişiliği kurmanın stratejik bir adım olduğunun muhtemelen farkındasınızdır, ancak yabancı bir hukuk sisteminin algılanan karmaşıklığı sıklıkla tereddüt yaratır. Birçok kurucu, uluslararası seyahat ihtiyacı olmaksızın kuruluş sürecini tamamlayıp tamamlayamayacakları konusunda kararsız kalmaktadır.
Bu profesyonel kılavuz, 2026 düzenleyici çerçevesine odaklanarak işletmeniz için yasal gereklilikleri ele almaktadır. Bir noterin sizin adınıza kuruluş senedini akdetmesine olanak tanıyan, tasdikli bir Vekaletname aracılığıyla standartlaştırılmış uzaktan kuruluş prosedürünü özetliyoruz. Bir BV için 0,01 Avro asgari sermaye, 85,15 Avro Ticaret Odası kayıt ücreti ve mevcut kurumlar vergisi yapısına ilişkin kesin ayrıntıları bulacaksınız. Bu genel bakış, UBO kayıt sürelerinden Belastingdienst ana bankasının 2026'da Rabobank'a geçişine kadar her şeyi kapsayarak, Hollanda Vergi ve Gümrük İdaresi ile tam uyum sağlamak için usule ilişkin bir yol haritası sunar. Intercompany Solutions, bu idari adımları etkin bir şekilde yönetmek için gereken teknik uzmanlığı sağlayarak uzaktan BV kuruluşu konusunda uzmanlaşmıştır.
Önemli Çıkarımlar
- Fiziki seyahat ihtiyacı olmaksızın, tasdikli Vekaletname yoluyla bir Dutch BV'nin standart uzaktan kuruluşunu gerçekleştirin.
- 0,01 Avro asgari esas sermaye ve KVK tescil ücretleri dahil olmak üzere, yerleşik olmayanlar için Hollanda şirket kuruluşuna yönelik 2026 mali gerekliliklerini belirleyin.
- Mevcut Kurumlar Vergisi oranları ve yerleşik olmayanlara ait kuruluşlar için geçerli faiz indirimi sınırları dahil olmak üzere Hollanda vergi yükümlülüklerini yönetin.
- BV gibi bir noter gerektiren tüzel kişilikler ile gerektirmeyenleri karşılaştırarak işletmeniz için en uygun hukuki yapıyı belirleyin.
- Yerel bankacılık gerekliliklerini ve Hollanda Vergi ve Gümrük İdaresi için güncellenmiş ödeme prosedürlerini anlayarak kuruluş sonrası uyumu kolaylaştırın.
Yerleşik Olmayan Kurucular İçin Uygunluk ve Yasal Gereklilikler
Hollanda yasal çerçevesi, dünyanın her yerindeki yetki alanlarından kurucuların ülkede ticari bir varlık oluşturmasına izin verir. Hissedarlar veya yöneticiler için herhangi bir uyruk kısıtlaması bulunmamaktadır. Yerleşik olmayanlar için Hollanda şirket kuruluşunda zorunlu bir gereklilik, Ticaret Odası (KVK) tescili için yerel bir Hollanda iş adresinin sağlanmasıdır. Bu adres şirketin resmi merkezi olarak hizmet verir ve tüzel kişiliğe yasal olarak ulaşılabileceği yerdir. Şirketinizin bir Hollanda tüzel kişisi olarak tanınması için temel bir adımdır.
Dutch Besloten Vennootschap (BV), uluslararası ticaret, lojistik ve teknoloji sektörleri için tercih edilen hukuki yapı olarak öne çıkmaktadır. Popülerliği, sunduğu sınırlı sorumluluktan ve asgari sermayenin yalnızca 0,01 Avro olduğu asgari sermaye gerekliliklerinden kaynaklanmaktadır. Yapısal olarak bir BV, en az bir hissedar ve bir yönetici gerektirir. Bu roller aynı kişi tarafından üstlenilebilir, bu da tek kuruculu girişimlerde basitleştirilmiş bir yönetişime olanak tanır. Bu yapı, çeşitli iş modelleri için esnekliği korurken profesyonel bir imaj sağlar.
Dutch BV'lerde Yabancı Girişimci Katılımı
AB dışı yerleşikler, sahip olabilecekleri hisse sahipliği yüzdesi konusunda hiçbir yasal engelle karşılaşmazlar. Bir limited şirketin yöneticisi veya hissedarı olarak görev yapmak için Hollanda'da mukim olmanız gerekmez. Birçok uluslararası girişimci, kendi ülkelerinde ikamet etmeye devam ederken Hollanda'da bir şirket kurma konusunda başarıya ulaşmaktadır. Mülkiyet hakları, kurucunun fiziki konumundan bağımsız olarak aynı kalır. Bu esneklik, Hollanda'yı küresel genişleme için birincil bir tercih haline getirmektedir. Hollanda'da bir şirket kurarken, şirket yapınızın hem yerel düzenlemelerle hem de uluslararası vergi planlama hedeflerinizle uyumlu olmasını sağlamalısınız.
Uluslararası Hissedarlar İçin Belgeler
Şirket kuruluş süreci, "Müşterini Tanı" (KYC) protokollerini ve kara para aklamayı önleme düzenlemelerini karşılamak için belirli belgeler gerektirir. Her şirket yetkilisinin pasaport gibi geçerli bir kimlik belgesi ibraz etmesi zorunludur. Mukim olmayan yöneticilerin ayrıca genellikle güncel bir elektrik/su faturası veya banka hesap özeti aracılığıyla ikametgah adreslerini kanıtlamaları gerekmektedir. Orijinal belgeleriniz İngilizce, Felemenkçe veya Almanca dışındaki bir dilde düzenlenmişse, onaylı bir tercüme sunmanız gerekir. Belgelerin eksiksiz ve doğru olması tescil sürecindeki gecikmeleri önler. Mukim olmayanlar için Hollanda'da şirket tescili, tüm dosyaların tasdikli ve noterin incelemesine hazır olması durumunda genellikle daha hızlı ilerler. Intercompany Solutions, bu belgelerin Hollanda KVK ve vergi dairelerinin katı standartlarını karşıladığından emin olmak için doğrulama sürecini yürütür.
Adım Adım Uzaktan Tescil Süreci
Mukim olmayanlar için Hollanda'da şirket tescili süreci, kurucuların ülkeye seyahat etmelerine gerek kalmadan bir tüzel kişilik kurmalarına olanak tanıyacak şekilde verimlilik odaklı tasarlanmıştır. AB dışı girişimciler için standart yöntem, tasdikli Vekaletname (PoA) prosedürünü içerir. Bu düzenleme kapsamında, bir Hollanda noteri kuruluş senedini imzalamak üzere sizin adınıza hareket eder. Bu yöntem, uluslararası şirket sahipleri için tam erişilebilirlik sağlarken Hollanda Medeni Kanunu'nun yasal gerekliliklerinin yerine getirilmesini temin eder. Kendi ülkeniz Apostil Sözleşmesi'ne taraf ise bir Hollanda konsolosluğunu şahsen ziyaret etmeniz gerekmez; bu durum belge doğrulama sürecini önemli ölçüde basitleştirir.
Aşama 1: Hazırlık ve Vekaletname
İlk aşama, ayırt edici ve Hollanda adlandırma kurallarına uygun bir şirket unvanı seçilmesini içerir. Unvanın uygunluğunu KVK foreign company registration veri tabanı üzerinden kontrol edebilirsiniz. Unvan onaylandıktan sonra, PoA ve esas sözleşme taslağı dahil olmak üzere kuruluş belgeleri hazırlanır. Bu belgeler şirketin amaçlarını, sermayesini (bir BV için 0,01 € kadar düşük olabilir) ve yönetim yapısını belirtir. Bu aşamadaki profesyonel denetim, noterin nihai incelemesi sırasındaki gecikmeleri önler.
Hollanda dışında ikamet eden kurucular için PoA'nın kendi ülkelerinde tasdik edilmesi gerekir. Bu işlem genellikle yerel bir noter huzurunda imza atılmasını gerektirir. Yargı yetki alanınıza bağlı olarak bir apostile veya Hollanda büyükelçiliği tarafından yapılacak ilave bir tasdike de ihtiyacınız olabilir. Tasdik işleminin ardından fiziki belgeler nihai doğrulama için Hollanda noterine gönderilir. Bu aşama, ilgili hissedarların ve yöneticilerin yasal kimliklerinin belirlenmesi açısından kritik öneme sahiptir ve noterin senedi tam bir hukuki kesinlikle onaylamasını sağlar.
Aşama 2: Kuruluş ve KVK Bildirimi
Resmi kuruluş, Hollanda noterinin kuruluş senedini onaylamasıyla gerçekleşir. Noter tasdikli PoA'yı kullandığından, imza sırasında Hollanda'da fiziken bulunmanız gerekmez. Senedin onaylanmasının ardından şirket, Ticaret Odası (KVK) Ticaret Sicili'ne tescil edilir. Bu tescil, Hollanda tüzel kişiliğinizin varlığını ve yasal temsilini teyit eden kamuya açık bir kayıttır.
Tescil işlemi genellikle senedin imzalanmasından itibaren 24 ila 48 saat içinde gerçekleşir. 2026 yılı için KVK kayıt ücreti tek seferlik 85,15 € tutarındadır. Sicildeki bu kayıt, şirketinize KDV başvuruları ve sözleşme imzalanması da dahil olmak üzere sonraki tüm ticari faaliyetler için gerekli olan benzersiz KVK numarasını sağlar. Netherlands company formation takvimini etkili bir şekilde yönetmek, çoğu işletmenin 3 ila 5 iş günü içinde tamamen tescil edilmesini sağlar. Belgelerin tasdiki veya yerel mevzuata uyum konusunda yardıma ihtiyaç duyarsanız, durumunuza özel doğrudan rehberlik almak için contact our specialists üzerinden uzmanlarımızla iletişime geçebilirsiniz.
Hollanda Tüzel Kişiliklerinin Karşılaştırmalı Analizi
Uygun yasal yapının seçilmesi, yerleşik olmayanlar için Hollanda şirket kuruluşunun merkezi bir bileşenidir. Hollanda hukuk sistemi, tüzel kişiliği olan ve olmayan kuruluşlar arasında ayrım yapmaktadır. Çoğu uluslararası girişimci için Besloten Vennootschap (BV) standart tercihtir. Kişisel varlıklar ile şirket borçları arasında net bir ayrım sağlar. Buna karşılık, eenmanszaak (şahıs şirketi) veya Vennootschap onder firma (VOF) gibi daha basit yapılar bu korumayı sağlamaz. Bu ortaklıklar kuruluş için bir noter gerektirmese de, sahiplerini ticari borçlar için sınırsız kişisel sorumluluğa maruz bırakır. Bu durum, bir şahıs şirketini destekleyecek yerel ikamet iznine sahip olmayabilecek yerleşik olmayanlar için önemli bir risktir.
Hollandalı bir noter tarafından düzenlenen kuruluş senedi gerektiren yasal yapılar arasında BV, NV (halka açık anonim şirket) ve stichting (vakıf) yer alır. Bir noterin dahil olması, ana sözleşmenin Hollanda yasalarına uygun olmasını ve ilk tescilin doğru şekilde yürütülmesini sağlar. 2026 yılı için bir BV'nin asgari sermayesi 0,01 Avro olarak kalırken, bir NV asgari 45.000 Avro gerektirir. BV için bu düşük giriş eşiği, onu hem girişimler hem de holding şirketleri için erişilebilir kılmaktadır. VOF, CV (komandit şirket) ve maatschap gibi ortaklık yapıları bir noter gerektirmez; ancak birçok uluslararası ticaret operasyonu için gerekli olan kurumsal kalkanı sağlamakta yetersiz kalır. Şirket kurulumunuz için Birleşik Krallık'ı da değerlendiriyorsanız, Form My Company BK şirket kuruluşu için uzmanlaşmış paketler sunmaktadır.
Yerleşik Olmayanlar İçin Dutch BV ve Şube Karşılaştırması
Yabancı şirketler için birincil husus, bir bağlı ortaklık BV mi yoksa bir şube mi kurulacağıdır. Bir Dutch BV, kendi hak ve yükümlülüklerine sahip ayrı bir tüzel kişiliktir. Bu yapı, ana şirketin sorumluluğunu taahhüt edilen sermaye tutarıyla sınırlar. Buna karşılık, bir şube yalnızca yabancı ana şirketin bir uzantısıdır. Bu senaryoda ana şirket, Hollanda şubesinin tüm eylem ve borçlarından tamamen sorumlu kalır. Temettüler ve sermaye kazançları üzerindeki çifte vergilendirmeyi önleyebilen Hollanda iştirak kazancı istisnası nedeniyle BV'ler sıklıkla tercih edilmektedir. Dutch BV Company Formation hizmetleri aracılığıyla bir BV kurmak, yerel sözleşmeler ve vergi uyumu için daha sağlam bir çerçeve sunar.
Asgari Sermaye ve Sorumluluk Eşikleri
Girişimciliği kolaylaştırmak amacıyla getirilen bir kural olarak, bir BV için mevcut asgari sermaye şartı 0,01 Avro'dur. Bu sermaye, kuruluş anında ihraç edilmeli ve ödenmelidir. Şirketin yasal gerekliliklere uygun olarak yönetilmesi şartıyla, hissedarların sorumluluğu kesin olarak hisselerinin değeriyle sınırlıdır. Borsada kote olmak isteyen daha büyük işletmeler için, 45.000 Avro asgari sermaye gerektiren NV yapısı gereklidir. Kurucular, uyumun sürdürülmesi adına Nihai Gerçek Faydalanıcı (UBO) üzerindeki her türlü değişikliğin 7 gün içinde sicile bildirilmesi gerektiğini de unutmamalıdır. Sorumluluk ve sermayeye yönelik bu yapılandırılmış yaklaşım, uluslararası ticaret için şeffaf bir ortam sağlar.
Yerleşik Olmayanlara Ait BV'ler İçin Vergi Yükümlülükleri ve Uyum
Bir Hollanda kuruluşu ihdas etmek, uzun vadeli istikrarı sağlamak adına mali yapının net bir şekilde anlaşılmasını gerektirir. Kurumlar Vergisi (CIT), şirketin vergiye tabi kârına bağlı olarak iki dilimli bir sistem kullanılarak uygulanır. 2026 yılı için 200.000 Avro'ya kadar olan kârlar %19 oranında vergilendirilir. Bu eşiği aşan her türlü vergiye tabi tutar %25,8 oranına tabidir. Bu oranlar, yerleşik olmayanlar için Hollanda şirket kuruluşu aracılığıyla kurulanlar da dahil olmak üzere tüm kapalı anonim şirketler için geçerlidir. Bu yükümlülüklerin başlangıçtan itibaren doğru yönetilmesi, öngörülemeyen borçları önler ve şirketin Hollanda Vergi ve Gümrük İdaresi nezdindeki itibarını korur.
Belirli suistimali önleme tedbirleri de kârın nasıl hesaplanacağını belirler. 2026 yılı için faiz indirimi sınırı şirketin FAVÖK'ünün (EBITDA) %24,5'idir. Bu düzenleme, bir şirketin vergiye tabi gelirinden indirebileceği faiz tutarını sınırlandırarak kurumsal yapıların aşırı borçlanma yoluyla yalnızca vergi matrahını aşındırmak amacıyla kullanılmamasını sağlar. Uyum süreci aynı zamanda katı raporlama sürelerini de içerir. Yıllık hesaplarınızı, mali yıl bitiminden itibaren 12 ay içinde Ticaret Odası'na (KVK) sunmanız gerekir. Ayrıca tüm ticari kayıtların 7 yıl, kayıtlar taşınmaz mallara ilişkin ise 10 yıl süreyle saklanması kanunen zorunludur. 1 Mayıs 2026 tarihinden bu yana tüm vergi ödemeleri Belastingdienst ana bankası Rabobank'a yönlendirilmelidir.
Katma Değer Vergisi (BTW) ve EORI Gereksinimleri
BTW kaydı, şirket kuruluşunu takip eden ayrı bir prosedürdür. Yerleşik olmayanlara ait kuruluşlar için Belastingdienst nezdindeki işlem süresi genellikle 6 ila 8 hafta sürer. Hollanda'daki standart BTW oranı %21 iken, gıda ve kitap gibi belirli mallara %9'luk indirimli oran uygulanır. Belirli uluslararası işlemler için %0 oranı kullanılır. İşletmeniz Avrupa Birliği dışındaki ülkelerle uluslararası ticaret yapıyorsa, bir Ekonomik Operatör Kayıt ve Kimlik (EORI) numarası almanız gerekir. Bu tanımlayıcı, tüm gümrük faaliyetleri için zorunludur ve sınır ötesi lojistiği kolaylaştırmak amacıyla BTW numaranızla ilişkilendirilir.
UBO Sicili ve Şeffaflık Kuralları
Şeffaflık, Hollanda iş ortamının temel taşlarından biridir. Şirkette %25'ten fazla menfaati bulunan tüm Nihai Gerçek Kişi Faydalanıcıları (UBO'lar) tescil ettirmeniz zorunludur. Buna doğrudan veya dolaylı hisse sahipliği ya da oy hakkı bulunan gerçek kişiler dahildir. Bu sicildeki doğruluk hayati önem taşır; UBO statüsündeki veya kişisel bilgilerdeki her türlü değişiklik 7 gün içinde sicile bildirilmelidir. Hollanda finans kuruluşları bu bilgileri zorunlu "Müşterini Tanı" (KYC) denetimleri için kullandığından, güncel UBO kayıtlarının tutulması kurumsal bankacılık hizmetlerine erişimin sürdürülmesi açısından kritik öneme sahiptir. Bu şeffaflık kurallarına uyulmaması, ticari hesapların dondurulmasına veya idari para cezalarına yol açabilir. BV şirketiniz Hollanda'da personel de istihdam ediyorsa, Bordro ve Personel Temini hizmetlerimiz idari uyum konusunda yardımcı olabilir.
Kuruluş Sonrası Temel Unsurlar: Bankacılık ve KDV
KVK kaydınızın kesinleşmesi ve tek seferlik 85,15 € tutarındaki tescil harcının ödenmesi, kuruluş aşamasının sonunu işaret eder. Ardından operasyonel uyuma odaklanmanız gerekecektir. Hollanda'da bir ticari banka hesabı açmak, yerel işlemleri yönetmek ve vergi yükümlülüklerini yerine getirmek için zorunludur. 1 Mayıs 2026 tarihinden itibaren Rabobank, Belastingdienst için ana banka olarak hizmet vermektedir. Bu durum, tüm vergi ödemelerinin ve iadelerinin artık onların sistemleri üzerinden yönlendirildiği anlamına gelir. İşlemlerde gecikmeler yaşanmasını önlemek için bankacılık yapılandırmanızın bu vergi dairesi gereklilikleriyle uyumlu olmasını sağlamalısınız.
Mukim Olmayanlar İçin Kurumsal Bankacılık
Hollanda finans kuruluşları, sıkı kara para aklamayı önleme ve "Müşterini Tanı" protokolleri çerçevesinde faaliyet gösterir. Bankalar, Nihai Gerçek Kişi Faydalanıcılar (UBO) konusunda tam şeffaflık talep eder ve sıklıkla ekonomik varlık (substance) kanıtı ister. Bu, bir şirketin hesabını açık tutabilmesi için Hollanda içinde gerçek bir ekonomik faaliyet sergilemesi gerektiği anlamına gelir. Yalnızca sanal bir ofis, çoğu büyük ölçekli perakende banka için genellikle yetersizdir. Mukim olmayanlar için Hollanda şirket kuruluşunu uzaktan tamamlayanlar açısından, bankacılık hizmetlerine erişim genellikle uzman desteği gerektirir. Uzaktan banka hesabı açma yardımı, premium sekretarya destek paketlerinde standart bir özelliktir. Bu, kurucuların Hollanda'yı bizzat ziyaret etmeden gerekli belgeleri düzenlemelerine yardımcı olur.
Süregelen Muhasebe ve Bordro Uyumu
BV şirketiniz, üç aylık veya aylık KDV beyannamelerini kolaylaştırmak için doğru finansal kayıtlar tutmalıdır. Belastingdienst, tüm muhasebe kayıtlarının en az 7 yıl süreyle saklanmasını şart koşar. Şirketiniz gayrimenkul sahibi ise bu saklama süresi 10 yıla uzar. Yasal geçerliliği sağlamak için tüm finansal raporlamalar Hollanda Genel Kabul Görmüş Muhasebe İlkeleri (GAAP) veya Uluslararası Finansal Raporlama Standartları (IFRS) ile uyumlu olmalıdır. Doğru defter tutma, kurumsal itibarınızın temelidir.
Personel istihdam etmeyi planlıyorsanız, bordro vergileri ve sosyal güvenlik için kaydolmanız gerekir. Intercompany Solutions, Hollanda'da personel istihdam eden kuruluşlar için bordro hizmetleri sunmaktadır. Bu, uluslararası yetenekleri getiren şirketler için Yüksek Nitelikli Göçmen (HSM) programı desteğini de içerir. 2026 yılı itibarıyla tanınmış sponsorlar, 30 yaş ve üzerindeki bireyler için aylık 5.942 € gibi belirli maaş eşiklerine uymak zorundadır. Muhasebe ve bordronuzun istikrarlı yönetimi, mukim olmayanlar için Hollanda şirket kaydınızın tüm yerel makamlar nezdinde iyi durumda kalmasını sağlar. Güvenilir bordro yönetimi, şirketinizin itibarı ve yasal uyumu açısından hayati öneme sahiptir.
Son inceleme: Eylül 2026
Hollanda Pazarında Ticari Varlığınızı Oluşturma
Hollanda mevzuat ortamı, uluslararası genişleme için istikrarlı ve verimli bir platform sunmaya devam etmektedir. Standartlaştırılmış Vekaletname yoluyla, uluslararası seyahat gereksinimi olmaksızın mukim olmayanlar için Hollanda'da şirket tescilini tamamlayabilirsiniz. €0,01 tutarındaki BV asgari sermayesi ve €85,15 tutarındaki KVK kayıt ücreti de dahil olmak üzere 2026 yılına ait tüm yasal gereklilikleri içeren bu süreci sonuçlandırmak için ülkeyi ziyaret etmeniz gerekmez. Bir Hollanda tüzel kişiliği kurarak, profesyonel ve şeffaf bir yasal çerçeve altında Avrupa tek pazarına doğrudan erişim elde edersiniz.
Uzun vadeli başarı, vergi uyumuna ve kurumsal şeffaflığa yönelik proaktif bir yaklaşım gerektirir. Rotterdam merkezli hukuk ve vergi uzmanlarımız, UBO raporlamasının ve KDV başvurularının karmaşıklığını yöneterek işletmenizin en güncel Belastingdienst standartlarına uymasını sağlar. 3-5 iş günü içinde uzaktan şirket kuruluşunu kolaylaştırıyor ve hizmetlerimizin arkasında %100 memnuniyet garantisiyle duruyoruz. Bu yapılandırılmış yaklaşım, siz ana faaliyet alanınızdaki büyümeye odaklanırken, bizim Hollanda tüzel kişiliğinizin idari temellerini yönetmemize olanak tanır.
Hollanda'ya girişiniz sırasında profesyonel rehberiniz olarak hizmet vermeyi sabırsızlıkla bekliyoruz.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Mukim olmayan biri Hollanda'yı ziyaret etmeden şirket kurabilir mi?
Evet, tüm süreci uzaktan tamamlayabilirsiniz. Mukim olmayanlar için Hollanda şirket tescilinin standart yöntemi yasallaştırılmış Vekaletname yoludur. Gerekli belgeleri kendi ülkenizde yerel bir noter huzurunda imzalarsınız. Bunlar yasallaştırıldıktan veya apostil edildikten sonra, kuruluş senedini tanzim eden bir Hollanda noterine gönderilir. Kuruluş sırasında herhangi bir aşamada Hollanda'ya seyahat etmeniz gerekmez.
2026 yılında bir Dutch BV için gereken asgari sermaye nedir?
Hollanda özel limited şirketi (BV) için asgari esas sermaye €0,01'dir. Bu sermaye taahhüt edilmeli ve kuruluş anında ödenmelidir. Gereksinim düşük olsa da, ticari hedeflerinizi yansıtan bir sermaye tutarı belirlemeyi değerlendirmelisiniz. Halka açık anonim şirketler (NV) için asgari sermaye şartı önemli ölçüde daha yüksektir ve €45.000 olarak belirlenmiştir. Çoğu uluslararası girişimci, düşük giriş engeli nedeniyle BV'yi tercih etmektedir.
Yabancılar için Hollanda şirket tescil süreci ne kadar sürer?
Mukim olmayanlar için Hollanda şirket tescili genellikle 3 ila 5 iş günü sürer. Bu süre, Hollanda noterinin yasallaştırılmış Vekaletnamenizi ve kimlik belgelerinizi almasıyla başlar. Senet imzalandıktan sonra Ticaret Odası (KVK) tescili 24 ila 48 saat içinde gerçekleşir. Intercompany Solutions, sorunsuz bir geçiş sağlamak adına bu belgelerin uzaktan toplanmasına yardımcı olur. KDV tescili genellikle ek olarak 6 ila 8 hafta sürer.
2026 yılında Hollanda şirketleri için kurumlar vergisi oranları nelerdir?
2026 yılında Hollanda, iki kademeli bir Kurumlar Vergisi (CIT) sistemi uygulamaktadır. €200.000'ye kadar olan karlar %19 vergi oranına tabidir. Bu €200.000 eşiğini aşan her türlü vergiye tabi kar %25,8 oranında vergilendirilir. Bu oranlar, hissedarların mukimliğine bakılmaksızın tüm BV'ler için geçerlidir. Vergi yükümlülüğünüzü etkili bir şekilde yönetmek ve Hollanda mali mevzuatına uyumu sürdürmek için muhasebenizin bu dilimlerle uyumlu olmasını sağlamak hayati önem taşır.
Tüm şirket tescili türleri için bir Hollanda noteri gerekli midir?
Hollanda noteri yalnızca tüzel kişiliğe sahip belirli tüzel yapılar için gereklidir. Bunlar arasında BV, NV ve stichting (vakıf) yer alır. Eenmanszaak, VOF, CV veya maatschap gibi bir yapı seçerseniz kuruluş için notere ihtiyacınız olmaz. Ancak bu daha basit yapılar sınırlı sorumluluk koruması sağlamaz; bu nedenle BV, kişisel varlıklarını korumak isteyen mukim olmayan yatırımcılar için en popüler tercih olmaya devam etmektedir.
Hollanda UBO sicili için bildirim gereklilikleri nelerdir?
Şirketteki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan her Nihai Hak Sahibini (UBO) kaydettirmeniz gerekir. Bu şeffaflık kuralı hem doğrudan hem de dolaylı sahipler için geçerlidir. UBO'nun durumuna veya kişisel bilgilerine ilişkin herhangi bir değişiklik meydana gelirse, bu güncellemeleri 7 gün içinde UBO siciline bildirmekle yasal olarak yükümlüsünüzdür. Doğru kayıtların tutulması, kurumsal banka hesaplarınızın aktif kalması için elzemdir.
2026 yılında Belastingdienst işlemlerini hangi banka yürütmektedir?
1 Mayıs 2026 tarihinden itibaren Rabobank, Hollanda Vergi ve Gümrük İdaresi'nin (Belastingdienst) ana bankası olarak hizmet vermektedir. KDV ve CIT de dahil olmak üzere tüm kurumlar vergisi ödemeleri güncellenen Rabobank hesaplarına yönlendirilmelidir. Bu değişiklik, vergi iadelerinin işletmenize nasıl ödeneceğini de etkiler. Vergi daireleriyle olan tüm mali işlemlerin idari gecikmeler veya ödeme retleri olmadan işlenmesini sağlamak için dahili ödeme sistemlerinizi güncellemelisiniz.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- IND - Nitelikli göçmen
- IND - Start-up oturma izni
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası düzeyde iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |