


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Bir şubenin algılanan sadeliği, yabancı ana şirket için genellikle önemli bir hukuki yükü gizler. Noter zorunluluğunun bulunmaması şubeyi en az dirençli yol gibi gösterse de, bunun sonucunda tüzel kişilik perdesinin bulunmaması küresel varlıkları Hollandalı alacaklılara açık hale getirir. Netherlands BV ile şube arasında seçim yapmak, yasal risk profilinizi ve 2026 yılı boyunca Avrupa pazarında ölçeklenme kabiliyetinizi belirleyen bir karardır.
Uluslararası kurucuların güvenilir bir yerel varlığa ve net vergi yükümlülüklerine öncelik verdiğini anlıyoruz. Bu karşılaştırmalı analiz, mevcut %19 ve %25,8 kurumlar vergisi (CIT) eşikleri altında vergi verimliliğinin nasıl optimize edileceğine odaklanarak Hollanda şirket yapılarının teknik bir dökümünü sunmaktadır. Sorumluluk konusundaki spesifik farkları, Nihai Gerçek Hak Sahiplerinin (UBO'lar) tescil edilmesine ilişkin gereklilikleri ve bir Vekaletname (Power of Attorney) aracılığıyla uzaktan kuruluşun usul adımlarını öğreneceksiniz. Ayrıca, zorunlu yedi yıllık süre boyunca kayıtların tutulmasından FAVÖK'ün %24,5'i oranındaki faiz indirimi sınırının yönetilmesine kadar pratik uyum konularını da inceliyoruz. Bu rehber, Hollanda'daki uzun vadeli ticari hedeflerinizle uyumlu yapıyı seçmenizi sağlar.
Key Takeaways
- Bir Dutch BV şirketinin sınırlı sorumluluğu ile bir şube yapısının doğasında bulunan ana şirketin maruz kaldığı tam risk arasındaki farkı ayırt edin.
- 200.000 €'ya kadar olan karlar için %19 ve bu eşiği aşan tutarlar için %25,8 olan 2026 yılı kurumlar vergisi oranlarını inceleyin.
- BV'ler için zorunlu Hollanda noterini ve her ikisi için de geçerli olan tek seferlik 85,15 € tutarındaki KVK tescil ücretini dikkate alarak Netherlands BV ile şubenin idari kuruluş süreçlerini karşılaştırın.
- Yerleşik olmayan kurucuların Hollanda'ya seyahat etmeden süreci tamamlamasını sağlayan onaylı Vekaletname (Power of Attorney) yolunu kullanarak uzaktan bir BV kurun.
- Yedi yıllık kayıt saklama kuralına uyarak ve yıl sonundan itibaren 12 ay içinde yıllık finansal tabloları KVK nezdinde dosyalayarak sürekli yasal uyuma hazırlanın.
Netherlands BV ve Şubenin Tanımlanması
Hollanda'da ticari bir varlık oluşturmak, yeni bir tüzel kişilik kurmak veya mevcut bir yabancı kuruluşu genişletmek arasında temel bir seçim yapmayı gerektirir. Genellikle bir Hollanda BV ile şube ofisi karşılaştırması olarak ele alınan bu karar, tüzel kişilik kavramı ve bunun Hollanda hukuku ile nasıl etkileşime girdiği üzerinde odaklanır. KVK olarak bilinen Hollanda Ticaret Odası, her iki yapı için de merkezi yetkili makam olarak hareket eder ve tüm aktif işletmelerin kayıtlı olması gereken Handelsregister'ı (Ticaret Sicili) tutar. Her ikisi de yerel ticarete ve istihdama izin verse de, ana şirketle olan ilişkileri birbirinden farklıdır.
Dutch BV: Yerel Bir Tüzel Kişilik
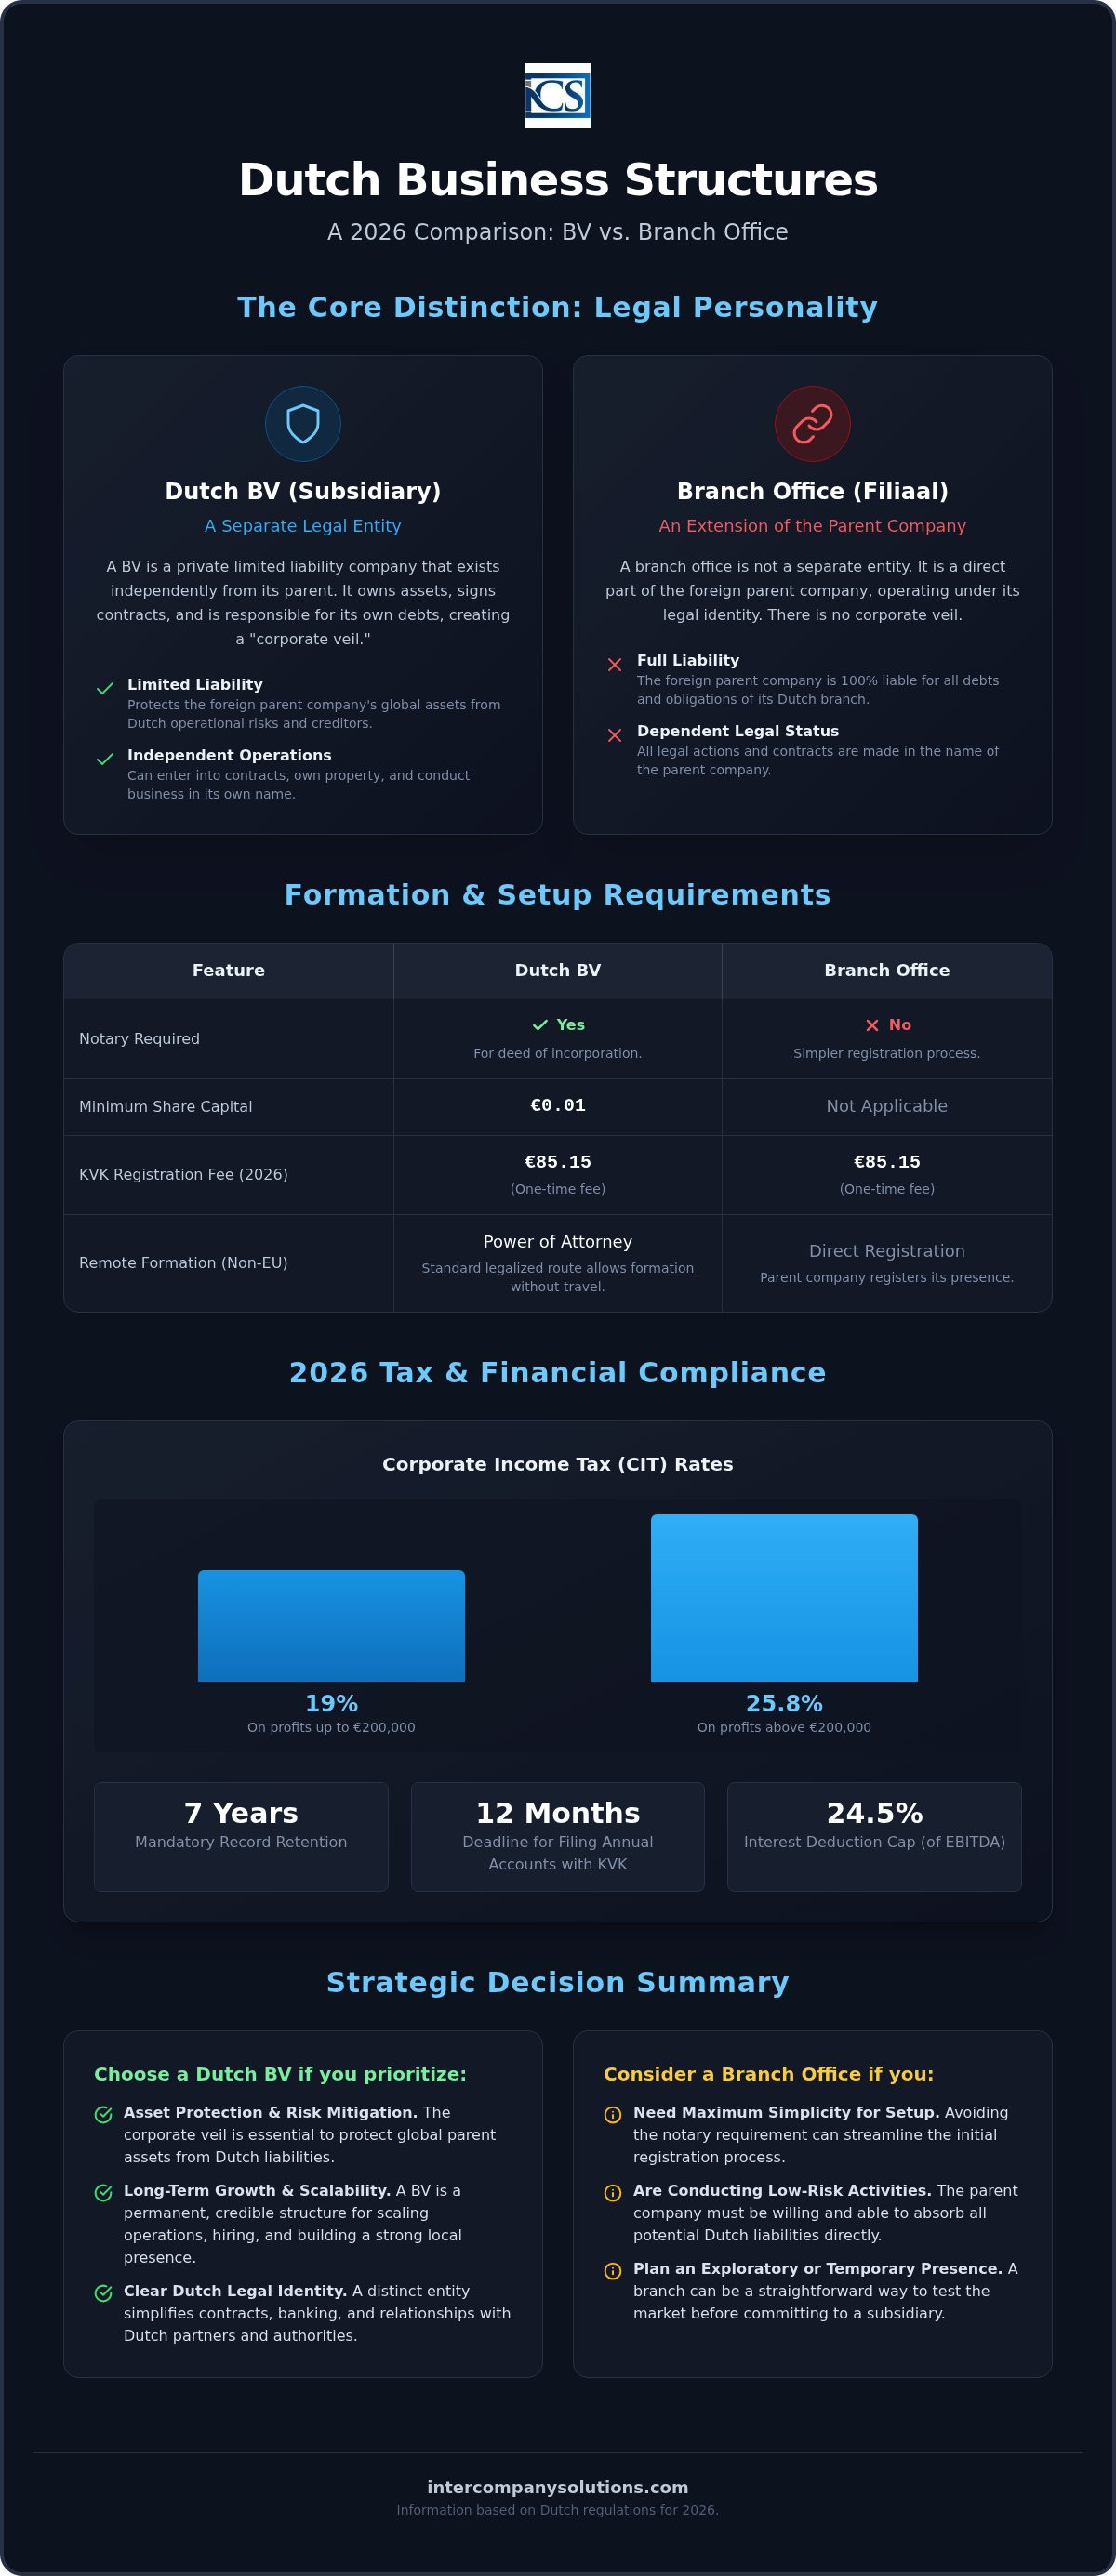
Bir Besloten vennootschap (BV), ayrı bir tüzel kişi olarak var olan bir limited şirkettir. Bu, şirketin kendi varlıklarına sahip olduğu, kendi adına sözleşmeler akdettiği ve kendi yükümlülüklerinden sorumlu olduğu anlamına gelir. Bir BV kurmak için, kuruluş senedini hazırlamak ve onaylamak üzere bir Hollanda noteri ile çalışmanız gerekir. Hollanda hükümeti, 2012 yılında asgari sermayeyi sadece 0,01 € olarak belirleyerek bu süreci basitleştirmiştir.
Bir BV bünyesindeki kurumsal yönetim, hissedarlar ve yöneticiler arasında bölünmüştür. Hissedarlar sermayeyi sağlar ve oy haklarını ellerinde bulundurur; yöneticiler ise günlük faaliyetleri yürütür ve Hollanda mevzuatına uyumu sağlar. BV bir bağlı ortaklık olduğundan, yöneticilerin hukuka uygun hareket etmesi şartıyla, yabancı ana şirketi BV'nin borçlarından koruyan bir tüzel kişilik perdesi sağlar. Bu durum, Dutch BV şirket kuruluşu sürecini küresel varlıklarını Hollanda'daki operasyonel risklerden izole etmek isteyen girişimciler için tercih edilen bir seçenek haline getirir.
Hollanda Şube Ofisi: Uluslararası Bir Uzantı
Bir Hollanda şube ofisi veya "filiaal", ayrı bir tüzel kişilik değildir. Bunun yerine, daimi bir işyeri ve yabancı ana şirketin doğrudan bir uzantısı olarak kabul edilir. Bir şube tescil ettirdiğinizde, Hollanda'da yeni bir şirket kurmazsınız; yalnızca yabancı tüzel kişiliğin bir Hollanda adresindeki varlığını tescil ettirirsiniz. Bir şube kurmak için Hollanda noterine ihtiyaç duyulmaz, bu da ilk kurulumu basitleştirebilir.
Şube kendi tüzel kişiliğine sahip olmadığından, ana şirketten bağımsız olarak varlık sahibi olamaz veya sözleşme akdedemez. Şube tarafından gerçekleştirilen tüm hukuki işlemler, hukuken yabancı genel merkezin işlemleridir. Bu, ana şirketin vergi borçları, kira sözleşmeleri ve iş sözleşmeleri dahil olmak üzere Hollanda'daki tüm yükümlülüklerden tamamen sorumlu kalmaya devam ettiği anlamına gelir. Hem BV hem de şube, 2026 mali yılı için 85,15 € tutarında tek seferlik bir KVK kayıt ücreti ödemelidir. Şube noter masraflarından muaf olsa da, ana şirketin Hollanda'daki tüm ticari riskleri doğrudan kendi bilançosunda üstlenmesini gerektirir.
Hukuki Sorumluluk ve Yönetim Gereksinimleri
Uluslararası firmaların bir bağlı ortaklığı tercih etmelerinin birincil nedeni, hukuki riskin ayrılmasıdır. Hollanda BV ile şube ofisi karşılaştırıldığında, en belirgin tezat Hollanda hukukunun ana kuruluşa nasıl yaklaştığında yatar. Bir BV, ticari yükümlülüklerini etkin bir şekilde sınırlandırarak ayrı bir tüzel kişi olarak işlev görür. business.gov.nl'ye göre bu yapı, bir sözleşme ihtilafı veya iflas durumunda yabancı ana şirketin küresel varlıklarının korunmasını sağlar. Buna karşılık, bir şube ofisi ana şirketin bir uzantısıdır. Hollanda şubesine karşı açılan herhangi bir yasal talep, tanımı gereği yabancı genel merkeze karşı açılmış bir taleptir. Genişlemeniz için Hollanda BV ile şube ofisi arasında karar verirken bu ayrımı anlamak hayati önem taşır.
| Özellik | Dutch BV (Bağlı Ortaklık) | Hollanda Şube Ofisi |
|---|---|---|
| Tüzel Kişilik | Ayrı tüzel kişilik | Ana şirketin uzantısı |
| Ana Şirket Sorumluluğu | Sermaye taahhüdü ile sınırlı | Tüm borçlar için tam sorumluluk |
| Sözleşme Ehliyeti | Kendi adına sözleşme yapar | Taraf ehliyeti ana şirkete aittir |
Varlık Koruma ve Risk Azaltma
Bir BV'nin tüzel kişilik perdesi güçlü bir güvenlik katmanı sağlar. İdari müdürler ağır ihmal nedeniyle kişisel olarak sorumlu tutulabilse de, ana şirketin sorumluluğu koyduğu sermaye katkısıyla sınırlıdır. Bir şube için ise ayrı bir tüzel kişiliğin bulunmaması, ana şirketin Hollanda'daki tüm yükümlülükler için doğrudan sorumluluk üstlenmesi anlamına gelir. Buna kira sözleşmeleri, iş sözleşmeleri ve vergi borçları dahildir. Bu vergi ve sorumluluk farklılıklarını anlamak, risk yönetimi açısından esastır.
Uyumluluk ve UBO Bildirimi
Bir Dutch BV, Nihai Gerçek Faydalanıcılarını (UBO'lar) Ticaret Odası tarafından tutulan UBO siciline kaydettirmelidir. UBO, hisselerin veya oy haklarının %25'inden fazlasına sahip olan herhangi bir gerçek kişidir. UBO statüsündeki herhangi bir değişikliği 7 gün içinde bildirmek katı bir zorunluluktur. Yabancı şirketlerin şubeleri şu anda Hollanda UBO sicilinden muaf olsa da, finansal kuruluşlara ve vergi makamlarına mülkiyet şeffaflığı sağlamak zorundadırlar.
2026 yılı kurumsal yönetim standartları, kayıtlı tüm kuruluşlar için titiz bir kayıt tutma süreci gerektirir. Tüm Hollanda kuruluşu kayıtlarını en az 7 yıl, faaliyet taşınmaz mülkleri içeriyorsa 10 yıl boyunca saklamalısınız. Yıllık mali tablolar, mali yıl sonundan itibaren 12 ay içinde KVK'ya sunulmalıdır. Mukim olmayan müdürlerin idari para cezalarından veya kişisel sorumluluk sorunlarından kaçınmak için bu standartları sürdürmesi hayati önem taşır. Sürekli uyumluluğu sağlamak için UBO değişikliklerine ilişkin 7 günlük bildirim süresini gözden kaçırmayın. Yasal uyumluluk veya kurumsal yönetim yapıları konusunda yardıma ihtiyacınız varsa, hukuk uzmanlarımızdan bir danışmanlık talep edebilirsiniz.
2026 Yılında Vergilendirme ve Finansal Uyumluluk
Hollanda vergi mevzuatı, hem bağlı ortaklıklar hem de daimi işyerleri için yapılandırılmış bir ortam sağlar. Her iki kuruluş da yerel kârları üzerinden Hollanda kurumlar vergisine (CIT) tabi olsa da, Hollanda BV'si veya şube ofisi tercihi, çifte vergilendirmeyi önleme anlaşmalarına nasıl erişeceğinizi önemli ölçüde etkiler. Hollanda'da mukim bir şirket olarak bir BV, tipik olarak Hollanda'nın geniş anlaşma ağına doğrudan erişime sahiptir. Bir şube ofisi ise genellikle yabancı ana şirketinin anlaşmalarına dayanır. Bu ayrım, uluslararası nakit akışlarını ve kâr payı dağıtımlarını yönetmek için BV'yi genellikle daha verimli bir araç haline getirir.
Kurumlar Vergisi (CIT) Dilimleri
2026 mali yılı için Belastingdienst, iki kademeli bir CIT yapısı uygulamaktadır. €200.000'ya kadar olan kârlar %19 gibi rekabetçi bir oranda vergilendirilir. Bu €200.000 eşiğini aşan her türlü vergiye tabi kâr ise %25,8 oranına tabidir. 2026 yılı için FAVÖK'ün (EBITDA) %24,5'i olarak belirlenen faiz indirimi sınırını dikkate almak hayati önem taşır. Bu sınırlama hem BV'ler hem de şubeler için geçerli olup, şirket içi finansman yoluyla aşırı matrah aşındırılmasını önler. Ek olarak, Hollanda iştirak kazancı istisnası vergi sisteminin temel taşı olmaya devam etmektedir; Hollanda kuruluşunun nitelikli bir bağlı ortaklıkta en az %5 hisseye sahip olması durumunda temettüleri ve sermaye kazançlarını CIT'den muaf tutar.
Vergi makamlarıyla yapılan mali işlemlerde de idari değişiklikler olmuştur. 1 Mayıs 2026'dan bu yana Rabobank, Belastingdienst için ana banka olarak hizmet vermektedir. Tüm vergi ödemeleri ve iadeleri bu kurum aracılığıyla işlenmekte olup, ödemelerin zamanında yapılmasını sağlamak için yerel muhasebe ve vergi hizmetlerinizle hassas bir koordinasyon gerektirir.
Yıllık Mali Tablolar ve KVK Bildirim Süreleri
Hollanda'daki tüm ticari yapılar için uyumluluk döngüleri katıdır. Mali yılın bitiminden itibaren 12 ay içinde yıllık mali tabloları KVK'ya sunmanız gerekir. Bu bildirimlerin kapsamı kuruluşun büyüklüğüne bağlıdır. Küçük BV'ler genellikle basitleştirilmiş raporlama gerekliliklerinden yararlanırken, büyük kuruluşlar zorunlu bir bağımsız denetimden geçmelidir. Bir şube ofisi ise farklı bir gereklilikle karşı karşıyadır: yabancı ana şirketinin yıllık mali tablolarını Hollanda Ticaret Odası'na sunmalıdır. Bu durum, ana şirketinizin küresel finansal verilerinin Hollanda resmi sicilinin bir parçası haline gelmesi anlamına gelir.
- KDV Kaydı: Yabancı sermayeli kuruluşlar, 6 ila 8 haftalık bir KDV kayıt süresi öngörmelidir.
- KDV Oranları: Standart Hollanda KDV oranı %21 olup, belirli kategoriler için indirimli oranlar %9 ve %0'dır.
- Kayıtların Saklanması: Yasal olarak tüm ticari kayıtları 7 yıl boyunca saklamanız gerekmektedir. Taşınmaz mülklerle ilgili belgeler için bu süre 10 yıla uzamaktadır.
Bu standartların korunması zorunludur. Mali tabloların zamanında sunulmaması veya kayıtların tutulmaması, idari cezalara veya iflas durumunda yöneticiler için kişisel sorumluluk doğmasına yol açabilir. Finansal prosedürlerinizi bu 2026 gereklilikleriyle uyumlu hale getirerek, Hollanda'daki operasyonlarınız için şeffaf ve uyumlu bir temel oluşturursunuz.
Operasyonel Kurulum ve İdari Prosedürler
Hollanda BV ile şube ofisinin idari yolu, tescil noktasında önemli ölçüde birbirinden ayrılır. Bir şube ofisi, yabancı ana şirketin bilgilerinin doğrudan Ticaret Odası'na (KVK) tescil edilmesiyle kurulurken, bir BV daha resmi bir kuruluş süreci gerektirir. Her iki yapı için de 2026 mali yılı için 85,15 € tutarındaki tek seferlik KVK tescil ücretini hesaba katmalısınız. Bu ücret, tüzel kişiliğin veya şubenin resmi olarak Handelsregister'e kaydedildiği kurulumun son aşamasında ödenir.
Uzaktan Şirket Kuruluşu Süreci
Mukim olmayan kurucular, iş kurulumlarını tamamlamak için genellikle tasdikli Vekaletname (POA) yolunu kullanır. Bu yöntem, şirket kuruluşunun yöneticilerin Hollanda'da fiziksel olarak bulunmasına gerek kalmadan ilerlemesini sağlar. Süreç, yapılandırılmış üç adımlı bir sırayı takip eder:
- Belge Toplama: Yöneticiler ve hissedarlar için tasdikli kimlik belgelerini, ikametgah belgesini ve imzalı Vekaletnameyi sağlamalısınız.
- Noter İşlemi: Hollandalı bir noter belgeleri inceler ve kuruluş senedini düzenler. Şirketin esas sözleşmesini oluşturduğu için bu adım bir BV için zorunludur.
- KVK ve Vergi Kaydı: Senet imzalandıktan sonra şirket KVK'ya tescil edilir. Ardından, gerekli vergi kimlik numaralarının düzenlenmesi için vergi dairesi (Belastingdienst) bilgilendirilir.
Bu sürecin uzaktan yönetilmesi, tüm belgeler alındıktan sonra genellikle 3 ila 5 iş günü içinde Dutch BV kuruluşu işlemlerinizin verimli bir şekilde tamamlanmasını sağlar. Tescilden sonra odak noktası finansal altyapıya kayar. 1 Mayıs 2026'dan itibaren Rabobank, Belastingdienst'in ana bankası olarak hizmet vermektedir; bu da bir Hollanda ticari hesabını vergi ödemeleri için avantajlı kılmaktadır. Birçok kurucu, daha hızlı bir ilk kurulum için Elektronik Para Kuruluşlarını (EMI'ler) da değerlendirmektedir, ancak geleneksel bankalar uzun vadeli yerel güvenilirlik açısından standart olmaya devam etmektedir. Yabancı sermayeli kuruluşlar için KDV tescilinin 6 ila 8 hafta sürebileceğini öngörmelisiniz.
Yabancı Kuruluşlar İçin Bordro ve Personel İstihdamı
Hollanda'da personel istihdam etmek, seçtiğiniz yapı ne olursa olsun belirli işveren yükümlülükleri getirir. Hem BV'ler hem de şubeler, bordro vergilerini ve sosyal güvenlik primlerini yönetmek için vergi dairesine işveren olarak kaydolmalıdır. Uluslararası personel, işverenlerin ülke dışı masrafları karşılamak amacıyla çalışanın brüt maaşının %30'unu vergiden muaf olarak ödemesine olanak tanıyan %30 vergi muafiyeti düzenlemesinden yararlanabilir. Profesyonel Hollanda bordro hizmetleri almak, bu karmaşık iş kanunlarına uyumu ve aylık beyannamelerin zamanında verilmesini sağlamaya yardımcı olur.
Henüz tam teşekküllü bir İK departmanınız yoksa, yerel bir ekip kurmak genellikle bir Resmi İşveren (EOR) hizmeti gerektirir. Bu, biz sözleşmelerin ve yan hakların teknik yönetimini üstlenirken, personelinizin Hollanda iş hukuku kapsamında yönetilmesine olanak tanır. Bu usule ilişkin görevleri devrederek, Hollanda mevzuat standartlarına tam uyum sağlarken pazara girişe odaklanabilirsiniz.
Stratejik Karar: En İyi Hollanda Varlığını Seçmek
Hollanda BV ile şube ofis arasındaki seçim; sorumluluğunuzu, vergi verimliliğinizi ve piyasadaki algınızı etkileyen stratejik bir karardır. Bir şube ofis, yabancı ana şirketin belirli bir proje üzerinde doğrudan kontrol sağlamak veya pazarı sınırlı bir süre için test etmek istediği hafif ve geçici operasyonlar için genellikle uygundur. Bununla birlikte, uluslararası kurucuların çoğu için Dutch BV, uzun vadeli Avrupa genişlemesinde tercih edilen araç olmaya devam etmektedir. Bağlı ortaklık yapısı, Hollanda'daki operasyonlar ile küresel ana şirket arasında profesyonel bir mesafe oluşturur; bu da yerel ticari risklerin Hollanda sınırları içinde kalmasını sağlar.
Güvenilirlik ve Yerel Bankacılığa Erişim
Bir Dutch BV, yerel tedarikçiler ve kamu kurumları nezdinde önemli bir ağırlığa sahiptir. Bu güvenilirlik, büyük finans kuruluşlarında Müşterini Tanı (KYC) prosedürlerinden geçerken kritik öneme sahiptir. 1 Mayıs 2026 tarihinden bu yana Rabobank, Belastingdienst için ana banka olarak hizmet vermektedir ve Hollanda bankalarının çoğu yerel tüzel kişiliklerin başvurularına öncelik tanımaktadır. Şube ofisler, bankaların yabancı ana şirketin tamamını denetlemek zorunda olması ve bunun da kurumun mevzuata uyum yükünü artırması nedeniyle kurumsal hesap açarken sıklıkla zorluklarla karşılaşmaktadır. Mukim bir kuruluş olarak BV, bu süreci kolaylaştırır ve Hollanda'daki işlemler için daha güvenilir bir temel tesis eder.
Maliyetler ve İdame Özeti
Bir BV'nin ilk kuruluşu, 85,15 € tutarındaki tek seferlik KVK tescil harcını ve zorunlu noter masraflarını içerir. Bir şube ofis noter zorunluluğundan muaf olsa da, uzun vadede daha yüksek idari zorluklar barındırır. Ana şirketin mali tablolarını her yıl KVK'ya sunmanız gerekir; bu durum, küresel operasyonlarınızla ilgili istenmeyen bir şeffaflığa yol açabilir. Buna karşılık, bir BV yalnızca kendi mali tablolarını sunarak ana şirketin mali gizliliğini korur. Hollanda'daki yasal bildirim sürelerine sıkı sıkıya uyulması kaydıyla, uzaktan yönetimdeki verimlilik yerleşik olmayan yöneticiler için temel bir avantajdır.
2026 yılı için nihai karar açıktır. Bir şube geçici bir köprü işlevi görürken, BV risklerin azaltılması ile operasyonel kolaylık arasındaki en iyi dengeyi sunar. Tasdikli Vekaletname yoluyla uzaktan yönetime olanak tanır ve işletmenizin geleceğe hazır olmasını sağlar. Bir şubeyi daha sonra BV'ye dönüştürmek karmaşık bir yasal prosedürdür; bir Dutch BV şirket kuruluşu ile başlamak uluslararası girişimciler için neredeyse her zaman daha verimli bir yoldur.
- Sorumluluk Koruması: Bir BV, ana şirketin riskini en az 0,01 € tutarındaki sermaye taahhüdüyle sınırlandırır.
- Vergi Eşikleri: Her iki yapı da ilk 200.000 € için %19, bu tutarı aşan karlar için ise %25,8 oranında Kurumlar Vergisi öder.
- Şeffaflık: Bir şube, ana şirketin küresel mali tablolarını KVK Handelsregister'a sunmasını gerektirir.
- Kayıtların Saklanması: Hollanda'daki tüm ticari kayıtlar en az 7 yıl boyunca saklanmalıdır.
Son inceleme: Ağustos 2026
2026 Yılında Hollanda Pazarına Girişinizi Güvence Altına Almak
Bir Netherlands BV ile şube ofisi arasında karar vermek, Avrupa risk profilinizi belirlemede temel bir adımdır. Bir şube ofisi, mevcut şirketinizle doğrudan bir bağlantı sağlar ancak ana şirketin mali verilerinin kamuya açıklanmasını gerektirir ve sınırsız sorumluluk taşır. Dutch BV, yalnızca 0,01 € tutarındaki asgari sermaye şartı ile küresel varlıklarınız için güçlü bir yasal koruma kalkanı sunar. Bu yapı, yerel bankacılık hizmetlerine erişimi kolaylaştırır ve mevcudiyetinizin Hollandalı makamlar ve müşteriler tarafından kalıcı, güvenilir bir tüzel kişilik olarak görülmesini sağlar.
Ekibimiz, tasdikli Vekaletname yoluyla uzaktan şirket kuruluşu sürecinde uzmanlaşmıştır ve fiziksel olarak bulunmanıza gerek kalmadan kurulumu 3 ila 5 iş günü içinde tamamlar. Belastingdienst nezdindeki itibarınızı korumak için gerekli olan tam uyumluluk ve muhasebe desteğini sağlayarak 2.000'den fazla uluslararası kurucuya hizmet verdik. Doğru yapıyı şimdi seçerek, gelecekteki yasal tür değişikliklerinin idari karmaşıklığından kaçınmış olursunuz.
Hollanda'daki ticari büyümeniz için güvenli ve mevzuata uygun bir temel oluşturmanıza yardımcı olmaya hazırız.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
Bir Dutch BV ile şube ofisi arasındaki temel fark nedir?
Temel fark tüzel kişilik ve sorumluluktur. Bir BV ayrı bir tüzel kişiliktir, yani ana şirketin sorumluluğu koyduğu sermaye payı ile sınırlıdır. Bir şube ise ana şirketin bir uzantısıdır ve ana şirket, Hollanda'daki tüm borç ve yükümlülüklerden tamamen sorumlu kalmaya devam eder. Bu ayrım, uluslararası şirketler için risk yönetimi ve varlık koruması açısından Netherlands BV ile şube ofisi karşılaştırmasının merkezinde yer alır.
Hollanda'ya seyahat etmeden uzaktan bir Dutch BV tescil edebilir miyim?
Evet, tasdikli Vekaletname (POA) yolunu kullanarak uzaktan bir Dutch BV kurabilirsiniz. Bu süreçte, Hollandalı bir noter, yurt dışından sağladığınız belgelere dayanarak şirket kuruluş senedini sizin adınıza imzalar. Yerleşik olmayan kuruculara yönelik bu standart prosedür, Hollanda'ya fiziksel bir ziyarette bulunmadan tescil işlemini tamamlamanıza olanak tanıyarak giriş sürecini verimli ve doğrudan hale getirir.
2026 yılında bir Hollanda iştiraki için kurumlar vergisi oranları nelerdir?
2026 mali yılı için kurumlar vergisi (CIT), 200.000 €'ya kadar olan vergiye tabi karlar üzerinden %19'dur. Bu eşiği aşan karlar ise %25,8 oranında vergilendirilir. Bu oranlar hem bağlı şirketler hem de şube ofisleri için geçerlidir. Ayrıca, grup içi finansman yoluyla matrah aşındırmasını önlemek ve Hollanda vergi düzenlemelerine tam uyum sağlamak amacıyla FAVÖK'ün (EBITDA) %24,5'i olarak belirlenen faiz indirimi sınırını da dikkate almalısınız.
Hollanda'daki bir şube ofisi ayrı bir KDV numarası gerektirir mi?
Evet, bir şube ofisi Hollanda'da vergiye tabi faaliyetlerde bulunuyorsa kendi Hollanda KDV numarasını almalıdır. Şube yasal olarak yabancı ana şirketin bir uzantısı olsa da, Hollanda vergi dairesi (Belastingdienst) KDV amaçları doğrultusunda şubeyi ayrı bir mali kuruluş olarak değerlendirir. Ticaret Odası kaydı tamamlandıktan sonra, yabancı sermayeli kuruluşlar için kayıt işlemlerinin tamamlanması genellikle 6 ila 8 hafta sürer.
Bir Dutch BV kurmak için ne kadar sermaye gereklidir?
Bir Dutch BV kurmak için gereken asgari esas sermaye 0,01 €'dur. Bu düşük eşik, limited şirket yapısını küresel çapta girişimciler için daha erişilebilir hale getirmek amacıyla 2012 yılında getirilmiştir. Özel ticari ihtiyaçlarınıza bağlı olarak daha yüksek tutarda bir sermaye çıkarmayı tercih edebilirsiniz; ancak yasal gereklilik, kuruluş sırasında noter tarafından düzenlenen resmi kuruluş senedi için bu sembolik düzeyde kalmaktadır.
Hollanda'daki bir şube ofisi için yıllık mali tablolar zorunlu mudur?
Evet, bir şube ofisinin yabancı ana şirketinin yıllık finansal tablolarını Hollanda Ticaret Odası'na (KVK) sunması zorunludur. Kendi yerel mali tablolarını sunan bir BV'nin aksine, şube, ana şirketin küresel finansal verilerini Hollanda'da kamuya açık kayıtların bir parçası haline getirmek zorundadır. İdari cezalardan veya sorumluluk sorunlarından kaçınmak için bu bildirimler, mali yıl sonundan itibaren 12 ay içinde tamamlanmalıdır.
Hollanda'da şirket tescil süreci ne kadar sürer?
Gerekli tüm belgeler alındıktan sonra, bir Netherlands BV veya şube ofisi için tescil süreci genellikle 3 ila 5 iş günü sürer. Bu süre, kuruluş senedinin noter tarafından onaylanmasını ve resmi olarak KVK Handelsregister kaydının yapılmasını kapsar. KDV tescili, ilk kuruluşu takip eden ayrı bir adımdır ve vergi dairesi tarafından işleme alınması genellikle ilave 6 ila 8 hafta sürer.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası düzeyde iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Çapında Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |