


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda, gelişmiş teknolojik altyapısı ve uluslararası ticarete açıklığının etkisiyle kayda değer bir yükselişi yansıtarak 2026 IMD Dünya Rekabet Edebilirlik Sıralamasında 8. sırayı elde etti. Bu yüksek konuma rağmen, birçok uluslararası girişimci karmaşık yasal engellerden veya yüksek mali yüklerden çekindikleri için burada bir varlık göstermekte tereddüt etmektedir. Yerel sistemin büyümenizi destekleyip desteklemediğinden veya tescil ve uyum için sürekli fiziksel varlığınızı gerektirip gerektirmediğinden emin olmadığınızda, yabancı bir kuruluşu yönetme ihtimali konusunda endişe duymanız doğaldır.
Bu profesyonel analiz, 2026 yılının belirli stratejik ve yasal gerçekliklerini ele alarak neden Hollanda'da şirket kurulması gerektiğine açıklık getirmektedir. 200.000 € tutarına kadar olan karlar için %19 seviyesinde kalan güncel kurumlar vergisi oranlarının ayrıntılı bir dökümünü ve uzaktan şirket kuruluşu sürecinin doğrulamasını bulacaksınız. Uzmanlaşmış bir firma olarak Intercompany Solutions, seyahat gereksinimi olmaksızın tam uyumlu bir Dutch BV kuruluşu sağlayan tasdikli Vekaletname yolu için profesyonel bir köprü görevi görmektedir. İşletmenizin bilgili ve uyumlu kalmasını sağlamak adına, 85,15 € tutarındaki tek seferlik KVK kayıt ücretini, %24,5 EBITDA faiz indirimi sınırını ve Belastingdienst ana bankasının Rabobank'a geçişini de ele alacağız.
Key Takeaways
- Yaygın vergi cenneti mitleri ile Hollanda'yı stratejik bir ticaret merkezi olarak konumlandıran fiili OECD uyumlu mali çerçeve arasındaki farkı ayırt edin.
- 0,01 € asgari esas sermaye ve bir noterin zorunlu katılımı da dahil olmak üzere bir Dutch BV için kesin gereksinimleri anlayın.
- Felemenkçe dil becerisi olmadan yönetimi kolaylaştıran, %93 İngilizce yeterliliğine sahip bir iş gücünden yararlanmak için neden Hollanda'da şirket kurulması gerektiğini keşfedin.
- %19 ve %25,8 oranlarındaki 2026 Kurumlar Vergisi oranlarını ve holding yapıları için iştirak kazancı istisnasının uygulanmasını doğrulayın.
- Uluslararası kurucuların seyahat etme zorunluluğunu ortadan kaldıran tasdikli Vekaletname yoluyla uzaktan şirket kuruluşuna yönelik yasal adımları belirleyin.
Hollanda İş Ortamı: Stratejik Merkez mi, Vergi Cenneti Efsanesi mi
Hollanda, stratejik altyapısı ve köklü ticaret geçmişi sayesinde edindiği bir unvan olan "Avrupa'ya Açılan Kapı" olarak sıklıkla tanımlanmaktadır. Bazı gözlemciler bu yargı alanını bir vergi cenneti olarak nitelendirse de gerçek, şeffaflığa ve ekonomik varlığa (substance) öncelik veren, OECD uyumlu bir mali çerçevedir. Hollanda Ekonomisi, 2025 WIPO Küresel İnovasyon Endeksi'nde 8. sırada yer alarak küresel çaptaki üst düzey konumunu korumaktadır. Bu sıralama, ülkenin teknolojik ilerlemeye ve istikrarlı bir ticari ortama olan bağlılığını vurgulamaktadır.
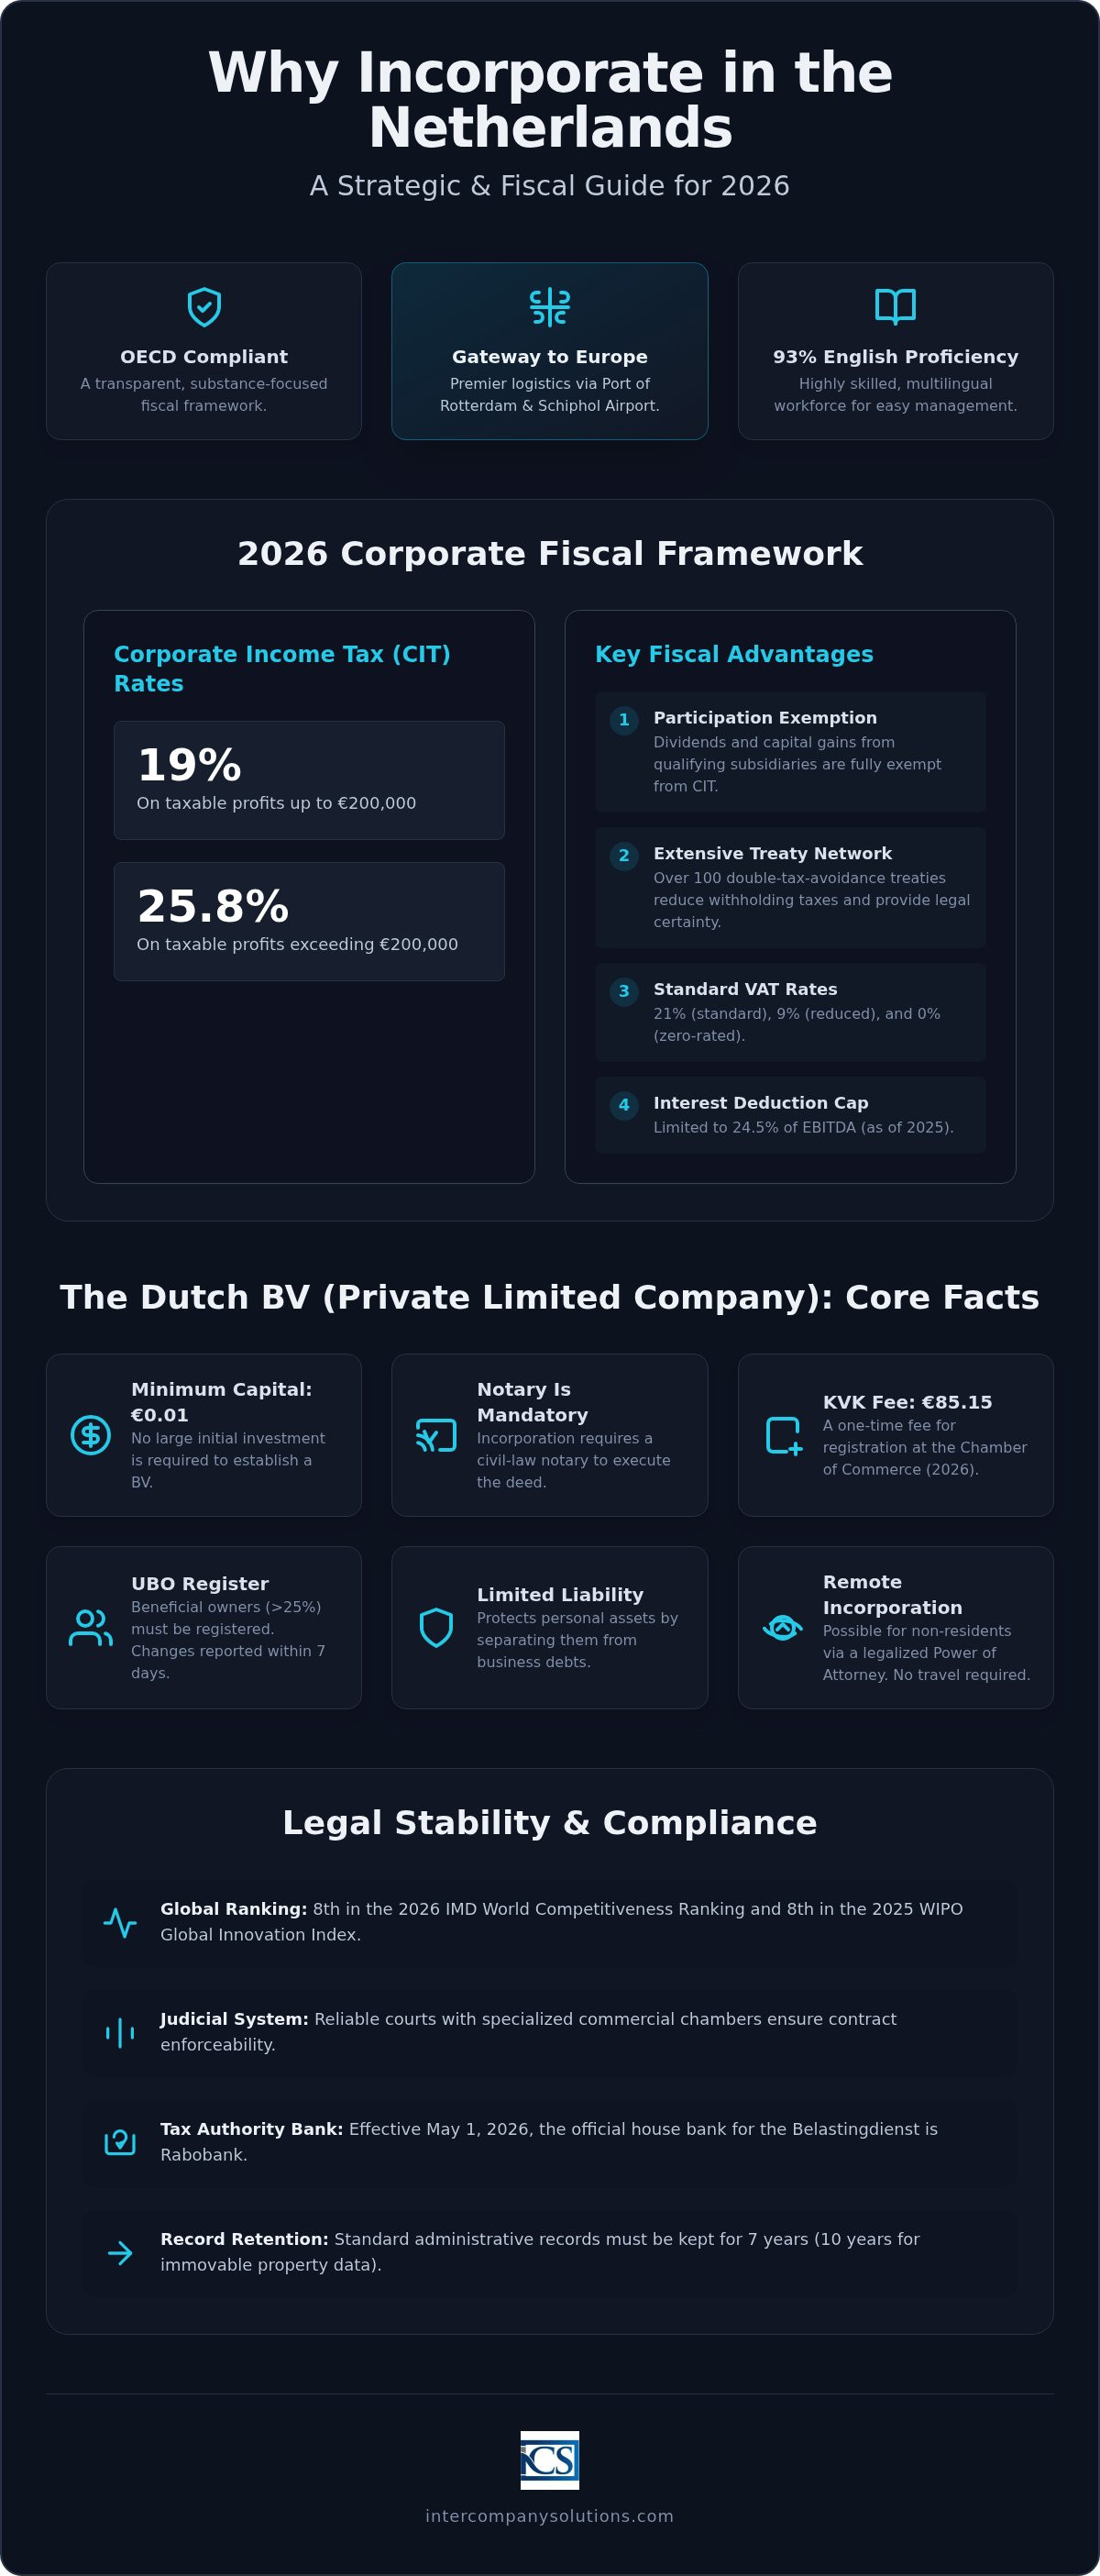
Hollanda'da şirket kurmanın başlıca nedenlerinden biri, 100'den fazla çifte vergilendirmeyi önleme anlaşmasından oluşan bir ağa erişimdir. Bu anlaşmalar, aynı gelirin iki farklı yargı alanında vergilendirilmesini önleyerek uluslararası ticaret için hukuki kesinlik sağlar. Söz konusu çerçeve, yasal boşluklar sunmak yerine öngörülebilir bir iş iklimini desteklemekte ve burayı uluslararası operasyonlar için güvenilir bir üs haline getirmektedir. 2026 yılı kurumlar vergisi (CIT) oranları 200.000 €'ya kadar %19 ve bu tutarın üzeri için %25,8 olup, Avrupa ortalamalarıyla uyumludur ve standart, sıfır olmayan bir vergi ortamını ortaya koymaktadır.
Uluslararası Ticaret ve Küresel Bağlantı
Rotterdam Limanı ve Schiphol Havalimanı merkezli Hollanda lojistik ağı, Avrupa Birliği genelinde verimli bir kurumsal ölçeklenmeye olanak tanır. Fiziki mallarla ilgilenen şirketler için Hollanda, KDV açısından verimli dağıtım modelleri sunmaktadır. Bir Dutch BV kullanmak, ithalat KDV ertelemesini kolaylaştırabilir ve bu da ticaret şirketleri için nakit akışını önemli ölçüde iyileştirir. Bu bağlantı, tüzel kişiliğin modern ekonomik varlık gereksinimlerini karşılaması koşuluyla, anlaşma ağının sınır ötesi ödemelerdeki stopaj vergilerini asgariye indirdiği holding yapılarına kadar uzanır. Sistem, birden fazla vergilendirme katmanının getirdiği sürtünme olmaksızın sermaye ve mal hareketini desteklemek üzere tasarlanmıştır.
İstikrar ve Hukuki Belirlilik
Yabancı yatırımcılar, güvenilir yargı sistemi ve uzmanlaşmış ticaret mahkemeleri nedeniyle Hollanda'ya öncelik vermektedir. Uyuşmazlıklar yüksek düzeyde teknik uzmanlıkla ele alınarak sözleşmelerin uygulanabilirliği ve hakların korunması güvence altına alınır. Hollanda Ticaret Odası (KVK) tam bir şeffaflıkla faaliyet göstermektedir. Her yeni kuruluş, 85,15 € tutarında bir KVK tescil ücreti (2026, bir defalık) öder. Bu idari netlik, fikri mülkiyetin korunmasına da uzanmaktadır. Hollanda yasal çerçevesi, yenilikçi şirketler için kritik bir faktör olan patentler ve ticari markalar için güçlü güvenceler sunar. 0,01 € asgari sermayeye sahip olan BV gibi tüzel yapılar, kuruluş için bir noter gerektirir. Bu süreç, uluslararası bankalar ve iş ortakları nezdinde güven oluşturan resmi bir bütünlük düzeyi sağlar.
Son inceleme: Eylül 2026
Dutch BV Yapısı: Gereksinimler ve Sermaye Efsaneleri
Yabancı bir yargı alanında iş kurmak, genellikle mali engellerle ilgili yanlış algılara yol açar. Yaygın bir efsane, bir limited şirket kurmanın büyük bir başlangıç yatırımı gerektirdiğidir. Gerçekte, 0,01 € tutarındaki BV asgari sermayesi, hem yeni girişimler hem de uluslararası yatırımcılar için esnek bir giriş noktası sağlar. Bu erişilebilirlik, Hollanda'da şirket kurmanın küresel girişimciler için popüler bir tercih olmasının nedenlerinden biridir. Bir eenmanszaak veya VOF'tan farklı olarak, bir Dutch BV (Besloten Vennootschap), kuruluş senedini hazırlayan ve imzalayan bir noter aracılığıyla kurulmalıdır.
Senedin imzalanmasının ardından şirket, Ticaret Odası'na (KVK) tescil edilmelidir. 85,15 € tutarındaki KVK tescil ücreti (2026, bir defalık) zorunlu bir idari masraftır. Tüm BV'ler ayrıca mülkiyet veya kontrolün >%25'i oranındaki UBO eşiğine sahip gerçek kişileri belirleyerek UBO siciline uyum sağlamalıdır. KVK kayıtlarının doğru ve şeffaf kalmasını sağlamak amacıyla UBO değişikliklerinin 7 gün içinde bildirilmesi yasal bir yükümlülüktür.
Tüzel Kişilik Karşılaştırması
BV, sınırlı sorumluluk ve operasyonel esneklik sunduğu için çoğu yabancı girişimci tarafından tercih edilen yapıdır. Bu yapı, uluslararası ticaret için profesyonel bir imaj sağladığından, Hollanda'da şirket kurma kararında temel bir faktördür. Buna karşılık bir NV, 45.000 € asgari sermaye gerektirir ve daha katı raporlama kurallarına tabidir. Bir BV şahıs işletmesiyle (eenmanszaak) karşılaştırıldığında, temel avantaj kişisel ve ticari varlıkların birbirinden ayrılmasıdır. Bir eenmanszaak'ın kurulumu daha kolay olsa da, işletme sahibi tüm yükümlülüklerden kişisel olarak sorumlu kalır. Tüm BV'ler, iyi durumlarını korumak için yıllık hesaplarının yıl sonundan itibaren 12 ay içinde KVK'ya sunulmasını sağlamalıdır.
Mülkiyet ve Mukimlik Gerçekleri
Hollanda hukuku, tamamen yabancı mülkiyetine izin vermektedir. Hissedarların ve yöneticilerin Hollanda'da ikamet etmeleri veya Hollanda vatandaşı olmaları gerekmez. Bununla birlikte, tescil sürecini tamamlamak için yerel bir iş adresi gereklidir. Hollanda Yabancı Yatırım Ajansı, bu açık pazar politikalarını uluslararası büyümenin temel bir itici gücü olarak vurgulamaktadır. 2026 yılında yasallaştırılmış Vekaletname yolu, mukim olmayan kurucuların uzaktan kurulum yapmasına imkan tanıyarak Dutch BV Şirket Kuruluşu için standart yöntem olmaya devam etmektedir. Yapınız birden fazla uluslararası katman içeriyorsa, UBO uyumu için gerekli özel belgeleri görüşmek üzere ekibimizle iletişime geçebilirsiniz.
Son inceleme: Eylül 2026
Yabancılar İçin İş Gücü ve Operasyonel Gerçekler
Hollanda iş gücü piyasası, uluslararası işletme sahipleri için yüksek erişilebilirlikle nitelendirilir. Hollanda'da şirket kurmanın önemli bir nedeni, yerel nüfusun dil yeterliliğidir. İstatistiki veriler, Hollanda nüfusunun %93'ünün İngilizce konusunda yetkin olduğunu doğrulamaktadır; bu durum yabancı yöneticilerin yerel dili öğrenmek zorunda kalmadan kuruluşlarını yönetmelerine olanak tanır. Teknik tartışmalar ve yasal bildirimler sıklıkla İngilizce yürütülebildiğinden, bu kültürel uyum işe alım ve günlük yönetim sırasındaki operasyonel sürtünmeyi azaltır.
Hollanda, %30 vergi geri ödeme kararı (%30 kuralı) aracılığıyla küresel yetenekleri çekmeye devam etmektedir. 2026 yılı için bu teşvik, 262.000 € tutarındaki maaşla sınırlandırılmıştır. Kısmi yurt dışı yerleşiklik statüsü 1 Ocak 2025'ten itibaren yeni başvuru sahipleri için kaldırılmış olsa da bu karar, yüksek nitelikli göçmenleri çekmek için güçlü bir araç olmaya devam etmektedir. Yerel iş gücü, eğitim düzeyleri açısından küresel olarak şu anda 3. sırada yer almaktadır. Bu eğitim standardı, uzmanlaşmış teknik becerilere sahip yüksek performanslı bir ekip kurmak istediğinizde Hollanda'da şirket kurmak için ikna edici bir nedendir.
İşe Alım ve Bordro Uyumu
Çalışanı bulunan her BV için Hollanda iş hukukuna uyum zorunludur. Tüm istihdam ilişkileri; ücretleri, çalışma saatlerini ve ihbar sürelerini belirten yazılı sözleşmelerle belgelenmelidir. Kapsamlı bir kurum içi İK departmanı kurmadan hızla ölçeklenmesi gereken şirketler için bir Kayıtlı İşveren (EOR) kullanmak uygulanabilir bir yoldur. Bu, yerel düzenlemelere tam uyum sağlarken personeli derhal işe almanıza olanak tanır. Profesyonel Hollanda bordro hizmetleri, emeklilik katkı payları ve sosyal güvenlik bildirimleri de dahil olmak üzere bu karmaşık idari gereksinimleri yönetebilir.
İnovasyon ve Teknoloji Ekosistemi
Hollanda; fintech, tarım-gıda ve sürdürülebilir enerji alanlarında birincil bir merkez olarak hizmet vermektedir. Yenilikçi şirketler, araştırma odaklı faaliyetler için ücret vergisini ve sosyal güvenlik primlerini azaltan WBSO'dan (Ar-Ge vergi teşviki) sıklıkla yararlanmaktadır. Bu ortam, çok sayıda teknoloji hızlandırıcısı ve girişim dostu bir düzenleyici yaklaşım ile desteklenmektedir. Burada bir ticari varlık oluşturmak, büyük Avrupa pazarlarına yakınlık ve teknolojik ilerlemeye değer veren işbirlikçi bir ekosistem sağlar. Ülkenin 2025 WIPO Küresel İnovasyon Endeksi'nde 8. sırada yer alması, araştırma ve geliştirme alanında lider bir merkez konumunu daha da doğrulamaktadır.
Son inceleme: Eylül 2026
Mali Avantajlar: 2026 Vergi Oranları ve İştirak Kazancı İstisnası
Hollanda mali sisteminin aşırı yüksek oranlara sahip olduğu sıklıkla yanlış anlaşılmaktadır. 2026 yılı için standart Kurumlar Vergisi (CIT) oranları 200.000 Avro'ya kadar olan karlar için %19 ve bu tutarı aşan kısım için %25,8 olsa da, birçok uluslararası işletme için efektif vergi yükü rekabetçi kalmaya devam etmektedir. Standart oranlar ile özel teşvikler arasındaki bu denge, hem ticari hem de holding faaliyetleri için Hollanda'da şirket kurmanın temel nedenlerinden biridir. Katma değer vergisi (KDV) de standart %21 oranı, %9 indirimli oranı ve AB içi topluluk içi teslimatlar gibi belirli uluslararası işlemler için %0 oranı ile net bir şekilde yapılandırılmıştır.
Holding Şirketleri İçin İştirak Kazancı İstisnası
Hollanda vergi hukukunun en önemli dayanaklarından biri iştirak kazancı istisnasıdır. Bu kural, nitelikli bir bağlı ortaklıktan elde edilen kar paylarının ve sermaye kazançlarının Hollanda holding şirketi düzeyinde vergilendirilmemesini sağlar. Hak kazanmak için, Hollanda tüzel kişiliğinin genellikle bağlı ortaklıktaki hisselerin en az %5'ine sahip olması gerekir. Bu politika, şirketler toplulukları içinde çifte vergilendirmeyi önler ve ülkeyi bölgesel merkezler için ideal bir konum haline getirir. Bu kriterlerin daha ayrıntılı bir analizi için Hollanda iştirak kazancı istisnası rehberimizi inceleyebilirsiniz. Bu istisna, uluslararası portföylerini yönetmek amacıyla Hollanda'da şirket kurma kararı alan küresel yatırımcılar için önemli bir faktördür.
Faiz İndirimi ve Kurumlar Vergisi Uyumu
2026'daki mali istikrar, faiz indirimi sınırlamalarına uyulmasını da içerir. Net faiz indirimi şu anda şirketin FAVÖK'ünün (EBITDA) %24,5'i veya 1 milyon Avro eşiğinden hangisi yüksekse onunla sınırlandırılmıştır. Bu kural, AB vergi kaçınmasını önleme direktifleriyle uyumludur ve uyumu sağlamak için titiz bir muhasebe gerektirir. Şirketler ayrıca katı kayıt saklama standartlarına uymalıdır; ticari kayıtlar 7 yıl boyunca saklanmalıdır, taşınmaz mallara ilişkin kayıtlar ise 10 yıllık bir saklama süresi gerektirir.
2026 yılındaki idari değişiklikler arasında Belastingdienst ana banka geçişi yer almaktadır. Belastingdienst ana bankası 1 Mayıs 2026'dan itibaren Rabobank'tır. Muhasebe sistemlerinizin ve ödeme talimatlarınızın bu değişikliği yansıtmasını sağlamak, vergisel uyumun zamanında gerçekleşmesi için esastır. Bu yüksek şeffaflık ve uyum standartlarını sürdürmek, yabancı sahipler için Hollanda iş ortamının güvenilirliğini koruyan unsurdur.
Son inceleme: Eylül 2026
Uzaktan Şirket Kurulumu: Mukim Olmayanlar İçin Yasal Yol
Uluslararası kurucular arasındaki yaygın bir yanılgı, bir Hollanda şirketi kurmanın Hollanda'ya fiziksel seyahat gerektirdiğidir. Tarihsel olarak yerel mevcudiyet beklenmekle birlikte, modern yasal çerçeve tamamen uzaktan kuruluma izin vermektedir. Bu erişilebilirlik, girişimcilerin uluslararası seyahatin lojistik yükü olmadan kendi ülkelerinden faaliyet başlatmalarına olanak tanıdığından, Hollanda'da şirket kurmak için ikna edici bir nedendir. AB dışı kurucular için yerleşik yöntem, tasdikli Vekaletname (PoA) sürecidir.
Gerekli belgeler tamamlandıktan sonra uzaktan tescil işlemi genellikle 3 ila 5 iş günü sürer. Bir BV oluşumu için bir Hollanda noterinin katılımı zorunludur; kuruluş senedinin tanzim edilmesinden onlar sorumludur. PoA yöntemini kullanan kurucu, senedi kendi adına imzalaması için noteri veya bir temsilciyi yetkilendirir. Bu, küresel işletmelerin ihtiyaç duyduğu hız ve esnekliği sağlarken sürecin yasal olarak geçerli kalmasını sağlar.
Uzaktan Kurulum Adımları
Uzaktan süreç, belge teslimi ve titiz kimlik doğrulaması ile başlar. Kurucular, kimlik belgelerinin ve adres teyit belgelerinin tasdikli suretlerini sunmalıdır. Hissedar yabancı bir tüzel kişi ise, yabancı ticaret sicil özeti gibi ek kurumsal belgeler gereklidir. Bu belgeler doğrulandıktan sonra noter kuruluş senedi taslağını hazırlar. Kurucu daha sonra ikamet ettiği ülkede Vekaletnameyi imzalar; bu işlem yargı alanına bağlı olarak genellikle tasdik veya apostil gerektirir. Bu usul gereksinimlerini yönetmek ve noter ile koordinasyonu sağlamak için özel Dutch BV şirket kuruluşu hizmetlerine erişebilirsiniz. Noter senedi tanzim ettikten sonra, şirket Ticaret Odası'na (KVK) tescil edilir ve tek seferlik 85,15 Avro KVK tescil ücreti ödenir.
Kuruluş Sonrası Uyum
BV yasal olarak kurulduktan sonra odak noktası operasyonel uyuma kayar. Uluslararası ticaret, hem bir KDV numarası hem de bir EORI numarası gerektirir. Yabancı sermayeli tüzel kişiler için KDV numarası almak genellikle 6-8 hafta sürer. Ayrıca sermaye ve vergi ödemelerini yönetmek için ticari bir banka hesabı açmanız gerekecektir. Geleneksel bankalar bir seçenek olsa da, birçok kurucu uzaktan katılıma uygun süreçleri nedeniyle bunq gibi dijital öncelikli çözümleri tercih etmektedir. İlk 12 ay; yerel bir iş adresi bulundurmayı ve tüm idari bildirimlerin güncel olmasını sağlamayı içeren kurumsal varlığın tesis edilmesi açısından kritiktir. Yıl sonundan itibaren 12 ay içinde KVK'ya sunulan yıllık finansal tablolar, cezalardan kaçınmak için zorunlu bir gerekliliktir. Bu dönemdeki tutarlı uyum, Hollanda tüzel kişiliğinizin Belastingdienst ve uluslararası ortaklar nezdindeki meşruiyetini pekiştirir.
Son inceleme: Eylül 2026
Hollanda Pazarına Stratejik Girişinizi Güvence Altına Alma
Hollanda, istikrarlı bir mali ortam ve yüksek eğitimli bir işgücü sağlayarak uluslararası genişleme için üst düzey bir ekonomi olmaya devam etmektedir. Kurucular, 200.000 Avro'ya kadar olan karlar için uygulanan %19 Kurumlar Vergisi oranını ve uzaktan tescilin yasal geçerliliğini kavrayarak yaygın yanılgıları geride bırakabilirler. Bu operasyonel gerçekler, 2026 yılında Avrupa tek pazarını hedefleyen işletmeler için Hollanda'da şirket kurmanın neden isabetli bir karar olduğunu ortaya koymaktadır.
Intercompany Solutions, 3 ila 5 günlük hızlı bir kuruluş süreci ile bu geçişi kolaylaştırır. AB dışı kurucuları içeren karmaşık dosyalarda uzmanlaşıyor, Hollanda vergi makamlarına tam uyumu sağlamak için kapsamlı KDV ve muhasebe desteği sunuyoruz. Ekibimiz, tasdikli Vekaletname yönteminin usul gereksinimlerini yönetir, böylece siz operasyonlarınızı büyütmeye odaklanabilirsiniz.
Dutch BV şirketinizi kurmak, titizliği ödüllendiren metodik bir süreçtir. Şirketinizin Hollanda'daki geleceğini güvence altına almak için gereken uzmanlığı sunmaya hazırız.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Hollanda'da mukim olmadan şirket kurabilir miyim?
Evet, ikamet bir Dutch BV'nin hissedarları veya direktörleri için yasal bir gereklilik değildir. 50'den fazla ülkeden uluslararası girişimciler Hollanda'da yaşamadan tüzel kişilikler kurmuştur. KVK tescili için yerel bir iş adresi temin etmek üzere mukim olmanız gerekmez. Bu esneklik, profesyonel bir Avrupa genel merkezi sürdürürken küresel sahipliğe olanak tanıdığından, Hollanda'da şirket kurmak için önemli bir nedendir.
2026 yılında bir Dutch BV için gereken asgari sermaye nedir?
Bir limited şirket için BV asgari sermayesi 0,01 Avro'dur. Bu düşük eşik, geçmişteki 18.000 Avro tutarındaki gerekliliğin yerini alarak bu yapıyı yeni girişimler ve küçük işletmeler için erişilebilir hale getirmiştir. İş stratejiniz gerektiriyorsa daha fazla sermaye ihraç etmeyi seçebilirsiniz, ancak yasal asgari tutar sembolik kalmaya devam eder. Bu sermaye, senet tanzim edildiğinde noter tarafından yürütülen kuruluş sürecinde tescil edilmelidir.
Yabancılar için Hollanda'da şirket tescil süreci ne kadar sürer?
Yabancı girişimciler için tescil işlemi genellikle 3 ila 5 iş günü sürer. Bu süre, ortaklık yapısının karmaşıklığına ve tasdikli belgelerin zamanında sunulmasına bağlıdır. Noter kuruluş senedini tanzim ettikten sonra tescil, 85,15 Avro tutarındaki tek seferlik KVK tescil ücreti (2026) ile tamamlanır. İşletmenizin faaliyete geçmesini ve mümkün olan en kısa sürede KDV tesciline hazır olmasını sağlamak için verimliliğe odaklanıyoruz.
Hollanda'da iş kurmak için Felemenkçe bilmem gerekir mi?
Hollanda'da başarılı bir şekilde iş kurmak için Felemenkçe bilmeniz gerekmez. Nüfusun %93'ünün yetkin olduğu İngilizce, burada uluslararası ticaretin ana dilidir. Vergi ve Gümrük İdaresi de dahil olmak üzere çoğu devlet kurumu İngilizce bilgi sağlamaktadır. Bu dilsel erişilebilirlik; yerel personel, ortaklar ve profesyonel hizmet sağlayıcılarla dil engeli olmadan etkili bir şekilde iletişim kurabilmeniz sayesinde günlük operasyonları ve işe alımları kolaylaştırır.
2026 yılı için Hollanda'daki kurumlar vergisi oranları nelerdir?
2026 yılı kurumlar vergisi oranları; 200.000 Avro'ya kadar %19 CIT ve üzerindeki tutarlar için %25,8'dir. Bu oranlar 2023'ten bu yana istikrarlı kalarak öngörülebilir bir mali ortam sunmaktadır. Bu spesifik dilimleri anlamak, Hollanda'da şirket kurmanın neden isabetli olduğunu netleştirmeye yardımcı olur; zira %19'luk ilk dilim oranı diğer birçok Avrupa yetki alanına kıyasla rekabetçidir. Belastingdienst ana bankası 1 Mayıs 2026'dan itibaren tüm gelen ödemeleri yöneten Rabobank'tır.
Kuruluş süreci tamamen uzaktan yürütülebilir mi?
Kurucular, tasdikli Vekaletname (PoA) yöntemiyle kuruluş sürecini tamamen uzaktan yürütebilirler. Bu yöntem, bir noterin kuruluş senedini sizin adınıza tanzim etmesine olanak tanır, böylece Hollanda'ya seyahat etmeniz gerekmez. İkamet ettiğiniz ülkede tasdikli kimlik belgesi sunmanız ve PoA'yı imzalamanız gerekecektir. Bu uzaktan erişilebilirlik, seyahat masrafları olmadan yasal olarak geçerli bir kurulum sağlayan, uluslararası kurucular için standart bir hizmettir.
%30 kuralı (30% ruling) nedir ve Hollanda'daki şirketime nasıl fayda sağlar?
Şartları karşılayan uluslararası çalışanlar, işverenlerin maaşlarının bir kısmını vergiden muaf olarak ödemesine olanak tanıyan bir vergi tazminat teşviki olan 30% ruling uygulamasından yararlanabilir. 2026 yılında bu avantaj 262.000 Avro tutarındaki bir maaşla sınırlandırılmıştır. Kişisel gelir vergisi yüklerini azaltarak yüksek nitelikli göçmenleri çekmek üzere tasarlanmıştır. Hollanda şirketiniz için bu karar, yerel düzeyde istihdam edilmesi aksi takdirde zor olabilecek uzmanlaşmış uluslararası yetenekleri istihdam etmek adına güçlü bir işe alım aracı görevi görür.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- BOIP - Benelüks'te marka tescili
- WIPO - Madrid Sistemi
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |