


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda, gelişmiş liman altyapısı aracılığıyla yılda milyonlarca ton tarım ürününü işleyerek Avrupa gıda dağıtımının birincil lojistik merkezi olarak hizmet vermektedir. Burada bir varlık oluşturmak yalnızca bir lojistik plandan fazlasını gerektirir; Avrupa Birliği gıda güvenliği standartlarına ve Hollanda şirketler hukukuna titiz bir yaklaşım gerektirir. Uluslararası kurucuların NVWA düzenlemelerinin karmaşıklığı ve Hollanda'daki bir tüzel kişiliği yurt dışından yönetmenin incelikleri konusunda sıklıkla zorlandıklarının farkındayız. Bu zorlukların üstesinden gelmek için, yasal uyumluluk ve operasyonel hazırlığa odaklanan Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik bir rehber oluşturmak amacıyla bu kaynağı geliştirdik.
Tasdikli bir Vekaletname kullanılarak uzaktan Dutch BV kuruluşu süreci de dahil olmak üzere, zorunlu yasal ve mali çerçeveler hakkında profesyonel bir rehberlik edineceksiniz. Bu yöntem, kuruluş senedini bir noter huzurunda imzalamak için Hollanda'ya seyahat etme ihtiyacınızı ortadan kaldırır. Ayrıca gümrük işlemleri için bir EORI numarası alma ve Hollanda Gıda ve Tüketici Ürün Güvenliği Otoritesi'ne kayıt olma gerekliliklerini de ayrıntılarıyla ele alacağız. Bu yapılandırılmış yolu izleyerek KDV statünüzü güvence altına alabilir ve gerekli yedi yıllık idari kayıtları tutarken işletmenizin %19 kurumlar vergisi eşiği gereksinimlerini karşılamasını sağlayabilirsiniz.
Temel Çıkarımlar
- Dutch BV, kişisel varlıkları ürün geri çağırmaları veya bozulma gibi risklerden koruyan sınırlı sorumluluk sunarak uluslararası gıda ticareti için standart yasal yapıyı oluşturur.
- Mukim olmayan girişimciler, bir noterle görüşmek üzere uluslararası seyahat ihtiyacını ortadan kaldırarak tasdikli bir Vekaletname aracılığıyla kuruluş sürecini uzaktan tamamlayabilirler.
- İthal edilen tüm malların Avrupa güvenlik ve etiketleme standartlarını karşılamasını sağlamak için Hollanda Gıda ve Tüketici Ürün Güvenliği Otoritesi (NVWA) ile uyumluluk zorunludur.
- Bir EORI numarası ve Madde 23 izni almak, verimli gümrükleme işlemleri ve ithalatta KDV ödemelerinin ertelenmesi için esastır.
- 200.000 Avro'ya kadar olan karlar için %19 kurumlar vergisi oranına ilişkin ayrıntılar da dahil olmak üzere, Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik bir rehber oluşturmak için bu kaynaktan yararlanın.
Gıda İthalatı için Dutch BV Yapısının Seçilmesi
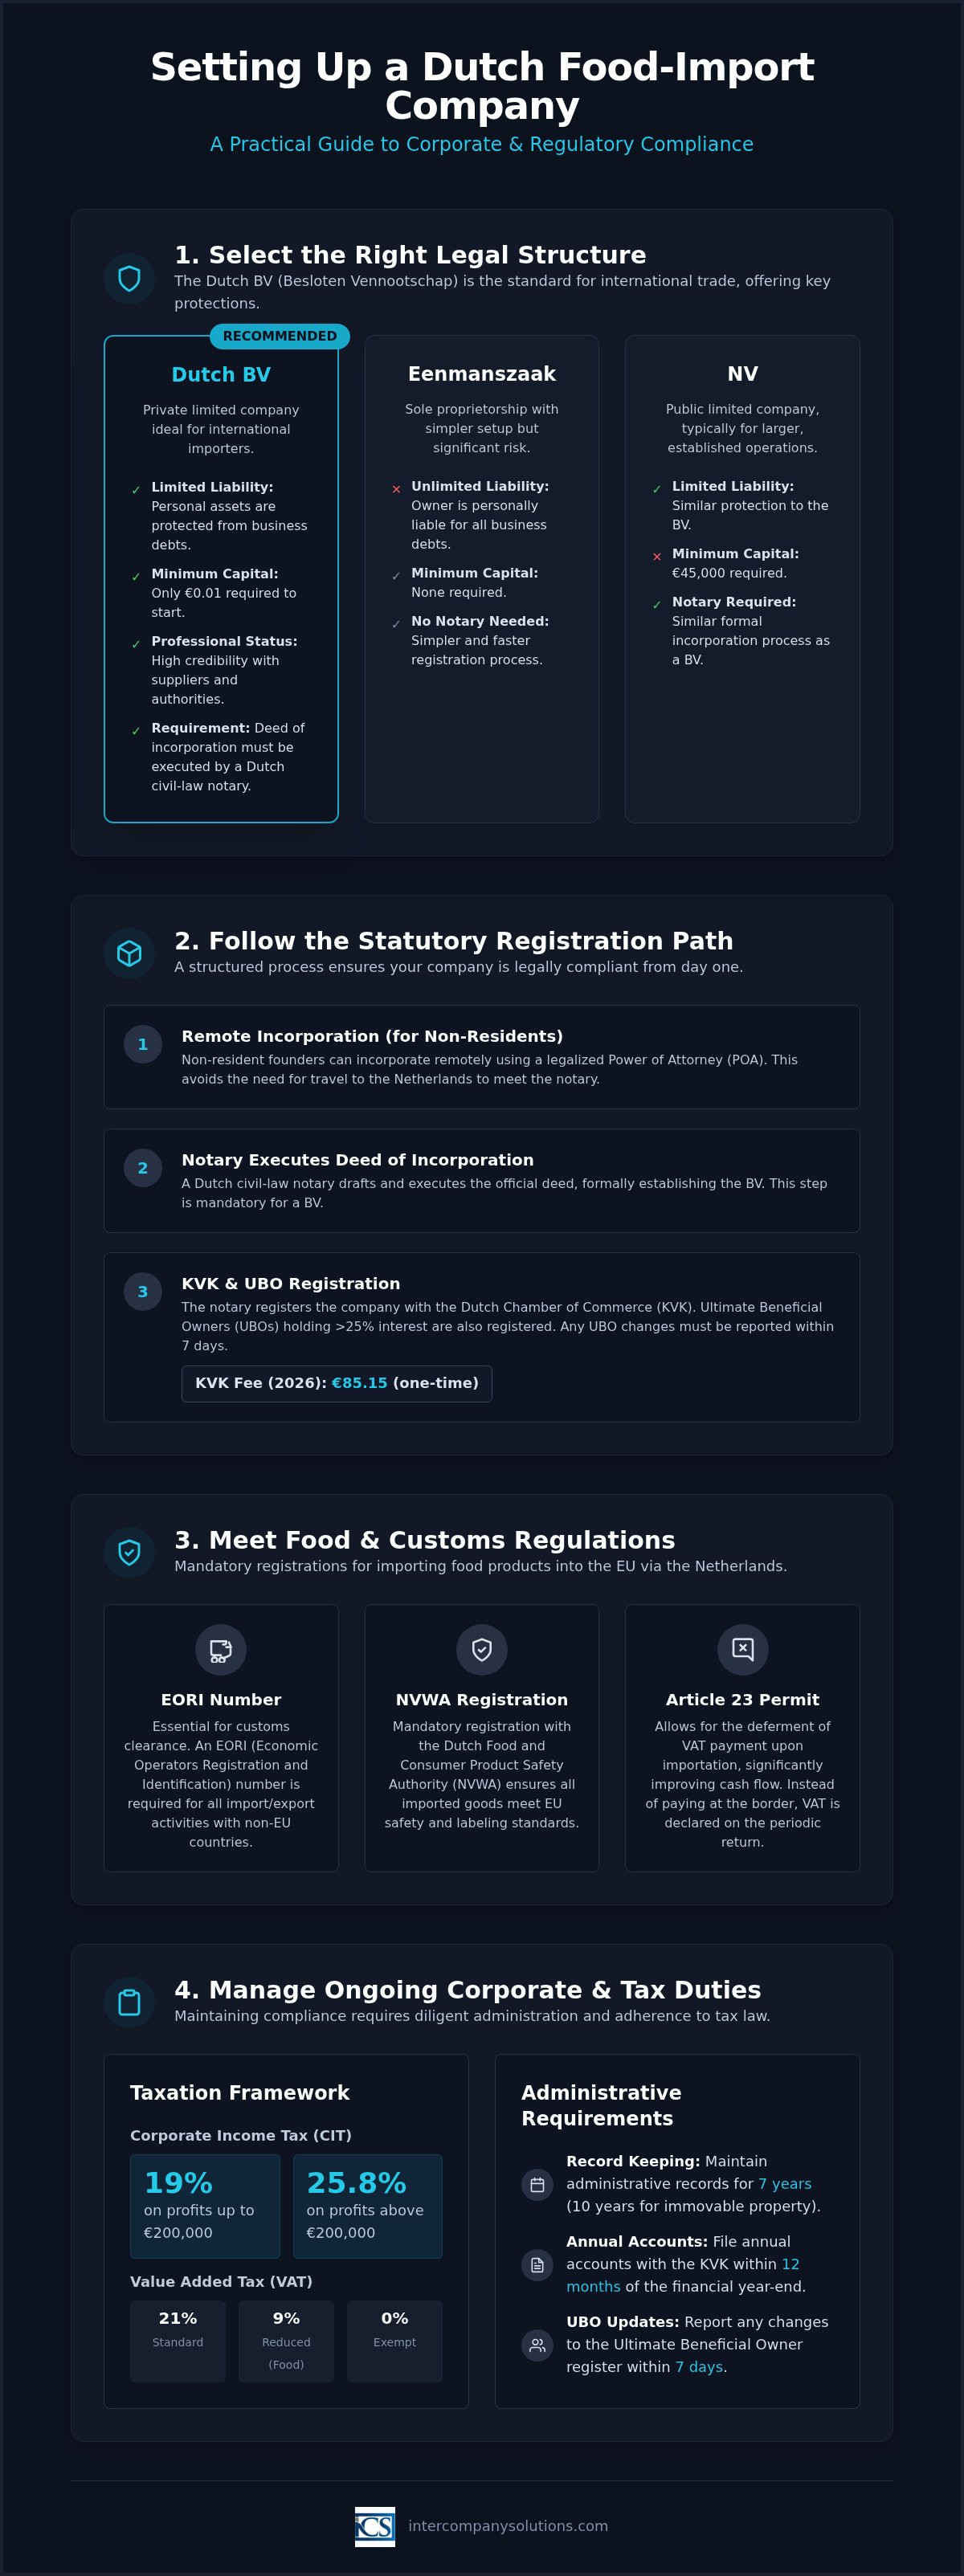
Besloten Vennootschap (BV), Hollanda'da uluslararası ticaret için en etkili yasal araçtır. Sermayenin paylara bölündüğü bir özel limited şirket olarak işlev görür. Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik bir rehber oluşturmak isteyenler için bu yapıyı seçmek, profesyonel bir varlık tesis etmenin ilk adımıdır. BV, yalnızca 0,01 € tutarında asgari sermaye gerektiren esnek bir çerçeve sunar. Şahıs işletmesinin aksine, bir BV'nin kuruluşu, esas sözleşmenin Hollandalı bir resmi noter tarafından düzenlenmesini ve ülke içinde kayıtlı bir iş adresi bulunmasını gerektirir.
Gıda ithalatçılarının BV'yi seçmelerinin başlıca nedenlerinden biri kişisel varlıkların korunmasıdır. Gıda sektörü; ürünün bozulması, kontaminasyon veya büyük ölçekli ürün geri çağırmaları gibi doğal riskler taşır. Bir BV'de şirketin sorumluluğu kendi malvarlığıyla sınırlıdır. Bu durum, kötü yönetim kanıtı bulunmadığı sürece yöneticilerin ve hissedarların şirketin borçlarından kişisel olarak sorumlu olmadığı anlamına gelir. Bu yasal ayrım, uluslararası sınırlar ötesinde çabuk bozulan malların ticareti yapılırken finansal güvenliğin korunması açısından zorunludur.
Uluslararası Ticaret için BV'nin Avantajları
Bir Dutch BV, özellikle iştirak kazancı istisnası aracılığıyla önemli vergi avantajları sağlar. Bu kural, nitelikli iştiraklerden elde edilen temettülerin ve sermaye kazançlarının ana şirket düzeyinde vergilendirilmemesini sağlar; bu da küresel bir holding yapısına sahip işletmeler için idealdir. Ayrıca, Kamer van Koophandel (KVK) nezdinde kayıtlı bir BV'ye sahip olmak, Hollandalı perakendeciler ve Avrupalı tedarikçiler nezdinde anında güvenilirlik tesis eder. Yabancı girişimciler bu şirketleri sıklıkla yurt dışından yönetmektedir. Hollanda uzaktan yönetime izin vermektedir ve kuruluşun kendisi yasallaştırılmış bir Vekâletname (POA) yoluyla gerçekleştirilebilir. Bu, mukim olmayan yöneticilerin noterle şahsen görüşmek üzere Hollanda'ya seyahat etme zorunluluğunu ortadan kaldırır.
Diğer Tüzel Kişiliklerle Karşılaştırma
Doğru formu seçmek, risk ile idari gerekliliklerin dengelenmesi meselesidir. Bir eenmanszaak (şahıs işletmesi) noter veya asgari sermaye gerektirmez, ancak işletme sahibinin kişisel malvarlığını tamamen işletme alacaklılarına açık bırakır. Buna karşılık, bir Naamloze Vennootschap (NV), asgari 45.000 € sermaye gerektiren bir halka açık şirkettir; bu yapı, ilk ithalat operasyonları için genellikle fazla karmaşıktır. Girişimcilerin çoğu, Dutch BV formation services seçeneğinin büyüme için en dengeli yolu sunduğunu görmektedir. BV, yıl sonundan itibaren 12 ay içinde yıllık finansal tabloların sunulmasını ve kayıtların yedi yıl boyunca saklanmasını gerektirse de, sınırlı sorumluluk ve profesyonel statü avantajları bu idari yükümlülüklerden daha ağır basar. Bu tercih, Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik bir rehber oluşturmanın temel taşı olmaya devam etmektedir.
KVK ve Vergi Daireleri Nezdinde Yasal Kayıt
Resmi tescil süreci, şirket yapınızı kesinleştirdikten sonra Hollandalı bir resmi noter ile başlar. Noterin şirket kuruluş senedini hazırlaması ve onaylaması gerektiğinden bu adım zorunludur. Hollanda, uluslararası girişimciler için kolaylaştırılmış bir uzaktan kuruluş süreci sunmaktadır. AB dışındaki kurucular, noterin kendi adlarına senedi imzalamasına olanak tanıyan yasallaştırılmış Vekâletname (POA) yolundan yararlanabilirler. Bu, Hollanda'ya fiziksel seyahat zorunluluğunu ortadan kaldırarak kendi ülkenizden Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik bir rehber oluşturmayı kolaylaştırır.
Kuruluş sırasında şirketi Kamer van Koophandel (KVK) nezdinde tescil ettirmeniz gerekir. KVK kayıt ücreti 2026 yılı için bir defaya mahsus 85,15 € tutarındadır. Eş zamanlı olarak noter, şirketin Nihai Faydalanıcılarını (UBO) UBO siciline kaydeder. Payların, oy haklarının veya mülkiyet menfaatinin %25'inden fazlasına sahip olan her gerçek kişi UBO sayılır. Hollanda kara para aklamayı önleme mevzuatına uyumu sürdürmek için UBO bilgilerindeki gelecekteki değişiklikler 7 gün içinde bildirilmelidir.
Adım Adım Kuruluş Süreci
Süreç, hukuki geçerliliği sağlamak amacıyla mantıksal bir sıra izler. İlk olarak, geçerli kimlik belgelerini ve tasdikli POA'yı seçtiğiniz notere sunmalısınız. Noter senedi onayladıktan sonra KVK nezdindeki tescil işlemlerini yürütür. Ardından, işletmenizin yasal varlığının resmi kanıtı niteliğinde olan bir KVK sicil özeti alırsınız. Bu belge, ticari bir banka hesabı açmak ve gıda tedarikçileriyle ticari sözleşmeler akdetmek için zorunludur. Bu başvurularla ilgili kişiselleştirilmiş destek için uzman ekibimizle iletişime geçebilirsiniz.
İlk Vergi Kayıtları
KVK tescilinin ardından şirketin Belastingdienst (Hollanda Vergi Dairesi) nezdinde kaydı yapılmalıdır. KVK vergi makamlarına çoğu zaman otomatik olarak bildirimde bulunsa da, yabancı sermayeli kuruluşların bir BTW numarası alabilmesi için ek bilgiler sunması gerekir. Belastingdienst, genellikle fiziki bir operasyonel varlığın gösterilmesini içeren iktisadi mevcudiyet (substance) kanıtı talep eder. Yabancı sermayeli BV'ler için BTW numarasının verilmesi genellikle 6-8 hafta sürer. Çabuk bozulan mallara ilişkin ilk sevkiyatınızı planlarken bu sürenin dikkate alınması kritik öneme sahiptir. Ayrıca, 200.000 €'ya kadar olan karlarda %19, bu eşiğin üzerindeki kısımlarda ise %25,8 oranında uygulanan Kurumlar Vergisi (CIT) için bir vergi kimlik numarası tahsis edilecektir. 1 Mayıs 2026 tarihinden itibaren Belastingdienst, vergiyle ilgili tüm işlemler için ana bankası olarak Rabobank'ı kullanmaktadır. Yıllık finansal tabloların mali yıl sonundan itibaren 12 ay içinde KVK'ye sunulması ve tüm ticari kayıtların en az 7 yıl boyunca saklanması gerektiğini unutmayın.
NVWA ile Mevzuata Uyum
BV şirketiniz KVK nezdinde tescil edildikten sonra, operasyonlarınızın Hollanda Gıda ve Tüketici Ürün Güvenliği Otoritesi (NVWA) ile uyumlu olmasını sağlamalısınız. Bu kurum, Hollanda pazarı genelinde gıda ve tüketici ürünlerinin güvenliğini denetler. NVWA kaydı, devletin gıda zincirini etkin bir şekilde izlemesini sağladığından tüm ithalatçılar için zorunlu bir gerekliliktir. Create: Practical guide for setting up a Dutch food-import company hedefine ulaşmak için, mevzuata uyumun isteğe bağlı olmadığını, gümrük işlemlerinin tamamlanması için bir ön koşul olduğunu anlamak gerekir.
İşletmeniz (AT) 178/2002 sayılı AB Tüzüğü'ne uymak zorundadır. Bu tüzük, gıda hukukunun genel ilkelerini belirler ve tüm ürünler için sıkı bir izlenebilirlik şartı koşar. Tehlike Analizi ve Kritik Kontrol Noktaları (HACCP) ilkelerine dayalı yazılı bir gıda güvenliği planı bulundurmanız gerekmektedir. Bu plan, ithalat sürecinizdeki olası biyolojik, kimyasal veya fiziksel tehlikeleri tanımlar ve bunları önlemek için kullanılan kontrolleri ana hatlarıyla belirtir. NVWA'nın her an denetleyebileceği temel bir belgedir.
NVWA Kaydı ve Bildirimi
Kayıt süreci, mallarınızın niteliğine bağlı olarak değişiklik gösterir. Hayvansal menşeli ürünler (POAO) ithal etmeyi planlıyorsanız, özellikle bu kategoriler için ithalatçı olarak kaydolmanız gerekir. Bu süreç genellikle, AB'ye giren hayvanların ve hayvansal ürünlerin sertifikasyonu ve takibi için elektronik bir platform olan Ticaret Kontrol ve Uzmanlık Sistemi'nin (TRACES) kullanılmasını içerir. Rotterdam Limanı'na gelen sevkiyatlar için sıhhi ve bitki sağlığı (SPS) kontrollerini ayarlamanız gerekir. Bu denetimler, malların dağıtıma sunulmadan önce AB sağlık standartlarını karşıladığını doğrular. TRACES aracılığıyla doğru elektronik bildirimlerin yapılmaması, terminalde önemli gecikmelere ve depolama maliyetlerine yol açabilir.
Etiketleme ve İzlenebilirlik Standartları
İthal edilen gıdalar, Hollanda Warenwet (Gıda ve Emtia Kanunu) ve daha geniş kapsamlı AB tüketici bilgilendirme kurallarına uygun olmalıdır. Etiketler doğru, okunaklı ve ürün yerel pazar için tasarlanmışsa genellikle Felemenkçe olmalıdır. İzlenebilirlik, "bir adım geri, bir adım ileri" sistemi aracılığıyla yönetilir. Bu, malları tam olarak kimin tedarik ettiğini ve hangi müşterilerin teslim aldığını bilmeniz gerektiği anlamına gelir. Hollanda yasalarına göre, bu idari kayıtları 7 yıl boyunca saklamanız gerekir. Bu ayrıntı düzeyi, gıda sektöründe starting a business in the Netherlands sürecinde temel bir bileşendir. Doğru kayıtların tutulması, bir güvenlik sorunu ortaya çıktığında hızlı bir şekilde hedefe yönelik bir toplatma işlemi gerçekleştirmenizi sağlayarak hem halk sağlığını hem de şirketinizin yasal durumunu korur. Bu sistematik yaklaşım, uzun vadede uyumlu kalacak bir Create: Practical guide for setting up a Dutch food-import company oluşturmak isteyen herkes için hayati öneme sahiptir.
Gümrük, EORI ve KDV Yükümlülüklerinin Yönetimi
Gıda ürünlerinin uluslararası dolaşımında yer alan her işletme, bir İktisadi Operatör Kayıt ve Kimlik (EORI) numarası almalıdır. Bu benzersiz tanımlayıcı, Avrupa Birliği içindeki tüm gümrük beyannameleri için zorunludur. Bu numara olmadan sevkiyatlarınız sınırda tutulur ve bu da önemli depolama ücretlerine ve bozulabilir malların potansiyel olarak bozulmasına yol açar. Create: Practical guide for setting up a Dutch food-import company sürecinde, bu kayda KVK başvurunuzla birlikte öncelik vermelisiniz. Ayrıca envanterinizi doğru Armonize Sistem (HS) kodlarını kullanarak sınıflandırmanız gerekecektir. Bu kodlar, ürünleri tanımlamak için kullanılan uluslararası standarttır; belirli ithalat vergilerini ve mallarınızın ek sıhhi denetimler gerektirip gerektirmediğini belirler.
Hollanda, gıda ürünlerinin çoğuna %9 oranında indirimli BTW oranı uygular; bu da fiyatlandırma stratejiniz için önemli bir husustur. Standart BTW oranı %21 iken, düşük oran neredeyse tüm temel gıda maddelerine ve bileşenlerine uygulanır. Doğru sınıflandırma, sınırda fazla ödeme yapmamanızı veya Hollandalı müşterilerinizden eksik ücret talep etmemenizi sağlar. Bu sınıflandırmaların doğru kayıtlarını tutmak, Hollanda vergi hukuku kapsamındaki 7 yıllık idari yükümlülüğünüzün bir parçasıdır.
Gümrükleme Prosedürleri
Çoğu ithalatçı, ithalat beyannamelerinin teknik ayrıntılarını yönetmek için bir gümrük müşavirinin hizmetlerinden yararlanır. Bu uzmanlar, ticari faturalar, çeki listeleri ve sağlık sertifikaları gibi gerekli tüm belgelerin uygun dijital kanallar aracılığıyla sunulmasını sağlar. Hollanda gümrük idaresi, Rotterdam Limanı'ndaki işlem hızlarını artırmak için şu anda 2026 yılına yönelik olarak tamamen dijitalleştirilmiş sistemlere geçiş yapmaktadır. Bu güncellemeler, ithalatçıdan yüksek veri doğruluğu talep etmektedir. İlk sevkiyat varmadan önce EORI numaranızın ve HS kodlarınızın hazır olması, yeni işletmeleri sıklıkla etkileyen lojistik darboğazları önler.
KDV Tehir ve Nakit Akışı
Madde 23 izni, Hollanda'daki bir gıda ithalatı işletmesinde nakit akışını yönetmek için belki de en kritik araçtır. Standart AB kuralları uyarınca ithalat KDV'si, malların ülkeye girdiği anda ödenir. Bununla birlikte, bir Madde 23 izni bu ödemeyi ertelemenize olanak tanır. Sınırda KDV ödemek yerine, tutarı dönemsel KDV beyannamenizde bildirirsiniz. Genellikle aynı tutarı aynı beyannamede girdi vergisi olarak indirebildiğinizden, net nakit etkisi sıfırdır. Bu, Belastingdienst'ten bir iade beklerken büyük miktarlarda sermayenin vergi ödemelerine bağlanmasını önler.
Bu ertelemeden yararlanmak ve vergi işlerinizi etkin bir şekilde yönetmek için bir Hollanda ticari banka hesabına sahip olmanız gerekir. 1 Mayıs 2026'dan bu yana Belastingdienst, tüm vergi işlemleri için ana bankası olarak Rabobank'ı kullanmaktadır. Yerel bir hesap edinmek, yabancı sermayeli BV'ler için genellikle 6-8 hafta süren KDV başvuru süreci için de gereklidir. Bu yapılandırma, işletmenizin 200.000 €'ya kadar olan kârlar üzerindeki %19 CIT oranına ve bunun üzerindeki tutarlar için %25,8 oranına uyumlu kalmasını sağlar.
Süregelen İdari ve Muhasebe Gereksinimleri
BV'yi kurmak ilk aşamadır; şirketi sürdürmek ise Hollanda mali takvimlerine ve muhasebe standartlarına sıkı sıkıya uyulmasını gerektirir. 2026 yılı için Kurumlar Vergisi (CIT), 200.000 €'ya kadar olan kârlar için %19 ve bu eşiğin üzerindeki herhangi bir tutar için %25,8'dir. İthalatçılar ayrıca 2026 mali yılı için FAVÖK'ün (EBITDA) %24,5'i olarak belirlenen faiz indirimi sınırını da takip etmelidir. Bu rakamlar, bu kaynağı bir Hollanda gıda ithalat şirketi kurmaya yönelik pratik rehber oluşturmak için kullananlar için temel öneme sahiptir. Gümrük beyannameleri ve NVWA sertifikaları da dahil olmak üzere tüm idari kayıtlar en az 7 yıl boyunca saklanmalıdır. İşletmeniz taşınmaz mülke sahipse, bu saklama süresi 10 yıla uzar.
Şirketinizin mali yılı genellikle takvim yılını takip eder, ancak kuruluş sırasında özel bir hesap dönemini de tercih edebilirsiniz. Seçilen döngü ne olursa olsun, mali yıl sonundan itibaren 12 ay içinde yıllık finansal tabloları KVK'ya sunmanız gerekmektedir. Bu son tarihe uyulmaması idari para cezalarına yol açabilir ve yöneticinin sınırlı sorumluluk statüsünü etkileyebilir. 1 Mayıs 2026'dan bu yana Belastingdienst, vergiyle ilgili tüm işlemler için ana bankası olarak Rabobank'ı kullanmaktadır; bu nedenle ödeme sistemlerinizin buna göre güncellendiğinden emin olun.
Kurumlar Vergisi Uyumu
Vergiye tabi kârınızı hesaplamak, yalnızca giderleri gelirden düşmekten daha fazlasını içerir. Nitelikli iştiraklerden elde edilen temettülerin ve sermaye kazançlarının Hollanda holding BV düzeyinde yeniden vergilendirilmemesini sağlayan iştirak kazancı istisnasını hesaba katmalısınız. Uluslararası gıda tüccarlarının bölgesel merkezleri için Hollanda'yı seçmelerinin başlıca nedeni budur. Uyumluluğu sürdürmek için Dutch BV yapılarına yönelik profesyonel muhasebe hizmeti almak faydalıdır. Bu uzmanlar, CIT beyannamelerinizin doğru olmasını ve UBO sicilindeki herhangi bir değişikliğin zorunlu 7 günlük süre içinde bildirilmesini sağlar. Yasal komplikasyonları önlemek adına %25'ten fazla paya sahip her bireyin UBO olarak kabul edildiğini ve tescil edilmesi gerektiğini unutmayın.
İthalatçılar için Bordro ve Personel İstihdamı
İthalat operasyonlarınız büyüdükçe, lojistik veya kalite kontrol için yerel personel istihdam etmeniz gerekebilir. Bu, BV'nizin Belastingdienst nezdinde işveren olarak kaydolmasını gerektirir. Her çalışanın sosyal güvenlik primlerini, tatil ücretini ve çalışma saatlerini açıkça belirten yazılı bir iş sözleşmesi bulunmalıdır. Uzmanlaşmış uluslararası pozisyonlar için %30 vergi indirimi kararına başvurabilirsiniz. Bu, Hollanda'ya taşınma masraflarını karşılamak üzere, şartları karşılayan bir çalışanın maaşının %30'unu vergiden muaf olarak ödemenize olanak tanır. Hollanda bordro hizmetlerinden yararlanmak, bu karmaşık hesaplamaların ve aylık maaş bordrolarının doğru şekilde yönetilmesini sağlar. Bu nihai operasyonel adım, işletmenizi yasal bir kayıttan tam anlamıyla faaliyet gösteren bir ticari kuruluşa dönüştürerek Hollanda gıda ithalat şirketi kurmak için pratik rehberimizi tamamlar.
Son inceleme: Ekim 2025
Hollanda Gıda Pazarında Varlığınızı Oluşturma
Hollanda'da bir gıda ithalatı operasyonu başlatmak, hem şirketler hukukuna hem de güvenlik standartlarına titizlikle dikkat edilmesini gerektirir. Dutch BV'nin varlıklarınızı korurken AB ticareti için nasıl bir çerçeve sunduğunu gördünüz. Bu Oluştur: Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik rehber içindeki adımları takip ederek, tasdikli bir Vekaletname kullanarak yasal gereklilikleri yurt dışından yönetebilirsiniz. Bu yaklaşım, her yasal ayrıntının uzmanlar tarafından ele alınmasını sağlarken tedarik zincirinize odaklanmanıza olanak tanır.
Başarı, KVK kaydınızın NVWA güvenlik protokolleriyle senkronize edilmesine ve KDV ertelemesi için bir Madde 23 izninin alınmasına bağlıdır. Bu idari temeller, işletmenizin gerekli yedi yıllık kayıt tutma standardını sürdürürken Hollanda vergi eşikleriyle uyumlu kalmasını sağlar. 3-5 iş günü içinde uzaktan şirket kuruluşu ile KDV ve EORI başvuruları için tam destek sağlayarak tüm bu süreci kolaylaştırıyoruz.
Yerel düzenlemeler ile küresel iş hedefleriniz arasındaki köprüyü kurmanıza yardımcı olarak proaktif ortağınız sıfatıyla hareket etmek için buradayız. Avrupa gıda sektörüne genişlemeniz önemli bir dönüm noktasıdır ve pazara giriş yolunuzun hem güvenli hem de verimli olmasını sağlamaya kararlıyız.
Son inceleme: Ekim 2025
Sıkça Sorulan Sorular
Hollanda'ya gıda ithal etmek için özel bir lisansa ihtiyacım var mı?
Hollanda Gıda ve Tüketici Ürün Güvenliği Otoritesi'ne (NVWA) kayıt olmak tüm gıda ithalatçıları için zorunludur. Tek bir "ithalat lisansı" bulunmamakla birlikte, hayvansal menşeli ürünler (POAO) gibi belirli kategoriler TRACES sistemine kayıt gerektirir. Ayrıca HACCP ilkelerine dayalı yazılı bir gıda güvenliği planı bulundurmanız zorunludur. Bu, faaliyetlerinizin izlenebilirlik ve tüketici sağlığının korunmasına ilişkin (AT) 178/2002 sayılı AB Tüzüğü'ne uygun olmasını sağlar.
Hollanda'da bir gıda ithalat şirketini ülkeyi ziyaret etmeden uzaktan tescil edebilir miyim?
Hollanda'da bir gıda ithalat şirketini onaylı Vekaletname (POA) yoluyla uzaktan tescil edebilirsiniz. Bu süreç, Hollandalı bir noterin Hollanda'ya seyahat etmenize gerek kalmadan adınıza kuruluş senedini düzenlemesine olanak tanır. Bu yöntem, yerleşik olmayan kurucular için standarttır ve Hollanda'da bir gıda ithalat şirketi kurmaya yönelik pratik bir rehber oluştururken temel bir bileşendir. Tüm yetkilendirme belgeleri usulüne uygun şekilde onaylanmalıdır.
Bir Hollanda gıda ithalat BV şirketi için gereken asgari sermaye nedir?
0,01 € tutarındaki BV asgari sermayesi, bir limited şirket kurmak için yasal gerekliliktir. Bu düşük eşik, girişimcilere ilk fonlama aşamasında önemli bir esneklik sağlar. Sermaye gereksinimi asgari düzeyde olsa da, KVK kayıt ücreti olan 85,15 € (2026, tek seferlik) gibi diğer kuruluş maliyetlerini yine de hesaba katmalısınız. Bu yapı, başlangıç sermayesini yasal mevduatlar yerine envantere veya lojistiğe tahsis etmeyi tercih eden gıda ithalatçıları için idealdir.
Yeni bir şirket için KDV ve EORI numarası almak ne kadar sürer?
Yabancı sermayeli kuruluşlar için KDV numarası almak genellikle 6 ila 8 hafta sürer. Hollanda Vergi Dairesi (Belastingdienst), numarayı düzenlemeden önce substance (ekonomik varlık) ve operasyonel mevcudiyet kanıtı talep eder. KDV kaydınız aktif hale geldikten sonra, EORI numarası başvurusu çok daha hızlı işleme alınır ve genellikle birkaç iş günü içinde sonuçlanır. Çabuk bozulan malların ilk sevkiyatında gecikmeleri önlemek için bu takvimi iş planınıza dahil etmeniz büyük önem taşır.
2026 yılında gıda ithalat şirketleri için Hollanda kurumlar vergisi oranları nelerdir?
2026 mali yılı için geçerli kurumlar vergisi yapısı, 200.000 €'ya kadar %19 ve üzerindeki tutarlar için %25,8 CIT şeklindedir. İthalatçılar ayrıca 2025 yılında FAVÖK'ün %24,5'i olan ve 2026 yılı için de kritik bir hesaplama olmaya devam eden faiz gider kısıtlaması sınırını göz önünde bulundurmalıdır. Bu beyanları desteklemek amacıyla 7 yıl boyunca saklanan doğru kayıtların tutulması zorunludur. 1 Mayıs 2026 tarihinden itibaren tüm vergi ödemeleri, Belastingdienst anlaşmalı bankası olan Rabobank aracılığıyla işleme alınmaktadır.
Hollanda'ya gıda ithal etmek için bir Hollanda banka hesabı zorunlu mudur?
Kuruluş işlemi için bir Hollanda ticari banka hesabı kesin olarak zorunlu değildir, ancak vergi uyumu açısından fiilen zorunludur. Belastingdienst, bir KDV numarası veya Madde 23 izni düzenlemek için genellikle yerel veya SEPA uyumlu bir hesap talep eder. Yerel bir hesaba sahip olmak, Hollanda gümrüğü ve lojistik ortaklarıyla yapılan işlemleri de kolaylaştırır. 1 Mayıs 2026 tarihinden bu yana Belastingdienst anlaşmalı bankası Rabobank olduğundan, bir Hollanda hesabı kullanmak vergi işlemlerinizin verimli bir şekilde yürütülmesini sağlar.
Hollanda pazarında satılan gıda ürünleri için etiketleme gereksinimleri nelerdir?
Hollanda pazarında satılan gıda ürünleri Warenwet (Gıda ve Tüketim Malları Yasası) ile AB tüketici bilgilendirme düzenlemelerine uygun olmalıdır. Etiketler doğru, okunaklı ve yerel tüketiciler için Felemenkçe dilinde sunulmalıdır. Zorunlu bilgiler arasında ürün adı, içindekiler listesi, alerjen uyarıları, net miktar ve son kullanma tarihi yer alır. Olası bir geri çağırma durumunda tam izlenebilirliği sağlamak için AB merkezli ithalatçının veya üreticinin adını ve adresini de eklemeniz gerekir.
Madde 23 KDV erteleme izni ithalatçılar için nasıl çalışır?
Madde 23 izni, ithalatçıların KDV ödemesini ithalat anından periyodik KDV beyannamelerine ertelemelerine olanak tanır. Sınırda %9 veya %21 KDV ödemek yerine, bu tutarı beyannamenizde hem indirilecek hem de hesaplanan vergi olarak bildirirsiniz. Bu durum, yüksek hacimli tüccarlar için hayati önem taşıyan nötr bir nakit akışı etkisi yaratır. Bu mekanizma, uzmanlar Hollanda'da gıda ithalat şirketi kurmaya yönelik pratik bir kılavuz hazırlarken ele alınan temel bir avantajdır.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (btw)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası düzeyde iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Dünya Geneli Vergi Özetleri - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |