


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda pazarına açılmak, genellikle talep eksikliğinden değil, yerel iş mevzuatına uyumun temel düzeyde yanlış anlaşılması nedeniyle başarısızlıkla sonuçlanır. Uluslararası bir girişimci için, yabancı bir kuruluştan Hollandalı bir işverene geçiş süreci, yalnızca sözleşme düzenlemekten çok daha fazlasını kapsar. Muhtemelen Hollanda iş hukukunun karmaşıklığının ve sosyal güvenlik primlerine ilişkin belirsizliklerin büyüme planlarınızı sekteye uğratabileceğinin farkındasınızdır. İş gücünü uzaktan yönetmek, fiziksel bir yerel mevcudiyete gerek kalmaksızın her bir yasal ve idari gerekliliğin karşılanmasını sağlamak adına yapılandırılmış bir yaklaşım gerektirir.
Bu 2026 rehberi, uluslararası girişimcilerin mevzuata uygun bir istihdam yapısı kurmaları için kapsamlı bir usul yol haritası sunmaktadır. Bordro vergileri ve emeklilik primlerine ilişkin yükümlülüklerinizi tam olarak anlamanızı sağlayarak, Hollanda'daki yabancı şirket yapılanmalarına yönelik etkili bordro yönetimi için gereken kesin adımları ana hatlarıyla açıklıyoruz. Nitelikli göçmenlerin vergi yüklerini hafifletmek amacıyla %30 kuralından nasıl yararlanacağınızı keşfedecek ve IND tarafından tanınmış sponsor olma şartlarını öğreneceksiniz. Bu makale, ilk işe alımdan mevzuata uygun bir bordro sisteminin sürdürülmesine kadar olan geçişi ve 1 Mayıs 2026 itibarıyla Belastingdienst ana bankası olarak Rabobank'a geçişi ayrıntılı olarak açıklamaktadır.
Önemli Çıkarımlar
- Bir Dutch BV aracılığıyla doğrudan işe alımı, Kayıtlı İşveren (EOR) modelleri ve yasal bordrolama yapılarıyla karşılaştırarak en uygun personel istihdam yapısını belirleyin.
- 2026 mali yılı için zorunlu iş sözleşmesi unsurlarını ve sosyal güvenlik yükümlülüklerini dahil ederek Hollanda Medeni Kanunu'na uyumu sağlayın.
- Vergi açısından avantajlı maaş yapıları ve hızlandırılmış vize başvuruları yoluyla uluslararası yetenekleri çekmek için %30 kuralını ve IND sponsorluğunu kullanın.
- 85,15 € ücret karşılığında Ticaret Odası'na kaydolarak ve bir işveren vergi numarası alarak, yabancı şirket operasyonları için Hollanda bordro yönetimine uygun bir sistem kurun.
- Fiziksel seyahat ihtiyacı olmaksızın bir Dutch BV kurmak ve personel gereksinimlerini uzaktan yönetmek için tasdikli Vekaletname yolundan yararlanın.
Yabancı Bir Kuruluş Olarak Hollanda'da Personel İstihdam Etmeye Yönelik Yapısal Seçenekler
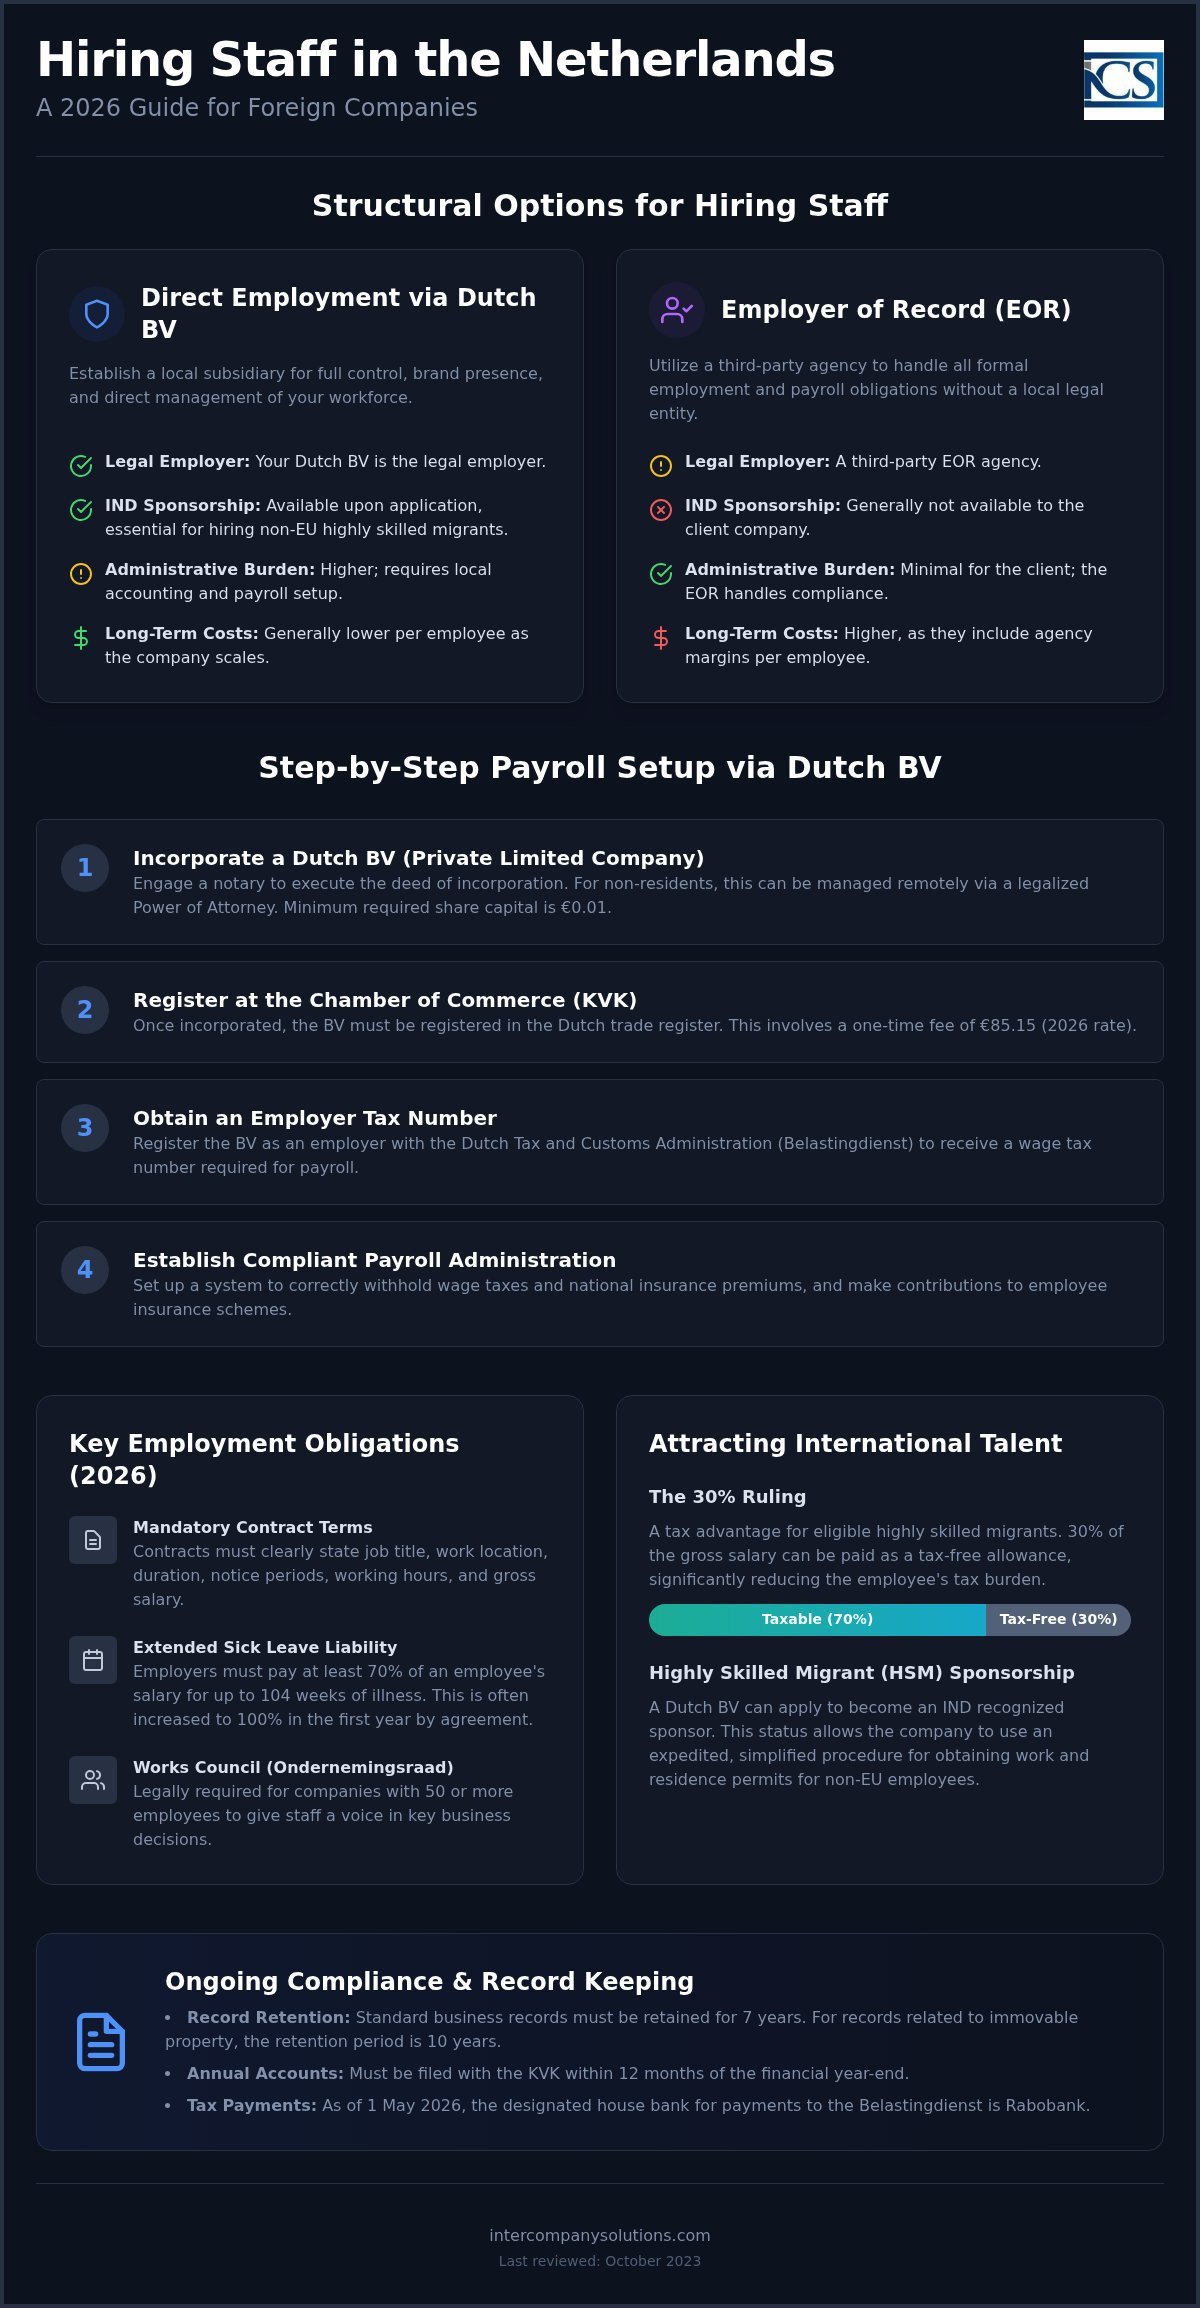
Hollanda pazarına giren yabancı işletmeler, yerel bir iştirak aracılığıyla doğrudan istihdam ile üçüncü taraf personel istihdam düzenlemelerinden yararlanma arasında bir seçim yapmalıdır. Her bir model, iş hukuku sorumluluğu ve idari denetim bakımından farklı yasal sonuçlar doğurur. Hollanda'daki yabancı şirket operasyonlarında sürdürülebilir bir bordro yönetimi stratejisi için bu tercih, genellikle hedeflenen personel sayısına ve IND nezdinde tanınmış sponsor statüsü ihtiyacına bağlıdır. Hollanda ayrıca, işçi operasyonel yönetiminiz altında kalırken üçüncü taraf bir ajansın resmi işveren olarak hizmet verdiği yasal bir personel ödünç verme düzenlemesi olan özel bir "payrolling" modeli de uygulamaktadır.
| Özellik | Doğrudan İstihdam (Dutch BV) | Kayıtlı İşveren (EOR) / Payrolling |
|---|---|---|
| Yasal İşveren | Dutch BV iştirakiniz | Üçüncü taraf ajans |
| IND Sponsorluğu | Başvuru üzerine mevcuttur | Genellikle müşteri için geçerli değildir |
| Kurulum Süresi | 2-5 iş günü | Hemen |
| İdari Yük | Daha yüksek (yerel muhasebe gerektirir) | Müşteri için asgari düzeyde |
| Uzun Vadeli Maliyetler | Çalışan başına daha düşük | Daha yüksek (ajans marjlarını içerir) |
Bir Dutch BV İştiraki Aracılığıyla Doğrudan İstihdam
Bir Dutch BV kurmak, iş gücü üzerinde tam özerklik arayan şirketler için standart yoldur. Bu yapı, kuruluş senedi için bir noter ve 0,01 € tutarında asgari sermaye gerektirir. Kuruluşun ardından tüzel kişilik, Ticaret Odası'na (KVK) kayıt yaptırmalı ve bir defaya mahsus 85,15 € ücret ödemelidir. Bu model, işletmenin AB dışından yüksek vasıflı göçmenleri istihdam etmek için bir ön koşul olan IND tanınmış sponsorluk statüsüne başvurmasına olanak tanır. Kendi kurumsal kimliğiniz altında iş sözleşmelerini, sosyal güvenlik primlerini ve yerel vergi yükümlülüklerini yönetmek için şeffaf bir çerçeve sağlayarak doğrudan Dutch BV şirket kuruluşu ile entegre olur.
Kayıtlı İşveren (EOR) ve Bordro Hizmeti Modelleri
EOR modeli, yerel bir tüzel kişilik olmaksızın personel istihdam etmek için giriş seviyesinde bir çözüm olarak hizmet eder. EOR, ücret vergisi stopajları ve sosyal güvenlik primleri de dahil olmak üzere tüm yasal gereklilikleri yerine getirir. Ancak "hizmet alan", belirli iş yeri güvenliği standartlarından sorumlu olmaya devam eder ve Waadi mevzuatı uyarınca çalışanın doğrudan personele eşit şartlara sahip olmasını sağlamalıdır. Bu durum başlangıçtaki idari kurulumu azaltsa da yerel marka bilinirliği oluşturma veya doğrudan vizelere sponsor olma yeteneğinizi sınırlar. Çoğu yabancı tüzel kişilik, EOR'un çalışan başına maliyetinin özel bir Hollanda bordro ve muhasebe sistemini sürdürme maliyetini aştığı bir iş gücü büyüklüğüne ulaştığında bir BV yapısına geçiş yapar.
2026'da Yasal İstihdam Gereksinimleri ve Bordro Vergileri
Hollanda'da personel istihdam etmek, her iş sözleşmesinin zorunlu unsurlarını belirleyen Hollanda Medeni Kanunu'na sıkı sıkıya bağlı kalmayı gerektirir. Sözleşmelerinizde asgari olarak unvan, çalışma yeri, sözleşme süresi ve geçerli ihbar süreleri belirtilmelidir. Ayrıca çalışma saatlerinin ve yasal asgari ücret gereksinimleri dahil olmak üzere brüt maaşın ana hatlarıyla belirtilmesi gereklidir. 50 veya daha fazla çalışanı olan şirketler için bir İş Konseyi (Ondernemingsraad veya OR) kurmak yasal bir zorunluluktur; bu organ personele önemli şirket kararlarında söz hakkı tanır.
Hollanda iş hukukunun en belirgin özelliklerinden biri, işverenin hastalık iznine ilişkin yükümlülüğüdür. Bir çalışan hastalık nedeniyle çalışamaz hale gelirse işverenin genellikle 104 haftaya kadar maaşının en az %70'ini ödemesi gerekir. Birçok durumda, toplu iş sözleşmeleri (CAO) veya bireysel sözleşmeler ilk yıl boyunca bu oranı %100'e çıkarır. Bu uzun vadeli yükümlülük, izinleri takip etmek ve olası sigorta taleplerini etkili bir şekilde yönetmek için Hollanda yabancı şirket operasyonlarında bordro yönetimi adına sağlam bir sistemi elzem kılar.
Hollanda Bordro Vergisi ve Prim Oranları
Hollanda bordro idaresi, birden fazla kesinti ve prim katmanını içerir. İşveren olarak çalışanın brüt ücretinden ücret vergisi (loonbelasting) ve ulusal sigorta primlerini (volksverzekeringen) kesmekle sorumlusunuz. Ayrıca işsizlik ve maluliyet yardımlarını kapsayan çalışan sigorta primlerini (werknemersverzekeringen) de ödemeniz gerekir. Temel maaşın ötesinde her çalışan, genellikle Mayıs veya Haziran aylarında toplu olarak ödenen brüt yıllık ücretinin en az %8'i oranında yasal tatil ödeneğine hak kazanır.
Emeklilik planları genellikle toplam iş gücü maliyetinin önemli bir kısmını oluşturur. Özel bir emeklilik için genel bir yasal gereklilik bulunmamakla birlikte birçok sektör, belirli emeklilik fonu katkılarını zorunlu kılan bir CAO'ya tabidir. Kendi sektörünüze yönelik bu yasal maliyetlerin ayrıntılı bir değerlendirmesine ihtiyaç duyuyorsanız vergi uzmanlarımızla bir danışmanlık talep edebilirsiniz.
İşverenler İçin Kurumlar Vergisi Uyumu
Hollanda'da bir BV yapısı aracılığıyla iş gücü istihdam etmek, daha geniş kurumlar vergisi sorumluluklarını da beraberinde getirir. 2026 mali yılı için kurumlar vergisi (CIT) oranı, 200.000 €'ya kadar olan karlar için %19 ve bu eşiği aşan tutarlar için %25,8'dir. Vergiye tabi kar hesaplanırken, EBITDA'nın %24,5'i olarak belirlenen faiz indirimi sınırını hesaba katmalısınız. Uyum ayrıca titiz bir kayıt tutma gerektirir; tüm bordro ve şirket belgeleri en az 7 yıl veya kayıtların taşınmaz malları içermesi durumunda 10 yıl boyunca saklanmalıdır.
1 Mayıs 2026'dan itibaren Hollanda Vergi Dairesi'ne (Belastingdienst) yapılan tüm vergi ödemeleri, ana bankaları olan Rabobank aracılığıyla işleme alınır. Dahili muhasebe sistemlerinizin bu banka bilgilerini yansıtacak şekilde güncellenmesini sağlamak, gecikme cezalarından kaçınmak için hayati önem taşır. Net bir mali denetim, Hollanda yabancı şirket operasyonlarında bordro yönetimi faaliyetlerinizin hem iş hem de vergi mevzuatıyla tam uyumlu kalmasını sağlar.
Uluslararası Yetenekleri Çekmek: %30 Kuralı ve HSM Sponsorluğu
%30 kuralı, Hollanda'ya üst düzey uzmanlık çekmek isteyen uluslararası şirketler için birincil teşvik olmaya devam etmektedir. Bu kolaylık, işverenlerin bir çalışanın brüt maaşının %30'unu ülke dışı maliyetler için vergiden muaf bir geri ödeme olarak sunmalarına olanak tanır. Yabancı bir şirket için bunu Hollanda yabancı şirket bordro yönetimi stratejisine dahil etmek, istihdamın toplam maliyetini önemli ölçüde azaltırken çalışanın eline geçen net ücreti artırır. Şartları karşılamak için çalışanın yurt dışından işe alınmış olması ve ilk çalışma gününden önceki 24 ayın en az 16'sında Hollanda sınırından 150 kilometreden daha uzakta yaşamış olması gerekir.
AB dışı yetenekleri işe almak, göçmenlik hukukuna yapılandırılmış bir yaklaşım gerektirir. Bunu kolaylaştırmak için Hollanda'daki tüzel kişiliğiniz, Göç ve Vatandaşlık Dairesi'ne (IND) "Tanınmış Sponsor" statüsü için başvurmalıdır. Bu statü, genellikle iki ila dört hafta içinde tamamlanan hızlandırılmış vize işlemlerine olanak tanır. Bu statü olmadan, tek izin (GVVA) başvurusu birkaç ay sürebilir. Tanınmış sponsorlar, uyumlu kalabilmek için çalışanın durumundaki değişiklikleri dört hafta içinde bildirmek de dahil olmak üzere belirli özen ve idari yükümlülüklere uymalıdır.
%30 Vergi İadesi Kuralı İçin Başvuru
%30 kuralı başvurusu, işveren ve çalışan arasında ortak bir süreçtir. Geriye dönük geçerli olabilmesi için işe başlama tarihinden itibaren dört ay içinde Belastingdienst'e sunulmalıdır. Son tarih kaçırılırsa kural yalnızca başvuruyu takip eden aydan itibaren geçerli olur. 2026 yılında bu uygulamanın süresi beş yıldır. Vergiden muaf kısım genellikle sosyal sigorta matrahı dışında tutulduğundan bu avantaj sosyal güvenlik hesaplamalarını da basitleştirir. Bir çalışan iş değiştirirse yeni sözleşmenin önceki sözleşmenin bitiminden itibaren üç ay içinde imzalanması koşuluyla bu kural yeni Hollandalı işverene aktarılabilir.
Yüksek Vasıflı Göçmen (HSM) Vizesi Gereksinimleri
HSM programı, Hollanda hükümeti tarafından her yıl endekslenen katı maaş eşiklerine dayanır. 2026 yılı için bu eşikler çalışanın yaşına göre uygulanır. 30 yaş ve üzerindeki çalışanlar, 30 yaşın altındakilere kıyasla daha yüksek bir brüt aylık maaş şartını karşılamalıdır. Belirlenen en iyi üniversitelerden yeni mezun olup mezuniyetten sonraki üç yıl içinde iş bulanlar, daha düşük bir "oryantasyon yılı" eşiğinden yararlanabilir. Bu eşiklere uyumu sürdürmek, bordro sisteminizin temel bir gerekliliğidir. Sınırın altına düşülmesi, göçmenin oturma izninin derhal iptal edilmesine ve Hollanda'daki tüzel kişilik için önemli para cezalarına yol açabilir.
Hollanda Bordro Yönetimi Kurulumu İçin Adım Adım Kılavuz
Yerel bir iş gücü oluşturma süreci, Hollanda Ticaret Odası'na (KVK) resmi kayıtla başlar. Kuruluş senedi için bir noter gerektiren bir BV için 2026 yılında 85,15 € tutarında tek seferlik bir KVK kayıt ücreti ödemeniz gerekir. Ortaya çıkan KVK numarası, müteakip tüm vergi kimlikleri ve yerel bir banka hesabı açmak için gerekli olduğundan, bu adım yabancı şirketlerin Hollanda bordro yönetimi operasyonlarının temelidir.
Şeffaflık düzenlemelerine uyum, kritik bir erken adımdır. Şirketin kuruluşundan itibaren 7 gün içinde tüm Nihai Gerçek Hak Sahiplerini (UBO'lar) kaydettirmeniz gerekir. UBO, hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan herhangi bir gerçek kişi olarak tanımlanır. İdari para cezalarından kaçınmak için bu mülkiyet yapısındaki sonraki tüm değişiklikler de aynı 7 günlük süre içinde KVK'ye bildirilmelidir.
İşveren Kaydı ve Vergi Hesabı Kurulumu
KVK kaydı tamamlandıktan sonra Hollanda tüzel kişiliği Belastingdienst'ten bir işveren vergi numarası almalıdır. Bunu "İşveren Risk Değerlendirmesi Talebi" (Melding Loonheffingen) sunarak gerçekleştirirsiniz. Bu başvuru, vergi dairesinin işletmenizi sınıflandırmasına ve geçerli sosyal sigorta primlerini belirlemesine olanak tanır. Onayın ardından şirket, aylık ücret vergisi beyannamelerini göndermek için gereken dijital ortama erişim kazanır. 1 Mayıs 2026 itibarıyla vergi makamlarına yapılacak tüm ödemeler, Belastingdienst'in resmi bankası olan Rabobank'a yönlendirilmelidir.
Süregelen İdari Uyum ve Son Tarihler
Yabancı şirketlerin Hollanda bordro yönetimi sistemlerinin başarısı, beyan takvimlerine titizlikle uyulmasına bağlıdır. Ücret vergisi beyannameleri ve bunlara karşılık gelen ödemeler, bordro dönemini takip eden ayın sonuna kadar yapılmalıdır. Ayrıca şirket, mali yılın bitiminden itibaren 12 ay içinde yıllık hesaplarını KVK'ye sunmalıdır. Bu süreç, 2026 yılında 200.000 €'ya kadar olan karlarda %19 ve bu eşiğin üzerinde %25,8 olan kurumlar vergisi (CIT) yükümlülüklerinizle bağlantılıdır. Hollanda yasalarına uyumlu kalmak için tüm bordro ve şirket kayıtlarını en az 7 yıl saklamanız gerekir. Bu görevleri profesyonel bir bordro hizmetleri sağlayıcısı ile entegre etmek, genellikle idari hata ve gecikmiş beyan riskini azaltır.
Tasdikli Vekaletname ile Hollanda Bordrosunu Uzaktan Yönetme
Hollanda'da bir iş gücünü yönetmek, ülkede fiziksel olarak bulunmanızı gerektirmez. AB dışı kurucular için tasdikli Vekaletname (PoA) yolu, yerel bir tüzel kişilik kurmanın ve işe alım sürecini başlatmanın birincil yöntemidir. Bu yasal araç, siz kendi ülkenizde kalırken Hollandalı bir noterin kuruluş senedini sizin adınıza imzalamasına olanak tanır. Kurulum aşamasında uluslararası seyahate gerek kalmadan işletmenizin personel istihdam etmeye hazır olmasını sağlayan, hıza ve yasal bütünlüğe öncelik veren yapılandırılmış bir yaklaşımdır.
Bir PoA kullanmak, şirket kuruluşunuzun en başından itibaren Hollanda medeni hukukuna uygun kalmasını sağlar. Bu uzaktan kuruluş temeli, küresel operasyonlarına odaklanırken Euro Bölgesi'nde varlık göstermesi gereken uluslararası girişimciler için esastır. İşlemin yürütülmesini yerel bir notere devrederek, Dutch BV şirketiniz için tüm teknik gereksinimlerin eksiksiz karşılandığından emin olabilirsiniz. Buna Nihai Gerçek Hak Sahiplerinin (UBO) zorunlu kaydı ve Ticaret Odası'na yapılan ilk başvuru dahildir.
Uzaktan Şirket Kuruluşu ve Kurulum İş Akışı
Uluslararası girişimciler, kimlik belgelerini ve PoA'yı kendi yetki alanlarındaki yerel bir noter veya büyükelçilik aracılığıyla tasdik ettirmelidir. Hollandalı noter bu orijinal tasdikli belgeleri aldıktan sonra BV, minimum 0,01 € hisse sermayesi ile kurulur. Yabancı sermayeli kuruluşlar için Belastingdienst'in bir BTW numarası vermesi genellikle 6 ila 8 hafta sürer. Bu süre zarfında işletmeniz mal ithalatı veya ihracatı içeriyorsa bir EORI numarası için de başvurabilirsiniz. Bu aşamada uzman sekreterlik desteğinden yararlanmak, Mayıs 2026'dan bu yana resmi vergi bankası olan Rabobank nezdindeki hesaplar ve vergi numarası başvurularınızın doğru şekilde ele alınmasını sağlar.
Yurt Dışından Uzun Vadeli Uyumu Sağlama
Mesafe, Hollanda iş kanunlarına veya vergi son tarihlerine uyumunuzu tehlikeye atmamalıdır. Yerel bir ortak, sosyal güvenlik katkı paylarının hesaplanmasından uluslararası personeliniz için %30 kuralının (30% ruling) işlenmesine kadar aylık beyanlarınızın teknik ayrıntılarını yönetir. Bu ortak, yabancı şirketlerin Hollanda bordro yönetimi sisteminizin asgari ücret veya emeklilik gereksinimlerindeki değişiklikler gibi en son yasal düzenlemelerle güncel kalmasını sağlar. Her ay istihdamla ilgili tüm maliyetleri kapsayan tek ve şeffaf bir fatura alarak uluslararası muhasebenizi basitleştirirsiniz.
Bu uzaktan çalışma çerçevesi, yerleşik olmayan biri olarak Hollanda'da bir iş kurmanın hayati bir bileşenidir. UBO raporlama görevlerine ve 7 yıllık kayıt saklama politikasına tam uyumu sürdürürken yerel bir ekip kurmanıza olanak tanır. İdari yükü yerel bir uzmana devrederek Hollanda'daki operasyonlarınızı büyütmeye odaklanabilirsiniz. Bordro sisteminiz, Hollanda finansal ve yasal altyapısının güvenilirliğiyle desteklenen, büyüme için istikrarlı ve uyumlu bir temel olmaya devam eder.
Son inceleme: Ekim 2024
Hollanda'da Mevzuata Uygun Bir İş Gücü Oluşturma
Hollanda'da personel istihdam etmek, hem iş hukuku hem de idari uyum konusunda yapılandırılmış bir yaklaşım gerektirir. Tasdikli Vekaletname yolunu izleyerek fiziksel seyahate gerek kalmadan bir Dutch BV kurabilir ve işe alımlara başlayabilirsiniz. Başarınız, kayıtları yedi yıl boyunca doğru şekilde tutmaya ve 1 Mayıs 2026'dan itibaren zorunlu kılındığı üzere tüm vergi ödemelerinin Rabobank'a yönlendirilmesini sağlamaya bağlıdır. Yabancı şirketlerin Hollanda bordro yönetimi operasyonları için profesyonel bir sistem uygulamak, işletmenizi yasal risklerden korurken %30 kuralı (30% ruling) aracılığıyla en iyi uluslararası yetenekleri çekmenize olanak tanır.
1.000'den fazla yabancı girişimciye 2 ila 5 iş günü içinde uzaktan şirket kuruluşu konusunda yardımcı olduk. Hizmetlerimiz, profesyonel çıkarlarınızın titizlikle yönetilmesini sağlamak için %100 memnuniyet garantisi içerir. Bu proaktif yaklaşım, Hollanda pazarına girişinizi basitleştirir ve uzun vadeli büyüme için bir temel oluşturur. Hollanda, mevzuata uyuma ve uzmanlığa öncelik veren şirketler için küresel genişleme konusunda istikrarlı ve kucaklayıcı bir ortam olmaya devam etmektedir.
Son inceleme: Ekim 2024
Sıkça Sorulan Sorular
Hollanda'da çalışan istihdam etmek için yerel bir tüzel kişiliğe ihtiyacım var mı?
Doğrudan çalışan istihdam etmek ve iş gücünüz üzerinde tam kontrol sahibi olmak için genellikle Dutch BV gibi yerel bir tüzel kişiliğe ihtiyacınız vardır. Kayıtlı İşveren (EOR) bir alternatif olsa da bir BV, IND tarafından tanınan sponsor statüsüne başvurmanıza olanak tanır. Şirket kuruluşu bir noter ve minimum 0,01 € hisse sermayesi gerektirir. Bu yapı, tüm yerel iş ve vergi hukuku gereksinimlerini karşılamanızı sağlar.
2026 yılında bir Dutch BV için gereken minimum sermaye nedir?
2026 yılında bir Dutch BV için gereken minimum sermaye 0,01 €'dur. Bu durum, BV'yi uluslararası girişimciler için erişilebilir bir yasal yapı haline getirir. Kuruluşun ardından Ticaret Odası'na (KVK) 85,15 € tutarında tek seferlik bir kayıt ücreti de ödemeniz gerekir. Sermaye gereksinimleri düşük olsa da tüzel kişiliğin tüm personel için aylık bordro yükümlülüklerini ve sosyal güvenlik primlerini karşılayabilecek ödeme gücüne sahip kalmasını sağlamalısınız.
2026 yılı için Hollanda'da kurumlar vergisi oranları ne kadardır?
2026 mali yılı için kurumlar vergisi oranı, 200.000 €'ya kadar olan karlar için %19'dur. Bu tutarı aşan tüm karlar %25,8 oranında vergilendirilir. Ayrıca EBITDA'nın %24,5'i oranındaki faiz indirimi sınırına da uymalısınız. Yabancı şirketlerin Hollanda bordro yönetimi operasyonlarının etkin yürütülmesi, vergiye tabi karınızın doğru hesaplanmasını sağlamak için iş gücü maliyetlerinin doğru şekilde düşülmesini içerir. Tüm vergi ödemeleri 1 Mayıs 2026 itibarıyla Rabobank aracılığıyla işleme alınmaktadır.
%30 kuralı (30% ruling) nedir ve yabancı işverenlere nasıl fayda sağlar?
%30 kuralı (30% ruling), işverenlerin bir çalışanın brüt maaşının %30'unu yurt dışı kaynaklı ek masraflar için vergiden muaf bir geri ödeme olarak ödemesine olanak tanıyan bir vergi kolaylığıdır. Bu avantaj, yurt dışından istihdam edilen ve belirli maaş eşiklerini karşılayan nitelikli uluslararası personel için geçerlidir. İşverenin sosyal güvenlik maliyetlerini düşürür ve çalışanın net gelirini artırır. 2026 yılında bu kural beş yıl süreyle geçerlidir ve Hollanda'daki tüzel kişiliğinize yüksek vasıflı yetenekleri çekmek için hayati bir araç olmayı sürdürmektedir.
Bir Hollanda şirketini bordro ve BTW için kaydettirmek ne kadar sürer?
Noter tasdikli Vekaletnameyi aldıktan sonra uzaktan bir Dutch BV kurmak 2 ila 5 iş günü sürer. Bununla birlikte, yabancı hissedarları olan kuruluşlar için BTW kaydı genellikle 6 ila 8 hafta sürer. KVK kaydınız tamamlanıp 85,15 €'luk ücret ödendikten sonra bir işveren vergi numarası alabilirsiniz. Bu, bordro sisteminizi kurmanıza ve Belastingdienst'e aylık ücret vergisi beyannameleri vermeye başlamanıza olanak tanır.
Hollanda bordromu ülkeyi ziyaret etmeden uzaktan yönetebilir miyim?
Yabancı şirketlerin Hollanda bordro yönetimi kapsamındaki görevlerinizi ülkeyi ziyaret etmeden tamamen yurt dışından yönetebilirsiniz. Tasdikli Vekaletname yolu, Hollandalı bir noterin BV'nizi uzaktan kurmasına imkan tanır. Ardından aylık vergi beyanlarını ve sosyal güvenlik ödemelerini yürütmek üzere yerel uzmanlar atayabilirsiniz. Belastingdienst ile tüm iletişim dijitaldir ve vergi ödemeleri, 1 Mayıs 2026'dan bu yana vergi dairesinin bankası olarak hizmet veren Rabobank'a yapılır.
Hollandalı işverenler için zorunlu sosyal güvenlik primleri nelerdir?
Hollandalı işverenler birçok zorunlu primden sorumludur. Çalışan sigorta primlerini ödemeniz ve brüt ücretlerden ulusal sigorta kesintisi yapmanız gerekir. Temel yükümlülükler şunları içerir:
- %8 oranında yasal asgari tatil ödeneği.
- 104 haftaya kadar hastalık izni ücreti.
- Bir CAO geçerliyse sektöre özel emeklilik fonu katkı payları.
Mevzuata tam uyum sağlamak ve Belastingdienst cezalarından kaçınmak için bu maliyetler bordro sisteminiz içinde doğru bir şekilde takip edilmelidir.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigorta
- Belastingdienst - Girişimciler için BTW
- Avrupa Komisyonu - KDV kuralları ve oranları
- IND - Yüksek nitelikli göçmen
- IND - Start-up oturma izni
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |