


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Bir Hollanda şirketi kurmak, tek yönetici olarak görev yapsanız bile, Hollanda'da yerel bir oturma izni veya fiziki varlık gerektirmez. Birçok girişimci yerel ikametin kurumsal kontrol için bir ön koşul olduğunu varsaysa da, Hollanda hukuku mukim olmayan yabancı yöneticili bir Dutch BV yapısına açıkça izin vermektedir. Hollanda'yı muhtemelen küresel genişleme için stratejik bir merkez olarak görüyorsunuz, ancak oturma izni gerekliliklerine ilişkin belirsizlik veya şahsi sorumluluk korkusu genellikle gereksiz giriş engelleri yaratmaktadır.
Bu kılavuz, usule ilişkin hassasiyete öncelik veren uluslararası işletme sahipleri için kesin bir kaynak niteliğindedir. 85,15 € tutarındaki ilk KVK kayıt ücretinden Belastingdienst tarafından talep edilen özel substance gereksinimlerine kadar 2026 yasal gerekliliklerini nasıl yöneteceğinizi öğreneceksiniz. Uzaktan Dutch BV şirket kuruluşu için tasdikli Vekaletname yolunu ana hatlarıyla açıklayacak ve şirketinizin 200.000 €'ya kadar olan karlar için %19 kurumlar vergisi dilimi içinde kalmasını sağlarken %100 kontrolü nasıl koruyacağınızı izah edeceğiz. Bu uyumluluk adımlarını izleyerek girişiminizi başarıyla başlatabilir ve 1 Mayıs 2026'dan bu yana vergi dairelerinin ana bankası olarak hizmet veren Rabobank ile profesyonel bir bankacılık ilişkisine hazırlanabilirsiniz.
Önemli Çıkarımlar
- Hollanda'da ikamet etmenin veya Hollanda vatandaşlığının, bir yabancı yöneticili Dutch BV üzerinde tam kurumsal kontrol ve mülkiyet sürdürmesi için yasal bir ön koşul olmadığını doğrulayın.
- Şirket kuruluşunun genellikle 3 ila 5 iş günü içinde tamamlanmasını sağlayan tasdikli Vekaletname yolunu kullanarak kuruluş sürecini uzaktan yürütün.
- Doğru mali planlama sağlamak amacıyla 200.000 €'ya kadar olan karlar için %19 ve bu tutarı aşan kısım için %25,8 olan 2026 Kurumlar Vergisi oranlarını uygulayın.
- Şahsi sorumluluk riskini azaltmak için mali yıl sonundan itibaren 12 ay içinde yıllık finansal tabloları KVK'ya sunarak yasal uyumluluğu koruyun.
- Vergi mukimliği kriterlerini karşılamak ve Rabobank gibi kuruluşlarla kurumsal bankacılık hizmetleri başvurularını desteklemek için yeterli yerel ekonomik varlık (substance) oluşturun.
Bir Dutch BV'nin Yabancı Yöneticisi İçin Hukuki Statü ve Gereksinimler
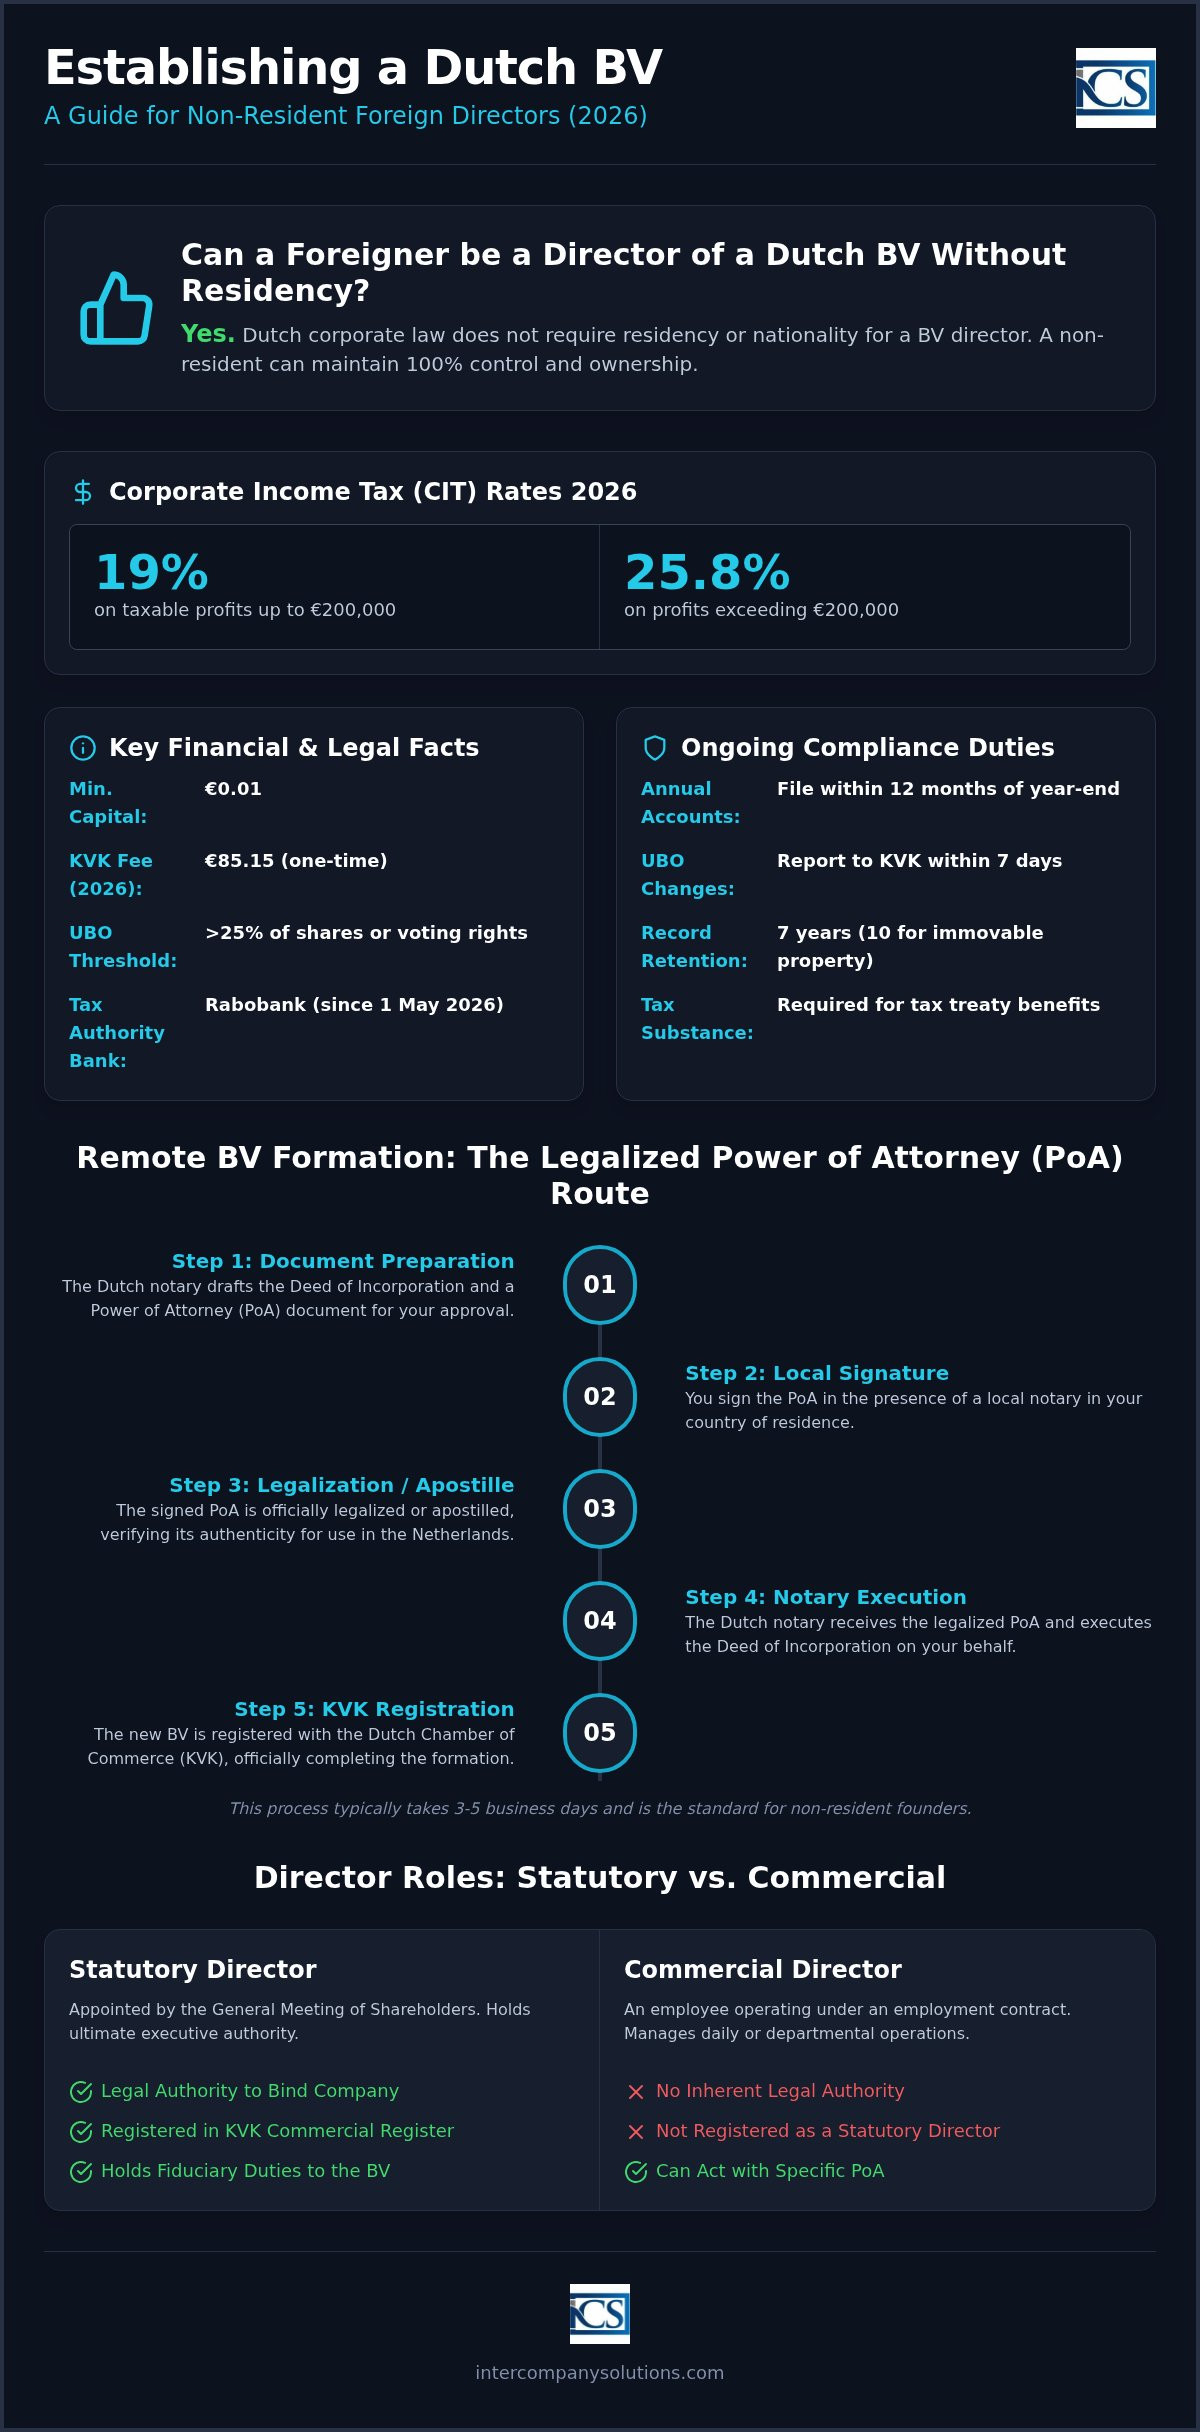
Hollanda Medeni Kanunu'nun (Burgerlijk Wetboek) 2. Kitabı uyarınca, bir kanuni yönetici, bir Hollanda özel limited şirketi (BV) bünyesindeki en yüksek idari yetkiye sahiptir. Bu pozisyon, ticari bir müdürden veya standart bir çalışandan farklıdır. Ticari bir müdür iş sözleşmesi kapsamında faaliyet gösterirken, kanuni yönetici Genel Kurul tarafından atanır ve tüzel kişilik ile kurumsal bir ilişki sürdürür. Bu rol, günlük operasyonların ötesine geçen belirli sadakat yükümlülükleri ve hukuki sorumluluklar taşır. Bir BV kurmak için kanun en az bir hissedar ve bir yönetici şartı arar. Tek bir kişi her iki rolü de üstlenebilir; bu da tek bir kişi tarafından %100 mülkiyet ve kontrol sağlanmasına olanak tanır. Bu yapı, uluslararası girişimciler için Dutch BV şirket kuruluşu sürecinin temelini oluşturur.
İkamet Kuralları ve Vatandaşlık
Hollanda şirketler hukuku, yönetim kurulu üyelerinin vatandaşlığı ve ikameti konusunda kapsayıcıdır. Bir Dutch BV yabancı yöneticisi olarak görev yapmak için Hollanda vatandaşı veya Hollanda'da mukim olmanız gerekmez. Bu serbestlik hem AB vatandaşları hem de AB dışı vatandaşlar için geçerlidir. Ancak, yöneticilik yapma konusundaki yasal hak ile ülkede çalışma veya yaşama hakkı arasında net bir ayrım vardır. Bir yöneticilik pozisyonuna sahip olmak, otomatik olarak bir oturma izni veya çalışma vizesi hakkı tanımaz.
İkamet durumunuz, şirketin mali ekonomik varlığını (fiscal substance) da etkiler. Hollanda vergi mukimi sayılmak ve geniş çifte vergilendirmeyi önleme anlaşmaları ağına erişebilmek için Hollanda Vergi Dairesi (Belastingdienst) genellikle etkin yönetim merkezini arar. Bu durum genellikle kanuni yöneticilerin en az %50'sinin Hollanda'da ikamet etmesini gerektirir. Şirketi tamamen yurt dışından yönetiyorsanız, kuruluş bunun yerine kendi mukimliğinizin bulunduğu yargı bölgesinde vergi mukimi olarak değerlendirilebilir ve bu da %19 ve %25,8'lik kurumlar vergisi oranlarının uygulanmasını etkileyebilir.
Kanuni ve Ticari Yöneticilik
Yasal bir müdür, şirketi temsil etme ve bağlayıcı sözleşmeler imzalama konusunda yasal yetki anlamına gelen "tekenbevoegdheid"e sahiptir. Bu yetki, Ticaret Odası (KVK) Ticaret Siciline tescil edilir. Buna karşılık, ticari bir müdür bir departmanı yönetebilir ancak yasal yönetim kurulu belirli bir vekaletname vermediği sürece BV'yi üçüncü taraf anlaşmalarıyla bağlama konusunda yasal yetkiye sahip değildir.
Her Dutch BV yabancı müdürü KVK'ya kaydedilmelidir; bu işlem 2026 yılında €85.15 tutarında tek seferlik bir tescil ücreti gerektirir. Ayrıca müdürler, Nihai Faydalanıcı (UBO) sicili gerekliliklerine uymak zorundadır. Hisselerin veya oy haklarının %25'inden fazlasına sahip olan her gerçek kişi UBO olarak sınıflandırılır. 2026 yılında uyumsuzluk durumunda €2.750'den başlayabilen olası cezalardan kaçınmak için UBO bilgilerindeki her türlü değişikliği 7 gün içinde bildirmelisiniz. Doğru kayıtların tutulması yasal bir yükümlülüktür ve bu kayıtlar en az 7 yıl boyunca saklanmalıdır.
Mukim Olmayan Müdürler İçin Uzaktan Kuruluş Süreci
Mukim olmayan biri tarafından bir Dutch BV kurulması, Hollanda'ya fiziksel bir ziyaret gerektirmez. Bir Dutch BV yabancı müdürü için standart prosedür, tasdikli Vekaletname (PoA) yoludur. Bu yöntem, müdür kendi ülkesinde bulunurken Hollandalı bir noterin kuruluş senedini düzenlemesine olanak tanır. Mevzuat değişiklikleri dijital görüntülü kuruluşu getirmiş olsa da, PoA yolu özellikle AB dışı yargı bölgelerinden gelen mukim olmayan kurucular için en güvenilir ve profesyonel standart olmaya devam etmektedir. Bu yol, tüm kimlik tespiti ve yetkilendirme gerekliliklerinin Hollanda hukuk sistemini tatmin edecek şekilde yerine getirilmesini sağlar.
Tasdikli PoA Yolu Açıklaması
Süreç, bir kuruluş senedi taslağının hazırlanmasıyla başlar. Yönetim kurulu ve hissedarlar taslağı onayladıktan sonra noter bir Vekaletname düzenler. Kurucunun bu belgeyi ikamet ettiği ülkedeki yerel bir noterin veya yetkili makamın huzurunda imzalaması gerekir. Yargı bölgesine bağlı olarak, bu belgenin Hollanda hukuku kapsamında tanınması için tasdik veya apostil gerekir. Tüzel kişi müdür olarak bir yabancı hukuki yapı kullanıyorsanız, onun adına kimin imza atmaya yetkili olduğunu teyit etmek için yabancı tüzel kişiliğin sicil kaydına ve temsil yetkisine ilişkin ek belgeler gerekecektir.
Yabancı Müdürler İçin Gerekli Belgeler
Hollanda'nın "Müşterini Tanı" (KYC) protokollerini karşılamak için noter belirli belgeler talep eder. Bu belgeler arasında geçerli pasaportunuzun tasdikli bir örneği ve iki aydan eski olmayan fatura veya banka hesap özeti gibi güncel bir ikametgah belgesi yer alır. Ayrıca planlanan ticari faaliyetlerin açık bir tanımını ve bir hissedar kontrol listesini sunmanız gerekir. Bu önlemler, Kara Para Aklamanın ve Terörün Finansmanının Önlenmesi Kanunu'na (Wwft) uyumu sağlar. Belgelerin eksiksiz ve doğru olması, standart kuruluş takvimine sadık kalınmasındaki birincil faktördür.
Tasdikli PoA ve destekleyici belgeler Hollanda'daki notere ulaştığında, senedin düzenlenmesi genellikle 3 ila 5 iş günü sürer. Düzenlemenin hemen ardından şirket Ticaret Odası'na (KVK) tescil edilir. Bu tescil, 2026 yılı için tek seferlik €85.15 ücrete tabidir. Bu adımın ardından BV hukuken kurulmuş olur ve müdür vergi kaydı ile bankacılık başvurularına geçebilir. Ülkenizdeki belge tasdiki hakkında özel sorularınız varsa, uzmanlarımızdan bir prosedür incelemesi talep edebilirsiniz.
PoA yolunu kullanmak, bir Dutch BV yabancı müdürü için tüm yasal gerekliliklerin eksiksiz olarak yerine getirilmesini sağlayarak uluslararası büyüme için sağlam bir temel oluşturur. Müdürlük için en yaygın tercih gerçek kişiler olsa da, tüzel kişiler de bu görevi üstlenebilir. Bu gibi durumlarda noter, %25'ten fazla paya sahip herkesin beyan edilmesinin zorunlu olduğu UBO siciline uyum sağlamak adına Nihai Faydalanıcıya (UBO) kadar olan tüm mülkiyet zincirini doğrulamalıdır. Bu metodik yaklaşımı takip etmek, KDV ve banka hesabı başvurularının sonraki aşamalarında gecikmeleri önler.
Yabancı Yönetim Kurulları İçin Ekonomik Varlık (Substance), Sorumluluk ve Vergisel Sonuçlar
Bir Dutch BV yabancı müdürü olarak Hollanda'daki bir kuruluşu yönetmek, operasyonel gözetimden daha fazlasını kapsar; mali mukimliğe odaklanmayı gerektirir. Hollanda Vergi Dairesi (Belastingdienst), bir şirketin vergi mukimliğini "Etkin Yönetim Merkezi" esasına göre belirler. Tüm yönetim kurulu kararları Hollanda dışında alınırsa, yabancı vergi makamları BV'nin müdürün ikamet ettiği ülkenin mukimi olduğunu iddia edebilir. Bu çifte mukimlik durumu, çifte vergilendirmeye veya Hollanda vergi anlaşması avantajlarının kaybedilmesine yol açabilir. Hollanda'da net bir mali kimliğin korunması, €200.000'ye kadar olan karlar üzerindeki %19'luk kurumlar vergisi oranından yararlanmak için elzemdir.
Yurt Dışından Vergisel Ekonomik Varlık (Substance) Tesisi
Mukimlik risklerini azaltmak için yerel ekonomik varlık (substance) tesis etmelisiniz. Yönetim kurulunun en az %50'sinin Hollanda'da ikamet etmesi, Hollanda yönetiminin birincil göstergesidir. Pratik adımlar arasında yönetim kurulu toplantılarının ülke içinde yapılması ve önemli icrai kararların Hollanda topraklarında belgelenmesinin sağlanması yer alır. Bu geçiş sürecinde yönetim yaklaşımlarını geliştirmek isteyen işletme sahipleri, uluslararası liderlere özel koçluk için Steven Stephania'yı ziyaret edebilir. Rabobank'ın 1 Mayıs 2026'da Belastingdienst ana bankası haline gelmesinden bu yana, özellikle bu bankada yerel bir banka hesabı bulundurmak, gerçek bir ekonomik mevcudiyet iddianızı daha da destekler. Bu bağlar olmaksızın şirket, yabancı faaliyetler için yalnızca bir "aracı" (conduit) olmadığını kanıtlamakta zorlanabilir.
Hollanda hukukuna göre yöneticiler genel olarak şirketin borçlarından şahsen sorumlu değildir, ancak kötü yönetim durumunda istisnalar mevcuttur. Dutch BV'nin vergilerini veya sosyal güvenlik primlerini vaktinde ödeyemeyecek durumda olduğunu bildirmezseniz harici sorumluluk doğar. Şirket iflas ederse ve iflas idarecisi (curator) önceki üç yıl içinde "açıkça kusurlu yönetim" gerçekleştiğini kanıtlarsa, yönetim kurulu açığın tamamından sorumlu tutulabilir. Yönetici Sorumluluk (D&O) sigortası gibi koruyucu önlemler, uluslararası yönetim kurulları için standarttır. Usulüne uygun idari kayıtlar, kararların gereken özenle alındığını gösterdiğinden en iyi savunmanızdır.
İdari titizlik, yönetim kurulunu kişisel taleplerden koruyan yasal bir yükümlülüktür. Tüm şirket kayıtlarını 7 yıl boyunca saklamanız gerekir; ancak bu süre, taşınmaz mallara ilişkin kayıtlar için 10 yıla uzar. Ayrıca yöneticiler, faiz indirimi sınırı gibi BV'nin mali limitlerini yönetmelidir. 2026 yılı için net faiz giderlerinin indirimi, şirketin FAVÖK'ünün (EBITDA) %24,5'i ile sınırlandırılmıştır. Siz işinizi yurt dışından yönetirken, bordro ve vergi hizmetlerimiz bu karmaşık uyum standartlarının sürdürülmesinde yardımcı olabilir. Bu eşiklerin izlenmesini sağlamak, beklenmedik vergi tarhiyatlarını önler ve şirketin Belastingdienst nezdindeki itibarını korur.
Yabancılar Tarafından Yönetilen BV'ler için Bankacılık ve Finansal Uyum
Kurumsal bir banka hesabı açmak, genellikle bir yabancı yöneticili Dutch BV için en önemli engeldir. Yasal kuruluş süreci basit olsa da, Hollanda finans kuruluşları Hollanda Merkez Bankası'nın (DNB) sıkı denetimi altında faaliyet göstermektedir. Bu düzenleyici ortam, bankaların yönetimi yurt dışında ikamet eden kuruluşlara gelişmiş müşteri incelemesi uyguladığı anlamına gelir. Uyum departmanları, bir başvurunun yüksek risk durumunu yöneticinin ikamet ettiği ülkeye ve şirketin hedef pazarına göre değerlendirir. Kendi yargı bölgeniz yüksek riskli bir listede yer alıyorsa, kabul süreci daha titiz olacak ve fonlarınızın ile iş modelinizin meşruiyetini kanıtlamak için ek belgeler gerekecektir.
Hollanda'da Kurumsal Banka Hesabı Açma
ING, ABN AMRO ve Rabobank gibi geleneksel bankalar, uzun vadeli istikrar için tercih edilen seçenek olmaya devam etmektedir. 1 Mayıs 2026'dan bu yana Rabobank, Belastingdienst için ana banka olarak hizmet vermekte olup vergi ödemeleri ve iadeleri konusunda Hollanda mali sisteminde merkezi bir aktör konumundadır. Bununla birlikte, bu geleneksel bankalar bir hesap açmadan önce sıklıkla yüz yüze bir görüşme veya kayda değer düzeyde yerel ekonomik varlık (substance) talep eder. Birçok uluslararası girişimci, ilk adım olarak artık Elektronik Para Kuruluşlarını (EMI) veya fintech çözümlerini tercih etmektedir. Bu platformlar, geleneksel bir hesap için gereken uzun başvuru süreci devam ederken Hollanda IBAN'ı sağlar ve anında operasyonel kapasite sunar. Dahili uyum kontrollerini karşılamak için yine de Hollanda pazarıyla açık bir bağlantı göstermeniz gerekecektir.
UBO Sicili ve Şeffaflık Yükümlülükleri
Şeffaflık, Hollanda kurumsal yönetiminin temel taşıdır. Tüm Nihai Gerçek Sahipleri (UBO'lar) Ticaret Odası'na kaydettirmeniz zorunludur. Bir UBO, BV'deki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan herhangi bir gerçek kişidir. Bu gereklilik, fiili kontrolü elinde bulunduran kişilerin resmi makamlarca bilinmesini sağlar. Kamuya açık sicilin ötesinde, her yabancı yöneticili Dutch BV, tüm ortakların isimlerini, adreslerini ve hisse paylarını ayrıntılı olarak gösteren güncel bir dahili pay defterini şirketin tescilli adresinde bulundurmalıdır.
UBO siciline uyum, 2026 yılında sıkı bir şekilde uygulanmaktadır. UBO bilgilerindeki veya yöneticilikteki her türlü değişikliği, değişikliğin gerçekleşmesinden itibaren 7 gün içinde bildirmelisiniz. Bunun yapılmaması, yöneticiler için idari para cezalarına veya cezai kovuşturmaya yol açabilir. Benzer şekilde, banka hesabı aktif hale geldikten sonra vergi kaydınızı tamamlamalısınız. Yabancı ortaklı kuruluşlar için KDV (BTW) tescil süreci genellikle 6 ila 8 hafta sürer. Bu süre zarfında Belastingdienst, şirketin faaliyetleri ve yerel ekonomik bağları hakkında ek bilgi talep edebilir. Şirket sekreterliği hizmetlerimiz, bu süreçleri etkili bir şekilde yönetmek ve tüm belgelerin vergi makamlarının özel gereksinimlerini karşılamasını sağlamak için gerekli desteği sunar.
Mukim Olmayan Yönetici için Devam Eden İdari Yükümlülükler
Bir işletmeyi uzaktan yönetmek, Hollanda mali takvimine sıkı sıkıya bağlı kalmayı gerektirir. Bir Dutch BV yabancı yöneticisi olarak, fiziksel olarak nerede bulunduğunuzdan bağımsız olarak şirketin idari bütünlüğünden yasal olarak sorumlusunuzdur. Bu, KDV beyannamelerinin üçer aylık dönemler halinde verilmesini ve şirket kayıtlarının zorunlu 7 yıl boyunca saklanmasını sağlamayı içerir. Taşınmaz mallara ilişkin kayıtlar ise 10 yıl süreyle saklanmalıdır. 2026 yılında KDV oranları standart mallar için %21, indirimli orana tabi ürünler için %9 ve belirli uluslararası işlemler için %0 olarak kalmaya devam etmektedir. Zamanında KDV bildirimi, Belastingdienst nezdinde iyi bir duruma sahip olmak ve idari para cezalarından kaçınmak için bir ön koşuldur.
Yıllık Finansal Raporlama ve Kurumlar Vergisi (CIT)
Yönetim kurulu, mali yıl sonundan itibaren beş ay içinde şirketin yıllık finansal tablolarını hazırlamalıdır. Hissedarlar bu hazırlık süreci için ek süre tanıyabilse de, onaylanan hesapların KVK'ya sunulması için nihai son tarih, yıl sonundan itibaren 12 aydır. Bu son tarihe uyulmaması ekonomik bir suç olarak kabul edilir ve iflas durumunda yöneticilerin şahsi sorumluluğuna yol açabilir. Dutch BV yapıları için muhasebede doğruluk, Kurumlar Vergisinin (CIT) hesaplanması açısından hayati öneme sahiptir. 2026 vergi yılı için Kurumlar Vergisi oranı, 200.000 €'ya kadar olan vergiye tabi karlar için %19 ve bu eşiği aşan tutarlar için %25,8'dir. Ek süre tanınmadığı sürece her yönetici, bu vergi beyannamelerinin mali yıl bitiminden itibaren 5 ay içinde verilmesini sağlamalıdır.
Bordro ve Personel İstihdamı Hususları
BV'niz çalışan istihdam ediyorsa, her personel için yazılı bir iş sözleşmesi gerektiren Hollanda iş kanunlarına uymanız gerekir. Bir Dutch BV yabancı yöneticisi bordro işlemlerini yerel olarak yönetebilir veya sosyal güvenlik primleri ile ücret stopaj vergilerine uyumu sağlamak için Hollanda'daki Bordro Hizmetlerinden yararlanabilir. Şartları karşılayan uluslararası personel için %30 vergi teşviki (%30 ruling) önemli bir avantaj olmaya devam etmektedir. Bu düzenleme, 2026 yılı için belirlenen 48.013 € tutarındaki asgari vergiye tabi maaş şartının karşılanması kaydıyla maaşın bir kısmının vergiden muaf olarak ödenmesine olanak tanır. Söz konusu teşvik, yalnızca 2026 yılı için 262.000 € olan maaş tavanına kadar olan gelirler için geçerlidir.
Bu görevlerin usulüne uygun yönetimi, idari pürüzleri önler ve şirketin uzun vadeli büyümesini destekler. %19'luk Kurumlar Vergisi dilimi KOBİ'ler için rekabet avantajı sunarken, bu avantajın korunması doğru defter tutmaya ve zorunlu 7 günlük süre içinde her türlü UBO değişikliğinin zamanında bildirilmesine bağlıdır. Muhasebe ve Vergi Hizmetlerimiz, bu tekerrür eden yükümlülükleri profesyonel bir titizlikle yerine getirmek için gereken uzman desteğini sağlamaktadır. Yöneticiler, mali verimliliği ve mevcut vergi kaçınmasını önleme tedbirlerine uyumu temin etmek amacıyla 2026 yılı için EBITDA'nın %24,5'i olarak belirlenen faiz indirimi sınırını da takip etmelidir.
Son inceleme: Eylül 2026
Yurt Dışından Hollanda'daki Kurumsal Varlığınızı Oluşturma
Bir Hollanda limited şirketini foreign director Dutch BV olarak yönetmek, yerel ikamet zorunluluğu olmaksızın uluslararası büyüme için istikrarlı bir temel sağlar. Uzaktan şirket kuruluşu sürecinin, özellikle tasdikli vekaletname (Power of Attorney) yolunun, kendi ülkenizde kalırken profesyonel bir yapı kurmanıza olanak tanıdığını öğrendiniz. Bu yapının sürdürülmesi; UBO değişikliklerinin 7 gün içinde zamanında bildirilmesi ve yıllık finansal tabloların yıl sonundan itibaren 12 ay içinde KVK nezdinde dosyalanması da dahil olmak üzere, Hollanda mevzuatına uyuma bağlılık gerektirir.
Yerleşik olmayan kurucular için uzman desteği ve şirket kuruluşu hizmetlerimizde %100 memnuniyet garantisi sunuyoruz. Ekibimiz, işletmenizin en başından itibaren 2026 yılına ait tüm yasal gereklilikleri karşılamasını sağlayarak 3 ila 5 iş günü içinde uzaktan kuruluşu kolaylaştırır. Küresel girişimcilik ile Hollanda mevzuatı arasındaki köprüyü kurarak proaktif ortağınız olmaya hazırız. Girişiminizi güvenle ve profesyonel bir titizlikle başlatmanıza yardımcı olmayı sabırsızlıkla bekliyoruz.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Yabancı bir yönetici bir Dutch BV şirketinin hisselerinin %100'üne sahip olabilir mi?
Evet, hisselerin %100'üne sahip olabilir ve aynı anda tek yasal yönetici olarak görev yapabilirsiniz. Hollanda kanunları bir limited şirket için yerel bir hissedar veya ortak gerektirmez. Tek başına mülkiyet ile bir ortak dahil etme arasındaki stratejik farkları değerlendiriyorsanız, Founded Partners hakkında daha fazla bilgi edinebilirsiniz. Asgari sermaye payı €0.01 olarak belirlenmiştir ve tek bir kişi tarafından tam mülkiyet ve kontrole izin verir. Bu yapı, yerel bir katılım olmaksızın tam yönetici yetkisine giden net bir yol sunarak uluslararası girişimciler için en yaygın tercih olmaktadır.
Yönetici olarak atanmak için Hollanda'ya seyahat etmem gerekir mi?
Atamanız için Hollanda'ya seyahat etmeniz gerekmez. Standart uzaktan kuruluş süreci tasdikli vekaletname yolunu kullanır. Gerekli belgeleri imzalar ve kendi ülkenizde pasaportunuzun tasdikli bir kopyasını sunarsınız. Ardından Hollandalı bir noter, adınıza kuruluş senedini tanzim eder. Bu, tüm belgelerin noterin uyum standartlarını karşılaması koşuluyla, fiziksel bir ziyaret olmaksızın şirketinizin eksiksiz bir şekilde kurulmasını sağlar.
Yerleşik olmayan bir yönetici için vergisel sonuçlar nelerdir?
Yasal yöneticiler, şirketin €200.000'ye kadar olan kârlar için %19 ve bunun üzerindeki kârlar için %25,8 olan Kurumlar Vergisi (CIT) oranlarına uymasını sağlamalıdır. Şirket vergi ödemeleri için, 1 Mayıs 2026'dan itibaren Belastingdienst ana bankası olan Rabobank'ı kullanmalıdır. Vergi anlaşmalarından yararlanmak için yerel ekonomik varlığın (substance) sürdürülmesi zorunludur; bu da kayıtların 7 yıl süreyle tutulmasını ve FAVÖK'ün (EBITDA) %24,5'i oranındaki 2026 faiz indirimi sınırının yönetilmesini içerir.
KDV kaydı için yerel bir Hollandalı yönetici gerekli midir?
KDV kaydı için yerel bir yönetici yasal bir zorunluluk değildir; ancak yurtdışından yönetilen kuruluşlar için süreç daha kapsamlıdır. Belastingdienst, yalnızca yerleşik olmayan yöneticilere sahip şirketlere bir KDV numarası tahsis etmek için genellikle 6 ila 8 haftaya ihtiyaç duyar. Vergi dairesinin şirketin amaçlanan ticari faaliyetlerine ilişkin değerlendirmesini karşılamak amacıyla, yerel tedarikçiler veya müşteriler gibi Hollanda pazarıyla gerçek bir ekonomik bağlantı ortaya koymanız gerekir.
Yabancı bir yöneticinin KVK nezdinde tescil edilmesi ne kadar sürer?
Ticaret Odası (KVK) nezdindeki tescil, noterin kuruluş senedini tanzim etmesinin hemen ardından gerçekleşir. Tasdik edilmiş tüm belgeler alındıktan sonra toplam süre genellikle 3 ila 5 iş günüdür. Bu süreye, 2026 yılı için €85.15 tutarındaki tek seferlik KVK tescil ücretinin ödenmesi de dahildir. Bilgileriniz yetkili temsilci olarak Ticaret Sicilinde görünür hale gelecek ve derhal ticari faaliyetlere başlamanıza olanak tanıyacaktır.
Yabancı bir şirket bir Dutch BV şirketinin yöneticisi olabilir mi?
Yabancı bir tüzel kişi, bir Dutch BV şirketinin tüzel kişi yöneticisi olarak görev yapabilir. Bu durumda noterin, söz konusu yabancı şirketi temsil eden kişilerin yetkisini doğrulaması gerekir. Ayrıca %25'ten fazla paya sahip olan Nihai Hak Sahiplerini (UBO'lar) beyan etmeniz zorunludur. Zorunlu şeffaflık düzenlemelerine uymak ve olası cezalardan kaçınmak için UBO bilgilerindeki her türlü değişiklik 7 gün içinde KVK'ya bildirilmelidir.
Yabancı bir yönetici yıllık finansal tabloları sunmazsa ne olur?
Yıl sonundan itibaren 12 ay içinde yıllık finansal tabloların KVK nezdinde dosyalanmaması ekonomik bir suç teşkil eder. Bu ihmal, idari para cezalarına ve sınırlı sorumluluk korumasının kaybına yol açabilir. Şirketin iflas etmesi durumunda, bildirim yapılmaması kötü yönetimin bir göstergesi olarak kabul edilirse yönetim kurulu şirketin tüm borçlarından şahsen sorumlu tutulabilir. Kayıtların en az 7 yıl süreyle usulüne uygun olarak tutulması zorunlu bir kanuni yükümlülük olmaya devam eder.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- IND - Nitelikli göçmen
- IND - Start-up oturma izni
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |