

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dört farklı para biriminde aylık 5.000 sipariş işleyen bir e-ticaret işletmesi, geleneksel defter tutmanın önemli bir risk almadan yönetemeyeceği bir veri izi oluşturur. Hollanda'da etkili bir e-ticaret muhasebesi, yalnızca satışları kaydetmekten fazlasını gerektirir; çevrim içi mağazanız ile Hollanda vergi makamları arasında gerçek zamanlı bir entegrasyon talep eder. Ödeme hizmeti sağlayıcısı ödemelerini münferit mağaza siparişleriyle mutabakatını sağlamanın, idari haftanızın en çok zaman alan kısmı olduğunu ve genellikle KDV beyanlarınızda tutarsızlıklara yol açtığını muhtemelen görüyorsunuzdur.
Belastingdienst ile tam uyum sağlarken yüksek hacimli mikro işlemleri yönetmek, her yabancı girişimci için karmaşık bir görevdir. Bu rehber, 2026 mali yılı için Hollanda vergi yükümlülüklerinizi, KDV entegrasyonlarınızı ve kurumsal raporlamanızı yönetmek için ihtiyaç duyduğunuz teknik kaynakları sunmaktadır. Zorunlu 7 yıllık kayıt saklama süresine uyarken, çevrim içi mağazanız ile muhasebe yazılımınız arasındaki veri akışlarını nasıl otomatikleştireceğinizi öğreneceksiniz. 200.000 €'ya kadar olan karlar için %19 ve bu tutarın üzerindeki miktarlar için %25,8 olan 2026 Kurumlar Vergisi oranlarını ana hatlarıyla ele alacağız. Bu makale ayrıca, sınır ötesi AB satışlarına yönelik Tek Durak Noktası (OSS) bildirimlerini ve mevzuata uygun kalmanız için yerine getirmeniz gereken belirli KVK dosyalama sürelerini de kapsamaktadır.
Önemli Noktalar
- Dutch BV'ler, 2026 yılında 200.000 €'ya kadar olan karlar için %19 ve bu eşiği aşan karlar için %25,8 oranında iki kademeli bir kurumlar vergisi sistemine tabidir.
- Birlik Tek Durak Noktası (OSS) sistemi, AB genelindeki 10.000 € eşiği aşıldığında, girişimcilerin Avrupa Birliği genelindeki B2C satışlarına ilişkin KDV beyanlarını merkezileştirmelerine olanak tanır.
- Shopify gibi platformlar ile yerel yazılımlar arasındaki otomatik entegrasyonlar, çoklu para birimi ödemelerini ve yüksek hacimli işlemleri uzlaştırmak ve Hollanda'da etkili bir e-ticaret muhasebesi yürütmek için elzemdir.
- Mevzuata uyumu sürdürmek amacıyla yıllık finansal tablolar hazırlanmalı ve mali yıl sonundan itibaren en geç 12 ay içinde KVK'ya sunulmalıdır.
- Hollanda vergi idaresi, faturalar ve banka hesap ekstreleri de dahil olmak üzere tüm ticari ve finansal kayıtlar için 7 yıllık zorunlu bir saklama süresi şart koşmaktadır.
Dutch BV'ler İçin E-ticaret Muhasebesinin Temelleri
Hollanda e-ticaret muhasebesi, dijital veri noktalarının büyüklüğü nedeniyle geleneksel perakende defter tutma süreçlerinden temelden ayrılır. Fiziksel bir mağaza günde birkaç düzine işlemi yönetebilirken, çevrim içi bir platform genellikle çeşitli saat dilimleri ve para birimleri üzerinden binlerce mikro işlemi işleme alır. Bu yüksek işlem sıklığına sahip ortam, çoklu para birimi mutabakatı için sağlam bir çerçeve gerektirir. Ödeme hizmeti sağlayıcılarından gelen ödemelerin, işlem ücretleri ve satış anındaki kur dalgalanmaları hesaba katılarak yevmiye defterinizdeki brüt satış rakamlarıyla eşleştiğinden emin olmalısınız. Verimli bir Hollanda e-ticaret muhasebesi, gerçek zamanlı doğruluğu sürdürmek için vitrininizin Hollanda mevzuatına uyumlu bir defterle sorunsuz entegrasyonuna dayanır.
Yüksek Hacimli İşlem Yönetimi
Binlerce siparişin manuel giriş hatası olmadan işlenmesi yalnızca otomatik veri senkronizasyonu ile mümkündür. Otomatik sınıflandırma, sisteminizin satışları, kargo ücretlerini ve indirimleri anında doğru defter hesaplarına eşlemesine olanak tanır. Bu kesinlik, yıl sonu denetimleri için gereken süreyi kısaltır ve yıllık raporlama maliyetlerinin düşürülmesine yardımcı olur. Finansal kayıtlarınız ayrıca iadeler, geri ödemeler ve ters ibrazlar (chargeback) için net bir denetim izi yansıtmalıdır. Bu durumlar, nihayetinde müşteriye iade edilen gelir üzerinden fazladan vergi ödememenizi sağlamak amacıyla belirli BTW düzeltmeleri gerektirir. Bu ayarlamaları doğru yönetmek, denetime hazır defterler tutmanın temel şartıdır.
Yasal Uyumluluk ve Kayıt Tutma
Her Dutch BV, Hollanda'da kayıtlı bir şirket adresine sahip olmalı ve Ticaret Odası (KVK) kaydını tamamlamalıdır. 2026 yılı için KVK kayıt ücreti 85,15 €'dur. Bu yasal dayanak, Hollanda vergi sisteminin temellerine uyum sağlamak ve yerel bir BTW numarası almak için gereklidir. Girişimciler, Dutch BV şirket kuruluşu işlemlerini, Hollanda'yı şahsen ziyaret edemeyen yerleşik olmayan kurucular için standart prosedür olan yasallaştırılmış bir Vekaletname aracılığıyla uzaktan tamamlayabilirler.
Hollanda Vergi ve Gümrük İdaresi (Belastingdienst), tüm finansal kayıtları 7 yıllık zorunlu saklama süresi boyunca muhafaza etmenizi şart koşar. Buna dijital faturalar, banka hesap özetleri ve teslimat kanıtları dahildir. E-ticaret şirketinizin taşınmaz mallarda hissesi bulunuyorsa, saklama zorunluluğu 10 yıla çıkar. Şirket harcamalarını kişisel harcamalardan ayırmak hayati önem taşır. Yabancı yöneticiler genellikle karma harcamalar konusunda incelemelerle karşılaşır; temiz ve belgelenmiş defterler tutmak, vergi dairelerinin şirket çıkışlarını vergiye tabi kişisel gelir veya temettü olarak yeniden sınıflandırmasını önler.
Çevrim İçi Satıcılar İçin KDV ve OSS Çerçevesi
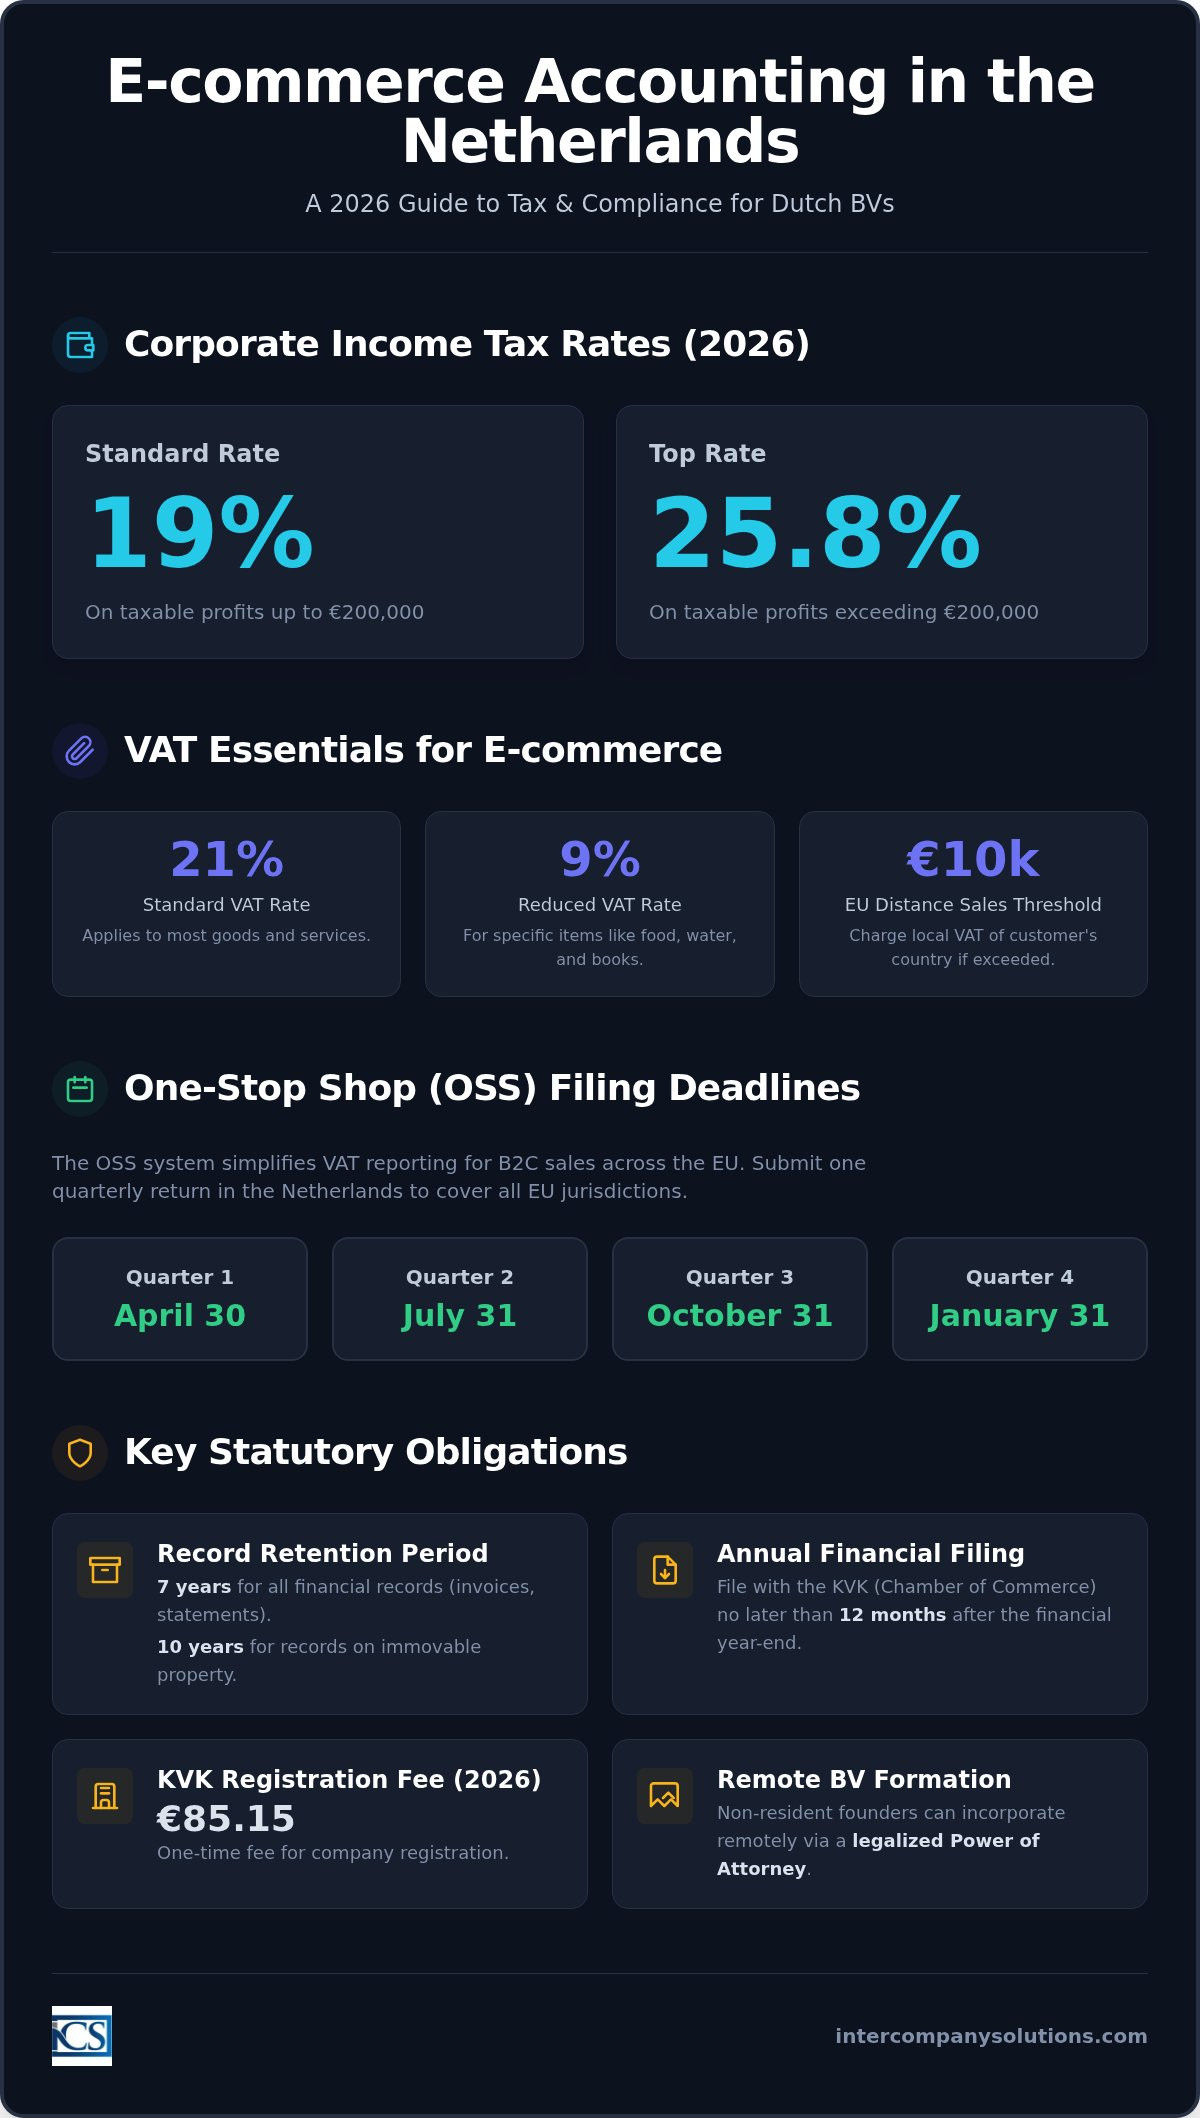
Hollanda'daki çevrim içi satıcılar, her işleme doğru Katma Değer Vergisi'ni (KDV) veya Belasting over de Toegevoegde Waarde (BTW) uygulamalıdır. Standart oran %21 olup, çoğu tüketim malı ve hizmeti için geçerlidir. Gıda ürünleri, su ve kitaplar dahil olmak üzere belirli kategorilere %9'luk indirimli oran uygulanır. Bu oranların yanlış uygulanması bir Belastingdienst denetimi sırasında önemli düzeltmelere yol açabileceğinden, doğru sınıflandırma Hollanda e-ticaret muhasebesinin temel bir bileşenidir. İşletmeniz Avrupa Birliği genelindeki bireysel tüketicilere satış yapıyorsa, mesafeli satışlar için geçerli olan 10.000 € tutarındaki AB genelindeki eşiği izlemelisiniz. Toplam yıllık sınır ötesi satışlarınız bu limiti aştığında, BTW'yi müşterinin bulunduğu yere göre tahsil etmeniz gerekir.
OSS ve IOSS Sistemlerinin Açıklaması
Birlik Tek Gişe Sistemi (OSS), tek bir üç aylık Hollanda beyannamesi aracılığıyla tüm AB B2C satışları için BTW beyanında bulunmanıza ve ödeme yapmanıza olanak tanıyarak raporlamayı basitleştirir. Bu durum, müşterilerinizin bulunduğu her ülkede ayrı ayrı kayıt yaptırma ihtiyacını ortadan kaldırır. Bu beyannameler, ilgili çeyreğin bitimini takip eden ayın son gününe kadar verilmelidir:
- İlk çeyrek için 30 Nisan
- İkinci çeyrek için 31 Temmuz
- Üçüncü çeyrek için 31 Ekim
- Dördüncü çeyrek için 31 Ocak
AB dışından doğrudan müşterilere mal gönderen girişimciler için İthalat Tek Gişe Sistemi (IOSS), değeri 150 € veya daha az olan gönderilere uygulanır. IOSS kullanımı daha verimli bir gümrük sürecine imkan tanır ve müşterilerin beklenmedik ithalat masraflarıyla karşılaşmasını engeller. Özel tedarik zincirinizin birden fazla kayıt gerektirip gerektirmediğini belirlemek için Hollanda işletmeleri için BTW yükümlülüklerini anlamak hayati önem taşır. OSS mesafeli satışları kapsarken, yabancı bir depoda stok bulundurmak genellikle ilgili ülkede yerel bir BTW kaydı yükümlülüğünü doğurur.
Pazaryeri Satıcıları İçin KDV Uyumluluğu
Amazon ve bol.com gibi büyük platformlar 'varsayılan tedarikçi' (deemed supplier) kuralları kapsamında faaliyet gösterir. Bu, AB dışındaki girişimciler tarafından yapılan satışlarda veya belirli sınır ötesi işlemlerde BTW'nin tahsil edilmesinden pazaryerinin sorumlu olabileceği anlamına gelir. Vergi aktarımını platform yönettiğinde bile, iç defter tutma süreçleriniz şeffaf kalmalıdır. Kurumlar vergisi amaçları doğrultusunda gelir tablonuzun doğru olmasını sağlamak için pazaryeri raporlarını banka ödemelerinizle mutabık kılmanız gerekir. Yerleşik olmayan kurucular, ilk günden itibaren uyumlu olduklarından emin olmak için BTW kayıtlarını sıklıkla Dutch BV şirket kuruluşu süreciyle birleştirir. İş modeliniz karmaşık dropshipping veya çok ülkeli sipariş karşılama (fulfillment) süreçlerini içeriyorsa, doğru raporlama akışını oluşturmak için muhasebe ekibimize danışabilirsiniz.
Otomatik Defter Tutma ve Yazılım Entegrasyonları
Modern e-ticaret, vitrin ile Hollanda mali defteri arasında doğrudan bir dijital bağlantı gerektirir. Shopify, WooCommerce veya Magento gibi platformlar için manuel veri girişi sürdürülebilir değildir ve Belastingdienst cezaları riskini artırır. Otomatik Hollanda e-ticaret muhasebesi çözümleri; satış siparişlerinin, sevkiyat verilerinin ve müşteri profillerinin Hollanda mevzuatına uyumlu bir sisteme gerçek zamanlı aktarılmasını sağlar. Bu, her işlemin satın alma anında uygulanan doğru BTW oranı ve döviz kuru dönüşümüyle kaydedilmesini temin eder. Manuel müdahaleyi ortadan kaldırarak daha net bir denetim izi sağlar ve şirket içi ekibinizin üzerindeki idari yükü azaltırsınız.
Sorunsuz Pazaryeri Entegrasyonu
Amazon Seller Central veya bol.com üzerinde satış yapmak belirli veri zorluklarını beraberinde getirir. Otomatik veri çekme araçları, pazaryeri komisyonlarını ve reklam harcamalarını hesaba katarak işlem raporlarını doğrudan çeker. Amazon Lojistik (FBA) kullanıyorsanız, yazılımınızın çeşitli AB depoları arasındaki envanter hareketlerini takip etmesi gerekir. Daha önce belirtildiği gibi, yabancı bir depoda stok bulundurmak yerel BTW yükümlülüklerini doğurur. Bu nedenle muhasebe sisteminiz, SKU düzeyinde doğru karlılığı korumak için Hollanda stoğundan karşılanan satışlar ile uluslararası merkezlerden sevk edilenleri ayırt etmelidir. Bu görünürlük, kar marjlarınızı yönetmek ve bilançodaki envanter varlık değerlerinizin doğru olmasını sağlamak için esastır.
Ödeme Hizmeti Sağlayıcısı Mutabakatı
Stripe, PayPal veya Adyen kaynaklı ödemelerin mutabakatı, manuel defter tutmanın en çok aksadığı alandır. Bu sağlayıcılar genellikle işlem ücretlerini ve döviz çevrim maliyetlerini hariç tutarak net bir tutar yatırırlar. Etkili bir Hollanda e-ticaret muhasebesi, bu net ödemelerin orijinal brüt satış rakamlarıyla eşleştirilmesini gerektirir. Sisteminiz, sipariş anındaki döviz kuru ile ödeme anındaki döviz kuru arasındaki farkı otomatik olarak hesaplamalıdır. Banka bakiyenizin iç defterinizle uyumlu kalmasını sağlamak için günlük veya haftalık otomatik senkronizasyonlar gereklidir. Bu hassasiyet düzeyi, yıllık KVK bildirimleri için net finansal tablolar sunması gereken yabancı girişimciler için elzemdir. Bu otomatik eşleştirme olmadan, giderleri eksik bildirme veya vergiye tabi geliri fazla bildirme riskiyle karşılaşırsınız.
Satılan Malın Maliyeti'ni (SMM) birden fazla karşılama merkezinde yönetmek, senkronize bir envanter defteri gerektirir. Bir satış gerçekleştiğinde, sistem ürünü ilgili depo konumundan otomatik olarak düşmeli ve bilançonuzdaki varlık değerini güncellemelidir. Bu otomasyon stok tutarsızlıklarını önler ve kar marjlarınızın güncelliğini yitirmiş tahminlere değil, gerçek zamanlı edinim maliyetlerine dayanmasını sağlar. Bu dijital kayıtların tutulması, her işlemin ilk siparişten nihai banka mevduatına kadar izlenebilir olmasını sağlayarak 7 yıllık saklama zorunluluğunun temel bir parçasını oluşturur.
Kurumlar Vergisi Yükümlülükleri ve Yıllık Raporlama
Hollanda'daki e-ticaret Dutch BV şirketleri, ticari faaliyetle ilgili tüm giderleri düştükten sonra vergiye tabi kârlarını hesaplamalıdır. 2026 mali yılı için Kurumlar Vergisi (CIT) oranı, 200.000 €'ya kadar olan vergiye tabi kârlar için %19 olarak belirlenmiştir. Bu eşiği aşan kârlar %25,8 oranında vergilendirilir. Bu oranlar önceki yıllarla tutarlılığını koruyarak uluslararası kurucular için istikrarlı bir mali ortam sunar. Hollanda'da doğru bir e-ticaret muhasebesi, indirilebilir giderlerin ve mevcut vergi indirimlerinin doğru uygulanması yoluyla vergi matrahınızın en aza indirilmesini sağlar.
Kurumlar Vergisi (CIT) Son Tarihleri
Belastingdienst, yıllık CIT beyannamesinin mali yıl bitiminden itibaren beş ay içinde verilmesini şart koşar. Standart bir takvim yılı üzerinden faaliyet gösteren şirketler için son tarih 31 Mayıs 2026'dır. Hazırlık için beş aya kadar uzatma talep edebilir, sürecin kayıtlı bir vergi danışmanı tarafından yürütülmesi halinde ise beyan için ek bir süre elde edebilirsiniz. E-ticaret kuruluşları; Google Ads gibi platformlardaki dijital pazarlama harcamaları, mağaza yönetimi için SaaS abonelik ücretleri ve üçüncü taraf lojistik (fulfillment) giderleri dahil olmak üzere çeşitli operasyonel maliyetleri indirebilir. Dutch BV şirketiniz bir ana şirket olarak faaliyet gösteriyorsa, iştirak kazancı istisnası (participation exemption) geçerli olabilir. Bu kural, en az %5 hisseye sahip olmanız kaydıyla, bağlı ortaklıklardan elde edilen temettüleri ve sermaye kazançlarını ilave Hollanda kurumlar vergisinden muaf tutar.
KVK ve Finansal Tablo Gereksinimleri
Her yeni e-ticaret kuruluşu, 2026 yılı için 85,15 € tutarında tek seferlik bir KVK kayıt ücreti ödemelidir. İlk kuruluş aşamasının ötesinde Ticaret Odası, finansal tabloların yıllık olarak sunulmasını zorunlu tutar. E-ticaret BV'lerinin çoğu, varlık değerleri, net ciroları ve çalışan sayılarına bağlı olarak 'mikro' veya 'küçük' kategorisine girer. Mikro işletmelerin yalnızca özet bir bilanço sunması yeterlidir ve harici bir denetim gerektirmez. Küçük işletmeler ise bir bilanço ve kısa açıklayıcı notlar sunmalıdır. Bu yayımlama gereksinimleri zorunludur ve mali yıl bitiminden en geç 12 ay sonra tamamlanmalıdır. Daha fazla ayrıntıyı Dutch BV için Muhasebe: 2026'da Uyum ve Vergi Yükümlülükleri başlıklı rehberimizde bulabilirsiniz.
Ayrıca doğru bir UBO (Nihai Gerçek Hak Sahibi) kaydı tutmanız zorunludur. Bir birey, BV'deki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahipse UBO niteliği taşır. Bu veriler UBO sicilinde saklanır ve şirketin ortaklık yapısında herhangi bir değişiklik meydana geldiğinde güncellenmelidir. Doğru UBO kayıtlarının tutulmaması idari para cezalarına veya cezai yaptırımlara yol açabilir.
Hollanda E-ticaret Şirketleri İçin Profesyonel Destek
Hollanda'da ticari varlık oluşturmak, yasal kuruluş ile operasyonel gerçeklik arasındaki köprüyü kuran koordineli bir yaklaşım gerektirir. Intercompany Solutions, yabancı girişimciler için uzman desteği sağlayarak ilk şirket kuruluşunun Hollanda'daki uzun vadeli e-ticaret muhasebesi gereksinimleriyle uyumlu olmasını sağlar. Bu entegre yaklaşım, kuruluş ve defter tutma işlemlerinin ayrı hizmet sağlayıcılar tarafından yürütülmesi durumunda sıklıkla ortaya çıkan veri kopukluklarını önler. Bu işlevleri merkezileştirerek, finansal verilerinizin ilk işlemden itibaren doğru şekilde akmasını sağlarsınız.
Uçtan Uca Kurumsal Hizmetler
Net bir finansal genel bakışı sürdürmek amacıyla Dutch BV kuruluşu sürecinizi düzenli vergi uyumu ve aylık defter tutma işlemleriyle birleştirebilirsiniz. Uluslararası ticaret yapan e-ticaret işletmeleri için Ekonomik Operatör Kayıt ve Kimlik (EORI) numarası almak, gümrükleme işlemleri açısından bir önceliktir. Bu kimlik tanımlayıcısı, Avrupa Birliği içindeki tüm ithalat ve ihracat faaliyetleri için zorunludur. Mukim olmayan kuruluşların verimli bir şekilde KDV numarası alabilmesi adına gereken özel belgeleri öğrenmek için Hollanda KDV Kaydı: 2026 Yabancı Şirket Rehberi içeriğimizi de inceleyebilirsiniz.
Yabancı Kurucular İçin Uzaktan Yönetim
AB dışındaki kurucular, Hollanda'ya bizzat seyahat etme ihtiyacı duymadan işlerini kurmak için onaylı Vekaletname yönteminden yararlanabilirler. Bu uzaktan yürütülen süreç, tüzel kişilik oluşturmanıza ve Hollanda vergi yükümlülüklerini yurt dışından yönetmenize imkan tanır. Operasyonlarınız genişledikçe yerel personele veya Hollanda iş kanunları kapsamında yönetilen uzaktan bir ekibe ihtiyaç duyabilirsiniz. Özel bordro hizmetleri almak; iş sözleşmelerinizin, sosyal güvenlik primlerinizin ve ücret vergisi bildirimlerinizin Belastingdienst tarafından belirlenen katı standartları karşılamasını güvence altına alır.
Ayrıcalıklı sekreterlik desteği, bir Hollanda kurumsal banka hesabı açılmasına ve gerekli vergi kayıtlarının yapılmasına yardımcı olarak ek istikrar sağlar. Bu idari adımlar, genellikle Avrupa pazarına adım atan yabancı girişimciler için en kritik engellerdir. Bu süreçlerde tek bir iş ortağıyla çalışarak, Hollanda'daki e-ticaret muhasebesi çerçevenizin sağlam bir yasal temel üzerine inşa edilmesini sağlarsınız. Bu kapsamlı destek modeli, ekibimiz önceki bölümlerde belirtilen 7 yıllık kayıt saklama gereksinimlerini ve yıllık KVK bildirim yükümlülüklerini yönetirken, sizin pazar yerindeki büyümeye odaklanmanıza olanak tanır. Hollanda pazarındaki proaktif temsilciniz olarak hareket ediyor ve her yasal ayrıntının eksiksiz yerine getirilmesini sağlıyoruz.
Son inceleme: Ağustos 2026
2026 İçin Ölçeklenebilir Bir E-ticaret Çerçevesi Oluşturma
Bir Hollanda e-ticaret kuruluşunu işletmek, veri yönetimi ve vergi uyumu konusunda titiz bir yaklaşım gerektirir. Satış platformlarınızı doğrudan muhasebe yazılımınıza entegre ederek manuel hataları ortadan kaldırır ve her işlemin Belastingdienst standartlarını karşılamasını sağlarsınız. 2026 Kurumlar Vergisi oranları ve Birlik Tek Gişe (OSS) çerçevesi konusunda netlik sağlamak, kâr marjlarınızı korumak açısından zorunludur. Bu sistemler, bildirim yükümlülüklerinizi Hollanda'da merkezileştirirken Avrupa Birliği genelinde ölçeklenmenize olanak tanır.
Profesyonel Hollanda e-ticaret muhasebesi hizmetleri, zorunlu 7 yıllık kayıt saklama süresini karşılarken yüksek hacimli mikro işlemleri yönetmek için gereken teknik altyapıyı sağlar. Dutch BV şirketinizin uzaktan kurulumunu sadece 3 ila 5 iş günü içinde gerçekleştirerek, fiziksel seyahat gerekmeden pazara girmenizi kolaylaştırıyoruz. Ekibimiz, uygun personel için %30 kuralı (30% ruling) dahil olmak üzere Hollanda vergi avantajlarını en üst düzeye çıkarma konusunda uzmanlaşmıştır. Profesyonel menfaatlerinizin titizlikle yönetilmesini sağlamak amacıyla %100 memnuniyet garantisi sunuyoruz.
Uluslararası büyümeniz için istikrarlı ve mevzuata uygun bir temel oluşturmanıza yardımcı olmayı sabırsızlıkla bekliyoruz.
Sıkça Sorulan Sorular
2026 yılında bir Hollanda e-ticaret Dutch BV için kurumlar vergisi oranı nedir?
2026 yılında bir Hollanda e-ticaret Dutch BV için kurumlar vergisi oranı iki dilimli bir sisteme tabidir. Vergiye tabi kârın ilk 200.000 Avro'luk kısmı için %19 ödersiniz. Bu eşiği aşan her türlü kâr %25,8 oranına tabidir. Bu oranlar, bir Dutch BV'nin hem mukim olan hem de mukim olmayan yöneticileri için geçerlidir. E-ticaret kuruluşunuzun Hollanda mevzuatı kapsamında küresel vergi pozisyonunuzu optimize ederken uyumlu kalmasını sağlamak için doğru vergi planlaması gereklidir.
Hollanda çevrim içi mağazam için KDV beyannamelerini ne sıklıkla vermeliyim?
Hollanda'daki çoğu e-ticaret işletmesi KDV beyannamelerini üçer aylık dönemler halinde sunar. Bu beyanlar için son tarihler, ilgili çeyreğin bitimini takip eden ayın son günüdür; özellikle 30 Nisan, 31 Temmuz, 31 Ekim ve 31 Ocak'tır. Üç aylık KDV ödemeniz sürekli olarak 15.000 €'yu aşarsa, Belastingdienst aylık beyanlara geçmenizi talep edebilir. Dijital kayıtların tutulması, bu yinelenen son tarihlerin idari hatalar olmaksızın karşılanması açısından şarttır.
One-Stop Shop (OSS) nedir ve kayıt yaptırmam gerekir mi?
Birlik Tek Durak Noktası (Union OSS), Avrupa Birliği içindeki B2C mesafeli satışlar için KDV yükümlülüklerini basitleştiren elektronik bir sistemdir. AB tüketicilerine yapılan toplam sınır ötesi satışlarınız yıllık 10.000 € eşiğini aşarsa OSS'ye kayıt olmanız zorunludur. Kayıt olduktan sonra, tüm AB üye ülkelerinde ödenmesi gereken KDV'yi Hollanda'da verilecek tek bir üç aylık beyanname aracılığıyla beyan edebilir ve ödeyebilirsiniz. Bu sistem, büyüyen mağazalar için Hollanda e-ticaret muhasebesinin hayati bir bileşenidir.
Mukim olmayan biri olarak Hollanda e-ticaret muhasebemi uzaktan yönetebilir miyim?
Mukim olmayan bir girişimci olarak Hollanda e-ticaret muhasebenizi tamamen yurt dışından yönetebilirsiniz. Yasallaştırılmış bir Vekâletname (Power of Attorney) yoluyla uzaktan BV kuruluşu mümkündür ve devam eden defter tutma işlemleri web mağazanızla bulut tabanlı entegrasyonlar aracılığıyla yürütülür. Dijital muhasebe sistemleri, Hollanda'da fiziksel bir ofise ihtiyaç duymadan mali durumunuzu izlemenize ve vergi beyannamelerini onaylamanıza olanak tanır. Bu esneklik, birçok uluslararası kurucunun Avrupa operasyonları için Hollanda yargı yetkisini seçmesinin başlıca nedenidir.
Hollanda'da dijital faturalar için kayıt saklama gereksinimleri nelerdir?
Hollanda vergi hukuku, tüm ticari ve mali kayıtları 7 yıllık zorunlu bir süre boyunca saklamanızı gerektirir. Bu saklama süresi dijital faturalar, banka hesap özetleri ve teslimat kanıtları için geçerlidir. E-ticaret işletmeniz taşınmaz mülkleri içeriyorsa, bu gereklilik 10 yıla çıkar. Kayıtlar, zaman içinde bütünlüklerini sağlayacak şekilde saklanmalıdır; bu da dijital dosyaların Hollanda Vergi ve Gümrük İdaresi tarafından gelecekte yapılabilecek olası denetimler için erişilebilir ve okunabilir kalması gerektiği anlamına gelir.
E-ticaret Dutch BV'm için bir Hollanda banka hesabına ihtiyacım var mı?
Kanun, fiziksel olarak Hollanda'da bulunan bir banka hesabını kesin olarak zorunlu kılmasa da operasyonel verimlilik için bir IBAN'a sahip olmak gereklidir. Çoğu Hollandalı ödeme hizmeti sağlayıcısı ve vergi dairesi, SEPA otomatik ödemeleri ve iDEAL entegrasyonları için yerel hesapları tercih eder. Yerel bir hesap ayrıca KVK kayıt ücretinizi ödeme ve KDV iadelerini alma sürecini de kolaylaştırır. Birçok dijital banka, bir Dutch BV'nin mukim olmayan kurucuları için uygun ticari hesaplar sunmaktadır.
Yeni bir işletme için 2026 KVK kayıt ücreti nedir?
Ticaret Odası (KVK) nezdindeki tek seferlik kayıt ücreti 2026 mali yılı için 85,15 €'dur. Bu ücret, yeni e-ticaret Dutch BV'nizin Hollanda Ticaret Siciline resmi kaydı üzerine ödenir. Noter kuruluş belgelerini kesinleştirdikten kısa bir süre sonra bu tutar için bir fatura alacaksınız. Bu kayıt, bir KDV numarası alabilmeniz veya Hollanda ya da Avrupa pazarlarında ticari faaliyetlere başlayabilmeniz için yasal bir gerekliliktir.
Hollanda e-ticaret şirketim için bir EORI numarası gerekli midir?
Hollanda e-ticaret şirketiniz Avrupa Birliği dışındaki ülkelere mal ithal veya ihraç ediyorsa, Ekonomik Operatör Kayıt ve Kimlik Belirleme (EORI) numarası zorunludur. Bu benzersiz tanımlayıcı, gümrük makamları tarafından sevkiyatları takip etmek ve ithalat KDV'sini işlemek için kullanılır. Esas olarak AB dışı tedarikçilerden dropshipping yapıyorsanız veya uluslararası depolarda stok tutuyorsanız, bir EORI numarasına sahip olmak Hollanda e-ticaret muhasebesi için elzemdir. Bu numara için Hollanda Gümrük dairesi aracılığıyla başvurabilirsiniz.
Sources
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- ICS Payroll - Hollanda bordro hizmetleri
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |