


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
İdari genel giderleri en aza indirmek amacıyla bir şube ofisi seçmek, sınır ötesi hukuki sorumluluğa ilişkin karmaşıklıklar nedeniyle sıklıkla tam tersi bir sonuca yol açar. Uluslararası girişimciler için Dutch BV ve şube ofisi arasındaki karar, 2026 pazara giriş stratejisindeki en kritik adımdır. Hollanda'nın büyüme için istikrarlı bir ortam sunduğunun farkında olsanız da, çifte vergilendirme potansiyeli ve yabancı bir tüzel kişiliği sürdürmenin getirdiği yük önemli endişeler olmaya devam etmektedir.
Bu kaynak; Hollanda hukuki yapıları, güncel vergi yükümlülükleri ve uzaktan şirket kuruluşu sürecine ilişkin teknik bir karşılaştırma sunmaktadır. %24,5 faiz indirimi tavanı ile güncellenmiş %19 ve %25,8 kurumlar vergisi oranları gibi 2026 uyumluluk standartlarına uyarken, en düşük hukuki riske sahip yapının nasıl belirleneceğini açıklıyoruz. Ülkeyi ziyaret etme ihtiyacı olmaksızın tam kuruluma imkan tanıyan, tasdikli bir Vekaletname aracılığıyla bir Hollanda tüzel kişiliğinin nasıl kurulacağını öğreneceksiniz. Bu analiz, tek seferlik 85,15 € tutarındaki ilk KVK kayıt ücretinden standart altı ila sekiz haftalık zaman dilimi içinde KDV yükümlülüklerinin yönetilmesine kadar olan süreci kapsamaktadır.
Key Takeaways
- BV'nin ayrı bir tüzel kişilik olarak işlev gördüğü, şubenin ise yabancı ana şirketin bir parçası olarak kaldığı Dutch BV ve şube ofisi karşılaştırmasındaki hukuki sorumluluk farklarını kavrayın.
- 200.000 €'ya kadar olan karlara uygulanan %19 ve daha yüksek tutarlar için uygulanan %25,8 oranındaki 2026 Kurumlar Vergisi oranlarını mali projeksiyonlarınıza uygulayın.
- Yalnızca 0,01 € asgari sermaye gerektiren tasdikli Vekaletname yoluyla uzaktan kuruluşu gerçekleştirin.
- Tek seferlik 85,15 € KVK kayıt ücreti ve mali yıl bitiminden itibaren 12 ay içinde yıllık finansal tabloların sunulması da dahil olmak üzere idari yükümlülükleri yönetin.
- Şirket kayıtlarını zorunlu yedi yıllık saklama süresi boyunca, taşınmaz mallara ilişkin dosyalar için ise on yıl boyunca muhafaza edin.
Evaluating Market Entry: Dutch BV vs Branch Office Comparison
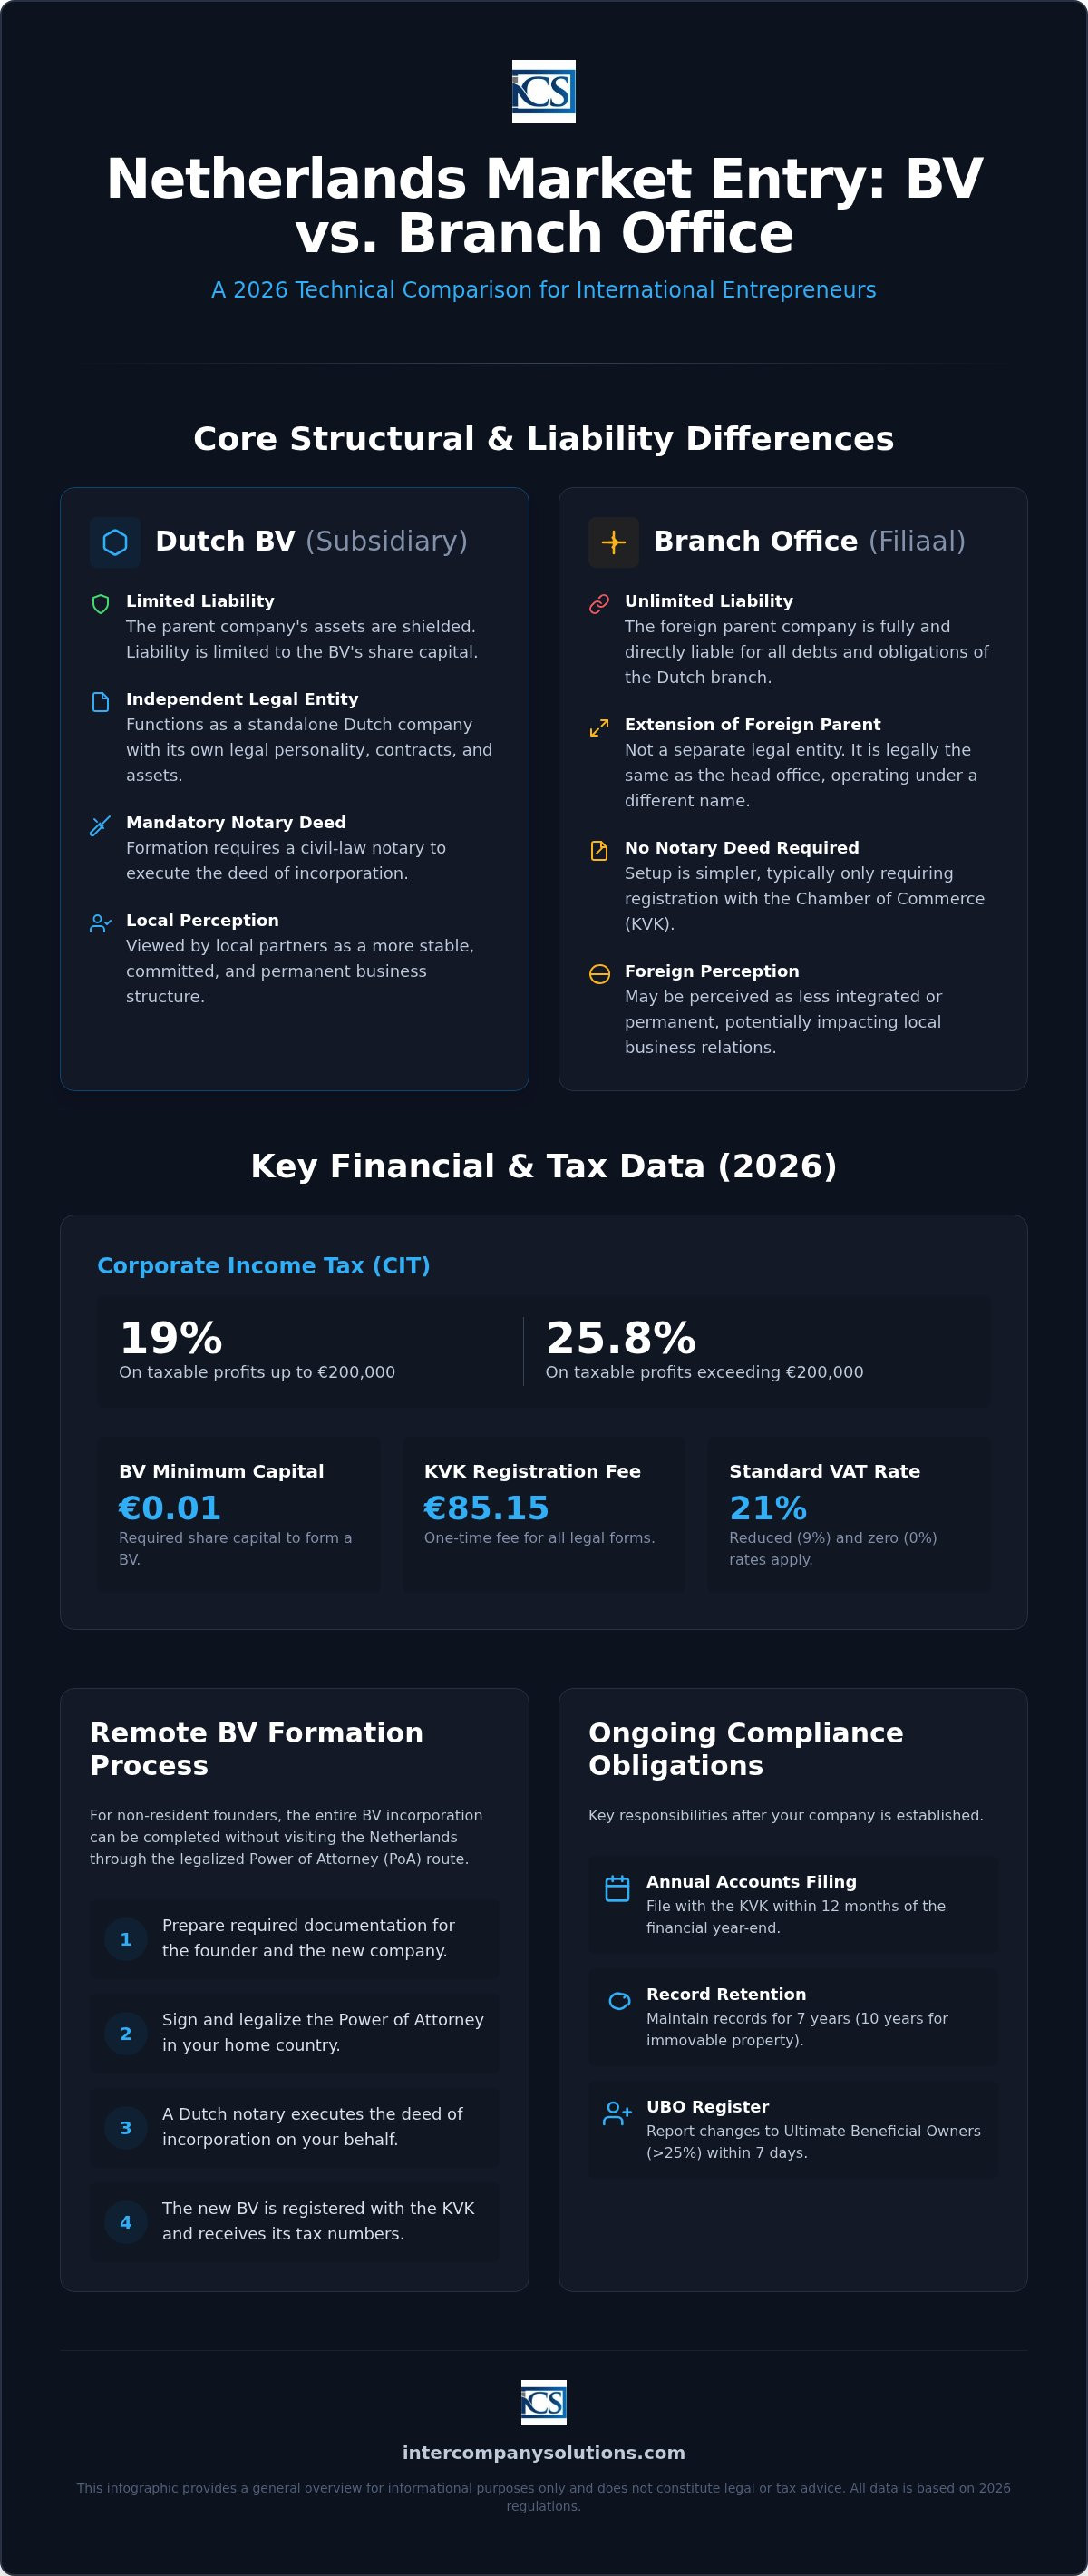
En uygun yapının seçilmesi, Hollanda hukukunun yabancı operasyonları nasıl ele aldığının anlaşılmasını gerektirir. Bir şube ofisi, ayrı bir tüzel kişilik olmayıp yabancı merkez ofisin daimi bir iş yeridir. Buna karşılık bir Dutch BV, kendi tüzel kişiliğine sahip bir limited şirkettir. Pazara girişe ilişkin resmi hükümet kılavuzuna göre, bu türler arasındaki seçim ana şirketin Hollanda'daki risk maruziyetinin kapsamını belirler. Bir şube mevcut yabancı tüzel kişiliğin bir uzantısı olarak hareket ederken, BV varlıklar ve yükümlülükler için net bir sınır sağlayarak bağımsız bir bağlı ortaklık olarak işlev görür.
| Feature | Branch Office (Filiaal) | Dutch BV (Subsidiary) |
|---|---|---|
| Legal Personality | Ayrı bir tüzel kişiliği yoktur | Bağımsız tüzel kişilik |
| Liability | Ana şirket tamamen sorumludur | Sorumluluk sermaye payı ile sınırlıdır |
| Notary Requirement | Noter senedi gerekmez | Noter onaylı senet zorunludur |
| KVK Registration | Zorunlu kayıt | Zorunlu kayıt |
Yapısal Farklılıklar ve Hukuki Sorumluluk
Bir şubenin ayrı bir tüzel kişiliğe sahip olmaması, yabancı ana şirketin Hollanda'daki tüm borçlardan, vergilerden ve yasal taleplerden doğrudan sorumlu olduğu anlamına gelir. Şube bir sözleşme akdettiğinde, yasal karşı taraf ana şirkettir. Bu durum, ana şirketin bilançosunu etkileyebilecek önemli bir sınır ötesi risk maruziyeti yaratır. Buna karşılık, Dutch BV vs branch office karşılaştırması, bir BV'nin ana şirketi koruduğunu vurgular. Ayrı bir tüzel kişilik olarak BV, yalnızca kendi borçlarından sorumludur. Alacaklılar, kötü yönetim kanıtı bulunmadığı veya belirli garantiler verilmediği sürece kural olarak ana şirketin malvarlığına başvuramazlar.
Yönetişim de farklı yollar izler. Bir şube, yabancı ana şirketin yönetim kurulunun yetkisi altında faaliyet gösterir. Bir Dutch BV ise, ana şirket hisselerin %100'üne sahip olsa dahi, kendi yönetim kurulu üyelerine ve hissedarlarına ihtiyaç duyar. Bu bağlı şirket (subsidiary) yapısı, yerel ortakların yerel bir sermaye şirketini yabancı bir şubeye kıyasla genellikle daha istikrarlı ve taahhütlerine bağlı bir muhatap olarak görmeleri nedeniyle Hollanda'daki sözleşme müzakerelerinde sıklıkla tercih edilir.
Uluslararası Ticaret İçin Operasyonel Esneklik
Bir şube, genellikle pazarlama veya araştırma amacıyla düşük maliyetli, geçici bir varlık arayan şirketler için uygundur. Ancak aktif ticaret için BV, holding ve ticari faaliyetler açısından standart araçtır. Uzun vadeli büyüme için daha fazla esneklik sunar ve belirli lisanslar veya izinler için genellikle bir gerekliliktir. Bağlı şirket yöntemine ilişkin ayrıntılı adımlar için Hollanda'da Bağlı Şirket Kurulumu: 2026 Stratejik Rehberi başlıklı kılavuzumuza başvurabilirsiniz. BV yapısının erken aşamada seçilmesi, işletmenin daha sonra yeniden yapılandırmaya gerek kalmadan büyümesi için gerekli yasal temele sahip olmasını sağlar.
Bir Tüzel Kişilik Seçimi: Dutch BV ve Diğer Yapılar
Bir yasal yapı seçmek, vergi ve yasal yükümlülüklerinizi gelecek yıllar boyunca belirleyen zorunlu bir adımdır. Çoğu uluslararası firma için temel konu Dutch BV vs branch office karşılaştırması olsa da, Hollanda çeşitli diğer yasal formlar da sunmaktadır. Pazara girişe ilişkin resmi hükümet rehberi uyarınca, doğru kuruluşun seçilmesi hedeflenen faaliyet düzeyinize ve risk toleransınıza bağlıdır. Bu karar, gelecekteki raporlama gereksinimlerinizi ve üstlendiğiniz kişisel veya ana şirket sorumluluk düzeyini etkiler.
Noter Onaylı ve Noter Onaysız Yasal Formlar
Hollanda'da tüzel kişilikler, kuruluşu için bir Hollanda noterini gerektirenler ve gerektirmeyenler olarak ikiye ayrılır. Noter onaylı kuruluşlar arasında BV, NV ve stichting yer alır. Bunlar, kuruluş senedinin düzenlenmesi ve şirket esas sözleşmesinin doğrulanması için bir noter gerektirir. Noter onaysız formlar arasında eenmanszaak (şahıs şirketi), VOF (kolektif şirket), CV (komandit şirket) ve maatschap (adi ortaklık) bulunur. Bu formlar noter gerektirmez; bu da ilk kurulum maliyetlerini düşürür ancak sorumluluğu artırır. Örneğin bir VOF'ta ortaklar tüm ticari borçlardan müteselsilen sorumludur, oysa bir BV kişisel varlıklarınızı korur. Yapılandırılmış bir genişleme için, Hollanda şirket kuruluşu kapsamındaki idari adımlar, bu sorumluluk koruması nedeniyle BV'ye öncelik verir.
Dutch BV Tescil Gereksinimleri
Dutch BV, esnek gereksinimleri nedeniyle yabancı bağlı şirketler için en yaygın tercihtir. Yalnızca 0,01 Avro tutarında asgari sermaye gerektirir. En az bir müdür ve bir hissedar atamanız gerekir; her ikisi de aynı kişi veya yabancı bir tüzel kişilik olabilir. Şirketin Ticaret Odası (KVK) nezdindeki tescilini tamamlaması için yerel bir Hollanda iş adresine ihtiyacı vardır. 2026 yılı için tek seferlik KVK tescil ücreti 85,15 Avro'dur.
Ayrıca hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan Nihai Gerçek Faydalanıcıları (UBO) tespit etmeli ve tescil ettirmelisiniz. UBO bilgilerindeki her türlü değişiklik 7 gün içinde KVK'ya bildirilmelidir. BV kapalı bir limited şirket iken, NV (Naamloze Vennootschap) asgari 45.000 Avro sermaye gerektiren bir anonim şirkettir. Çoğu yabancı yatırımcı, hisseleri halka açık bir borsada kote etmeyi düşünmedikçe BV'yi tercih eder. Belirli ticari hedeflerinize hangi yapının uygun olduğu konusunda netliğe ihtiyaç duyuyorsanız, Dutch BV vs branch office seçeneklerinizin ayrıntılı bir değerlendirmesi için uzmanlarımıza ulaşabilirsiniz.
2026 Yılında Hollanda Kurumlar Vergisi Oranları ve KDV Uyumu
2026 mali ortamı, her türlü uluslararası genişleme için hassas bir planlama gerektirmektedir. Hem Dutch BV hem de şube, Hollanda kaynaklı karlar üzerinden Kurumlar Vergisine (CIT) tabidir. 2026 mali yılı için CIT oranı, 200.000 Avro'ya kadar olan vergiye tabi karlar için %19'dur. Bu eşiği aşan karlar ise %25,8 oranında vergilendirilir. Vergisel açıdan Dutch BV vs branch office karşılaştırması değerlendirilirken, Belastingdienst ana bankasının 1 Mayıs 2026'dan itibaren Rabobank olduğu göz önünde bulundurulmalıdır. Tüm vergi ödemeleri ve iadeleri bu kurum aracılığıyla işleme alınmakta olup, sorunsuz bir uyum için uyumlu bir ticari hesap gerekmektedir.
2026 yılı için kritik bir sınırlama, faiz indirimi üst sınırıdır. Bu düzenleme, net faiz giderlerinin indirimini şirketin FAVÖK'ünün (EBITDA) %24,5'i ile sınırlandırmaktadır. Bu kural, Hollanda'da vergi mükellefi kabul edilmeleri kaydıyla her iki yapı için de geçerlidir. Bu yapıların yerel düzenlemelerle nasıl etkileşime girdiğine dair kapsamlı bir genel bakış için Hollanda ticari yapılarına ilişkin resmi kılavuza bakınız. Mali yıl sonunda beklenmedik vergi borçlarıyla karşılaşmamak için bu üst sınırın doğru hesaplanması zorunludur.
KDV Kaydı ve İthalat Ertelemesi
2026 yılı için standart Hollanda KDV (BTW) oranları çoğu mal ve hizmet için %21, gıda ve tıbbi ürünler gibi belirli kalemler için %9 ve belirli uluslararası ticaret faaliyetleri için %0'dır. Mukim olmayan şirketler, Hollanda'da stok bulunduruyorlarsa veya yerel olarak vergiye tabi teslimler gerçekleştiriyorlarsa KDV kaydı yaptırmak zorundadır. Yabancı mülkiyetindeki kuruluşlar için KDV kayıt süreci genellikle 6 ila 8 hafta sürmektedir.
Mukim olmayan ithalatçılar Madde 23 erteleme lisansından yararlanmalıdır. Bu, işletmelerin ithalat KDV'sini sınırda hemen ödemek yerine periyodik KDV beyannamelerine ertelemelerine olanak tanır. Bu mekanizma, özellikle Hollanda'yı bir Avrupa dağıtım merkezi olarak kullanan kuruluşlar için nakit akışını önemli ölçüde iyileştirir. Bu lisansa başvurmak yerel bir KDV numarası ve AB dışı kuruluşlar için genellikle bir mali temsilci gerektirir.
Uluslararası Vergi Avantajları
Hollanda, Hollanda iştirak kazancı istisnası sayesinde holding yapıları için birincil yargı alanı olmaya devam etmektedir. Bu düzenleme, nitelikli iştiraklerden elde edilen temettüleri ve sermaye kazançlarını CIT'den muaf tutarak çifte vergilendirmeyi önler. Bir Dutch BV vs branch office karşılaştırması yapıldığında, bu istisnadan tam olarak yararlanmak ve net bir mali varlık (substance) tesis etmek için holding faaliyetlerinde genellikle BV tercih edilir.
İşverenler ayrıca yüksek vasıflı uluslararası personeli çekmek için %30 vergi geri ödeme kuralından da yararlanabilirler. 2026 yılı için bu kural, belirli maaş eşiklerini karşılamaları kaydıyla, nitelikli bir çalışanın brüt maaşının %30'una kadar olan kısmının vergiden muaf bir ödenek olarak ödenmesine olanak tanır. Bu yerel avantajlar, 100'den fazla çifte vergilendirmeyi önleme anlaşmasından oluşan bir ağ ile desteklenerek uluslararası operasyonların sınırlar ötesinde vergisel açıdan verimli kalmasını sağlar.
Vekaletname ile Uzaktan Şirket Kuruluşu Süreci
Hollanda'da kurumsal bir varlık oluşturmak, yöneticilerin veya hissedarların fiziki bir ziyaretini gerektirmez. Bir şubenin tescili, yabancı ana şirketin durumunun Ticaret Odası (KVK) nezdinde belgelenmesini içerirken, bir bağlı ortaklığın kuruluşu resmi bir senet gerektirir. Dutch BV ile şube karşılaştırıldığında, BV yolu tasdikli bir Vekaletname (PoA) aracılığıyla yapılandırılmış bir uzaktan kuruluş sürecini takip eder. Bu yöntem, Hollandalı noterin kurucular adına kuruluş senedini düzenlemesine olanak tanır. Belgeler tamamlandıktan sonra, kuruluş süresi genellikle 3 ila 5 iş günü arasında değişir. Bu verimlilik, uluslararası girişimcilerin uluslararası seyahatin lojistik yükü olmadan faaliyetlerine başlayabilmelerini sağlar.
Adım Adım Uzaktan Kuruluş Prosedürü
Süreç, tüm yöneticiler ve hissedarlar için geçerli kimlik belgelerinin sunulmasıyla başlar. Önerilen unvanın müsait olduğundan ve KVK yönergelerine uygunluğundan emin olmak için bir şirket unvanı kontrolü gerçekleştiririz. Bunun ardından PoA belgeleri hazırlanır ve kurucuların kendi ülkelerine gönderilir. Bu belgelerin imzalanması ve tasdik edilmesi gerekir; bu işlem, menşe ülkenin Lahey Sözleşmesi'ne taraf olup olmadığına bağlı olarak çoğunlukla bir apostil veya yerel Hollanda büyükelçiliğinde tasdik gerektirir.
Orijinal tasdikli belgeler Hollanda'ya ulaştığında, Hollandalı noter kuruluş senedini düzenler. Noter daha sonra yeni kuruluşu Ticaret Odası'na tescil ettirir. 2026 yılı için tek seferlik KVK tescil ücreti €85.15'tir. Bir Dutch BV için asgari sermaye €0.01 olup, kuruluşun ardından şirketin Rabobank hesabına veya Rabobank ile uyumlu başka bir ticari hesaba yatırılmalıdır. Bu uzaktan yöntem, yerleşik olmayan kurucular için standart prosedür olup, yüksek yasal standartları korurken pazara güvenilir bir giriş yolu sağlar.
UBO Sicili ve Uyumluluk Son Tarihleri
Nihai Gerçek Kişi Hak Sahibi (UBO) siciline zorunlu kayıt, kuruluş sürecinin kritik bir bileşenidir. Bir UBO, şirketteki hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan herhangi bir gerçek kişi olarak tanımlanır. Bu bilgiler, şirket tescili ile eş zamanlı olarak KVK'ye sunulur. Uyumluluk sıkı bir şekilde denetlenir; hisse devri veya kontrol değişikliği gibi UBO bilgilerindeki her türlü değişiklik 7 gün içinde KVK'ye bildirilmelidir.
Doğru UBO kayıtlarının tutulmaması, idari para cezalarına veya hukuki komplikasyonlara yol açabilir. Bu şeffaflık, Hollanda'da bir iş kurmanın temel taşıdır ve hem BV'ler hem de şubeler için geçerlidir. Bu gerekliliklerin Dutch BV ile şube karar sürecinin başlarında anlaşılması, kuruluşunuzun ilk günden itibaren mevzuata uygun durumda kalmasını sağlamaya yardımcı olur.
Kuruluş Sonrası Uyumluluk ve Operasyonel Süreklilik
Hollanda'da bir şirketin idamesi, yasal sürelere ve kayıt tutma standartlarına sıkı sıkıya uyulmasını gerektirir. Dutch BV ile şube ofisi ilk tescil aşaması tamamlandıktan sonra odak noktası yıllık idameye kayar. Tüm Dutch BV'ler, yıllık finansal tablolarını mali yıl sonundan itibaren 12 ay içinde Ticaret Odası'na (KVK) sunmalıdır. Bu bildirim gereksinimlerine uyulmaması, yönetici sorumluluğuna ve idari para cezalarına yol açabilir. Hollanda Vergi ve Gümrük İdaresi (Belastingdienst), ticari kayıtların en az 7 yıl süreyle saklanmasını zorunlu kılar. Hollanda'da taşınmaz mülk bulunduran şirketler için bu saklama süresi 10 yıla kadar uzamaktadır.
Finansal Raporlama ve Defter Tutma Standartları
Finansal tablolar, tüzel kişiliğin büyüklüğüne ve karmaşıklığına bağlı olarak Dutch GAAP veya IFRS'ye uygun şekilde hazırlanmalıdır. Bir şube ofisi bazen yabancı ana şirketinin hesaplarını sunabilse de, bir Dutch BV her zaman kendi bağımsız finansal raporlamasını gerektirir. 2026 yılı kurumlar vergisi beyannamelerinin genellikle mali yılın bitiminden sonraki beş ay içinde verilmesi gerekir; bununla birlikte bir vergi aracısı vasıtasıyla ek süre alınması çoğunlukla mümkündür. KDV beyan sıklığı genellikle üç aylıktır, ancak ciro hacmine bağlı olarak aylık veya yıllık beyanlar da gerekebilir.
Operasyonel süreklilik, Hollanda vergi sisteminin kendine özgü bankacılık gereksinimlerinin yönetilmesini de içerir. Belastingdienst, 1 Mayıs 2026 tarihinden itibaren birincil ana bankası olarak Rabobank'ı kullanmaktadır. Bu değişiklik, giden tüm vergi ödemelerinin ve gelen iadelerin Rabobank sistemleri üzerinden işleme alınması anlamına gelir. Mukim olmayan yöneticiler açısından şirketin finansal altyapısının bu yerel bankacılık standartlarıyla uyumlu olmasını sağlamak, ödeme gecikmelerini veya uyum alarmlarını önlemek adına kritik öneme sahiptir.
İstihdam ve Bordro Yönetimi
2026 yılındaki pazara girişiniz personel istihdamını içeriyorsa, Belastingdienst nezdinde işveren olarak kayıt yaptırmanız gerekir. Bu süreç; sosyal güvenlik primlerini, emeklilik gereksinimlerini ve bordro vergisini hesaba katan bir bordro idaresinin kurulmasını kapsar. Doğrudan yerel bir İK altyapısı oluşturmadan hızlı bir giriş yapmak isteyen şirketler için Hollanda'daki bordro hizmetlerinden yararlanmak, tüm çalışan yan haklarının ve vergi tevkifatlarının güncel yasal oranları karşılamasını sağlar.
Uluslararası çalışanlar için mevzuata uyum; çoğunlukla %30 kuralının yönetilmesini ve iş sözleşmelerinin Hollanda iş kanununa uygun olmasının sağlanmasını kapsar. Mukim olmayan kuruluşlar için idari yük daha yüksek olabilse de, ister bir bağlı ortaklık ister bir şube seçilsin bu yükümlülükler değişmez. Bu sorumluluklara ilişkin yaygın yanlış anlaşılmalar hakkında daha kapsamlı bir bakış açısı edinmek için Hollanda'da Şirket Kurulumu: Gerçekler ve Mitler 2026 kılavuzumuza başvurabilirsiniz. İstikrarlı bir uyum ritmi sürdürmek, yabancı ana şirketin idari ihtilaflar yerine büyümeye odaklanmasına olanak tanır.
Son inceleme: Eylül 2026
2026 Hollanda Pazarı Genişlemenizi Stratejilendirme
Dutch BV ile şube karşılaştırmasının teknik incelikleri, bir şubenin ana şirketle doğrudan bir bağlantı sunmasına karşılık, BV'nin 2026 yılı için vazgeçilmez risk ayrımı ve vergisel ekonomik mevcudiyet sağladığını göstermektedir. %19 kurumlar vergisi eşiği ile %24,5 faiz indirimi sınırının dengelenmesi, operasyonel verimliliği korumak adına yapılandırılmış bir planlama gerektirir. Onaylı Vekaletname (Power of Attorney) yolunu seçerek, fiziksel seyahat gerekmeksizin Hollanda KVK ve Belastingdienst standartlarıyla uyumlu bir kurulum sağlarsınız.
Yabancı girişimcilerin mevzuata uyumu konusunda uzmanlaşmış bulunuyoruz ve 3 ila 5 iş günü içinde uzaktan Dutch BV kuruluşunu kolaylaştırıyoruz. Sürecimiz, uluslararası genişlemeniz sırasında güvenilirlik sağlamak adına %100 memnuniyet garantisi içerir. Rabobank bankacılık geçişlerinden yıllık KVK bildirimlerine kadar yerel yükümlülüklerin yönetilmesi, usule ilişkin netlikle yürütüldüğünde büyüme stratejinizin öngörülebilir bir parçası haline gelir.
Hollanda'daki varlığınızı tesis etmek, küresel hareketlilik yolunda önemli bir adımdır. Şirket yapınızın tescilin ilk gününden itibaren sağlam ve mevzuata uygun kalmasını sağlamak için buradayız.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Bir Dutch BV kurmak için Hollanda'ya seyahat etmem gerekir mi?
Hayır, bir Dutch BV kurmak için Hollanda'ya seyahat etmeniz gerekmez. AB dışındaki kurucular için standart uzaktan kuruluş yöntemi, Hollandalı bir noterin şirket kuruluş senedini sizin adınıza düzenlediği onaylı bir Vekaletname (PoA) içerir. Bu, tüm süreci kendi ülkenizden tamamlamanıza olanak tanır. Belgeler sunulup onaylandıktan sonra kuruluşun tamamlanması genellikle üç ila beş iş günü sürer.
2026'da bir Dutch BV için asgari sermaye tutarı nedir?
2026 yılında bir Dutch BV kurmak için gereken asgari sermaye tutarı 0,01 Avro'dur. Bu düşük eşik, girişimciliği teşvik etmek ve uluslararası yatırımcıların pazara giriş sürecini basitleştirmek amacıyla getirilmiştir. İş stratejiniz gerektiriyorsa daha fazla sermaye ihraç etmeyi seçebilirsiniz, ancak yasal asgari sınır bu sembolik düzeyde kalmaktadır. Bu sermaye, şirketin başarıyla kurulması ve KVK nezdinde tescil edilmesinin ardından şirketin ticari banka hesabına yatırılmalıdır.
2026'da yeni bir şirket için KVK kayıt ücreti ne kadardır?
Hollanda Ticaret Odası (KVK) tek seferlik kayıt ücreti 2026 yılında 85,15 Avro'dur. Bu ücret, ticaret siciline ilk tescilleri sırasında hem bir Dutch BV hem de bir şube için geçerlidir. Noter veya şirket temsilcisi tescil sürecini tamamladıktan kısa bir süre sonra bu tutar için bir fatura alacaksınız. Ödeme yapılması, kuruluşunuzun resmi olarak tanınmasını ve tüm Hollanda ticari işlemleri için gerekli olan benzersiz bir KVK numarası edinmesini sağlar.
Hollanda'daki bir bağlı ortaklık için 2026 kurumlar vergisi oranları nelerdir?
2026 mali yılı için kurumlar vergisi (CIT) oranları, 200.000 Avro'ya kadar olan vergiye tabi kârlar için %19 ve bu eşiği aşan kârlar için %25,8'dir. Her iki kuruluş da genel olarak Hollanda kaynaklı gelirleri üzerinden kurumlar vergisine tabi olduğundan, bu oranlar Dutch BV ile şube karşılaştırmasında geçerlidir. Özellikle yerel kârlar ile uluslararası vergi anlaşmaları arasındaki etkileşim göz önüne alındığında, bu yükümlülükleri yönetmek için doğru bir vergi planlaması esastır.
Bir şube, Hollanda iştirak kazancı istisnasından yararlanabilir mi?
Hollanda iştirak kazancı istisnası (participation exemption), esas olarak diğer kuruluşlarda nitelikli hisselere sahip olan BV gibi Hollanda mukimi şirketlerin yararlanabileceği bir haktır. Bir şube yabancı bir ana şirketin parçası olsa da, bağlı ortaklıklar için genellikle aynı şekilde bir holding aracı işlevi görmez. Stratejiniz holding faaliyetlerini içeriyorsa, Dutch BV ile şube arasındaki tercih, Hollanda mevzuatı kapsamındaki kâr payı ve sermaye kazancı istisnalarından tam olarak yararlanabilmenizi sağlamak için BV lehinedir.
2026'da Hollandalı şirketler için faiz indirimi sınırı nedir?
2026 yılında faiz indirimi sınırı, şirketin FAVÖK'ünün (EBITDA) %24,5'i olarak belirlenmiştir. Bu düzenleme, bir mükellefin Hollanda'daki vergiye tabi gelirinden indirebileceği net faiz gideri tutarını sınırlandırır. Bu kural, kurumlar vergisi mükellefi sayılan hem Dutch BV'ler hem de şubeler için geçerlidir. Nihai vergiye tabi kârı doğrudan etkilediğinden, önemli ölçüde iç veya dış finansmana sahip şirketler için kritik bir faktördür.
Yabancı sermayeli bir BV için KDV numarası almak ne kadar sürer?
Yabancı sermayeli bir Hollanda kuruluşu için KDV numarası almak, ilk başvurunun ardından genellikle 6 ila 8 hafta sürer. Hollanda Vergi ve Gümrük İdaresi (Belastingdienst), numarayı tahsis etmeden önce şirketin planlanan faaliyetlerini ve yerel ekonomik mevcudiyetini (substance) kapsamlı bir incelemeye tabi tutar. Ülkeye mal ithal etmeye veya ticarete başlamadan önce KDV kaydınızın aktif olduğundan emin olmak için pazara giriş takviminizi buna göre planlamalısınız.
Sources
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Ondernemen
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Ruhsatlar ve siciller
- RVO - Uluslararası iş yapma
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Kanunları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |