


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda'da bir şirket kurmak, yalnızca bir noter senedi ve Ticaret Odası kaydından daha fazlasını içerir. 2026 yılında Hollanda Vergi Dairesi, kuruluşların gerçek bir ekonomik faaliyet sergilediğinden emin olmak için Dutch BV substance gereksinimlerine yönelik titiz bir denetim uygulamaktadır. Yalnızca yasal bir adrese sahip olmak, Hollanda'nın 95 çifte vergilendirmeyi önleme anlaşmasından oluşan ağına hak kazanmak için yeterli değildir. Uluslararası kurucular, yapılarının bir posta kutusu şirketi olarak sınıflandırılabileceğinden sıklıkla endişe duymaktadır; bu durum anlaşma avantajlarının reddedilmesine ve daha yüksek stopaj vergilerinin uygulanmasına yol açabilir.
Gelişen vergi mukimliği kurallarına uyum sağlarken bir işletmeyi uzaktan yönetmenin zorluğunu anlıyoruz. Bu rehber, vergi avantajlarını güvence altına almak ve mevzuata uyumu sürdürmek için gerekli olan ekonomik mevcudiyetin kesin bir dökümünü sunmaktadır. Substance kriterlerinin net bir kontrol listesini, bu faktörlerin 200.000 Avro'ya kadar olan karlarda %19 ve üzerindeki karlarda %25,8 gibi kurumlar vergisi oranlarını nasıl etkilediğine dair bir açıklamayı ve uzaktan yönetimin nasıl mümkün kalmaya devam ettiğinin teyidini bulacaksınız. Ayrıca, %24,5 FAVÖK faiz indirimi sınırı ve 1 Mayıs 2026'dan itibaren Belastingdienst ana bankası olarak Rabobank'ın zorunlu kullanımı gibi 2026 yılına özgü eşikleri de inceliyoruz.
Key Takeaways
- Yabancı vergi idarelerinin şirketinizin ekonomik varlığına yönelik itirazlarını önlemek için yasal mukimlik ile vergi mukimliği arasındaki ayrımı yapın.
- Yasal yöneticilerin en az %50'sinin Hollanda mukimi olması kuralı da dahil olmak üzere, zorunlu Dutch BV substance gereksinimlerini uygulayın.
- Çifte vergilendirmeyi önlemek amacıyla Belastingdienst'ten resmi bir Mukimlik Belgesi alarak uluslararası vergi anlaşmalarına ve özelgelerine erişimi güvence altına alın.
- Yalnızca basit bir posta adresine güvenmek yerine, yerel personel istihdamı ve bordro çözümleri aracılığıyla işlevsel bir ekonomik varlık oluşturun.
- Hollanda'ya seyahat edemeyen AB dışı kurucular için özel olarak tasarlanmış tasdikli Vekaletname yoluyla şirket kuruluş sürecini uzaktan tamamlayın.
Hollanda'da Kurumsal Substance ve Vergi Mukimliğini Anlamak
Kurumsal substance, Hollanda sınırları içerisindeki gerçek ekonomik faaliyetin ve karar alma yetkisinin bir ölçüsüdür. Uluslararası girişimciler için Dutch BV substance gereksinimlerinin karşılanması, şirketin vergi amaçları doğrultusunda meşru bir mukim olarak tanınmasını sağlamak açısından zorunludur. "Kuruluş kurgusu" ilkesi uyarınca, Hollanda mevzuatına göre kurulan her şirket Hollanda'nın bir vergi mukimi kabul edilir. Bununla birlikte, yabancı vergi otoriteleri şirketin gerçek bir ekonomik varlıktan yoksun olması durumunda bu statüye itiraz edebilir. Substance varlığının kanıtlanması, BV'nin OECD ve AB vergi kaçınmasını önleme düzenlemeleri kapsamında aracı veya posta kutusu şirketi olarak nitelendirilmesini engeller.
Hollanda Vergi Dairesi Belastingdienst, anlaşma durumlarında kurumlar vergisi mukimliğinin belirlenmesinde birincil faktör olarak fiili yönetim yerini kabul eder. Bu durum, temel ticari ve stratejik kararların nerede alındığının doğrulanmasını kapsar. Bir şirketin yönetim kurulu Hollanda dışında toplanıyorsa ve yerel yöneticilerden yoksunsa, Hollanda mukimliğine bağlı avantajları kaybetme riskiyle karşı karşıya kalır ve uluslararası çifte vergilendirme ile karşılaşabilir.
Substance Gereksinimlerinin Yasal Dayanağı
Hukuki mukimlik Ticaret Odası (KVK) kaydı ile tesis edilir, ancak mali mukimlik belirli Belastingdienst standartlarının karşılanmasını gerektirir. Maliye Bakanlığı, Peşin Vergi İkrazı (ATR) talebinde bulunan kuruluşlar için Dutch BV substance gereksinimleri ile yakından bağlantılı yasal şartlar belirlemektedir. Bu koşullar genellikle Hollanda'da mukim yönetim kurulu üyelerini ve yerel defter tutulmasını gerektirir. Fiili yönetim yeri, yönetim kurulunun görevlerini yerine getirmek üzere toplandığı ve günlük yönetimin gerçekleştiği yerdir. Şirketlerin Hollanda mevzuatına uyumlu kalabilmeleri için mali ve idari kayıtlarını 7 yıl, taşınmaz mallar için ise 10 yıl boyunca saklamaları gerekmektedir.
Gerçek Ekonomik Varlık Tesis Etmenin Avantajları
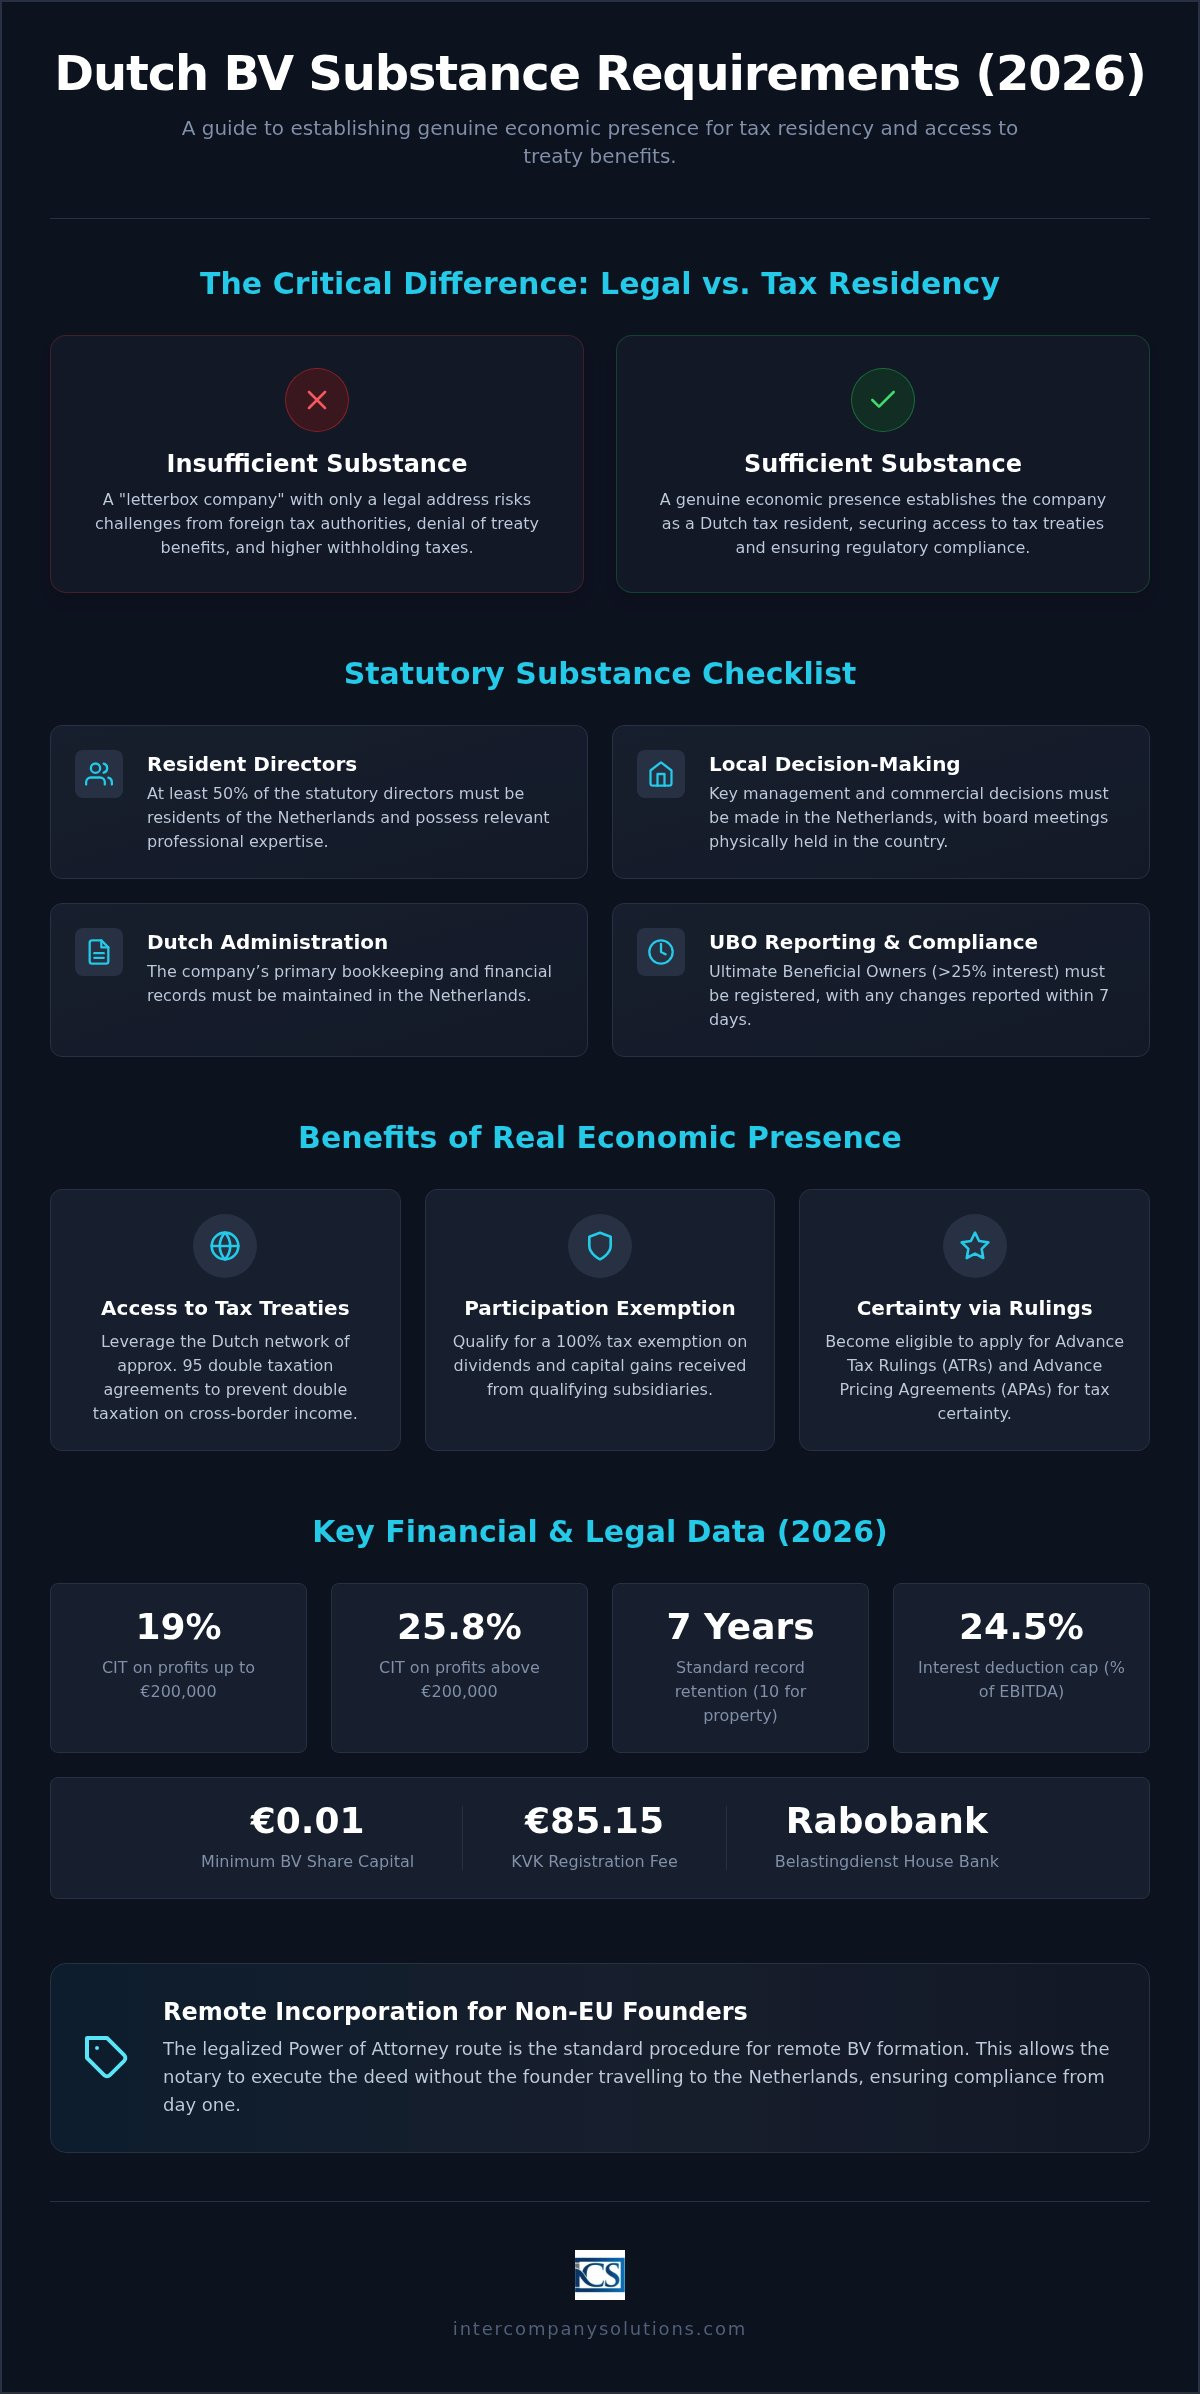
Yüksek düzeyde substance muhafaza etmek, bir BV'nin yaklaşık 95 çifte vergilendirmeyi önleme anlaşmasını içeren kapsamlı Hollanda vergi anlaşması ağına erişmesini sağlar. Bu ağ, sınır ötesi gelirler üzerindeki uluslararası çifte vergilendirmenin hafifletilmesine yardımcı olur. Yeterli substance düzeyine sahip şirketler, nitelikli bağlı ortaklıklardan elde edilen temettüler ve sermaye kazançları üzerinde %100 vergi muafiyeti sağlayan iştirak kazançları istisnasından yararlanabilir. Kuruluşlar ayrıca transfer fiyatlandırması yöntemlerine ilişkin vergisel kesinlik elde etmek amacıyla bir Peşin Fiyatlandırma Anlaşması (APA) başvurusunda da bulunabilir. 1 Mayıs 2026'dan itibaren Belastingdienst ana bankası olarak Rabobank'ın kullanılmasıyla birleşen bu proaktif yaklaşım, şirketin mevzuata uyumlu bir vergi mükellefi profilini güçlendirir. Güçlü bir ekonomik varlık tesis etmek, şirketin 200.000 Avro'ya kadar olan karlar için %19 ve bu eşiği aşan tutarlar için %25,8 olan Kurumlar Vergisi oranlarından yararlanabilmesini sağlar.
Hollanda Kuruluşları İçin Yasal Substance Gereksinimleri
Hollanda yasal çerçevesi, bir kuruluşun vergi amaçları doğrultusunda gerçek bir mukim olarak kabul edilmesi için karşılaması gereken belirli ölçütler belirler. Bu Dutch BV substance gereksinimleri, şirketlerin mukimlik iddia ettikleri yargı yetkisi alanlarıyla gerçek ekonomik bağlara sahip olmasını sağlayarak matrah aşındırma ve kar aktarımını önlemeyi amaçlayan OECD'nin BEPS çerçevesi ile uyumludur. Temel yasal gereksinimler şunları içerir:
- Toplam kanuni yönetim kurulu üye sayısının en az %50'si Hollanda'da mukim olmalıdır.
- Şirket, bir Dutch BV için minimum 0,01 Avro tutarında esas sermaye bulundurmalıdır.
- Tüm yönetim kurulu toplantıları Hollanda'da yapılmalı ve temel yönetim kararları karar tutanaklarında belgelenmelidir.
- Şirket, %25'ten fazla paya sahip şahısları tespit ederek UBO bildirim yükümlülüklerini yerine getirmelidir.
Yönetim ve Karar Alma Kriterleri
Hollanda'da mukim yöneticiler, rollerini etkin bir şekilde yerine getirmek için gerekli mesleki bilgi ve uzmanlığa sahip olmalıdır. Yalnızca göstermelik olarak hareket eden mukim yöneticilere sahip olmak yeterli değildir. Şirketin "akıl ve yönetiminin" (mind and management) ülkede kalmasını sağlamak amacıyla, yönetim kurulu toplantıları yöneticilerin fiziki katılımını içermeli veya yerel altyapı aracılığıyla yürütülmelidir. Yerel yönetim, yabancı ana kuruluşlardan sürekli onay almaya ihtiyaç duymaksızın şirketi bağlayıcı kararlar alma konusunda özerk yetkiye sahip olmalıdır. Bu toplantıların ayrıntılı tutanaklarla belgelenmesi, vergi denetimleri için gerekli kanıtı sağlar.
İdari ve Raporlama Standartları
Mevzuata uyum, bir şirketin dahili verilerini ve mali yükümlülüklerini nasıl ele aldığına kadar uzanır. Muhasebe kayıtları Hollanda'da tutulmalı ve en az 7 yıl, taşınmaz mallar için ise 10 yıl süreyle saklanmalıdır. Şirketin birincil banka hesabı ülke içinden yönetilmelidir. 1 Mayıs 2026 itibarıyla Rabobank, Belastingdienst'in resmi ana bankası olarak hizmet vermekte olup finansal operasyonlarını yerel standartlarla uyumlu hale getirmek isteyen kuruluşlar için mantıklı bir tercih haline gelmektedir.
Substance konusunun kritik ancak sıklıkla göz ardı edilen bir bileşeni de mülkiyete ilişkin şeffaflıktır. Şirketler, %25'ten fazla paya sahip bireyleri tespit ederek Nihai Hak Sahibi (UBO) bildirim yükümlülüklerini yerine getirmelidir. Hollanda mevzuatı uyarınca, UBO bilgilerindeki her türlü değişiklik 7 gün içinde KVK'ye bildirilmelidir. Doğru bir UBO sicilinin tutulmaması dahili kontrol eksikliğine işaret edebilir ve vergi otoriteleri tarafından denetimleri tetikleyebilir. Bu bildirimler konusunda yardıma ihtiyaç duyuyorsanız, mevcut yapınızın incelenmesi için uyum uzmanlarımızla iletişime geçebilirsiniz.
Vergi Anlaşmalarına ve Özelgelere Erişmede Substance'ın Rolü
Yabancı vergi makamları, yalnızca anlaşma alışverişi (treaty shopping) amacıyla kullanılmadıklarından emin olmak için Dutch BV yapılarını sıklıkla denetler. Hollanda'nın 95 anlaşmadan oluşan geniş çifte vergilendirmeyi önleme anlaşması ağından yararlanmak için bir şirketin vergi amaçları bakımından gerçek bir mukim olduğunu kanıtlaması gerekir. Yasal iktisadi varlık, Belastingdienst bünyesinden bir Mukimlik Belgesi almak için bir ön koşuldur. Bu belge olmadan, yabancı yargı bölgeleri kâr payları, faiz veya telif hakları üzerindeki indirimli stopaj vergisi oranlarını uygulamayı reddedebilir. Dutch BV substance gerekliliklerinin karşılanamaması, özellikle yapının yapay kabul edilmesi durumunda, genellikle AB Ana-Yavru Şirket Direktifi kapsamındaki stopaj vergisi muafiyetlerinin reddedilmesiyle sonuçlanır.
Grup içi finansman veya lisanslama faaliyetlerinde bulunan aracı şirketler, ATAD 3 yönergeleri kapsamında daha da katı raporlama gereklilikleriyle karşı karşıya kalır. Bu kurallar, esas olarak varlık tutan veya geliri doğrudan aktaran sınırlı ekonomik faaliyete sahip işletmeleri hedefler. Bir BV asgari iktisadi varlık eşiklerini karşılamazsa, vergi avantajlarından yararlanma hakkını kaybedebilir ve Avrupa Birliği genelinde artan şeffaflık gereklilikleriyle karşılaşabilir. Bu inceleme, uluslararası kurucuların küresel vergiden kaçınma karşıtı standartlarla uyumlu işlevsel bir varlık sürdürmelerini hayati hale getirmektedir.
Peşin Vergi Kararları (ATR) ve İktisadi Varlık
Belastingdienst, Peşin Vergi Kararları aracılığıyla gelecekteki vergi pozisyonları hakkında kesinlik sağlar. Bir ATR elde etmek için başvuru sahibinin tüm yasal iktisadi varlık şartlarını karşılaması gerekir. Bir şirketin yeterli iktisadi varlığa sahip olmaması durumunda, Hollanda vergi dairesi yabancı vergi makamlarıyla kendiliğinden bilgi paylaşımında bulunmakla yükümlüdür. Bu şeffaflık, diğer ülkelerin kuruluşun durumundan haberdar olmasını ve vergi yükümlülüklerini buna göre belirleyebilmesini sağlar. Dutch BV yapıları için uygun muhasebe kayıtlarının tutulması, bir karar talebini desteklemek ve sürekli uyumu kanıtlamak için gereken belge takibini sağladığından bu sürecin kritik bir parçasıdır.
Holding Şirketleri İçin İktisadi Varlık Kriterleri
Yatırım holding yapılarının kâr payları ve sermaye kazançları üzerindeki iştirak kazancı istisnasından yararlanabilmesi için belirli gereklilikleri karşılaması gerekir. Yalnızca hisselere sahip olmak yeterli değildir; şirketin varlıklarını aktif olarak yönetmesi gerekir. Bu faaliyeti kanıtlamak, genellikle yerel yönetim giderleri yapmayı veya yerel bordro sürdürmeyi gerektirir. 2026 yılında, faiz indirimi sınırı FAVÖK'ün %24,5'i olarak kalmaya devam etmekte olup bu durum önemli miktarda borcu olan şirketler için net faiz maliyetlerinin indirilebilirliğini sınırlandırmaktadır. Holding şirketinizin işlevsel bir ofise ve yerleşik yöneticilere sahip olmasını sağlamak, kuruluşun yalnızca tabela şirketi olmadığını kanıtlamaya yardımcı olur, iştirak kazancı istisnasına uygunluğunu korur ve uluslararası vergi uyuşmazlıkları riskini en aza indirir.
İktisadi Varlığın Pratik Uygulaması
Dutch BV substance gerekliliklerini karşılamak, ilk kuruluş aşamasının ötesine geçerek aktif ve belgelenmiş operasyonlara adım atmak anlamına gelir. Belastingdienst, operasyonel giderlere katlanarak ve kendi işlerini yerel olarak yöneterek Hollanda ekonomisi içinde işlev gören bir şirket görmeyi bekler. Bu iktisadi mevcudiyet, 7 yıl veya taşınmaz mallar için 10 yıl boyunca saklanması gereken finansal kayıtlar aracılığıyla doğrulanır. Mali yıl sonundan itibaren 12 ay içinde yıllık finansal tabloların KVK nezdinde dosyalanması, şirketin aktif ve şeffaf bir kuruluş olduğunu kanıtlayan zorunlu bir adımdır. 1 Mayıs 2026'dan bu yana Rabobank, Hollanda vergi dairesinin ana bankası olup bu yerel işlemlerin yönetilmesinde tercih edilen seçenek haline gelmiştir.
Çalışanlar ve Bordro Uyumu
Yerel personel istihdam etmek, uluslararası bir işletmenin iktisadi varlık profilini güçlendirmenin en etkili yollarından biridir. Bir şirket Hollanda'da personel istihdam ettiğinde, işlevsel görevlerin ve değer yaratımının yerel olarak gerçekleştiğini gösterir. payroll services Netherlands hizmetlerinden yararlanmak, tüm ücret vergisi ve sosyal güvenlik kesintilerinin yerel yasalara uygun olarak ele alınmasını sağlar. Nitelikli uluslararası çalışanlar için işverenin sınır ötesi maliyetler karşılığında vergiden muaf bir ödenek sağlamasına olanak tanıyan %30 vergi iadesi kararı uygulanabilir. Bu teşvik, Hollanda operasyonlarınızı yönetmek üzere uzman yetenekleri istihdam etmek adına Hollanda'yı cazip bir merkez haline getirir.
Fonksiyonel Analiz ve Değer Yaratımı
Şirketin fonksiyonel profili, hem Hollanda hem de yabancı vergi makamlarının incelemelerine dayanabilmek adına beyan edilen iktisadi varlığı ile eşleşmelidir. Bir şirket yüksek değerli fikri mülkiyeti veya karmaşık finansal araçları yönettiğini iddia ediyorsa, bu iddiaları destekleyecek yerel uzmanlığa ve altyapıya sahip olmalıdır. Bu, yerel muhasebe kayıtlarının tutulmasını ve mal veya hizmetlere bağlı olarak genellikle %21 veya %9 olarak belirlenen oranlarla tam KDV uyumunun sağlanmasını içerir. İlk kuruluş sırasında tek seferlik 85,15 € (2026) tutarında KVK kayıt ücreti uygulanır. Operasyonel gerçekliğinizin yasal yapınızla uyumlu olmasını sağlamak, ilk 200.000 € kâr için %19 ve bu eşiğin üzerindeki kârlar için %25,8 olan Kurumlar Vergisi oranlarından yararlanmayı amaçlayan şirketler için hayati öneme sahiptir. Herhangi bir değişikliğin 7 gün içinde KVK bünyesine bildirilmesi gerektiğinden, şirket UBO bilgilerinin doğruluğundan da emin olmalıdır.
Uzaktan Kuruluş Sürecinde Uyumun Sürdürülmesi
AB dışı kurucular için en verimli giriş yolu, tasdikli Vekaletname (POA) yöntemidir. Bu süreç, kurucunun Hollanda'ya seyahat etmesine gerek kalmadan bir şirketin uzaktan kurulmasına olanak tanır. Hollandalı bir noter, kurucu tarafından sağlanan tasdikli belgelere dayanarak kuruluş senedini düzenler. Yasal kuruluş hızlı olsa da, Dutch BV ekonomik varlık gerekliliklerinin karşılanması en başından itibaren bir öncelik olmalıdır. Belastingdienst bu tanımlayıcıları tahsis etmeden önce kuruluşun işlevsel varlığını değerlendirdiğinden, erken aşamada yapılan ekonomik varlık planlaması, KDV numaraları ve EORI kayıtları için yapılacak müteakip başvuruların başarılı olmasını sağlar.
Tüm uyumluluk standartlarını karşılayan mukim bir BV, 200.000 Avro'ya kadar olan karlar için %19 ve bu eşiği aşan tutarlar için %25,8 olan standart kurumlar vergisi (CIT) oranlarından yararlanır. Bu oranlar, şirketin aktif yönetim ve yerel karar alma mekanizmaları yoluyla mali mukimliğini sürdürmesi kaydıyla geçerlidir. Şirket ayrıca, %25'in üzerinde menfaati bulunan her gerçek kişiyi tespit ederek ve her türlü değişikliği 7 gün içinde KVK'ya bildirerek UBO raporlama yükümlülüklerine uymalıdır. Bu aşamada hisse sermayesini asgari tutar olan 0,01 Avro olarak belirlemek yaygın bir uygulama olsa da, operasyonel bütçenin ticari faaliyetlerle orantılı kalması şarttır.
Uzaktan Kayıt Zaman Çizelgesi
POA yoluyla ilk Dutch BV kuruluşu, tasdikli belgelerin alınmasının ardından genellikle 3-5 iş günü sürer. Bu aşama, noter işlemlerini ve 2026 yılında tek seferlik 85,15 Avro ücrete tabi olan zorunlu KVK kaydını içerir. Bununla birlikte, tam vergi uyumuna geçiş daha uzun sürer. Yabancı sermayeli kuruluşlar için KDV kayıt süreci genellikle 6-8 hafta gerektirir. Bu süre zarfında şirket, 1 Mayıs 2026'dan bu yana Belastingdienst ana bankası olarak hizmet veren Rabobank'ta bir hesap açmak da dahil olmak üzere yerel idari yapılanmasını tamamlamalıdır.
Küresel Girişimciler İçin Stratejik Rehberlik
Uluslararası işletme sahipleri, Hollanda şirketler yönetimine metodik bir yaklaşım benimsemelidir. Gereksinimler, özellikle çalışma izinleri ve yönetici mukimlik kuralları bakımından AB ve AB dışı kurucular arasında önemli ölçüde farklılık gösterebilir. Yerleşik olmayanlar için uzaktan kuruluş standart olsa da, şirketin yönetim ve kontrol merkezinin (mind and management) Hollanda'da bulunması, uzun vadeli çifte vergilendirmeyi önleme anlaşması avantajlarını güvence altına alan unsurdur. Dutch BV ekonomik varlık gerekliliklerinin proaktif bir şekilde yönetilmesi, yabancı vergi daireleri tarafından tabela şirketi olarak nitelendirilme riskini önler ve kayıtların zorunlu 7 yıl boyunca usulüne uygun şekilde saklanmasını temin eder.
Son inceleme: Ağustos 2026
Stratejik Uyum Yoluyla Hollanda'daki Şirket Geleceğinizi Güvence Altına Almak
Dutch BV ekonomik varlık gerekliliklerine uyulması, kuruluşunuzun tanınmış bir vergi mukimi olarak kalmasını sağlayarak iştirak kazancı istisnası ile geniş vergi anlaşması ağından yararlanma uygunluğunuzu korur. Basit bir tescilden aktif mali yönetime geçiş yapmak, tabela şirketi statüsüyle ilişkili riskleri bertaraf etmenin en etkili yoludur. Yerel kararları belgelendirerek ve işlevsel bir varlık sürdürerek uluslararası büyüme için istikrarlı bir temel oluşturursunuz.
Intercompany Solutions, 2015 yılından bu yana Hollanda'da şirket kuruluşu alanında pazar lideridir. AB dışı girişimciler için uzaktan şirket kuruluşu konusunda uzmanlaşmış olup, işletmenizin mevzuata uyumlu kalmasını sağlamak amacıyla kapsamlı muhasebe ve kurumlar vergisi (CIT) beyan desteği sunuyoruz. Uzmanlarımız, ilk kurulum ile süregelen yasal uyum arasındaki köprüyü kurarak ticari menfaatlerinizin titizlikle yönetilmesini sağlar.
Hollanda'daki genişlemenizi kolaylaştırmayı ve uzun vadeli operasyonel başarınızı desteklemeyi sabırsızlıkla bekliyoruz.
Son inceleme: Ağustos 2026
Sıkça Sorulan Sorular
2026 yılında bir Dutch BV için asgari ekonomik varlık gereklilikleri nelerdir?
Temel gereksinimler arasında yöneticilerin en az %50'sinin Hollanda'da mukim olması, önemli yönetim kurulu kararlarının Hollanda'da alınması ve yerel muhasebe kayıtlarının 7 yıl boyunca saklanması yer alır. Şirket ayrıca yerel bir banka hesabı kullanmalıdır. 1 Mayıs 2026 itibarıyla Belastingdienst ana bankası Rabobank'tır. Bu kriterler, BV'nin vergiden kaçınma amacıyla kurulmuş paravan bir şirket yerine gerçek bir iktisadi varlık olarak kabul edilmesini sağlar.
Hollanda vergi anlaşmalarından yararlanmak için ekonomik varlık neden gereklidir?
Ekonomik varlık, bir şirketin Hollanda'da gerçek bir vergi mukimi olduğunu ve anlaşma alışverişi (treaty shopping) amacıyla kurulmuş yapay bir yapı olmadığını kanıtlamak için zorunludur. Yeterli iktisadi varlık bulunmadığında, yabancı vergi makamları Hollanda'nın akdettiği 95 çifte vergilendirmeyi önleme anlaşmasının sağladığı menfaatleri reddedebilir. İndirimli stopaj vergisi oranlarından yararlanma hakkınızı teyit eden Mukimlik Belgesini (Residence Certificate) temin etmek için Dutch BV ekonomik varlık gerekliliklerini karşılamak şarttır.
Bir Dutch BV, ekonomik varlık kurallarına uyulurken uzaktan yönetilebilir mi?
Evet, uzaktan yönetim mümkündür; ancak yönetim ve kontrol merkezi (mind and management) Hollanda'da kalmalıdır. Bu durum, stratejik kararların Hollanda topraklarında icra edilen yönetim kurulu toplantılarında alınması ve tutanak altına alınması gerektiği anlamına gelir. Kurucular yurt dışında ikamet edebilse de kanuni yöneticilerin en az yarısı Hollanda'da mukim olmalıdır. AB dışı kurucular, seyahat etmeksizin kuruluşu gerçekleştirmelerine imkan veren tasdikli Vekaletname yolunu sıklıkla tercih etmektedir.
Belastingdienst kurumsal ekonomik varlığı nasıl denetler?
Hollanda Vergi Dairesi; yönetim kurulu toplantılarının icra edildiği yer, yöneticilerin mukimliği ve yerel operasyonel giderlerin mevcudiyeti gibi çeşitli ekonomik faaliyet göstergelerini inceler. Ayrıca şirketin defter tutma işlemlerini Hollanda'da sürdürüp sürdürmediğini ve yıllık mali tablolarını mali yıl bitiminden itibaren 12 ay içinde KVK'ya bildirip bildirmediğini denetler. >%25 menfaate sahip olan herkes için eksiksiz UBO bildirimi yapılması da bu denetim sürecinin kritik bir unsurudur.
Kanuni ekonomik varlık ile fiili iktisadi mevcudiyet arasındaki fark nedir?
Kanuni ekonomik varlık; mukim yöneticilere ve yerel bir yasal adrese sahip olmak gibi asgari hukuki şartları ifade eder. Fiili iktisadi mevcudiyet ise daha kapsamlı olup, şirketin işlevsel görevleri bizzat icra etmesini ve ticari faaliyetleriyle orantılı operasyonel giderlere katlanmasını zorunlu kılar. Bir BV yalnızca 0,01 Avro sermayeye ihtiyaç duysa da, katma değer üretiminin yerel olarak gerçekleştiğini ispatlamalıdır. Bu ayrım, %19 ve %25,8 kurumlar vergisi (CIT) oranlarından yararlanmak isteyen şirketler için temel teşkil eder.
Bir Hollanda holding şirketinin farklı ekonomik varlık gereklilikleri var mıdır?
Holding şirketleri, grup içi finansman veya lisanslama işlemlerinde salt bir aracı kurum konumunda olmadıklarını kanıtlamak adına özel bir denetime tabidir. Temettü ödemelerinde iştirak kazancı istisnasından faydalanabilmek için holdingin bağlı ortaklıklarını fiilen yönetmesi gerekir. Bu durum ekseriyetle yerel yönetim veya bordro giderlerine katlanılmasını icap ettirir. 2026 yılında bu kuruluşlar, FAVÖK'ün (EBITDA) %24,5'i veya 1 milyon Avro tutarındaki tavanla sınırlandırılmış olan faiz indirimi sınırına da uymakla yükümlüdür.
Hollanda ekonomik varlık standartlarını karşılamamanın hukuki sonuçları nelerdir?
Bu standartların yerine getirilmemesi, vergi anlaşması avantajlarının reddedilmesine ve sınır ötesi ödemelere daha yüksek stopaj vergilerinin uygulanmasına sebebiyet verebilir. Ekonomik varlığın yetersiz görülmesi halinde Belastingdienst, yabancı vergi daireleriyle kendiliğinden bilgi paylaşımında da bulunabilir. Ayrıca şirketler, Peşin Vergi Anlaşmalarına (Advance Tax Rulings) erişim hakkını kaybedebilir. Dutch BV ekonomik varlık gerekliliklerine riayet edilmesi, kuruluşu AB vergi kaçınmayı önleme kuralları kapsamında paravan (letterbox) şirket olarak sınıflandırılmaktan korur.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal güvenlik
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Ruhsatlar ve siciller
- BOIP - Benelüks'te marka tescili
- WIPO - Madrid Sistemi
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Hukuku ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |