


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Yıllık hesapların yasal on iki aylık süre içinde Kamer van Koophandel'a (KVK) sunulmaması, şirketlerini yurt dışından yönetenler de dahil olmak üzere müdürler için şahsi sorumluluğa yol açabilir. Uyumluluğu sürdürmek, yalnızca bir son teslim tarihine uymaktan daha fazlasını gerektirir; mali tabloların, vergi beyanlarının ve idari güncellemelerin hassas bir şekilde senkronize edilmesini içerir. Belirli Dutch BV yıllık raporlama gerekliliklerini anlamak, 2026 yılında cezalardan kaçınmak ve tüzel kişilik perdesini korumak isteyen her yabancı girişimci için esastır.
Hollanda mevzuat ortamının titiz olduğunu ve ayrıntılara özen gösterilmesini gerektirdiğini muhtemelen biliyorsunuzdur. Bu kılavuz, 2026 mali yılı için net bir uyum takvimi sunarak bu karmaşıklığı basitleştirmektedir. Mali tablolar için kesin son teslim tarihlerini, 200.000 Avro'ya kadar %19 ve bu tutarın üzerinde %25,8 olan Kurumlar Vergisi (CIT) oranlarını ve UBO sicilini güncel tutmak için gerekli adımları özetledik. Bu yapılandırılmış genel bakışı izleyerek, siz uluslararası büyümeye odaklanırken Hollanda'daki kuruluşunuzun yasal yükümlülüklerini yerine getirmesini sağlayabilirsiniz.
Key Takeaways
- Yıllık hesapların yıl sonundan itibaren 12 ay içinde KVK'ya sunulmasını sağlayarak Dutch BV yıllık raporlama gerekliliklerine ilişkin son teslim tarihlerini belirleyin.
- 200.000 Avro'ya kadar %19 ve bu eşiğin üzerinde %25,8 olan 2026 Kurumlar Vergisi yükümlülüklerini tespit edin.
- İdari kayıtların 7 yıl, taşınmaz mallara ilişkin belgelerin ise 10 yıl süreyle saklandığı bir kayıt tutma sistemi uygulayın.
- Menfaat payı %25'i aşan herhangi bir kişi için değişiklikleri 7 gün içinde bildirerek UBO sicilini güncel tutun.
- Tüm yasal bildirimleri, profesyonel muhasebe ve sekretarya hizmetleriyle birlikte tasdikli Vekaletname yoluyla uzaktan yönetin.
Table of Contents
Dutch BV Yıllık Raporlamasının Yasal Çerçevesi
Bir Dutch BV, ayrı bir tüzel kişilik olarak faaliyet gösterir. Bu statü, hissedarları için sınırlı sorumluluk sağlar, ancak aynı zamanda katı şeffaflık yükümlülükleri de getirir. Hollanda Medeni Kanunu, özellikle Kitap 2, bu açıklamaların yasal dayanağını oluşturur. Dutch BV yıllık raporlama gerekliliklerine uyum isteğe bağlı değildir; alacaklıları, hissedarları ve kamu yararını korumak için tasarlanmış yasal bir zorunluluktur.
Yönetim kurulu, tüm mali ve idari bildirimlerin doğru olmasını ve zamanında sunulmasını sağlama konusunda nihai sorumluluğu taşır. Bir şirket bu yükümlülükleri yerine getirmediğinde, sonuçları ağırdır. Müdürler, Belastingdienst veya KVK tarafından kesilen idari para cezalarıyla karşılaşabilir. İflas durumunda, raporlama standartlarına uyulmaması, yöneticinin kusurlu yönetimi karinesine yol açabilir ve potansiyel olarak şirketin borçlarından dolayı şahsi sorumluluk doğurabilir.
BV'nizin Sınıflandırılması: Mikro, Küçük, Orta veya Büyük
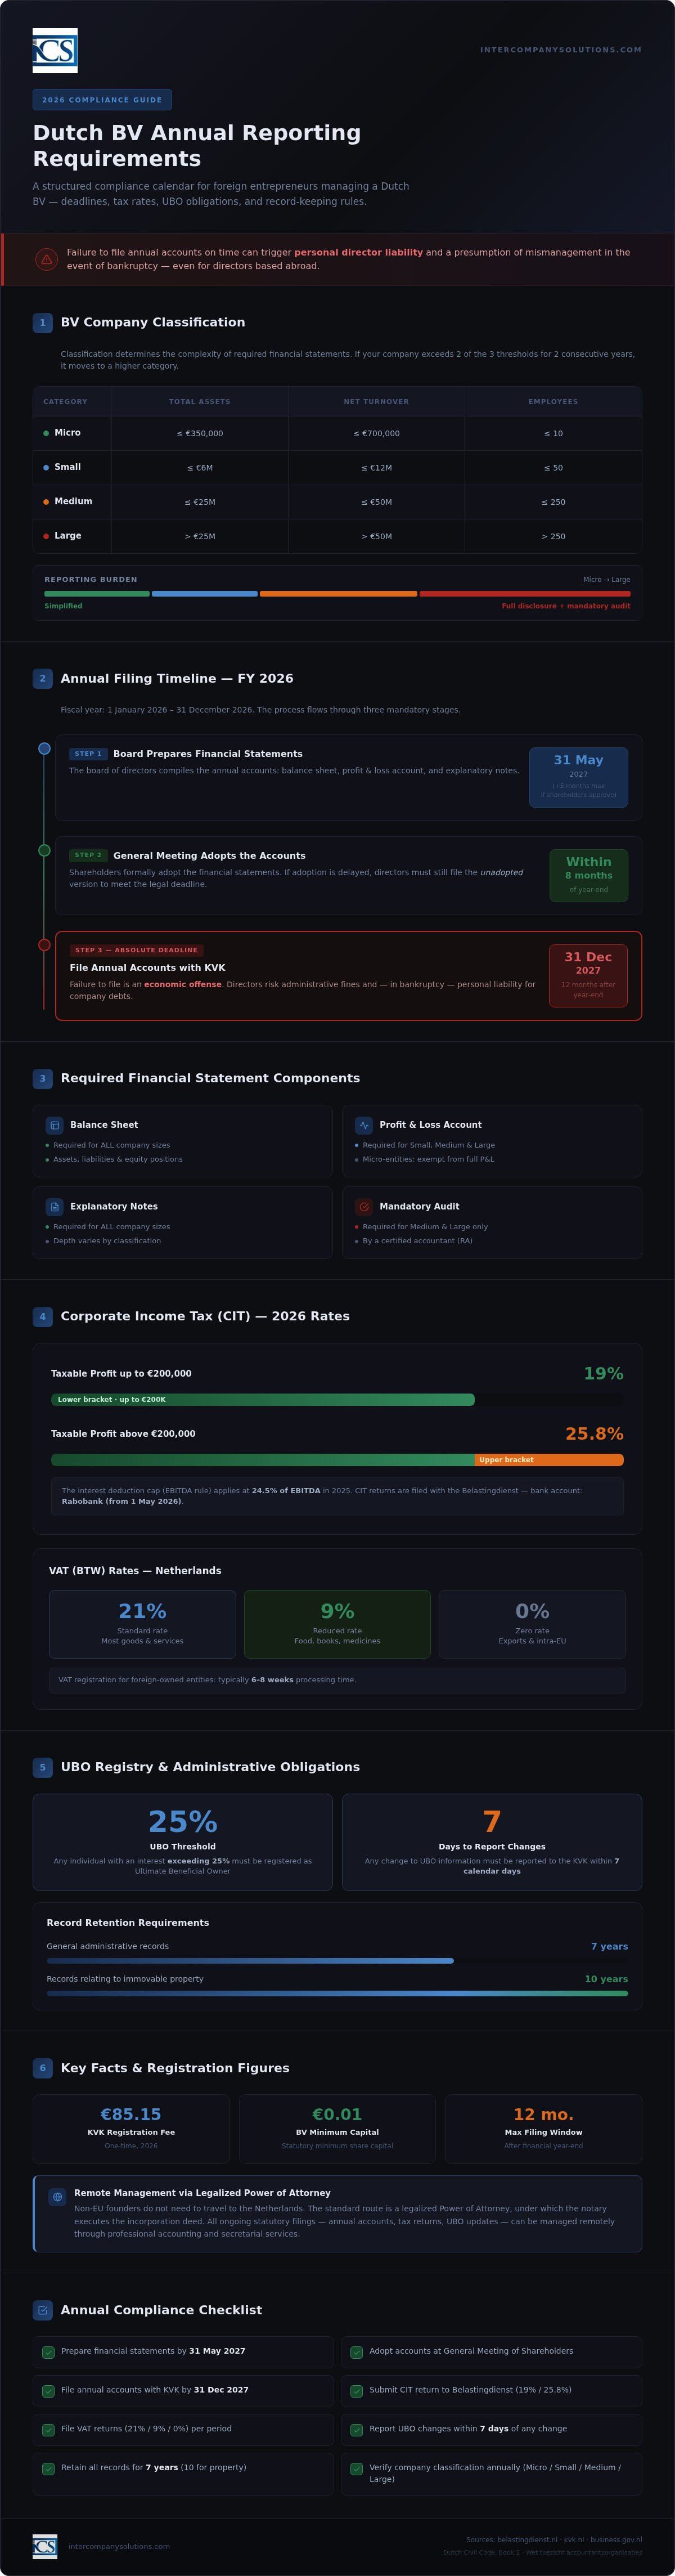
Hollanda hükümeti şirketleri dört kategoriye ayırır: mikro, küçük, orta ve büyük. Bu sınıflandırma üç belirli kritere bağlıdır: toplam varlık değeri, yıllık net ciro ve ortalama çalışan sayısı. Bir Dutch BV kuran yabancı girişimcilerin çoğu mikro veya küçük kategorilerde başlar.
Sınıflandırma önemlidir çünkü hazırlamanız gereken mali tabloların karmaşıklığını belirler. Mikro ve küçük işletmeler, mali tablo dipnotlarının daha az olmasını ve daha az ayrıntılı bilançolar gerektiren basitleştirilmiş raporlama rejimlerinden yararlanır. Şirketiniz üst üste iki yıl boyunca üç eşikten ikisini aşarsa, daha yüksek bir kategoriye geçer; bu da kamuya açıklama yükünü artırır ve potansiyel olarak onaylı bir muhasebeci tarafından zorunlu denetim gerektirebilir.
Hollanda Ticaret Odası'nın (KVK) Rolü
Kamer van Koophandel (KVK), tüm Hollanda tüzel kişileri için resmi sicil mercii olarak hizmet verir. Bu bilgileri kamuya açık hale getirerek yıllık hesapların sunulmasında merkezi bir rol oynar. Bu şeffaflık, potansiyel ortakların ve alacaklıların işlemlere girmeden önce bir işletmenin mali durumunu doğrulamasına olanak tanır. Bu verilerin sağlanması, Dutch BV yıllık raporlama gerekliliklerinin temel bir parçasıdır.
2026 yılında yeni kurulan kuruluşlar için KVK kayıt ücreti, tek seferlik 85,15 Avro tutarında bir ödemedir. Kayıt yapıldıktan sonra BV, kayıtlarını Ticaret Sicili'nde tutmalıdır. Bu, %25'i aşan paya sahip her bireyin tanımlanması gereken UBO sicilinin güncel tutulmasını da içerir. Bu bildirimler dahil yasal kayıtlar 7 yıl süreyle saklanmalı, taşınmaz mallara ilişkin kayıtlar ise 10 yıllık bir saklama süresi gerektirmektedir.
Yıllık Mali Tabloların Hazırlanması ve Sunulması
Bir Dutch BV için mali yıl, genellikle 1 Ocak'ta başlayıp 31 Aralık'ta sona eren takvim yılını takip eder. Şirketinizin esas sözleşmesinde farklı bir mali dönem belirtilmediği sürece bu standart döngüye uymanız gerekir. Raporlama süreci, yıllık hesapların yönetim kurulu tarafından hazırlanmasıyla başlar. Bu hesaplar hazırlandıktan sonra, onaylanması için hissedarlar genel kuruluna sunulmalıdır. Onayın ardından kesinleşen hesaplar, tüzel kişiliğin şeffaflık yükümlülüklerini yerine getirmek amacıyla Kamer van Koophandel (KVK) kurumuna sunulmalıdır.
2026 Yılı İçin Standart Dosyalama Son Tarihleri
31 Aralık 2026'da sona eren bir mali yıl için, yönetim kurulunun finansal tabloları 31 Mayıs 2027 tarihine kadar hazırlaması gerekir. Hollanda mevzuatı, hissedarların onaylaması koşuluyla bu hazırlık aşaması için beş aya kadar belirli bir uzatmaya izin verir. Bu uzatma, karmaşık uluslararası yapılar için sıklıkla gereklidir; ancak nihai yayımlama son tarihini değiştirmez. Yıllık hesapların KVK'ye sunulması için kesin son tarih, mali yılın bitiminden itibaren 12 aydır. 2026 mali yılı için bu tarih 31 Aralık 2027'dir.
Bu tarihlere kesin olarak uyulması hayati önem taşır. Hissedarlar hesapları zamanında onaylamazsa, yöneticilerin 12 aylık şartı karşılamak adına tabloların onaylanmamış halini yine de sunması gerekir. Dosyalamanın yapılmaması ekonomik bir suç teşkil eder ve önemli para cezalarına yol açabilir. Bu son tarihleri koordine etmek ve Dutch BV yıllık raporlama yükümlülüklerinizin gecikmeksizin yerine getirilmesini sağlamak için uzman ekibimizle iletişime geçebilirsiniz.
Finansal Raporun Bileşenleri
Yıllık dosyalama işlemlerinizde zorunlu tutulan belgeler, BV şirketinizin mikro, küçük, orta veya büyük olarak sınıflandırılmasına bağlıdır. Asgari olarak tüm şirketlerin bir bilanço ve açıklayıcı dipnotlar sunması zorunludur. Küçük ölçekli şirketler ve daha büyük işletmeler ayrıca bir kâr ve zarar hesabı da eklemelidir. Mikro ölçekli işletmeler kâr ve zarar verilerini yayımlamaktan muaf olsa da, dahili idareleri ve vergi yükümlülükleri kapsamında bu kayıtları tutmakla yükümlüdür.
- Mikro ve Küçük: Basitleştirilmiş bilanço ve sınırlı dipnotlar. Denetim gerekli değildir.
- Orta ve Büyük: Tam bilanço, kâr ve zarar hesabı ile yönetim kurulu faaliyet raporu.
- Denetim Gereksinimleri: Yalnızca varlıklar, ciro ve çalışan sayısına ilişkin üç yasal eşikten ikisini karşılayan şirketler için geçerlidir.
Kayıtlar, Hollanda makamlarının denetimine açık kalacak bir biçimde 7 yıl boyunca saklanmalıdır. Taşınmaz mülk bulunduran kuruluşlar için bu saklama süresi 10 yıla çıkar. Bu bileşenlerin eksiksiz ve doğru biçimde derlenmesini sağlamak, şirketinizin Hollanda'daki itibarını ve yasal statüsünü korumanın temel bir parçasıdır.
2026 Yılında Kurumlar Vergisi (CIT) ve KDV Uyumu
Kurumlar Vergisi (CIT), büyüklüğüne veya faaliyet düzeyine bakılmaksızın her Dutch BV için yıllık zorunlu bir beyandır. Önceki bölüm KVK aracılığıyla kamuya açıklamaya odaklanmışken, CIT beyannameleri doğrudan Belastingdienst'e (Hollanda Vergi Dairesi) sunulur. Bu beyanlar, Hollanda vergi mevzuatının gerektirdiği belirli mali düzeltmeler nedeniyle yıllık hesaplarda gösterilen ticari kârdan sıklıkla farklılık gösteren şirketin vergiye tabi kârını doğru bir şekilde yansıtmalıdır.
2026 Vergi Oranları ve Eşik Değerleri
Hollanda kurumlar vergisi sistemi iki kademeli bir dilim yapısı uygular. 2026 mali yılı için oranlar, uluslararası yatırımcılara öngörülebilir bir ortam sunmak amacıyla sabit tutulmuştur. Bu kademeli yaklaşım, daha küçük ölçekli işletmelerin ve yeni girişimlerin ilk kârları üzerinden daha düşük bir vergi yükünden yararlanmasını sağlar.
| Vergiye Tabi Kâr Dilimi | Geçerli CIT Oranı (2026) |
|---|---|
| 200.000 €'ya kadar | %19 |
| 200.000 € üzeri | %25,8 |
Temel oranların ötesinde, yöneticiler belirli indirim sınırlamalarını hesaba katmalıdır. Faiz indirimi üst sınırı 2026 dönemi için EBITDA'nın %24,5'idir. Bu kural aşırı borçlanmayı önler ve önemli ölçüde finansmanı bulunan şirketler için Dutch BV yıllık raporlama gerekliliklerinin kritik bir bileşenidir. Ayrıca, Katma Değer Vergisi (VAT) uyumu hayati önem taşır. Çoğu BV, VAT beyannamelerini üçer aylık dönemler halinde sunar; ancak Belastingdienst, yüksek işlem hacmine sahip kuruluşlar için aylık bildirim yapılmasını zorunlu kılabilir. Yabancı mülkiyetindeki kuruluşlar için VAT kaydı genellikle 6-8 hafta sürer. Standart VAT oranları, sağlanan mal veya hizmetlerin niteliğine bağlı olarak %21, %9 veya %0'dır.
Ödeme Prosedürleri ve Belastingdienst Banka Değişikliği
Beyannamenizi vermek uyumluluğun yalnızca ilk yarısıdır; ardından gelen ödemenin yetkili makamlara doğru kanallardan ulaşması gerekir. Tüm yöneticilerin dikkat etmesi gereken önemli bir usul değişikliği gerçekleşmiştir. 1 Mayıs 2026 tarihinden itibaren Belastingdienst ana bankası Rabobank'tır. CIT, VAT veya bordro vergisine ilişkin tüm ödemelerin doğru şekilde işlenebilmesi için bu kuruma ait güncellenmiş IBAN numaralarına gönderilmesi gerekmektedir.
Ödeme yaparken, tahakkuk bildiriminde belirtilen ödeme referansını tam olarak kullanmalısınız. Bu 16 haneli kod, fonların ilgili vergi borcunuza tahsis edilmesini sağlar. Bu referans olmadan, Belastingdienst sistemleri işlemi tanıyamayabilir; bu da para hesabınızdan zamanında çıkmış olsa bile tahsis edilmemiş fonlara ve olası gecikme cezalarına yol açabilir. Denetim şartlarını karşılamak amacıyla ticari kayıtların 7 yıl boyunca saklanması gerektiğinden, bu ödemelerin net bir kaydının tutulması zorunludur. Profesyonel Muhasebe ve Vergi Hizmetleri, sürekli uyumu garanti altına almak adına bu elektronik beyannamelerin ve ödeme takvimlerinin yönetilmesine yardımcı olabilir.
Yasal İdari Yükümlülükler ve UBO Sicili
Mali tabloların ve vergi beyannamelerinin kamuya sunulmasının ötesinde, her Dutch BV kapsamlı bir şirket içi yönetim kaydı tutmalıdır. Bu kayıtlar, tüm finansal açıklamaların ve vergi pozisyonlarının ispat dayanağını oluşturur. Hollanda kanunlarına göre ticari kayıtlar, okunabilir ve erişilebilir bir formatta en az 7 yıl süreyle saklanmalıdır. Bu, faturalar, banka hesap özetleri, sözleşmeler ve yazışmalar gibi tüm birincil belgeleri içerir. Dutch BV şirketiniz taşınmaz mülk sahibi ise veya taşınmaz yönetiyorsa, yasalar ilgili tüm belgeler için 10 yıllık daha uzun bir saklama süresi öngörmektedir. Bu şirket içi idari takip, yöneticilerin yıl boyunca gözetmesi gereken Dutch BV yıllık raporlama gerekliliklerinin temel bir parçasıdır.
Şirket İdari Kayıtlarının Tutulması
Modern Dutch BV şirketleri idari yönetimleri için genellikle dijital depolamayı tercih etmektedir. Belastingdienst, verilerin bütünlüğü ve orijinalliği garanti edildiği ve kayıtlar denetime hazır tutulduğu sürece dijital kayıtlara izin verir. Eksiksiz bir yönetim kaydı yalnızca işlem defterinden ibaret değildir; şirketin finansal durumunu doğrulayan tüm temel dayanakları kapsamalıdır. Temel kayıt tutmanın ötesine geçmek ve iş zekasından yararlanmak isteyen girişimciler, özel veri ve analitik danışmanlığı için Momentum One'a göz atabilir. Bu standartlar hakkında daha fazla ayrıntıyı Dutch BV uyumluluğu ve vergi yükümlülüklerine ilişkin muhasebe kılavuzumuzda bulabilirsiniz.
Yöneticiler, dijital arşivlerin yedeklendiğinden ve fizikselden dijitale geçişin denetim amaçları için gerekli meta verilerin kaybına yol açmadığından emin olmalıdır. Bir vergi denetimi sırasında eksiksiz bir idari kayıt sunulamaması, ispat yükünün tersine dönmesine neden olabilir. Bu gibi durumlarda vergi makamları borcunuzu kendi hesaplamalarına dayanarak takdir edebilir ve bu da genellikle daha yüksek vergi tarhiyatlarıyla sonuçlanır. Düzenli kayıt tutmak, şirketin mali çıkarlarını korumanın en etkili yoludur.
Nihai Gerçek Faydalanıcı (UBO) sicili, kara para aklamayı önlemek ve kurumsal şeffaflığı sağlamak için tasarlanmış zorunlu bir bildirim sistemidir. Bir Dutch BV için hisselerin, oy haklarının veya mülkiyet payının %25'inden fazlasına sahip olan her birey UBO olarak kabul edilir. Bu durum, bir holding şirketi veya bir vakıf aracılığıyla tutulan hisseler gibi hem doğrudan hem de dolaylı kontrol için geçerlidir. Ad ve menfaatin niteliği gibi bazı UBO verileri kamuya açıkken, vatandaşlık hizmet numarası (BSN) ve ikamet adresi gibi daha hassas bilgiler gizli kalır ve yalnızca yetkili makamların erişimine açıktır.
Dutch BV yıllık raporlama gerekliliklerinin kritik bir yönü de bu sicili güncel tutma yükümlülüğüdür. Hisse devri veya sahibin ikametgah adresindeki değişiklik gibi UBO bilgilerindeki her türlü değişiklik 7 gün içinde KVK kurumuna bildirilmelidir. Bu süre, yıllık bildirim sürelerine kıyasla oldukça kısadır ve yönetim kurulu tarafından proaktif bir yönetim gerektirir. 2026 yılı boyunca KVK ve Bureau Economische Handhaving (BEH), sicil uyumluluğunu yakından izlemeye devam edecektir. Değişikliklerin 7 günlük süre içinde bildirilmemesi, idari para cezalarına veya cezai kovuşturmaya yol açabilecek bir ekonomik suç teşkil eder.
ICS ile Hollanda Uyumluluğunu Uzaktan Yönetme
Hollanda'daki bir şirketi yurt dışından yönetmek, güvenilir bir yerel ortak gerektirir. 2015 yılındaki kuruluşumuzdan bu yana, 1.000'i aşkın yabancı girişimcinin kurumsal statülerini korumalarına destek olduk. Yasallaştırılmış Vekaletname yolu, mukim olmayan yöneticilerin Hollanda'ya seyahat etmeksizin tüm Dutch BV yıllık raporlama yükümlülüklerini yerine getirmelerine imkan tanır. Bu uzaktan yaklaşım, ilk resmi kuruluş senedi imzasından yıllık hesap bildirimlerine kadar kanuni yükümlülüklerin, yerel idari işleyişe hakim uzmanlar tarafından titiz bir hassasiyetle yürütülmesini güvence altına alır.
Düzenli Muhasebe ve Vergi Hizmetleri
Etkin mevzuat uyumu, yıl boyunca tutarlı bir defter tutma süreci ile başlar. Sözleşmeli özel bir muhasebe hizmeti, tüm işlemlerin gerçek zamanlı olarak kaydedilmesini sağlayarak 2026 raporlama dönemini kolaylaştırır. Bu proaktif veri yönetimi, 31 Aralık tarihindeki mali yıl sonundan yıllık hesapların hazırlanmasına sorunsuz bir geçiş sağlar. Ekibimiz bu tabloların hazırlanmasını koordine eder ve kurumlar vergisi beyannamelerinin %19 ve %25,8 oranlarındaki kademeli tarifelere göre verilmesini temin eder. Aktif Hollandalı personeli bulunan işletmeler için bordro hizmetlerinin entegre edilmesi, ücret vergisi ve sosyal güvenlik primlerinin yıllık kurumsal bildirimlerle mutabık kılınmasını sağlar.
Uluslararası Kurucular İçin Uzman Rehberliği
Hollanda mevzuat ortamı yapılandırılmış bir sisteme sahiptir ancak spesifik yerel uzmanlık gerektirir. Mukim olmayan yöneticiler için bir köprü görevi görerek, bir BV'yi etkin bir şekilde yönetmek için gereken usul netliğini sağlarız. Bu, olası değişikliklerin zorunlu 7 günlük süre içinde bildirilmesini temin etmek amacıyla UBO sicilinin izlenmesini de kapsar. Ayrıca, tüm vergi ödemelerinin 1 Mayıs 2026'dan bu yana Belastingdienst ana bankası olarak hizmet veren Rabobank'a yönlendirilmesini teyit etmekteyiz. Bu düzeydeki gözetim, para cezalarına veya yönetici sorumluluğuna yol açabilecek idari hataların önüne geçer.
Güvenilirlik ve doğruluk, danışmanlık hizmetlerimizin temel direkleridir. Dutch BV yıllık raporlama gerekliliklerinizi deneyimli uzmanlara emanet ederek kurumsal sicilinizi eksiksiz tutar ve şirketinizin Avrupa pazarındaki itibarını korursunuz. Ekibimiz, tüzel kişiliğinizin mali yıl boyunca iyi durumda kalmasını güvence altına almak adına KVK verilerini sürekli olarak izler. 2026 yılına yönelik özel uyum ihtiyaçlarınızı ele almak için uzmanlarımızla ücretsiz bir ilk danışmanlık kapsamında iletişime geçebilirsiniz.
Son inceleme: Ekim 2023
2026 ve Sonrasında Dutch BV'nizin Statüsünü Güvence Altına Alma
Dutch BV yıllık raporlama gerekliliklerine uyulması, başarılı uluslararası ticari faaliyetlerin temel taşıdır. Yıllık hesaplarınızın mali yıl sonundan itibaren 12 ay içinde KVK nezdinde sunulmasını ve kurumlar vergisi ödemelerinin güncellenmiş Rabobank hesaplarına yönlendirilmesini sağlayarak şirketinizi idari para cezalarından korursunuz. Yedi günlük güncellemeler yoluyla güncel bir UBO sicili tutmak ve yedi yıllık kayıt saklama süresine uymak, mevzuata uyum duruşunuzu daha da pekiştirir. Bu adımlar, Hollanda'daki bir kuruluşu yurt dışından yöneten her yönetici için esastır.
Dünya çapında hizmet verilen 2.000'den fazla kurucu ile bu karmaşık bildirimleri uzaktan yönetmek için gereken uzmanlığı sunuyoruz. Ekibimiz Dutch BV kuruluşunu yalnızca 3-5 iş günü içinde kolaylaştırabilir ve %100 Memnuniyet Garantimiz profesyonel menfaatlerinizin en yüksek doğruluk derecesiyle ele alınmasını sağlar. İster yıllık vergi beyannameleri konusunda yardıma ister devam eden sekreterlik desteğine ihtiyaç duyun, ekibimiz işletmenizin mevzuata uygun kalması için gereken istikrarlı ivmeyi sağlar. Hollanda pazarındaki sürekli büyümenizi kolaylaştırmayı sabırsızlıkla bekliyoruz.
Son inceleme: Ekim 2023
Sıkça Sorulan Sorular
2026 yılında Dutch BV yıllık hesaplarının sunulması için son tarih nedir?
Yıllık hesaplar, mali yıl sonundan itibaren 12 ay içinde KVK'ye sunulmalıdır. 31 Aralık 2026 tarihinde sona eren standart bir mali yıl için yayımlamaya ilişkin kesin son tarih 31 Aralık 2027'dir. Bu süre, hazırlık için verilen ilk beş ayı ve onaylanmış uzatmaları içerir. Bu nihai tarihin kaçırılması bir ekonomik suç olarak kabul edilir ve yöneticinin kişisel sorumluluğuna veya Ticaret Odası tarafından verilecek idari para cezalarına yol açabilir.
Küçük BV yıllık raporlamam için Hollandalı bir denetçiye ihtiyacım var mı?
Çoğu küçük ve mikro BV, yeminli bir muhasebeci tarafından zorunlu denetime tabi değildir. Denetim, yalnızca şirketinizin şu üç kriterden en az ikisini karşılaması durumunda gereklidir: 6 milyon euronun üzerinde varlık, 12 milyon euronun üzerinde net ciro veya ortalama 50 veya daha fazla çalışan. Çoğu yeni girişim bu eşiklerin altında kaldığından, denetçi görüşü içermeyen basitleştirilmiş mali tablolar kullanarak Dutch BV yıllık raporlama gerekliliklerini yerine getirebilirler.
2026 yılında bir Hollanda şirketi için kurumlar vergisi oranları nelerdir?
2026 yılı kurumlar vergisi (CIT) oranları, 200.000 € tutarına kadar olan vergiye tabi karlar için %19 ve bu tutarı aşan tüm karlar için %25,8'dir. Bu oranlar, pay sahiplerinin mukim veya gayrimukim olup olmadığına bakılmaksızın tüm Dutch BV'ler için geçerlidir. Yöneticiler, vergi beyannamelerinin her yıl Belastingdienst'e verilmesini ve 1 Mayıs 2026 bankacılık geçişinin ardından ödemelerin doğru Rabobank hesaplarına gönderilmesini sağlamalıdır.
Hollanda'daki ticari kayıtlarımı ne kadar süreyle saklamalıyım?
Faturalar, banka hesap özetleri ve sözleşmeler dahil olmak üzere standart ticari kayıtlar, okunabilir bir formatta en az 7 yıl saklanmalıdır. Dutch BV'niz taşınmaz mülk bulunduruyor veya yönetiyorsa, yasa bu saklama süresini ilgili tüm belgeler için 10 yıla çıkarır. Bu kayıtlar, talep edilmesi halinde Hollanda vergi makamlarının incelemesine hazır bulundurulmalıdır. Düzenli bir dijital veya fiziksel arşiv tutmak, yıllık bildirimlerinizin doğruluğunu desteklemek için gereklidir.
Gayrimukim olarak Dutch BV yıllık raporlarımı uzaktan sunabilir miyim?
Gayrimukim yöneticiler, onaylanmış bir Vekaletname aracılığıyla tüm yıllık raporlama ve vergi uyumunu uzaktan yönetebilirler. Bu yöntem, profesyonel bir hizmet sağlayıcının sizin adınıza hesapları KVK'ye ve vergi beyannamelerini Belastingdienst'e sunmasına olanak tanır. Muhasebe ortağınızla net bir iletişim sürdürdüğünüz ve gerekli belgeleri sağladığınız sürece, Dutch BV yıllık raporlama gerekliliklerini karşılamak için Hollanda'da fiziksel olarak bulunmanız gerekmez.
Dutch BV'm KVK dosyalama son tarihini kaçırırsa ne olur?
12 aylık dosyalama son tarihinin kaçırılması Hollanda'da bir ekonomik suç olarak kabul edilir. Şirket idari para cezalarıyla karşılaşabilir ve yönetim kurulu, iflas durumunda şirket borçlarından dolayı kişisel sorumluluk riskiyle karşı karşıya kalır. Bu aksaklık, kötü yönetim karinesi olarak değerlendirilir. Pay sahipleri nihai bir karara varmamış olsa dahi, yayımlama son tarihine uyulmasını ve şirketin iyi durumunun korunmasını sağlamak için onaylanmamış hesapların bile sunulması hayati önem taşır.
2026 yılında tüm Dutch BV'ler için UBO kaydı zorunlu mudur?
Nihai Gerçek Kişi Hak Sahibi'nin (UBO) kaydedilmesi her Dutch BV için zorunludur. %25'ten fazla menfaati, oy hakkı veya mülkiyeti olan herhangi bir birey, KVK tarafından tutulan sicilde tanımlanmalıdır. Yöneticilerin ayrıca UBO bilgilerindeki herhangi bir değişikliği, değişikliğin meydana gelmesinden itibaren 7 gün içinde bildirmeleri yasal olarak zorunludur. Bu sistem şeffaflığı sağlar ve yetkililerin şirket yapısı içinde kara para aklama veya terörün finansmanı gibi mali suçları önlemesine yardımcı olur.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Özel limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigortalar
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası düzeyde iş yapmak
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |