


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Hollanda Ticaret Odasından bir ticari sicil özeti almak, işletmenizin ticari faaliyete hazır olduğu anlamına gelmez. Çoğu uluslararası kurucu, kuruluş sürecini basit ve doğrusal bir kontrol listesi olarak görmenin ciddi operasyonel aksaklıklara yol açtığını çok geç fark eder. Bir Dutch BV kurarken yapılan yaygın hataları erkenden belirlemek; zaman planınızı, sermayenizi ve yönetici sorumluluğunuzu korumanın tartışmasız en iyi yoludur.
Muhtemelen Hollanda'yı ideal bir Avrupa merkezi olarak görüyorsunuz, ancak alışılmadık yasal kurumlarla çalışmak kısa sürede yıpratıcı bir hal alabilir. Yabancı yöneticiler düzenli olarak aylar süren kurumsal banka hesabı incelemeleriyle, Belastingdienst kaynaklı geciken KDV numaralarıyla ve vekaletnamelerin yurt dışında tasdik ettirilmesi sırasındaki usul engelleriyle karşılaşmaktadır. Bu aksaklıklar nadiren katı şirketler hukukundan kaynaklanır; daha ziyade resmi senetlerin, vergi kayıtlarının ve bankacılık uyumluluğunun birbirinden bağımsız adımlar olarak ele alınmasından ileri gelir.
Bu kılavuz, yabancı işletme sahiplerinin karşılaştığı kritik hukuki, mali ve idari hataları vurgulamakta ve bunlara karşı uygulanabilir koruyucu önlemler sunmaktadır. 2026 yılında idari cezalarla karşılaşmadan sorunsuz bir operasyonel hazırlık sağlamak için Hollanda resmi noteri, ticaret sicili ve vergi makamları arasındaki koordinasyonu eş zamanlı olarak nasıl yürüteceğinizi öğreneceksiniz.
Key Takeaways
- Bir Dutch BV kurarken yapılan yaygın hatalardan kaçınmak, zorunlu resmi senet tanzimini anlamak ve uzaktan kuruluş için tasdikli Vekaletnamelerin kullanılmasıyla başlar.
- Yabancı sermayeli kuruluşların Hollanda KDV numarası almak için 6 ila 8 haftalık bir Belastingdienst incelemesiyle karşı karşıya kalması nedeniyle, Ticaret Odası kaydı doğrudan vergi sistemine erişim sağlamaz.
- Yasal uyumluluk, %25'in üzerinde paya sahip nihai gerçek lehtarların tescil edilmesini ve sonraki her türlü mülkiyet değişikliğinin 7 gün içinde ticaret siciline bildirilmesini gerektirir.
- Hollanda kara para aklamayı önleme yasaları kapsamındaki kurumsal bankacılık müşteri kabul süreci, otomatik bir formalite olarak görülmek yerine, mukim olmayan yöneticiler için kapsamlı belgeler gerektirir.
- Resmi senetlerin, vergi dairesi başvurularının ve ticari kabul süreçlerinin eş zamanlı olarak koordine edilmesi, uzun süreli operasyonel gecikmeleri önler ve yöneticileri gereksiz sorumluluklardan korur.
Table of Contents
- Dutch BV Kuruluşu Sırasında Yapılan Temel Hukuki ve Noterlik Hataları
- Hollanda Vergi Kaydı Tuzakları: KDV Gecikmeleri ve Kurumlar Vergisi Yanlış Hesaplamaları
- Düzenleyici Kurum ve Sicil İhmalleri: UBO Bildirimleri ve Yasal Bildirimler
- Operasyonel Tuzaklar: Kurumsal Bankacılık Kurulumu ve Yönetici Bordro Hataları
- Mevzuata Uygun Kuruluş Yol Haritası: Maliyetli Düzeltmelere Gerek Kalmadan Bir Dutch BV Kurmak
Dutch BV Kuruluşu Sırasında Yapılan Temel Hukuki ve Noterlik Hataları
Yasal formaliteleri hafife almak, bir Dutch BV kurarken yapılan en yaygın hatalar arasında yer alır. Yabancı işletme sahipleri sıklıkla Hollanda'daki şirket tescilinin anglo-sakson hukuk düzenlerinde yaygın olan hızlı ve denetimsiz dijital başvurulara benzediğini varsayar. Oysa Hollanda şirketler hukuku, doğrudan resmi noter müdahalesini zorunlu kılan katı usul güvenceleri uygular.
Tüzel Kişilik Türü Seçimi: BV ve Tüzel Kişiliği Olmayan Hukuki Yapılar
Uyumsuz bir hukuki yapı seçmek, doğrudan bilanço riskine yol açar. Uluslararası girişimciler, tüzel kişiliği olmayan modeller ile tüzel kişiliği haiz kuruluşları sıklıkla birbirine karıştırmaktadır. Şahıs işletmeleri ve ortaklıklar, resmi senet olmaksızın doğrudan Ticaret Odasına (KVK) tescil edilir; ancak kurucuları doğrudan kişisel sorumlulukla karşı karşıya bırakır.
| Hukuki Şekil | Noter Zorunlu mu? | Kurucu ve Yönetici Sorumluluğu | Asgari Sermaye |
|---|---|---|---|
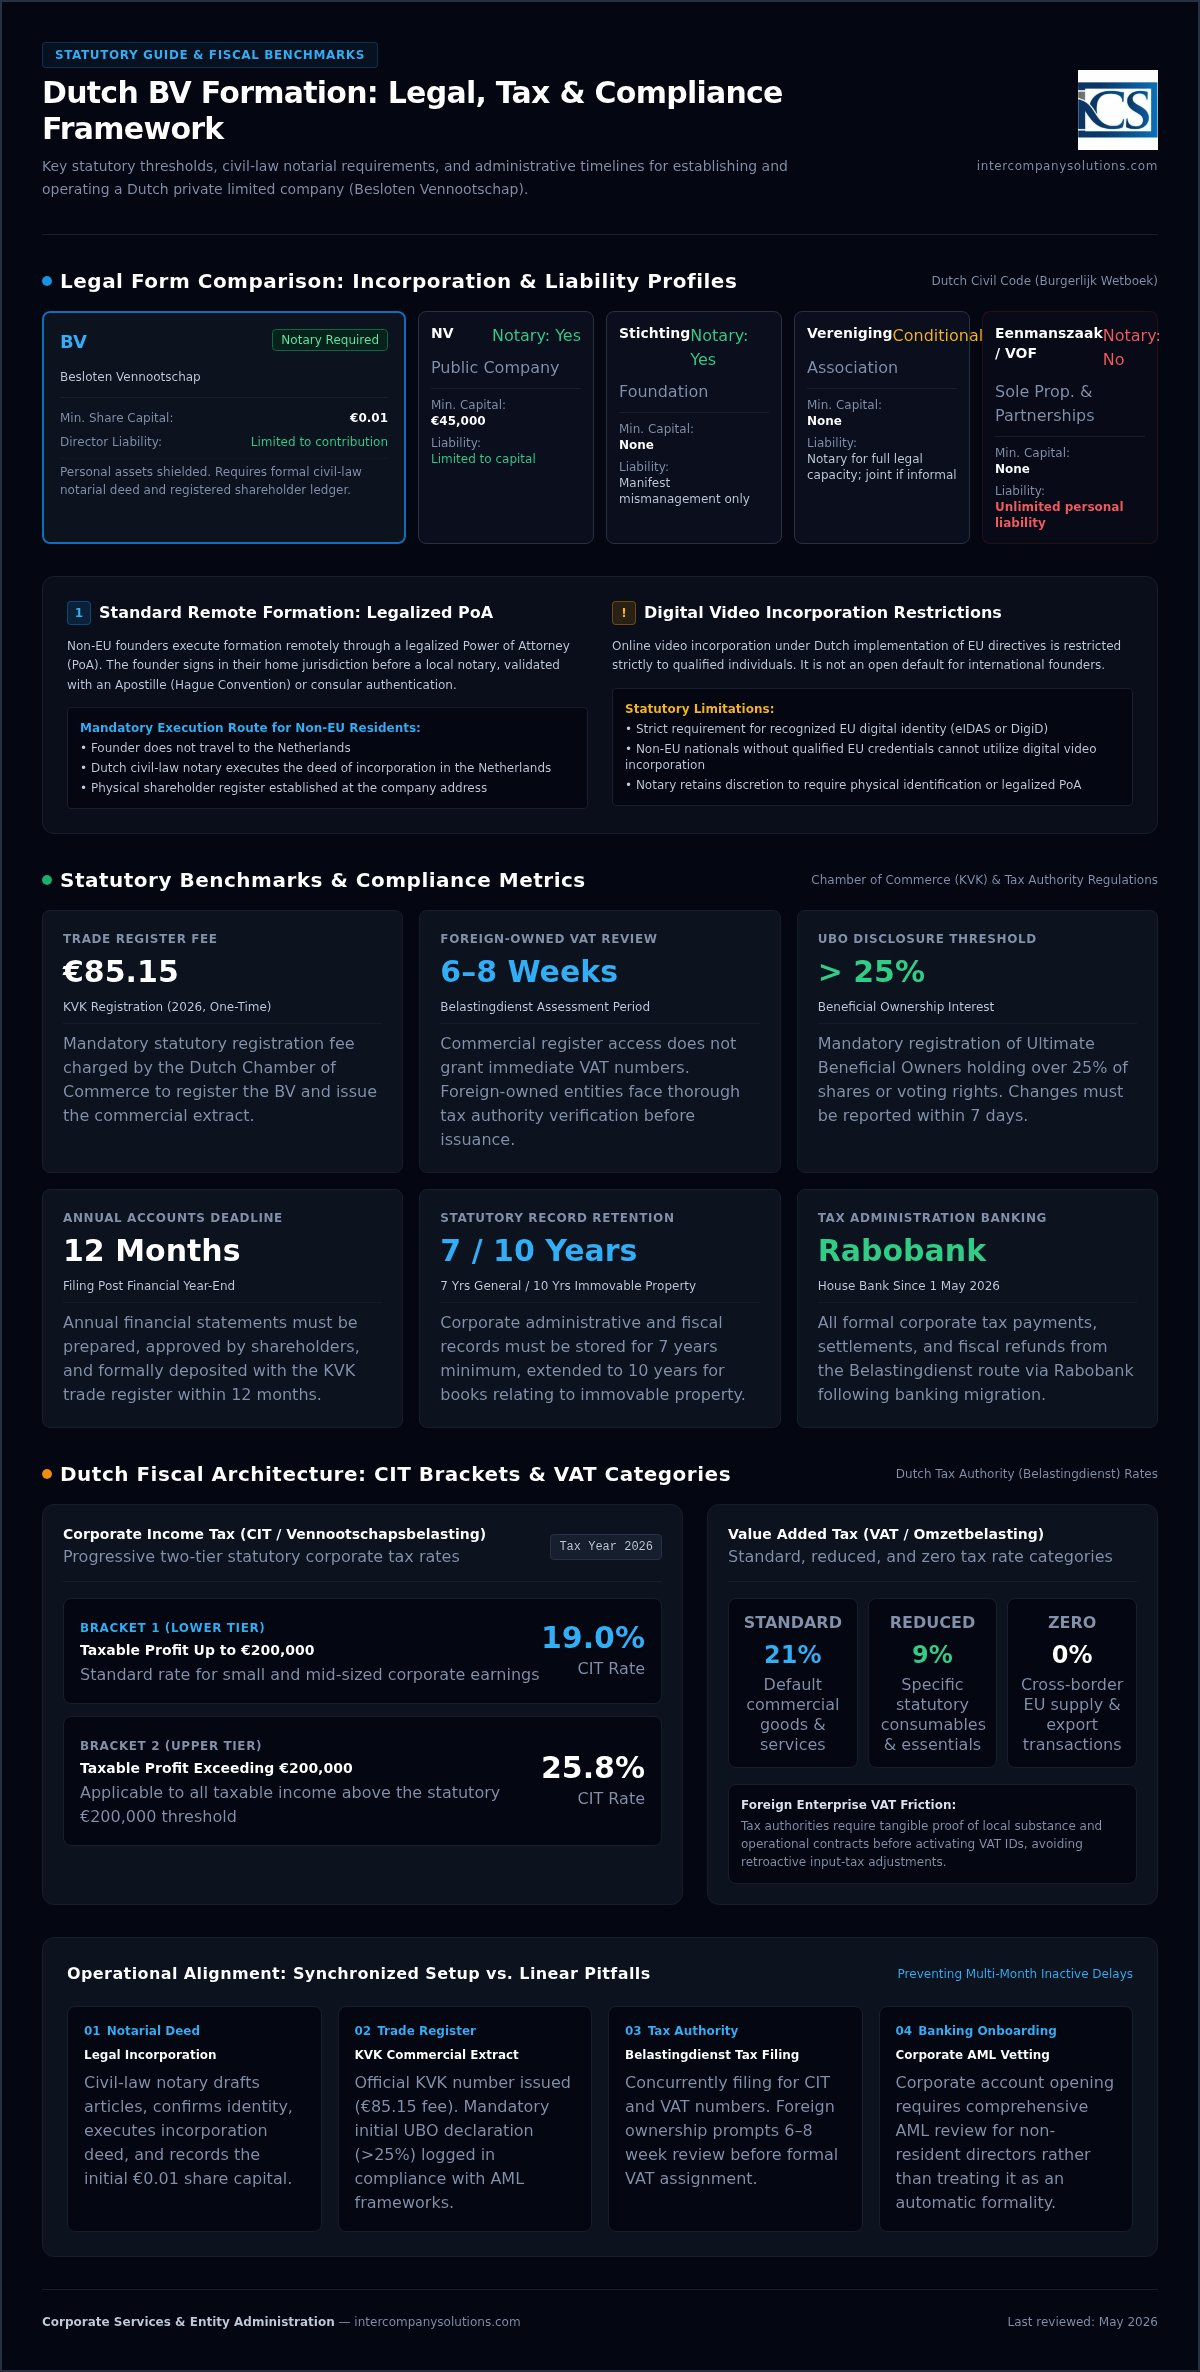
| BV (Besloten Vennootschap) | Evet | Sermaye taahhüdüyle sınırlı; kişisel varlıklar korunur | €0.01 |
| NV (Naamloze Vennootschap) | Evet | Sermaye taahhüdüyle sınırlı | €45,000 |
| Stichting (Vakıf) | Evet | Sınırlı tüzel kişilik; yönetim kurulu yalnızca bariz kötü yönetimden sorumludur | Yok |
| Vereniging (Dernek) | Yalnızca tam ehliyet için | Gayriresmi ise müteselsil sorumluluk; resmi senetle kurulmuş ve tescil edilmişse sınırlı | Yok |
| Eenmanszaak (Şahıs İşletmesi) | Hayır | Tüm ticari borçlar için sınırsız kişisel sorumluluk | Yok |
| VOF / CV / Maatschap (Ortaklıklar) | Hayır | Müteselsil kişisel sorumluluk (CV komanditer ortakları taahhütleri oranında korunur) | Yok |
Bir limited şirket kurmak, resmi bir kuruluş senedinin tanzim edilmesini gerektirir. Hollanda Besloten vennootschap yasal çerçevesine tabi olan bir BV, kişisel varlıkları şirketin tüzel kişiliği arkasında koruma altına alır. Resmi noter; esas sözleşmeyi hazırlamak, sermaye taahhütlerini doğrulamak ve işletmenin meşruiyetini değerlendirmekle yasal olarak yükümlü, tarafsız bir kamu denetçisi olarak hareket eder.
Tasdikli Vekaletname ile Uzaktan Kuruluş Yolu
Sık yapılan bir hata, dijital görüntülü şirket kuruluşunun yabancı uyruklular için erişilebilir bir varsayılan seçenek olduğunu varsaymaktır. AB direktiflerinin Hollanda'daki uygulaması, görüntülü şirket kuruluşunu kesin olarak yalnızca tanınan AB dijital kimliklerine (eIDAS veya DigiD) sahip kişilerle sınırlandırmaktadır. AB dışı kurucular bu yolu kullanamaz.
Standart uzaktan prosedür, onaylı bir Vekaletnameye (PoA) dayanır. Yabancı kurucular kendi ülkelerinde, yerel bir noter huzurunda imzalanan ve Lahey Sözleşmesi kapsamında Apostil ile veya konsolosluk tasdiki yoluyla onaylanan bir yetki belgesi imzalar. Ardından Hollandalı sivil hukuk noteri, şirket kuruluş senedini yerel olarak adınıza düzenler. Dutch BV şirket kuruluşu alanında bir uzmanla koordinasyon sağlamak; kimlik belgelerinin, hukuki tercümelerin ve vekaletname doğrulamalarının maliyetli usulsüzlük retleri olmadan noterin titiz standartlarını karşılamasını temin eder.
Sermaye Formaliteleri ve Pay Defteri Hassasiyeti
Flex-BV mevzuatının yürürlüğe girmesinden bu yana, yasal asgari esas sermaye tam olarak 0,01 Avro'dur. Şirket kasasına yapılan fiili sermaye taahhüdü ödemesini belgelemeden keyfi pay değerleri belirlemek, şirketin sınırlı sorumluluğunu tehlikeye atabilir. Dutch BV, nakit mevduat veya ayni varlıklar yoluyla ifa edilmiş olsun, gerçek bir karşılık mukabilinde resmi olarak pay ihraç etmelidir.
Yöneticiler ayrıca ilk günden itibaren şirketin adresinde fiziki ve doğru bir pay defteri tutmalıdır. Pay gruplarının, devir tarihlerinin ve ödenmiş sermayenin kaydedilmemesi; denetimler, pay devirleri veya gelecekteki yatırımcı durum tespit (due diligence) süreçleri sırasında büyük hukuki uyuşmazlıklar yaratır.
Hollanda Vergi Kaydı Tuzakları: KDV Gecikmeleri ve Kurumlar Vergisi Hatalı Hesaplamaları
Şirket kuruluşu üzerine kurumsal vergi kaydının otomatik olarak gerçekleştiğini varsaymak, bir Dutch BV kurarken yapılan en maliyetli yaygın hatalar arasında yer alır. Hollanda Ticaret Odası, tescil üzerine derhal bir Tüzel Kişiler ve Ortaklıklar Bilgi Numarası (RSIN) düzenlese de bu numara aktif bir KDV kimlik kodu sağlamaz. Ticaret sicil özetini derhal faaliyete başlama onayı olarak kabul etmek, ticareti başlamadan durdurur.
Yabancı Sahipler İçin Belastingdienst KDV Kayıt Süreci
Mukim yöneticileri bulunan yerli şirketler, KDV evraklarını genellikle iki hafta içinde alır. Yabancı mülkiyetindeki kuruluşlar için Belastingdienst, genellikle 6 ila 8 hafta süren manuel bir risk değerlendirmesi başlatır. Hollanda vergi müfettişleri, işletmenin ülkede gerçek bir iktisadi varlığa (substance requirements), fiziki bağa ve ticari faaliyete sahip olup olmadığını değerlendirmek için ayrıntılı soru formları düzenler. Ticari sözleşmeleri veya hedeflenen ticari işlemleri kanıtlayamazsanız, vergi daireleri ciro vergisi numarası vermeyi reddedebilir.
Yanlış KDV oranlarının uygulanması da hızlı vergi denetimlerini tetikler. Hollanda vergi hukuku, işlemleri üç yasal dilime ayırır:
- %21 standart oran: Ticari malların ve standart ticari hizmetlerin büyük çoğunluğuna uygulanır.
- %9 indirimli oran: Gıda maddeleri, farmasötikler, kitaplar ve şartları karşılayan yolcu taşımacılığı dahil olmak üzere belirli temel kategorilere ayrılmıştır.
- %0 oran: Esas olarak AB içindeki sınır ötesi teslimatlara (Topluluk içi teslimatlar) ve Avrupa Birliği dışına yapılan ihracat işlemlerine uygulanır.
Profesyonel Dutch BV şirket kuruluşu hizmetleri almak, ilk Belastingdienst soru formlarının doğru şekilde doldurulmasını sağlayarak uzun gecikmeleri veya doğrudan vergi dairesi retlerini önler. Yerel iktisadi varlığa (substance requirements) ilişkin beklenmedik sorularla karşılaşırsanız, belgelerinizi Hollanda mali mevzuatına uyumlu hale getirmek için deneyimli bir şirket kuruluşu uzmanına danışabilirsiniz.
Kurumlar Vergisi (CIT) Dilimleri ve Kar Hesaplamaları
Doğru kurumlar vergisi tahmini, Dutch BV kuruluşuna ilişkin KVK kılavuzunda tanımlanan iki yasal kar dilimine sıkı sıkıya bağlı kalmayı gerektirir. 200.000 Avro'ya kadar olan yıllık vergiye tabi karlar %19 Kurumlar Vergisi oranına tabidir. 200.000 Avro eşiğini aşan tüm karlar %25,8 oranında vergilendirilir. Finansal planlamacılar, vergiden kaçınmayı önleme amaçlı faiz gideri kısıtlaması kuralları kapsamındaki faiz indirimi sınırlamasını da hesaba katmalıdır; bu kural, indirilebilir net borçlanma maliyetlerini vergiye göre düzeltilmiş FAVÖK'ün %24,5'i ile kesin olarak sınırlandırır.
Ödeme Bankacılığı Değişiklikleri: 1 Mayıs 2026 Geçişi
Operasyonel uyum, sistemsel bankacılık güncellemelerini takip etmeyi gerektirir. 1 Mayıs 2026 tarihinden itibaren geçerli olmak üzere Belastingdienst, merkezi ana bankacılık operasyonlarını münhasıran Rabobank'a devretmiştir. Kurumlar vergisi, ücret vergisi veya dönemsel KDV ödemelerini eski devlet hazinesi banka hesaplarına göndermek, otomatik ödeme retlerine ve ciddi işlem gecikmelerine yol açar. Yöneticiler, giden tüm elektronik transferlerin güncel Rabobank ödeme bilgilerini ve her bir özel vergi tahakkukuna atanan 16 karakterlik benzersiz ödeme referansını yansıttığını doğrulamalıdır.
Mevzuat ve Sicil İhmalleri: UBO Bildirimleri ve Yasal Bildirimler
Sürekli ticaret sicili yükümlülüklerinin yerine getirilmemesi, bir Dutch BV kurarken yapılan en yaygın ve kalıcı hatalardan biridir. Girişimciler çoğunlukla tüm idari enerjilerini ilk noter senedini almaya odaklar, ancak faaliyetler başladığında yasal sicil kayıtlarının güncelliğini korumayı ihmal ederler. Hollanda Ticaret Odası (KVK), katı yasal uyumluluk kurallarını titizlikle uygular ve yapılan ihmaller, önemli idari para cezalarıyla veya şirketin sınırlı sorumluluk korumasının kaybedilmesiyle sonuçlanabilir.
UBO Sicili Uyumluluğu ve %25'in Üzerindeki (>%25) Mülkiyet Kuralı
Hollanda kara para aklamayı önleme mevzuatı uyarınca tüzel kişiler, her bir Nihai Gerçek Faydalanıcıyı (UBO) kaydettirmek zorundadır. Resmi Hollanda UBO tescili uyumluluk gereksinimlerine göre, hisselerin, oy haklarının veya doğrudan mülkiyet payının %25'inden fazlasına (>%25) sahip olan herhangi bir gerçek kişi, nihai gerçek faydalanıcı olarak nitelendirilir. Eğer hiçbir tekil şahıs bu mülkiyet eşiğini karşılamıyorsa, BV'nin yasal yönetim kurulu üyeleri resmi olarak sözde UBO (pseudo-UBO) olarak kaydedilmelidir.
Kritik bir ihmal alanı, devam eden sermaye payı değişikliklerinin bildirilmesidir. İntifa hakkı mülkiyetinde veya oy yapısında bir değişiklik meydana geldiğinde, şirket yetkilileri 7 gün içinde KVK'ya bir güncelleme bildiriminde bulunmalıdır. Bu yasal 7 günlük bildirim süresinin kaçırılması ekonomik bir suç teşkil eder ve yönetim kurulu üyelerini resmi uyarı bildirimlerine veya doğrudan idari para cezalarına maruz bırakır.
Ticaret Siciline Yıllık Finansal Tablo Bildirimleri
Her Hollanda özel limited şirketi, onaylanmış yıllık finansal tablolarını (jaarrekening) KVK'ya tevdi etmek zorundadır. Yeni bir şirket kuruluşu, 2026 yılında 85,15 € tutarında tek seferlik bir KVK tescil ücreti doğurur; bu aşamadan sonra yıllık bildirimler birincil sicil yükümlülüğü haline gelir. Hollanda Medeni Kanunu'nun 2:394 sayılı Maddesi, finansal tabloların mali yılın kapanışından itibaren kesinlikle en geç 12 ay içinde sunulmasını zorunlu kılar.
Bu bildirim süresinin ihmal edilmesi, derhal hukuki zafiyetlere yol açar. Şirketin ödeme güçlüğüne düşmesi durumunda, vadesinde yapılmayan bildirimler, Medeni Kanun'un (BW) 2:248 sayılı Maddesi kapsamında yönetici kusuruna (onbehoorlijk bestuur) dair aksi iddia edilemez bir yasal karine oluşturur. Bu senaryoda yöneticiler, tüm şirket borçlarından şahsen sorumlu tutulabilir. Hollanda'da iş kurma rehberliği aracılığıyla profesyonel kurumsal yönetim desteği almak, şirketinizin bildirimlerinin en başından itibaren tam uyumlu kalmasını sağlar.
Yasal Belge Saklama Yükümlülükleri
Hollanda şirketler hukuku, net idari saklama süreleri öngörmektedir. Şirket yöneticileri; tüm muhasebe defterlerini, faturaları, sözleşmeleri ve operasyonel yazışmaları 7 yıllık temel yasal süre boyunca saklamak zorundadır. Taşınmaz mallarla veya Avrupa sınır ötesi elektronik ve telekomünikasyon hizmetleriyle ilgili kayıtlar 10 yıl süreyle saklanmalıdır. Elektronik arşivler yapılandırılmış, tahrifata karşı korumalı ve talep edilmesi halinde Belastingdienst denetimleri için derhal erişilebilir durumda tutulmalıdır.
Operasyonel Tuzaklar: Kurumsal Banka Hesabı Açılışı ve Yönetici Bordro Hataları
Şirketiniz ödemeleri yasal olarak işleme koyamıyor veya bordro süreçlerini yönetemiyorsa, kuruluş senedini ve vergi numaralarını almış olmanın pek bir anlamı yoktur. Finans ve ücretlendirme konularında idari düzensizliğe düşmek, bir Dutch BV kurarken yapılan klasik yaygın hatalar arasındadır. Yabancı yöneticiler, Hollanda sınırları içinde operasyonel yürütmenin katı bankacılık protokollerine ve sıkı istihdam vergisi kurallarına uyum sağlamayı gerektirdiğini sıklıkla fark ederler.
Uluslararası Kurucular İçin Kurumsal Bankacılık Engelleri
Ticari banka hesabı edinimine otomatik bir formalite olarak yaklaşmak, aylarca süren operasyonel tıkanıklıklara yol açar. Geleneksel Hollanda ticari bankaları; agresif Müşterini Tanı (KYC) ve Kara Para Aklamayı Önleme (Wwft) incelemeleri uygular. Başvurularda yerleşik olmayan yöneticiler bulunduğunda, ana cadde bankalarının risk değerlendirmelerini tamamlaması rutin olarak 2 ila 4 ay sürer ve süreç sıklıkla doğrudan ret kararıyla sonuçlanır.
Bu retler üç temel belgeleme eksikliğinden kaynaklanmaktadır:
- Belirsiz Avrupa ticari bağı: AB merkezli tedarikçiler, ortaklar veya müşterilerle gerçek ticari işlemlerin kanıtlanamaması.
- Şeffaf olmayan mülkiyet yapıları: Fonların kaynağını veya nihai kontrolü belirsizleştiren karmaşık aracı yabancı holding şirketleri.
- Yerleşik operasyonel temsil eksikliği: Hollanda içinde herhangi bir yerel yönetim mevcudiyeti veya ticari substance gereklilikleri olmadan faaliyet gösterilmesi.
Birçok uluslararası girişim, geleneksel perakende banka başvuruları işleme alınırken operasyonel likiditeyi sağlamak amacıyla Avrupa elektronik para kuruluşlarından (EMI) yararlanarak bu gecikmeleri hafifletmektedir.
DGA'lar İçin Emsal Ücret Kuralı (Gebruikelijkloonregeling)
Ciddi bir mali tuzak, yönetici müdür ücretlendirmesi ile ilgilidir. Hollanda vergi mevzuatı, önemli bir paya (hisselerin en az %5'i) sahip olan ve BV için çalışan bir kişinin Müdür-Büyük Hissedar (Directeur-Grootaandeelhouder veya DGA) olarak sınıflandırılmasını zorunlu kılar. gebruikelijkloonregeling (emsal ücret düzenlemesi) uyarınca, DGA'nın 2026 yılında yıllık brüt 58.000 € olarak belirlenen yasal asgari emsal ücreti alması gerekmektedir.
Sıfır şirket gelirinin sıfır ücret ödemeyi haklı çıkardığını varsaymak tehlikeli bir hatadır. Maliye Bakanlığı değerlendirmeleri, yeni kurulan küçük BV'lerin %40'ından fazlasının, resmi bir ön onay olmaksızın yönetici ücretini bu yasal ücret eşiğine göre bildirmediğini veya ayarlamadığını göstermektedir. Belastingdienst, uyumsuzluk durumunda idari para cezalarının yanı sıra geriye dönük ağır bordro vergisi tarhiyatları uygulamaktadır. 58.000 € eşiğinin altında faaliyet göstermek, yıllık beyannameler verilmeden önce vergi makamlarına sunulan ve nakit akışı kısıtlamalarını kanıtlayan resmi yazılı bir muafiyet (vooroverleg) gerektirir.
İş Sözleşmeleri ve Expat Vergi İmtiazları
Personel istihdam etmek veya müdür pozisyonlarını resmileştirmek; yerel iş hukuku, zorunlu tatil ödenekleri ve sosyal güvenlik kesintilerine tam uyumlu yasal Hollanda iş sözleşmelerini gerektirir. Hollanda'ya uzman yabancı yetenekler transfer ediyorsanız, %30 kuralı, yasal ücret kriterlerine ve 2026 yılı için belirlenen 262.000 €'luk üst sınıra tabi olmak kaydıyla, brüt maaşın %30'unu ücret vergisinden muaf tutarak önemli bir vergi indirimi sağlar. Hollanda'da bordro hizmetleri alanında uzman desteğinden yararlanmak, bordro raporlama hatalarını önler ve yasal expat vergi imtiazlarına erişimi güvence altına alır.
Uyumlu Kuruluş Yol Haritası: Maliyetli Düzeltmeler Olmadan Bir Dutch BV Kurmak
Bir Dutch BV kurarken sık yapılan hataları önlemek; yasal, mali ve ticari iş akışlarını ardışık olarak yürütmek yerine senkronize etmeyi gerektirir. Bir sonrakini başlatmadan önce bir yasal kurumun incelemesini tamamlamasını beklemek, maliyetli operasyonel duruşları garanti eder. Disiplinli bir yol haritası, bu gereklilikleri baştan itibaren uyumlu hale getirerek yabancı kurucuları idari düzeltmelerden korur.
Uzaktan Kuruluş Protokolü: Kuruluş Öncesi Kontrol Listesi
Uyumlu bir kuruluş, kuruluş senedinin imzalanmasından çok önce başlar. Kurucular, yapılandırılmış bir kuruluş öncesi sırasını takip etmelidir:
- Ticaret unvanı ve faaliyet kontrolü: Ticaret unvanınızın tescilli ticari markaları ihlal etmediğini doğrulayın ve şirket faaliyet tanımlarının (SBI kodları) hem mevcut operasyonları hem de orta vadeli ticari genişlemeyi yansıttığından emin olun. Faaliyetlerin çok dar kapsamlı düzenlenmesi, sonradan noter senedi değişikliğini zorunlu kılar.
- İki Dilli Esas Sözleşme: Hollandalı notere, net hissedar kararı kuralları, oy nisapları ve devir kısıtlamaları içeren iki dilli (Felemenkçe ve İngilizce) bir esas sözleşme hazırlaması talimatını verin.
- Apostilli belgeler: Tasdikli pasaport suretlerini hazırlayın ve kendi yargı alanınızdaki yetkili bir noter huzurunda onaylı Vekaletnameyi imzalayın; ardından Lahey Sözleşmesi kapsamında apostil şerhi veya konsolosluk tasdiki alın.
Hollanda'da iş kurmak için denetlenmiş ve onaylanmış bir usul modelini takip etmek, yabancı hukuki belgelerin ilk sunumda noter incelemesinden geçmesini sağlar.
Kuruluş Sonrası Acil Uyum Kurulumu
Noter kuruluş senedini onayladıktan sonra, vakit kaybetmeden aşağıdaki idari işlemleri gerçekleştirin:
- Ticaret Odası kaydı: Onaylı KVK ticari sicil özetini alın ve 85,15 € tutarındaki yasal tek seferlik kayıt ücretini ödeyin. İlk UBO bildirimlerinin hissedar defterleriyle eşleştiğini teyit edin.
- Vergi dairesi kaydı: 6 ila 8 haftalık BTW inceleme sürecini başlatmak için kapsamlı Belastingdienst kurumsal anketini derhal sunun. Başvuruyla birlikte taslak tedarikçi sözleşmelerinin ve müşteri taahhütlerinin sunulması, vergi memurunun incelemesini hızlandırır.
- Hazine ve muhasebe entegrasyonu: Kişisel sermaye ile şirket sermayesinin birbirine karışmasını önleyerek, RSIN numaranızı ve sicil özetinizi kullanarak ayrılmış kurumsal banka hesapları açın. Ticari kayıtların zorunlu 7 yıllık saklama süresi boyunca muhafaza edilmesini sağlamak için Hollanda mevzuatına uygun muhasebe yazılımını entegre edin.
Bu idari temellerin sistematik bir şekilde atılması, kurumsal sınırlı sorumluluk kalkanınızı korur ve işletmenizin Avrupa pazarlarında sorunsuz bir şekilde ticaret yapmasını sağlar.
Sorunsuz Bir Dutch BV Kuruluşu Gerçekleştirmek
Bir Dutch BV kurarken yapılan yaygın hatalardan kaçınmak, bunları birbirinden kopuk adımlar olarak yönetmek yerine noter işlemlerinizi, vergi dairesi bildirimlerinizi ve operasyonel bankacılık süreçlerinizi senkronize etmeyi gerektirir. 7 günlük UBO bildirim süresine ve yasal müdür maaşı kurallarına harfiyen uyulması, ilk günden itibaren sınırlı sorumluluk kalkanınızı korurken girişiminizi geriye dönük tarhiyatlara karşı güvenceye alır.
2015 yılında kurulan Intercompany Solutions, 50'den fazla ülkeden 1.000'i aşkın yabancı girişimciye destek sağlamıştır. Ekibimiz; şirket kuruluşu, Belastingdienst KDV kaydı ve devam eden kurumsal muhasebe yönetimi dahil olmak üzere tam kapsamlı hizmet sunarak 3 ila 5 iş günü içinde uzaktan şirket kuruluşunu koordine eder.
Doğru hukuki ve mali hazırlık, işletmenizin mevzuata tam uyum güveniyle Avrupa pazarlarında ölçeklenmesi için güvenilir bir platform sunar.
Son inceleme: Eylül 2026
Sıkça Sorulan Sorular
Yabancı bir girişimci Hollanda'ya seyahat etmeden bir Dutch BV kurabilir mi?
Evet. Yabancı bir girişimci, tasdikli bir Vekaletname (PoA) düzenleyerek tamamen uzaktan bir Dutch BV kurabilir. Kurucu, yetki belgesini yurt dışında yerel bir noter huzurunda imzalar, Apostil veya konsolosluk tasdiki ile yasallaştırır ve Hollandalı notere gönderir. Video tabanlı dijital şirket kuruluşu, onaylı AB dijital kimlik bilgilerine sahip olmayan yerleşik harici kurucuların çoğu için geçerli değildir. Bu uzaktan PoA prosedürü, tüm Hollanda noterlik ve kimlik doğrulama yasalarını karşılarken yurt dışı seyahat zorunluluğunu ortadan kaldırır.
Bir Dutch BV kurmak için gereken yasal asgari sermaye nedir?
Hollanda Flex-BV yasası uyarınca bir Dutch BV kurmak için gereken yasal asgari sermaye tam olarak 0,01 €'dur. Kurucular, bir euro sent veya bir euro gibi nominal değere sahip hisseler ihraç edebilirler. Sermaye gereksinimleri asgari düzeyde olsa da yöneticiler, hisse ihracını geçerli kılmak ve Hollanda şirketler hukuku kapsamında sınırlı sorumluluk korumasını sürdürmek amacıyla taahhüt edilen tutarı resmi olarak şirket kasasına yatırmalıdır.
Yabancı mülkiyetindeki bir BV için Hollanda KDV numarası almak ne kadar sürer?
Yabancı mülkiyetindeki bir BV için Hollanda KDV kimlik numarası almak genellikle 6 ila 8 hafta sürer. Ticaret Odası şirketi tescil edip birkaç gün içinde bir RSIN verirken, Belastingdienst yabancılar tarafından yönetilen kuruluşları bağımsız olarak inceler. Vergi dairesi, aktif bir ciro vergisi numarası tahsis etmeden önce ticari faaliyetleri ve yerel ekonomik bağı doğrulamak amacıyla ayrıntılı bir substance anketi gönderir. Ticari sözleşmelerin erken sunulması, başvuruda yaşanabilecek uzun süreli gecikmelerin önlenmesine yardımcı olur.
2026 yılında bir Dutch BV için kurumlar vergisi oranları nelerdir?
2026 yılında Hollanda Kurumlar Vergisi (CIT) oranı, 200.000 €'ya kadar olan vergiye tabi kârlar için %19 ve bu eşiği aşan tüm kârlar için %25,8'dir. İşletmeler, kazanç sıyırma (earnings-stripping) kuralları kapsamında net faiz giderlerindeki vergi indirimlerinin EBITDA'nın %24,5'i ile kesin bir şekilde sınırlandırıldığını göz önünde bulundurarak kârlarını dikkatle hesaplamalıdır. Ayrıca, 1 Mayıs 2026 tarihinde yürürlüğe giren uygulama uyarınca tüm vergi ödemeleri doğrudan Belastingdienst'in Rabobank hesaplarına yapılmalıdır.
Tüm Hollanda ticari kuruluş türlerini kurmak için noter gerekli midir?
Hayır, tüm Hollanda ticari yapıları için noter zorunlu değildir. Eenmanszaak (şahıs işletmesi), vennootschap onder firma (VOF), commanditaire vennootschap (CV) ve maatschap gibi tüzel kişiliği bulunmayan yapılar, noter müdahalesi olmaksızın doğrudan Ticaret Odası'na tescil edilebilir. Buna karşılık; kapalı limited şirket (BV), halka açık şirket (NV) ve vakıf (stichting) dahil olmak üzere tüzel kişiliğe sahip yapılar, kanunen Hollandalı bir noter tarafından tanzim edilmiş resmi bir kuruluş senedi gerektirir.
Hollanda UBO sicilindeki değişiklikleri 7 gün içinde bildirmemenin sonucu nedir?
Nihai Faydalanıcı (UBO) değişikliklerinin zorunlu 7 günlük süre içinde bildirilmemesi, Hollanda Ekonomik Suçlar Yasası kapsamında bir ekonomik suç teşkil eder. Ticaret Odası ve düzenleyici makamlar resmi uyumsuzluk ihtarları düzenleyebilir, idari para cezaları uygulayabilir veya şirketi denetim incelemesine alabilir; bu durum kurumsal bankacılık ilişkilerini ve sınır ötesi ticari işlemleri derhal sekteye uğratabilir.
Bir Dutch BV, şirket kayıtlarını ve mali belgelerini ne kadar süreyle saklamalıdır?
Bir Dutch BV, Hollanda Medeni Kanunu ve Genel Devlet Vergileri Kanunu uyarınca temel ticari kayıtlarını, muhasebe defterlerini ve işlem belgelerini yasal olarak en az 7 yıl saklamak zorundadır. Ancak, taşınmaz mallarla veya sınır ötesi telekomünikasyon ve dijital hizmetlerle ilgili tüm şirket kayıtları ve belgeleri 10 yıl boyunca muhafaza edilmelidir. Elektronik kayıtlar, denetimler sırasında Belastingdienst vergi müfettişlerinin incelemesine tamamen okunaklı, yapılandırılmış ve anında erişilebilir durumda tutulmalıdır.
Bir Dutch BV yönetici-büyük hissedarı (DGA) için emsal maaş kuralı nedir?
Emsal maaş kuralı (gebruikelijkloonregeling), hisselerin en az %5'ine sahip bir yöneticinin, 2026 yılında yıllık brüt 58.000 € olarak belirlenen yasal asgari maaşı almasını zorunlu kılar. Kurucular, önceden yazılı izin almaksızın ilk faaliyet döneminde keyfi olarak sıfır maaş belirleyemezler. 58.000 €'dan daha az ödeme yapılması, şirket nakit akışının yasal ücret seviyesini karşılayamayacağını tevsik ederek Belastingdienst'e bir ön talep (vooroverleg) sunulmasını gerektirir.
Kaynaklar
- ICS Payroll - Hollanda bordro hizmetleri
- KVK - Hollanda Ticaret Siciline Kayıt
- Business.gov.nl - Kapalı limited şirket (bv)
- Burgerlijk Wetboek Boek 2 (Hollanda Medeni Kanunu, tüzel kişiler)
- Rijksoverheid - Girişimcilik
- Belastingdienst - Kurumlar vergisi oranları
- Belastingdienst - Bordro vergileri (loonheffingen)
- UWV - İşveren yükümlülükleri
- SVB - Hollanda'da sosyal sigorta
- Belastingdienst - Girişimciler için KDV (BTW)
- Avrupa Komisyonu - KDV kuralları ve oranları
- De Nederlandsche Bank - Denetim
- AFM - Lisanslar ve siciller
- RVO - Uluslararası ticaret
- Belastingdienst Douane - Gümrük
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Hollanda
- ICLG - Kurumsal Yönetim Yasaları ve Düzenlemeleri, Hollanda
Hollanda BV şirketi hakkında daha fazla bilgiye mi ihtiyacınız var?
Bir Uzmanla İletişime GeçinReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |