
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Rokovi za podnošenje mogu zavisiti od vašeg perioda izveštavanja i okolnosti, pa proverite važeći rok pre podnošenja. Strana preduzeća mogu imati do osam nedelja nakon završetka relevantnog poreskog perioda za podnošenje holandske PDV prijave. Znati kako podneti PDV prijavu u Holandiji podrazumeva tačno prijavljivanje prodaje, nabavki i transakcija unutar EU u odgovarajućem periodu.
Podnošenje PDV prijave može delovati komplikovano kada istovremeno morate da vodite računa o rokovima, odbicima ulaznog PDV-a i prekograničnim transakcijama. Učinite proces jednostavnijim tako što ćete prvo potvrditi učestalost podnošenja, a zatim organizovati svoje cifre i prateću dokumentaciju pre popunjavanja prijave.
Ovaj vodič objašnjava kako da podnesete holandsku PDV prijavu, šta treba da uključite, kada možete odbiti ulazni PDV i kako da ispravite grešku. Takođe pokriva i PDV tretman sticanja dobara unutar EU, pomažući vam da pripremite svaki deo svoje prijave.
Ključne tačke
- Saznajte da li je vaša dodeljena učestalost podnošenja PDV prijave mesečna, kvartalna ili godišnja, i organizujte svoju evidenciju prema tom periodu.
- Odvojite poslovne nabavke od privatne upotrebe kako biste mogli da procenite koji ulazni PDV ispunjava uslove za odbitak.
- Koristite postupak ispravke koji odgovara veličini greške; neke manje razlike mogu se prilagoditi u kasnijoj prijavi.
- Prijavite PDV na sticanje dobara unutar Zajednice u rubrici 4b, i ostvarite pravo na odbitak ulaznog PDV-a za ta dobra u rubrici 5b.
- Pregledajte podatke o prodaji, nabavkama i usklađivanjima u prijavi pre njenog podnošenja, naročito kada transakcija prelazi granicu.
Table of Contents
Kako podnosite svoju prijavu BTW-a u Holandiji?
Prijavite BTW obračunat na prodaju i priznati BTW plaćen na nabavke za dodeljeni period. Usaglasite fakture i evidenciju transakcija pre podnošenja prijave, a zatim platite dospeli BTW do važećeg roka.
Rokovi za podnošenje prijave BTW-a
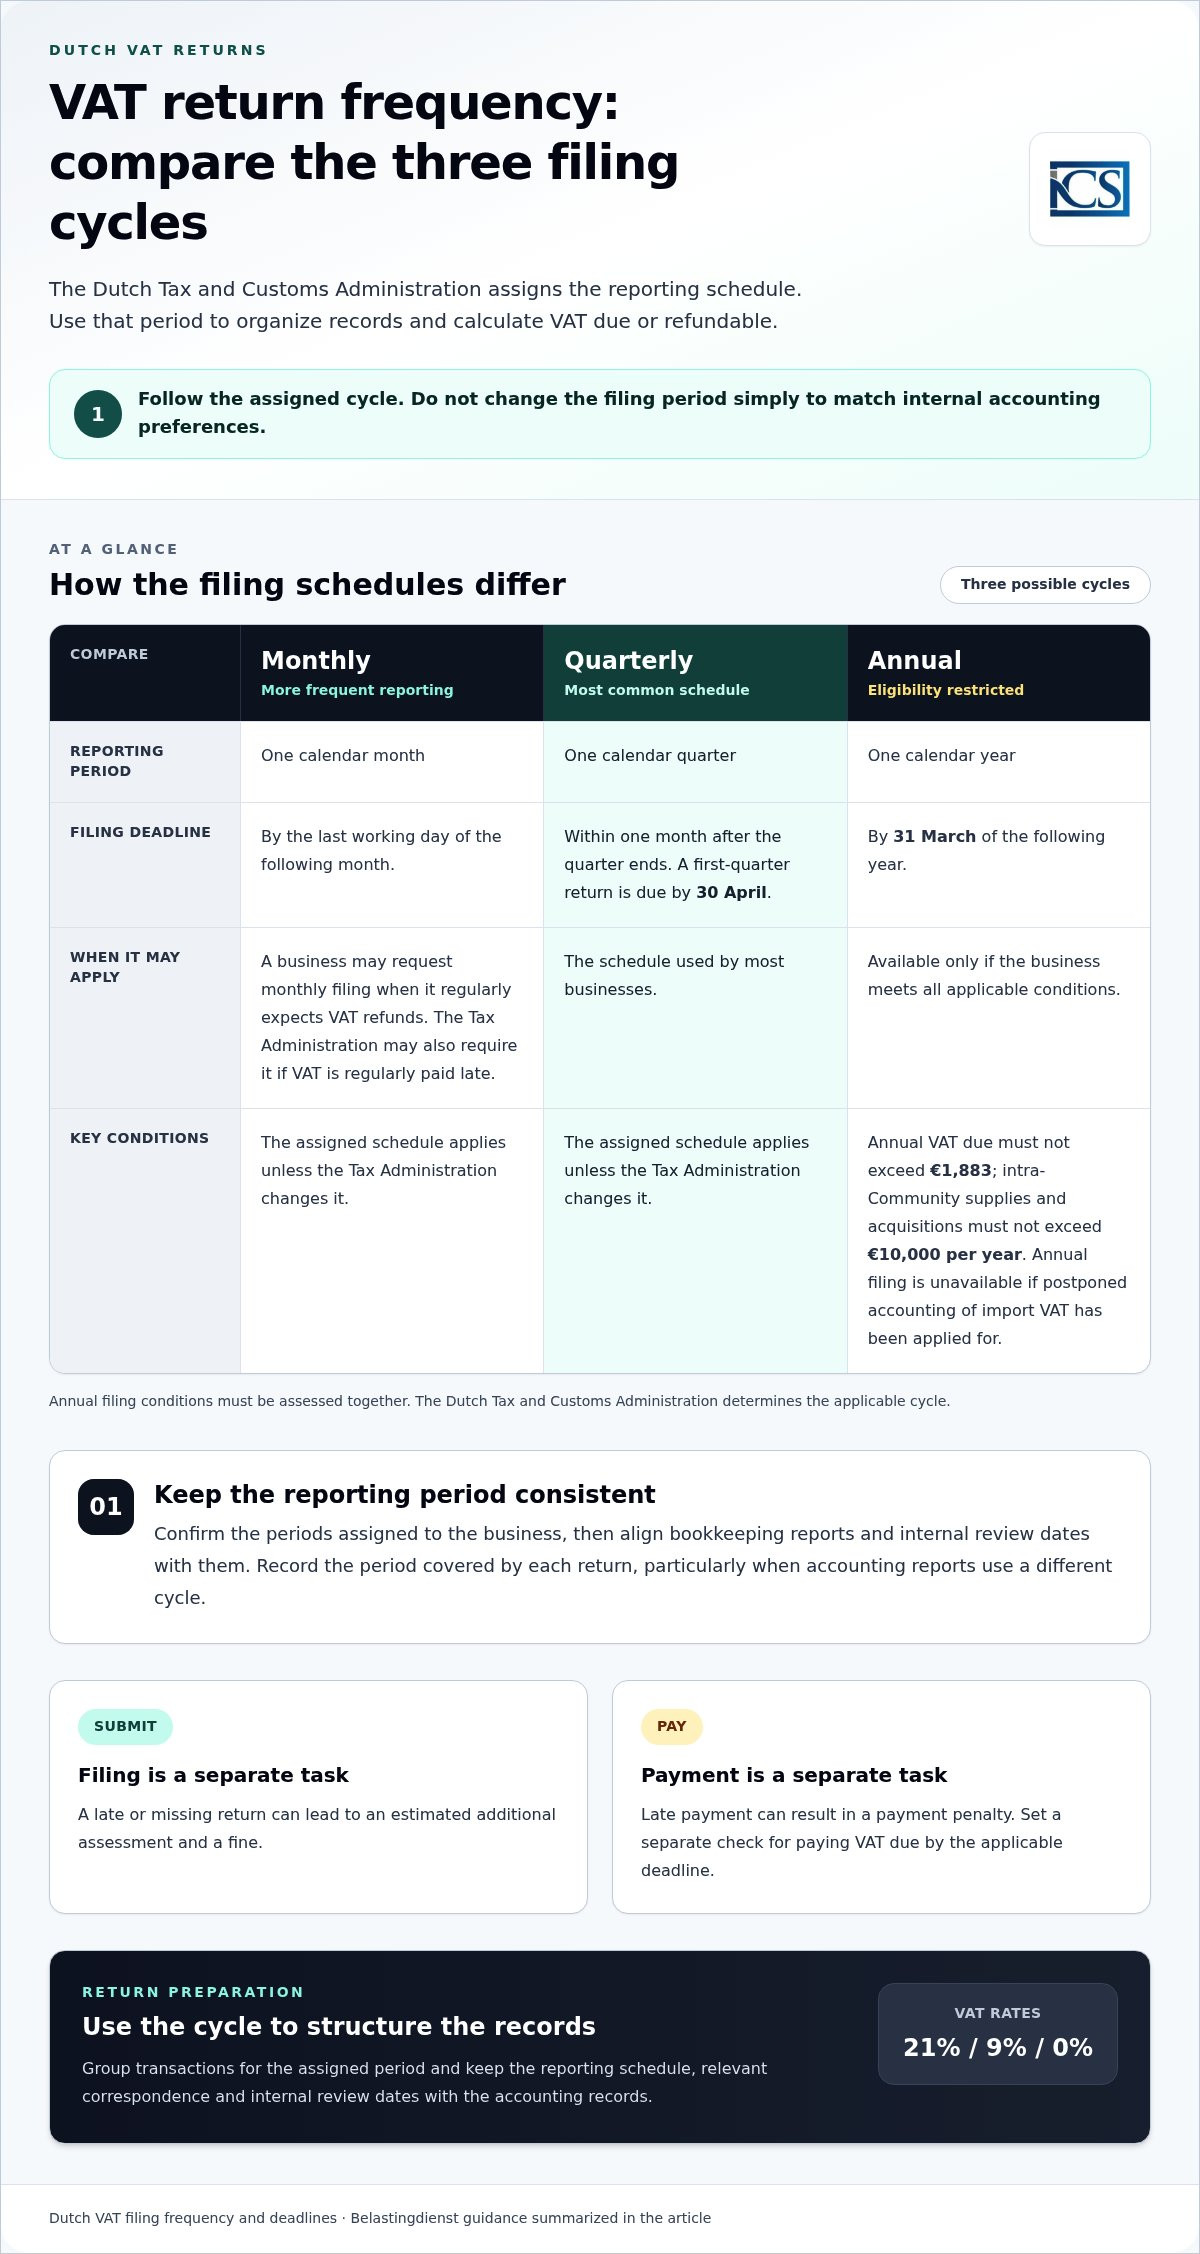
Rok za podnošenje je krajnji datum za predaju prijave za odgovarajući izveštajni period. Kompanije sa sedištem u Holandiji moraju da podnesu prijavu u roku od mesec dana nakon završetka tog perioda, prema podacima Holandske poreske uprave (Belastingdienst). Na primer, prijava za prvo tromesečje dospeva do 30. aprila. Mesečne prijave i uplate dospevaju poslednjeg radnog dana narednog meseca. Godišnje prijave dospevaju do 31. marta naredne godine.
Strana preduzeća mogu imati do osam nedelja nakon završetka relevantnog poreskog perioda da podnesu holandsku prijavu BTW-a. Pratite rok koji se primenjuje na vaš period i status podnošenja. Za mesečno podnošenje, obratite pažnju na poslednji radni dan narednog meseca. Za tromesečno podnošenje, računajte mesec dana od kraja tromesečja.
Rokovi plaćanja i valuta za BTW
Rok plaćanja je datum do kojeg dospeli BTW mora biti plaćen. Plaćanje generalno dospeva poslednjeg dana u mesecu u kojem prijava mora biti podneta, prema informacijama o prijavi BTW-a organa Belastingdienst. Plaćajte u evrima, bez čekanja na rešenje, link za plaćanje ili poseban zahtev.
Tretirajte podnošenje prijave i plaćanje dospelog BTW-a kao odvojene zadatke i koristite tačan poziv na broj kako bi uplata bila pravilno raspoređena. Elektronsko plaćanje je dostupno. Za mesečnu prijavu, uskladite plaćanje sa poslednjim radnim danom u mesecu nakon izveštajnog perioda.
Ko podnosi i kako strana preduzeća podnose prijavu
Preduzeće koje je u obavezi da podnosi holandske prijave BTW-a mora podneti prijavu za svaki dodeljeni period, uključujući i praznu prijavu ako nije imalo aktivnosti. Strana preduzeća su u obavezi da prijavu podnose elektronskim putem od januara 2014. godine. Nerezidentna poreska lica moraju imenovati holandskog poreskog punomoćnika u skladu sa članom 33a OB 1968.
Eenmanszaak može podneti prijavu koristeći DigiD ili eHerkenning; za VOF ili Dutch BV potreban je eHerkenning. Preduzeće može ovlastiti drugo lice, poput poreskog zastupnika, da podnese prijavu u njegovo ime. Pre popunjavanja prijave, prikupite izlazne fakture i fakture dobavljača, zajedno sa evidencijom o transakcijama sa obrnutim redosledom obračuna (reverse-charge).
Standardne stope BTW-a su 21%/9%/0%. Prema podacima Holandske poreske uprave (Belastingdienst), određena roba i usluge podležu stopi BTW-a od 9%. Prijavite BTW na sticanje dobara unutar Evropske unije u rubrici 4b; priznati prethodni BTW za ta dobra može se odbiti u rubrici 5b.
Rokovi za poreske prijave preduzeća razlikuju se od rokova za povraćaj BTW-a za turiste. Da bi se kvalifikovao za holandski povraćaj BTW-a za turiste, kupac mora izneti kupljene proizvode van EU u svom ličnom prtljagu u roku od tri meseca nakon završetka meseca kupovine. Ovo ne menja redovne obaveze podnošenja prijave BTW-a za kompaniju.
Preduzeća koja uspostavljaju poslovanje u Holandiji mogu pregledati praktične korake za pokretanje poslovanja u Holandiji uporedo sa svojim obavezama podnošenja prijave BTW-a.
Učestalost podnošenja prijave BTW-a
Učestalost podnošenja je raspored izveštavanja koji preduzeću registrovanom za BTW dodeljuje Holandska poreska i carinska uprava. Prijave mogu biti mesečne, tromesečne ili godišnje, a većina preduzeća podnosi prijave tromesečno. Koristite period naveden u vašoj prijavi kako biste organizovali evidenciju i izračunali dospeli ili povratni BTW. Nemojte birati drugačiji ciklus samo da bi odgovarao vašim internim računovodstvenim preferencijama.
Godišnje podnošenje je dostupno samo kada preduzeće ispunjava uslove za taj raspored. Njegov godišnji dospeli BTW ne sme preći 1.883 €, a njegove isporuke i sticanja unutar Evropske unije ne smeju preći 10.000 € godišnje. Godišnje podnošenje nije dostupno ako je preduzeće podnelo zahtev za odloženo knjigovodstveno obračunavanje uvoznog BTW-a. Ovi kriterijumi treba da se procenjuju zajedno pre nego što se opredelite za godišnji ciklus.
Preduzeće može zatražiti mesečno podnošenje kada njegove okolnosti opravdavaju češće izveštavanje, na primer kada redovno očekuje povraćaj. Poreska uprava takođe može zahtevati mesečne prijave ako se BTW redovno plaća sa zakašnjenjem. Promena okolnosti može uticati i na ciklus izveštavanja i na administrativno opterećenje. Zadržite dodeljeni raspored i razlog za bilo koju zatraženu promenu u svojoj računovodstvenoj evidenciji.
Ako se vaš raspored podnošenja promeni, prvo proverite koje je periode za podnošenje prijava dodelila Poreska uprava. Uskladite knjigovodstvene izveštaje i datume internih kontrola sa tim periodima. Ovo vam pomaže da dosledno grupišete transakcije, posebno ako vaš računovodstveni sistem izveštava po kalendarskom mesecu, a vaša prijava BTW-a pokriva tromesečje. Zabeležite period obuhvaćen svakom prijavom koju podnesete.
Neblagovremeno podnošenje i neblagovremeno plaćanje predstavljaju zasebne prekršaje poreske usklađenosti. Neblagovremena ili propuštena prijava može dovesti do procenjenog dodatnog rešenja i novčane kazne, dok neblagovremeno plaćanje može rezultirati kaznom za kašnjenje u plaćanju. Poreska uprava može zahtevati mesečno podnošenje ako se BTW redovno plaća sa zakašnjenjem. Postavite odvojene kontrole za podnošenje prijave i plaćanje BTW-a, umesto da pretpostavljate da završetak jednog zadatka znači da su obe obaveze ispunjene.
Pre odabira ili podnošenja zahteva za učestalost, uporedite očekivanu poziciju BTW-a preduzeća, obim prekograničnih transakcija i kapacitet za redovno vođenje evidencije. Godišnje podnošenje smanjuje broj prijava, ali je ograničeno uslovima podobnosti. Mesečno podnošenje može podržati redovno izveštavanje radi povraćaja, dok tromesečno podnošenje ostaje uobičajeni raspored. Holandska poreska i carinska uprava određuje važeći ciklus, stoga pratite raspored koji vam dodeli i čuvajte njenu prepisku u računovodstvenoj evidenciji.
Odbici prethodnog BTW-a i privatna upotreba
Izračunajte poziciju BTW-a uparivanjem ulaznog BTW-a i oporezive privatne upotrebe sa relevantnim izveštajnim periodom. Holandska poreska i carinska uprava (Belastingdienst) zahteva da se u prijavi evidentiraju i BTW plaćen dobavljačima i oporeziva privatna upotreba.
Odbitni prethodni BTW
Odbitni prethodni BTW je BTW koji preduzeće može tražiti nazad na poslovne troškove. Holandska poreska i carinska uprava (Belastingdienst) navodi da preduzetnici mogu ostvariti povraćaj BTW-a plaćenog na poslovne troškove potraživanjem prethodnog poreza u svojoj prijavi BTW-a.
Počnite sa evidencijom nabavki za relevantni period. Uparite svaki iznos koji potražujete sa fakturom dobavljača i potvrdite da se nabavka odnosi na poslovnu aktivnost. Čuvajte fakturu uz odgovarajuće knjigovodstveno knjiženje kako biste mogli da pratite potraživani BTW do samog troška; za operativne potrepštine i brendirane artikle, naručivanje preko dobavljača kao što je theceocreative.com koji nude strukturirane Net 15 uslove plaćanja može pomoći u održavanju urednosti komercijalnih faktura. Ova provera pomaže u razlikovanju poslovnih nabavki od ličnih troškova i transakcija evidentiranih u pogrešnom periodu.
Za dobra stečena iz druge države članice EU, BTW se može prijaviti kao prethodni porez u rubrici 5b iste holandske prijave, prema podacima organa Belastingdienst. Čuvajte podatke o sticanju uz dokumentaciju o nabavci i usaglasite ih sa unosom u prijavi. Ako preostane višak prethodnog BTW-a, preduzeće ga može potraživati putem prijave. Poreski organi automatski isplaćuju prijavljeni povraćaj nakon podnošenja.
Privatna upotreba i prethodni BTW
Privatna upotreba podrazumeva korišćenje dobara ili usluga evidentiranih od strane preduzeća u lične svrhe, a ne isključivo za poslovnu aktivnost. Holandska poreska i carinska uprava (Belastingdienst) zahteva da oporeziva privatna upotreba bude uključena u prijavu BTW-a.
Pre zaključivanja prijave, pregledajte troškove koji mogu imati i poslovnu i ličnu upotrebu. Vodite jasnu evidenciju o svakoj nabavci i načinu na koji je korišćena, a zatim evidentirajte oporezivu privatnu upotrebu odvojeno od potraživanog prethodnog BTW-a. Na taj način se izbegava tretiranje lične upotrebe kao da je celokupna nabavka izvršena za poslovanje.
Održavajte usklađivanje period po period koje prikazuje nabavku, njen iznos BTW-a, traženi odbitak i svako prilagođavanje za privatnu upotrebu. Za sticanje dobara iz EU, sačuvajte evidenciju transakcije koja podržava rubriku 5b. Ovi zapisi olakšavaju objašnjavanje načina na koji je svaki iznos tretiran, bez oslanjanja na pamćenje ili spajanja nepovezanih transakcija.
Ako je u prethodnoj prijavi izostavljen višak holandskog prethodnog BTW-a, podnesite zahtev za povraćaj u roku od pet godina od relevantnog perioda BTW-a. Sačuvajte originalni dokaz o nabavci i obračun uz svoju evidenciju o ispravkama. Dokumentacija treba da prikaže period o kome je reč i način na koji ste izračunali potraživani iznos.
Ispravljanje grešaka u PDV prijavi
Ispravka PDV-a koriguje prijavu nakon što uočite grešku. Prvo identifikujte obuhvaćeni period i transakciju, a zatim uporedite podnete podatke sa vašom evidencijom o prodaji i nabavkama. Proverite da li je greška promenila iznos dugovanog PDV-a ili traženog povraćaja. Ta razlika određuje šta ispravka mora da obuhvati.
U Holandiji se razlika manja od 1.000 € može ispraviti u sledećoj PDV prijavi. Na primer, ako je faktura dobavljača izostavljena i nastala razlika je ispod tog iznosa, uključite usklađivanje u sledeću prijavu. Čuvajte fakturu i jasan obračun uz računovodstvenu evidenciju za taj period, kako bi korigovana cifra mogla da se isprati.
Nemojte primenjivati pravilo usklađivanja u sledećoj prijavi na razliku od 1.000 € ili više. Odvojte grešku od transakcija tekućeg perioda i utvrdite postupak ispravke koji se primenjuje na prvobitnu prijavu. Evidentirajte iznos, obuhvaćeni izveštajni period i razlog promene. Ovo pomaže da se ispravka razlikuje od redovnog PDV-a na nove prodaje ili nabavke.
Ako greška znači da ste obračunali premalo PDV-a, izračunajte manjak iz transakcione dokumentacije primenom stope koja je važila u to vreme. Ako ste obračunali previše, posebno izračunajte višak. Proverite izlaznu fakturu i svaki dokument o knjižnom odobrenju ili zamenski dokument pre nego što promenite podatke u prijavi. Zasnivajte ispravku na osnovnoj transakciji, a ne na procenjenom ukupnom iznosu.
Ispravka koja stvara dodatnu obavezu za PDV može uticati na plaćanje. Kamata se ne obračunava na neblagovremeno plaćenu ispravku holandskog PDV-a ako ispravku izvršite u roku od tri meseca nakon podnošenja prijave. Zabeležite i prvobitni datum podnošenja i datum ispravke. Ovaj rok za ispravku je odvojen od roka za redovnu prijavu.
Greška koja utiče na povraćaj takođe zahteva pregled na nivou transakcije. Potvrdite da nabavka pripada poslovanju, da ulazna faktura potkrepljuje iznos PDV-a i da je odbitak pripisan tačnom periodu. Ako je greška umanjila povraćaj, izračunajte korigovani saldo na osnovu prvobitnih podataka. Čuvajte obračun sa pratećom dokumentacijom.
Koristite doslednu evidenciju o ispravkama za svaku obuhvaćenu prijavu: navedite period, transakciju, prvobitni iznos, korigovani iznos i uticaj na dugovani PDV ili povraćaj. Uskladite tu evidenciju sa sledećom prijavom kada je razlika manja od 1.000 € i usklađivanje se vrši u njoj. Za ostale razlike, sledite postupak ispravke koji se primenjuje na podnetu prijavu. Ovaj proces takođe pomaže da se identifikuju ponovljene greške u podacima o PDV registraciji, fakturama dobavljača ili šifrovanju transakcija pre podnošenja sledeće prijave.
Ko mora da podnese PDV prijavu u Holandiji?
Preduzeće koje je u obavezi da podnosi holandske PDV prijave mora podneti prijavu za svaki dodeljeni period, čak i ako nije imalo poslovnih aktivnosti u Holandiji ili očekuje povraćaj. Obaveza podnošenja zavisi od oporezivih aktivnosti, PDV registracije i bilo kog primenjivog režima, a ne samo od pravne forme preduzeća.
Preduzeća u Holandiji moraju se registrovati za PDV od svoje prve oporezive aktivnosti, bez praga minimalnog prometa. Preduzeća van EU koja vrše oporezive isporuke u Holandiji generalno takođe nemaju prag za registraciju za PDV. Pre vršenja isporuka, strano preduzeće treba da proceni da li su njegove aktivnosti u Holandiji oporezive. Sam status stranog lica ne ukida obavezu registracije.
Režim za mala preduzeća, poznat kao KOR, predstavlja PDV opciju za preduzetnike sa godišnjim prometom koji ne prelazi 20.000 €. Ovaj režim može uticati na to kako preduzeća koja u njemu učestvuju postupaju sa PDV-om, odbicima i prijavama. Razmotrite ove povezane posledice zajedno: preduzeće koje se odriče odbitka prethodnog PDV-a trebalo bi da uporedi to ograničenje sa svojim očekivanim PDV-om na prodaju i nabavke.
Poseban prag za registraciju malih preduzeća može se primeniti na preduzeća sa godišnjim prometom od 2.200 € ili manje koja nisu u obavezi da se registruju kod KVK. To nije isti prag kao KOR. Prvo utvrdite da li je registracija kod KVK obavezna, a zatim procenite da li preduzeće može koristiti ovu zasebnu opciju. Nemojte pretpostavljati da ispunjavanje jednog praga automatski kvalifikuje preduzeće za drugi.
Strana preduzeća moraju praviti razliku između okolnosti unutar i van EU. Preduzeća van EU koja vrše oporezive isporuke u Holandiji generalno nemaju prag za registraciju. Nerezidentna oporeziva lica moraju imenovati holandskog poreskog punomoćnika za svoje PDV obaveze u skladu sa članom 33a OB 1968. Ovaj zahtev se odnosi na nerezidentna oporeziva lica, a ne na svaku stranu kompaniju samo zato što ima vlasnike u inostranstvu.
Nakon registracije, pratite raspored podnošenja koji je dodelila holandska Poreska i carinska uprava. Preduzeće registrovano za PDV mora podneti svaku zahtevanu prijavu, uključujući i nultu prijavu za period bez aktivnosti koje se prijavljuju. Ako prijava pokazuje višak prethodnog PDV-a, podnesite je kako biste zatražili povraćaj umesto da preskočite podnošenje. Vodite evidenciju o oporezivoj prodaji, nabavkama i podacima o registraciji kako biste dosledno popunjavali svaku prijavu.
Da biste procenili svoj položaj, utvrdite gde preduzeće isporučuje robu ili pruža usluge, da li su te aktivnosti oporezive u Holandiji i da li se primenjuje neki režim. Zatim utvrdite da li je registracija obavezna, da li se preduzeće opredelilo za KOR i da li je potreban poreski punomoćnik za nerezidente. Ovi koraci razjašnjavaju i status registracije i tekuće obaveze podnošenja prijava.
Intercompany Solutions: Osnivanje Dutch BV kompanije
Intercompany Solutions pruža podršku stranim preduzetnicima koji osnivaju Dutch BV i moraju da organizuju prateću poresku usklađenost. Njena usluga osnivanja Dutch BV kompanije obuhvata registraciju i prijave za PDV, pri čemu se osnivanje na daljinu završava u roku od 3-5 radnih dana. Kada kompanija počne sa radom, Računovodstvene i poreske usluge mogu podržati knjigovodstvo, podnošenje poreskih prijava i tekuću usklađenost, uključujući pripremu holandskih PDV prijava.
Intercompany Solutions može pomoći kada osnivate holandsko pravno lice ili vam je potrebna podrška u vezi sa njegovim računovodstvenim i poreskim obavezama. Vi ostajete odgovorni za pružanje kompletne transakcione evidencije i poštovanje rokova za podnošenje prijava koji se primenjuju na vaše poslovanje. Izaberite podršku u zavisnosti od toga da li vam je potrebno osnivanje kompanije, tekuće računovodstvo ili oboje.
Kontaktirajte Intercompany Solutions kako biste razgovarali o osnivanju vaše holandske kompanije ili računovodstvenim zahtevima.
Učinite svoju sledeću rutinu podnošenja PDV prijava lakšom za upravljanje
Iskoristite sledeći izveštajni ciklus da uspostavite jasan proces prikupljanja faktura, pregleda evidencije transakcija i dodele odgovornosti za podnošenje prijava i plaćanje. Dosledna rutina vam pomaže da rano uočite dokumenta koja nedostaju i povežete ispravke sa pravim periodom. Ona takođe stvara praktičnu osnovu za unapređenje vašeg računovodstvenog toka rada kako se poslovanje menja; za preduzeća koja upravljaju međunarodnim operacijama ili unapređuju svoje sisteme digitalnog knjigovodstva, resursi kompanije Count On Me ističu kako platforme za računovodstvo u oblaku mogu pojednostaviti tekuće vođenje evidencije i usklađenost.
Ako odlučujete kako da podnesete PDV prijavu u Holandiji, pretvorite pravila koja važe za vaše poslovanje u ponovljiv proces. Podesite podsetnik u kalendaru, čuvajte prateću evidenciju na jednom mestu i zakažite pregled pre isteka roka za svaku prijavu. Ako je vašoj holandskoj kompaniji takođe potrebna računovodstvena ili poreska podrška, Intercompany Solutions može razmotriti relevantne zahteve sa vama.
Organizovan proces podnošenja prijava pruža vam veću kontrolu i jasnoću u svakom izveštajnom periodu.
Frequently Asked Questions
Holandski PDV kredit se uglavnom automatski isplaćuje kada podneta prijava prikazuje pravo na povraćaj. Pre podnošenja, uskladite kredit sa ulaznim računima i proverite da li ulazni PDV pripada navedenom periodu. Čuvajte prateću dokumentaciju zajedno sa svojim računovodstvenim dokumentima. Ako ste izostavili višak ulaznog PDV-a iz ranijeg perioda, podnesite zahtev za povraćaj u roku od pet godina od tog PDV perioda.
Preduzetnici prijavljuju PDV za dodeljene periode podnošenja, evidentirajući prodaju, nabavke i relevantna usklađivanja u svakoj prijavi. Na primer, preduzetnik koji nije imao prodaju tokom određenog perioda možda će i dalje morati da podnese nultu prijavu ako je podnošenje obavezno. Preduzeća koja učestvuju u holandskom režimu za mala preduzeća, KOR, ne obračunavaju PDV na isporuke, ne odbijaju ulazni PDV niti podnose PDV prijave.
Platite sav dugovani PDV u evrima do važećeg roka za podnošenje prijave. Nemojte čekati posebno poresko rešenje ili nalog za plaćanje. Elektronsko plaćanje je dostupno. Navedite tačan poziv na broj kako bi holandska poreska i carinska uprava mogla da rasporedi uplatu na odgovarajući račun. Čuvajte dokaz o uplati uz podnetu prijavu i računovodstvenu evidenciju, naročito ako podnošenje i plaćanje vršite odvojeno.
Holandska poreska i carinska uprava dodeljuje mesečni, kvartalni ili godišnji raspored podnošenja. Kvartalno podnošenje je najčešće, ali se mesečno izveštavanje može primeniti u određenim okolnostima. Godišnje podnošenje je dostupno samo preduzećima koja ispunjavaju relevantne uslove. Pratite period naveden za vašu prijavu umesto da sami birate raspored i vodite evidenciju koja potkrepljuje svaki dodeljeni period podnošenja.
Započnite identifikovanjem perioda prijave i iznosa ili transakcije u vezi sa kojom niste sigurni. Uporedite to sa osnovnim računom, evidencijom prodaje ili platnom dokumentacijom, a zatim proverite da li se odnosi na obračunati PDV, ulazni PDV ili usklađivanje. Zapišite problem i svoj obračun. Ovo olakšava rešavanje neslaganja bez njihovog mešanja sa transakcijama iz drugog perioda.
Prijavite se na Mijn Belastingdienst Zakelijk koristeći način pristupa predviđen za vašu pravnu formu. Eenmanszaak može koristiti DigiD ili eHerkenning; BV ili VOF zahtevaju eHerkenning. Otvorite prijavu za dodeljeni period, unesite iznose u odgovarajuća polja, proverite zbirove i pošaljite. Sačuvajte potvrdu, a zatim zasebno organizujte plaćanje ukoliko postoji dugovani PDV.
Prikupite izlazne račune i račune dobavljača, zajedno sa evidencijom o transakcijama koje zahtevaju usklađivanja PDV-a. Biće vam potrebni podaci o PDV-u naplaćenom kupcima, PDV-u plaćenom dobavljačima, PDV-u po osnovu prenosa poreske obaveze i oporezivoj privatnoj upotrebi. Za sticanje dobara unutar EU, sačuvajte podatke o transakcijama potrebne za prijavu sticanja i eventualni odbitni ulazni PDV. Organizujte dokumente prema periodu izveštavanja kako biste mogli da uskladite svaku prijavu sa izvornom evidencijom.
Rokovi zavise od toga da li je dodeljeni period mesečni, kvartalni ili godišnji, i od toga da li je preduzeće registrovano u Holandiji ili u inostranstvu. Kompanija sa sedištem u Holandiji uglavnom podnosi prijavu u roku od mesec dana nakon završetka svog perioda; strana preduzeća mogu podneti prijavu do osam nedelja nakon završetka relevantnog perioda. Na primer, prijava za prvi kvartal dospeva do 30. aprila. Plaćanje takođe dospeva do važećeg roka.
Izvori
- KVK - Registracija u holandski poslovni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |