
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-11-02 · Last reviewed 2026-11-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
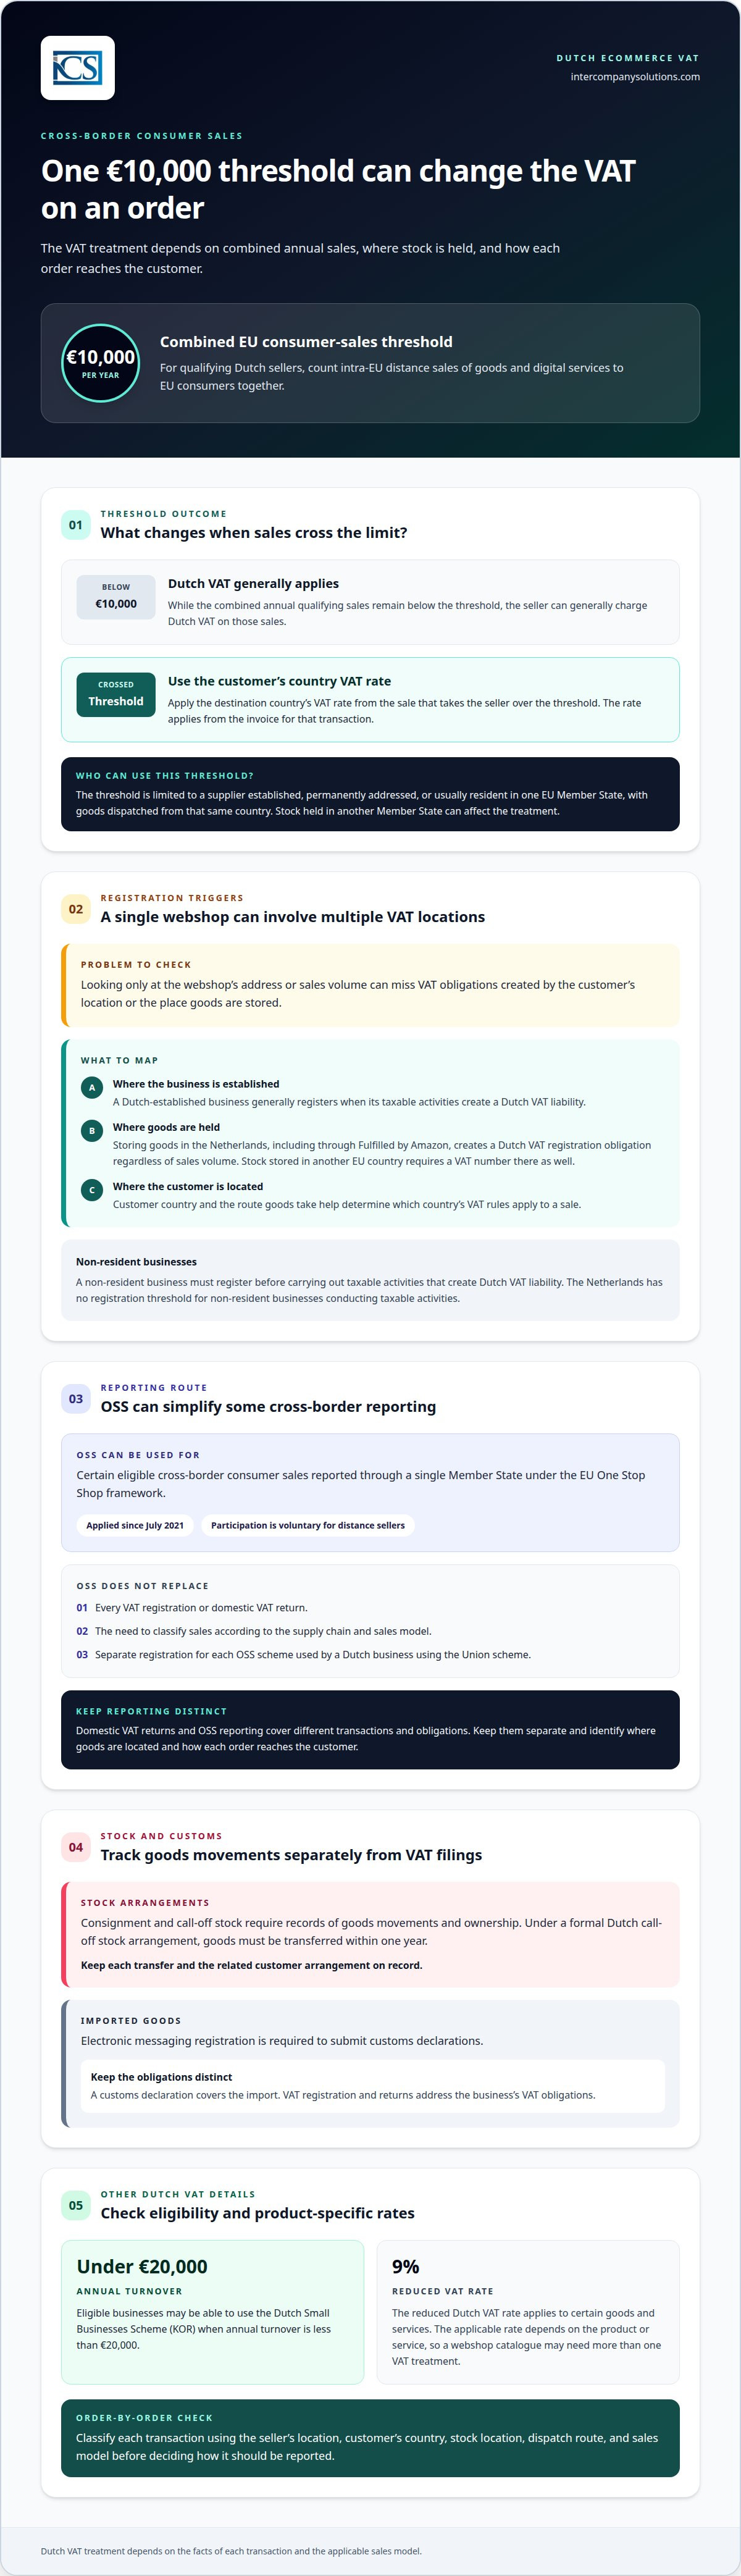
Jedan prag prodaje u EU može promeniti PDV tretman sledeće porudžbine holandske internet prodavnice. Holandski prodavac generalno može obračunavati holandski PDV sve dok njegova ukupna godišnja prodaja na daljinu unutar EU i digitalne usluge potrošačima u EU ostaju ispod 10.000 €. Kada pređe taj prag, mora obračunavati stopu PDV-a zemlje kupca počevši od prodaje kojom je prag prekoračen. Usklađenost sa propisima o PDV-u u EU za holandsku kompaniju za elektronsku trgovinu takođe zavisi od toga gde se zalihe drže i kako se roba otprema.
To znači da PDV tretman može varirati od porudžbine do porudžbine, čak i u okviru iste internet prodavnice. Povraćaji, prodaja preko onlajn platformi i evidencije pružalaca platnih usluga dodaju još jedan sloj: svaki se mora uskladiti sa podacima iskazanim u relevantnoj PDV prijavi.
Ovaj članak objašnjava kada je potrebna registracija za holandski PDV, kako se OSS i IOSS primenjuju na različite modele prodaje i koje evidencije i podatke na fakturama treba voditi. Takođe prikazuje kako uskladiti prodaju, refundacije i povraćaje robe kako bi prekogranično izveštavanje odražavalo ono što se stvarno dogodilo.
Ključni zaključci
- Mapirajte gde se nalaze vaše poslovanje, kupci i zalihe kako biste utvrdili gde se može primeniti registracija za PDV.
- Procenite da li OSS odgovara vašoj prekograničnoj prodaji potrošačima, uz odvojeno vođenje domaćeg izveštavanja o PDV-u.
- Za kvalifikovane uvezene pošiljke vrednosti ispod 150 €, IOSS može objediniti izveštavanje o PDV-u u mesečnu prijavu.
- Čuvajte PDV evidenciju 7 godina i zadržite detalje faktura koji potvrđuju način na koji je svaka prodaja oporezovana.
- Uskladite podatke internet prodavnice, onlajn platformi i pružalaca platnih usluga sa refundacijama i povraćajima pre podnošenja PDV prijava.
Sadržaj
- Holandska registracija za PDV za domaća i nerezidentna preduzeća
- Prag za prekograničnu prodaju na daljinu u EU i OSS
- Podaci na fakturi, poreske tačke i čuvanje evidencije
- Mesečno izveštavanje i plaćanje PDV-a putem IOSS-a
- Usklađivanje prodaje preko internet prodavnice, onlajn platformi i pružalaca platnih usluga sa PDV prijavama
- Intercompany Solutions: Osnivanje Dutch BV kompanije
Holandska registracija za PDV za domaća i nerezidentna preduzeća
Registracija za PDV zavisi od toga gde prodavac ima sedište, gde se kupac nalazi i gde se roba skladišti. Ovi faktori takođe određuju pravila prijave PDV-a i izveštavanja koje zemlje se primenjuju.
Preduzeće za e-trgovinu sa sedištem u Holandiji uglavnom se registruje kada njegove oporezive aktivnosti stvore obavezu za holandski PDV. Nerezidentno preduzeće mora se registrovati pre obavljanja oporezivih aktivnosti koje stvaraju obavezu za holandski PDV. Holandija nema prag za registraciju za nerezidentna preduzeća koja obavljaju oporezive aktivnosti, tako da nizak obim prodaje ne uklanja tu obavezu.
Za preduzeća koja ispunjavaju uslove, holandski program za mala preduzeća, ili KOR, može se primeniti kada je godišnji promet manji od 20.000 €. Holandska poreska i carinska uprava navodi da snižena stopa PDV-a u Holandiji iznosi 9% za određenu robu i usluge. Primenjiva stopa zavisi od proizvoda ili usluge, tako da katalog internet prodavnice može zahtevati više od jednog PDV tretmana.
Mesto gde se zalihe drže može stvoriti zasebnu obavezu registracije. Preduzeće koje skladišti robu u Holandiji, uključujući i putem Fulfilled by Amazon, mora se registrovati za holandski PDV bez obzira na obim prodaje. Ako takođe skladišti zalihe u drugoj zemlji EU, potreban mu je PDV broj i u toj zemlji. Preduzeću za e-trgovinu iz EU stoga može biti potrebno nekoliko registracija, čak i kada kupci naručuju preko jedne internet prodavnice.
Aranžmani konsignacione prodaje i zaliha na poziv zahtevaju pažljivo praćenje kretanja robe i vlasništva. Prema formalnom holandskom aranžmanu o zalihama na poziv, roba se mora preneti u roku od jedne godine. Evidentirajte svaki prenos i povezani aranžman sa kupcem kako biste razlikovali kvalifikovani aranžman od običnih zaliha koje se drže u Holandiji.
Carinski postupci dodaju zaseban administrativni korak za uvezenu robu. Registracija za elektronsku razmenu poruka je neophodna za podnošenje carinskih deklaracija. Držite ovo odvojeno od registracije za PDV: carinska deklaracija pokriva uvoz, dok registracija i prijave PDV-a regulišu poreske obaveze preduzeća. Za preduzeća koja koordiniraju međunarodne lance snabdevanja i kretanje tereta u Severnoj Americi, pružaoci usluga špedicije poput dubointl.com pomažu u efikasnom transportu tereta uz neophodnu otpremnu dokumentaciju.
Registracija i izveštavanje za OSS
Sistem „sve na jednom mestu” (OSS) predstavlja okvir EU koji omogućava kvalifikovanim preduzećima da prijave određenu prekograničnu prodaju potrošačima putem jedne države članice. Primenjuje se od jula 2021. godine, a učešće je dobrovoljno za prodavce na daljinu. Holandsko preduzeće koje koristi OSS šemu Unije mora se posebno registrovati za svaku OSS šemu koju koristi.
OSS može pojednostaviti izveštavanje, ali ne zamenjuje svaku registraciju za PDV ili domaću poresku prijavu. Da li se primenjuje zavisi od lanca snabdevanja i modela prodaje. Pre nego što odlučite koja prodaja pripada OSS prijavi, identifikujte gde se roba nalazi i kako svaka porudžbina stiže do kupca.
PDV na digitalne proizvode i usluge
Holandske kompanije za e-trgovinu koje prodaju digitalne proizvode ili usluge potrošačima u EU moraju uzeti u obzir kombinovani godišnji prag od 10.000 € za prodaju robe na daljinu unutar EU i digitalne usluge. Kvalifikovani holandski prodavac uglavnom može obračunavati holandski PDV dok ta kombinovana prodaja ostaje ispod praga. Kada se prag pređe, prodavac mora primeniti stopu PDV-a zemlje potrošača počevši od prodaje kojom se taj prag prelazi.
Prag se primenjuje samo na dobavljače koji imaju sedište, stalnu adresu ili uobičajeno boravište u jednoj zemlji EU, sa robom koja se otprema iz te zemlje. Za digitalnu prodaju, pratite transakcije sa potrošačima uporedo sa prodajom robe na daljinu. To pomaže u određivanju kada se primenjuje PDV zemlje odredišta i da li je izveštavanje putem OSS-a relevantno.
Nakon registracije, holandske prijave PDV-a moraju se podnositi elektronskim putem preko portala Belastingdienst. Nerezidentno preduzeće koje obavlja oporezive aktivnosti u Holandiji ne mora da imenuje poreskog zastupnika za registraciju za PDV. Držite domaće prijave odvojeno od izveštavanja za OSS jer one pokrivaju različite transakcije i obaveze.
Prag za prekograničnu prodaju na daljinu u EU i OSS
Za kvalifikovane holandske prodavce, prag na nivou EU određuje kada prodaja potrošačima prelazi sa holandskog PDV-a na PDV zemlje odredišta. OSS može pojednostaviti izveštavanje, ali njegov opseg zavisi od transakcije i lanca snabdevanja.
Pravila prodaje na daljinu pre jula 2021. godine
Pre 1. jula 2021. godine, prodavci na daljinu su uglavnom morali da se registruju za PDV u zemlji kupca kada je godišnja prodaja u toj zemlji prelazila 35.000 €, iako su neke zemlje postavile više pragove. Ovaj sistem od zemlje do zemlje značio je da se onlajn prodavac mogao suočiti sa različitim tačkama za registraciju širom EU. Poznavanje prethodnog pravila pomaže da se objasni zašto sadašnji okvir koristi zajednički prag, a ne zasebne nacionalne limite prodaje za kvalifikovane prodavce.
Prag za prodaju na daljinu na nivou EU
Trenutni prag iznosi 10.000 € godišnje za kombinovanu prodaju robe na daljinu unutar EU i digitalnih usluga potrošačima u EU od strane kvalifikovanog dobavljača. Holandski prodavac ispod tog praga uglavnom može da obračunava holandski PDV na tu prodaju. Kada ga prodavac pređe, stopa PDV-a zemlje odredišta primenjuje se počev od fakture za transakciju kojom prodavac prelazi prag.
Ovaj prag je dostupan samo dobavljaču koji ima sedište, stalnu adresu ili uobičajeno boravište u jednoj državi članici EU, sa robom koja se otprema iz te iste zemlje. Holandsko preduzeće koje drži zalihe u drugoj državi članici ne bi trebalo da pretpostavlja da se prag primenjuje na prodaju koja se otprema odatle. Mesto sedišta, lokacija zaliha, ruta otpreme i zemlja kupca utiču na način na koji se transakcija tretira.
Prekogranične isporuke i prodaja na daljinu
Prodaja na daljinu potrošačima i druge prekogranične isporuke predstavljaju različite kategorije. Na primer, holandska internet prodavnica koja šalje robu fizičkom licu u drugoj zemlji EU mora proceniti pravila prodaje na daljinu. Prodaja između preduzeća mora se klasifikovati odvojeno, na osnovu statusa kupca i detalja transakcije. Ova razlika je važna jer OSS ne pokriva svaku prodaju u EU niti uklanja svaku obavezu registracije.
Sistem „sve na jednom mestu” (OSS) pruža način za prijavljivanje kvalifikovane prekogranične prodaje potrošačima putem jedne države članice. Ova šema EU se primenjuje od jula 2021. godine, a učešće je dobrovoljno za prodavce na daljinu. Holandski prodavac koji koristi šemu Unije podnosi tromesečnu OSS prijavu za relevantnu prodaju u zemljama EU koje učestvuju.
Izveštavanje putem OSS-a funkcioniše paralelno sa redovnom holandskom PDV prijavom prodavca, umesto da je zamenjuje. Holandski promet ostaje u domaćoj prijavi, dok se kvalifikovane prekogranične transakcije prijavljuju putem OSS-a. Prodavac se mora posebno registrovati za svaku OSS šemu koju koristi. Pre raspoređivanja porudžbina u prijavu, klasifikujte ih prema kupcu, odredištu, lokaciji robe i ruti isporuke.
Za holandskog prodavca koji se približava pragu, pregledajte kombinovanu godišnju prodaju robe i digitalnih usluga potrošačima u EU, a ne samo porudžbine sa jedne destinacije. Identifikujte transakciju koja prelazi 10.000 € i primenite PDV zemlje odredišta počev od te fakture. Ako se zalihe drže u drugoj državi članici, procenite te prodaje odvojeno jer uslovi podobnosti za prag možda ne odgovaraju tom lancu snabdevanja.
Podaci na fakturi, trenutak nastanka poreske obaveze i čuvanje evidencije
Tačno fakturisanje povezuje svaku porudžbinu u e-trgovini sa njenim PDV tretmanom, plaćanjem i prijavom. Za holandsko preduzeće koje prodaje preko granice, zadržite dovoljno informacija da biste identifikovali kupca, transakciju, primenjivu stopu i datum isporuke. Druge zemlje EU mogu zahtevati specifične podatke na fakturi, jezike ili formate izveštavanja, tako da jedan šablon možda neće odgovarati svakoj državi članici.
Za robu isporučenu u Holandiji, trenutak nastanka poreske obaveze je kada je roba isporučena ili kada je faktura izdata, šta god nastupi prvo. Za usluge, to je raniji datum između izdavanja fakture ili završetka usluge. Ovi datumi određuju PDV period za transakciju. Na primer, ako internet prodavnica izda fakturu pre otpreme, datum fakture može odrediti trenutak nastanka poreske obaveze za robu.
Vreme izdavanja fakture je takođe važno. Holandska faktura za uslugu uglavnom se mora izdati najkasnije do 15. dana u mesecu koji sledi nakon meseca u kojem je usluga pružena. Jedna faktura može pokriti više usluga pruženih istom primaocu tokom najviše jednog kalendarskog meseca. Ako kupac izvrši avansno plaćanje, izdajte fakturu pre nego što to avansno plaćanje dospe.
U Holandiji, elektronske fakture zahtevaju saglasnost primaoca. Saglasnost se može pretpostaviti ako primalac obradi i plati fakturu bez primedbi. Za zbirnu pošiljku poslatu istom primaocu, zajednički podaci se mogu navesti jednom ako sve informacije ostaju dostupne za svaku fakturu. Zadržite prepoznatljivost pojedinačnih faktura čak i kada sistem grupiše zajedničke podatke.
Za holandske evidencije o PDV-u, koristite ovo pravilo čuvanja: evidencija se čuva 7 godina (10 za nepokretnosti). Čuvajte fakture zajedno sa potvrdama porudžbina, knjižnim odobrenjima, evidencijom plaćanja i dokazima o isporuci ili završetku usluge. Taj revizorski trag pomaže da se objasni zašto se prijavljeni iznos razlikuje od prvobitne porudžbine kada dođe do povraćaja robe, refundacije ili usklađivanja.
Holandsko obavezno B2B elektronsko fakturisanje i digitalno izveštavanje zahtevaju pažnju u pogledu spremnosti sistema. Vlada Holandije je najavila planove za obavezno e-fakturisanje i digitalno izveštavanje, uključujući izveštavanje o podacima sa faktura u skoro realnom vremenu za obuhvaćene B2B transakcije unutar EU. Razdvojte taj planirani okvir od trenutnih procesa fakturisanja. Pripremite ERP i sisteme za e-trgovinu za čuvanje strukturiranih polja faktura, datuma nastanka poreske obaveze, podataka o kupcima, stopa PDV-a i veza za ispravke.
Pre podnošenja prijave, proverite da li izvoz iz ERP sistema zadržava originalni broj fakture i povezuje svako knjižno odobrenje sa njegovom izvornom fakturom. Potvrdite da datumi porudžbine, otpreme i fakture ostaju razdvojeni, kao i da su refundacije evidentirane. Jasan trag podataka olakšava objašnjavanje vremenskih razlika i usklađivanje ukupnih iznosa faktura sa prijavama PDV-a u različitim zemljama.
Mesečno prijavljivanje i plaćanje PDV-a putem IOSS-a
Za uvoz, izvoz i IOSS pošiljke, klasifikujte svaku transakciju prema poreklu, odredištu, kupcu i vrednosti pošiljke. PDV dospeva kada roba uđe u EU; IOSS može promeniti trenutak naplate PDV-a za kvalifikovane pošiljke, dok izvoz i domaća prodaja imaju sopstveni tretman izveštavanja.
Transakcije koje se prijavljuju putem OSS-a i IOSS-a
OSS i IOSS pokrivaju različite vrste transakcija, pa holandski prodavac ne bi trebalo da spaja njihove podatke u jednu prijavu. Šema OSS za Uniju pokriva kvalifikovanu prekograničnu prodaju krajnjim potrošačima, dok IOSS pokriva prodaju na daljinu uvezene robe u pošiljkama čija je vrednost manja od 150 €. Razvrstavanje porudžbina prema lokaciji otpreme i odredištu kupca pomaže u dodeljivanju svake prodaje ispravnom kanalu izveštavanja.
Preduzeće koje koristi šemu OSS za uvoz podnosi svoju OSS PDV prijavu mesečno. U okviru IOSS-a, dugovani PDV na kvalifikovane pošiljke može se prijavljivati mesečno i plaćati u jednoj uplati. Uključite IOSS broj u carinske deklaracije podnete putem DECO ili DMS sistema.
Za kvalifikovane pošiljke van EU, IOSS znači da se PDV ne plaća prilikom uvoza. Bez IOSS-a, uvozni PDV se plaća u zemlji odredišta. Za pošiljku vredniju od 150 €, IOSS se ne može koristiti, a uvozne carine i uvozni PDV se plaćaju tamo gde roba ulazi u EU.
Sistemi PDV knjigovodstva i izveštavanja
OSS ne zamenjuje holandsku PDV prijavu niti tačno knjigovodstvo. Holandski prodavac koji koristi OSS i dalje prijavljuje domaći promet putem svoje uobičajene holandske prijave, dok kvalifikovana prekogranična prodaja potrošačima ide u odgovarajuću OSS prijavu. Držite ukupne iznose izveštavanja odvojenim kako biste izbegli dvostruko prijavljivanje iste prodaje.
Postavite evidenciju e-trgovine i računovodstva tako da sačuva detalje na nivou transakcije koji su potrebni za svaki kanal izveštavanja. Evidentirajte vrstu kupca, zemlje otpreme i odredišta, vrednost robe, obračunati PDV i to da li je u transakciji korišćen OSS ili IOSS. Povežite povraćaje novca i otkazivanja sa prvobitnom porudžbinom kako bi se svako usklađivanje PDV-a moglo pratiti.
Domaće holandske PDV prijave se obično podnose tromesečno, iako se mesečno podnošenje može primeniti na osnovu prometa ili na zahtev. Holandska preduzeća takođe podnose mesečne EC Sales Lists za isporuke dobara i određenih usluga unutar EU između pravnih lica (B2B). Ove liste su odvojene od OSS prijava, pa klasifikujte B2B transakcije odvojeno od porudžbina potrošača.
Pre podnošenja mesečne IOSS prijave, uskladite kvalifikovane porudžbine sa carinskim deklaracijama i naplaćenim uplatama. Uporedite IOSS broj, vrednost pošiljke, odredište i iznos PDV-a za svaku pošiljku. Držite evidenciju o uvozu i izvozu odvojeno od prodaje potrošačima u EU kako biste objasnili kako je svaka transakcija tretirana i prijavljena.
Usklađivanje prodaje preko veb-prodavnice, onlajn platformi i pružalaca platnih usluga sa PDV prijavama
Pre svakog podnošenja PDV prijave, uskladite prodaju preko veb-prodavnice, onlajn platformi i pružalaca platnih usluga. Uporedite ukupne iznose transakcija za isti izveštajni period, a zatim uzmite u obzir refundacije i povraćaje robe.
Prodaja preko onlajn platformi, refundacije i povraćaji
Izvodi sa onlajn platformi, porudžbine sa veb-prodavnice i obračuni pružalaca platnih usluga beleže različite faze prodaje. Uskladite svaku porudžbinu sa njenim plaćanjem, PDV tretmanom i svakom naknadnom refundacijom. Isplata može biti manja od bruto prodaje jer uključuje povraćaje novca ili druga usklađivanja, pa uskladite osnovne transakcije umesto da koristite iznos isplate kao osnovicu za PDV.
Zabeležite svaki povraćaj robe ili refundaciju uz odgovarajuću originalnu porudžbinu i sačuvajte prateće knjižno odobrenje. Na primer, ako kupac vrati jedan artikl iz porudžbine sa više artikala, prilagodite prodajnu vrednost i PDV za taj artikl, a ne za celu porudžbinu. Na taj način originalna prodaja i njena ispravka ostaju sledive u odgovarajućem PDV periodu.
Započnite uparivanjem referenci porudžbina kroz prodajni kanal, evidenciju plaćanja i računovodstvenu glavnu knjigu. Zatim uporedite bruto prodaju, obračunati PDV, povraćaje novca, otkazivanja i neto isplate. Istražite razlike pre podnošenja: datum poravnanja plaćanja može pasti u drugi period u odnosu na datum fakture ili datum isporuke, a ti datumi se ne mogu međusobno zamenjivati.
Vodite računa da prodaja preko onlajn platformi bude prepoznatljiva po kanalu i transakciji. To pomaže u razlikovanju prodaje prijavljene preko platforme od direktnih porudžbina sa veb-prodavnice. Takođe omogućava dosledan tretman kada onlajn platforma obradi refundaciju nakon što je prvobitna prodaja već bila uključena u PDV prijavu.
OSS i lokalne PDV prijave
Šema OSS za Uniju prijavljuje kvalifikovanu prekograničnu prodaju potrošačima, dok holandska PDV prijava pokriva domaći promet i druge transakcije koje pripadaju toj prijavi. Holandski prodavac koji koristi OSS mora podneti oba izveštaja kada je to potrebno. Odvojene liste transakcija pomažu da se spreči da prekogranična prodaja bude dvaput prijavljena ili izostavljena iz odgovarajuće prijave.
Holandske PDV prijave se obično podnose tromesečno, mada se mesečno podnošenje može primeniti na osnovu prometa ili na zahtev. Mesečne i tromesečne prijave dospevaju do poslednjeg dana u mesecu koji sledi nakon izveštajnog perioda. Uskladite ukupne iznose iz glavne knjige sa odgovarajućom prijavom pre podnošenja i držite podatke za šemu OSS za Uniju odvojeno od ukupnih iznosa holandske prijave.
Ako preduzeće otkrije da je netačna ili nepotpuna holandska PDV prijava dovela do manje uplate, mora prijaviti grešku holandskim poreskim organima što je pre moguće. Neblagovremeno podnošenje može dovesti do kazni. Netačne prijave mogu povući kaznu do 5.278 € za nenamerne greške nastale nepažnjom, ili do 100% dugovanog PDV-a u slučajevima prevare.
Koristite evidenciju usklađivanja na kraju perioda da biste pokazali kako su izvorni podaci postali prijavljene cifre. Držite zajedno izvode sa onlajn platformi, evidencije plaćanja, usklađivanja povraćaja i podnete PDV prijave. To olakšava objašnjavanje razlika između ukupnog iznosa na kasi, iznosa poravnanja i prijavljene oporezive prodaje.
Intercompany Solutions: Dutch BV osnivanje kompanije
Intercompany Solutions pomaže stranim preduzetnicima da osnuju Dutch BV, uključujući registraciju kompanije i prijave za PDV. Ovo može biti praktičan sledeći korak pri osnivanju holandskog entiteta i koordinaciji njegovog formiranja sa zahtevima usklađenosti u e-trgovini.
Nakon pokretanja poslovanja, računovodstvo e-trgovine može pomoći u organizaciji transakcija u veb-prodavnici, povraćaja novca i izveštavanja o PDV-u. Dutch BV ne uklanja potrebu za procenom gde se zalihe drže, koje se PDV šeme primenjuju ili šta svaka prijava mora sadržati. Te obaveze i dalje zavise od prodaje i lanca snabdevanja preduzeća.
Za pomoć pri Dutch BV osnivanju ili računovodstvu za e-trgovinu, kontaktirajte Intercompany Solutions.
Izgradite PDV kontrole koje mogu rasti zajedno sa vašim poslovanjem
Kada se vaši prodajni kanali, asortiman proizvoda ili lokacije zaliha promene, proverite da li vaši PDV procesi i dalje odražavaju način ispunjavanja porudžbina. Nova onlajn platforma ili skladište mogu uticati na registraciju, klasifikaciju transakcija i evidenciju potrebnu kao dokaz za prijavu. Tretirajte svaku operativnu promenu kao povod za preispitivanje vašeg računovodstvenog toka rada, umesto da čekate da nepodudarnost u prijavi otkrije propust.
Pouzdana usklađenost sa PDV propisima EU za holandsku kompaniju za e-trgovinu zavisi od povezivanja poreskih odluka sa stvarnim podacima o porudžbinama. Intercompany Solutions podržava šire postavljanje poslovanja kroz Dutch BV osnivanje kompanije, računovodstvene i poreske usluge (Accounting & Tax Services) i sekretarske usluge (Secretarial Services). Ove usluge mogu pomoći pri osnivanju holandskog entiteta ili vođenju njegove tekuće korporativne i poreske administracije.
Izaberite praktičan sledeći korak utvrđivanjem onoga što je potrebno vašoj organizaciji, bilo da je to osnivanje kompanije ili jačanje njene tekuće administracije. Jasni procesi pružaju vašem poslovanju čvrstu osnovu za upravljanje budućim rastom.
Često postavljana pitanja
Šta ovo znači za preduzeća?
Za preduzeće, PDV kontrole moraju da prate stvarnu rutu svake porudžbine. Prodaja izvršena iz holandskog skladišta može zahtevati drugačiju evidenciju od one otpremljene iz distributivnog centra u drugoj zemlji. Koristite evidenciju porudžbine da povežete kupca, lokaciju otpreme, fakturu, plaćanje i svako kasnije usklađivanje. Smernice za PDV administraciju holandske poreske i carinske uprave objašnjavaju evidenciju koju preduzeća moraju da vode.
Koje kompanije mogu učestvovati u OSS-u?
OSS je dostupan preduzećima koja obavljaju transakcije obuhvaćene jednom od njegovih šema, pri čemu ispunjavanje uslova zavisi od mesta sedišta prodavca i modela isporuke. Holandski prodavac treba da razlikuje prodaju izvršenu sa zaliha u Holandiji od prodaje koja uključuje zalihe koje se drže na drugom mestu. Smernice Evropske komisije o OSS šemama opisuju šeme i njihov obim. Ova razlika pomaže da se utvrdi da li je OSS relevantan za prekograničnu prodaju potrošačima tog preduzeća.
Koje transakcije su obuhvaćene OSS šemama?
Šeme pokrivaju određene prekogranične transakcije sa potrošačima, a ne svaku prodaju zabeleženu na platformi za e-trgovinu. Na primer, prodavac treba da klasifikuje transakciju koja uključuje robu otpremljenu unutar EU odvojeno od kvalifikovane prodaje uvezene robe. Pregled OSS-a Evropske komisije navodi kategorije šema. Obezbedite da zemlja otpreme, odredište i tip kupca za svaku porudžbinu budu dostupni kako biste potkrepili tu klasifikaciju.
Koje stope PDV-a se primenjuju na robu i usluge koje prodaju holandske kompanije za e-trgovinu?
Za isporuke u Holandiji primenjuju se stope PDV-a od 21%, 9% i 0% u zavisnosti od kategorije proizvoda ili transakcije. Holandska poreska i carinska uprava navodi da se stopa od 9% primenjuje na određenu robu i usluge. Koristite njene smernice o stopama PDV-a da procenite kategoriju pre podešavanja evidencije proizvoda. Za prekograničnu prodaju, takođe identifikujte zemlju čiji se PDV tretman primenjuje na tu transakciju.
Kada holandska kompanija za e-trgovinu mora da se registruje za PDV i kako se podnosi zahtev za PDV broj?
Registracija je obavezna kada oporezive aktivnosti stvore obavezu plaćanja holandskog PDV-a. Da biste podneli zahtev, podnesite odgovarajući obrazac za registraciju; holandska poreska i carinska uprava pruža smernice za registraciju za PDV. Preduzeće nerezident treba da razlikuje oporezive aktivnosti u Holandiji od prodaje oporezovane na drugom mestu. Nakon registracije, držite PDV broj povezanim sa pravnim licem i koristite ga dosledno na relevantnim fakturama i poreskim evidencijama.
Koliko često holandska preduzeća moraju da podnose PDV prijave i koji su rokovi za podnošenje i plaćanje?
Dodeljena učestalost izveštavanja određuje relevantni period podnošenja, pa koristite raspored određen za preduzeće umesto da pretpostavljate da svaki prodavac podnosi prijavu po istom ciklusu. Holandske prijave se uglavnom podnose elektronski, a smernice holandske poreske i carinske uprave za PDV prijave objašnjavaju podnošenje i plaćanje. Uskladite prijavu sa evidencijom za taj period pre podnošenja, uključujući usklađivanja evidentirana nakon prvobitne prodaje.
Koja su EU PDV pravila za prekograničnu B2C prodaju putem e-trgovine iz Holandije?
Za porudžbinu potrošača, utvrdite gde se roba nalazi pre otpreme i gde se isporučuje. Te činjenice pomažu da se utvrdi PDV tretman koje zemlje se primenjuje i da li je relevantna lokalna registracija ili prijava po šemi. Holandski prodavac bi takođe trebalo da u svojim podacima o prodaji odvoji prodaju potrošačima od isporuka između pravnih lica. OSS smernice Evropske komisije ocrtavaju okvir za kvalifikovane prekogranične transakcije sa potrošačima.
Koja se PDV pravila primenjuju na prodaju putem onlajn platformi kao što su Amazon ili bol.com?
Uskladite prodaju preko onlajn platformi sa podacima iz veb-prodavnice, od pružalaca platnih usluga, refundacija i povraćaja pre podnošenja PDV prijava. Ako se roba skladišti u Holandiji putem usluge kao što je Fulfilled by Amazon, prodavac se mora registrovati za holandski PDV bez obzira na obim prodaje; zalihe u drugoj zemlji EU takođe mogu zahtevati registraciju u toj zemlji.
Izvori
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Poslovanje
- Belastingdienst - Stope poreza na dobit korporacija
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - PDV pravila i stope
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |