


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-03 · Last reviewed 2026-10-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Usluge usklađenosti poslovanja u Holandiji počinju identifikovanjem pravila koja se primenjuju na stvarne aktivnosti privrednog društva. Holandsko društvo ne podleže automatski svakoj obavezi sprečavanja pranja novca. Holandski Zakon o sprečavanju pranja novca i finansiranja terorizma (Wwft) utvrđuje obaveze za određene institucije i profesije. Sama pravna forma privrednog društva ili registracija u Holandiji ne određuje da li ono mora da sprovodi provere klijenata ili da prijavljuje transakcije.
KYC provere, informacije o UBO-u i prijave neuobičajenih transakcija služe u različite svrhe. Primenjive obaveze zavise od uloge poslovanja i pravila za njegov sektor. Ovaj vodič objašnjava kako da procenite da li vaše aktivnosti potpadaju pod delokrug Wwft-a, šta dužna pažnja zasnovana na riziku i eskalacija mogu obuhvatati, kao i kako funkcionišu holandski zahtevi za izveštavanje. Takođe navodi zvanične izvore koje treba konsultovati i evidenciju koju treba voditi, kako biste mogli da procenite svoje obaveze bez pretpostavke da se pravila iz druge zemlje primenjuju u Holandiji.
Ključne stavke
- Proverite da li vaše poslovne aktivnosti potpadaju pod delokrug Wwft-a. Sama registracija u Holandiji ne čini svako društvo obveznikom primene AML propisa.
- Koristite proces zasnovan na proceni rizika da biste identifikovali primenjive mere dužne pažnje prema klijentu, provere i korake eskalacije.
- Razlikujte AML provere klijenata i obaveze prijavljivanja od opšteg administriranja društva, uključujući održavanje informacija o UBO-u.
- Primenite holandske smernice o usklađenosti poslovanja na svoje specifične aktivnosti i konsultujte relevantne zvanične holandske izvore za važeće zahteve.
- Vodite datiranu evidenciju o procenama i odlukama tamo gde to zahtevaju pravila koja se primenjuju na vaše poslovanje.
Sadržaj
- Holandska usklađenost poslovanja i sprečavanje pranja novca: ko ima obaveze?
- Kako funkcionišu holandske AML kontrole: provere klijenata, procena rizika i eskalacija
- Poređenje holandskih AML zahteva: obveznici, druga društva i UBO podaci
- Kako izgraditi praktičan proces holandske AML usklađenosti
- Kontinuirana podrška za usklađenost u Holandiji: povežite AML kontrole sa administracijom društva
Holandska usklađenost poslovanja i sprečavanje pranja novca: ko ima obaveze?
Usklađenost u oblasti sprečavanja pranja novca (AML) podrazumeva primenu zakonski propisanih mera koje pomažu u sprečavanju pranja novca i finansiranja terorizma. Ove mere mogu uključivati provere klijenata i prijavljivanje neuobičajenih transakcija u slučajevima kada to zakon nalaže. U Holandiji, osnovni pravni okvir predstavlja Zakon o sprečavanju pranja novca i finansiranja terorizma (Wwft). On se primenjuje na određene institucije i profesionalce, a ne automatski na svako holandsko preduzeće. Širi koncept sprečavanja pranja novca (AML) obuhvata mere namenjene odvraćanju i otkrivanju korišćenja finansijskih sistema za imovinsku korist stečenu kriminalom.
Za Dutch BV, samo osnivanje ne određuje da li se primenjuju obaveze iz Wwft-a. Relevantno pitanje jeste čime se preduzeće zapravo bavi i da li ta delatnost spada u zakonski opseg. Procenite AML obaveze odvojeno od opštih pravnih, poreskih i izveštajnih odgovornosti društva.
Šta čini preduzeće obveznikom u Holandiji?
Wwft definiše institucije i profesije koje podležu njegovim zahtevima. U zavisnosti od delatnosti i primenjivih uslova, to mogu biti banke i druge finansijske institucije, određeni pružaoci usluga povezanih sa kripto-imovinom, računovođe, poreski savetnici, administrativne kancelarije, kao i advokati ili notari koji pružaju specifične usluge. Uporedite stvarne usluge preduzeća sa zakonskim kategorijama, umesto da se oslanjate isključivo na njegov pravni oblik, opis delatnosti ili samu registraciju.
Nadzor zavisi od sektora. Identifikujte nadležnog regulatora i njegove smernice nakon klasifikacije delatnosti preduzeća. Ako delatnost potpada pod Wwft, entitet će možda morati da primenjuje mere provere klijenta, vodi relevantne evidencije i prijavljuje neuobičajene transakcije FIU-Nederland. Prijavljivanje u Holandiji zasniva se na neuobičajenim transakcijama i primenjivim indikatorima. FIU-Nederland procenjuje prijave kako bi utvrdio da li su transakcije sumnjive.
Kako se AML usklađenost razlikuje od opšte korporativne usklađenosti?
Opšta korporativna usklađenost obuhvata dužnosti kao što su vođenje evidencije društva, ispunjavanje poreskih obaveza, vođenje knjigovodstva i priprema godišnjih izveštaja. AML usklađenost je uža i zasnovana na konkretnoj delatnosti. Tamo gde se Wwft primenjuje, on može zahtevati mere usmerene na klijente i transakcije, uključujući mere provere klijenta i prijavljivanje neuobičajenih transakcija. BV koji je van delokruga Wwft-a ne bi trebalo da pretpostavi da ima te dužnosti samo zato što je holandsko društvo.
Računovodstvena evidencija može pomoći da se razjasni poslovna delatnost, ali ona automatski ne ispunjava specifične AML zahteve. Na primer, glavna knjiga ili faktura klijenta same po sebi nisu dokaz da je izvršena propisana provera klijenta ili da je razmatrana odluka o prijavljivanju. Računovodstvo i administracija podržavaju šire obaveze društva, ali ostaju odvojeni od kontrola koje zahteva Wwft. Prvo utvrdite da li se zakon primenjuje, a zatim identifikujte i dokumentujte obaveze koje iz toga proizilaze.
Kako funkcionišu holandske AML kontrole: provere klijenata, procena rizika i eskalacija
Za entitet koji spada u delokrug Wwft-a, kontrole treba da prate jasan redosled: utvrditi koja se pravila primenjuju, proceniti relevantne rizike, sprovesti neophodne provere i evidentirati odluke. Ovo nije opšti zahtev za proveru svakog Dutch BV-a. Tačne mere zavise od regulisane delatnosti entiteta i primenjivih zakonskih zahteva.
Šta podrazumevaju mere provere klijenta
Mere provere klijenta (CDD) podrazumevaju više od pukog prikupljanja identifikacionog dokumenta. Tamo gde to Wwft nalaže, entitet mora identifikovati klijenta i verifikovati taj identitet, utvrditi relevantne podatke o stvarnom vlasniku i razumeti svrhu i predviđenu prirodu poslovnog odnosa. Primenjiva pravila takođe mogu zahtevati praćenje tokom trajanja tog odnosa. Wwft postavlja pravni okvir. Konsultujte važeće holandsko zakonodavstvo i smernice nadležnog nadzornog organa za zahteve koji se primenjuju na konkretan sektor.
Dubina provera treba da odražava procenu rizika i pravila koja regulišu dati entitet. Pojačane mere provere klijenta obavezne su u situacijama predviđenim primenjivim pravilima. One se ne smeju uvoditi ili izostavljati samo na osnovu neformalnog utiska. Generička kontrolna lista može pomoći u organizaciji posla, ali ne zamenjuje interne procedure regulisanog entiteta niti pravnu procenu konkretnog klijenta ili poslovnog odnosa.
Kako su procena rizika i eskalacija međusobno povezane
Procena rizika pomaže obvezniku da odluči koje su provere i praćenje odgovarajući u okviru njegovih zakonskih obaveza. Evidentirajte osnov za procenu, sprovedene provere i svaku odluku da se zatraže dodatne informacije ili eskalira zabrinutost. Preispitajte procenu kada se relevantne informacije promene, u skladu sa primenjivim procedurama entiteta. Ovi zapisi pomažu da se objasni kako se došlo do odluke, umesto da se sve prepusti sećanju ili nedokumentovanom nahođenju.
Eskalacija je kontrolni korak, a ne zaključak da su klijent ili transakcija kriminalne prirode. Zaposleni treba da upute zabrinutosti kroz predviđeni proces unutar entiteta kako bi odgovarajuće odgovorno lice moglo da proceni činjenice u odnosu na primenjive indikatore i pravila izveštavanja. Prema holandskom okviru, obveznici prijavljuju neuobičajene transakcije, tamo gde postoji obaveza prijavljivanja, organizaciji Financial Intelligence Unit (FIU-Nederland). FIU procenjuje prijave; sama interna sumnja ne utvrđuje da je transakcija nezakonita.
Samo entiteti koji podležu relevantnoj obavezi iz Wwft-a moraju da podnose ove prijave. Oni treba da prate zvanična uputstva za prijavljivanje organizacije FIU-Nederland i primenjiva zakonska ograničenja u pogledu obelodanjivanja prijave ili povezanih informacija. Procena rizika, provere klijenata, interna eskalacija i eksterno izveštavanje su povezani koraci, ali svaki ima svoj pravni osnov i delokrug.
Poređenje holandskih AML zahteva: obveznici, druga društva i UBO podaci
Glavna razlika je između obaveza proisteklih iz regulisane delatnosti i obaveza koje se primenjuju na društvo u okviru redovne administracije. UBO registracija BV-a, knjigovodstvo i godišnje izveštavanje ne predstavljaju zamenu za mere provere klijenta ili prijavljivanje transakcija prema Wwft-u. Samo postojanje UBO podataka ne određuje da li je preduzeće obveznik.
| Preduzeće ili evidencija | Šta se može primenjivati | Šta to ne utvrđuje |
|---|---|---|
| Preduzeće koje obavlja delatnost obuhvaćenu Wwft-om | Mere provere klijenta, kontrole zasnovane na proceni rizika, vođenje evidencije i prijavljivanje neuobičajenih transakcija kada je to propisano primenjivim odredbama Wwft-a. | Tačne kontrole ili nadzorni organ nisu identični u svim sektorima. Oni zavise od delatnosti i primenjivih pravila. |
| Holandsko društvo koje ne obavlja delatnost regulisanu Wwft-om | Opšte obaveze društva, poreske, knjigovodstvene obaveze i obaveze podnošenja izveštaja koje se primenjuju na njegov pravni oblik i okolnosti. | Samo osnivanje u Holandiji ne stvara obaveze provere klijenata ili prijavljivanja neuobičajenih transakcija prema Wwft-u. |
| Entitet koji ima obavezu registracije UBO podataka | Registracija stvarnih vlasnika kako je propisano. Za BV, UBO prag generalno iznosi više od 25% vlasništva, glasačkih prava ili vlasničkog udela, odnosno kontrolu drugim putem; promene se prijavljuju u roku od 7 dana. | Registracija sama po sebi ne čini entitet obveznikom niti zamenjuje mere provere klijenta koje sprovodi obveznik. |
Koje obaveze se mogu primenjivati na obveznike?
Wwft definiše koje institucije i stručnjaci podležu njegovim zahtevima. Ako delatnost potpada pod taj opseg, primenjiva pravila mogu zahtevati dubinsku analizu klijenta, mere zasnovane na proceni rizika, vođenje evidencije i prijavljivanje neuobičajenih transakcija telu FIU-Nederland. Nadležni nadzorni organ i smernice za sektor razlikuju se u zavisnosti od delatnosti. Koristite zvanične KVK UBO informacije za pitanja registracije i smernice nadležnog nadzornog organa za Wwft kontrole. Nemojte pretpostavljati da se procedura jednog sektora primenjuje na drugi.
Šta UBO podaci utvrđuju, a šta ne
Registracija UBO-a je obaveza pružanja informacija o privrednom društvu, dok je dubinska analiza klijenta kontrola koju obveznik sprovodi u odnosu na klijente u skladu sa primenjivim pravilima. Prag od >25% odnosi se na identifikaciju UBO-a u relevantnom kontekstu registracije; to nije opšti test za to da li privredno društvo ima AML obaveze. Te obaveze i dalje zavise od delatnosti i opsega primene Wwft-a.
Držite evidenciju privrednog društva i dokaze o AML-u odvojenim. Knjigovodstvo i godišnje izveštavanje podržavaju opštu administraciju, ali ne dokumentuju provere klijenata ili odluke o izveštavanju, osim ako primenjivi AML proces izričito ne zahteva i ne evidentira te podatke. Za poseban pregled evidencija i podnesaka privrednog društva, pogledajte ovaj vodič za osnivanje poslovanja u Holandiji.
Kako izgraditi praktičan proces usklađenosti sa holandskim propisima o sprečavanju pranja novca (AML)
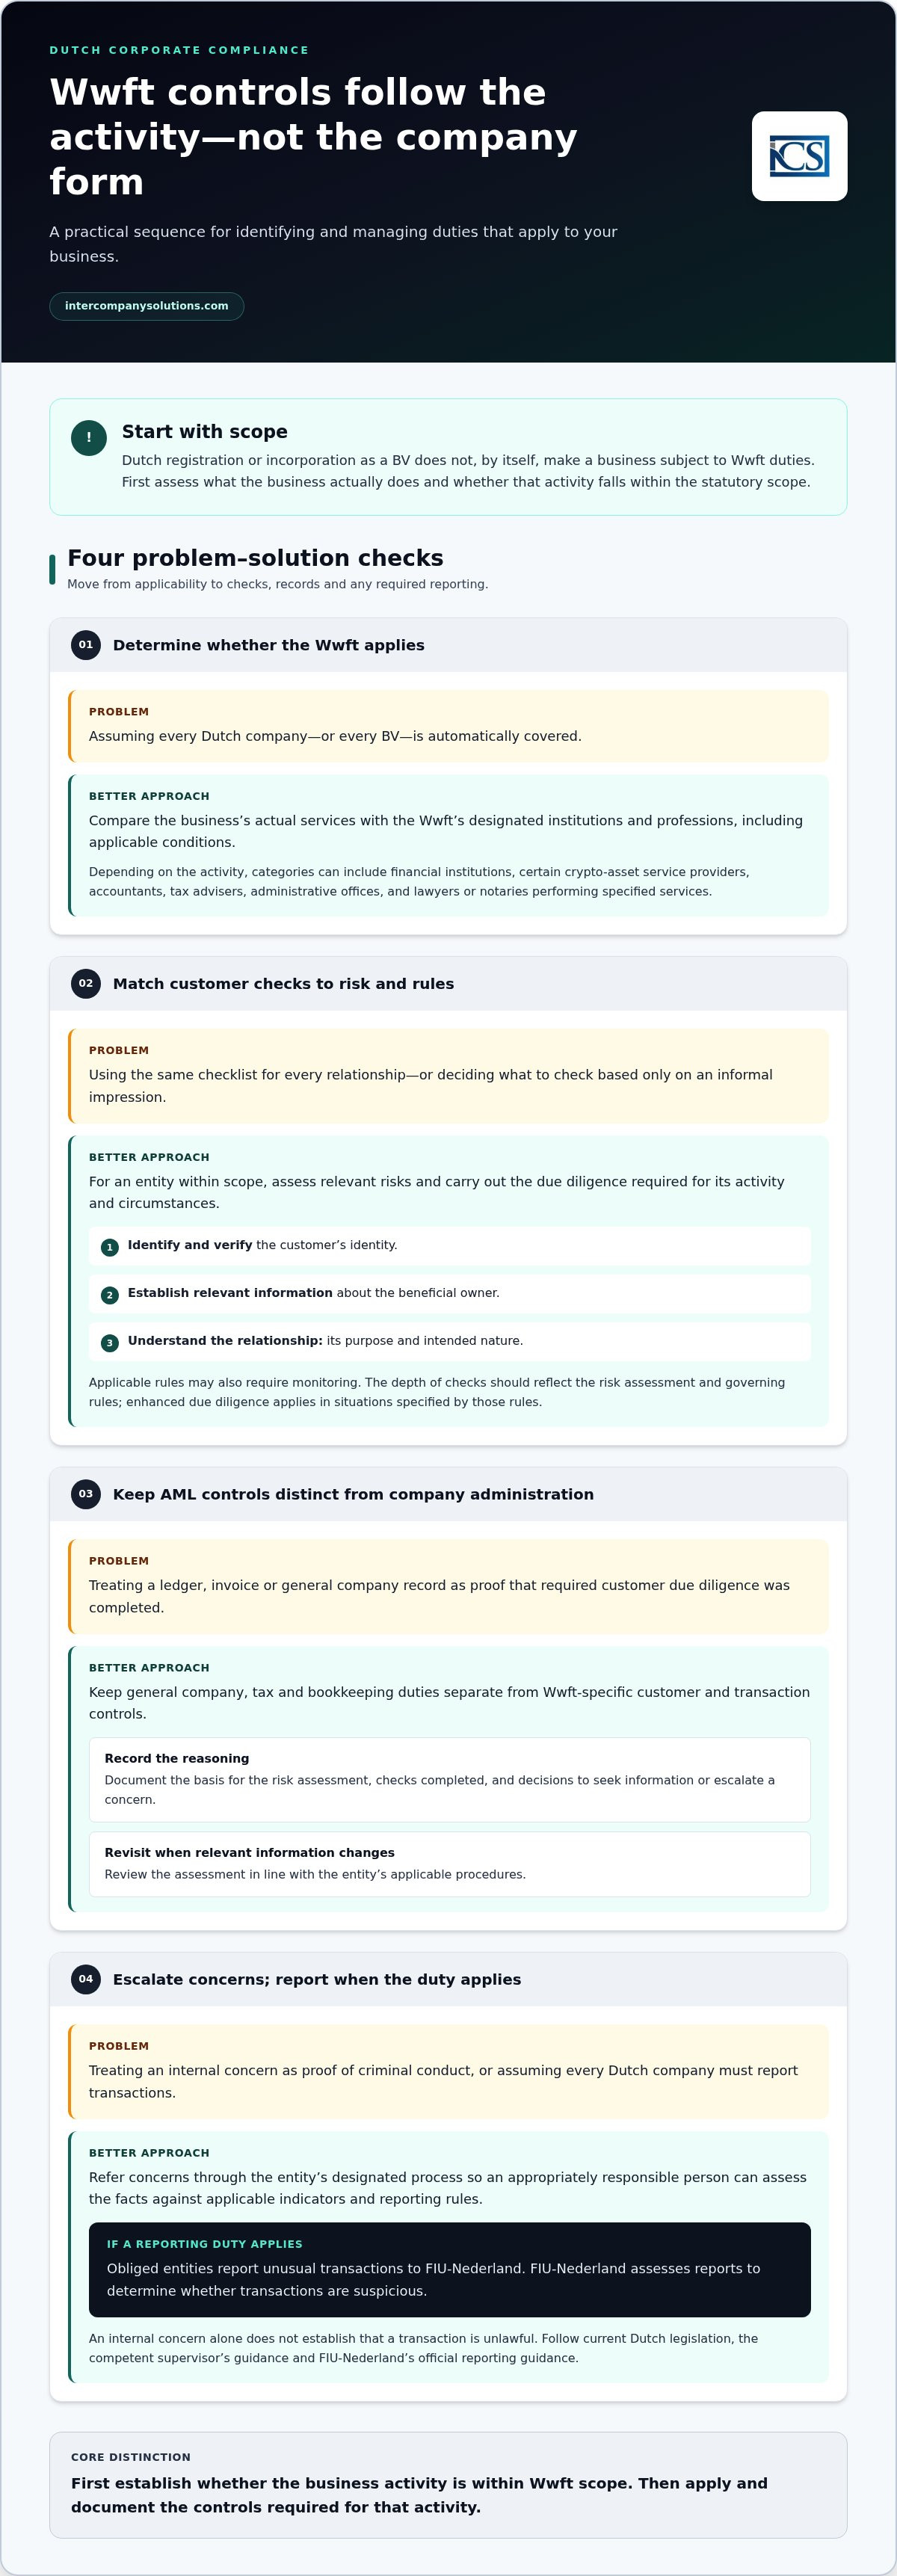
Primenljiv proces počinje odlukom o obuhvatu primene, a ne kontrolnom listom. Wwft se primenjuje na određene delatnosti i subjekte, pa najpre uporedite ono čime se privredni subjekt stvarno bavi sa zahtevima ovog zakona. Ako delatnost spada u delokrug zakona, identifikujte obaveze koje se primenjuju na tu aktivnost, dodelite odgovornost za njihovo sprovođenje i čuvajte dokaze o kontrolama i odlukama. Ako je van delokruga, nemojte tretirati AML procedure kao automatske obaveze na nivou cele kompanije.
Pregled usklađenosti sa fokusom na delokrug primene
Mapirajte usluge koje privredni subjekt pruža, način na koji ih pruža, kao i vrste klijenata i transakcija koje su uključene. Uporedite tu sliku sa Wwft i relevantnim zvaničnim smernicama. Zabeležite osnov za doneti zaključak, uključujući analizirane odredbe i smernice, datum procene i sve pretpostavke. Ovo stvara referentnu tačku u slučaju da se aktivnosti poslovanja promene.
Preispitajte klasifikaciju kada preduzeće uvede novu uslugu, promeni bazu klijenata ili izmeni način poslovanja. Ovo su praktični povodi za preispitivanje, a ne zakonski rokovi za reviziju. Ako bi promena mogla dovesti aktivnost u delokrug Wwft-a, procenite primenjiva pravila pre nego što se oslonite na prethodni zaključak.
Dokumentacija, odgovornost i kontinuirano preispitivanje
Ako se Wwft primenjuje, odredite ko je odgovoran za relevantne kontrole i kako zaposleni treba da prijave sumnje. Struktura treba da odgovara poslovanju i njegovim zakonskim obavezama. Vodite datiranu evidenciju o procenama rizika, proverama klijenata, eskalacijama i odlukama tamo gde to primenjivi zahtevi nalažu. Odvojite ove materijale od rutinskog knjigovodstva i evidencije godišnjih finansijskih izveštaja kada služe u različite svrhe. Redovna računovodstvena evidencija sama po sebi ne dokazuje da su sprovedene specifične AML kontrole.
Ugradite preispitivanje u proces bez nametanja krutog rasporeda. Nova usluga, neuobičajen poslovni odnos sa klijentom ili promena u važećim smernicama mogu biti povod za novu procenu. Proverite sve rokove čuvanja, rokove za izveštavanje i ograničenja poverljivosti u odnosu na pravila i smernice koje se primenjuju na dati subjekt. Za procedure izveštavanja konsultujte zvanične informacije FIU-Nederland. Obaveze izveštavanja se primenjuju samo tamo gde ih zakon izričito nalaže subjektu.
Pristup koji na prvo mesto stavlja delokrug primene obezbeđuje proporcionalnost holandske korporativne usklađenosti: vodite redovnu evidenciju kompanije, a zatim dodajte AML kontrole samo tamo gde ih delatnosti čine primenjivim.
Kontinuirana podrška za usklađenost u Holandiji: povežite AML kontrole sa administracijom kompanije
AML kontrole i administracija kompanije funkcionišu uporedo, ali služe u različite svrhe. Tačno knjigovodstvo, poreske prijave i evidencija kompanije pomažu da Dutch BV ispuni svoje opšte administrativne obaveze i pruži pouzdan uvid u svoje poslovanje. One same po sebi ne pokazuju da je obveznik izvršio proveru klijenta, procenio rizik ili prijavio neuobičajenu transakciju kada to Wwft zahteva.
Mesto računovodstva i administracije u sistemu
Organizujte redovnu finansijsku evidenciju i specifične AML dokaze tako da se svaki dokument može pronaći za svoju predviđenu svrhu. Transakcija evidentirana u poslovnim knjigama može pružiti podršku reviziji obveznika, ali nije zamena za obavezne provere klijenata, procenu rizika ili odluke o izveštavanju. Dužnosti obveznika ostaju na tom subjektu, čak i kada računovodstvene ili administrativne poslove obavlja eksterni pružalac usluga.
Godišnje izveštavanje, knjigovodstvo i poreske prijave podležu pravilima odvojenim od propisa o AML-u. Za zahteve u vezi sa podnošenjem dokumentacije kompanije, pogledajte zvanična uputstva KVK za podnošenje godišnjih finansijskih izveštaja. Međunarodni osnivači takođe mogu pregledati ovaj vodič za pokretanje poslovanja u Holandiji radi širih informacija o administraciji kompanije. Nijedan od ovih izvora ne određuje da li aktivnosti Dutch BV potpadaju pod Wwft; to procenite zasebno u odnosu na sam zakon i relevantna zvanična uputstva.
Praktični naredni koraci za međunarodne osnivače
Usmerite kontinuirani proces na tri pitanja: čime se kompanija stvarno bavi, koja zvanična pravila se primenjuju na te delatnosti i koji se dokazi moraju čuvati? Ako poslovanje spada u delokrug Wwft-a, dodelite odgovornost za primenjive kontrole i eskalaciju, i čuvajte datirane evidencije o procenama i odlukama gde je to potrebno. Ponovo preispitajte procenu delokruga ako se promene usluge, klijenti ili operativni aranžmani. Nemojte pretpostavljati da finansijski izveštaji kompanije ili registracija UBO daju odgovor na pitanje primenjivosti AML propisa.
Intercompany Solutions pruža podršku u oblasti računovodstva i korporativne administracije za holandske subjekte, uključujući knjigovodstvo, poreske prijave i godišnje izveštavanje. Ova podrška pomaže u vođenju evidencije kompanije, ali ne zamenjuje zakonske dužnosti obveznika niti određuje da li se primenjuju AML pravila. Međunarodni osnivači mogu razgovarati o potrebama administracije svoje holandske kompanije i o tome kako su one povezane sa širim obavezama usklađenosti.
Uspostavite jasan proces usklađenosti
Započnite klasifikacijom onoga čime se vaše holandsko preduzeće zaista bavi. Obaveze po Wwft-u zavise od toga da li delatnosti spadaju u delokrug zakona, a ne samo od toga da li je u pitanju Dutch BV. Ako se pravila primenjuju, identifikujte relevantne provere, obaveze izveštavanja i zvanična uputstva, a zatim dokumentujte odluke i dodelite odgovornost.
Držite AML kontrole odvojeno od rutinske administracije kompanije. Tačni finansijski izveštaji, poreske prijave i korporativna evidencija podržavaju zdravo poslovanje, ali ne zamenjuju proveru klijenata niti druge obaveze koje se primenjuju na obveznika. Ova razlika je ključna za pravilnu primenu usluga holandske korporativne usklađenosti, bez pretpostavke da svaka holandska kompanija ima iste AML obaveze.
Intercompany Solutions pruža podršku međunarodnim preduzetnicima pri osnivanju holandskih kompanija i tekućoj poslovnoj administraciji, uključujući računovodstvo, podnošenje poreskih prijava i korporativnu administraciju za holandske subjekte. Nakon što utvrdite delokrug svojih aktivnosti, organizujte relevantnu evidenciju i identifikujte koji zahtevi iziskuju stalnu pažnju.
Jasan pristup zasnovan na delatnostima pruža vam praktičnu osnovu za upravljanje odgovornostima vaše kompanije. Kontaktirajte Intercompany Solutions da biste razgovarali o računovodstvu i korporativnoj administraciji za vaš holandski subjekt.
Često postavljana pitanja
Da li svaka holandska kompanija mora da se pridržava propisa o sprečavanju pranja novca?
Ne. Holandski Zakon o sprečavanju pranja novca i finansiranja terorizma (Wwft) primenjuje se na određene institucije i stručnjake na osnovu njihovih delatnosti, a ne na svaku kompaniju osnovanu u Holandiji. Knjigovodstvene, poreske i obaveze godišnjeg izveštavanja za Dutch BV su odvojene od obaveza po Wwft-u. Da biste procenili da li se primenjuju AML pravila, uporedite stvarne usluge kompanije sa Wwft-om.
Koji se privredni subjekti smatraju obveznicima prema holandskim AML propisima?
Obveznici su institucije i profesionalci čije aktivnosti potpadaju pod delokrug Wwft-a. U zavisnosti od usluge i primenjivih uslova, primeri obuhvataju banke i druge finansijske institucije, određene pružaoce usluga povezanih sa kriptoimovinom, računovođe, poreske savetnike, administrativne biroe, kao i advokate ili notare koji pružaju specifične usluge. Tačan delokrug zavisi od zakonske kategorije i obavljane delatnosti. Konsultujte Wwft i relevantne nadzorne smernice umesto da se oslanjate na naziv ili pravnu formu kompanije.
Šta podrazumeva provera klijenta (customer due diligence) u Holandiji?
Provera klijenta (CDD) predstavlja skup provera koje obveznik mora da sprovede kada to Wwft zahteva. To može uključivati identifikaciju i verifikaciju klijenta, utvrđivanje relevantnih informacija o stvarnom vlasniku, kao i razumevanje svrhe i predviđene prirode poslovnog odnosa. Zahtevane mere zavise od primenjivih pravila i procene rizika. Neformalno prikupljanje identifikacionog dokumenta ne ispunjava nužno zakonske zahteve za CDD.
Da li holandske kompanije moraju da prijavljuju sumnjive transakcije?
Samo subjekti koji podležu relevantnoj obavezi izveštavanja po Wwft-u moraju da prijavljuju transakcije u okviru tog sistema. U Holandiji se obaveza izveštavanja odnosi na neuobičajene transakcije, procenjene prema važećim indikatorima, a prijave se podnose FIU-Nederland. FIU analizira izveštaje kako bi utvrdila da li je transakcija sumnjiva. Holandska kompanija koja je van relevantnog zakonskog delokruga ne stiče ovu obavezu izveštavanja samo zato što je registrovana u Holandiji.
Kako je registar stvarnih vlasnika (UBO) povezan sa usklađenošću sa propisima o sprečavanju pranja novca?
Registracija stvarnih vlasnika (UBO) i AML provera klijenta su povezani, ali odvojeni zahtevi. Za Dutch BV, prag za UBO je generalno više od 25% vlasništva, glasačkih prava ili vlasničkog udela, odnosno kontrola drugim putem. Ovaj prag se odnosi na identifikaciju UBO u relevantnom kontekstu registracije; on ne utvrđuje da je Dutch BV obveznik, niti zamenjuje provere klijenata i obaveze izveštavanja. Pogledajte uputstva KVK o UBO za informacije o registraciji.
Može li holandska kompanija u stranom vlasništvu podleći holandskim AML zahtevima?
Da. Strano vlasništvo samo po sebi ne izuzima holandsku kompaniju iz Wwft-a, niti automatski čini kompaniju obveznikom AML dužnosti. Ključno pitanje ostaje da li njene stvarne delatnosti potpadaju pod delokrug zakona. Za međunarodne osnivače, planiranje usklađenosti treba da započne klasifikacijom tih aktivnosti, a zatim proverom primenjivih holandskih pravila i dokumentovanjem kontrola koje se zahtevaju za poslovanje.
Poslednja revizija: oktobar 2026.
Izvori
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (Dutch BV)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |