


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-05 · Last reviewed 2026-10-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Potpuno knjigovodstvo je osnova za ispunjavanje obaveza izveštavanja Dutch BV-a. Za međunarodne vlasnike, knjigovodstveni zahtevi za Dutch BV mogu biti teži za upravljanje kada se evidencija prikuplja preko granica. Svakodnevne transakcije ulaze u prijave PDV-a, godišnje finansijske izveštaje i poresko izveštavanje, tako da praznine u evidenciji mogu uticati na više podnesaka.
Jasan proces olakšava upravljanje ovim obavezama. Ovaj vodič objašnjava koje finansijske i digitalne evidencije BV treba da vodi, koliko dugo ih treba čuvati i kako knjigovodstvo podržava PDV i godišnje izveštavanje. Takođe pravi razliku između glavnih obaveza podnošenja prijava, tako da ih možete planirati zasebno umesto da ih tretirate kao jedan zadatak.
Pronaći ćete praktične korake za organizovanje evidencije tokom finansijske godine, koordinaciju informacija na daljinu i pripremu za periodične rokove. Uz dosledan radni tok, vaš BV može održavati svoju administraciju spremnom za izveštavanje i učiniti usklađenost predvidljivijom.
Ključni zaključci
- Držite knjigovodstvo odvojenim od podnošenja prijava PDV-a, prijava poreza na dobit preduzeća i godišnjih finansijskih izveštaja. Svaki od njih predstavlja zaseban zadatak izveštavanja.
- Organizujte fakture, bankovne izvode, račune, ugovore i relevantne evidencije o zaradama kako bi se transakcije mogle pratiti i pregledati.
- Dosledno primenjujte period čuvanja evidencije: 7 godina, ili 10 godina za nepokretnosti.
- Koristite potpune evidencije transakcija za pripremu i pregled prijava PDV-a, primenjujući relevantnu stopu PDV-a: 21%/9%/0%.
- Uključite redovne provere u svoj radni tok, uključujući UBO prag >25% i zahtev za prijavu promena UBO-a u roku od 7 dana.
Sadržaj
- Šta obuhvata knjigovodstvo za Dutch BV i kako se razlikuje od podnošenja finansijskih izveštaja
- Koje evidencije Dutch BV treba da vodi i koliko dugo da ih čuva
- Kako knjigovodstvo za Dutch BV podržava PDV evidencije i poreske prijave
- Praktičan tok knjigovodstvenog rada za Dutch BV za redovnu usklađenost
- Vođenje knjigovodstva za Dutch BV kao međunarodni osnivač
Šta obuhvata knjigovodstvo za Dutch BV i kako se razlikuje od podnošenja finansijskih izveštaja
Dutch BV je društvo sa ograničenom odgovornošću, odnosno Besloten vennootschap. Njena finansijska administracija predstavlja stalnu odgovornost, a ne samo zadatak na kraju godine. Knjigovodstvo podrazumeva evidentiranje finansijskih transakcija i čuvanje dokumentacije koja ih potkrepljuje. Evidencije na kojima se zasniva izveštavanje deo su knjigovodstvenih zahteva za Dutch BV, a ne samo izveštaji koji se podnose nadležnim organima.
Koje odgovornosti spadaju u knjigovodstvo?
Dosledno evidentirajte poslovne transakcije i organizujte dokumenta koja ih objašnjavaju. Na primer, izlazna faktura evidentira prihod koji duguje kupac, dok povezani bankovni unos pokazuje da li je i kada uplata stigla. Ulazna faktura dobavljača i dokaz o plaćanju potkrepljuju evidentiranje poslovnog rashoda. Povezivanje ovih stavki olakšava praćenje cifara do njihovog izvora.
Belastingdienst opisuje poslovnu administraciju kao osnovu za poreske prijave i zahteva od preduzeća da je drže dostupnom za inspekciju. Njene smernice obuhvataju prateću dokumentaciju, uključujući digitalne zapise. Smernice Belastingdienst o vođenju poslovnih evidencija objašnjavaju obavezu čuvanja. Knjigovodstvo priprema i podržava izveštavanje, ali samo po sebi ne podnosi PDV prijavu ili prijavu poreza na dobit preduzeća u ime BV.
Kako je knjigovodstvo povezano sa izveštavanjem BV
Knjigovodstvo evidentira i organizuje dokaze; izveštavanje koristi te evidencije za pripremu i podnošenje prijava i godišnjih finansijskih izveštaja. Osnovne transakcije moraju biti tačno evidentirane pre nego što se podnesak može pripremiti i pregledati.
Za PDV, knjigovodstvo obezbeđuje podatke o prodaji i nabavci koji se koriste za pripremu prijave. Za porez na dobit preduzeća, računi i prateća dokumentacija pružaju informacije za poreski obračun. Godišnji finansijski izveštaji sumiraju finansijski položaj i rezultate BV za finansijsku godinu. Ovo su zasebni zadaci izveštavanja, iako se oslanjaju na istu osnovnu administraciju.
Godišnji finansijski izveštaji podneti KVK u roku od 12 meseci od završetka godine predstavljaju važeći rok za podnošenje za BV. KVK objašnjava obavezu i postupak u svojim smernicama za podnošenje godišnjih finansijskih izveštaja. Potpune i sledljive evidencije olakšavaju sastavljanje izveštaja, ispitivanje razlika i razumevanje finansijskog poslovanja kompanije. One takođe pomažu BV da odgovori na pitanja o ciframa u prijavi ili izveštaju.
Koje evidencije Dutch BV treba da vodi i koliko dugo da ih čuva
Administracija BV treba da omogući da se evidentirana transakcija prati unazad do dokumenta ili informacije koja je potkrepljuje. Zahtevi se odnose na organizovan skup evidencija, a ne samo na fakture ili papirne dokumente. Kategorije u nastavku predstavljaju praktične primere za organizaciju, a ne iscrpnu zakonsku kontrolnu listu.
Osnovni finansijski dokumenti koje treba organizovati
Grupišite evidencije prema aktivnosti koju podržavaju. To olakšava proveru knjiženja, ispitivanje razlika i pripremu informacija za izveštavanje.
- Prodaja: fakture izdate kupcima, knjižna odobrenja i povezane informacije o plaćanju.
- Nabavke i troškovi: ulazne fakture dobavljača, računi i dokumenti koji objašnjavaju poslovnu svrhu troška.
- Bankarske aktivnosti: izvodi i detalji transakcija koji pomažu u povezivanju dolaznih i odlaznih plaćanja sa evidentiranim stavkama.
- Ugovori: sporazumi koji potkrepljuju ili objašnjavaju transakcije, kao što su periodične usluge ili značajne nabavke.
- Transakcije u vezi sa zaposlenima: relevantne evidencije o zaradama i dokumenti koji potkrepljuju iznose evidentirane za zaposlene.
Gde god je to praktično, držite prateću dokumentaciju povezanu sa relevantnom transakcijom. Na primer, ulazna faktura dobavljača, unos plaćanja i bankarska transakcija treba da budu prepoznatljivi kao delovi istog troška. Digitalni zapisi, uključujući relevantne imejlove i preuzete bankarske izvode, takođe mogu činiti deo administracije. Smernice Belastingdienst o vođenju poslovnih evidencija objašnjavaju zahteve u pogledu administracije i čuvanja.
Periodi čuvanja evidencije za holandska preduzeća
Evidencije se čuvaju 7 godina (10 godina za nepokretnosti). Belastingdienst propisuje standardni period čuvanja od 7 godina za poslovne evidencije i period od 10 godina za evidencije koje se odnose na nepokretnosti. Duži period se primenjuje na relevantne evidencije o nepokretnostima, a ne automatski na svaki dokument koji poseduje BV. Period čuvanja počinje kada informacije više nisu aktuelne.
Organizujte evidencije tako da ostanu dostupne tokom celog važećeg perioda. Koristite jasne kategorije i dosledne nazive datoteka, i sačuvajte vezu između pratećih dokumenata i knjigovodstvenih stavki. To pomaže BV da odgovori na pitanja o transakciji bez oslanjanja na pamćenje ili pretraživanja nepovezanih datoteka. Profesionalna računovodstvena podrška takođe može pomoći BV da organizuje svoje finansijske evidencije i povezano izveštavanje.
Kako knjigovodstvo za Dutch BV podržava PDV evidencije i poreske prijave
Izveštavanje o PDV-u zavisi od povezivanja cifara u prijavi sa osnovnim poslovnim transakcijama. Dobro organizovana glavna knjiga objedinjuje prodaju i nabavku sa fakturama, knjižnim odobrenjima i evidencijama o plaćanju. To olakšava proveru da li su transakcije dosledno evidentirane pre nego što BV pripremi svoju PDV prijavu.
Koje knjigovodstvene evidencije pomažu u dokazivanju PDV izveštavanja?
Za prodaju, uparite izlaznu fakturu i bilo koje naknadno usklađivanje, kao što je knjižno odobrenje, sa odgovarajućim računovodstvenim unosom. Za nabavku, povežite ulaznu fakturu dobavljača sa unosom troška i relevantnim informacijama o plaćanju. Ove veze mogu pomoći u identifikovanju dokumenata koji nedostaju, duplih unosa ili razlika između administracije i prijavljenih cifara.
Vodite evidenciju svake transakcije dovoljno jasno kako bi se objasnilo šta je isporučeno ili kupljeno i kako je iznos proknjižen. Dokumenta potrebna za potkrepljivanje određene transakcije mogu zavisiti od njenih okolnosti, stoga nemojte tretirati jedan primer kao potpunu kontrolnu listu dokaza. Belastingdienst objašnjava kako preduzeća podnose PDV prijave i pruža smernice o stopama PDV-a i oslobođenjima.
Kako postupati sa različitim stopama PDV-a u evidencijama
Holandske stope PDV-a su 21%/9%/0%. Ovaj skup stopa sam po sebi ne govori koja se stopa primenjuje na određeni proizvod ili uslugu. Tačan poreski tretman u pogledu PDV-a zavisi od transakcije, stoga proverite važeću stopu i tretman u skladu sa važećim smernicama Belastingdienst pre evidentiranja i prijavljivanja.
Tabela prikazuje primere evidencija koje treba povezati sa transakcijama. Ona ne dodeljuje stopu PDV-a određenoj isporuci; procenite svaku transakciju na osnovu njenih sopstvenih činjenica.
| Vrsta transakcije | Tipičan prateći dokument | PDV tretman koji treba proveriti |
|---|---|---|
| Prodaja od strane BV | Izlazna faktura i svako povezano knjižno odobrenje | Proverite važeći PDV tretman za konkretnu isporuku. |
| Nabavka od strane BV | Ulazna faktura dobavljača i povezani dokaz o plaćanju | Proverite iskazani PDV i važeći tretman za nabavku. |
| Usklađivanje evidentirane prodaje ili nabavke | Knjižno odobrenje ili drugi dokument koji objašnjava usklađivanje | Proverite kako usklađivanje utiče na evidencije PDV-a i prijavu. |
Koristite dosledan knjigovodstveni proces kao praktičnu kontrolu: svaka cifra PDV-a u administraciji treba da bude sledljiva do relevantne transakcije i njenog pratećeg dokumenta. Proverite tretman u skladu sa zvaničnim smernicama umesto da pretpostavljate da se poznata stopa ili prethodna transakcija automatski ponovo primenjuju.
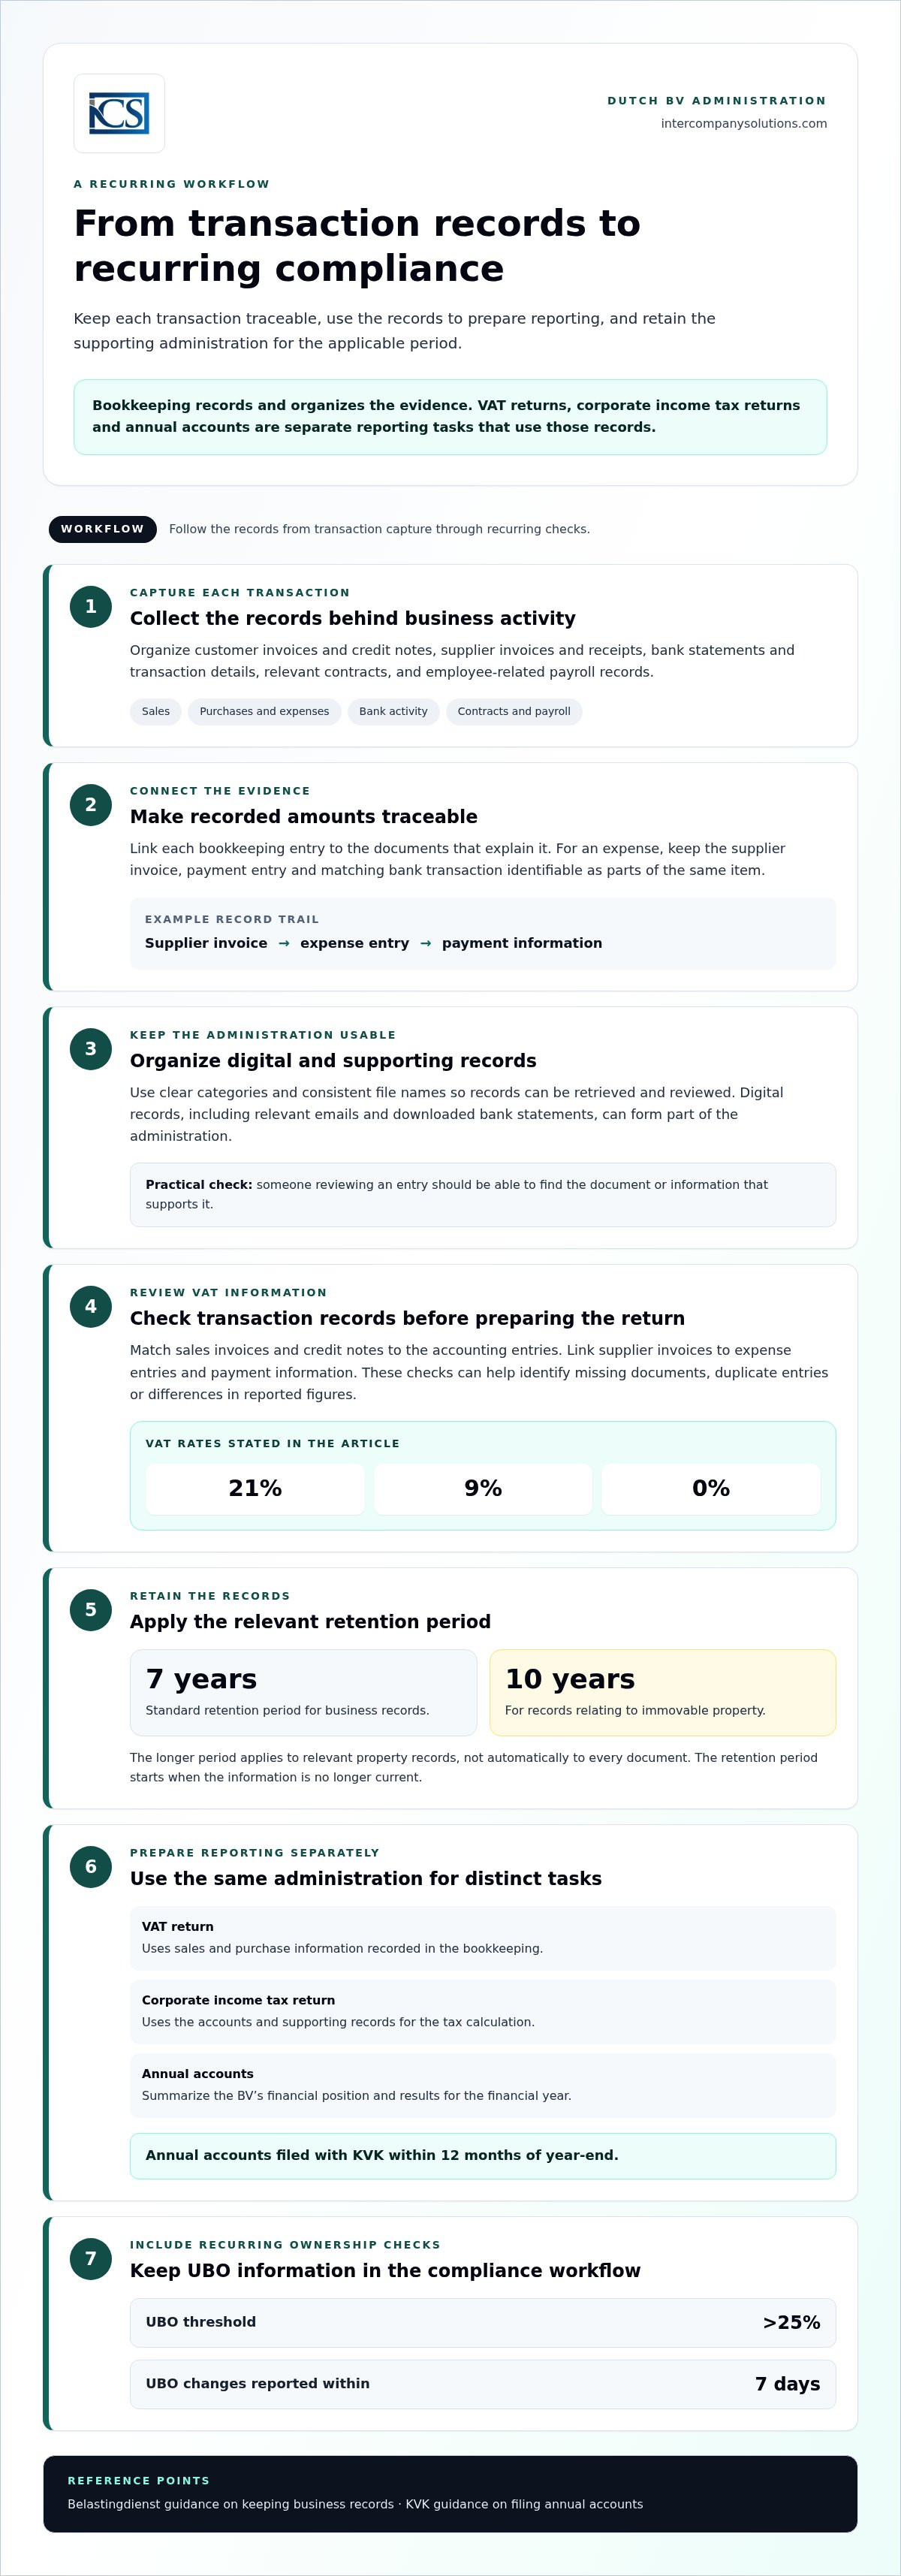
Praktičan radni tok knjigovodstva za Dutch BV za redovnu usklađenost
Ponavljajući proces pomaže u održavanju ažurnosti evidencije transakcija i olakšava pripremu izveštaja iz iste osnovne administracije. Koraci u nastavku predstavljaju praktičan radni tok, a ne propisani raspored podnošenja prijava. Uspostavite ritam prikupljanja i pregleda koji odgovara aktivnostima i potrebama izveštavanja BV-a.
Ponavljajuća rutina vođenja evidencije
- Prikupite i klasifikujte dokumente. Prikupite izlazne i ulazne fakture, račune, ugovore, bankarske izvode i, gde je relevantno, dokumentaciju o zaradama. Arhivirajte ih prema vrsti transakcije ili računovodstvenom periodu kako bi se mogli ponovo pronaći.
- Evidentirajte svaku transakciju. Unesite prihode, rashode i druge poslovne transakcije u knjigovodstveni sistem, povezujući unose sa pratećom dokumentacijom.
- Usaglasite bankarske aktivnosti. Uporedite evidentirane uplate i isplate sa bankarskim transakcijama. Istražite neusaglašene stavke umesto da ostavljate razlike neobjašnjenim.
- Pregledajte radi uočavanja nedostataka i nedoslednosti. Proverite da li nedostaju dokumenti, ima li dupliranih unosa ili iznosa koji se ne slažu sa izvornom dokumentacijom. Rešavanje ovih pitanja tokom redovnih pregleda može smanjiti kašnjenja prilikom pripreme izveštaja.
- Pripremite informacije za izveštavanje. Iskoristite pregledanu evidenciju za pripremu prijava PDV-a (BTW), izveštavanja o porezu na dobit pravnih lica i godišnjih finansijskih izveštaja. Ovo su zasebne obaveze; ispunjavanje jedne ne zamenjuje ostale.
Pratite promene UBO-a i godišnje finansijske izveštaje odvojeno
Vodite informacije o vlasništvu i kontroli kao zasebnu kontrolnu tačku usklađenosti poslovanja. Prag za UBO iznosi >25%. Promene UBO-a moraju se prijaviti u roku od 7 dana. KVK smernice za UBO registar objašnjavaju registraciju i promene. Ovo ažuriranje je odvojeno od rutinskog knjigovodstva i poreskih prijava.
Godišnji finansijski izveštaji prate zaseban proces na kraju godine. Podnošenje godišnjih finansijskih izveštaja KVK-u u roku od 12 meseci od završetka godine predstavlja važeći rok. Koristite kraj finansijske godine za BV za planiranje pripreme, odobravanja i podnošenja, i konsultujte KVK smernice za podnošenje godišnjih finansijskih izveštaja radi postupka. Pratite PDV prijave, ažuriranja UBO-a i godišnje finansijske izveštaje nezavisno, jer svaka stavka ima različitu svrhu i povod.
Dosledan radni tok pomaže vlasnicima da rano uoče informacije koje nedostaju i održe jasan put od izvorne dokumentacije do izveštavanja.
Vođenje knjigovodstva za Dutch BV kao međunarodni osnivač
Upravljanje Dutch BV-om iz druge zemlje može otežati prikupljanje dokumenata od lica na različitim lokacijama, održavanje evidencije ažurnom i koordinaciju pripreme izveštavanja. Primenjuje se isti proces vođenja evidencije, ali vlasnici mogu odlučiti kako da organizuju rad i ko vodi svaki korak. Jasna podela odgovornosti sprečava da se nedostajuće informacije pojave tek kada dospe poreska prijava ili godišnji izveštaj.
Šta pripremiti pre prepuštanja knjigovodstva stručnjaku
Vlasnici mogu učiniti proces urednijim prikupljanjem evidencije o transakcijama za BV i dostavljanjem relevantnih podataka o kompaniji u ujednačenom formatu. Praktična primopredaja može uključivati:
- Izlazne i ulazne fakture, račune i pripadajuća knjižna odobrenja;
- Bankarske izvode ili informacije o transakcijama za dati period;
- Ugovore ili drugu dokumentaciju koja objašnjava značajne ili ponavljajuće transakcije;
- Relevantne informacije o obračunu zarada, ukoliko BV ima zaposlene; i
- Podatke o kompaniji i prethodne izveštajne evidencije potrebne za razumevanje administracije.
Koristite predvidive nazive datoteka i grupišite dokumente po periodu ili vrsti transakcije. Redovno dostavljajte nove informacije u skladu sa dogovorenom radnom rutinom, umesto da dozvolite da se dokumenta gomilaju kroz više izveštajnih perioda. Ovo su praktične mere koordinacije, a ne zasebni zakonski rokovi. Za potpunije objašnjenje računovodstvenih evidencija, konsultujte namenski vodič za računovodstvo za Dutch BV uporedo sa zvaničnim Belastingdienst smernicama o registraciji za PDV, gde je to relevantno.
Kada profesionalna računovodstvena podrška može pomoći
Vlasnici mogu voditi rutinsku evidenciju interno i tražiti stručnu podršku kada im je potrebna pomoć pri proveri knjiženja, pripremi PDV prijava, podnošenju godišnjih poreskih prijava ili sastavljanju godišnjih izveštaja. Ovo može biti korisno kada se administracija vodi prekogranično, odgovornost je podeljena između više lica ili je vlasniku potreban jedinstven proces za povezivanje evidencije transakcija sa zadacima izveštavanja. Obim podrške može se uskladiti sa poslom koji kompanija zadržava interno.
Intercompany Solutions pruža računovodstvenu podršku za knjigovodstvo, PDV prijave, godišnje poreske prijave i godišnje izveštavanje. Besplatne početne konsultacije pružaju osnivačima priliku da razmotre svoj proces vođenja evidencije i podršku koja im je potrebna.
Učinite knjigovodstvo vašeg BV-a ponovljivim procesom
Pouzdano knjigovodstvo počinje sa potpunom i dostupnom evidencijom. Držite izvorna dokumenta organizovanim i čuvajte ih tokom propisanog perioda: 7 godina, ili 10 godina za nepokretnosti. Koristite te evidencije za pripremu i proveru PDV izveštavanja, dok poreske prijave i godišnje finansijske izveštaje pratite kao zasebne obaveze.
Dosledna rutina pomaže bez obzira na to da li administraciju vodite sami ili je koordinirate iz inostranstva. Redovno prikupljajte dokumenta, usaglašavajte transakcije sa stanjem u banci i proveravajte nedostatke pre pripreme izveštavanja. To vam daje jasniji uvid u evidenciju kompanije i strukturiranu osnovu za donošenje odluka o usklađenosti.
Za podršku u vezi sa knjigovodstvom, PDV prijavama, godišnjim poreskim prijavama i godišnjim izveštavanjem, zakažite besplatne početne konsultacije sa Intercompany Solutions.
Izgradite ponovljiv proces za finansijsku administraciju i izveštavanje vašeg BV-a.
Često postavljana pitanja
Koje knjigovodstvene evidencije Dutch BV mora da vodi?
Dutch BV treba da vodi evidencije koje objašnjavaju njene finansijske transakcije, uključujući izlazne i ulazne fakture, račune, bankarske podatke, ugovore i relevantnu dokumentaciju o zaradama. Tačne evidencije zavise od delatnosti kompanije, tako da su ovi primeri praktične kategorije, a ne iscrpna zakonska lista. Organizovana izvorna dokumentacija pomaže u praćenju knjigovodstvenih stavki i podržava tačno izveštavanje. Konsultujte smernice Belastingdienst o poslovnim evidencijama za važeće zahteve.
Koliko dugo Dutch BV mora da čuva svoje evidencije?
Evidencije se čuvaju 7 godina (10 za nepokretnosti). Period od 10 godina odnosi se na evidencije koje se tiču nepokretnosti i ne treba ga generalizovati na sve ostale evidencije BV-a. Period čuvanja počinje kada informacije više nisu aktuelne. Čuvajte evidencije organizovanim i dostupnim tokom celog važećeg perioda. Belastingdienst objašnjava pravila čuvanja i njihov obim.
Da li Dutch BV mora da podnosi godišnje finansijske izveštaje svake godine?
Da. BV mora pripremiti i podneti godišnje finansijske izveštaje holandskoj Privrednoj komori, KVK, za svoju finansijsku godinu. Godišnji finansijski izveštaji podneti KVK-u u roku od 12 meseci od kraja godine ispunjavaju rok za podnošenje. Knjigovodstvene evidencije služe kao osnova za pripremu izveštaja, ali te evidencije nisu isto što i podneti godišnji finansijski izveštaji. Pogledajte važeće KVK smernice o podnošenju godišnjih finansijskih izveštaja za detalje o postupku.
Koje stope PDV-a Dutch BV treba da evidentira u svom knjigovodstvu?
Holandske stope PDV-a su 21%/9%/0%. Ovaj skup stopa ne određuje koja se stopa primenjuje na određeni proizvod ili uslugu. Tačan poreski tretman u pogledu PDV-a zavisi od specifičnih okolnosti isporuke i transakcije, pa proverite svaki slučaj u skladu sa važećim smernicama Belastingdienst pre nego što ga evidentirate ili uključite u poresku prijavu. Smernice Belastingdienst o stopama PDV-a objašnjavaju stope i njihovu primenu.
Koliko često Dutch BV mora da ažurira svoje knjigovodstvo?
BV treba redovno da vodi svoje knjigovodstvo kao praktičan način da evidencije budu potpune i spremne za pregled. Ovde nije navedena jedinstvena učestalost vođenja knjigovodstva kao zakonski rok. Ovu rutinu treba razlikovati od rasporeda podnošenja prijava za PDV i datuma godišnjeg izveštavanja, koji prate sopstvene važeće zahteve. Dosledno prikupljanje dokumenata i provera proknjiženih transakcija u odnosu na bankarske promene mogu pomoći u identifikovanju nedostajućih informacija pre pripreme podnošenja.
Šta se dešava ako se UBO podaci za Dutch BV promene?
UBO prag je >25%, a promene UBO-a moraju se prijaviti u roku od 7 dana. Ova obaveza izveštavanja je odvojena od rutinskog knjigovodstva i podnošenja godišnjih finansijskih izveštaja. BV treba da prati promene u vlasništvu ili kontroli i da evidenciju o usklađenosti kompanije drži odvojeno od evidencije o finansijskim transakcijama. Konsultujte važeće KVK smernice o UBO registru za detalje o izveštavanju i važeće zahteve.
Može li međunarodni osnivač da upravlja knjigovodstvom Dutch BV na daljinu?
Da. Međunarodni osnivač može koordinirati knjigovodstvo na daljinu organizovanjem faktura, bankarskih podataka i druge izvorne dokumentacije radi dosledne razmene i pregleda. Ponavljajući proces pomaže vlasniku i svakome ko priprema izveštaje da blagovremeno identifikuju nedostajuće informacije pre izveštavanja. Specijalizovana računovodstvena podrška može pomoći oko knjigovodstva, prijava za PDV, godišnjih poreskih prijava i godišnjeg izveštavanja, dok BV ostaje odgovoran za obezbeđivanje odgovarajućeg upravljanja svojim evidencijama i podnescima.
Poslednji put pregledano: oktobar 2026.
Izvori
- ICS Payroll - holandske usluge obračuna zarada
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Preduzetništvo
- Belastingdienst - Stope poreza na dobit preduzeća
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |