
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-12 · Last reviewed 2026-10-12
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Tačno izveštavanje o porezu na dobit preduzeća zavisi od više faktora a ne samo od popunjavanja poreske prijave. Računovođa za porez na dobit preduzeća u Holandiji treba da poveže knjigovodstvo vašeg preduzeća, poreske obračune, poreske prijave i operativni kontekst, naročito kada su vlasništvo ili transakcije prekogranični. Pre izbora podrške, razjasnite koji su zadaci uključeni, koje evidencije morate dostaviti i ko pregleda i odobrava prijave.
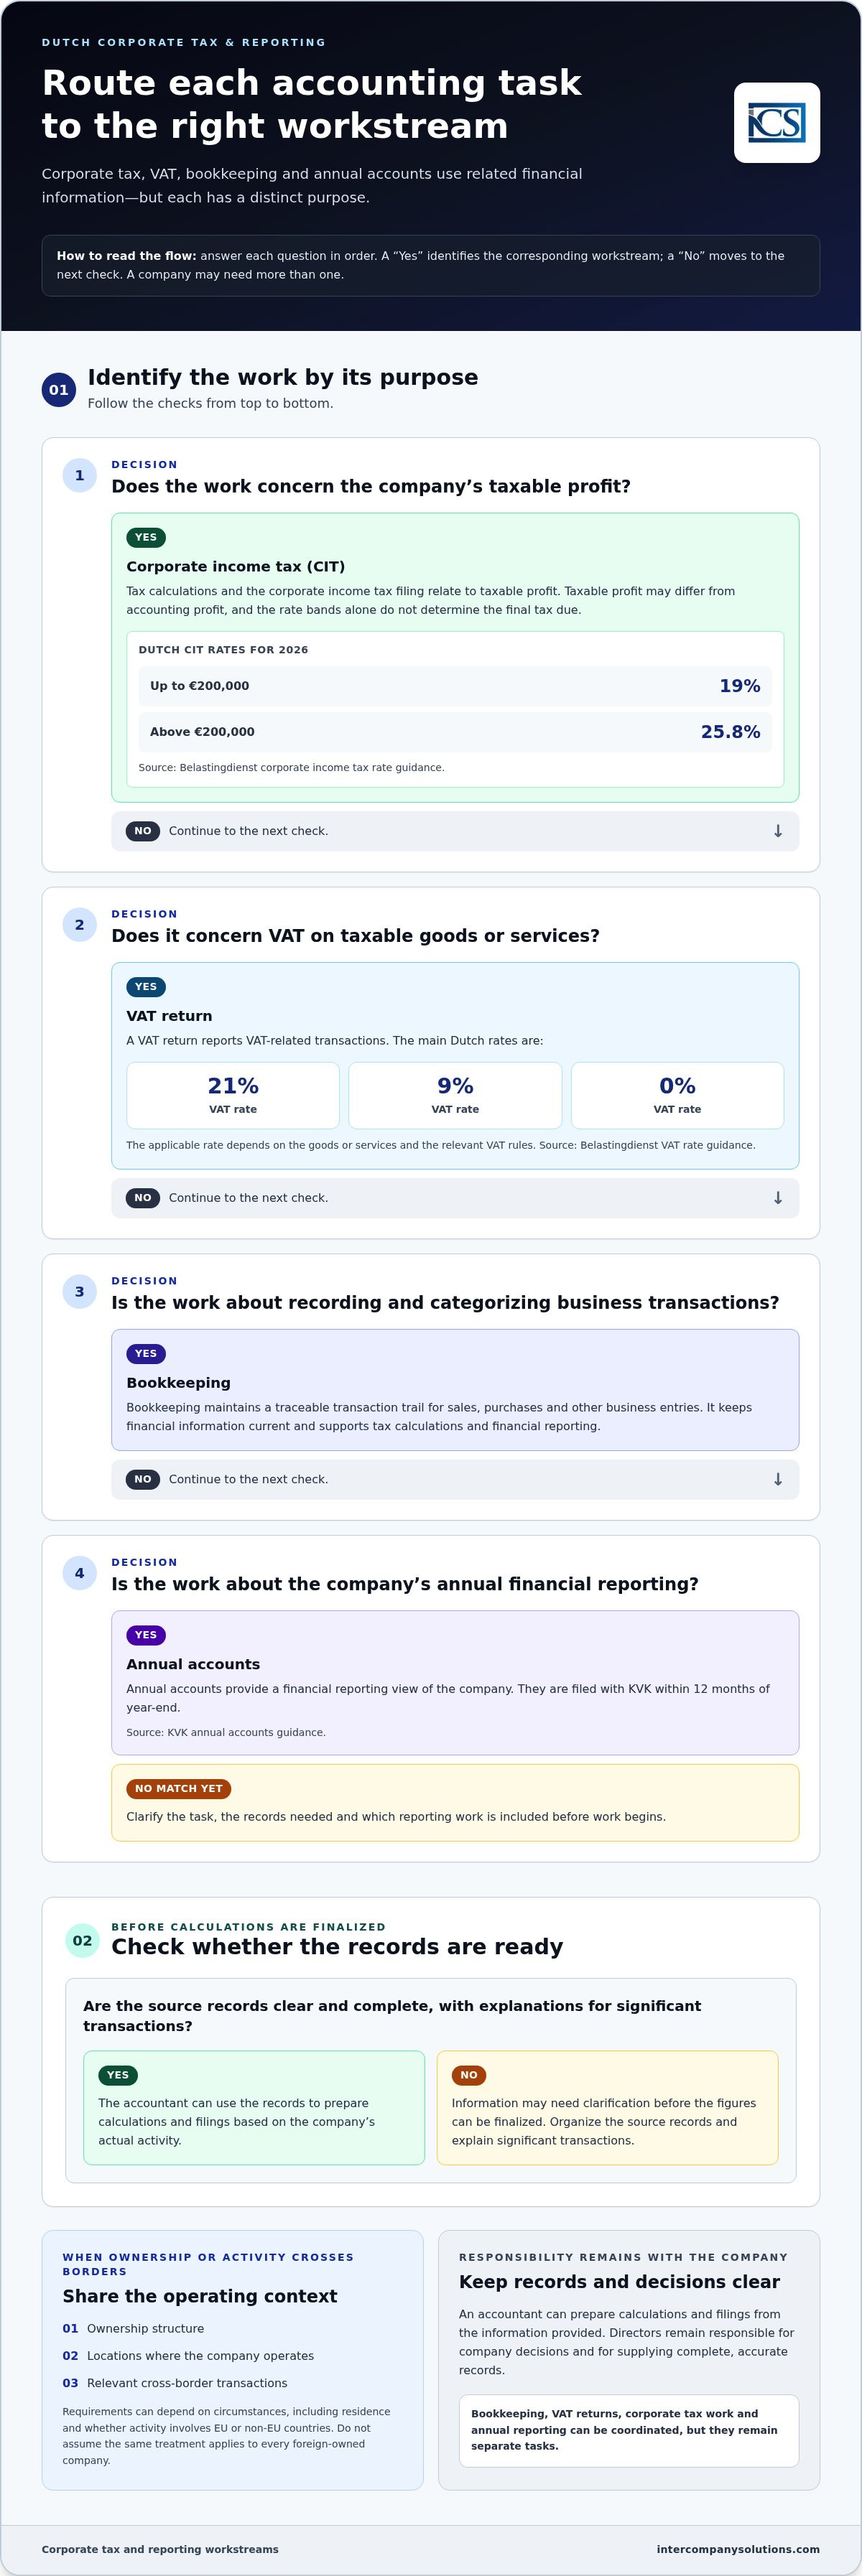
Počnite identifikovanjem poslova koje vaše preduzeće treba da pokrije. Prijava poreza na dobit preduzeća, PDV prijave, knjigovodstvo i godišnji finansijski izveštaji imaju različite svrhe, iako se oslanjaju na neke od istih finansijskih podataka.
Ovaj vodič objašnjava ulogu i granice podrške u oblasti računovodstva poreza na dobit, podatke o preduzeću i evidencije koje treba organizovati, kao i stavke koje treba uzeti u obzir pri izboru računovođe. Takođe pokazuje kako se poreske prijave mogu uklopiti u širu knjigovodstvenu i računovodstvenu podršku, kako biste mogli da planirate tekuću usklađenost sa jasnijim uvidom u odgovornosti vašeg preduzeća.
Ključne stavke
- Računovođa za porez na dobit preduzeća može pružiti podršku pri poreskim obračunima i podnošenju prijava, dok knjigovodstvo, PDV prijave i godišnje izveštavanje imaju zasebne uloge.
- Za 2026. godinu, stope holandskog poreza na dobit preduzeća (CIT) iznose 19% do 200.000 € i 25,8% preko 200.000 €; oporeziva dobit može se razlikovati od računovodstvene dobiti.
- Uporedite internu podršku, podršku zasnovanu na softveru i eksternu podršku prema obimu, kontinuitetu, odgovornosti za evidenciju i pristupu poreskoj stručnosti.
- Organizujte finansijsku evidenciju, kategorizujte transakcije i predočite relevantan kontekst preduzeća. Evidencija se čuva 7 godina, odnosno 10 godina za nepokretnosti.
- Mapirajte računovodstvene i poreske zadatke pre početka rada i iskoristite inicijalne konsultacije kako biste razmotrili potrebe vašeg preduzeća i predloženi obim.
Sadržaj
- Šta vodi računovođa za porez na dobit preduzeća u Holandiji
- Holandski porez na dobit i obaveze izveštavanja koje računovođa koordiniše
- Kako uporediti podršku računovođe za porez na dobit za holandsko preduzeće
- Evidencija i informacije koje treba pripremiti za vašeg holandskog poreskog računovođu
- Saradnja sa Intercompany Solutions po pitanju holandskog poreza na dobit preduzeća
Šta vodi računovođa za porez na dobit preduzeća u Holandiji
Računovođa za porez na dobit preduzeća pomaže u organizovanju poreski relevantne dokumentacije, obračunu oporezivog rezultata, pripremi poreskih prijava poreza na dobit i koordinaciji povezanog izveštavanja. Knjigovođa prvenstveno evidentira i kategoriše transakcije. Ove uloge se mogu preklapati, ali poreski rad koristi osnovnu evidenciju radi obrade obračuna i zahteva za podnošenje prijava, dok knjigovodstvo održava finansijske informacije ažurnim i sledljivim.
Obim zavisi od strukture, delatnosti i potreba za izveštavanjem preduzeća. Računovođa može pripremiti obračune i prijave na osnovu dostavljenih informacija, ali direktori ostaju odgovorni za odluke preduzeća i za dostavljanje potpune i tačne evidencije. Profesionalna podrška ne zamenjuje odgovornost rukovodstva za informacije i izbore preduzeća. Uputstvo poreske uprave za porez na dobit preduzeća objašnjava poreski okvir. Za širi kontekst, pogledajte Porez na dobit u Holandiji.
Podnošenje poreske prijave poreza na dobit nasuprot tekućem računovodstvu
Poreska prijava je jedan deo šireg ciklusa finansijske evidencije i izveštavanja. Knjigovodstvo održava trag transakcija za prodaju, nabavke i druge poslovne unose. Ta evidencija podržava poreske obračune i finansijsko izveštavanje, ali evidentiranje transakcije nije isto što i utvrđivanje njenog poreskog tretmana.
Porez na dobit preduzeća i BTW su zasebne obaveze. Porez na dobit preduzeća odnosi se na oporezivu dobit preduzeća; BTW se odnosi na oporezivi promet dobara ili usluga i BTW koji je obračunat ili prijavljen po relevantnim transakcijama. Obračuni, prijave i pravila se razlikuju. Preduzeću može biti potrebna koordinacija knjigovodstva, BTW prijava, rada na porezu na dobit i godišnjeg izveštavanja, ali to ostaju zasebni zadaci. Računovođa može pomoći da se oni povežu i da se identifikuju informacije potrebne za svaki od njih.
Kada međunarodno vlasništvo utiče na radni odnos
Međunarodno vlasništvo samo po sebi ne određuje svaku holandsku poresku obavezu. Relevantni detalji mogu uključivati ko je vlasnik preduzeća, gde ono posluje i da li ima transakcije sa povezanim licima ili prekogranične transakcije. Ove činjenice pomažu da se utvrdi koja evidencija i objašnjenja su relevantni. Zahtevi se mogu razlikovati u zavisnosti od okolnosti, uključujući to da li je vlasnik ili entitet rezident ili nerezident i da li aktivnost uključuje zemlje unutar ili van EU. Za kompanije koje održavaju entitete u više jurisdikcija, kao što su UAE, angažovanje stručnjaka kao što je Account Dubai obezbeđuje da lokalno računovodstvo, revizija i poreska usklađenost ostanu usklađeni sa širim izveštavanjem grupe. Nemojte pretpostavljati da se tretman jedne kompanije u stranom vlasništvu primenjuje na drugu.
Na početku radnog odnosa, predočite vlasničku strukturu, operativne lokacije preduzeća i jasan opis prekograničnih transakcija. To računovođi daje kontekst za procenu evidencije i potreba za izveštavanjem bez pretpostavke da sva preduzeća u stranom vlasništvu prate ista pravila. Osnivači koji planiraju svoju strukturu i korake za ulazak takođe mogu pregledati vodič za osnivanje preduzeća u Holandiji, a zatim iskoristiti taj kontekst preduzeća za usmeravanje tekućeg računovodstvenog i poreskog rada.
Holandski porez na dobit i obaveze izveštavanja koje računovođa koordiniše
Poreski i izveštajni rad holandskog preduzeća oslanja se na iste osnovne finansijske informacije, ali svaka obaveza ima svoju svrhu i postupak podnošenja. Računovođa može koordinisati evidenciju i obračune potrebne za ove zadatke. Preduzeće i dalje mora održavati potpunost svojih informacija i preispitivati odluke koje utiču na njegove račune i poreski položaj.
Obračuni i podnošenje prijava poreza na dobit preduzeća
Za 2026. godinu, stope poreza na dobit preduzeća u Holandiji iznose 19% do 200.000 € i 25,8% preko 200.000 €, kako je utvrđeno u uputstvima poreske uprave Belastingdienst o stopama poreza na dobit preduzeća. Ovi poreski razredi su samo jedan deo obračuna, a ne potpuna procena konačne poreske obaveze preduzeća.
Oporeziva dobit nije automatski jednaka računovodstvenoj dobiti. Knjigovodstvo evidentira transakcije i služi kao osnova za finansijske izveštaje; poreski obračuni zatim primenjuju relevantan poreski tretman na rezultate preduzeća. Da bi pripremio prijavu zasnovanu na stvarnoj aktivnosti, računovođi je potrebna jasna izvorna dokumentacija i objašnjenja za značajne transakcije. Ako su informacije nepotpune, cifre će možda morati da se razjasne pre nego što se prijava konačno sastavi.
Poreske prijave poreza na dobit preduzeća imaju sopstvene zahteve za podnošenje. Budući da rok za podnošenje može zavisiti od okolnosti preduzeća, koristite važeća uputstva Belastingdienst za prijave poreza na dobit preduzeća, umesto da se oslanjate na opšti datum. Održavajte usklađenost prijave, pratećih obračuna i knjigovodstva, tako da se cifre mogu pratiti do evidencije preduzeća.
BTW i godišnje izveštavanje u širem kontekstu usklađenosti
BTW je odvojen od poreza na dobit preduzeća. Prijava za BTW prijavljuje transakcije relevantne za BTW, dok se poreska prijava poreza na dobit odnosi na oporezivu dobit. Glavne holandske stope BTW su 21%, 9% i 0%; primenjiva stopa zavisi od dobara ili usluga i relevantnih pravila za BTW. Uputstvo Belastingdienst o stopama BTW objašnjava stope i njihovu primenu. Nemojte koristiti stopu BTW za procenu poreza na dobit preduzeća niti tretirati prijavu za BTW kao deo poreske prijave poreza na dobit.
Godišnji finansijski izveštaji predstavljaju još jednu zasebnu obavezu izveštavanja. Godišnji finansijski izveštaji se podnose KVK u roku od 12 meseci od kraja finansijske godine, kako je opisano u uputstvima KVK za godišnje finansijske izveštaje. Oni pružaju finansijski izveštajni prikaz preduzeća, dok poreske prijave primenjuju poreska pravila na relevantne finansijske informacije. Koordinacija knjigovodstva, BTW, poreskih obračuna i godišnjeg izveštavanja pomaže u održavanju dosledne evidencije kroz ove zasebne procese.
Ako je potrebno da se obaveze podnošenja prijava ili evidencija vašeg preduzeća procene zajedno, možete razmotriti svoje računovodstvene i poreske zahteve sa Intercompany Solutions.
Kako uporediti podršku računovođe za porez na dobit za holandsko preduzeće
Pravi model podrške zavisi od posla koji vaše preduzeće treba da pokrije i internih kapaciteta koji su na raspolaganju. Holandski Dutch BV sa ograničenim brojem transakcija može zahtevati drugačiji aranžman od preduzeća sa zaposlenima, prekograničnom aktivnošću ili nekoliko procesa izveštavanja koje treba koordinisati. Softver može pomoći u organizovanju informacija, ali ne može samostalno zameniti poresku procenu specifičnu za situaciju niti nadoknaditi poslovni kontekst koji nedostaje.
Iskoristite ovo poređenje da biste videli gde se zadaci nalaze i gde dodatna podrška može biti korisna. Opcije se takođe mogu kombinovati. Na primer, preduzeće može voditi knjigovodstvo unutar kuće, dok za poreze i izveštavanje koristi eksternu podršku.
| Model podrške | Obim i kontinuitet | Evidencija i poreska stručnost |
|---|---|---|
| Interno osoblje | Može kontinuirano pokrivati rutinske finansijske zadatke, u zavisnosti od kapaciteta osoblja, pokrivenosti uloga i primopredaje dužnosti. | Osoblje preduzeća vodi ili koordiniše evidenciju. Pristup holandskoj poreskoj stručnosti zavisi od iskustva tima i eventualnih eksternih saveta koji se koriste. |
| Administracija vođena softverom | Može podržati ponovljive knjigovodstvene radne tokove i organizovati podatke o transakcijama. Kontinuitet zavisi od pravilne upotrebe, redovnog unosa i pristupa sistemu. | Zaposleni u preduzeću ostaju odgovorni za kvalitet unetih informacija. Softver može označiti ili obraditi podatke, ali ne procenjuje nezavisno svaki specifični poreski tretman za dato preduzeće. |
| Eksterna računovodstvena podrška | Može pružiti ugovoreni obim periodične podrške za knjigovodstvo, poreze ili izveštavanje. Kontinuitet zavisi od dogovorenog radnog toka i blagovremenog deljenja informacija. | Preduzeće dostavlja potpunu evidenciju i relevantna objašnjenja. Poreska stručnost je dostupna u okviru ugovorenog obima, dok direktori zadržavaju odgovornost za odluke i odobrenja preduzeća. |
Uskladite podršku sa strukturom i delatnošću kompanije
Procenite obim posla umesto da se oslanjate samo na pravnu formu. Uzmite u obzir obim transakcija, prekograničnu prodaju ili kupovinu, aktivnosti sa povezanim licima, zaposlene i potrebe izveštavanja. Jednostavna Dutch BV sa ograničenom aktivnošću može se voditi uz uži aranžman podrške. Raznovrsnije poslovanje može zahtevati bližu koordinaciju između knjigovodstva, BTW-a, obračuna zarada, poreskih obračuna i godišnjeg izveštavanja. Sama vrsta kompanije ne uslovljava određeni poreski ishod niti garantuje uštedu.
Proverite obim računovodstvene i poreske koordinacije
Pre početka rada, mapirajte zadatke i primopredaju zaduženja. Knjigovodstvo organizuje osnovne transakcije; BTW prijave i godišnje poreske prijave koriste relevantne finansijske informacije za zasebne svrhe izveštavanja; godišnje izveštavanje prikazuje finansijski položaj i rezultate kompanije. Dogovorite se ko dostavlja izvornu dokumentaciju, obrazlaže neuobičajene transakcije, pregleda nacrte cifara, odobrava prijave i odgovara na naknadna pitanja. Jasna podela odgovornosti smanjuje propuste, naročito kada direktori i finansijsko osoblje rade sa različitih lokacija ili iz različitih vremenskih zona.
Intercompany Solutions pruža računovodstvenu i poresku podršku za holandske entitete, uključujući preduzeća u međunarodnom vlasništvu. Kompanija koja upoređuje svoje opcije može da razmotri svoje računovodstvene i poreske zahteve kako bi definisala praktičan obim koji odgovara njenoj aktivnosti i internim kapacitetima. Pobrinite se da odgovornosti, evidencije i koraci kontrole budu jasni od samog početka.
Evidencije i informacije koje treba pripremiti za vašeg holandskog poreskog računovođu
Pripremite evidenciju jasnim redosledom kako bi se transakcije mogle pratiti, a pitanja efikasno rešavati. Kompletna, blagovremena izvorna dokumentacija podržava knjigovodstveni i poreski rad, ali nijedna kontrolna lista ne zamenjuje analizu aktivnosti, vlasništva i okolnosti vaše kompanije. Evidencije u nastavku su praktični primeri, a ne fiksna lista dokumenata potrebnih u svakom pojedinačnom slučaju.
- Organizujte izvornu evidenciju. Prikupite dostupne fakture, bankarske izvode, dokumentaciju o troškovima i evidenciju o transakcijama kompanije. Čuvajte dokumente u doslednoj strukturi fascikli i omogućite lako identifikovanje relevantnog perioda. Ako uplata preko banke pokriva više stavki, sačuvajte dovoljno pratećih detalja da je povežete sa osnovnim transakcijama.
- Kategorišite transakcije i objasnite neuobičajene stavke. Grupišite evidenciju u skladu sa svojim knjigovodstvenim procesom, a zatim označite stavke kojima je potreban kontekst, kao što su veliki jednokratni trošak, isplata koja uključuje akcionara ili transakcija sa povezanim preduzećem. Dodajte kratak, činjenični opis onoga na šta se transakcija odnosila i njene poslovne svrhe. Jasna objašnjenja pomažu računovođi da proceni kako da proknjiži stavku i da li su potrebne dodatne informacije.
- Podelite kontekst i promene u kompaniji. Pružite aktuelnu sliku o aktivnostima kompanije, vlasništvu, operativnim lokacijama i relevantnim promenama tokom perioda. Objasnite nove poslovne linije, promene u načinu rada kompanije ili transakcije koje se razlikuju od njene uobičajene delatnosti. Potrebne informacije zavise od konkretnih činjenica vezanih za kompaniju, pa je bolje razmotriti nejasne ili neuobičajene stavke nego pretpostavljati njihov poreski tretman.
Čuvanje dokumentacije i informacije o vlasništvu
Poslovne evidencije čuvajte 7 godina, ili 10 godina za nepokretnosti, u skladu sa uputstvima organa Belastingdienst o čuvanju dokumentacije. Čuvanje obezbeđuje budući uvid u osnovne evidencije; to ne znači da svaki dokument ima istu ulogu u poreskom obračunu.
Podaci o vlasništvu su takođe važni. Za holandsku UBO registraciju, prag je >25%; promene podataka o UBO moraju se prijaviti u roku od 7 dana, kako je navedeno u KVK uputstvu za UBO. Ove obaveze se odnose na stvarne informacije o vlasništvu i kontroli. Procenite da li promena okolnosti vaše kompanije utiče na njenu registraciju, umesto da pretpostavljate da se svaka interna promena mora prijaviti.
Ako je vaša kompanija BV, njena struktura i upravljanje čine deo konteksta za proveru vlasništva i transakcija. Osnivači mogu pogledati vodič za osnivanje Dutch BV radi opštih informacija o osnivanju tog tipa kompanije.
Organizovana evidencija računovođi pruža polaznu tačku za analizu činjenica relevantnih za poreske prijave i izveštavanje vaše kompanije. Vodite listu otvorenih pitanja pored evidencije, posebno tamo gde svrha transakcije ili vlasnička povezanost nisu jasni samo iz dokumenata.
Saradnja sa Intercompany Solutions u oblasti holandskog poreza na dobit pravnih lica
Holandski poreski poslovi i poslovi izveštavanja su povezani. Knjigovodstvo vodi evidenciju o transakcijama kompanije, što predstavlja osnovu za poreske obračune i izveštaje. Prijave PDV-a i godišnje poreske prijave odnose se na zasebne obaveze, dok godišnje izveštavanje prikazuje finansijske informacije kompanije u propisanom formatu. Koordinacija ovih zadataka pomaže u održavanju doslednosti informacija tokom celog ciklusa izveštavanja.
Intercompany Solutions pruža računovodstvenu i poresku podršku holandskim pravnim licima, uključujući preduzeća u stranom vlasništvu. Obim usluga može objediniti knjigovodstvo, prijave PDV-a, godišnje poreske prijave i godišnje izveštavanje u usklađen radni aranžman. Odgovarajući zadaci zavise od delatnosti kompanije, postojećih procesa i potreba za izveštavanjem. Započnite utvrđivanjem onoga što se već rešava i gde je podrška potrebna.
Šta treba obuhvatiti u početnim konsultacijama
Besplatne početne konsultacije su prilika da objasnite situaciju u svojoj kompaniji i razmotrite odgovarajući obim usluga. Pripremite sažet pregled sledećeg:
- Delatnosti kompanije: Opišite čime se kompanija bavi, gde posluje i sve materijalno značajne promene u njenim aktivnostima.
- Vlasnička struktura: Ukratko opišite vlasničku strukturu i objasnite sve relevantne promene ili prekogranične odnose.
- Transakcije i evidencija: Dajte opštu sliku o obimu transakcija, raspoloživoj dokumentaciji i načinu na koji su dokumenti trenutno organizovani.
- Postojeći aranžmani: Objasnite ko trenutno vodi knjigovodstvo, prijave PDV-a, poreske poslove i godišnje izveštavanje, uključujući sav softver ili interne procese koji se koriste.
- Predstojeće obaveze izveštavanja: Identifikujte poznate zahteve za izveštavanje ili periode kojima je potrebna pažnja, bez pretpostavljanja roka koji može zavisiti od okolnosti kompanije.
Ove informacije pružaju praktičnu polaznu tačku za razgovor i pomažu da se identifikuju tačke koje zahtevaju dalju proveru. Tamo gde odgovor zavisi od delatnosti kompanije, vlasništva ili statusa poreskog obveznika, procenite primenjivi poreski tretman na osnovu tih činjenica, umesto da ga pretpostavljate na osnovu opšteg primera.
Jasan sledeći korak za stalnu podršku
Nakon početnog razgovora, definišite obim rada i protok informacija. Dogovorite se koju će dokumentaciju kompanija dostavljati, kako će se rešavati pitanja o transakcijama i koje su poreske prijave i zadaci izveštavanja uključeni. Direktori treba da ostanu uključeni u pregled informacija o kompaniji i donošenje odluka; računovođa pruža podršku za ugovorene računovodstvene i poreske poslove koristeći dostavljenu evidenciju.
Za stranog osnivača, dosledan proces može olakšati povezivanje holandskih obaveza usklađenosti sa širim poslovanjem kompanije. Slično tome, ako vaše preduzeće posluje i u jurisdikcijama kao što je Novi Zeland, partnerstvo sa regionalnim stručnjacima za MSP kao što je Proledger može pomoći u održavanju besprekornog knjigovodstva i standarda usklađenosti. Držite pripremljen pregled kompanije i raspoloživu evidenciju, identifikujte postojeće aranžmane i navedite pitanja koja zahtevaju odgovore specifične za kompaniju. Ovo pruža jasnu osnovu za razgovor o kontinuiranoj podršci, bez pretpostavke da svako holandsko pravno lice ima iste zahteve.
Uspostavite jasan put za kontinuiranu usklađenost
Kako se vaše preduzeće razvija, njegov operativni model se može promeniti. Nova tržišta, vlasničke promene ili rastući tim mogu uticati na pitanja koja zahtevaju pažnju. Zakažite redovne preglede ovih promena kako bi administracija preduzeća ostala usklađena sa trenutnim okolnostima.
Iskoristite sledeću diskusiju da identifikujete šta se promenilo, šta može uslediti i gde vam je potrebno pojašnjenje. Fokusiran pregled može pretvoriti te prioritete u praktičan plan za poslovanje preduzeća u Holandiji.
Sa jasnim sledećim korakom, možete napredovati uz definisan plan za tekuće aranžmane vašeg preduzeća.
Često postavljana pitanja
Šta radi korporativni poreski računovođa u Holandiji?
Korporativni poreski računovođa pomaže u tumačenju finansijskih informacija preduzeća u poreske svrhe i pripremi povezanih poreskih prijava. Računovođa može identifikovati transakcije koje zahtevaju pojašnjenje, uskladiti podatke u evidencijama i organizovati informacije za izveštavanje. To se razlikuje od jednostavnog unosa transakcija u računovodstveni softver. Direktori ostaju odgovorni za odluke preduzeća i moraju osigurati da informacije koje pružaju budu potpune i tačne.
Da li je za Dutch BV potreban korporativni poreski računovođa?
Dutch BV zahteva pristup koji obezbeđuje urednost evidencije i poslova izveštavanja, ali joj nije nužno potreban isti nivo eksterne podrške kao nekom drugom preduzeću. Razmotrite ko može voditi administraciju, procenjivati poreska pitanja i upravljati zadacima izveštavanja kako se poslovanje menja. Na primer, angažovanje novih zaposlenih ili nove prekogranične transakcije mogu povećati obim potrebne koordinacije. Odgovarajući aranžman zavisi od stvarne aktivnosti i internih kapaciteta BV-a.
Koje su stope poreza na dobit preduzeća u Holandiji za 2026. godinu?
Važeće stope za 2026. godinu su 19% do 200.000 € i 25,8% iznad 200.000 €. Stopa koja se primenjuje na oporezivu dobit preduzeća zavisi od relevantnih poreskih pravila i okolnosti preduzeća; same nominalne stope ne utvrđuju konačnu poresku obavezu. Pregledajte važeća uputstva Belastingdienst-a o porezu na dobit preduzeća za detalje o primeni i izveštavanju.
Koliko košta korporativni poreski računovođa u Holandiji?
Naknade zavise od ugovorenog posla i okolnosti preduzeća. Ponuda se može razlikovati u zavisnosti od toga da li podrška pokriva pojedinačnu prijavu ili uključuje i redovno knjigovodstvo, poslove u vezi sa PDV-om i godišnje izveštavanje. Stanje i organizacija postojeće dokumentacije mogu uticati na obim posla. Da biste razgovarali o obimu, pripremite kratak pregled aktivnosti vašeg preduzeća, trenutnih računovodstvenih aranžmana i zadataka koje želite da obuhvatite.
Može li holandsko preduzeće u stranom vlasništvu da koristi usluge računovođe na daljinu?
Da. Holandsko preduzeće u stranom vlasništvu može koordinirati svoj računovodstveni rad na daljinu deljenjem poslovne dokumentacije i konteksta preduzeća sa svojim računovođom. Sama lokacija vlasnika ne određuje način na koji se preduzeće oporezuje. Vlasništvo iz EU ili van EU može biti relevantno u određenim okolnostima, ali to ne bi trebalo da zameni analizu samog pravnog lica, njegovih transakcija i statusa uključenih strana.
Koliko dugo holandsko preduzeće mora da čuva svoju računovodstvenu evidenciju?
Poslovna evidencija se mora čuvati 7 godina, odnosno 10 godina za nepokretnosti. Organizujte je i čuvajte tako da preduzeće može pratiti knjiženja do njihove prateće dokumentacije. Smernice Belastingdienst-a o čuvanju evidencije pružaju detalje, uključujući način na koji se pravila primenjuju na određene evidencije.
Poslednji put pregledano: oktobar 2026.
Izvori
- KVK - Registracija u holandski privredni registar
- Business.gov.nl - Društvo sa ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Holandski građanski zakonik, pravna lica)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stope poreza na dobit preduzeća
- ICS Payroll - Usluge obračuna zarada u Holandiji
- Belastingdienst - Porezi na zarade (loonheffingen)
- UWV - Obaveze poslodavca
- SVB - Socijalno osiguranje u Holandiji
- Belastingdienst - PDV (BTW) za preduzetnike
- Evropska komisija - Pravila i stope PDV-a
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandija
- ICLG - Zakoni i propisi o korporativnom upravljanju, Holandija
Treba vam više informacija o holandskoj BV firmi?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |