


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Процесс регистрации конечных бенефициарных владельцев в Нидерландах - это не просто разовая формальная процедура. Для Dutch BV, принадлежащей иностранным владельцам, процесс начинается с установления того, кто в конечном счете владеет компанией или контролирует ее, в том числе через холдинговые структуры. При учреждении новой BV гражданский нотариус осуществляет первичную регистрацию UBO одновременно с регистрацией в KVK.
Анализ может оказаться более сложным, если ни одно физическое лицо не владеет акциями напрямую или если контроль осуществляется через права голоса или иные механизмы. Лицо может быть признано бенефициаром при владении более чем 25% акций или прав голоса, либо посредством иной формы фактического контроля. Если ни одно физическое лицо не соответствует этим критериям, компания обязана зарегистрировать в качестве псевдо-UBO своего высшего руководителя или руководителей. KVK разъясняет требования к регистрации.
В данном руководстве объясняется, как выявлять UBO при косвенном владении, подготавливать и подавать необходимые сведения, а также вести точный учет в соответствии с Wwft. Также рассматривается 7-дневный срок для сообщения об изменениях в KVK, что поможет вам обеспечить постоянное соблюдение нормативных требований и снизить риск административных штрафов.
Ключевые выводы
- Определите структуру владения через каждую холдинговую компанию или траст, чтобы установить физических лиц, которые в конечном счете владеют Dutch BV или контролируют ее.
- Для новой BV согласуйте подачу декларации UBO с нотариусом и регистрацией в KVK. Подготовьте информацию, необходимую для подтверждения личности каждого UBO.
- Следуйте процедуре регистрации конечных бенефициарных владельцев в Нидерландах, чтобы понимать, как регистрировать UBO и поддерживать данные компании в актуальном состоянии.
- Включайте сведения об UBO в комплаенс-проверки вашей компании и уведомляйте KVK при изменении информации о структуре собственности или контроля.
- Точная информация об UBO может иметь важное значение при взаимодействии с банками и налоговыми органами. Проверьте их требования применительно к вашей конкретной ситуации.
Оглавление
Понимание реестра UBO и соблюдение Wwft
Записи о структуре собственности нидерландской компании должны определять лиц, которые в конечном счете владеют ей или контролируют ее, а не просто перечислять ее непосредственных акционеров. UBO - это физическое лицо, обладающее значительной долей владения или контроля прямо или косвенно. Международная концепция бенефициарного владельца помогает объяснить, почему зарегистрированный акционер компании может не являться лицом, которое в конечном счете извлекает из нее выгоду или контролирует ее.
Торговая палата Нидерландов (KVK) ведет центральный реестр UBO. Обязанность по регистрации является частью Закона о предотвращении отмывания денег и финансирования терроризма (Wwft), нидерландской нормативно-правовой базы по борьбе с отмыванием денег и финансированием терроризма. Информация об UBO обеспечивает прозрачность и надлежащую проверку клиентов государственными органами и учреждениями, подпадающими под действие Wwft. Рассматривайте реестр как непрерывный учет комплаенс-данных, а не просто форму, заполняемую при учреждении компании.
Цель реестра в 2026 году
Реестр содействует установлению того, кто стоит за организацией, и предотвращению злоупотребления корпоративными структурами для совершения финансовых преступлений. Он также является частью реализации Нидерландами требований Европейского союза по борьбе с отмыванием денег. Доступ больше не открыт для широкой общественности. Он ограничен категориями лиц, имеющими законные полномочия, включая компетентные органы, субъекты, обязанные соблюдать Wwft, UBO, запрашивающих информацию о себе, и стороны, подтверждающие законный интерес. KVK разъясняет порядок регистрации UBO и правила доступа.
Две детали 2026 года имеют отношение к более широкому комплаенс-контексту. Регистрационный сбор KVK составляет 85,15 евро (2026 год, единовременно). Отдельно отметим, что основным расчетным банком Belastingdienst с 1 мая 2026 года является Rabobank. Ни один из этих фактов не меняет обязанность компании поддерживать точность информации о своих UBO.
Субъекты, подлежащие регистрации UBO
Dutch BV, NV и фонды (stichting) входят в число субъектов, обязанных регистрировать UBO. Для их учреждения требуется нотариальный акт. Правила регистрации также применяются к ряду других юридических лиц и партнерств, поэтому не следует полагать, что организация освобождена от обязанности только потому, что она не является BV. Eenmanszaak не является отдельным юридическим лицом и не регистрирует UBO. Для VOF, CV или maatschap ознакомьтесь с применимыми требованиями KVK для соответствующей формы партнерства.
Акционер или материнская компания в цепочке владения является юридическим лицом, а не UBO. Отслеживайте владение и контроль через каждую компанию, пока не определите физическое лицо или лиц в конце цепочки. Например, если холдинговая компания владеет акциями в Dutch BV, анализ UBO для BV должен выходить за рамки холдинговой компании и охватывать физических лиц, которые в конечном счете владеют ей или контролируют ее. Компании, котирующиеся на бирже, и их прямые и косвенные 100% дочерние предприятия освобождены от регистрации UBO. Иностранное юридическое лицо, имеющее только нидерландский филиал, также не регистрирует своих UBO в нидерландском реестре.
Для ознакомления с более широким перечнем шагов по созданию бизнеса в Нидерландах смотрите наше руководство по открытию бизнеса в Нидерландах.
Критерии выявления конечных бенефициарных владельцев
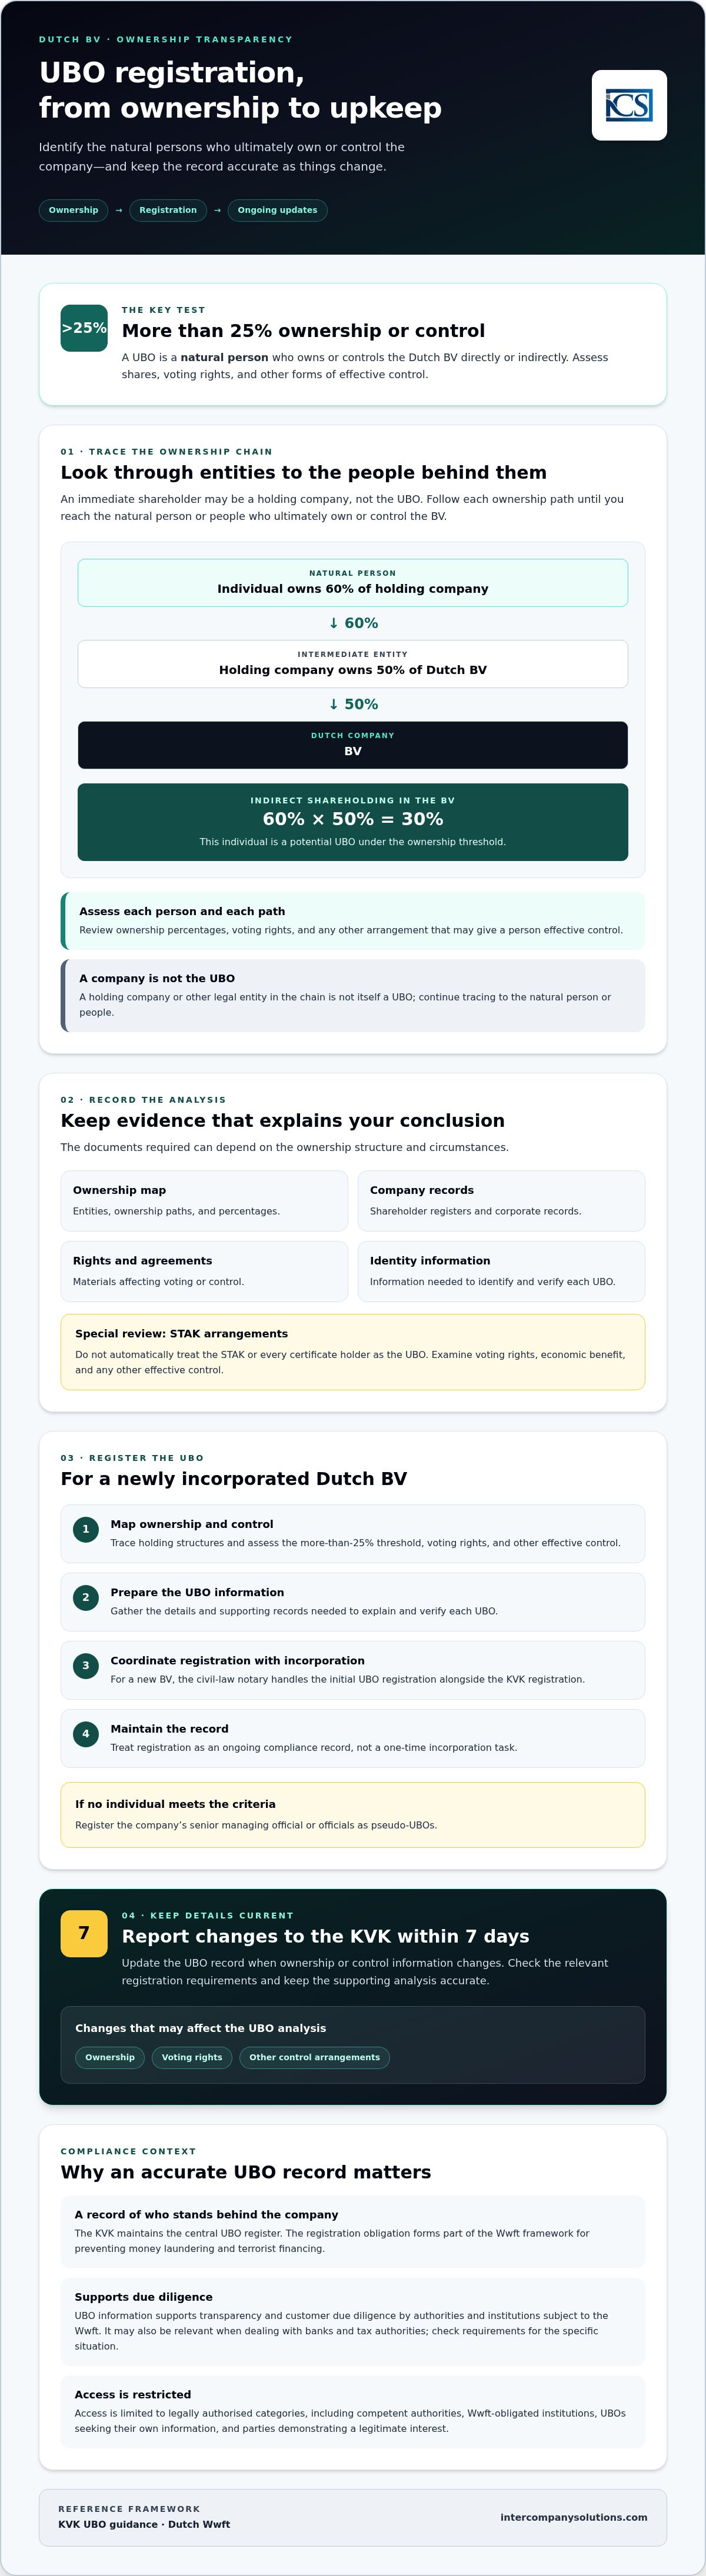
Применяйте пороговое значение UBO свыше 25% к владению и контролю, затем отслеживайте каждый путь владения до физических лиц, стоящих за нидерландским юридическим лицом. Лицо может соответствовать критериям на основании доли акций, прав голоса или иной формы фактического контроля. Компания или фонд в цепочке владения сами по себе не являются UBO, поскольку UBO должен быть физическим лицом.
Прямое владение осуществляется физическим лицом непосредственно в нидерландском юридическом лице. Косвенное владение реализуется через одно или несколько промежуточных юридических лиц. Например, если физическое лицо владеет 60% холдинговой компании, а эта холдинговая компания владеет 50% Dutch BV, косвенное участие физического лица в BV составляет 30%. Это делает физическое лицо потенциальным UBO по критерию порога владения. Оценивайте каждую цепочку и каждое лицо отдельно, включая права голоса и любые другие права контроля.
Порог в 25% и доказательства владения
Для каждого пути владения фиксируйте юридические лица, процентные доли владения и соответствующие права. Храните подтверждающие материалы, такие как реестры акционеров, корпоративные документы, схемы структуры владения и соглашения, влияющие на голосование или контроль. Эти документы помогут обосновать проведенный анализ, если KVK запросит подтверждающие свидетельства. Необходимые документы могут различаться в зависимости от структуры и обстоятельств. Руководство KVK по UBO определяет состав регистрационной информации и порядок учета участия.
STAK, или нидерландский фонд, который держит акции и выпускает депозитарные расписки, требует более детального рассмотрения. Не следует автоматически считать STAK бенефициарным владельцем или полагать, что каждый держатель сертификатов соответствует критериям. Проверьте, кто обладает правом голоса, кто получает экономическую выгоду и обладает ли какое-либо лицо иным фактическим контролем. Юридические и договорные механизмы определяют, какие физические лица отвечают установленным критериям.
Контроль и псевдо-UBO
Один лишь процент участия в капитале не решает вопрос во всех случаях. Изучите устав, акционерные соглашения и иные договоренности на предмет наличия прав, способных предоставить физическому лицу решающее влияние. К ним могут относиться возможность назначать или увольнять более половины директоров, право вето в отношении ключевых решений или влияние на корпоративную стратегию. Оценивайте такие права в контексте. Право вето по ограниченному кругу вопросов не влечет за собой автоматического присвоения статуса UBO.
Если ни одно физическое лицо не может быть определено в качестве UBO на основании владения или контроля, компания обязана зарегистрировать своего старшего руководителя или руководителей в качестве псевдо-UBO. Это резервный механизм, а не освобождение от регистрации. Определите соответствующего уставного директора или членов совета директоров, задокументируйте причину, по которой соответствующее критериям физическое лицо не было выявлено, и убедитесь, что зарегистрированные данные соответствуют актуальным корпоративным документам компании. Данный анализ является ключевым этапом процесса регистрации конечного бенефициарного владельца в Нидерландах, особенно при наличии иностранных холдинговых структур или многоуровневых прав контроля.
Процесс регистрации конечного бенефициарного владельца в Нидерландах для Dutch BV
Для вновь учрежденной Dutch BV гражданский нотариус осуществляет первичную регистрацию UBO одновременно с регистрацией компании в Торговой палате Нидерландов (KVK). Нотариус проверяет предоставленную информацию о структуре владения и контроля в рамках процесса учреждения и проводит идентификацию личности. Установите цепочку владения до подписания нотариального акта, особенно в случаях с участием иностранных холдинговых компаний.
Подготовьте точные сведения о каждом установленном UBO, включая идентификационные данные, а также характер и объем принадлежащей им доли владения или контроля. Для многоуровневой структуры предоставьте схему владения и подтверждающие корпоративные документы, чтобы путь от BV к каждому физическому лицу был понятен. Руководство KVK по регистрации UBO разъясняет состав сведений, подлежащих внесению. Регистрационный сбор KVK в размере 85,15 евро (2026 год, единовременно) является общим регистрационным сбором, а не отдельной платой за подачу сведений об UBO.
Пошаговая процедура подачи сведений
Для вновь созданной BV нотариус подает первичную регистрацию в рамках процедуры учреждения и регистрации в KVK. Перед подачей упорядочьте информацию, чтобы любые расхождения можно было оперативно устранить:
- Определите физических лиц, отвечающих критериям UBO, и соберите документы, удостоверяющие личность, запрошенные для проверок нотариусом.
- Определите структуру прямого и косвенного владения, права голоса и другие соответствующие права контроля. Используйте организационную схему, если структура включает несколько юридических лиц.
- Убедитесь в соответствии имен, сведений о долях владения и подтверждающих документов до того, как нотариус направит регистрационные данные.
Не следует полагать, что компания, выступающая в качестве акционера, может быть зарегистрирована как UBO. В заявлении должны быть указаны физическое лицо или лица, которые в конечном счете владеют BV или контролируют ее. Для существующей BV об изменениях в сведениях об UBO необходимо уведомить KVK в течение 7 дней.
Дистанционная регистрация для иностранных учредителей
Учредители из стран, не входящих в ЕС, как правило, могут использовать вариант с легализованной доверенностью для дистанционного учреждения BV. Учредитель предоставляет полномочия действовать от своего имени, и нидерландский нотариус подписывает акт без необходимости поездки учредителя в Нидерланды. Нотариус укажет требуемую форму доверенности, а также документы, удостоверяющие личность, или шаги по легализации, необходимые в ситуации учредителя. Требования могут различаться в зависимости от страны, в которой подписаны или выданы документы.
Intercompany Solutions сообщает о сроке дистанционного учреждения Dutch BV от 3 до 5 дней, однако это не является установленным законом сроком подтверждения со стороны KVK или UBO. Сроки зависят от готовности документов, нотариальных проверок и процесса регистрации. Процесс учреждения Dutch BV включает в себя нотариальные этапы и действия в KVK. Для иностранных учредителей понимание взаимосвязи этих этапов имеет ключевое значение для процесса регистрации конечного бенефициарного владельца в Нидерландах.
Соблюдение нормативных требований и уведомление об изменениях
Сведения об UBO должны оставаться достоверными после регистрации. Если изменение влияет на статус UBO или зарегистрированные данные, сообщите о нем в течение 7 дней. Изменения могут включать появление нового квалифицирующего владельца, пересмотр структуры владения или контроля, либо изменение персональных данных. Проверяйте актуальные требования KVK и своевременно вносите обновления. Ежегодная проверка не должна откладывать подачу сведений об изменении, которое уже произошло.
Основания для обновления сведений
Используйте изменения в структуре владения, корпоративного управления и персональных данных как повод для проверки реестра. Например, передача акций может привести к тому, что новое физическое лицо превысит пороговое значение для признания UBO. Реструктуризация иностранной материнской компании также может изменить то, кто в конечном счете владеет Dutch BV или контролирует ее, даже если прямой акционер BV остается прежним. Изменения адреса или гражданства UBO также необходимо сопоставлять с зарегистрированными данными. Руководство KVK по UBO разъясняет, как сообщать об изменениях.
Ведите схему владения и храните соответствующие подтверждающие документы, такие как реестры акционеров и документы, описывающие права контроля, в корпоративной документации компании. Документы должны храниться в течение 7 лет (10 лет для недвижимого имущества). В ходе ежегодной подготовки финансовой отчетности проверяйте, соответствуют ли схема владения, сведения об UBO и подтверждающие документы фактической структуре компании. Рассматривайте это как меру практического контроля, а не как отдельный ежегодный срок подачи сведений по UBO.
Постоянное соблюдение требований и последствия нарушений
Назначьте ответственных за мониторинг изменений и сделайте проверки UBO частью регулярного корпоративного администрирования. Проверка, проводимая параллельно с бухгалтерским и налоговым учетом, поможет выявить передачи акций или реструктуризацию группы, требующие внимания. Обеспечивайте соответствие записей об UBO учредительным документам и оценивайте налоговые обязательства отдельно, включая позицию компании по налогу на прибыль корпораций.
Несоблюдение обязательств по регистрации UBO может повлечь за собой меры принудительного характера. В соответствии с политикой административных штрафов 2026 года стандартный штраф за первое нарушение составляет 2 750 евро. Повторные нарушения могут повлечь за собой более крупный штраф, а серьезные случаи могут привести к уголовному преследованию. Применяемые меры реагирования зависят от фактических обстоятельств и характера нарушения. Сверяйтесь с актуальным руководством KVK и устраняйте расхождения без задержек.
Используйте плановую ежегодную проверку для выявления несоответствий в данных, но действуйте незамедлительно при возникновении изменения, подлежащего декларированию. Это различие имеет ключевое значение для процесса регистрации конечных бенефициарных владельцев в Нидерландах: мониторинг обеспечивает точность, тогда как 7-дневный срок регулирует подачу сведений после возникновения изменений.
Для получения помощи в координации процесса учреждения и текущего комплаенса свяжитесь с Intercompany Solutions, чтобы обсудить соблюдение требований по UBO для вашей Dutch BV.
Стратегические аспекты для международных предпринимателей
Для международных учредителей данные об UBO также являются частью информации, используемой при комплексных коммерческих проверках. Обеспечивайте соответствие схемы владения и подтверждающих корпоративных документов фактической структуре компании. Банки и налоговые органы оценивают информацию в соответствии со своими собственными процедурами, поэтому корректная подача сведений об UBO способствует этим процессам, но не гарантирует открытие счета и не определяет результат рассмотрения вопросов по НДС.
Банковская и налоговая интеграция
С 1 мая 2026 года обслуживающим банком Belastingdienst является Rabobank, что отражено в информации Belastingdienst о ее банковском счете. Это касается банковского обслуживания самого налогового органа. Это не обязывает бизнес открывать счет в Rabobank. Банк, рассматривающий заявку на открытие корпоративного счета, может провести собственную комплексную проверку клиента (due diligence) и запросить информацию о владельцах компании, контролирующих лицах, деятельности и источнике происхождения средств. Уточняйте требования к документам непосредственно в банке.
Регистрация UBO и регистрация в качестве плательщика НДС представляют собой отдельные процедуры. Компания, принадлежащая иностранным владельцам, должна оценить, возникает ли в результате ее деятельности обязательство по регистрации для целей НДС в Нидерландах, и подать заявление в установленном Belastingdienst порядке. Налоговый орган может запросить информацию о хозяйственной деятельности и структуре владения, однако сама по себе запись об UBO не устанавливает налоговую обязанность по НДС и не гарантирует присвоение номера плательщика НДС. Ознакомьтесь с руководством Belastingdienst по НДС, чтобы узнать об актуальных требованиях. Для компаний с иностранным участием регистрация в качестве плательщика НДС обычно занимает от 6 до 8 недель.
Для целей международной торговли или подачи заявления на применение льгот по соглашениям об избежании двойного налогообложения контрагенты или государственные органы могут запросить документы, разъясняющие структуру владения и налоговый статус компании. Документы, подтверждающие UBO, помогают идентифицировать физических лиц, стоящих за организацией, но сами по себе не подтверждают право на применение налоговых соглашений. Проверяйте применимые правила и требования к документальным доказательствам для конкретной сделки и соответствующих юрисдикций.
Конфиденциальность данных и практическая поддержка
Сведения об UBO, как правило, закрыты для публичного ознакомления. Лицо, запрашивающее доступ на основании законного интереса, должно соответствовать установленным критериям. Доступ не предоставляется автоматически. KVK разъясняет эти правила в своем руководстве по регистрации UBO. Обеспечивайте актуальность персональных данных, предоставляя подтверждающие документы только тогда, когда компетентный орган или организация имеют законные основания для их запроса.
Иностранные учредители могут воспользоваться структурированным процессом инкорпорации для координации создания компании и связанных с этим процедур регистрации. Ознакомьтесь с этапами открытия бизнеса в Нидерландах и уточните юридические и налоговые требования в соответствующих органах Нидерландов. Это позволяет поддерживать соответствие данных UBO общим административным обязанностям компании, не рассматривая регистрацию как замену банковским проверкам, процедурам по НДС или проверкам для целей применения налоговых соглашений.
Поддерживайте актуальность данных об UBO вашей Dutch BV
Надежное соблюдение комплаенс-требований по UBO начинается с выявления владения и контроля вплоть до конкретных физических лиц, в том числе через структуры косвенного владения. Для новой BV нотариус осуществляет первичную регистрацию UBO в KVK. После регистрации проверяйте информацию при изменении структуры владения или персональных данных и сообщайте об обновлениях в течение 7 дней.
Процесс регистрации конечных бенефициарных владельцев в Нидерландах представляет собой как этап инкорпорации, так и постоянное обязательство. Ведите прозрачную подтверждающую документацию, проверяйте точность зарегистрированных данных и учитывайте отдельные требования должной осмотрительности (due diligence), которые могут применять банки и другие учреждения.
Для иностранных учредителей Intercompany Solutions обеспечивает дистанционное учреждение Dutch BV с заявленным сроком учреждения от 3 до 5 дней и предоставляет корпоративную секретарскую поддержку для текущего комплаенса. Указанные сроки относятся к учреждению компании и не гарантируют подтверждение регистрации UBO или завершение других внешних проверок.
Имея документально подтвержденную структуру владения и четкий регламент проверки изменений, вы сможете более уверенно подходить к соблюдению нидерландских регуляторных требований и содержать корпоративную документацию компании в порядке.
Часто задаваемые вопросы
Каков минимальный размер уставного капитала для Dutch BV в 2026 году?
Минимальный уставный капитал для Dutch BV составляет €1. Это минимальный размер капитала, а не общая стоимость учреждения или ведения деятельности BV. Инкорпорация также требует оформления нотариального акта, кроме того, могут возникнуть иные расходы. Требование к капиталу не связано с регистрационным сбором KVK. Ознакомьтесь с руководством по BV правительства Нидерландов для получения информации об этой организационно-правовой форме.
В какие сроки необходимо сообщать об изменениях данных UBO в Торговую палату Нидерландов?
Сообщайте об изменениях данных UBO в течение 7 дней. Срок подачи уведомления действует при изменении зарегистрированных сведений о UBO, включая данные о личности, доле владения или контроле. Фиксируйте изменения и дату их вступления в силу, чтобы компания могла своевременно предоставить обновленные сведения. В руководстве KVK по регистрации UBO разъясняется, как сообщать об изменениях и какая информация может потребоваться.
Какой банк Нидерландов является основным обслуживающим банком Belastingdienst в 2026 году?
С 1 мая 2026 года основным обслуживающим банком Belastingdienst является Rabobank. Это банковская договоренность самого налогового органа; она не обязывает бизнес открывать счет именно в Rabobank. Заявка на открытие коммерческого счета подается отдельно, и выбранный банк устанавливает собственную процедуру оценки. Уточняйте требования непосредственно в банке, включая сведения о структуре владения и контроля, необходимые для комплексной проверки клиента (KYC).
Обязательна ли регистрация UBO для владельцев-нерезидентов нидерландской компании?
Да. Dutch BV обязана зарегистрировать своих UBO, даже если ее владельцы проживают за пределами Нидерландов. Обязанность возлагается на нидерландскую компанию, поэтому страна резидентства владельцев не отменяет требование о регистрации. Компания должна установить соответствующих физических лиц через структуру владения и контроля. В руководстве KVK изложены требования к регистрации для юридических лиц Нидерландов.
Каковы ставки корпоративного налога для Dutch BV в 2026 году?
Ставка корпоративного налога на прибыль составляет 19% на прибыль до €200,000 и 25,8% на прибыль свыше этой суммы. Применяемый налог зависит от налогооблагаемой прибыли и обстоятельств деятельности компании. Регистрация UBO не определяет налоговый режим компании. Обратитесь к информации Belastingdienst о налоге на прибыль корпораций, чтобы ознакомиться с правилами и ставками, применимыми к компании.
Может ли регистрация UBO осуществляться дистанционно для иностранных предпринимателей?
Да. Для вновь учреждаемой Dutch BV нотариус осуществляет первичную регистрацию UBO одновременно с регистрацией в KVK. Учредители из стран, не входящих в ЕС, могут воспользоваться вариантом с легализованной доверенностью, на основании которой нидерландский нотариус оформляет акт без необходимости личного визита учредителя в Нидерланды. Нотариус подтвердит перечень документов и процедур проверки личности, необходимых для конкретной структуры собственности и соответствующих стран.
Каков размер регистрационного сбора KVK для новой нидерландской компании в 2026 году?
Регистрационный сбор KVK составляет €85.15 (2026 год, единовременно). Это стандартный сбор за регистрацию новой компании в KVK, а не отдельный сбор за подачу сведений о UBO. Он не включает в себя нотариальные и другие профессиональные расходы, которые могут возникнуть при инкорпорации. Перед подачей заявки ознакомьтесь с регистрационной информацией KVK, чтобы узнать актуальные сведения о размерах сборов и порядке подачи.
Источники
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |