


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Нидерланды привлекли 43 миллиарда долларов США прямых иностранных инвестиций в первом квартале 2026 года, заняв второе место в мире по объему привлеченного международного капитала. Этот приток подтверждает статус страны как ключевого хаба мировой торговли, даже несмотря на то, что регуляторные требования к иностранным учредителям становятся более конкретными. Вы наверняка знаете, что присутствие в Нидерландах дает значительные логистические преимущества, однако неопределенность в отношении обязательств по поездкам и прав резидентов стран, не входящих в ЕС, часто замедляет процесс расширения бизнеса.
В этом руководстве объясняется, как зарегистрировать бизнес в Нидерландах удаленно, используя путь легализованной доверенности (Power of Attorney), который позволяет провести полную инкорпорацию без личного визита к нотариусу. Мы предоставляем технический обзор правовой базы 2026 года, включая регистрационный сбор KVK в размере €85.15 и двухуровневую систему корпоративного налогообложения, где ставка 19% применяется к первым €200,000 прибыли. Вы узнаете точные шаги для соблюдения установленных законом требований: от соблюдения лимита вычета процентов в размере 24.5% EBITDA до подачи годовой финансовой отчетности в течение 12 месяцев после окончания отчетного года. Данная профессиональная основа гарантирует, что ваша Dutch BV будет создана с процессуальной точностью, требуемой Belastingdienst и Торговой палатой.
Ключевые выводы
- Предприниматели-нерезиденты могут на законных основаниях владеть Dutch BV и руководить ею, не имея физического присутствия в стране.
- Вы можете зарегистрировать бизнес в Нидерландах удаленно, используя процесс легализованной доверенности (Power of Attorney), что исключает необходимость международных поездок на этапе инкорпорации.
- Требования к созданию компании на 2026 год включают единовременный регистрационный сбор KVK в размере €85.15 и минимальный уставный капитал в размере €0.01 для структуры закрытой компании с ограниченной ответственностью.
- Соблюдение норм корпоративного налогообложения включает двухуровневую систему со ставкой 19% для прибыли до €200,000 и требование сообщать об изменениях в отношении UBO в течение семи дней.
- Стандартный срок удаленной регистрации обычно составляет от двух до пяти рабочих дней с момента получения нотариусом апостилированной документации.
Правовая база для удаленного создания компании в Нидерландах
Корпоративное право Нидерландов обеспечивает гибкую основу для международной экспансии, в частности посредством Besloten Vennootschap (BV). Для нерезидентов абсолютно законно владеть Dutch BV и руководить ею без постоянного проживания в стране. Эта регуляторная открытость является ключевым драйвером иностранных инвестиций, как подробно описано в этом экономическом обзоре Нидерландов. Многие предприниматели предпочитают открыть бизнес в Нидерландах удаленно, чтобы извлечь выгоду из стабильной правовой среды и стратегического расположения страны. Хотя закон допускает различные структуры, BV остается стандартом для удаленной организации бизнеса, поскольку она обеспечивает ограниченную ответственность и профессиональный имидж для глобальной торговли. Для инкорпорации вам потребуется как минимум один акционер и один директор. Эти роли может совмещать одно и то же физическое лицо, независимо от его статуса налогового резидента или гражданства.
Каждая нидерландская компания должна иметь местный юридический адрес для регистрации в Торговой палате (KVK). Этот адрес служит официальным контактным адресом для налоговых органов Нидерландов (Belastingdienst). Кроме того, вы должны идентифицировать всех конечных бенефициарных владельцев (UBO), владеющих более чем 25% акций или прав голоса. В соответствии с действующими нормами 2026 года любые изменения в данных UBO должны быть переданы в реестр в течение 7 дней для поддержания нормативно-правового соответствия.
Роль нидерландского нотариуса
Привлечение гражданского нотариуса является обязательным для инкорпорации BV, NV или stichting в Нидерландах. В отличие от более простых форм, таких как eenmanszaak или VOF, эти структуры требуют официального учредительного акта. Нотариус занимает государственную должность и несет ответственность за проверку личности всех учредителей и обеспечение соответствия устава законодательству Нидерландов. Для тех, кто открывает бизнес в Нидерландах удаленно, нотариус оформляет учредительный акт на основании легализованной доверенности (Power of Attorney). После подписания акта нотариус осуществляет первичную регистрацию в KVK, где в 2026 году взимается единовременный регистрационный сбор в размере €85.15. Этот процесс гарантирует, что компания юридически признана и готова к налоговой регистрации.
Вопросы резидентства и визового режима
Владение нидерландской компанией не дает автоматического права на проживание или работу в Нидерландах. Резиденты стран, не входящих в ЕС, могут владеть 100% акций и выполнять функции управляющих директоров из-за рубежа без какой-либо специальной визы. Если вы планируете приезжать для деловых встреч, стандартная шенгенская виза позволяет находиться в стране до 90 дней. Принципиально важно различать владение бизнесом и программу для высококвалифицированных мигрантов (HSM). Чтобы постоянно проживать в Нидерландах в качестве предпринимателя, вам обычно потребуется подать заявление на получение стартап-визы или вида на жительство для самозанятых через IND. Для тех, кто ориентируется исключительно на дистанционную деятельность, Dutch BV Company Formation предоставляет необходимую правовую форму для выхода на европейский рынок без переезда.
Последнее обновление: сентябрь 2026 г.
Процесс оформления легализованной доверенности
Основным механизмом дистанционного открытия бизнеса в Нидерландах для учредителей-нерезидентов является легализованная доверенность (POA). Хотя нидерландское законодательство допускает электронную регистрацию в определенных внутренних ситуациях, доверенность остается стандартом для международных предпринимателей в силу строгих требований к идентификации. Данный документ наделяет местного представителя полномочиями подписать учредительный акт у нидерландского нотариуса от вашего имени. Это обеспечивает прохождение процесса учреждения без необходимости международных поездок при полном соблюдении нидерландских протоколов по борьбе с отмыванием денег (AML) и процедур «Знай своего клиента» (KYC).
Верификация является наиболее ответственным этапом этого процесса. Каждый учредитель и директор должен заполнить подробный опросный лист, включающий предоставление заверенных удостоверений личности и подтверждения адреса проживания. Для тех, кто в дальнейшем планирует получить вид на жительство для стартапа, наличие должным образом учрежденной BV выступает обязательным условием. При дистанционном ведении деятельности основное внимание уделяется точности исходной документации и ее принятию нидерландскими органами власти.
Легализация документов и апостиль
Для признания действительными в Нидерландах ваши национальные документы должны пройти процедуру легализации. Если страна вашего проживания является участницей Гаагской конвенции об апостиле, вы можете получить штамп апостиля в местном уполномоченном органе. Этот единый штамп подтверждает подлинность документа для использования в нидерландских юридических процедурах. Если ваша страна не является участницей конвенции, вам потребуется пройти многоэтапную процедуру легализации с участием местного Министерства иностранных дел и посольства или консульства Нидерландов. Этот этап является обязательным: нотариус не вправе оформить акт без верифицированных, легализованных копий вашего паспорта и подтверждения адреса. Если вы не уверены в конкретных требованиях для вашей юрисдикции, вы можете связаться с нашими специалистами для получения перечня документов с учетом требований вашей страны.
Подписание учредительного акта
После поступления оригиналов легализованных документов в нотариальную контору в Нидерландах процедура оформления проходит оперативно. Нотариус обычно подписывает учредительный акт в течение 2-5 рабочих дней. В этот момент Dutch BV официально приобретает статус юридического лица. После подписания нотариус регистрирует компанию в Торговой палате (KVK), где уплачивается регистрационный сбор в размере 85,15 евро. На этом же этапе компания ставится на учет в налоговых органах. С 1 мая 2026 года Rabobank выступает в качестве расчетного банка для Belastingdienst, и все налоговые платежи или возвраты осуществляются через данную институциональную систему. Законное существование вашей компании подтверждается в момент подписания акта, что позволяет вам незамедлительно приступить к операционному планированию.
Последнее обновление: сентябрь 2026 г.
Установленные законом требования и расходы в 2026 году
Учреждение Dutch BV сопряжено с определенными фиксированными законодательными сборами и требованиями к капиталу, которые должны быть выполнены в ходе процесса регистрации. Для предпринимателей, открывающих бизнес в Нидерландах дистанционно, эти расходы предсказуемы и прозрачны. Нидерландская торговая палата (KVK) взимает единовременный регистрационный сбор в размере 85,15 евро в 2026 году. Этот сбор оплачивается непосредственно в KVK при внесении компании в Торговый реестр. Кроме того, минимальный размер уставного капитала для Dutch BV установлен на номинальном уровне 0,01 евро. Это позволяет учредителям распределять капитал исходя из своих операционных потребностей, а не законодательных предписаний.
Помимо первоначального учреждения, компании обязаны соблюдать постоянные установленные законом обязательства. Корпоративный подоходный налог (CIT) в 2026 году состоит из двух ставок: ставка 19% применяется к налогооблагаемой прибыли до 200 000 евро, в то время как прибыль, превышающая этот порог, облагается налогом по ставке 25,8%. Ваша компания также обязана подавать годовую финансовую отчетность в KVK в течение 12 месяцев после окончания финансового года. Для обеспечения финансового соответствия вся документация должна храниться не менее 7 лет; для документов, относящихся к недвижимому имуществу, этот срок продлевается до 10 лет.
Сравнение корпоративных структур
Выбор правильной организационно-правовой формы имеет решающее значение для защиты от ответственности и налоговой эффективности. Несмотря на наличие нескольких структур, Dutch BV является основным выбором для международных предпринимателей. Некорпоративные структуры, такие как eenmanszaak, не обладают отдельной правосубъектностью, что означает личную ответственность владельца по всем долгам бизнеса. В следующей таблице приведены ключевые различия между распространенными коммерческими предприятиями в Нидерландах в 2026 году.
| Характеристика | Dutch BV (ООО) | Eenmanszaak (ИП) | VOF (Полное товарищество) |
|---|---|---|---|
| Требуется нотариус | Да | Нет | Нет |
| Минимальный капитал | €0,01 | Отсутствует | Отсутствует |
| Ответственность | Ограничена активами компании | Неограниченная личная ответственность | Неограниченная личная ответственность |
| Дистанционное учреждение | Возможно по доверенности | Требуется резидентство | Требуется резидентство |
Реестр UBO и правила прозрачности
Прозрачность является краеугольным камнем корпоративной среды Нидерландов. Каждая Dutch BV обязана зарегистрировать своих конечных бенефициарных владельцев (UBO) в национальном реестре UBO. UBO определяется как любое физическое лицо, которое владеет более чем 25% акций, прав голоса или доли собственности в компании. В соответствии с постановлением суда ЕС 2022 года публичный доступ к этому реестру в 2026 году ограничен. Доступ предоставляется только компетентным органам, таким как Belastingdienst, и "обязанным субъектам", таким как банки и нотариусы, в целях проведения комплексной юридической проверки (due diligence).
Соблюдение правил UBO строго контролируется. О любых изменениях в статусе или данных UBO компании необходимо сообщать в KVK в течение 7 дней с момента изменения. Неподдержание точности реестра UBO может привести к административным штрафам или правовым сложностям. Для получения более подробной информации о распространенных заблуждениях относительно процесса учреждения вы можете ознакомиться с нашим руководством по теме учреждение компании в Нидерландах: факты против мифов 2026.
Последняя проверка: сентябрь 2026 г.
Пошаговый график дистанционной регистрации
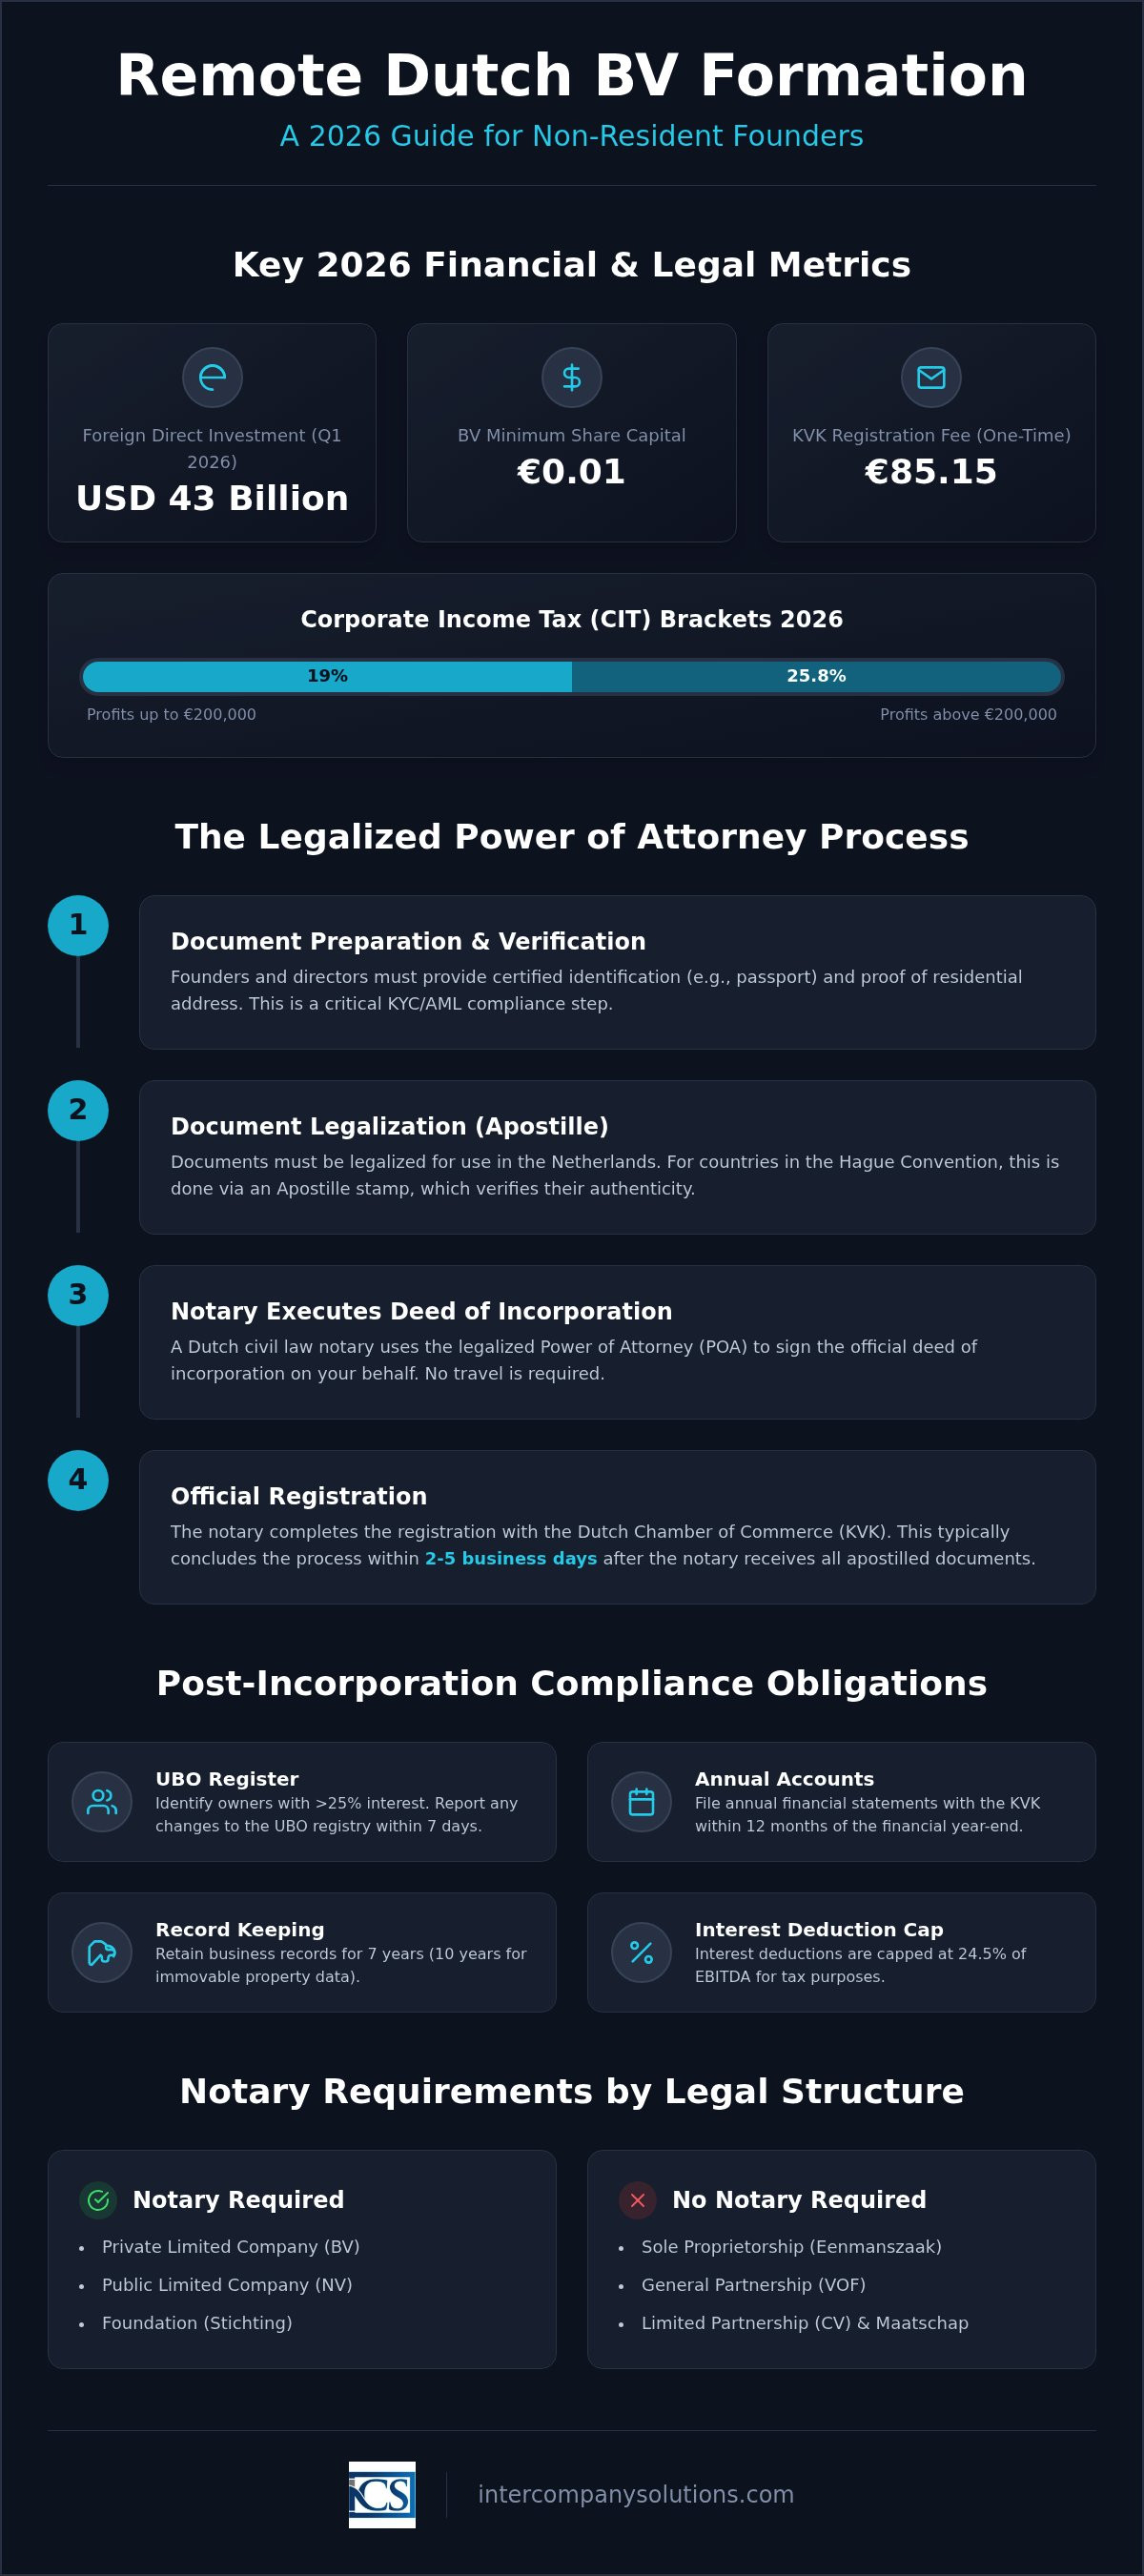
Процесс дистанционного открытия бизнеса в Нидерландах выстроен так, чтобы обеспечить скорость и правовую определенность для международных учредителей. После того как нотариус получает оригиналы легализованных документов с апостилем, срок официального учреждения обычно составляет от 3 до 5 рабочих дней. Этот график начинается с начального этапа сбора документов, на котором мы предоставляем полный чек-лист, гарантирующий выполнение всех требований к идентификации личности и подтверждению адреса. Точность на этом подготовительном этапе жизненно важна, поскольку она предотвращает административные задержки во время нотариальной сессии и последующего внесения записи в Торговый реестр Нидерландов.
После проверки документов нотариус оформляет учредительный акт. С этого момента компания юридически создана и получает свои уникальные регистрационные номера. Последовательность действий переходит от юридического учреждения к налоговой регистрации и операционной настройке, гарантируя соблюдение всех нормативных требований перед началом вашей торговой деятельности на европейском рынке.
Регистрация в Торговой палате (KVK)
После оформления учредительного акта компания регистрируется в Торговой палате (KVK). Номер KVK присваивается немедленно, служа официальным идентификатором компании для всей коммерческой деятельности внутри страны. Одновременно компания получает свой номер RSIN (идентификационный номер юридических лиц и партнерств). RSIN является важнейшим идентификатором, используемым налоговыми органами Нидерландов (Belastingdienst) для привязки организации к ее налоговым записям. Он также служит основой для номера BTW компании. Для получения более подробных ответов о нюансах этого процесса вы можете ознакомиться с нашим руководством по регистрации компаний в Нидерландах для нерезидентов.
Налоговая и банковская настройка
После учреждения компания должна подать заявку на получение номера BTW и, в случае участия в импорте или экспорте товаров за пределы ЕС, номера EORI. Для предприятий, принадлежащих иностранным владельцам, процесс подачи заявки на BTW обычно занимает от 6 до 8 недель. Belastingdienst проводит тщательную проверку, чтобы убедиться, что бизнес активен и соблюдает требования законодательства. В течение этого периода вам следует завершить настройку банковской инфраструктуры. С 1 мая 2026 года Rabobank выступает в качестве опорного банка для Belastingdienst, обслуживая все финансовые операции, связанные с государством. Хотя открытие корпоративного счета для Dutch BV с владельцами-нерезидентами требует специальной документации и подтверждения деловых связей с Нидерландами, мы оказываем помощь в процессе открытия банковского счета, чтобы ваша компания достигла полной операционной готовности. Более подробную информацию об общих требованиях для открытия бизнеса в Нидерландах вы можете найти на нашей специализированной странице с ресурсами.
Последняя проверка: сентябрь 2026 г.
Пострегистрационный комплаенс и налоговые обязательства
Успешная регистрация вашей компании является лишь первым этапом международной экспансии. После того как вы дистанционно откроете бизнес в Нидерландах, вам необходимо соблюдать особые налоговые и административные требования, установленные налоговыми органами Нидерландов (Belastingdienst). Соблюдение установленных требований гарантирует сохранение юридического статуса вашей компании и позволяет избежать административных штрафов. Нидерландская система основана на принципах прозрачности и регулярной отчетности; это структура, требующая от владельцев бизнеса проактивного подхода к управлению финансами.
Основным налоговым обязательством для Dutch BV является корпоративный подоходный налог (CIT). В 2026 финансовом году ставка CIT составляет 19% на налогооблагаемую прибыль до 200 000 евро. Прибыль, превышающая этот порог, облагается по ставке 25,8%. Вашему бизнесу также необходимо администрировать налог на добавленную стоимость (VAT), который обычно взимается по стандартной ставке 21% или по сниженной ставке 9% для определенных товаров и услуг. Существенным изменением в 2026 году стал переход опорного банка Belastingdienst. С 1 мая 2026 года Rabobank выступает в качестве официального учреждения для всех налоговых финансовых потоков.
Обязательное хранение документации
Законодательство Нидерландов устанавливает строгие правила хранения деловой информации. Вы обязаны хранить все первичные документы в течение не менее 7 лет. К этим документам относятся главная бухгалтерская книга, счета-фактуры, банковские выписки и договоры. Если ваш бизнес владеет недвижимым имуществом или управляет им, срок хранения продлевается до 10 лет. Допускается хранение в цифровом виде при условии, что данные остаются доступными и разборчивыми для целей аудита. Обеспечение точности этих записей является обязательным условием для подачи годовой отчетности. Вы можете узнать больше о соблюдении этих требований в нашем руководстве по бухгалтерскому учету для Dutch BV.
Корпоративный подоходный налог и мониторинг CIT
Управление обязательствами по CIT включает в себя не просто расчет прибыли. Правительство Нидерландов применяет ограничение на вычет процентов, известное как правило earnings stripping. В 2026 году вычет чистых процентных расходов ограничен максимальной из двух величин: 1 миллион евро или 24,5% от EBITDA компании. Это правило предотвращает чрезмерную долговую нагрузку и является важнейшим фактором для корпоративных структур. Вы также должны подать годовую финансовую отчетность в Торговую палату (KVK) в течение 12 месяцев после окончания финансового года. Выбор правильной модели выхода на рынок влияет на эти обязательства. Для сравнения различных структур ознакомьтесь с нашим анализом Dutch BV и филиала.
Последняя проверка: сентябрь 2026 г.
Стратегическая экспансия на рынок Нидерландов
Корпоративная среда Нидерландов в 2026 году остается в высшей степени доступной для международных предпринимателей, использующих вариант с легализованной доверенностью. Следуя структурированному графику, вы можете завершить юридические процедуры за 3-5 рабочих дней без необходимости личного визита. Этот процесс гарантирует, что ваша Dutch BV выполнит все установленные законом требования, включая регистрационный сбор KVK в размере 85,15 евро и ограничение на вычет процентов в размере 24,5% EBITDA. Решение дистанционно открыть бизнес в Нидерландах позволяет вам воспользоваться стабильной 19% ставкой корпоративного налога на начальную прибыль, сохраняя при этом свою глобальную мобильность.
Профессиональная поддержка учредителей из стран, не входящих в ЕС, упрощает выход на европейский рынок. Наши специалисты оказывают всестороннюю помощь в регистрации плательщика VAT и открытии банковских счетов, гарантируя, что ваше новое юридическое лицо будет полностью готово к работе и будет соответствовать актуальным стандартам Belastingdienst. Мы готовы содействовать вашему профессиональному росту в Нидерландах посредством надежного и прозрачного процесса инкорпорации.
Последняя проверка: сентябрь 2026 г.
Часто задаваемые вопросы
Может ли нерезидент открыть бизнес в Нидерландах без посещения страны?
Да, нерезиденты могут открыть бизнес в Нидерландах дистанционно, воспользовавшись процедурой на основании легализованной доверенности (POA). Эта процедура позволяет местному представителю подписать учредительный акт у нидерландского нотариуса от вашего имени. Вам необходимо предоставить легализованные и апостилированные документы, удостоверяющие личность, из страны вашего проживания. Такой порядок позволяет зарегистрировать полностью соответствующую законодательству Dutch BV без необходимости совершать международные поездки или физически присутствовать на этапе учреждения.
Каков минимальный уставный капитал для Dutch BV в 2026 году?
Минимальный уставный капитал, необходимый для учреждения Dutch BV, составляет €0.01. Это номинальное требование было введено для снижения входного барьера для международных предпринимателей. Вы можете выпустить капитал на большую сумму в зависимости от конкретных потребностей бизнеса или требований инвесторов. Капитал должен быть официально зафиксирован в учредительном акте и отражен во вступительном балансе компании, а также в последующей ежегодной отчетности, подаваемой в Торговую палату.
Сколько времени занимает процесс дистанционного учреждения?
Дистанционное учреждение Dutch BV обычно занимает от 3 до 5 рабочих дней с момента получения нотариусом оригиналов легализованных документов. Этот срок включает подписание акта и регистрацию в Торговой палате Нидерландов (KVK), где в 2026 году взимается единовременный сбор в размере €85.15. Следует учитывать, что дополнительное время требуется на легализацию документов, а также на срок рассмотрения заявления о присвоении номера плательщика НДС для организаций с иностранным участием, который составляет от 6 до 8 недель.
Какой банк обслуживает платежи Налоговой администрации Нидерландов в 2026 году?
Rabobank выступает официальным опорным банком Налоговой администрации Нидерландов (Belastingdienst) с 1 мая 2026 года. Все платежи по налогу на прибыль, расчеты по НДС и государственные возвраты для вашего бизнеса в Нидерландах обрабатываются через эту институциональную структуру. Хотя вы можете иметь операционные счета в других финансовых учреждениях, взаимодействие с налоговыми органами будет осуществляться через системы Rabobank. Этот централизованный переход обеспечивает стандартизированный порядок исполнения всех установленных законом финансовых обязательств в Нидерландах.
Каковы ставки налога на прибыль для нидерландских компаний в 2026 году?
В 2026 году в отношении нидерландских компаний применяется двухступенчатая система налога на прибыль (CIT). Ставка 19% применяется к первым €200 000 налогооблагаемой прибыли. Прибыль, превышающая этот порог, облагается налогом по ставке 25,8%. Крайне важно отслеживать эти пороговые значения и обеспечивать правильную подачу налоговых деклараций. Кроме того, ограничение на вычет процентов в 2026 году составляет наибольшую из величин: €1 млн или 24,5% от EBITDA компании.
Требуется ли местный нидерландский директор для дистанционного учреждения BV?
Нет, нидерландское законодательство не требует назначения местного директора-резидента для дистанционного открытия бизнеса в Нидерландах. Физическое лицо-нерезидент или иностранное юридическое лицо может выступать в качестве единоличного директора и акционера Dutch BV. Хотя для целей регистрации требуется иметь местный юридический адрес, управление и контроль над компанией могут полностью осуществляться из-за рубежа. Такая гибкость позволяет иностранным учредителям сохранять полный контроль над своей деятельностью в Нидерландах.
Каков порог регистрации бенефициарных владельцев (UBO) для нидерландских компаний?
Порог для внесения в нидерландский реестр конечных бенефициарных владельцев (UBO) составляет долю участия более 25%. Любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия, подлежит обязательной регистрации. Соблюдение этих требований строго контролируется; о любых изменениях сведений об UBO необходимо сообщать в Торговую палату в течение 7 дней. Доступ к этому реестру ограничен компетентными органами и определенными организациями, такими как банки и нотариусы.
Какие ставки НДС действуют в настоящее время в Нидерландах?
Стандартная ставка НДС в Нидерландах составляет 21% и применяется к большинству товаров и услуг. Пониженная ставка 9% применяется к отдельным категориям, таким как продукты питания, лекарственные средства и некоторые книги. Ставка 0% действует для международной торговли и определенных трансграничных услуг. С 1 января 2026 года ставка НДС на услуги по предоставлению мест временного проживания повышена до 21%. Организациям с иностранным участием следует рассчитывать на то, что регистрация в качестве плательщика НДС займет приблизительно от 6 до 8 недель после учреждения.
Источники
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Ondernemen
- Belastingdienst - Ставки налога на прибыль
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- IND - Высококвалифицированный мигрант
- IND - Вид на жительство для стартапа
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законодательство и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |