


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
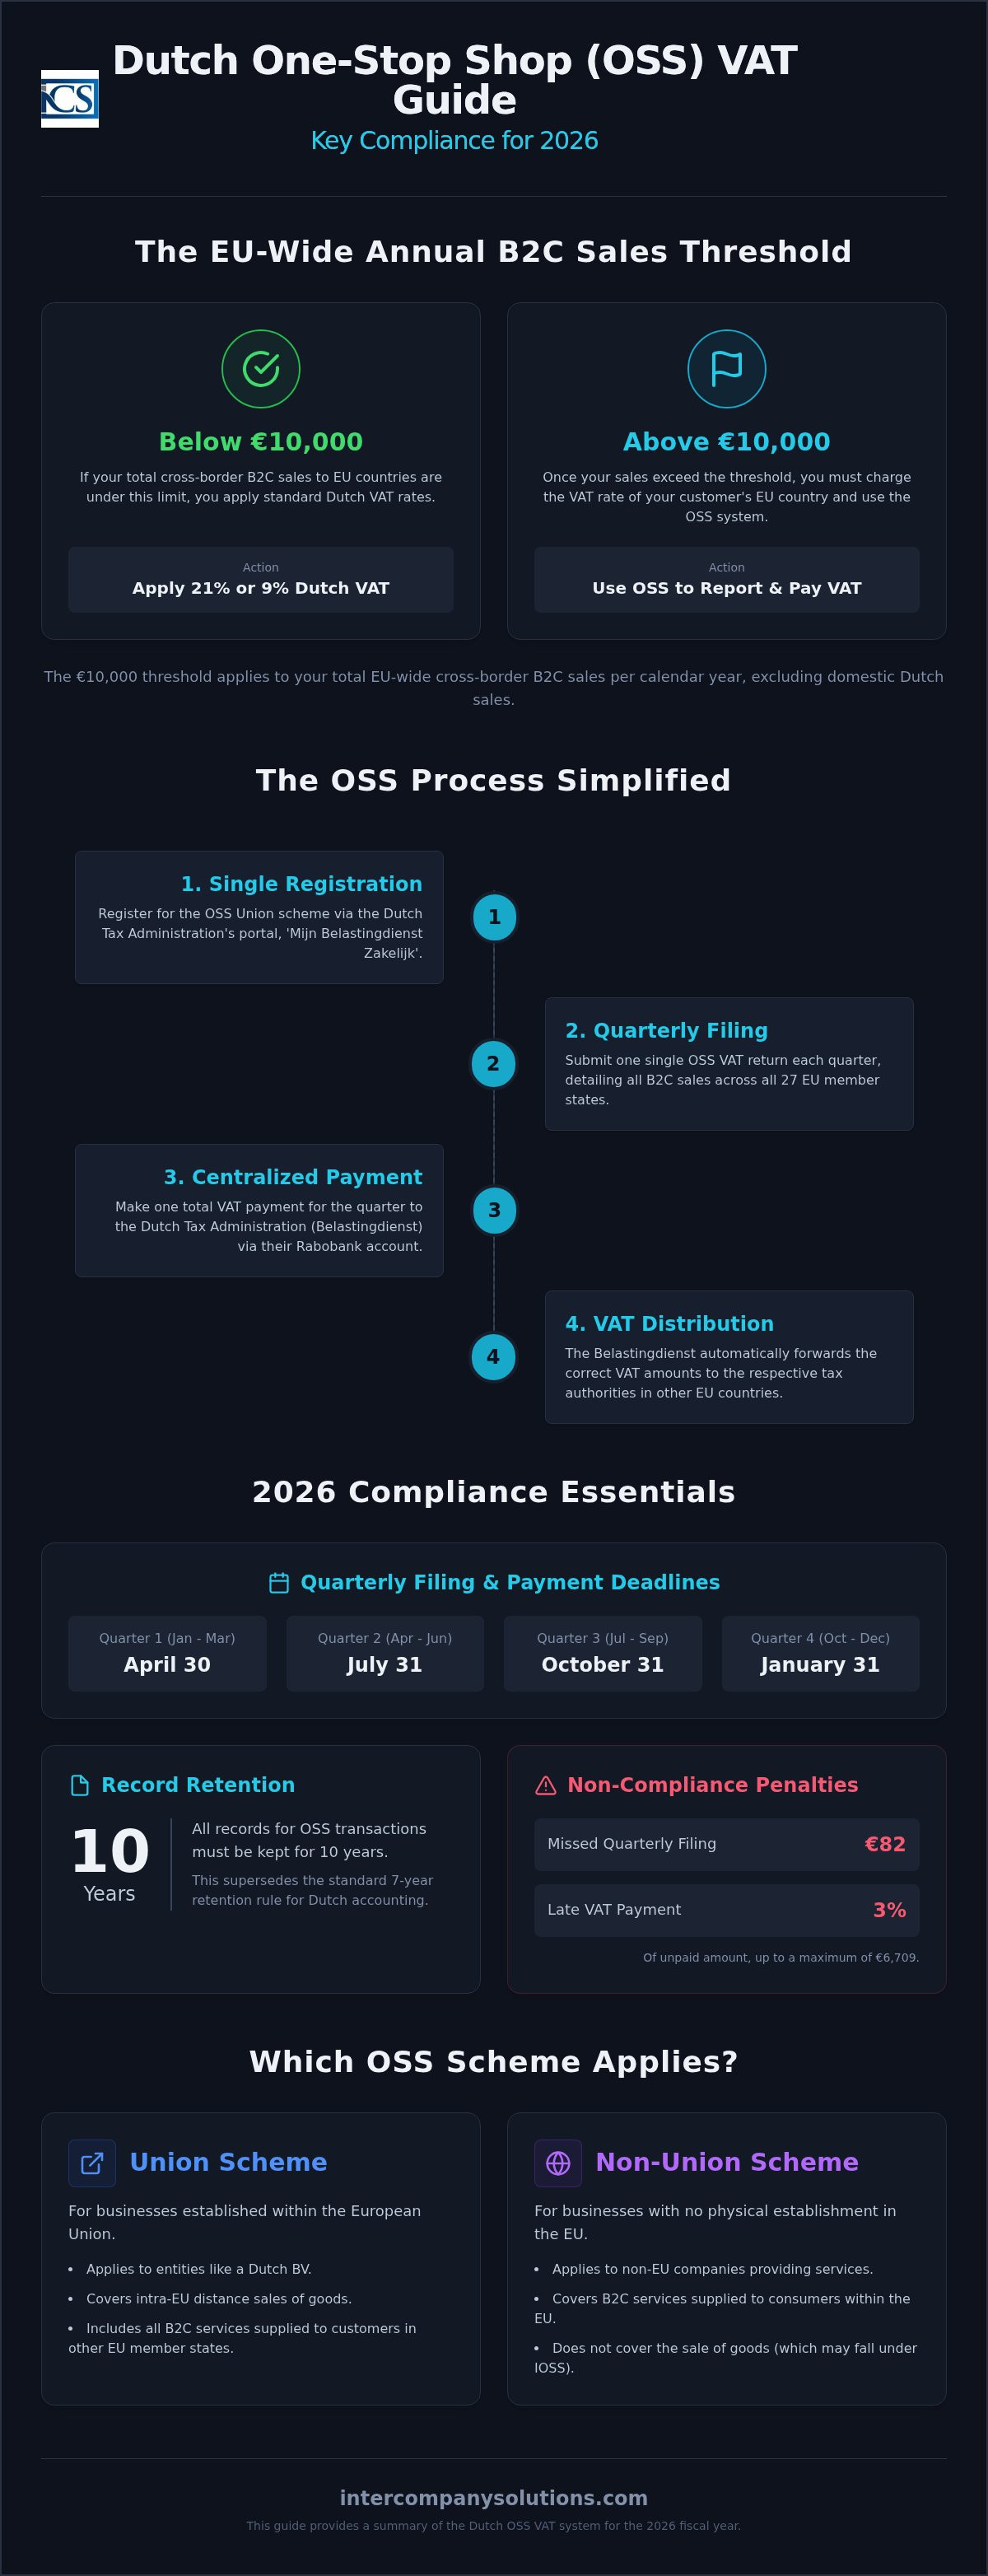
Общеевропейский порог в размере 10 000 евро для трансграничных B2C-продаж остается ключевым ориентиром для международных предпринимателей в 2026 году. Как только объем ваших продаж превышает эту отметку, система подачи деклараций по НДС через OSS в Нидерландах становится основным механизмом обеспечения комплаенса без необходимости индивидуальной регистрации в каждом государстве-члене ЕС. Вы, вероятно, понимаете, что администрирование нескольких налоговых номеров сопряжено с высокой административной нагрузкой и несет значительные риски в случае пропуска хотя бы одного крайнего срока. Пропуск подачи квартальной декларации в настоящее время влечет за собой фиксированный штраф в размере 82 евро, а просрочка платежа облагается штрафом в размере 3% от неуплаченной суммы НДС при максимальном штрафе в 6 709 евро.
В данном справочном руководстве представлены технические спецификации, необходимые для максимально точного исполнения ваших обязательств в рамках нидерландской системы One-Stop Shop. Мы собрали ключевые данные на 2026 финансовый год, чтобы обеспечить стабильность и юридическую чистоту ваших трансграничных операций. Вы найдете подробный график квартальных сроков подачи отчетности, требования о цифровом формате запросов на возврат средств для резидентов стран, не входящих в ЕС, вступающие в силу с 1 апреля 2026 года, а также особые требования к 10-летнему хранению документации, которые имеют приоритет над стандартными нидерландскими правилами бухгалтерского учета. Этот обзор разъясняет процедурные различия между схемами Union и Non-Union, помогая поддерживать прозрачное взаимодействие с Налоговой администрацией Нидерландов.
Ключевые выводы
- Определите момент, когда трансграничные B2C-продажи превысят общеевропейский порог в 10 000 евро, чтобы перейти от локальных нидерландских ставок НДС к отчетности по принципу страны назначения.
- Консолидируйте свои налоговые обязательства по всему ЕС в единую квартальную декларацию по НДС через OSS в Нидерландах с помощью портала «Mijn Belastingdienst Zakelijk».
- Убедитесь, что все налоговые платежи поступили на счет Налоговой администрации Нидерландов в Rabobank до последнего дня месяца, следующего за отчетным кварталом, во избежание штрафов.
- В течение 10 лет сохраняйте полную документацию по всем операциям в рамках OSS для соблюдения специальных доказательных стандартов, превышающих стандартный 7-летний срок хранения.
- Адаптируйтесь к обязательным требованиям цифровой подачи всех заявлений на возврат НДС, вступающим в силу с 1 апреля 2026 года, для соблюдения нормативных требований.
Общие сведения о системе НДС One-Stop Shop (OSS) в Нидерландах
Система One-Stop Shop (OSS) выступает в качестве централизованного административного хаба для управления НДС при трансграничных B2C-сделках. Эта добровольная схема позволяет международным предпринимателям консолидировать налоговую отчетность по всем 27 странам ЕС на едином портале. Используя портал OSS VAT filing Netherlands, вы избегаете административной нагрузки, связанной с регистрацией в налоговых органах каждой страны, где проживают ваши клиенты. Данная система развилась из прежней Mini One-Stop Shop (MOSS) и была расширена в июле 2021 года, включив в себя дистанционную продажу материальных товаров наряду с цифровыми услугами. Для Dutch BV Belastingdienst выполняет функцию органа-посредника, собирая общую сумму НДС и распределяя соответствующие доли между другими государствами-членами ЕС.
Схема Union и схема Non-Union
Система OSS разделена на определенные режимы в зависимости от местонахождения вашей компании и бизнес-модели. Схема Union применяется к предприятиям, учрежденным на территории ЕС, таким как Dutch BV. Если вы завершили регистрацию компании в Нидерландах, вы будете использовать эту схему для всех дистанционных продаж товаров внутри ЕС и B2C-услуг. Напротив, схема Non-Union разработана для предприятий без присутствия в ЕС, оказывающих услуги потребителям из ЕС. Для тех, кто импортирует товары из-за пределов ЕС стоимостью не более 150 евро, аналогичное упрощение предоставляет система Import One-Stop Shop (IOSS). В таких случаях посредник, базирующийся в Нидерландах, часто берет на себя регистрацию и подачу отчетности для обеспечения соблюдения правил о налоге на добавленную стоимость Европейского союза.
Ключевые преимущества для международных предпринимателей
Централизация ваших налоговых обязательств через нидерландский портал обеспечивает ряд процедурных преимуществ. Во-первых, это значительно снижает административные расходы, устраняя необходимость многократной регистрации по НДС и сопутствующих расходов на услуги местных бухгалтеров в различных юрисдикциях. Во-вторых, вы взаимодействуете исключительно с нидерландскими налоговыми органами на одном языке, что упрощает урегулирование любых запросов. Наконец, упрощается обработка платежей. Вы осуществляете один единый платеж в Belastingdienst, основным банком которого с 1 мая 2026 года является Rabobank. Этот единый перевод покрывает все ваши обязательства по НДС в сегменте B2C на территории всего ЕС за квартал, гарантируя, что подача декларации по НДС через OSS в Нидерландах остается эффективной и надежной. Такая структура позволяет вам сосредоточиться на масштабировании своей деятельности без сложностей, связанных с децентрализованным соблюдением налоговых требований.
Последняя проверка: сентябрь 2026 г.
Критерии соответствия и порог в 10 000 евро
Европейский союз применяет единый порог в размере 10 000 евро за календарный год для трансграничных дистанционных продаж в сегменте B2C. Для предпринимателей, управляющих Dutch BV, этот порог определяет, применяются ли внутренние ставки или ставки страны назначения. Если ваш совокупный годовой объем продаж по всему ЕС остается ниже 10 000 евро, вы продолжаете применять стандартную ставку 21% или сниженную ставку 9% нидерландского НДС для всех клиентов в ЕС. Как только ваш оборот превышает этот лимит, вы обязаны начислять НДС по ставке, действующей в государстве-члене, где находится ваш покупатель. Регистрация в системе One-Stop Shop представляет собой наиболее эффективный способ управления этим переходом. Без нее после превышения порога вы будете юридически обязаны зарегистрироваться в качестве плательщика НДС в каждом отдельном государстве-члене, где вы совершаете продажи.
Расчет порога для нидерландских юридических лиц
Для контроля этого лимита крайне важно точно классифицировать ваши потоки доходов. В расчет суммы в 10 000 евро включаются все трансграничные продажи товаров конечному потребителю (B2C) внутри ЕС, а также телекоммуникационные услуги, услуги телерадиовещания и электронные услуги (TBE). Однако внутренние продажи в пределах Нидерландов исключаются из расчета данного общеевропейского порога. Поскольку правила взимания НДС в Нидерландах требуют точной отчетности, ведение раздельного учета внутренних и трансграничных транзакций B2C является стандартным требованием комплаенса. Если вы управляете несколькими юридическими лицами, помните, что порог применяется к налогооблагаемому лицу, а не к каждой отдельной стране назначения.
Преимущества добровольной регистрации
Некоторые предприниматели предпочитают зарегистрироваться в системе до достижения порога в 10 000 евро. Такой упреждающий подход позволяет применять последовательную стратегию ценообразования на всей территории ЕС с первого дня. Это также упрощает бухгалтерский учет на ранних этапах регистрации Dutch BV, поскольку вам не придется перенастраивать платежные системы посреди года при достижении порога. Для компаний с высокими прогнозами роста заблаговременное внедрение процедур подачи деклараций по НДС через OSS в Нидерландах предотвращает возникновение административных задержек в периоды пиковых продаж. Если вы не уверены, как эти пороговые значения применяются к вашим конкретным категориям товаров, вы можете обратиться к нашим налоговым специалистам за подробной консультацией.
Последняя проверка: сентябрь 2026 г.
Пошаговая подача деклараций по НДС через OSS и квартальные сроки
Вход на портал «Mijn Belastingdienst Zakelijk» является первым процедурным шагом для вашей подачи декларации по НДС через OSS в Нидерландах. Для входа вам потребуется DigiD или токен eHerkenning уровня 3. После входа необходимо составить подробный отчет обо всех продажах B2C с разбивкой по конкретным государствам-членам ЕС и применяемым ставкам НДС. Эти данные служат основой для системы НДС One-Stop Shop (OSS) ЕС, гарантируя правильное распределение собранного налога в пользу страны потребления. У вас есть ровно один месяц после окончания каждого календарного квартала, чтобы подать данную декларацию и обеспечить поступление средств в налоговые органы Нидерландов.
Сроки подачи отчетности и процедуры оплаты на 2026 год
Соблюдение законодательства зависит от строгого соблюдения квартальных сроков, установленных Belastingdienst. Для 2026 финансового года установлены следующие даты:
- 1-й квартал (январь–март): 30 апреля 2026 г.
- 2-й квартал (апрель–июнь): 31 июля 2026 г.
- 3-й квартал (июль–сентябрь): 31 октября 2026 г.
- 4-й квартал (октябрь–декабрь): 31 января 2027 г.
Для каждой отдельной подачи декларации необходимо использовать уникальный платежный идентификатор, сформированный порталом. Этот идентификатор является единственным способом, позволяющим налоговому органу связать ваш платеж с поданной декларацией. 1 мая 2026 года произошло важное административное изменение: основным банком Belastingdienst стал Rabobank. Вам необходимо обновить все сохраненные шаблоны платежей и инструкции по международным переводам, указав этот счет в Rabobank. Платежи, отправленные на прежние счета, могут быть задержаны или возвращены, что может повлечь за собой начисление процентов за просрочку платежа или штрафов. Проверка правильности этих реквизитов является стандартной частью наших бухгалтерских и налоговых услуг для международных предпринимателей.
Исправление ошибок в предыдущих декларациях
Если вы обнаружите ошибку в ранее поданной декларации, система OSS позволяет внести корректировки в рамках текущей отчетности. Вам не нужно подавать отдельную уточненную декларацию за прошлый период; вместо этого вы включаете корректировку в следующую квартальную декларацию. Этот упрощенный порядок внесения корректировок доступен в течение трех лет с даты наступления срока подачи первоначальной декларации. При наличии переплат система производит зачет в счет ваших текущих обязательств. В случае существенных корректировок в сторону уменьшения вы обязаны хранить внутреннюю документацию, такую как кредит-ноты или журналы возвратов, для подтверждения обоснованности изменений при проведении возможной проверки.
Последняя проверка: сентябрь 2026 года
Обязательная документация и 7-летний срок хранения документации
Законодательные требования в Нидерландах строго регламентируют хранение подтверждающих коммерческих документов. Законодательство Нидерландов устанавливает минимальный 7-летний срок хранения всей документации, связанной с НДС. Данный срок гарантирует, что Belastingdienst сможет провести ретроспективную проверку для подтверждения правильности ваших деклараций при подаче отчетности по НДС через OSS в Нидерландах. Для компаний, совершающих операции с недвижимым имуществом, это требование продлевается до 10 лет. Вы обязаны хранить эти документы таким образом, чтобы обеспечить возможность их немедленного предоставления для проверки по запросу. Непредоставление надлежащей документации может привести к аннулированию вашей регистрации в системе OSS в бесспорном порядке, что повлечет за собой необходимость регистрироваться в качестве плательщика НДС в каждом отдельном государстве-члене ЕС, где вы ведете коммерческую деятельность.
Конкретные данные, подлежащие хранению
Чтобы подтвердить обоснованность применения ставок НДС к трансграничным продажам, вы должны собирать и хранить конкретные доказательства местонахождения ваших покупателей. Налоговые органы, как правило, требуют наличия как минимум двух непротиворечивых доказательств, таких как адрес для выставления счетов, IP-адрес, использованный при совершении операции, или код страны банковского счета, с которого производилась оплата. Кроме того, в каждом счете-фактуре должна быть четко указана применяемая ставка НДС, будь то стандартная нидерландская ставка 21%, пониженная 9% или конкретная ставка другого государства-члена ЕС, например Германии или Франции. При реализации материальных товаров вы также обязаны сохранять транспортные документы, такие как транспортные накладные или квитанции о доставке, подтверждающие фактическое пересечение товаром границы. Вам также следует сохранять всю переписку с клиентами, подтверждающую их статус лиц, не являющихся налогоплательщиками.
Стандарты хранения электронных документов
Электронные архивы должны оставаться читаемыми и доступными на протяжении всего установленного срока хранения. Простого сохранения файла зачастую недостаточно; данные должны храниться в исходном формате для обеспечения целостности информации. Профессиональные услуги бухгалтерского учета для Dutch BV гарантируют соответствие ваших цифровых систем данным стандартам Нидерландов, предотвращая повреждение или утрату данных с течением времени. Ведение таких архивов является критически важным компонентом соблюдения требований при подаче отчетности по НДС через OSS в Нидерландах. В случае ликвидации компании обязанность по хранению документации в течение оставшейся части установленного законом срока обычно возлагается на назначенного хранителя, которым чаще всего становится один из бывших директоров. Belastingdienst требует доступности этих документов независимо от того, сохраняет ли компания статус действующей.
Последняя проверка: сентябрь 2026 года
Стратегический комплаенс для международных предпринимателей
Учреждение Dutch BV является основным способом использования режима Union OSS для основателей из стран, не входящих в ЕС. Выбрав вариант с оформлением легализованной доверенности, основатели могут подписать учредительный акт через нотариуса дистанционно, без необходимости поездки в Нидерланды. Этот удаленный процесс позволяет незамедлительно запустить процедуру постановки на налоговый учет. Интеграция вашей подачи отчетности по НДС через OSS в Нидерландах в более широкую корпоративную структуру гарантирует соответствие бизнеса требованиям по налогу на прибыль корпораций (CIT), ставки которого составляют 19% на прибыль до 200 000 евро и 25,8% на сумму, превышающую этот порог. Для Dutch BV требуется минимальный уставный капитал в размере всего 0,01 евро, что делает ее доступным инструментом для ведения международной электронной коммерции.
Роль фискального представителя
Международным предпринимателям для эффективного выполнения обязательств по НДС часто требуется фискальный представитель. Генеральный фискальный представитель действует от имени иностранной компании по всем ее поставкам и услугам, тогда как ограниченное фискальное представительство обычно распространяется только на импорт товаров и их последующую поставку. Такое представительство упрощает взаимодействие с Торговой палатой Нидерландов (KVK) и гарантирует, что вся коммуникация с налоговыми органами ведется местными специалистами. Компаниям с международными командами для выполнения обязательств по социальному страхованию и налогу на заработную плату наряду с обязательствами по НДС необходимо использовать профессиональные услуги по расчету заработной платы в Нидерландах. Комплексный подход исключает административные пробелы, которые могут повлечь штрафы или задержки в процессе подачи отчетности по НДС через OSS в Нидерландах.
Сроки регистрации по НДС на 2026 год
Планирование выхода на рынок требует понимания текущих административных сроков. Для компаний с иностранным участием присвоение номера плательщика НДС обычно занимает от 6 до 8 недель. Этот шаг является обязательным предварительным условием; вы не можете подать заявку на регистрацию в системе OSS до тех пор, пока ваша основная регистрация по НДС не станет активной. Первоначальный сбор за регистрацию в KVK на 2026 год представляет собой единовременный платеж в размере €85.15. После получения номера плательщика НДС вы сможете перейти к подаче заявления на регистрацию в системе OSS для управления продажами B2C на территории всего ЕС. Также необходимо помнить, что о любых изменениях в сведениях о конечных бенефициарных владельцах (UBO) для лиц, владеющих более чем 25% акций, необходимо сообщать в течение 7 дней для соблюдения корпоративных требований.
Эффективная налоговая стратегия предполагает нечто большее, чем просто соблюдение квартальных сроков. Речь идет об обеспечении того, чтобы ваша корпоративная структура функционировала как надежный инструмент для европейской торговли. Согласовывая отчетность по НДС с годовой финансовой отчетностью, которая должна быть подана в KVK в течение 12 месяцев после окончания финансового года, вы поддерживаете прозрачный и надежный корпоративный профиль. Такой комплексный подход к соблюдению нормативных требований защищает ваши профессиональные интересы и способствует долгосрочному росту на европейском рынке, обеспечивая при этом доступность ваших документов в течение обязательного 7-летнего периода хранения.
Последняя проверка: сентябрь 2026 года
Оптимизация вашей европейской стратегии по НДС на 2026 год
Успех на европейском рынке требует строгого соблюдения квартального цикла отчетности и принципов назначения НДС, установленных схемой Union. Контролируя порог в размере 10 000 евро и сохраняя цифровые записи в течение установленного законом 7-летнего периода, вы гарантируете, что ваша Dutch BV останется соответствующим законодательству шлюзом для международной торговли. Переход на Rabobank в качестве основного обслуживающего банка для Belastingdienst с 1 мая 2026 года подчеркивает необходимость точных административных обновлений в ваших платежных процессах. Правильное управление этими техническими требованиями предотвращает риск штрафов и обеспечивает вашему бизнесу прозрачный статус перед налоговыми органами Нидерландов.
С 2015 года мы помогли более чем 2 000 учредителей со всего мира с дистанционной регистрацией и текущим налоговым комплаенсом. Наша команда предоставляет 100% гарантию качества услуг по обеспечению комплаенса, гарантируя, что ваша OSS VAT filing Netherlands будет выполнена безошибочно. Мы стремимся выступать в качестве вашего проактивного координатора в Нидерландах, предоставляя процедурную ясность, необходимую для масштабирования ваших операций во всех 27 государствах-членах ЕС. Ваши профессиональные интересы находятся в опытных руках, пока вы фокусируетесь на развитии своего основного бизнеса.
Последняя проверка: сентябрь 2026 г.
Часто задаваемые вопросы
Может ли компания, не входящая в ЕС, зарегистрироваться в системе OSS в Нидерландах?
Компания не из ЕС может зарегистрироваться по схеме Non-Union в Нидерландах, если у нее нет постоянного представительства на территории ЕС. Если компания решит учредить Dutch BV, она будет использовать схему Union. Этот процесс позволяет централизованно отчитываться об услугах, предоставляемых потребителям в ЕС. Для регистрации сначала требуется нидерландский номер BTW. Компании с иностранным участием обычно ждут выдачи номера BTW от 6 до 8 недель, прежде чем они смогут завершить подачу заявления на регистрацию в OSS.
Что произойдет, если я пропущу срок подачи декларации OSS VAT?
Пропуск срока влечет за собой немедленные финансовые последствия со стороны налоговой администрации Нидерландов. За несвоевременную подачу декларации применяется фиксированный штраф в размере 82 евро. Просрочка платежа влечет за собой штраф в размере 3% от неуплаченной суммы, при этом минимальный размер составляет 50 евро, а максимальный - 6 709 евро. Вы должны обеспечить поступление всех средств на счет Belastingdienst в Rabobank не позднее последнего дня месяца, следующего за отчетным кварталом. Систематическое несоблюдение требований может привести к исключению из схемы.
Можно ли заявить вычет НДС по расходам через декларацию OSS?
Вы не можете вычесть входящий НДС по коммерческим расходам через декларацию OSS. Портал OSS предназначен исключительно для декларирования и уплаты исходящего НДС, полученного от потребителей в других государствах-членах ЕС. Чтобы вернуть НДС, уплаченный по расходам нидерландского бизнеса, необходимо подать обычную нидерландскую декларацию по BTW. Если вы уплатили НДС в других странах ЕС, где вы не зарегистрированы, вам необходимо подать отдельный электронный запрос на возврат через официальный портал.
Нужно ли мне по-прежнему подавать обычную нидерландскую декларацию по BTW, если я использую OSS?
Вы должны продолжать подавать обычные нидерландские декларации по BTW, если ваш бизнес осуществляет внутренние продажи в Нидерландах или имеет необходимость возмещения входящего НДС. Система OSS VAT filing Netherlands охватывает только трансграничные операции B2C. Если ваша Dutch BV не имеет внутренних продаж и расходов с вычитаемым НДС, вы можете подавать только декларации OSS, однако это встречается редко. Большинство действующих предприятий подают обе декларации для обеспечения полного соблюдения налогового законодательства Нидерландов и отчетности по корпоративному налогу (CIT).
Как определить правильную ставку НДС для других стран ЕС?
Вы должны применять ставку НДС того государства-члена, в котором находится ваш потребитель. Эти ставки различаются на территории ЕС, при этом стандартные ставки варьируются от 17% до 27%. Европейская комиссия предоставляет базу данных для проверки этих значений. Для нидерландских юридических лиц стандартная ставка BTW составляет 21%, тогда как пониженная ставка составляет 9%. Вы несете ответственность за правильное применение иностранной ставки в момент продажи до отражения ее в нидерландском портале.
В чем разница между OSS и IOSS для продавцов в сфере электронной коммерции?
Основное различие заключается в происхождении товаров. Схема OSS охватывает B2C-продажи товаров, уже находящихся на территории ЕС, или услуг, предоставляемых организациями из ЕС. Схема Import One-Stop Shop (IOSS) специально упрощает сбор и уплату НДС при импорте товаров из-за пределов ЕС стоимостью не более 150 евро. Обе системы направлены на упрощение торговли, однако IOSS требует наличия посредника для многих продавцов не из ЕС для администрирования процесса импорта.
Могу ли я использовать схему OSS для продаж B2B в ЕС?
Схема OSS не применяется к операциям B2B. Она строго предназначена для продаж товаров и услуг потребителям (B2C). Внутрисоюзные продажи B2B в ЕС, как правило, подпадают под механизм обратного начисления (reverse-charge), при котором организация-покупатель учитывает НДС в своей стране. Вы должны проверять идентификационный номер НДС ваших бизнес-клиентов через систему VIES, чтобы подтвердить их право на режим B2B, вместо проведения операций через вашу квартальную декларацию OSS.
Источники
- ICS Payroll - расчет заработной платы в Нидерландах
- KVK - регистрация в Торговом реестре Нидерландов
- Business.gov.nl - общество с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - ставки корпоративного подоходного налога
- Belastingdienst - налоги на фонд оплаты труда (loonheffingen)
- UWV - обязательства работодателя
- SVB - социальное страхование в Нидерландах
- Belastingdienst - НДС (btw) для предпринимателей
- Европейская комиссия - правила и ставки НДС
- De Nederlandsche Bank - надзорная деятельность
- AFM - лицензии и реестры
- RVO - ведение международного бизнеса
- Belastingdienst Douane - таможенная служба
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в области корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |