


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Иностранные компании часто полагают, что могут отложить соблюдение налоговых требований до достижения определенного порога выручки, однако в Нидерландах порог регистрации для организаций-нерезидентов составляет ровно 0 евро. Это означает, что регистрация в качестве плательщика НДС в Нидерландах для иностранных компаний обязательна с момента начала налогооблагаемой деятельности. Выполнение этих требований часто осложняется необходимостью отправки документов обычной почтой в Belastingdienst в Херлене и возможным языковым барьером при взаимодействии с налоговыми органами.
Обеспечение 100% соблюдения требований законодательства из-за рубежа требует точности и четкого понимания налогового права Нидерландов. Данное руководство служит техническим ресурсом для компаний-нерезидентов, подробно описывая установленные законом требования, процедуры подачи заявлений и обязательства по подаче отчетности на 2026 год. Вы найдете конкретную информацию о получении btw-id, регистрационном сборе KVK в размере 85,15 евро и организации удаленной подачи деклараций. Выполнение этих шагов поможет вам получить необходимые налоговые номера и избежать риска административных штрафов.
Ключевые выводы
- Иностранные организации обязаны зарегистрироваться в качестве плательщика НДС в Нидерландах до начала деятельности, поскольку порог в 0 евро применяется ко всем предприятиям-нерезидентам.
- Для успешной подачи заявления требуется определенный пакет документов, включая легализованную выписку из торгового реестра страны происхождения со сроком давности менее шести месяцев.
- В данном руководстве описывается пошаговый процесс регистрации иностранных компаний в качестве плательщиков НДС в Нидерландах, включая соблюдение требований к отправке документов почтой.
- Соблюдение требований законодательства включает подачу ежеквартальных деклараций в строгие сроки и хранение коммерческой документации в течение установленного законом периода от семи до десяти лет.
- Профессиональные бухгалтерские и налоговые услуги упрощают процесс удаленной подачи документов и обеспечивают 100% соответствие актуальным налоговым правилам Нидерландов.
Критерии обязательной регистрации в качестве плательщика НДС в Нидерландах
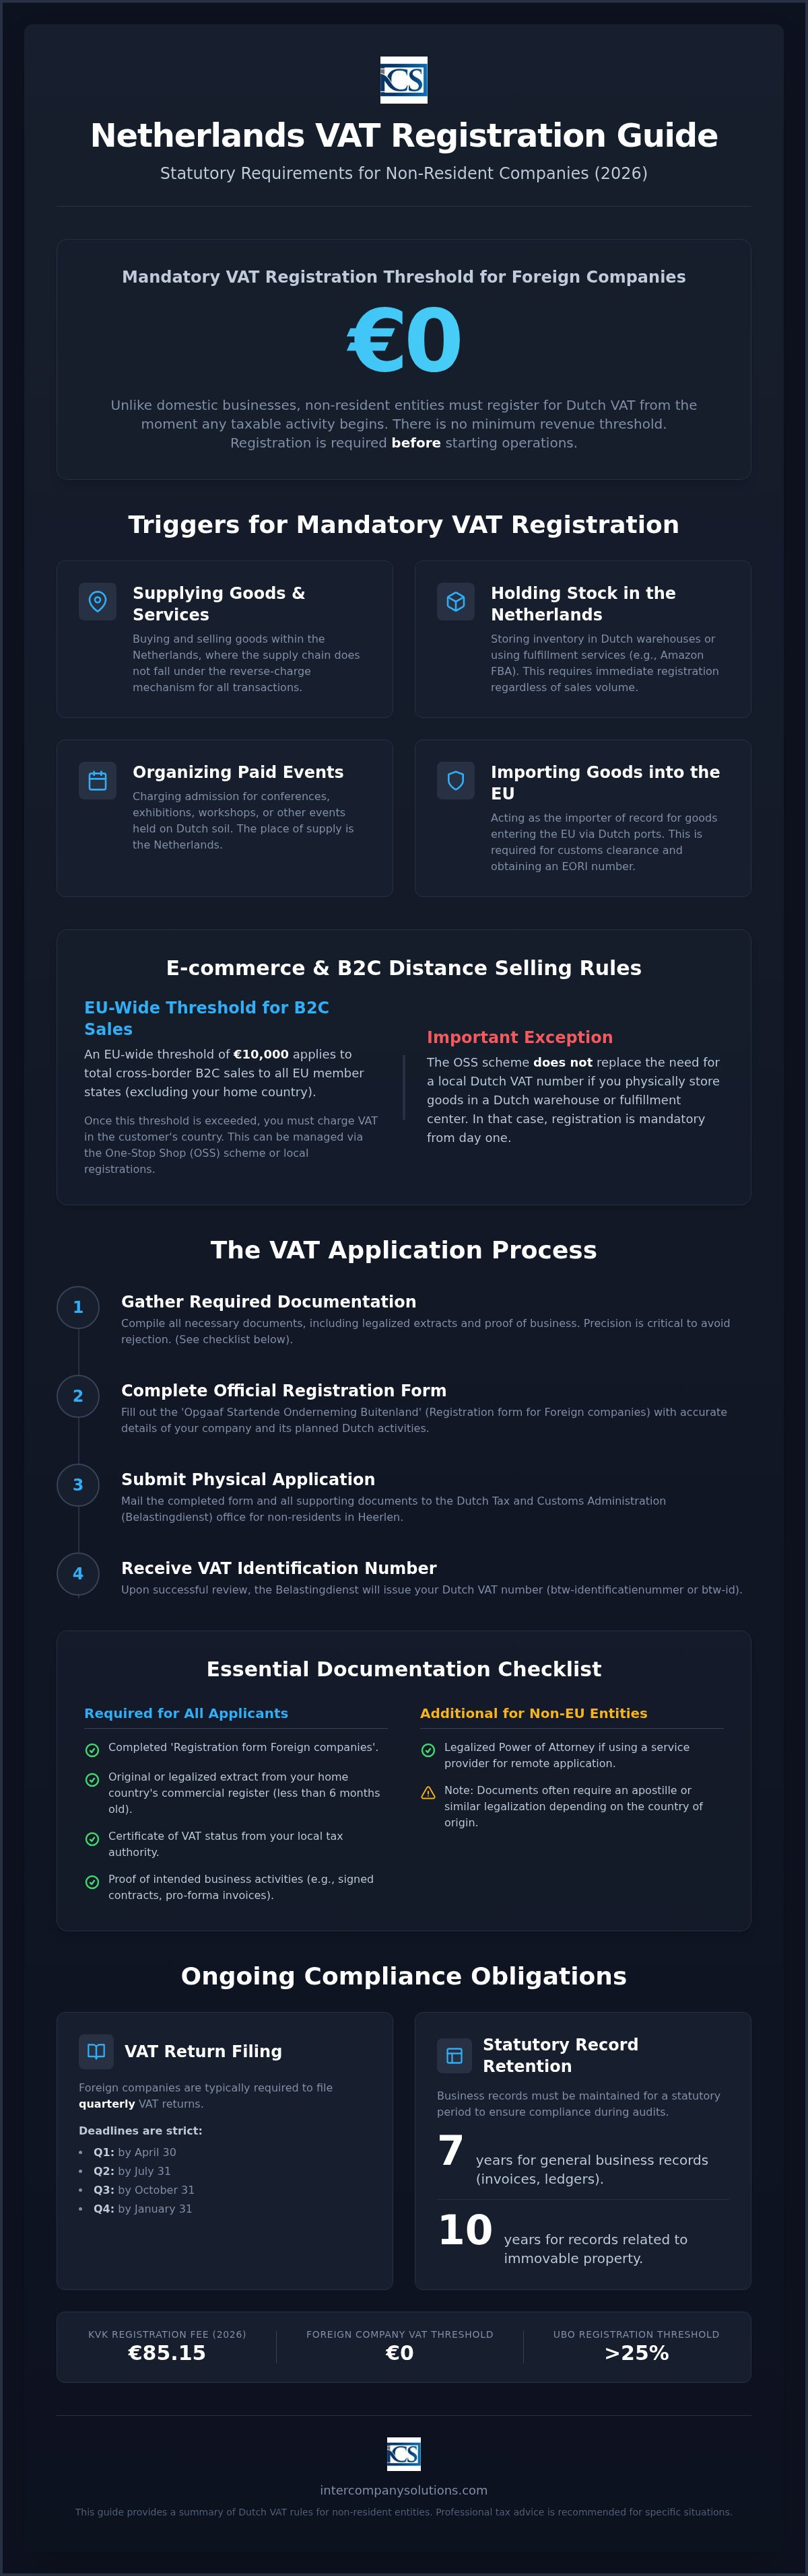
Налоговая администрация Нидерландов применяет строгие правила к компаниям-нерезидентам. В то время как зарегистрированные в Нидерландах компании могут претендовать на определенные освобождения в зависимости от оборота, регистрация по НДС в Нидерландах для иностранных компаний обязательна с первого евро налогооблагаемого дохода. Для организаций-нерезидентов минимальный порог оборота отсутствует. Вы должны пройти регистрацию до начала осуществления любых налогооблагаемых операций на территории страны. Это гарантирует соблюдение нормативных требований в соответствии с обзором системы НДС Нидерландов с самого начала, что является важным шагом при открытии бизнеса в Нидерландах.
Даже если ваши операции подпадают под действие механизма реверсивного начисления («Reverse Charge»), при котором обязательство по уплате НДС переходит к вашему нидерландскому корпоративному клиенту, вам зачастую все равно требуется номер плательщика НДС. Это необходимо для корректной отчетности в ваших периодических декларациях и для возмещения любого НДС, уплаченного по расходам в Нидерландах, таким как логистические или профессиональные услуги. Если ваша компания выступает в качестве официального импортера (importer of record) товаров, ввозимых в Европейский союз через порты Нидерландов, такие как Роттердам, регистрация по НДС обязательна. Этот процесс обычно связан с получением номера EORI, необходимого для таможенного оформления. Компании из стран, не входящих в ЕС, часто отмечают, что получение номера плательщика НДС является первым шагом к оптимизации их цепочки поставок посредством использования лицензий на отсрочку платежа.
Налогооблагаемая деятельность для иностранных предпринимателей
Определенные бизнес-модели влекут за собой немедленное требование о получении нидерландского номера плательщика НДС. Если вы покупаете и продаете товары на территории Нидерландов, когда поставщик не является нидерландским юридическим лицом, вы осуществляете налогооблагаемую поставку. Другим распространенным основанием является хранение запасов на нидерландских складах или в фулфилмент-центрах. Например, продавцы, использующие Amazon FBA и хранящие товарно-материальные запасы на объекте в Нидерландах, обязаны зарегистрироваться в качестве плательщика НДС независимо от их общего объема продаж. Кроме того, если ваша компания организует платные мероприятия, такие как конференции, выставки или семинары на территории Нидерландов, местом поставки признаются Нидерланды, что требует местной регистрации.
Электронная коммерция и порог OSS
Для компаний, занимающихся дистанционной торговлей с нидерландскими потребителями, действуют различные правила в зависимости от вашего местонахождения и логистической структуры. Для продаж в сегменте B2C действует общеевропейский порог в размере 10 000 евро. Как только ваш общий объем продаж во все страны ЕС, за исключением страны вашей регистрации, превышает эту сумму, вы обязаны начислять НДС по правилам страны покупателя. Вы можете администрировать это через систему One-Stop Shop (OSS) или посредством отдельных местных регистраций. Однако если вы являетесь продавцом из страны, не входящей в ЕС, и используете нидерландский фулфилмент-хаб, вы должны получить местный номер плательщика НДС незамедлительно. Система OSS упрощает отчетность по трансграничным продажам, но она не отменяет необходимости местной регистрации по НДС в Нидерландах для иностранных компаний, если вы храните физические запасы на нидерландском складе.
Необходимая документация для заявителей-нерезидентов при регистрации по НДС
Налоговая администрация Нидерландов требует высокой точности документации при обработке заявлений из-за рубежа. Чтобы инициировать регистрацию по НДС в Нидерландах для иностранных компаний, вам необходимо подать форму «Registration form Foreign companies» (Opgaaf Startende Onderneming Buitenland). В этом документе собираются данные о вашем ожидаемом обороте, характере вашей деятельности в Нидерландах и глобальной структуре вашей компании. Точность на этом этапе имеет решающее значение; Belastingdienst использует эти сведения для определения периодичности подачи отчетности и необходимости назначения фискального представителя.
Вместе с основной формой вы обязаны предоставить несколько подтверждающих документов. К ним относятся оригинал или легализованная выписка из торгового реестра вашей страны учреждения, выданная не ранее чем за шесть месяцев до подачи. Вы также должны предоставить справку о статусе плательщика НДС от вашего местного налогового органа, чтобы подтвердить, что вы являетесь зарегистрированным предприятием в стране вашего учреждения. Налоговые органы часто запрашивают подтверждение планируемой предпринимательской деятельности для верификации процесса регистрации плательщика НДС для иностранных лиц. Такие доказательства обычно включают подписанные договоры с нидерландскими клиентами, счета-проформы или транспортные документы, подтверждающие перемещение товаров в Нидерланды.
Требования для компаний из ЕС и стран, не входящих в ЕС
Этап подготовки документации является наиболее частой причиной отказов при регистрации по НДС в Нидерландах для иностранных компаний из-за отсутствия необходимой легализации. Если ваша компания учреждена за пределами Европейского союза, вам потребуется предоставить легализованную доверенность, если вы решите сотрудничать с поставщиком услуг, таким как Intercompany Solutions. Это позволяет нам вести процесс подачи заявления от вашего имени. Документы из стран, не входящих в ЕС, обычно должны содержать апостиль или пройти консульскую легализацию. Если ваши корпоративные документы составлены не на нидерландском, английском, немецком или французском языках, вы должны предоставить перевод, выполненный присяжным переводчиком. Вы также обязаны раскрыть сведения о любом конечном бенефициарном владельце (UBO), владеющем долей более 25% или осуществляющем контроль над компанией.
Правила относительно банковского счета и физического адреса
Хотя для получения номера плательщика НДС нидерландский банковский счет требуется не всегда, налоговые органы, как правило, требуют его наличие для возврата НДС. Без местного IBAN получение возмещения от Belastingdienst может стать длительным процессом. Следует также различать юридический адрес и постоянное представительство. Юридический адрес представляет собой почтовый адрес для соблюдения нормативных требований, тогда как постоянное представительство предполагает наличие физического объекта с человеческими и техническими ресурсами. Наличие постоянного представительства может изменить ваш статус в отношении налога на прибыль корпораций (CIT). Это может повлечь за собой обложение вашей прибыли в Нидерландах налогом CIT по ставкам 19% для суммы до 200 000 евро и 25,8% для суммы, превышающей этот порог. Если вы не уверены в статусе легализации ваших конкретных документов, вы можете обратиться к нам для проверки документов.
Пошаговый процесс подачи заявления на регистрацию по НДС для иностранных лиц
Процесс регистрации по НДС в Нидерландах для иностранных компаний начинается с получения официальной формы «Registration form Foreign companies» на портале Belastingdienst. Этот документ представляет собой подробную анкету, требующую точных данных об организационно-правовой форме вашей компании и ее планируемой деятельности на территории Нидерландов. Вам необходимо предоставить реалистичную оценку оборота за первый год работы и указать, намерены ли вы нанимать сотрудников. Если вы планируете нанимать персонал, данная форма также служит предварительным уведомлением об обязательствах по налогу на заработную плату.
После заполнения формы необходимо собрать легализованные корпоративные документы, упомянутые в предыдущем разделе. Налоговая служба Нидерландов в настоящее время не принимает электронные заявления на первичную регистрацию компаний-нерезидентов. Вам потребуется сформировать пакет документов на бумажном носителе и отправить его заказным письмом в налоговую администрацию (Belastingdienst/Klantgegevens) в Херлене. Использование заказного письма необходимо для отслеживания доставки этих конфиденциальных документов и подтверждения факта подачи в случае возникновения задержек.
После обработки вашего заявления уполномоченные органы присвоят два различных номера. Первый - это идентификационный номер плательщика НДС (btw-id), который вы обязаны указывать в своих счетах-фактурах и на веб-сайте компании. Второй - номер налога с оборота (omzetbelastingnummer). Этот второй номер используется исключительно для подачи регулярной налоговой отчетности и любого прямого взаимодействия с Belastingdienst. Получение данных номеров подтверждает, что ваша регистрация по НДС в Нидерландах для иностранных компаний активна и вы имеете право осуществлять облагаемую налогом коммерческую деятельность в стране.
Сроки и регистрация в KVK
Стандартный срок рассмотрения заявления на регистрацию по НДС обычно составляет от двух до восьми недель в зависимости от сложности вашей корпоративной структуры и текущей загруженности налогового органа в Херлене. Если вы осуществляете открытие бизнеса в Нидерландах путем инкорпорации местной BV, регистрация по НДС часто запускается автоматически после визита в Торговую палату (KVK). В 2026 году регистрационный сбор KVK составляет €85.15. Исключительно нерезидентным организациям без местного филиала регистрация в KVK требуется не всегда, однако они все равно должны обращаться напрямую в налоговые органы.
Дистанционная подача заявления по доверенности
Вы можете провести всю процедуру подачи заявления без личного присутствия в Нидерландах, используя легализованную доверенность (Power of Attorney, POA). Этот документ уполномочивает специалиста подписывать регистрационные формы и вести всю последующую переписку с налоговыми органами. В 2026 году Belastingdienst требует, чтобы доверенность соответствовала определенным стандартам легализации. Предпринимателям из стран, не входящих в ЕС, необходимо нотариально заверить документ и проставить апостиль в стране своего происхождения, чтобы обеспечить его признание официальными органами Нидерландов. Такой дистанционный способ является стандартной процедурой для международных компаний, стремящихся быстро и эффективно выйти на рынок.
Установленные законом обязательства по отчетности и правила хранения документации
Как только регистрация плательщика НДС в Нидерландах для иностранных компаний становится активной, Belastingdienst назначает определенную периодичность подачи отчетности. Большинство компаний-нерезидентов подают декларации ежеквартально. Трейдеры с большими объемами операций или компании с нестабильной историей платежей могут быть обязаны отчитываться ежемесячно. Установленные сроки строго обязательны. Как электронная декларация, так и полная оплата должны поступить в налоговые органы Нидерландов не позднее последнего дня месяца, следующего за отчетным периодом. Для лиц, подающих квартальную отчетность в 2026 году, крайний срок за 1-й квартал наступает 30 мая 2026 года, тогда как крайний срок за 2-й квартал приходится на 31 августа 2026 года.
Соблюдение налоговых требований не ограничивается подачей отчетности и включает в себя хранение деловой документации. Вы обязаны хранить полную документацию не менее 7 лет. Этот архив включает в себя все счета-фактуры, банковские выписки и договоры. Если ваша компания осуществляет операции с недвижимым имуществом, закон требует соблюдения 10-летнего срока хранения. Это 10-летнее правило также распространяется на предприятия, использующие систему One Stop Shop (OSS) для B2C-продаж по всему ЕС. Хранение этих документов гарантирует готовность к возможным проверкам и позволяет подтвердить любые требования о возмещении НДС.
Ставки НДС и отчетность в 2026 году
Большинство товаров и услуг облагаются стандартной ставкой НДС в размере 21%. Сниженная ставка 9% применяется к определенным позициям, таким как продукты питания, книги и некоторые лекарственные препараты. Если вы участвуете в B2B-операциях через границы ЕС, вы также обязаны подавать отчеты EC Sales Lists для отражения внутриобщинных приобретений и поставок. Если ваша деятельность образует постоянное представительство, ваша прибыль в Нидерландах будет облагаться корпоративным налогом. Ставки корпоративного налога остаются на уровне 19% для первых 200 000 евро прибыли и 25,8% для любой суммы, превышающей этот предел.
Требования к электронной подаче отчетности
Налоговая служба Нидерландов обязывает использовать портал 'Mijn Belastingdienst Zakelijk' для подачи всех документов. Вам потребуются защищенные учетные данные для входа, которые для многих иностранных юридических лиц представляют собой специальные учетные данные, предоставляемые Belastingdienst при регистрации. Несвоевременная подача или задержка платежа влекут за собой автоматические штрафы. Данные административные штрафы строго применяются для поддержания целостности налоговой системы. Обеспечение того, чтобы регистрация плательщика НДС в Нидерландах для иностранных компаний сопровождалась автоматизированным процессом подачи отчетности, является наиболее эффективным способом избежать этих ненужных расходов.
Специализированные услуги по соблюдению требований по НДС для международных предпринимателей
Intercompany Solutions обеспечивает комплексное административное сопровождение для компаний, которым требуется налоговое присутствие в Нидерландах. Мы берем на себя первичную подачу заявок на получение номеров VAT и EORI, что позволяет вам беспрепятственно импортировать товары в ЕС. Наша команда выступает связующим звеном между вашей компанией и налоговыми органами Нидерландов, решая вопросы пересылки физической почты и преодолевая языковые барьеры, с которыми часто сталкиваются заявители-нерезиденты. Мы предлагаем премиальные пакеты корпоративного секретарского обслуживания, включающие до 10 часов целевой поддержки комплаенс. Это гарантирует защиту ваших профессиональных интересов экспертами, досконально знающими нюансы местного нормативно-правового регулирования.
Наш опыт распространяется на сложные вопросы трудового и налогового законодательства, такие как применение правила 30% компенсационной ставки для иностранного персонала. Данный налоговый режим позволяет работодателям выплачивать необлагаемую налогом компенсацию экстерриториальных расходов, что делает Нидерланды привлекательными для международных специалистов. Интеграция этих специализированных услуг позволяет оптимизировать операционные издержки, гарантируя при этом полное соответствие всех аспектов вашего присутствия в Нидерландах действующему законодательству. Корректное оформление таких заявок с самого начала критически важно для обеспечения надлежащего налогового статуса.
Дистанционная регистрация компаний и налоговый учет
Наши специалисты регистрируют компании Dutch BV дистанционно в срок от 3 до 5 рабочих дней. Такая оперативность важна для бизнеса, которому требуется создать юридическое лицо перед получением налоговых номеров. Мы ведем всю переписку с Торговой палатой (KVK) и Belastingdienst от вашего имени. В рамках этой процедуры мы обеспечиваем полное соблюдение требований реестра бенефициаров (UBO), идентифицируя заинтересованных лиц, владеющих более чем 25% долей участия или контроля. Данный превентивный подход позволяет избежать административных задержек на последующем этапе подачи документов.
Комплексные бухгалтерские решения
Поддержание деятельности нидерландской структуры требует непрерывного контроля за финансовой отчетностью и соблюдением установленных законом сроков. Мы предоставляем услуги по расчету заработной платы и бухгалтерскую поддержку, ориентированные на потребности международного бизнеса. Наш спектр услуг включает составление годовой финансовой отчетности и ведение деклараций по корпоративному налогу на прибыль (CIT). На 2026 год ставка корпоративного налога на прибыль (CIT) составляет 19% для прибыли до 200 000 евро и 25,8% для суммы, превышающей этот порог. Мы также консультируем по нидерландским налоговым преференциям и возможностям обширной сети соглашений об избежании двойного налогообложения, насчитывающей более 100 стран. Использование этих инструментов помогает существенно оптимизировать налоговое положение компании, обеспечивая при этом стопроцентное соблюдение требования о 7-летнем сроке хранения документации.
Последний пересмотр: август 2026 года
Создание вашего налогового присутствия в Нидерландах в 2026 году
Успешная работа на нидерландском рынке начинается с точного соблюдения регуляторных требований с первого дня. Предприятия-нерезиденты обязаны руководствоваться нулевым порогом регистрации и соблюдать порядок пересылки физической корреспонденции в налоговую инспекцию в Хеерлене. Своевременное получение btw-id и хранение отчетности в течение установленного законом срока от семи до десяти лет защищают компанию от административных штрафов и создают устойчивый базис для дальнейшего роста. Регистрация иностранных компаний в качестве плательщика VAT в Нидерландах представляет собой процедурный этап, грамотное прохождение которого открывает доступ ко всему рынку Европейского Союза.
Intercompany Solutions является ведущей профильной регистрационной фирмой в Нидерландах. Мы обладаем экспертизой по налоговым параметрам на 2026 год и предлагаем 100% гарантию качества наших услуг. Независимо от того, требуется ли вам решить вопросы с бенефициарным владением (UBO) или наладить дистанционную сдачу отчетности, наши специалисты готовы содействовать выходу на рынок Нидерландов точно и быстро.
Мы будем рады оказать содействие вашему международному масштабированию и обеспечить полное соответствие бизнеса всем нормативным требованиям нидерландского законодательства.
Часто задаваемые вопросы
Требуется ли нидерландский номер VAT для компаний без физического офиса в Нидерландах?
Да, нидерландский номер VAT обязателен, если вы осуществляете налогооблагаемую деятельность в Нидерландах, независимо от наличия физического офиса. Распространенными основаниями являются хранение товаров на складе фулфилмента или выступление в качестве зарегистрированного импортера (importer of record). Открывать местный филиал для выполнения этих требований не требуется. Для таких случаев налоговые органы оформляют номер VAT для нерезидентов, что позволяет вести деятельность исключительно из вашей страны без нарушения правовых норм.
Каков порог регистрации плательщика VAT для иностранных компаний в 2026 году?
В 2026 году для иностранных компаний порог регистрации VAT в Нидерландах составляет 0 евро. В отношении таких компаний не применяется льготный режим для малого бизнеса (KOR), доступный местным предпринимателям. Заявку на получение идентификационного номера VAT необходимо подать до момента начала реализации товаров или оказания услуг на территории Нидерландов. Несоблюдение требования о регистрации до совершения первой налогооблагаемой сделки может повлечь ретроспективные доначисления и штрафы от Belastingdienst.
Может ли компания-нерезидент зарегистрироваться в качестве плательщика VAT в Нидерландах дистанционно?
Зарегистрироваться в качестве плательщика нидерландского VAT можно дистанционно, оформив легализованную доверенность на профессионального представителя. Доверенность должна быть нотариально удостоверена, а для учредителей из стран, не входящих в ЕС, легализована апостилем. Это исключает необходимость совершения личного визита в Нидерланды. После оформления доверенности представитель сможет вести процедуру регистрации через налоговую инспекцию в Хеерлене от вашего имени.
Какие корпоративные документы необходимы для подачи заявки на VAT в Нидерландах?
Потребуется заполненная форма заявления для иностранных компаний (Registration form Foreign companies) и оригинал выписки из торгового реестра страны инкорпорации, выданный не ранее шести месяцев назад. Кроме того, необходимо предоставить подтверждение статуса плательщика VAT от налогового органа по месту регистрации. Также обязательны свидетельства планируемой коммерческой деятельности, такие как подписанные контракты или транспортные накладные. Документы, составленные не на нидерландском, английском, немецком или французском языках, должны сопровождаться присяжным переводом.
Сколько времени занимает процедура регистрации VAT для иностранных компаний?
Стандартный срок рассмотрения заявления на регистрацию VAT для иностранных компаний в Нидерландах составляет от двух до восьми недель. Длительность зависит от структуры владения компанией и текущей загрузки налогового органа. Предоставление полного комплекта надлежащим образом легализованных документов при первичной подаче служит надежным способом избежать задержек. После одобрения заявителю направляются по почте btw-id и номер налога с оборота.
Какие санкции предусмотрены за несвоевременную подачу деклараций VAT в Нидерландах?
Налоговое законодательство Нидерландов предусматривает строгие санкции за просрочку подачи отчетности или уплаты налогов. Административные штрафы за задержку сдачи деклараций VAT начисляются автоматически и составляют от 68 евро, возрастая при повторных нарушениях. В случае несвоевременной уплаты причитающегося налога взимается отдельный штраф в размере 3% от неуплаченной суммы налога (минимум 50 евро, максимум 5 514 евро).
Присваивается ли номер EORI автоматически при регистрации VAT в Нидерландах?
Номер EORI не присваивается автоматически при регистрации в качестве плательщика VAT. Для получения этого номера необходимо направить отдельное заявление в таможенные органы Нидерландов. Хотя это разные процедуры, они координируются параллельно для компаний, выступающих в роли импортера (importer of record). Наличие обоих номеров требуется для прохождения таможенной очистки в портах Нидерландов и применения разрешений на отсрочку уплаты VAT, позволяющих оптимизировать денежные потоки предприятия.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |