
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Подача заявления на применение 30%-го рулинга представляет собой совместный процесс работодателя и работника, а не налоговую форму, которую работник может оформить самостоятельно. Понимание того, как подать заявление на применение 30%-го рулинга для персонала, означает заблаговременную проверку соответствия критериям и координацию подачи заявления с датой начала трудовых отношений и настройкой расчета заработной платы.
Право на льготу зависит от обстоятельств работника и уровня его заработной платы, а соблюдение срока подачи заявления может повлиять на дату вступления решения в силу. Работодателям следует проверить применимые условия, согласовать, кто отвечает за сбор каждой части пакета документов, и сопоставить информацию с трудовыми договорами и зарплатными ведомостями перед отправкой. После одобрения расчет заработной платы должен производиться строго в соответствии с условиями решения и датой его вступления в силу. Приведенные ниже шаги описывают эти проверки, порядок совместной подачи заявления и требования к последующему хранению документации.
Ключевые выводы
- Проверьте обстоятельства найма или перевода работника, историю его проживания и применимый критерий заработной платы перед подготовкой заявления.
- Работодатель и работник подают заявление совместно, используя точные персональные, трудовые и зарплатные данные.
- Координируйте дату начала работы со сроками подачи документов, поскольку крайний срок подачи может повлиять на дату вступления рулинга в силу.
- После одобрения приведите расчет заработной платы в соответствие с вынесенным решением и обеспечьте надлежащее хранение заявления и подтверждающих документов.
- Сопоставляйте любые изменения в обстоятельствах работника с актуальными указаниями Belastingdienst перед изменением порядка начисления заработной платы.
Содержание
- Что означает нидерландский 30% рулинг для международных сотрудников
- Проверка соответствия сотрудников критериям до подачи заявления на 30% рулинг
- Пошаговое руководство по подаче заявления на 30% рулинг для сотрудников
- Применение 30% рулинга через расчет заработной платы и планирование дальнейших шагов
Что означает нидерландский 30% рулинг для международных сотрудников
Нидерландский 30% рулинг, официально именуемый 30% льготой (30% facility), представляет собой налоговый режим для определенных сотрудников, нанятых за рубежом или переведенных в Нидерланды из-за границы. Если сотрудник и работодатель соответствуют установленным условиям, а налоговые органы Нидерландов одобряют заявление, работодатель вправе выплачивать не облагаемую налогом компенсацию квалифицируемых экстерриториальных расходов через фонд оплаты труда. Официальные условия изложены в руководстве Belastingdienst по 30% льготе. Для получения более подробной информации о месте данного механизма в налоговой системе Нидерландов см. этот обзор 30% рулинга.
Рулинг не предоставляется автоматически каждому иностранному сотруднику. Право на его применение зависит от личных обстоятельств работника, условий трудоустройства и применимых нормативных требований. Одобрение заявления также не означает, что вся заработная плата сотрудника освобождается от налогообложения. Данный режим регулирует порядок налогообложения компенсационной надбавки с учетом правил и ограничений, применимых в конкретном случае сотрудника.
Что обеспечивает и чего не обеспечивает 30% рулинг
При соблюдении условий данный режим позволяет работодателю выплачивать надбавку на покрытие экстерриториальных расходов без удержания налога в рамках действующих правил. Это расчетный компенсационный механизм фонда оплаты труда, а не персональный налоговый вычет, заявляемый сотрудником самостоятельно. Применение режима становится возможным после подачи и одобрения заявления и требует надлежащей настройки в системе расчета зарплаты. Получаемый чистый доход на руки может различаться у разных сотрудников, поскольку критерии соответствия, уровень заработной платы и индивидуальные обстоятельства варьируются.
Работодателям не следует гарантировать определенный размер чистой зарплаты до проведения оценки соответствия критериям и определения предполагаемого порядка начисления выплат. Параметры решения и его условия определяют порядок проведения компенсационной выплаты через расчет заработной платы.
Кто подает заявление: обязанности работодателя и сотрудника
Работодатель и сотрудник подают совместное заявление в налоговую службу Нидерландов. Работодатель координирует данный процесс и предоставляет достоверные сведения о трудоустройстве и расчете заработной платы, включая дату начала работы и размер оклада. Сотрудник предоставляет полные персональные данные, а также информацию о предыдущих местах проживания и трудовой биографии. Эти сведения позволяют установить факт соответствия установленным условиям.
Для работодателей процесс начинается с рассмотрения заявления как совместной обязанности, напрямую связанной с расчетом заработной платы, а не как частного налогового запроса сотрудника. Согласуйте перечень документов для сбора каждой из сторон, после чего удостоверьтесь в непротиворечивости информации до ее отправки. Затем оцените соответствие критериям и подготовьте заявление.
30% рулинг не связан с иммиграционными разрешениями. Он не дает права на проживание или работу в Нидерландах, а соответствие критериям налоговой льготы не подтверждает наличие у сотрудника необходимого вида на жительство или разрешения на работу. Данные требования зависят от гражданства физического лица и его иммиграционного статуса. Работодателям необходимо оценивать их отдельно, используя информацию IND о работе и виде на жительство.
Проверка соответствия сотрудников критериям до подачи заявления на 30% рулинг
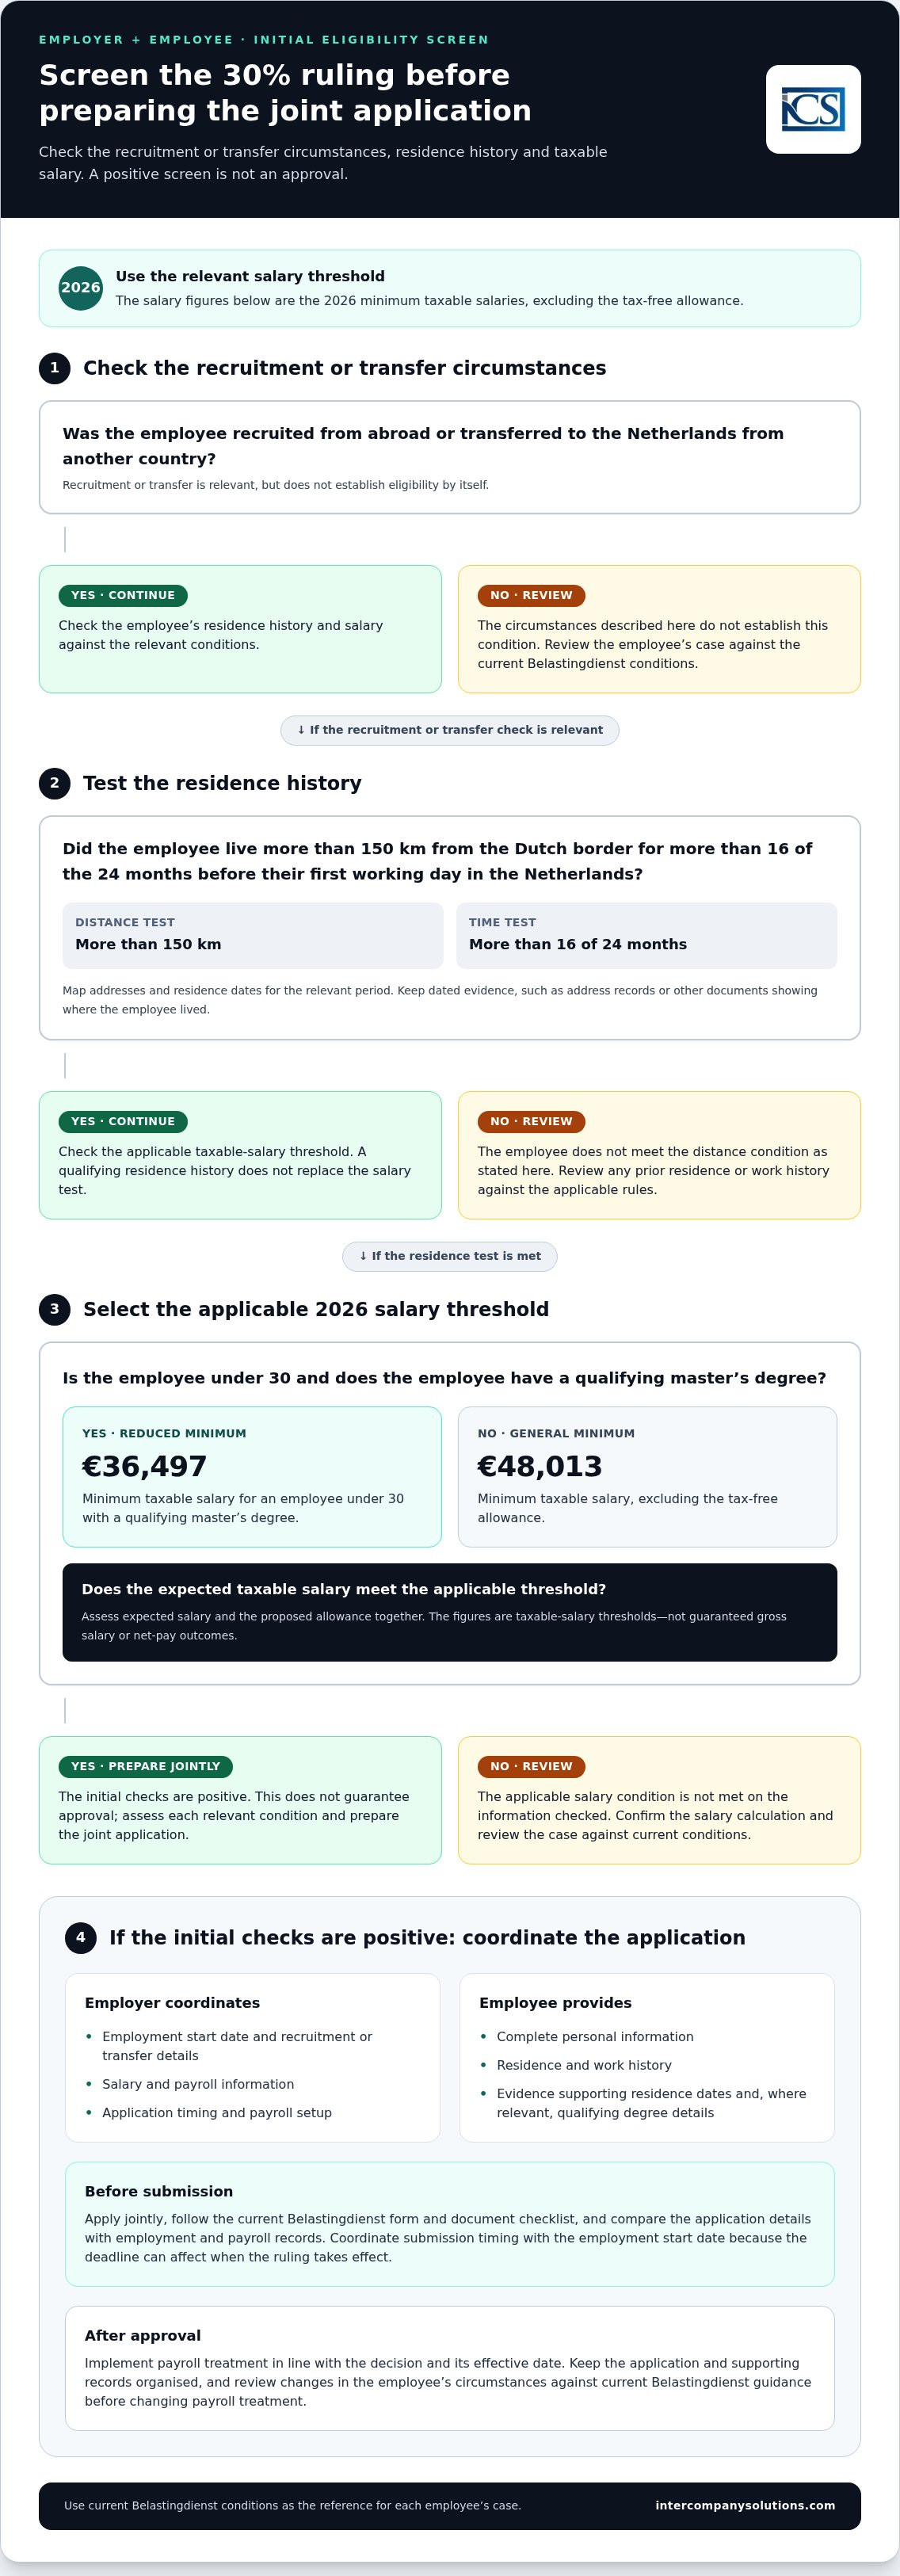
Перед подготовкой совместного заявления проверьте каждого сотрудника на соответствие официальным критериям. Факт найма из-за рубежа или перевод в Нидерланды имеет существенное значение, однако сам по себе не гарантирует права на применение льготы. Анализу также подлежат история проживания сотрудника и размер его налогооблагаемой заработной платы. В качестве нормативной базы используйте условия Belastingdienst для 30% льготы и оценивайте каждый критерий отдельно.
Условия трудового стажа, найма и места проживания
Льгота предусмотрена для сотрудников, нанятых за границей или переведенных в Нидерланды из другой страны. Согласно критерию удаленности, сотрудник должен проживать на расстоянии более 150 километров от границы Нидерландов в течение более 16 из последних 24 месяцев, предшествующих его первому рабочему дню в Нидерландах. Факт переезда в Нидерланды сам по себе не доказывает соблюдение этого правила.
Попросите сотрудника предоставить подробные данные обо всех адресах и периодах проживания за рассматриваемый отрезок времени. Сохраняйте датированные подтверждающие документы, такие как адресные справки или иные свидетельства фактического проживания. Сопоставьте хронологию с официальным требованием, включая удаленность от границы Нидерландов. Если сотрудник ранее проживал или работал в Нидерландах, проверьте всю его историю на предмет соответствия правилам, не ограничиваясь проверкой лишь последнего адреса.
Критерии уровня заработной платы и ситуации, требующие дополнительной проверки
На 2026 год минимальный размер налогооблагаемой заработной платы, за вычетом не облагаемой налогом надбавки, составляет €48,013. Для сотрудников моложе 30 лет, имеющих признанную степень магистра, сниженный минимальный порог составляет €36,497. Эти показатели представляют собой пороговые значения налогооблагаемой базы, а не фиксированную сумму брутто-зарплаты или гарантированный чистый доход. Оцените ожидаемую заработную плату сотрудника вместе с применимой надбавкой, после чего сравните полученную налогооблагаемую базу с установленным порогом.
Перед применением пониженного порога подтвердите возраст сотрудника и наличие документов о получении квалифицируемой степени. Одного лишь соблюдения требований к заработной плате недостаточно: обстоятельства найма или перевода, а также условие о месте проживания также подлежат проверке. Равным образом, соответствие требованиям по проживанию не отменяет необходимость выполнения условий по заработной плате. Фиксируйте результаты каждой проверки документально, чтобы работодатель и сотрудник могли устранить несоответствия до отправки документов.
Такой подход позволяет работодателям объективно оценить ситуацию, не воспринимая выполнение одного из критериев как безусловную гарантию одобрения. Для согласования процесса оценки соответствия с подготовкой расчета заработной платы обсудите процесс подачи заявления с нашими специалистами.
Пошаговый порядок подачи заявления на применение 30% рулинга для сотрудников
После завершения первоначальной проверки соответствия критериям работодатель и работник могут подготовить совместное заявление. Следуйте актуальным инструкциям Belastingdienst относительно применения 30% механизма, включая форму заявления и перечень прилагаемых документов. Используйте форму, чтобы определить перечень необходимых для подачи документов, поскольку состав обязательных приложений может зависеть от конкретного случая.
Подготовка сведений для заявления и подтверждающих документов
Соберите персональные данные работника и историю его проживания, а также дату начала трудовой деятельности, сведения о найме или переводе и данные о заработной плате. Работодателю следует сопоставить эти данные с трудовым договором и документами по расчету заработной платы. Работнику необходимо проверить точность персональных данных и дат. Используйте действующую форму, чтобы определить обязательные подтверждающие документы и отделить их от дополнительных материалов, полезных для внутреннего рассмотрения заявления.
Совместная подача и отслеживание статуса заявления
Работодатель и работник подают заявление совместно в соответствии с установленным Belastingdienst порядком. Заявление должно быть подано в течение четырех месяцев с первого рабочего дня работника, чтобы рулинг вступил в силу с этого дня. В случае более поздней подачи рулинг, как правило, вступает в силу с первого числа месяца, следующего за месяцем подачи заявления. Перед отправкой формы ознакомьтесь с актуальными официальными инструкциями относительно способов подачи и условий определения даты вступления в силу.
Назначьте ответственное лицо для координации подачи и отслеживания статуса заявления. Сохраняйте копию заполненного заявления, подтверждение отправки и переписку в зарплатном досье работника. Если налоговый орган запросит дополнительную информацию, зафиксируйте запрос и предоставьте ответ в установленный срок.
После подачи: решения и применение в расчете заработной платы
Не применяйте рулинг при расчете заработной платы до получения и рассмотрения решения. В случае одобрения зафиксируйте решение и дату его вступления в силу, а затем предоставьте специалистам по расчету заработной платы четкие письменные инструкции, отражающие утвержденные условия. Если заявление все еще находится на рассмотрении, продолжайте применять действующий порядок начисления заработной платы до тех пор, пока решение не подтвердит разрешенные условия. В случае отказа изучите решение и обеспечьте отражение соответствующего порядка налогообложения в расчете заработной платы. Храните решение и сопутствующую переписку вместе с документами работника в соответствии с правилами делопроизводства организации.
Типичные ошибки при подаче заявления, которых работодатели могут избежать
Перед подачей убедитесь, что имена, даты трудовой деятельности, сведения о заработной плате и данные о месте жительства совпадают в заявлении и подтверждающих документах. Контролируйте четырехмесячный срок с первого рабочего дня и четко распределите ответственность за подачу. Сверяйте изменения условий найма или критериев соответствия с актуальными разъяснениями Belastingdienst. Не предполагайте, что действующее решение автоматически распространяется на изменившиеся обстоятельства.
Администрирование 30% рулинга при расчете заработной платы и планирование дальнейших шагов
Получение одобрения знаменует переход от процесса подачи заявления к регулярному расчету заработной платы. Храните решение вместе с кадровыми документами работника и предоставьте в отдел расчета заработной платы четкие инструкции, основанные на условиях решения и дате его вступления в силу. Специалисты по расчету заработной платы не должны определять эти детали на основании заявления или ожидаемого результата.
Организация четкого взаимодействия между работодателем и отделом расчета заработной платы
Закрепите ответственность за хранение заявления и решения, обновление данных в расчете заработной платы и реагирование на последующие изменения. Убедитесь, что работник понимает, как утвержденная льгота влияет на расчет заработной платы, а на что она не распространяется: одобрение не означает, что все выплаты освобождаются от налогообложения, и одинаковый чистый результат не обязательно будет применяться в каждом случае.
Перед каждым обновлением зарплатных данных сверяйте решение с трудовым договором работника и текущими расчетными данными. При изменении условий трудоустройства или при переходе работника на другую должность либо к другому работодателю проанализируйте ситуацию на предмет соответствия актуальным указаниям Belastingdienst по применению 30% механизма. Не исходите из того, что первоначальное решение автоматически покрывает изменившиеся обстоятельства. Ведите датированный учет проверенных сведений и причин внесения изменений в расчет заработной платы.
Когда может потребоваться специализированная поддержка по расчету заработной платы
Координация применения рулинга с начислением заработной платы, кадровым учетом и зарплатными налогами позволяет обеспечить соответствие порядка расчета утвержденным условиям. Intercompany Solutions предоставляет поддержку в сфере расчета заработной платы и кадрового делопроизводства, включая подачу заявлений на 30% рулинг и сопутствующее администрирование заработной платы. Такая поддержка помогает организовать передачу административных процессов, в то время как соответствие критериям и одобрение остаются предметом официальных условий и решения налогового органа.
Работодатели могут ознакомиться с информацией об услугах по расчету заработной платы в Нидерландах и определить, как будет выстроено совместное ведение документации по заявлениям, отслеживание решений и внесение изменений в расчет заработной платы. Назначьте ответственного за дело работника, зафиксируйте утвержденную дату вступления в силу и убедитесь, что при расчете заработной платы решение применяется в точном соответствии с его текстом. При изменении обстоятельств работника проведите проверку налогового режима до внесения последующих корректировок.
Определите четкий график процесса применения рулинга в расчете заработной платы
Грамотная подача заявления начинается с отдельной проверки обстоятельств сотрудника, истории его проживания и заработной платы на соответствие действующим условиям. Работодатель и сотрудник подают совместное заявление, после чего используют решение налогового органа для определения порядка начисления заработной платы. Одобрение не происходит автоматически, поэтому необходимо обеспечить полное соответствие между данными заявления, решением и инструкциями по расчету заработной платы.
Планирование также означает закрепление ответственности за администрирование после подачи заявления. Intercompany Solutions осуществляет сопровождение заявлений на 30% рулинг наряду с поддержкой расчета заработной платы и кадрового учета, включая трудовые договоры, налоги на фонд оплаты труда и администрирование социального страхования. Актуальные критерии соответствия и руководство по подаче заявлений приведены в информации Belastingdienst о 30% льготе.
Благодаря четкому разграничению обязанностей, точной документации и обновлению данных расчета заработной платы на основании подтвержденного решения работодатели могут последовательно контролировать каждый этап.
Часто задаваемые вопросы
Может ли сотрудник подать заявление на 30% рулинг без своего работодателя?
Нет. Сотрудник и работодатель должны подать совместное заявление в налоговую службу Нидерландов, как указано в руководстве Belastingdienst по 30% льготе. Сотрудник предоставляет точные персональные данные и сведения об истории проживания, а работодатель координирует информацию о трудоустройстве и заработной плате, а также саму подачу заявления. Сотрудник может подготовить свои данные, но не может получить рулинг независимо от работодателя. Обеим сторонам следует ознакомиться с актуальной формой и инструкциями перед подачей заявления.
Сколько времени есть у работодателя на подачу заявления на 30% рулинг?
Чтобы рулинг применялся с первого рабочего дня сотрудника, совместное заявление должно быть подано в течение четырех месяцев с этой даты. Работодателю и сотруднику следует оперативно согласовать форму и подтверждающие документы после начала трудовой деятельности. Действующее руководство Belastingdienst по подаче заявлений устанавливает крайний срок и правила определения даты вступления в силу. Сохраняйте подтверждение первого рабочего дня и подтверждение подачи заявления.
Какие документы необходимы для подачи заявления на 30% рулинг?
Используйте актуальную форму заявления и чек-лист Belastingdienst, чтобы определить перечень подтверждающих документов, необходимых для конкретного сотрудника. Для заявления требуются точные сведения, удостоверяющие личность, данные о трудоустройстве, заработной плате, обстоятельствах найма или перевода, а также об истории проживания. Перед подачей сверьте имена и даты с трудовым договором и ведомостями начисления заработной платы. Следуйте инструкциям официальной формы относительно списка предоставляемых документов.
Что произойдет, если заявление на 30% рулинг подано с опозданием?
Если совместное заявление подано более чем через четыре месяца после первого рабочего дня сотрудника, рулинг обычно начинает действовать с первого дня месяца, следующего за месяцем подачи, а не с даты начала работы. Это может сократить общий срок действия льготы. Ознакомьтесь с указаниями Belastingdienst по определению даты вступления в силу для конкретного случая и убедитесь, что расчет заработной платы производится с даты, указанной в решении.
Может ли любой иностранный сотрудник претендовать на нидерландский 30% рулинг?
Нет. Международный наем сам по себе не гарантирует права на льготу. Сотрудник должен соответствовать установленным официальным условиям, включая обстоятельства найма или перевода, историю проживания и критерий размера налогооблагаемой заработной платы. В отдельных случаях могут применяться особые критерии заработной платы, в том числе для сотрудников моложе 30 лет с признанным дипломом магистра. Ознакомьтесь с действующими критериями соответствия Belastingdienst и оцените каждое условие отдельно перед подачей заявления.
Дает ли 30% рулинг разрешение на работу в Нидерландах?
Нет. Рулинг касается исключительно налогового режима компенсационной выплаты для соответствующих сотрудников; он не является видом на жительство или разрешением на работу. Иммиграционные требования зависят от гражданства и обстоятельств сотрудника. К гражданам ЕС, ЕЭЗ и Швейцарии могут применяться иные требования касательно разрешений на работу, чем к гражданам стран, не входящих в ЕС. Работодателям следует отдельно проверять данные требования, используя информацию IND о трудовой деятельности в Нидерландах.
Последняя проверка: октябрь 2026 г.
Источники
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |