


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Владение нидерландской холдинговой компанией позволяет на законных основаниях исключить налог на прибыль корпораций в отношении квалифицированных международных дивидендов и дохода от прироста капитала. Этот предусмотренный законом механизм является краеугольным камнем налоговой политики Нидерландов, специально разработанным для предотвращения двойного налогообложения внутри корпоративных групп. Для международных предпринимателей нидерландский режим освобождения участия предоставляет четкий путь к фискальной эффективности при условии, что структура соответствует порогу владения в 5% номинального оплаченного капитала. Это точная регуляторная база, поощряющая реальное экономическое присутствие и прозрачность, а не простая налоговая лазейка.
Управление соблюдением международных налоговых норм становится все более сложным, особенно с введением директив ЕС по борьбе с уклонением от налогообложения и ограничения на вычет процентов в размере 24,5%. В данном руководстве представлен технический обзор действующих правил на 2026 год, включая применение ставок налога на прибыль корпораций в размере 19% и 25,8%. Мы рассмотрим установленные законом требования к тестам «мотива» и «активов», объясним, как освобождение применяется к различным доходам, и подробно опишем порядок дистанционного учреждения Dutch BV по легализованной доверенности. Intercompany Solutions содействует данным процессам учреждения и предоставляет текущие бухгалтерские и налоговые услуги, гарантируя соответствие вашей холдинговой компании всем стандартам Belastingdienst с самого начала.
Key Takeaways
- Узнайте, как нидерландский режим освобождения участия предотвращает двойное налогообложение дивидендов и прироста капитала, освобождая квалифицированную прибыль от налога на прибыль корпораций.
- Изучите минимальный порог участия в 5% и специальные тесты активов и мотива, необходимые для сохранения статуса налогового освобождения в 2026 году.
- Оцените структурные преимущества нидерландского холдинга, включая доступ к более чем 100 соглашениям об избежании двойного налогообложения и ставку налога на прибыль корпораций 19% для прибыли до 200 000 евро.
- Ознакомьтесь с порядком дистанционного учреждения BV по легализованной доверенности, позволяющим международным учредителям открыть компанию за 3-5 рабочих дней без личного визита.
- Обеспечьте долгосрочное соблюдение требований посредством выполнения правила 7-летнего хранения документации и подачи годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года.
Понимание механизма голландского освобождения от налога на участие
Голландское освобождение от налога на участие (deelnemingsvrijstelling) служит основным структурным элементом нидерландской системы корпоративного налогообложения. Его фундаментальная цель состоит в том, чтобы гарантировать налогообложение корпоративной прибыли внутри группы только один раз. Без этого освобождения материнская компания платила бы налог с того же дохода, который уже был обложен налогом на уровне дочерней компании, что создавало бы запретительное налоговое бремя, препятствующее международной экспансии. Устраняя этот уровень налогообложения, Нидерланды остаются предпочтительной юрисдикцией для глобальных холдинговых структур. Предприниматели часто используют учреждение компании Dutch BV для создания таких холдингов, извлекая выгоду из налоговой среды, способствующей долгосрочному росту.
Устранение двойного корпоративного налогообложения
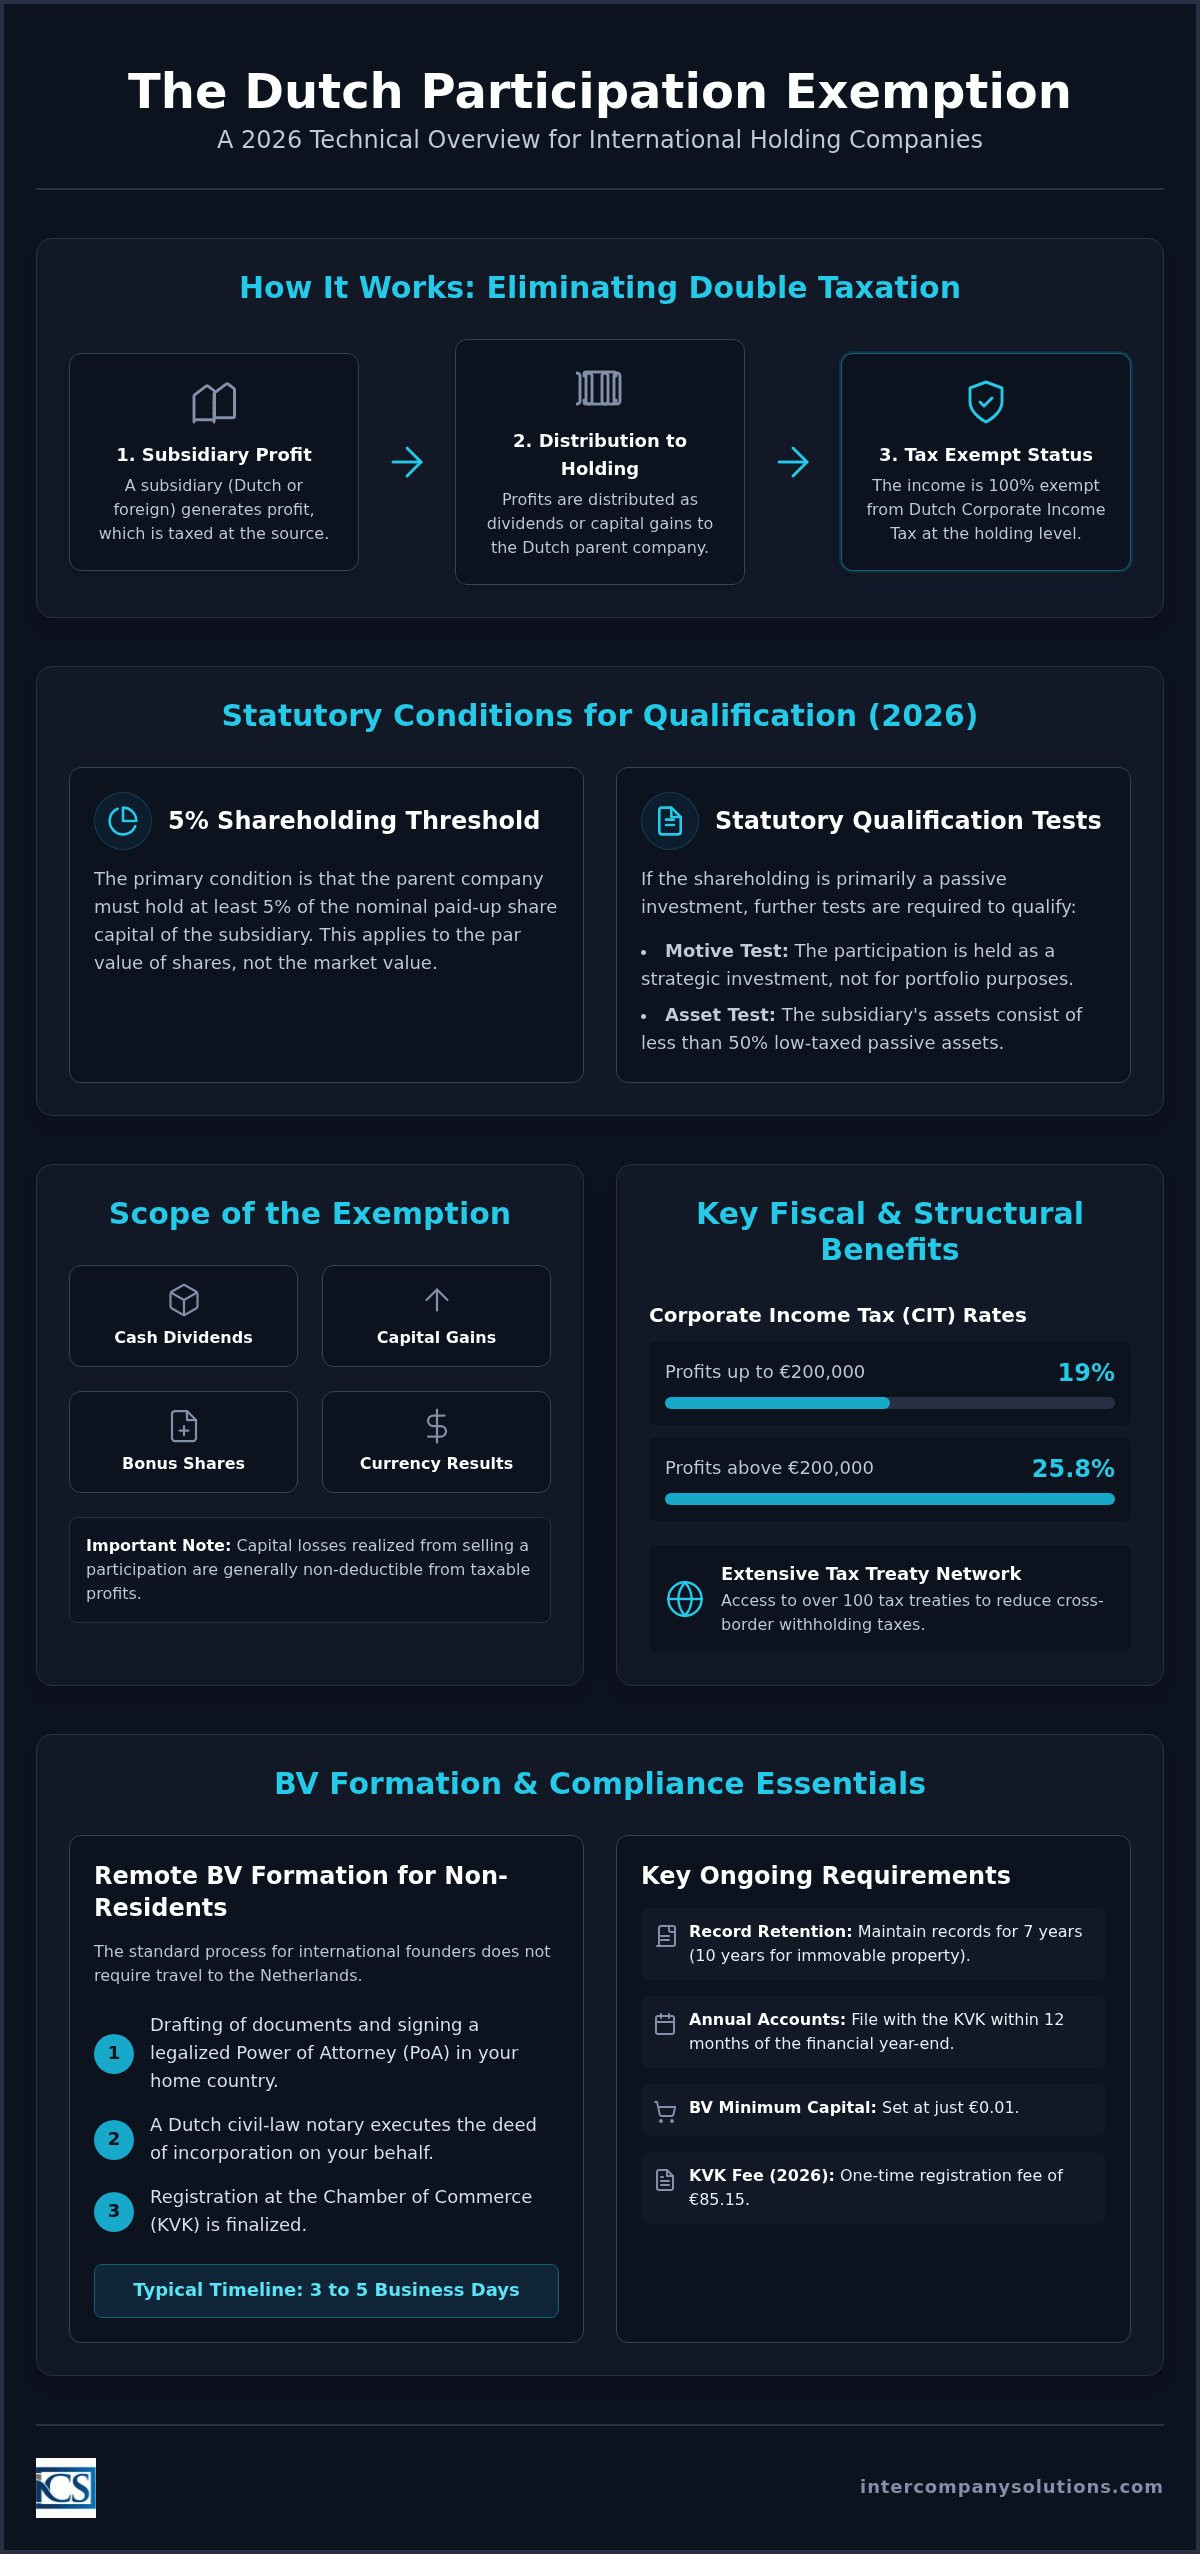
Освобождение применяется, когда голландская материнская компания получает прибыль от дочерней компании. Если дочерняя компания уже облагалась корпоративным налогом на прибыль на свои доходы, эта же прибыль остается освобожденной от налога при ее распределении в пользу голландского холдинга. Это правило применяется независимо от того, расположена ли дочерняя компания в Нидерландах или за рубежом. Во внутренних структурах это предотвращает многократную уплату корпоративного налога (19% на прибыль до 200 000 евро и 25,8% на суммы свыше) цепочкой компаний Dutch BV с одного и того же потока выручки. На международном уровне это позволяет голландским организациям репатриировать иностранную прибыль без дополнительных местных налоговых издержек при условии соблюдения установленных законом требований. Это имеет решающее значение для бизнеса, занимающегося трансграничной торговлей, поскольку такая нейтральность позволяет капиталу беспрепятственно возвращаться в материнскую компанию для реинвестирования.
Налоговый режим дивидендов и прироста капитала
Сфера действия освобождения широка и охватывает несколько видов доходов, защищенных от корпоративного налога:
- Дивиденды в денежной форме: регулярное распределение прибыли от дочерней компании.
- Бонусные акции: дополнительные акции, выпускаемые в пользу материнской компании.
- Прирост капитала: прибыль, полученная от продажи участия.
- Курсовые разницы: прибыли или убытки, возникающие в результате колебаний валютных курсов в отношении участия.
Это 100%-е освобождение гарантирует, что голландский холдинг получает полную стоимость своих инвестиций. Однако это законодательное преимущество имеет определенное ограничение: убытки от прироста капитала, как правило, не подлежат вычету. Если материнская компания продает акции с убытком, этот убыток не может быть использован для зачета против другой налогооблагаемой прибыли. Исключение составляют ликвидационные убытки, которые могут подлежать вычету при строгих условиях, когда дочерняя компания официально ликвидируется. Ведение точного учета имеет жизненно важное значение для этих расчетов; голландское законодательство требует от компаний хранить корпоративную документацию не менее 7 лет. Наши бухгалтерские и налоговые услуги помогают учредителям отслеживать эти участия, чтобы гарантировать корректную классификацию каждого распределения в соответствии с правилами голландского освобождения от налога на участие.
Законодательные условия для квалифицируемого участия в 2026 году
Чтобы претендовать на голландское освобождение от налога на участие, материнская компания должна соответствовать ряду кумулятивных и альтернативных требований. Эти правила гарантируют, что освобождение применяется к реальным коммерческим участиям, а не к инструментам пассивного инвестирования. Капитал дочерней компании должен быть разделен на акции, к чему относятся Dutch BV и NV, а также иностранные структуры, отвечающие аналогичным юридическим критериям. Если эти условия не выполняются, выплаты облагаются налогом по стандартным ставкам корпоративного налога в размере 19% для прибыли до 200 000 евро и 25,8% для сумм свыше.
Порог владения акциями 5%
Материнская компания должна владеть не менее чем 5% номинального оплаченного акционерного капитала дочерней компании. Этот порог применяется к номинальной стоимости акций, а не к их рыночной стоимости. В контексте учреждения Dutch BV, где минимальный капитал составляет 0,01 евро, это правило 5% легко выполнимо для учредителей, владеющих мажоритарной долей. Требование также распространяется на различные классы акций, включая акции с ограниченным правом голоса, при условии, что они представляют 5% номинального капитала. Хотя меньшие доли участия обычно не квалифицируются, могут применяться определенные правила агрегирования, если связанная сторона также владеет акциями в той же дочерней компании, что позволяет группе выполнить данное требование коллективно.
Три альтернативных квалификационных теста
Если участие считается портфельной инвестицией, то есть удерживается главным образом для получения пассивного дохода, оно должно пройти один из трех тестов, чтобы претендовать на голландское освобождение от налога на участие. Эти тесты предотвращают использование Нидерландов в качестве транзитного канала для необлагаемого налогом пассивного дохода. Если вы не уверены, соответствует ли ваша международная структура этим конкретным требованиям, вы можете запросить техническую оценку у наших налоговых специалистов.
- Тест цели (мотива): материнская компания должна доказать, что участие не удерживается лишь в качестве пассивной портфельной инвестиции. Если холдинговая компания играет активную роль в управлении или выработке политики для дочерней компании, она, как правило, удовлетворяет этому требованию.
- Тест активов: этот тест подтверждает, что менее 50% активов дочерней компании состоят из низконалоговых пассивных инвестиций. Если дочерняя компания является действующей торговой компанией, она, как правило, проходит этот тест независимо от мотивов материнской компании.
- Тест на подверженность налогообложению: для пассивных участий, которые не проходят первые два теста, дочерняя компания должна облагаться реалистичным налогом на прибыль в своей юрисдикции. По голландским стандартам этот налог должен составлять не менее 10% на базу, аналогичную правилам корпоративного налогообложения Нидерландов.
Соблюдение этих тестов является обязательным для сохранения безналогового статуса дивидендов. Кроме того, компании должны контролировать ограничение на вычет процентов, которое ограничено 24,5% от EBITDA компании в 2026 году. Это ограничение гарантирует, что хотя дивиденды и могут быть освобождены от налога, финансирование таких участий остается в рамках регуляторных пределов.
Последний пересмотр: август 2026 года
Стратегические преимущества структуры голландской холдинговой компании
Голландская холдинговая структура обеспечивает стабильную базу для глобального управления активами, опираясь на сеть из приблизительно 100 соглашений об избежании двойного налогообложения. Эти соглашения существенно снижают или полностью отменяют налоги у источника на дивиденды, проценты и роялти, поступающие в Нидерланды. В отличие от многих других юрисдикций, Нидерланды отменили налог на капитал при выпуске акций в 2006 году. Эта политика снижает входные затраты для учредителей, создающих корпоративную группу. Для организаций с диверсифицированными потоками доходов ставка корпоративного налога 2026 года в размере 19% на прибыль до 200 000 евро предлагает конкурентоспособную среду для управления операциями группы. Также обычно отсутствует голландский налог у источника на исходящие процентные и лицензионные платежи, при условии, что получатель не находится в назначенной низконалоговой юрисдикции.
Налоговая эффективность для международной торговли
Консолидация международной прибыли на уровне материнской компании без возникновения дополнительных налоговых обязательств является основным преимуществом этой структуры. Прямое владение физическим лицом часто влечет за собой немедленное удержание налога на дивиденды у источника в стране дочерней компании. Голландская холдинговая компания избегает этого, используя голландское освобождение от налога на участие для безналогового получения этих средств. Этот механизм способствует беспрепятственной репатриации и реинвестированию глобальных доходов. Для предпринимателей, стремящихся к дистанционному оформлению, процесс учреждения компании в Нидерландах может быть завершен по легализованной доверенности. Это позволяет иностранным учредителям создавать соответствующую законодательству холдинговую структуру без физических поездок.
Стимулы для инноваций и НИОКР
Нидерланды активно поощряют высокотехнологичные виды коммерческой деятельности с помощью специальных налоговых льгот, дополняющих холдинговую структуру. Режим Innovation Box позволяет компаниям воспользоваться сниженной ставкой корпоративного налога в размере 9% на прибыль, полученную от квалифицируемой интеллектуальной собственности. Это создает функциональную связь при объединении с голландским освобождением от налога на участие; прирост капитала от продажи технологической дочерней компании остается освобожденным от налога на уровне материнской компании. Кроме того, правило 30%-й налоговой компенсации помогает холдингам привлекать международные кадры, позволяя работодателям предоставлять необлагаемое налогом возмещение экстерриториальных расходов. Приверженность страны этим стандартам отражена в ее 8-м месте в Глобальном инновационном индексе 2025 года. Эти факторы, в сочетании с тем, что Rabobank выступает в качестве расчетного банка Belastingdienst с 1 мая 2026 года, обеспечивают надежную финансовую инфраструктуру для международных холдингов.
Административные требования и соблюдение комплаенс для освобожденных от налогообложения лиц
Поддержание нидерландской холдинговой компании требует строгого соблюдения местных стандартов отчетности. Хотя нидерландское освобождение от налога на доходы от участия освобождает от налоговых обязательств в отношении квалифицированного дохода, оно не снимает обязательства по надлежащему декларированию такого дохода. Директора обязаны обеспечить подачу годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года. Несоблюдение этого срока может повлечь за собой личную ответственность директоров в случае банкротства. Кроме того, вся корпоративная документация, включая сведения об участии и историю транзакций, должна храниться не менее 7 лет. Для недвижимого имущества этот срок увеличивается до 10 лет. Также важно учитывать, что с 1 мая 2026 года основным банком Belastingdienst является Rabobank, что влияет на порядок обработки налоговых платежей и возвратов.
Обязанности по подаче деклараций по корпоративному налогу на прибыль (CIT)
Юридические лица, применяющие нидерландское освобождение от налога на доходы от участия, по-прежнему обязаны подавать ежегодную декларацию по CIT. В этой декларации должны быть подробно указаны освобожденные от налога дивиденды и прирост капитала, чтобы исключить их случайное включение в налогооблагаемую базу. В 2026 году ставки CIT составляют 19% на прибыль до 200 000 евро и 25,8% на любую прибыль, превышающую этот порог. Даже если весь доход освобожден от налогообложения, подача декларации служит официальным подтверждением финансового положения компании. Точный бухгалтерский учет - единственный способ избежать споров с налоговыми органами относительно квалификации конкретных долей участия. Такой уровень контроля обеспечивает надежность корпоративной системы Нидерландов для всех предпринимателей, открывающих бизнес в Нидерландах.
Соблюдение требований по UBO и прозрачности
Все компании Dutch BV и NV обязаны регистрировать своих конечных бенефициарных владельцев (UBO) в национальном реестре, ведение которого осуществляет KVK. UBO определяется как любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия. О любых изменениях в сведениях об UBO необходимо сообщать в течение 7 дней для соблюдения установленных правил. Прозрачность является приоритетом для властей Нидерландов, и несоблюдение стандартов подачи данных об UBO или отчетности в KVK может привести к крупным штрафам или уголовной ответственности. Эти правила направлены на предотвращение неправомерного использования корпоративных структур при сохранении понятной и стабильной среды для законных международных холдингов.
Создание налогово-эффективной компании Dutch BV из-за рубежа
Международные предприниматели могут учредить нидерландскую холдинговую компанию без необходимости личного визита в Нидерланды. Такое дистанционное учреждение особенно выгодно учредителям, намеренным использовать нидерландское освобождение от налога на доходы от участия для управления общемировой прибылью. Dutch BV остается основным инструментом для подобных структур благодаря своей гибкости и требованию к минимальному уставному капиталу в размере всего 0,01 евро. После оформления и легализации необходимых документов процесс регистрации в Торговой палате Нидерландов (KVK) обычно занимает от 3 до 5 рабочих дней. Intercompany Solutions полностью берет на себя процесс регистрации, обеспечивая выполнение всех установленных законом требований для беспрепятственного входа в налоговую систему Нидерландов.
Процедура с использованием легализованной доверенности (PoA)
Стандартной процедурой для учредителей из стран, не входящих в ЕС, является оформление через легализованную доверенность (PoA). Данная процедура позволяет нидерландскому нотариусу подписать учредительный акт от имени учредителя. Процесс начинается с подготовки проекта устава и доверенности. Затем учредитель должен подписать эти документы в стране своего пребывания в присутствии местного нотариуса. Для признания нидерландскими органами власти подписанные документы требуют легализации, как правило, путем проставления апостиля или через посольство Нидерландов, в зависимости от страны проживания учредителя. Местный юридический адрес в Нидерландах обязателен для регистрации в KVK и последующей подачи заявлений на получение номера НДС. Этот адрес служит официальным местонахождением компании, куда поступает вся юридическая и налоговая корреспонденция.
Действия после регистрации холдинговых компаний
После подписания нотариусом учредительного акта и регистрации компании в KVK (с уплатой единовременной пошлины в размере 85,15 евро в 2026 году) следует ряд административных шагов. Приоритетом является подача заявления на получение номера НДС; для компаний с иностранным участием этот процесс обычно занимает от 6 до 8 недель. Хотя холдинговая компания не всегда осуществляет деятельность, облагаемую НДС, регистрация в качестве плательщика НДС часто необходима для внутригрупповых операций и соблюдения административных требований. Следующим важнейшим шагом является открытие корпоративного банковского счета. Поскольку международные предприниматели часто сталкиваются со строгими проверками по процедуре «Знай своего клиента» (KYC), Intercompany Solutions оказывает содействие в подготовке необходимых бизнес-планов и документов для подачи заявлений в банки.
Для тех, кто открывает бизнес в Нидерландах, крайне важно согласовать эти регистрационные шаги с долгосрочным налоговым планированием. Это включает подготовку к применению ставки CIT 19% на прибыль до 200 000 евро и обеспечение корректной интеграции Rabobank, который с 1 мая 2026 года выступает основным расчетным банком Belastingdienst, в финансовые процессы компании. Следуя этому структурированному подходу, учредители могут гарантировать, что их холдинговая компания полностью соответствует требованиям закона и готова применять нидерландское освобождение от налога на доходы от участия в отношении своих международных дочерних компаний.
Дата последней проверки: август 2026 г.
Реализация налогово-эффективной холдинговой стратегии на 2026 год
Создание холдинговой компании в Нидерландах формирует надежную основу для международного налогового планирования. При соблюдении 5%-го порога владения, а также критериев цели владения или состава активов (motive test или asset test), ваш бизнес сможет в полной мере использовать нидерландское освобождение от налога на доходы от участия для устранения двойного налогообложения корпоративной прибыли. Эта установленная законом льгота гарантирует репатриацию дивидендов и прироста капитала с максимальной эффективностью, позволяя реинвестировать средства при ставке CIT 19% на прибыль до 200 000 евро.
Компания Intercompany Solutions специализируется на поддержке иностранного бизнеса с 2015 года, обеспечивая дистанционную регистрацию за 3–5 рабочих дней. Наша команда предоставляет полную поддержку в части соблюдения требований по НДС и бухгалтерскому учету, гарантируя соответствие вашей документации обязательному 7-летнему сроку хранения и требованиям KVK к подаче отчетности. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего расчетного банка; мы поможем синхронизировать ваши финансовые операции с этими актуальными стандартами.
Мы будем рады помочь вам создать стабильное и соответствующее всем требованиям присутствие на нидерландском рынке.
Дата последней проверки: август 2026 г.
Часто задаваемые вопросы
Применяется ли нидерландское освобождение от налога на доходы от участия к иностранным дочерним компаниям?
Да, нидерландское освобождение от налога на доходы от участия распространяется как на внутренние, так и на иностранные дочерние компании при условии, что они отвечают установленным законом требованиям. Дочерняя компания должна облагаться реальным налогом на прибыль в своей юрисдикции либо соответствовать тестам на мотив участия и характер активов. Такая гибкость делает Нидерланды глобальным центром для международных холдингов. Важно убедиться, что организационно-правовая форма дочерней компании сопоставима с Dutch BV или NV, чтобы освобождение оставалось действительным.
Какова минимальная доля участия, необходимая для применения освобождения?
Чтобы претендовать на освобождение, материнская компания должна владеть не менее чем 5% номинального оплаченного уставного капитала дочерней компании. Это требование применяется как к номинальной стоимости акций, так и к правам голоса в определенных случаях. Для Dutch BV, которая может быть учреждена с минимальным капиталом в 0,01 евро, соблюдение этого порога обычно не составляет труда для большинства учредителей. Меньшие доли участия, как правило, не дают права на льготу, если не применяются специальные правила объединения долей для компаний группы.
Уменьшают ли налогооблагаемую базу убытки от продажи дочерней компании в Нидерландах?
Капитальные убытки, возникающие в результате продажи или отчуждения квалифицированного участия, как правило, не вычитаются из налогооблагаемой базы в Нидерландах. Это прямое следствие того, что прирост капитала на 100% освобожден от корпоративного налога на прибыль. Однако существует существенное исключение для ликвидационных убытков. Если дочерняя компания официально ликвидирована, возникший убыток может быть принят к вычету при соблюдении строгих условий. Для подтверждения таких требований надлежащую документацию необходимо хранить не менее 7 лет.
Как «тест на мотив участия» (motive test) влияет на мою нидерландскую холдинговую компанию?
Тест на мотив участия определяет, удерживается ли участие в качестве пассивной портфельной инвестиции. Если основная цель холдинговой компании заключается в получении дохода, аналогичного доходу от обычного банковского вклада или инвестиций на фондовом рынке, в освобождении может быть отказано. Однако, если холдинговая компания активно управляет дочерней структурой или участвует в формировании ее бизнес-политики, она проходит этот тест. Это гарантирует, что структура отражает реальную экономическую деятельность, а не просто пассивное владение активами исключительно в налоговых целях.
Можно ли применить освобождение от налога на доходы от участия, если моя дочерняя компания находится в низконалоговой юрисдикции?
Вы можете претендовать на освобождение для дочерней компании в низконалоговой юрисдикции, если она проходит тест на состав активов (asset test). Этот тест требует, чтобы менее 50% активов дочерней компании составляли низконалогооблагаемые пассивные инвестиции. Если дочерняя компания является действующим торговым или производственным предприятием, местная ставка налога обычно не имеет значения для нидерландского освобождения от налога на доходы от участия. Если она не проходит тест на состав активов, дочерняя компания должна облагаться на местном уровне реальным налогом по ставке не менее 10%.
Установлен ли минимальный срок владения для применения освобождения от налога на доходы от участия?
Законодательством не установлен минимальный срок владения, необходимый для использования освобождения. Освобождение применяется до тех пор, пока вы владеете не менее чем 5% номинального уставного капитала на момент распределения дивидендов или получения прироста капитала. Это обеспечивает значительную гибкость при корпоративной реструктуризации или продаже активов. Тем не менее, вы по-прежнему должны отвечать другим установленным законом условиям, таким как тесты на мотив участия или состав активов, независимо от срока владения акциями.
Требуется ли физический офис в Нидерландах для получения права на налоговое освобождение?
Наличие отдельного физического офиса не обязательно, однако у вас должен быть зарегистрированный юридический адрес в Нидерландах. Этот адрес необходим для регистрации в KVK и подачи заявлений на получение номера НДС. Чтобы налоговые органы признали налоговое резидентство холдинга, компания должна продемонстрировать достаточное экономическое присутствие (substance). Зачастую это включает наличие местных директоров и принятие ключевых управленческих решений на территории страны. Intercompany Solutions помогает учредителям создавать такие структуры дистанционно с помощью легализованной доверенности, обеспечивая полное соблюдение законодательства.
Источники
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки корпоративного налога на прибыль
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- De Nederlandsche Bank - Надзорная деятельность
- AFM - Лицензии и реестры
- BOIP - Регистрация товарных знаков в Бенилюксе
- WIPO - Мадридская система
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможенная служба
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |