


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Официальный отзыв предложения ATAD 3 в июне 2025 года не означал ослабления стандартов ЕС по борьбе со злоупотреблениями; он ознаменовал переход к более строгой отчетности в рамках директивы DAC6. Многие международные инвесторы обеспокоены тем, что их структуры могут потерять доступ к сети Нидерландов из 95 соглашений об избежании двойного налогообложения, если они не адаптируются к этим изменениям. Вполне понятно возникновение неопределенности относительно того, как требования к экономическому присутствию для нидерландских холдинговых компаний применяются к дистанционному управлению или организациям с директорами-нерезидентами. Поддержание соответствия требованиям больше не является статичной процедурой, а выступает требованием реальной экономической деятельности и задокументированного корпоративного управления.
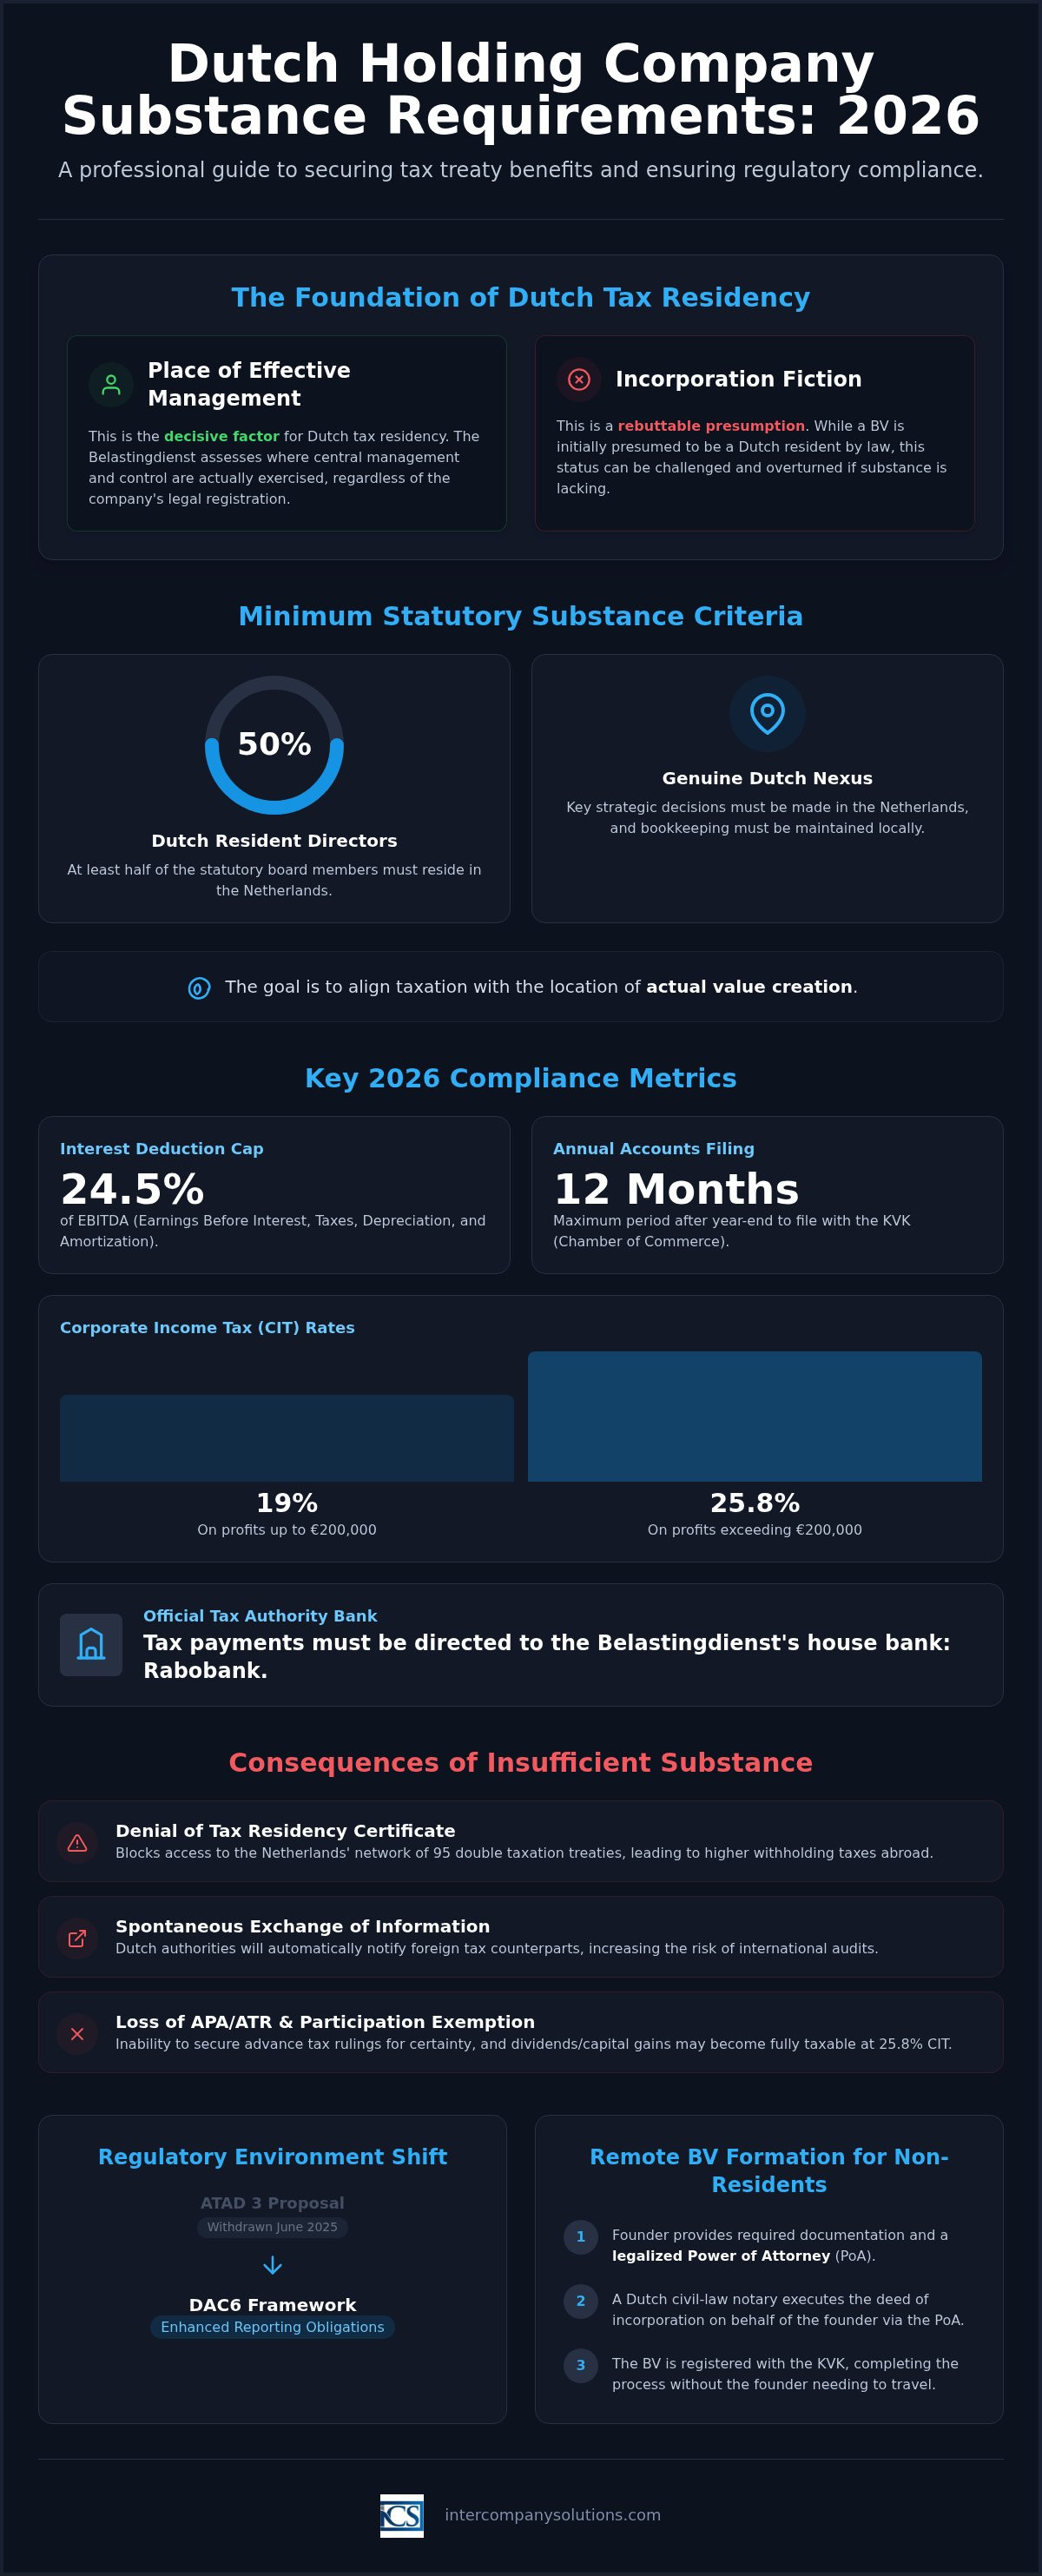
В данном руководстве представлен профессиональный анализ критериев экономического присутствия, необходимых нидерландским холдинговым компаниям для получения льгот по налоговым соглашениям и соблюдения регуляторных требований в 2026 году. Мы описываем обновленное ограничение на вычет процентов, которое сохраняется на уровне 24,5% от EBITDA на 2026 год, а также необходимость того, чтобы не менее 50% директоров являлись резидентами Нидерландов. Эта структура гарантирует, что ваша Dutch BV останется надежным инструментом для глобальной деятельности, в то время как налоговые платежи осуществляются через Rabobank, официальный расчетный банк Belastingdienst с 1 мая 2026 года.
Ключевые выводы
- Определите минимальные требования к экономическому присутствию для нидерландских холдинговых компаний, включая необходимость 50% резидентства в Нидерландах среди официальных директоров для получения льгот по международным налоговым соглашениям.
- Примените ограничение на вычет процентов в размере 24,5% от EBITDA на 2026 год к вашей корпоративной структуре для поддержания соответствия последним нидерландским нормам по борьбе со злоупотреблениями и правилам ограничения вычета процентов.
- Учредите Dutch BV дистанционно с использованием легализованной доверенности, что позволяет учредителям-нерезидентам завершить процесс инкорпорации без личного присутствия.
- Поддерживайте долгосрочное соответствие регуляторным требованиям, подавая годовую отчетность в KVK в течение 12 месяцев после окончания финансового года и направляя налоговые платежи на счета расчетного банка Rabobank.
- Ориентируйтесь в переходе от отозванного предложения ATAD 3 к расширенным обязательствам по отчетности, требуемым в соответствии с действующими рамками DAC6 для трансграничных механизмов.
Определение экономического присутствия для холдинговых компаний Нидерландов
Экономическое присутствие в налоговом контексте Нидерландов означает реальное экономическое присутствие и фактическую деятельность юридического лица на территории Нидерландов. Это выходит далеко за рамки вопроса о месте регистрации компании. Компания BV, зарегистрированная в Амстердаме, но полностью управляемая из Сингапура, обладает нидерландской организационно-правовой формой без нидерландской экономической реальности, и это различие имеет существенное значение для Belastingdienst.
Налоговое законодательство Нидерландов основывается на принципе места фактического управления, а не на фикции инкорпорации. В соответствии с фикцией инкорпорации предполагается, что BV является налоговым резидентом Нидерландов в силу ее создания по нидерландскому праву. Однако Belastingdienst и нидерландские суды выходят за рамки этой презумпции при оценке фактического налогового резидентства. Если центральное управление и контроль над компанией осуществляются за пределами Нидерландов, лицо может рассматриваться как иностранный налоговый резидент для целей применения налоговых соглашений, независимо от места его инкорпорации. Это различие не носит академический характер; оно определяет, сможет ли ваша холдинговая структура на законных основаниях использовать сеть соглашений Нидерландов об избежании двойного налогообложения.
Цель экономического присутствия в международном налоговом праве
Требование экономического присутствия основано на международных усилиях по борьбе с размыванием налогооблагаемой базы и выводом прибыли из-под налогообложения (BEPS), инициативе под руководством ОЭСР, направленной против схем перемещения прибыли в низконалоговые юрисдикции без соответствующей экономической деятельности. Нидерланды, являясь юрисдикцией с обширной сетью из 95 соглашений об избежании двойного налогообложения, несут особую обязанность гарантировать, что организации, использующие эти соглашения, имеют реальную связь с территорией Нидерландов. Без такой связи сеть соглашений превращается в инструмент неправомерного использования налоговых соглашений, чему Министерство финансов Нидерландов активно препятствует. Компании, не имеющие реального экономического присутствия, рискуют быть классифицированы как подставные или кондуитные компании, что влечет за собой ряд неблагоприятных последствий.
Последствия недостаточного экономического присутствия
Несоблюдение требований к экономическому присутствию (substance) для нидерландских холдинговых компаний влечет за собой конкретные, измеримые риски:
- Отказ в выдаче сертификата налогового резидентства: Belastingdienst может отказать в выдаче сертификата резидентства, который служит базовым документом для применения льгот по международным налоговым соглашениям, таких как сниженные ставки налога у источника на дивиденды, проценты и роялти.
- Спонтанный обмен информацией: Налоговые органы Нидерландов обязаны передавать сведения зарубежным коллегам при выявлении структур, которые могут использоваться для уклонения от налогообложения в соответствующих юрисдикциях, что увеличивает риски налоговых проверок за рубежом.
- Утрата доступа к APA и ATR: Соглашения о ценообразовании (APA) и предварительные налоговые согласования (ATR), обеспечивающие определенность в вопросах трансфертного ценообразования и налогового режима, недоступны для организаций, которые не могут подтвердить достаточный уровень присутствия (substance). Это лишает международные группы ключевого инструмента управления рисками.
- Отказ в применении освобождения участия (participation exemption): Нидерландский режим освобождения участия (participation exemption) освобождает квалифицированные дивиденды и прирост капитала от корпоративного налога на прибыль. Если холдинговая структура признается искусственной или не имеющей реального экономического присутствия, Belastingdienst может оспорить применение данного освобождения, в результате чего эти доходы будут облагаться по стандартной ставке налога на прибыль организаций в размере 25,8%.
Эти последствия подтверждают, почему экономическое присутствие является обязательным предварительным условием, а не факультативным преимуществом. В следующих разделах подробно описано, что именно требуют нидерландские налоговые органы на практике.
Минимальные установленные законом критерии экономического присутствия для налогового резидентства
Чтобы удовлетворить требованиям налоговых органов Нидерландов, холдинговая компания должна подтвердить, что руководство и контроль над ней фактически осуществляются на нидерландской территории. Данные критерии соответствуют действию 5 плана BEPS ОЭСР, направленному на увязку налогообложения с местом создания стоимости. Соблюдение требований к экономическому присутствию (substance) для нидерландских холдинговых компаний необходимо для получения сертификата налогового резидентства, открывающего доступ к нидерландской сети из 95 соглашений об избежании двойного налогообложения. Без этого статуса выплаты дивидендов и прирост капитала могут облагаться налогами у источника, которые в противном случае подлежали бы снижению или отмене.
Требования к руководству и корпоративному управлению
Основным требованием является то, что не менее 50% директоров по уставу должны быть резидентами Нидерландов. Эти директора должны обладать профессиональной квалификацией и полномочиями для принятия решений, необходимыми для управления рисками и активами компании. Они не могут выполнять сугубо номинальные функции; они обязаны активно участвовать в управлении и обладать юридическими полномочиями принимать обязательства от имени компании. Ключевые управленческие решения должны приниматься на территории Нидерландов, как правило, в ходе заседаний совета директоров в нидерландском офисе. Данные решения должны быть зафиксированы в местных протоколах заседаний и административных документах. Несоблюдение этих стандартов управления влечет риск переквалификации компании в иностранного налогового резидента или компанию-оболочку, что запускает процедуру обязательного обмена информацией с зарубежными налоговыми ведомствами.
Требования к операционной деятельности и инфраструктуре
Компания должна поддерживать физическое присутствие в Нидерландах за счет офисных помещений, соразмерных ее деятельности. Эти помещения должны использоваться для фактического ведения бизнеса и хранения корпоративной документации. Наличия почтового адреса недостаточно; офис должен быть оснащен всем необходимым для выполнения административных функций холдинговой компании. Весь бухгалтерский и финансовый учет должен вестись и храниться на территории Нидерландов. Документы подлежат хранению в течение как минимум 7 лет или 10 лет, если компания владеет недвижимым имуществом.
Финансовая интеграция подтверждается наличием счета в местном банке. По информации Belastingdienst, Rabobank выступает в качестве обслуживающего банка с 1 мая 2026 года. Проведение корпоративных расчетов и уплата налогов через местный счет обеспечивают прозрачную аудиторскую историю экономической деятельности в Нидерландах. Для предпринимателей, начинающих этот процесс, наши услуги по учреждению компании Dutch BV гарантируют надлежащую организацию данных операционных основ с самого начала. При наличии конкретных вопросов о резидентстве директоров или их профессиональной квалификации вы можете проконсультироваться с нашими специалистами по комплаенсу для профессиональной оценки вашей структуры.
Правила противодействия злоупотреблениям и влияние ATAD 3
Регуляторная среда в 2026 году определяется строгим подходом к корпоративной прозрачности. Хотя первоначальный проект Директивы против уклонения от налогообложения 3 (ATAD 3) был официально отозван в июне 2025 года, заложенные в нем цели остаются ключевым приоритетом для Европейского союза. В настоящее время эти цели интегрируются в поправки к Директиве ЕС против уклонения от налогообложения (ATAD) и системе DAC6. Поддержание подлинного экономического присутствия служит основной защитой от классификации в качестве высокорисковой организации или компании-оболочки в рамках этой системы отчетности.
Соблюдение нормативных требований в 2026 году требует следования строгим финансовым коэффициентам. Согласно данным Belastingdienst, лимит вычета процентов составляет 24,5% от EBITDA или пороговое значение в размере 1 миллиона евро, в зависимости от того, какая сумма больше. Это ограничение, часто называемое правилом ограничения вычета процентов (earnings stripping rule), предотвращает чрезмерную долговую нагрузку в холдинговых структурах. Данное правило применяется ко всем Dutch BV и является критически важным фактором при структурировании внутригрупповых займов или механизмов группового финансирования.
Прибыль, полученная холдинговой компанией, облагается нидерландским налогом на прибыль организаций (CIT) по ставке 19% до 200 000 евро и 25,8% сверх этой суммы. Эти ставки остаются стабильными с 2023 года. Обеспечение соответствия стандартам экономического присутствия защищает эту прибыль от пересмотра налоговых обязательств иностранными налоговыми органами, которые в противном случае могли бы оспорить статус налогового резидентства компании. Надлежащая документация служит необходимым доказательством того, что компания является действующей бизнес-единицей с подлинной экономической связью с Нидерландами.
Применение нидерландского освобождения от налогообложения доходов от участия (participation exemption) часто выступает основной целью международных холдинговых структур. Чтобы претендовать на него, холдинговая компания, как правило, должна владеть не менее 5% номинального оплаченного акционерного капитала дочерней компании. Хотя освобождение применяется к дивидендам и приросту капитала, его стабильность зависит от экономической активности холдинговой компании. Материнские компании из стран, не входящих в ЕС, должны продемонстрировать более высокий уровень локального присутствия для прохождения тестов на противодействие злоупотреблениям при запросе налоговых льгот по дивидендам в соответствии с принципами директивы о материнских и дочерних компаниях.
Последняя проверка: сентябрь 2026 года
Практическая реализация: создание реального присутствия в Нидерландах
Создание холдинговой компании, соответствующей требованиям к экономическому присутствию для нидерландских холдинговых компаний, начинается еще на этапе регистрации. Для учредителей-нерезидентов этот процесс должен проводиться с процедурной точностью, чтобы гарантировать признание компании Belastingdienst и KVK с самого начала. Для BV требуется минимальный капитал всего в размере 0,01 евро, что делает данную структуру доступной, однако регуляторные обязательства в отношении управления и присутствия остаются строгими. Необходимо продемонстрировать, что компания представляет собой функционирующую бизнес-единицу, а не просто номинальную регистрацию.
Дистанционная регистрация для учредителей из стран, не входящих в ЕС
Стандартным способом дистанционного учреждения Dutch BV является использование легализованной доверенности (POA). Это позволяет нидерландскому нотариусу подписать учредительный акт от вашего имени, благодаря чему вам не требуется приезжать в Нидерланды для регистрации. Вы должны предоставить качественную документацию, включая легализованную копию удостоверения личности и подтверждение адреса проживания. После подписания нотариусом акта компания регистрируется в Kamer van Koophandel (KVK). В 2026 году взимается единовременный регистрационный сбор KVK в размере 85,15 евро. Этот сбор должен быть оплачен своевременно для завершения процесса регистрации. Дистанционная регистрация по видеосвязи доступна, но не является стандартным вариантом для учредителей-нерезидентов из-за специфических требований к легализации, часто предъявляемых нидерландскими банками и налоговым ведомством.
Формирование административного присутствия
После завершения регистрации основное внимание переносится на текущее корпоративное управление и локальную интеграцию. Совет директоров должен быть структурирован таким образом, чтобы не менее 50% директоров являлись резидентами Нидерландов. Эти лица должны обладать достаточной профессиональной квалификацией для ведения финансовых и юридических дел компании. Требования к административному присутствию также предписывают ведение всей бухгалтерской документации и корпоративного архива на местном уровне. Документы должны храниться в течение 7 лет или 10 лет, если компания владеет недвижимым имуществом. Если ваша холдинговая компания нанимает персонал в Нидерландах, необходимо наладить процедуры начисления заработной платы и кадрового учета для корректного выполнения обязательств по социальному страхованию и налогу на заработную плату. Требования комплаенса также распространяются на реестр UBO. О любых изменениях в отношении конечных бенефициарных владельцев с долей владения более 25% необходимо сообщать в KVK в течение 7 дней. Поддержание такого уровня активного управления гарантирует, что компания не будет рассматриваться как пассивная компания-оболочка, защищая ваше право на применение participation exemption.
Обеспечение долгосрочного соблюдения нормативных требований и регуляторная отчетность
Операционная стабильность BV зависит от последовательного соблюдения нидерландского регуляторного календаря. После завершения первоначальной регистрации внимание смещается на ежегодные обязательства, подтверждающие надлежащий правовой статус юридического лица перед Belastingdienst и Kamer van Koophandel (KVK). Долгосрочное соблюдение требований к экономическому присутствию (substance requirements) для нидерландской холдинговой компании направлено не только на сохранение налоговых льгот; это процедурная необходимость для избежания административных штрафов и потенциальных налоговых проверок. Вы должны гарантировать, что финансовая и корпоративная документация компании точно отражает ее реальную текущую экономическую деятельность в Нидерландах.
Годовая финансовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года для сохранения надлежащего статуса компании. Несоблюдение этого срока может привести к личной ответственности директоров в случае банкротства. Что касается налогообложения, декларации по налогу на прибыль корпораций (CIT) должны подаваться ежегодно. Прибыль облагается налогом по ставке 19% на сумму до €200 000 и 25,8% на сумму, превышающую данный порог. С 1 мая 2026 года все налоговые платежи должны направляться на счета в Rabobank, используемые Belastingdienst. Кроме того, необходимо отслеживать ограничение на вычет процентов, которое установлено на уровне 24,5% от EBITDA на 2026 налоговый год, чтобы предотвратить непредвиденные налоговые потери из-за чрезмерного внутригруппового финансирования.
Требования к UBO и прозрачности
Прозрачность остается краеугольным камнем нидерландской корпоративной среды. Вы обязаны поддерживать актуальные сведения в реестре UBO в отношении любого физического лица, владеющего более чем 25% акций, прав голоса или доли участия. О любых изменениях этих сведений необходимо сообщать в KVK в течение 7 дней с момента их возникновения. В 2026 году доступ к реестру UBO остается регулируемым для обеспечения баланса между конфиденциальностью и необходимостью контроля в сфере противодействия отмыванию денег. Поддержание актуальности реестра является важнейшей составляющей ваших обязанностей по корпоративному управлению и часто проверяется при аудите банковских счетов или заключении новых коммерческих договоров.
Ежегодный контрольный список соблюдения нормативных требований
Структурированный процесс проверки помогает поддерживать целостность вашей холдинговой компании. Этот контрольный список гарантирует надежность вашего корпоративного управления:
- Протоколы заседаний совета директоров: убедитесь, что протоколы заседаний совета директоров физически составляются и подписываются в Нидерландах, подтверждая, что ключевые стратегические решения принимались на местном уровне.
- Контроль резидентства: подтвердите, что не менее 50% ваших уставных директоров имеют основное место жительства в Нидерландах в течение всего года.
- Банковская активность: убедитесь, что местный банковский счет остается активным и по нему проводятся регулярные коммерческие операции, подтверждающие экономическую связь компании со страной присутствия.
- Хранение документации: храните всю административную документацию в течение 7 лет или в течение 10 лет, если компания владеет недвижимым имуществом.
Если вам требуются дополнительные сведения об административном учреждении, наше руководство по открытию бизнеса в Нидерландах содержит подробную информацию о местных стандартах комплаенса. Регулярные проверки соблюдения этих пунктов защитят ваше освобождение от налога на доходы от участия (participation exemption) и обеспечат постоянное соблюдение требований к экономическому присутствию для нидерландских холдинговых компаний.
Последняя проверка: сентябрь 2026 года
Обеспечение корпоративного будущего вашего бизнеса в Нидерландах в 2026 году
Создание надежного корпоративного присутствия в Нидерландах представляет собой стратегический шаг, требующий тщательного внимания к деталям. Успех в 2026 году зависит от вашей способности продемонстрировать подлинную экономическую реальность, переходя от простой юридической регистрации к активному местному управлению. Соблюдение требований к экономическому присутствию для нидерландских холдинговых компаний (substance requirements) гарантирует, что ваше юридическое лицо сохранит право на льготы по соглашениям об избежании двойного налогообложения и освобождение от налога на доходы от участия (participation exemption), защищая ваши международные инвестиции от излишнего внимания регуляторов. Обеспечивая 50-процентное резидентство в совете директоров и соблюдая ограничение на вычет процентов в размере 24,5% от EBITDA, вы создаете основу регуляторной надежности.
Выполнение требований для BV, включая сбор KVK в размере €85,15 и ставки CIT на 2026 год в размере 19% и 25,8%, становится понятным и простым при наличии структурированной системы комплаенса. Надежное управление включает в себя не только подачу годовой финансовой отчетности; оно требует реальной местной экономической интеграции посредством директоров-резидентов Нидерландов и активных операций по местным банковским счетам. Наша команда оказывает специализированную поддержку международным предпринимателям, обеспечивая дистанционную регистрацию компании всего за 3-5 рабочих дней. Мы подтверждаем наш процедурный опыт 100% гарантией удовлетворенности, позволяя вам сосредоточиться на развитии бизнеса, пока мы берем на себя профессиональные формальности.
Переход к структуре холдинга, полностью соответствующей регуляторным требованиям, является инвестицией в долгосрочную стабильность ваших глобальных деловых операций. Мы будем рады содействовать вашему выходу на рынок Нидерландов с точностью и профессиональными стандартами, которых заслуживает ваше предприятие.
Последняя проверка: сентябрь 2026 года
Часто задаваемые вопросы
Каков минимальный уставный капитал для холдинговой Dutch BV в 2026 году?
Минимальный уставный капитал для Dutch BV составляет 0,01 евро. Этот порог был введен для облегчения выхода на рынок предпринимателям и заменил прежнее требование в размере 18 000 евро. Хотя можно выбрать и большую сумму, большинство международных учредителей выбирают номинальную сумму для сохранения финансовой гибкости. Этот капитал должен быть внесен после удостоверения учредительного акта нотариусом в ходе стандартной процедуры учреждения.
Требуется ли нидерландским холдинговым компаниям физическое офисное помещение для экономического присутствия?
Да, нидерландская холдинговая компания должна обладать физическим присутствием в виде офисного помещения, соразмерного масштабам ее коммерческой деятельности. Данное помещение служит местом, где совет директоров принимает стратегические решения и где ведется административно-хозяйственная документация компании. Наличие реального офиса помогает доказать, что юридическое лицо не является компанией-почтовым ящиком, что критически важно для выполнения требований к экономическому присутствию нидерландских холдинговых компаний и получения сертификатов налогового резидентства.
Каковы ставки корпоративного налога на прибыль для нидерландских холдинговых компаний в 2026 году?
В налоговом 2026 году ставка корпоративного налога на прибыль (CIT) составляет 19% на первые 200 000 евро налогооблагаемой прибыли. Любая прибыль сверх этого порога облагается по ставке 25,8%. Данные ставки применяются ко всем BV независимо от того, являются ли они операционными компаниями или холдинговыми структурами. Также существует возможность претендовать на освобождение от налогообложения участия (participation exemption), которое при соблюдении определенных условий может полностью освободить дивиденды и прирост капитала от данных налогов.
Может ли нерезидент быть единственным директором нидерландской холдинговой компании?
Юридически нерезидент может являться единственным директором, однако такая структура часто противоречит требованиям к экономическому присутствию нидерландских холдинговых компаний. Чтобы компания была признана налоговым резидентом Нидерландов, не менее 50% уставных директоров должны проживать в Нидерландах. Если вы являетесь единственным директором и проживаете за границей, Belastingdienst может определить место эффективного управления за пределами Нидерландов, что может повлечь за собой отказ в предоставлении льгот по международным соглашениям об избежании двойного налогообложения.
Каково ограничение на вычет процентов для нидерландских юридических лиц в 2026 году?
Вычет чистых процентных расходов ограничен наибольшей из величин: 24,5% от EBITDA компании или порогом в размере 1 миллиона евро. Это правило, известное как правило ограничения вычета процентов (earnings stripping rule), распространяется как на внутригрупповое, так и на внешнее финансирование. Контроль данного лимита крайне важен для холдинговых компаний, использующих долговое финансирование для дочерних предприятий, поскольку превышение этих ограничений может привести к значительным налоговым потерям и снижению чистой доходности группы.
Сколько времени занимает дистанционная регистрация нидерландской холдинговой компании?
Дистанционное учреждение Dutch BV обычно занимает от 3 до 5 рабочих дней. Этот срок исчисляется с момента получения и проверки нотариусом всей необходимой документации, такой как легализованные документы, удостоверяющие личность, и подтверждение адреса. Процедура проводится на основании легализованной доверенности, что позволяет нотариусу подписать акт без вашего личного присутствия. Заключительными этапами после учреждения являются регистрация в KVK и налоговых органах.
Обязательно ли наличие нидерландского банковского счета для выполнения требований к экономическому присутствию?
Хотя это прямо не предписано каким-либо отдельным законом, наличие нидерландского банковского счета является практической необходимостью для демонстрации экономического присутствия. Это служит доказательством того, что финансовая деятельность компании ведется на территории Нидерландов. С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего основного расчетного банка, поэтому наличие местного счета гарантирует бесперебойную уплату налогов и укрепляет связь вашей компании с юрисдикцией Нидерландов для целей применения налоговых соглашений и соблюдения нормативных требований.
Что произойдет, если моя нидерландская холдинговая компания не пройдет тест на экономическое присутствие ATAD 3?
Хотя первоначальный проект директивы ATAD 3 был официально отозван в июне 2025 года, реализация его целей теперь обеспечивается посредством расширенной отчетности по DAC6 и действующих правил по борьбе со злоупотреблениями. При отсутствии достаточного экономического присутствия компания может быть классифицирована как фиктивная организация (shell entity) высокой категории риска. Такой статус может привести к отказу в выдаче сертификатов налогового резидентства, утрате льгот по соглашениям об избежании двойного налогообложения и спонтанному обмену информацией с иностранными налоговыми органами. Единственный способ снизить данные риски - обеспечить документально подтвержденную экономическую сущность деятельности.
Источники
- ICS Payroll - услуги по расчету заработной платы в Нидерландах
- KVK - регистрация в Торговом реестре Нидерландов
- Business.gov.nl - закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - предпринимательство
- Belastingdienst - налоги на заработную плату (loonheffingen)
- UWV - обязательства работодателя
- SVB - социальное страхование в Нидерландах
- De Nederlandsche Bank - надзор
- AFM - лицензии и реестры
- RVO - ведение международного бизнеса
- Belastingdienst Douane - таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в области корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |