


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Установленный законом 15%-ный нидерландский налог у источника на дивиденды представляет собой не просто фиксированные издержки ведения бизнеса, а управляемую переменную, требующую строгого соблюдения процедур во избежание двойного налогообложения. Для многих иностранных предпринимателей сложность применения налоговых соглашений и опасения по поводу размывания прибыли часто затмевают операционные преимущества Dutch BV. Вероятно, вы понимаете, что хотя Нидерланды способствуют развитию международной торговли, административная нагрузка по подтверждению экономического присутствия (substance) и соблюдению сроков подачи отчетности остается ключевым приоритетом вашей стратегии корпоративного комплаенса.
В данном руководстве представлен профессиональный анализ налоговой среды 2026 года с акцентом на точное применение освобождения от налогообложения участия в капитале (participation exemption) и снижение ставок на основании международных соглашений. Мы описываем конкретные условия, необходимые для применения ставки 0% для квалифицированных акционеров из ЕС и стран, с которыми заключены соглашения, а также рассматриваем условную ставку 25.8%, применяемую к низконалоговым юрисдикциям. Следуя этому руководству, вы получите четкое представление о месячном окне для подачи деклараций и технических требованиях к перечислению платежей на счет Belastingdienst в Rabobank. Это обеспечит эффективное распределение прибыли в полном соответствии с актуальными регуляторными стандартами Нидерландов.
Key Takeaways
- Ознакомьтесь со стандартной ставкой 15% на 2026 год и тем, как она функционирует в качестве предварительного налога на распределение корпоративной прибыли.
- Применяйте ставку 0% по нидерландскому налогу у источника на дивиденды, выполнив конкретные требования participation exemption или применимых международных налоговых соглашений.
- Согласуйте свою стратегию распределения прибыли со ставками корпоративного подоходного налога на 2026 год: 19% на прибыль до 200 000 евро и 25.8% на более высокие доходы.
- Подавайте обязательную налоговую отчетность в течение месячного срока для соблюдения стандартов электронной отчетности Belastingdienst.
- Используйте вариант учреждения BV по легализованной доверенности дистанционно с минимальным уставным капиталом всего 0,01 евро.
Table of Contents
- Понимание структуры нидерландского налога у источника на дивиденды (WHT)
- Освобождения и снижения ставок для международных холдинговых структур
- Взаимодействие с нидерландским корпоративным подоходным налогом (CIT) в 2026 году
- Сроки комплаенса и административные процедуры
- Дистанционное создание налогово-комплаентной нидерландской компании
Понимание структуры нидерландского налога у источника на дивиденды (WHT)
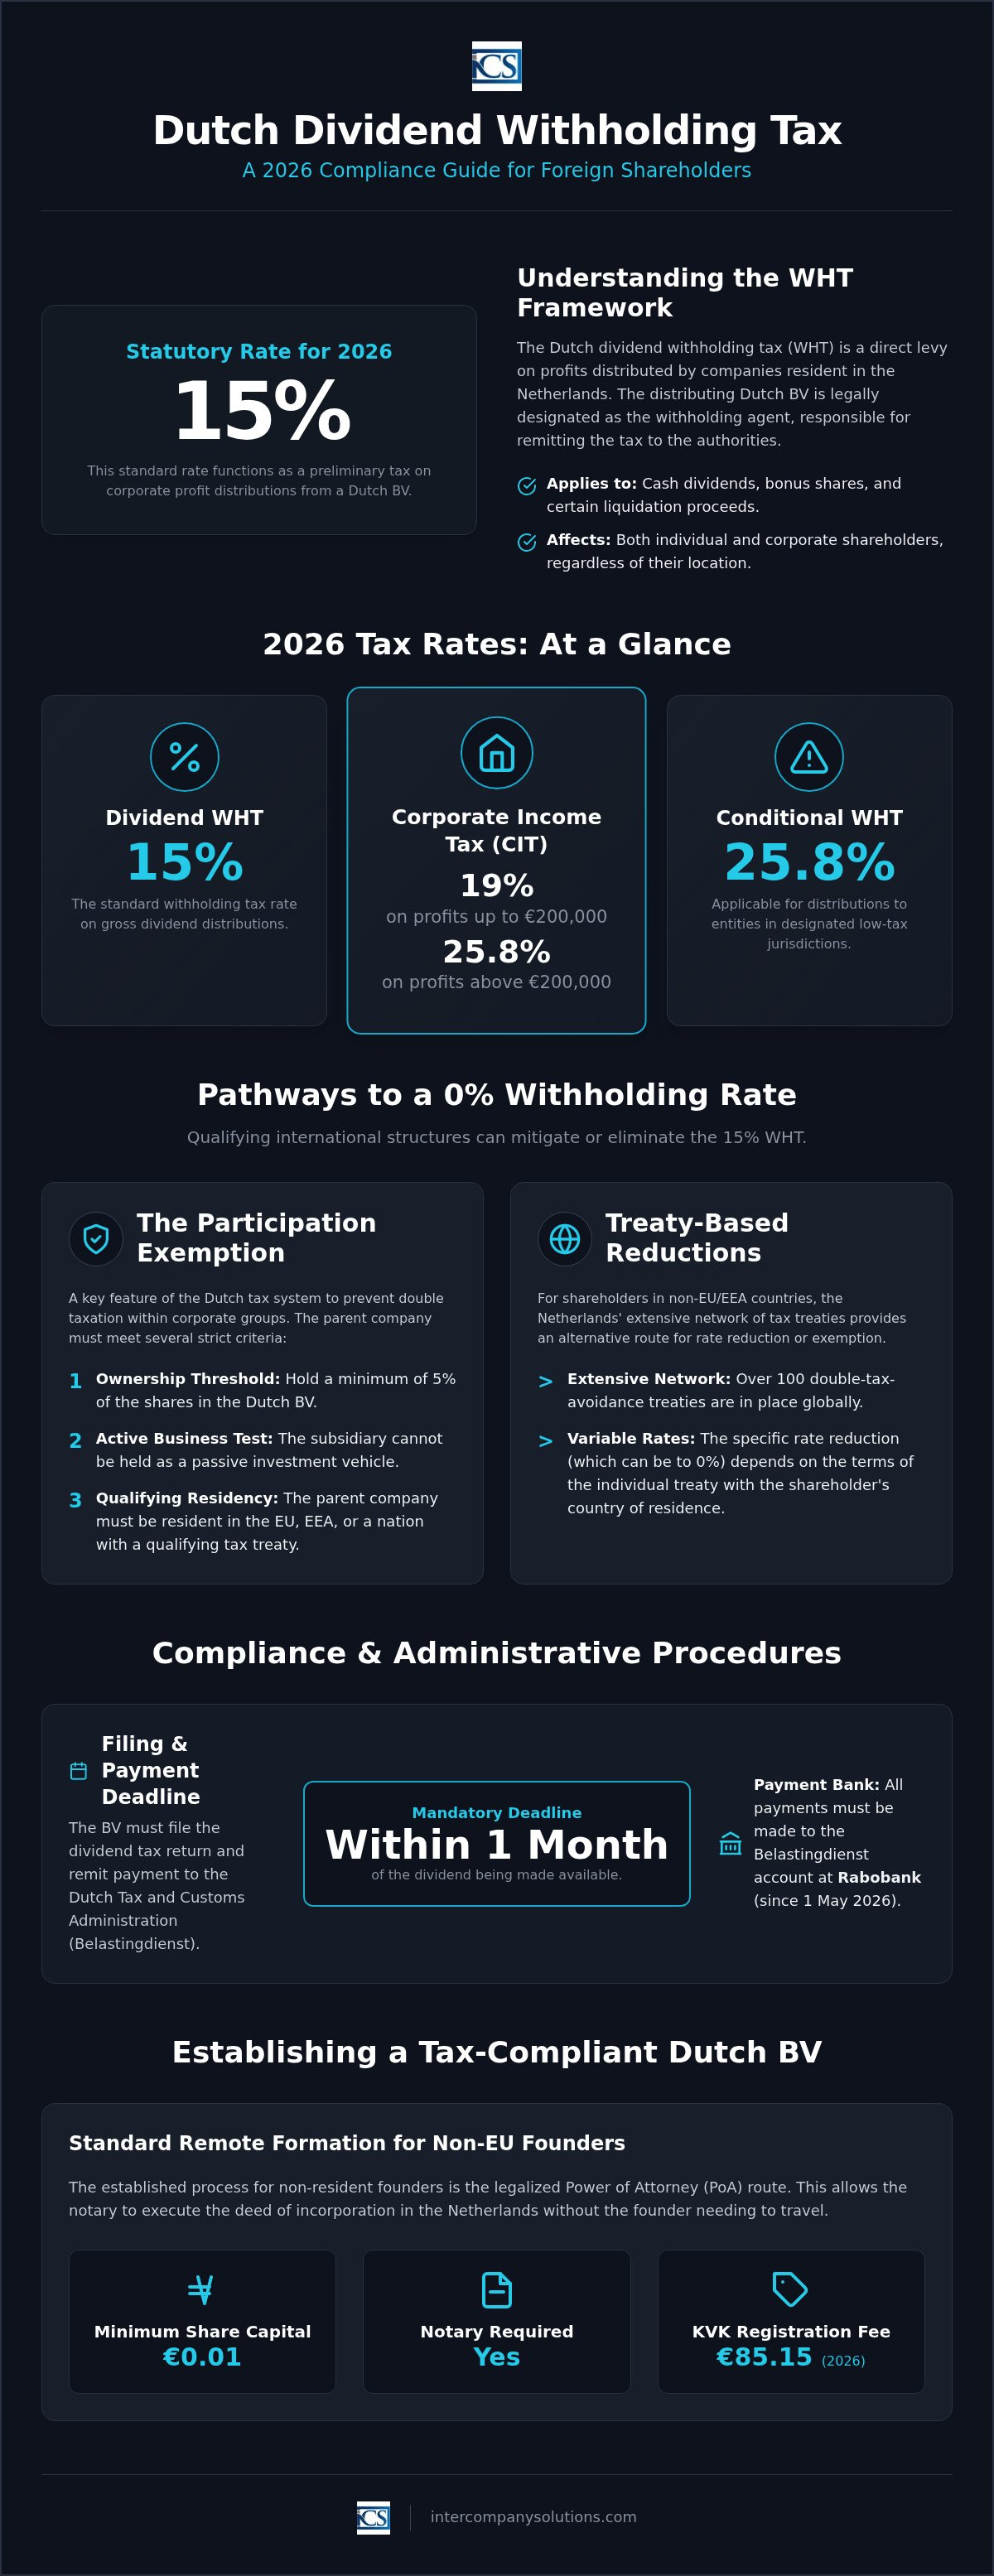
Нидерландский налог у источника на дивиденды представляет собой прямой сбор с распределения прибыли, осуществляемого компаниями-резидентами Нидерландов. На 2026 налоговый год установленная законом ставка зафиксирована на уровне 15%. Этот налог действует как предварительный сбор для резидентов Нидерландов, которые часто могут зачесть его в счет своего подоходного налога; однако для иностранных инвесторов он зачастую является окончательным налогом, если только соглашение не предусматривает льготу. Сфера действия этого налога распространяется на несколько форм распределения, включая дивиденды в денежной форме, бонусные акции, выпущенные из резервов прибыли, и ликвидационные выплаты, превышающие средний внесенный капитал компании.
В рамках более широкой системы корпоративного налогообложения Нидерландов распределяющая Dutch BV имеет юридический статус налогового агента. Это означает, что компания, а не акционер, несет ответственность за административную точность процесса удержания налога. Налог применяется к выплатам как физическим, так и юридическим лицам-акционерам, независимо от их местонахождения, при условии, что распределяющая организация признается налоговым резидентом Нидерландов. Обеспечение надлежащей структуры вашей компании с самого начала имеет важное значение, и наши специалисты часто помогают с регистрацией компании в Нидерландах, чтобы создать соответствующую нормам основу для будущего распределения прибыли.
Налогооблагаемая база и ответственность за уплату
Расчет правильной суммы требует определения валовой стоимости дивидендов до каких-либо вычетов. При утверждении распределения BV обязана удержать 15% от валовой суммы и перечислить их в Belastingdienst. Данное обязательство также распространяется на распределения в неденежной форме, такие как активы, переданные акционерам по стоимости ниже рыночной. В таких случаях разница рассматривается как "условные дивиденды" и облагается по той же ставке 15%. Компания обязана подать налоговую декларацию по налогу на дивиденды и произвести платеж в течение одного месяца с момента предоставления дивидендов в распоряжение. С 1 мая 2026 года все подобные платежи должны направляться в обслуживающий банк Belastingdienst, Rabobank.
Налоговое резидентство и обязательства налогового агента
Dutch BV, как правило, по умолчанию несет обязательства налогового агента, поскольку Нидерланды применяют принцип инкорпорации. Любая компания, созданная по праву Нидерландов, признается налоговым резидентом. Для иностранных акционеров это приводит к получению чистой суммы распределения. Хотя ставка 15% является стандартной, многие международные инвесторы снижают ее за счет применения соглашений об избежании двойного налогообложения или нидерландского освобождения от налогообложения участия в капитале (participation exemption). Вам следует проверить ставки для конкретных юрисдикций на сайте belastingdienst.nl для обеспечения соблюдения требований. Если акционером является компания-резидент Нидерландов, удержанный налог обычно может быть зачтен против ее собственных обязательств по корпоративному налогу на прибыль, ставка которого составляет 19% на прибыль до 200 000 евро и 25.8% на оставшуюся сумму.
Освобождения и снижения ставок для международных холдинговых структур
Хотя установленная законом ставка 15% остается стандартом, налоговая система Нидерландов предоставляет существенные льготы для отвечающих критериям международных структур. Понимание основ нидерландского налога на дивиденды жизненно важно для иностранных инвесторов, стремящихся применить внутреннюю ставку удержания 0%. Данное освобождение обычно применяется, когда дивиденды выплачиваются корпоративным акционерам, являющимся резидентами ЕС, ЕЭЗ или страны, имеющей соответствующее налоговое соглашение с Нидерландами. Основная цель состоит в предотвращении каскадного налогообложения внутри корпоративных групп, обеспечивая налогообложение прибыли только один раз на уровне конечного получателя.
Контрольный список требований для применения освобождения от налогообложения участия (Participation Exemption)
Освобождение от налогообложения участия в капитале является краеугольным камнем привлекательности Нидерландов как глобальной холдинговой юрисдикции. Чтобы использовать это освобождение в трансграничном контексте, материнская компания должна соответствовать нескольким строгим критериям. Материнская компания должна владеть долей не менее 5% в Dutch BV. Кроме того, дочерняя компания не может удерживаться в качестве пассивной инвестиции; в идеале она должна быть действующей операционной организацией. Документальное подтверждение является критически важным компонентом соблюдения требований. Во время налоговой проверки вы должны предоставить в Belastingdienst следующие документы:
- Обновленные реестры акционеров, подтверждающие 5% порог владения.
- Доказательства ведения материнской компанией активной коммерческой деятельности в своей юрисдикции.
- Документацию относительно коммерческой обоснованности создания холдинговой структуры.
Снижение ставок на основании соглашений об избежании двойного налогообложения
Для акционеров, являющихся резидентами стран, не входящих в ЕС, обширная сеть, включающая более 100 нидерландских соглашений об избежании двойного налогообложения, предлагает альтернативный способ снижения ставки. Данные соглашения часто снижают нидерландский налог у источника на дивиденды до 5% или 10%, а в особых случаях, связанных с существенным участием в капитале, до 0%. Если ваша компания уже уплатила налог по полной ставке 15%, вы можете инициировать процедуру возврата через налоговую администрацию Нидерландов. К 2026 году влияние Многосторонней конвенции (MLI) стало более выраженным. Структуры теперь должны соответствовать критериям «теста основной цели» (Principal Purpose Test), чтобы претендовать на льготы по соглашениям. Это гарантирует, что схема не является искусственной и выполняет реальную коммерческую функцию.
Соблюдение этих требований к экономическому присутствию (substance requirements) обязательно для предотвращения применения правил борьбы со злоупотреблениями. Если вы в настоящее время планируете новое предприятие, наши консультанты могут помочь с регистрацией компании в Нидерландах, чтобы с самого начала обеспечить соответствие вашей структуры установленным требованиям. Если вам требуется детальный анализ того, как эти соглашения применяются к вашей юрисдикции, вы можете связаться с нашим налоговым отделом для получения профессиональной оценки.
Взаимодействие с нидерландским налогом на прибыль организаций (CIT) в 2026 году
Условия налога на прибыль организаций (CIT) в 2026 году напрямую определяют объем средств, доступных для распределения прибыли. Для Dutch BV основное налоговое обязательство рассчитывается по двухуровневой шкале. Вы будете платить 19% с налогооблагаемой прибыли до 200 000 евро и 25,8% с любой суммы, превышающей этот порог. Поскольку дивиденды выплачиваются из чистой прибыли, оставшейся после уплаты CIT, ваша стратегия распределения должна учитывать эти ставки. Эффективное налоговое планирование позволяет управлять нидерландским налогом у источника на дивиденды параллельно с данными корпоративными обязательствами для поддержания ликвидности. Точная отчетность предотвращает начисление процентов или штрафов со стороны Belastingdienst.
Расчет налогооблагаемой прибыли и вычеты
Определение чистой прибыли требует точного расчета допустимых вычетов. В 2026 году соблюдение требований включает следование ограничению на вычет процентов, которое установлено на уровне 24,5% от EBITDA компании. Однако применяется пороговое значение в 1 миллион евро: вы всегда можете вычесть проценты на сумму до этого предела, даже если она превышает установленный процент от EBITDA. Это правило предотвращает чрезмерную долговую нагрузку и обеспечивает стабильность налоговой базы. Вы обязаны хранить все финансовые документы, включая счета-фактуры, банковские выписки и договоры, не менее 7 лет для подтверждения отчетности как по CIT, так и по налогу у источника (WHT). Данная документация имеет решающее значение во время проверок для обоснования расходов, использованных при расчете налогооблагаемой прибыли. Если ваши документы касаются недвижимого имущества, срок хранения увеличивается до 10 лет.
Фискальное единство и распределение дивидендов
Создание фискального единства (fiscale eenheid) может оптимизировать движение капитала между нидерландской материнской компанией и ее дочерними предприятиями. Когда компании формируют фискальное единство для целей CIT, налоговая администрация рассматривает их как единого налогоплательщика. Эта структура оказывает прямое влияние на движение прибыли. Внутренние потоки дивидендов между организациями внутри одной фискальной группы обычно не учитываются для целей налогообложения. Это фактически приводит к отмене нидерландского налога у источника на дивиденды для распределений, производимых внутри группы. Это процедурное преимущество, которое упрощает внутреннее управление финансами.
Управление этими сложными процессами требует структурированного ведения бухгалтерского учета. Более подробную информацию о соблюдении этих стандартов вы можете найти в нашем руководстве по бухгалтерскому учету для Dutch BV. Согласовывая сроки подачи отчетности по CIT с графиком распределения дивидендов, вы снижаете риск административных ошибок. Такое согласование гарантирует выполнение BV своих обязательств перед счетом Belastingdienst в Rabobank при одновременной максимизации эффективности общей налоговой позиции группы.
Сроки соблюдения требований и административные процедуры
Соблюдение жестких сроков, установленных налоговой администрацией Нидерландов, имеет ключевое значение для поддержания надлежащего корпоративного статуса вашей компании. После предоставления дивидендов в распоряжение акционеров распределяющая BV обязана подать декларацию по нидерландскому налогу у источника на дивиденды и перечислить платеж точно в течение одного месяца. Этот срок изменению не подлежит. Нарушение установленного периода влечет наложение административных штрафов и начисление процентов со стороны Belastingdienst. Все декларации должны подаваться исключительно в электронном виде через официальный налоговый портал с использованием действующих цифровых учетных данных представителя вашей компании.
Помимо налоговой отчетности, BV обязана соблюдать общие корпоративные требования Торговой палаты (KVK). Годовая финансовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года. Невыполнение этого требования признается экономическим правонарушением и может повлечь персональную ответственность директоров. Данные уровни административного контроля обеспечивают открытость финансового положения компании перед общественностью и государственными регуляторами. Надлежащее ведение документации также подтверждает обоснованность применения освобождения участия (participation exemption) или льгот по соглашениям об избежании двойного налогообложения.
Банковские и платежные процедуры
Важное изменение 2026 года касается основного обслуживающего банка Belastingdienst. С 1 мая 2026 года официальным расчетным банком налоговой службы Нидерландов является Rabobank. При отправке международного банковского перевода в счет уплаты нидерландского налога у источника на дивиденды необходимо убедиться, что в ваших платежных данных отражены эти изменения. Использование устаревших реквизитов прошлых лет приведет к возврату платежей и возможному начислению штрафов за просрочку. Проследите за тем, чтобы в назначении платежа был указан правильный номер начисления, присвоенный в процессе электронной подачи декларации.
Для вновь создаваемых юридических лиц оплата первоначального регистрационного сбора KVK в размере €85,15 выступает первым шагом в административном процессе. Данный единовременный платеж не входит в структуру ежегодных расходов на поддержание комплаенса, однако он строго необходим для активации регистрации компании. Специалисты нашей команды регулярно берут на себя эти вопросы в рамках регистрации компании в Нидерландах на основании легализованной доверенности (Power of Attorney). Это позволяет учредителям-нерезидентам выполнить все исходные юридические формальности без необходимости личного визита в страну.
Отчетность по бенефициарным владельцам (UBO) и прозрачность
Прозрачность данных о конечных бенефициарных владельцах (UBO) напрямую влияет на ваше право на получение налоговых льгот по международным соглашениям. О любых изменениях в отношении бенефициаров, владеющих долей более 25% акций или прав голоса, необходимо уведомлять KVK в течение 7 дней с момента наступления таких изменений. Belastingdienst сопоставляет данные реестра UBO с налоговыми декларациями по дивидендам, чтобы убедиться, что получатель выплаты действительно выступает фактическим получателем дохода, а не транзитной структурой. Несвоевременное обновление реестра может спровоцировать налоговую проверку либо привести к отказу в применении ставки налога у источника 0%.
Ведение четкого учета структуры владения и персонала также критически важно для других направлений администрирования, включая услуги по расчету заработной платы в Нидерландах. Достоверные сведения о бенефициарах и сотрудниках гарантируют полное соответствие нормативным требованиям на всех уровнях. Такой комплексный подход к комплаенсу защищает ваши активы и оптимизирует последующее распределение прибыли.
Дистанционное создание налогово-комплаентной нидерландской компании
Создание юридической структуры, полностью соответствующей требованиям закона, является первым шагом на пути к эффективному распределению прибыли. Для учредителей-нерезидентов общепринятым решением служит учреждение на основании легализованной доверенности (Power of Attorney). Данный механизм позволяет нидерландскому нотариусу подписать учредительный акт без физического присутствия учредителя. Для Dutch BV минимальный размер уставного капитала составляет всего €0,01, что делает ее доступной формой для предприятий любого масштаба. При привлечении профессионального консультанта процедура создания Dutch BV в дистанционном формате занимает, как правило, 3-5 рабочих дней. Столь сжатые сроки не отменяют детальной проработки всех нюансов, гарантирующей готовность компании к соблюдению правил взимания нидерландского налога у источника на дивиденды.
Этапы дистанционной регистрации компании
Процедура состоит из последовательных шагов, обеспечивающих полную правовую чистоту. Сначала необходимо легализовать документы, удостоверяющие личность, и оформить доверенность в стране постоянного пребывания. Затем оригиналы документов направляются в Нидерланды для реализации второго этапа: нотариального удостоверения учредительного акта. В отличие от таких форм, как eenmanszaak или VOF, регистрация BV обязательно требует нотариального заверения. На заключительном этапе сведения о компании вносятся в KVK и налоговые органы. Регистрация влечет за собой уплату разового сбора KVK в размере €85,15, а также присвоение номеров BTW и CIT. Подобный системный подход гарантирует выполнение всех стартовых формальностей и подготавливает бизнес к исполнению обязанностей налогоплательщика-резидента.
Поддержка текущего соблюдения нормативных требований
Поддержание статуса налогового комплаенса компании требует непрерывного административного контроля. Вам предстоит сдавать ежеквартальные отчеты по BTW и составлять ежегодные декларации по налогу на прибыль (CIT) с учетом действующих в 2026 году ставок: 19% на прибыль до €200 000 и 25,8% на сумму превышения. Когда организация принимает решение о распределении прибыли, декларация по нидерландскому налогу у источника на дивиденды должна быть подана строго в течение месяца с даты распределения. Во избежание штрафов платежи должны перечисляться на расчетный счет Belastingdienst в Rabobank.
Вся финансовая документация подлежит обязательному хранению не менее 7 лет в соответствии с требованиями закона. Если ваша BV владеет недвижимым имуществом, срок хранения увеличивается до 10 лет. Систематизированный архив первичных документов необходим для подтверждения права на освобождение участия (participation exemption) или применение сниженных ставок по налоговым соглашениям в ходе будущих проверок. Внедрение данных стандартов комплаенса с первых дней работы дает возможность производить распределение прибыли в пользу зарубежных акционеров с минимальными налоговыми издержками.
Последняя проверка: сентябрь 2026 г.
Обеспечение надежности вашей нидерландской стратегии распределения прибыли на 2026 год
Грамотное администрирование нидерландского налога у источника на дивиденды требует синхронизации вашей корпоративной модели с актуальными изменениями регуляторной среды. Опираясь на обширную сеть из более чем 100 международных соглашений об избежании двойного налогообложения и внутренний режим освобождения участия (participation exemption), вы защищаете чистую прибыль от избыточных налоговых потерь. Залогом успешного комплаенса выступает соблюдение месячного срока декларирования и своевременный перевод платежей на реквизиты Belastingdienst в Rabobank. Выполнение указанных формальностей защищает правовой статус юридического лица и предотвращает наложение санкций.
Компания Intercompany Solutions выступает надежным партнером для международных предпринимателей, обеспечивая дистанционную регистрацию BV за 3-5 рабочих дней на основании доверенности. Имея за плечами более 2000 успешных регистраций по всему миру, мы предоставляем квалифицированные бухгалтерские услуги по сдаче отчетности по налогу на прибыль (CIT) и периодических деклараций по налогу на дивиденды. Наш экспертный надзор гарантирует полное соответствие вашей компании критериям экономического присутствия (substance) и требованиям прозрачности 2026 года с момента ее запуска.
Мы готовы оказать всестороннее содействие развитию вашего бизнеса и помочь в формировании устойчивого присутствия в Нидерландах с соблюдением всех правовых норм.
Последняя проверка: сентябрь 2026 г.
Часто задаваемые вопросы
Какова ставка нидерландского налога у источника на дивиденды на 2026 год?
Установленная законом ставка нидерландского налога у источника на дивиденды на 2026 год составляет 15% при распределении прибыли нидерландской компанией. Эта ставка применяется к дивидендам в денежной форме, бонусным акциям и ликвидационным выплатам, превышающим средний внесенный капитал. Хотя BV выступает в качестве налогового агента, с юридической точки зрения налог взимается с получателя. Для резидентов Нидерландов это предварительный налог, который зачитывается в счет окончательного начисления по налогу на доходы физических лиц или налогу на прибыль корпораций.
Могут ли иностранные предприниматели претендовать на ставку налога на дивиденды 0%?
Иностранные предприниматели часто могут получить ставку 0%, если они соответствуют требованиям режима освобождения участия (participation exemption) или конкретного соглашения об избежании двойного налогообложения. Обычно это применимо к корпоративным акционерам, являющимся резидентами ЕС, ЕЭЗ или страны, с которой заключено соглашение, владеющим не менее 5% акций. Чтобы претендовать на это снижение, вы должны доказать, что структура не является искусственной, а холдинговая компания имеет реальное экономическое присутствие в юрисдикции своего резидентства.
Как работает режим освобождения участия для Dutch BV?
Режим освобождения участия гарантирует, что прибыль, уже обложенная налогом на уровне дочерней компании, не облагается налогом повторно при распределении в пользу материнской компании Dutch BV. Для применения этого режима материнская компания должна владеть не менее 5% уставного капитала дочерней компании. Кроме того, дочерняя компания должна быть активной операционной организацией, а не инструментом для пассивных инвестиций. Этот механизм необходим для поддержания налогово-эффективной международной холдинговой структуры и предотвращения каскадного эффекта многократного налогообложения.
Каков крайний срок уплаты нидерландского налога на дивиденды?
Установленный законом срок для подачи декларации и перечисления нидерландского налога у источника на дивиденды составляет один месяц с даты распределения. С 1 мая 2026 года все налоговые платежи должны осуществляться в Rabobank, который выступает основным обслуживающим банком для Belastingdienst. Пропуск этого срока влечет за собой административные штрафы и начисление процентов. Важно согласовать действия с вашей бухгалтерской службой, чтобы обеспечить электронную подачу отчетности и банковский перевод до истечения установленного срока.
Нужно ли мне приезжать в Нидерланды для подачи налоговых деклараций?
Вам не нужно приезжать в Нидерланды для подачи налоговой отчетности или регистрации компании. Все налоговые декларации, включая НДС, налог на прибыль корпораций и налог на дивиденды, подаются в электронном виде через портал налоговой службы. Для первичной регистрации мы используем процедуру с легализованной доверенностью, что позволяет нотариусу оформить учредительный акт, пока вы находитесь за границей. Этот дистанционный процесс обычно занимает от 3 до 5 рабочих дней для стандартной Dutch BV.
Как соглашения об избежании двойного налогообложения влияют на 15%-ную ставку налога у источника?
Соглашения об избежании двойного налогообложения часто снижают стандартную ставку налога у источника 15% до 10%, 5% или даже 0% для квалифицированных международных инвесторов. Нидерланды поддерживают сеть из приблизительно 100 соглашений об избежании двойного налогообложения, приоритетом которых является предотвращение двойного налогообложения. Однако после введения Многосторонней конвенции (Multilateral Instrument) необходимо соответствовать критерию основной цели (Principal Purpose Test). Это гарантирует, что основной причиной создания инвестиционной структуры не является исключительно получение налоговой выгоды, и требует документально подтвержденного коммерческого обоснования.
Какие документы обязана хранить Dutch BV для соблюдения налогового законодательства?
Dutch BV по закону обязана хранить свою финансовую документацию в течение 7 лет для обеспечения соблюдения налоговых требований. К этим документам относятся банковские выписки, счета-фактуры, договоры и реестры акционеров, используемые для расчета нидерландского налога у источника на дивиденды. Если ваша компания владеет недвижимым имуществом или управляет им, срок обязательного хранения продлевается до 10 лет. Ведение упорядоченных цифровых или физических архивов необходимо для подтверждения вашей позиции в случае возможной проверки со стороны налоговой службы Нидерландов.
Каковы ставки налога на прибыль корпораций для Dutch BV в 2026 году?
Шкала налога на прибыль корпораций на 2026 год разделена на два уровня в зависимости от налогооблагаемой прибыли компании. Вы платите 19% с прибыли до порогового значения в 200 000 евро. На любую сумму, превышающую этот лимит в 200 000 евро, ставка налога увеличивается до 25,8%. Эти ставки применяются к чистой прибыли после вычета деловых расходов и применения ограничения на вычет процентов, которое в настоящее время установлено на уровне 24,5% от EBITDA компании за финансовый год.
Источники
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |