

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Многие международные предприниматели полагают, что более высокая норма прибыли автоматически приводит к линейному увеличению налоговых обязательств, однако голландская фискальная система функционирует на основе многоуровневой структуры, призванной поддерживать рост на ранних стадиях расширения. Понимание ставки корпоративного налога в Нидерландах имеет фундаментальное значение для любой принадлежащей иностранцам Dutch BV, стремящейся соблюдать нормативные требования и одновременно оптимизировать свое глобальное налоговое положение. Вероятно, вы испытываете сложности в связи с трансграничной отчетностью и стремитесь избежать финансовых штрафов, связанных с пропуском строгих сроков подачи документов. Это распространенная проблема для тех, кто не знаком с местными требованиями Belastingdienst.
В этой статье представлен точный разбор налоговых категорий, пороговых значений и обязательных этапов соблюдения нормативных требований на 2026 год. Мы разъясним, как ставка 19% применяется к первым 200 000 евро прибыли и когда вступает в силу ставка 25,8%. Наша команда Accounting & Tax Services структурировала это руководство так, чтобы охватить налоговую льготу Innovation Box со ставкой 9% и правила освобождения от налогообложения участия (participation exemption). Вы получите надежный график подачи налоговых деклараций и четкое представление о регистрационном сборе KVK в размере 85,15 евро на 2026 год, что обеспечит вашему бизнесу полную регуляторную определенность с самого начала.
Ключевые выводы
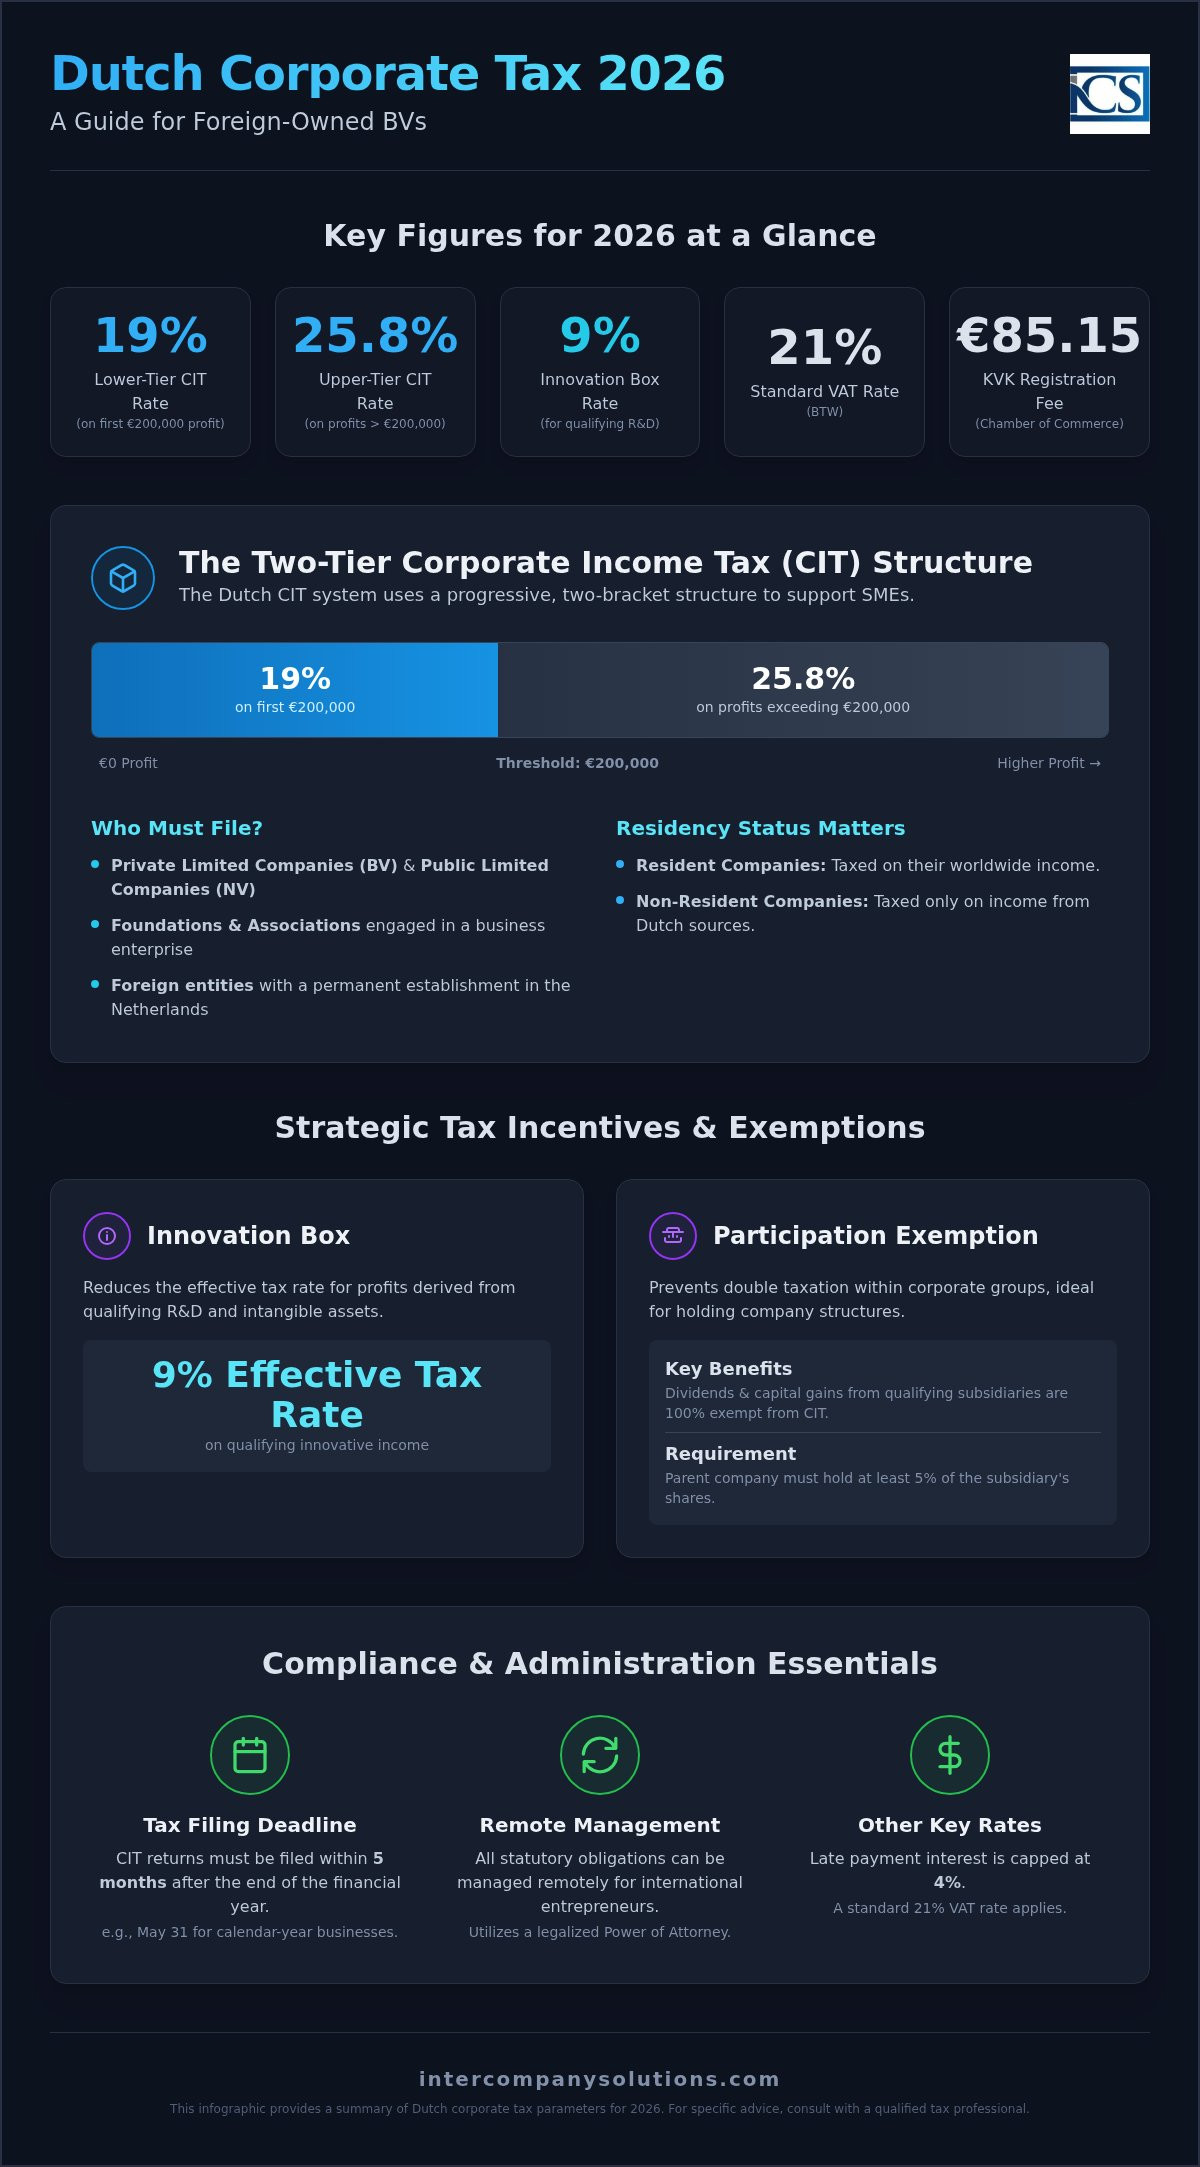
- Ставка корпоративного налога в Нидерландах на 2026 год составляет 19% на первые 200 000 евро налогооблагаемой прибыли и 25,8% на прибыль, превышающую этот порог.
- Квалифицируемые инновационные направления предпринимательской деятельности могут получить доступ к сниженной эффективной налоговой ставке 9% через Innovation Box, в то время как освобождение участия (participation exemption) предотвращает двойное налогообложение холдинговых структур.
- Декларации по корпоративному налогу на прибыль должны подаваться в течение пяти месяцев после окончания финансового года, что соответствует крайнему сроку 31 мая для компаний с календарным финансовым годом.
- Международные предприниматели могут удаленно выполнять все установленные законом обязательства, используя легализованную доверенность (Power of Attorney) для учреждения компании и текущего налогового комплаенса.
- Помимо налогов на прибыль, предприятия должны учитывать стандартную ставку BTW в размере 21% и обязательный регистрационный сбор KVK в размере 85,15 евро на 2026 финансовый год.
Понимание двухуровневой структуры голландского корпоративного налога на прибыль (CIT)
Нидерланды взимают корпоративный налог на прибыль с налогооблагаемой прибыли, полученной компаниями. Эта Dutch Corporate Tax System функционирует по двухуровневой ступенчатой структуре, а не по фиксированной процентной ставке. Она разработана для обеспечения конкурентной фискальной среды, особенно для малых и средних предприятий (SMEs), составляющих основу местной экономики. Применяя более низкую ставку к начальным категориям прибыли, правительство стимулирует предприятия реинвестировать свои доходы в дальнейший рост и инновации.
Расчет налогооблагаемой прибыли представляет собой простой процесс вычитания подлежащих вычету коммерческих расходов из вашей общей валовой выручки. Хотя эта концепция проста, различие между статусом резидента и нерезидента имеет жизненно важное значение для соблюдения законодательства. Компании-резиденты, то есть зарегистрированные или фактически управляемые на территории Нидерландов, облагаются налогом на их общемировой доход. Компании-нерезиденты несут налоговые обязательства только в отношении прибыли, полученной из нидерландских источников, таких как местное постоянное представительство или нидерландская недвижимость. Определение статуса налогового резидентства вашей компании - это первый шаг к расчету вашего совокупного налогового обязательства.
Категории корпоративного налога и пороговые значения на 2026 год
В 2026 финансовом году ставка корпоративного налога в Нидерландах остается неизменной по сравнению с параметрами предыдущего года. Прибыль в пределах порогового значения 200 000 евро облагается по налоговой ставке 19%. Любая прибыль, превышающая этот лимит в 200 000 евро, облагается налогом по стандартной ставке 25,8%. Важно понимать, что эти ставки применяются последовательно. Это означает, что даже высокодоходная компания по-прежнему платит по более низкой ставке 19% со своих первых 200 000 евро прибыли, в то время как более высокая ставка 25,8% применяется только к сумме превышения. Местные муниципальные или провинциальные корпоративные налоги отсутствуют, что упрощает расчет для международных учредителей.
Налогооблагаемые субъекты: кто обязан подавать декларацию?
Обязанность по подаче декларации по корпоративному налогу на прибыль в первую очередь возлагается на публичные компании с ограниченной ответственностью (NV) и частные компании с ограниченной ответственностью (Dutch BV). Если вы рассматриваете возможность открытия бизнеса в Нидерландах, структура Dutch BV является наиболее распространенным выбором для иностранных инвесторов благодаря своей гибкости. Однако налоговые обязательства не ограничиваются только этими корпоративными формами. Фонды и ассоциации также обязаны подавать декларации, если они осуществляют коммерческую деятельность, конкурирующую на рынке. Иностранные юридические лица, имеющие постоянное представительство или назначенного представителя в Нидерландах, аналогичным образом подлежат обложению CIT. Наша команда Accounting & Tax Services помогает клиентам разобраться в этих определениях, чтобы гарантировать выполнение каждым лицом ежегодных требований по подаче отчетности без начисления процентов за просрочку платежа, ставка которых ограничена 4%.
Стратегические налоговые льготы и освобождения для Dutch BV
Налоговое законодательство Нидерландов предусматривает специальные режимы для снижения эффективной налоговой нагрузки для международных холдинговых структур и инновационных предприятий. Данные льготы не применяются автоматически; они требуют превентивного управления и точного документального оформления в рамках вашей ежегодной налоговой отчетности. В то время как стандартная ставка корпоративного налога в Нидерландах применяется к общей коммерческой прибыли, эти освобождения могут существенно изменить итоговые обязательства для отвечающих установленным требованиям компаний. Важно учитывать эти аспекты наряду с другими административными расходами, такими как регистрационный сбор KVK в размере 85,15 евро на 2026 год, чтобы понимать общую стоимость поддержания присутствия в Нидерландах.
Механизм освобождения от налогообложения участия
Освобождение от налогообложения участия является основной причиной, по которой многие предприниматели выбирают Нидерланды для создания холдинговых структур. Этот режим освобождает от корпоративного налога все дивиденды и прирост капитала, полученные от квалифицированных дочерних компаний. Для получения права на данную льготу материнская компания в Нидерландах должна владеть не менее чем 5% акций дочерней компании. Кроме того, дочерняя компания не должна удерживаться исключительно в качестве пассивной портфельной инвестиции. Данный механизм представляет собой фундаментальный компонент учреждения Dutch BV, когда компания выступает в качестве инструмента для международных инвестиций или расширения группы. Он эффективно предотвращает двойное налогообложение внутри корпоративной группы, гарантируя, что прибыль, обложенная налогом на уровне дочерней компании, не облагается повторным налогом на уровне холдинга.
Инновационный бокс и стимулы для НИОКР
Компании, занимающиеся техническими исследованиями и разработками, могут воспользоваться преимуществами инновационного бокса. Квалифицированный доход, полученный от запатентованных активов или разработанного программного обеспечения, облагается налогом по эффективной ставке всего 9% вместо стандартных ставок 19% или 25,8%. Для получения этой льготы необходимо предварительно получить декларацию о НИОКР (WBSO) в Нидерландском агентстве предпринимательства. Данная льгота особенно актуальна для предприятий, разрабатывающих аппаратное обеспечение, медицинские технологии или проприетарные программные решения. Ставка 9% применяется к чистой прибыли, полученной от инновационного актива, после возмещения затрат на его разработку.
Надлежащее документирование этой деятельности имеет решающее значение для соблюдения законодательства. Налоговые органы Нидерландов требуют наличия четкой связи между деятельностью в сфере НИОКР и полученным доходом. Если ваша бизнес-модель опирается на интеллектуальную собственность, правильное применение этих налоговых стимулов гарантирует оптимизацию вашей глобальной налоговой позиции. Если вам требуется помощь в определении того, какие льготы применимы к вашей конкретной структуре, вы можете проконсультироваться с нашими специалистами по налогообложению для детальной оценки вашего соответствия требованиям. Мы гарантируем, что все необходимые декларации будут поданы корректно вместе с вашей ежегодной декларацией по налогу на прибыль корпораций.
Административные требования и сроки соблюдения нормативных требований
Поддержание деятельности нидерландской компании требует строгого соблюдения административных процедур. Соблюдение нормативных требований начинается с систематического бухгалтерского учета для структур Dutch BV, гарантирующего точную фиксацию всех налогооблагаемых операций в течение года. Финансовый год в Нидерландах обычно совпадает с календарным годом и длится с 1 января по 31 декабря. Для всех юридических лиц электронная подача отчетности через портал Belastingdienst не является факультативной; это обязательное требование. Цифровой портал требует безопасного входа в систему, который обычно осуществляется вашим налоговым представителем для обеспечения безопасности передачи данных. Несоблюдение этих обязательств или пропуск установленных сроков влечет за собой начисление стандартных административных штрафов и процентов на любые непогашенные обязательства по ставке корпоративного налога в Нидерландах.
Стандартные сроки подачи отчетности
Стандартный срок подачи декларации по налогу на прибыль корпораций (CIT) составляет 1 июня года, следующего за отчетным финансовым годом. Хотя этот пятимесячный период является базовым, многие международные предприниматели пользуются системой продления сроков. Вы можете запросить стандартное продление на срок до 11 месяцев при условии, что запрос подан до первоначального срока 1 июня. Это 11-месячное продление особенно удобно для компаний, работающих в нескольких юрисдикциях, поскольку оно согласовывает подачу нидерландской отчетности с международными циклами подготовки отчетности. Наряду с налоговой декларацией вы должны обеспечить публикацию годовой финансовой отчетности в Торговой палате (KVK). Это должно быть выполнено в течение 12 месяцев после окончания финансового года во избежание рисков личной ответственности директоров.
Установленное законом правило 7-летнего хранения документации
Законодательство Нидерландов требует строгого подхода к ведению и хранению документации. Все деловые документы, включая счета-фактуры, банковские выписки и договоры, должны храниться минимум 7 лет. Если ваша BV владеет недвижимым имуществом, этот срок хранения увеличивается до 10 лет. Хотя цифровое хранение разрешено и часто является предпочтительным для удаленного управления, целостность и доступность данных должны быть гарантированы. Документы должны храниться таким образом, чтобы в случае запроса инспектора их можно было предоставить в читаемом формате в разумные сроки. Belastingdienst должна иметь возможность провести налоговую проверку этих документов в любое время в течение установленного срока хранения. Систематизированное хранение этих записей помогает подтвердить, что в предыдущие годы применялась корректная ставка корпоративного налога в Нидерландах, обеспечивая правовую защиту при проведении проверок контролирующими органами.
НДС и местные административные расходы на 2026 год
Ведение деятельности Dutch BV влечет за собой налоговые обязательства, выходящие за рамки ежегодного налога на прибыль. Хотя ставка корпоративного налога в Нидерландах является ключевым фактором рентабельности, косвенные налоги и государственные регистрационные сборы представляют собой наиболее частые поводы для взаимодействия с местными органами власти. Эти сборы устанавливаются правительством и ежегодно корректируются с учетом административных расходов. В 2026 финансовом году единовременный регистрационный сбор Торговой палаты (KVK) составляет €85.15. Если ваша бизнес-модель предусматривает наем персонала, вам также необходимо организовать расчет заработной платы в Нидерландах для администрирования удержаний налога на заработную плату и отчислений на социальное страхование, отчетность по которым подается ежемесячно.
Ставки и регистрация НДС
Налог на добавленную стоимость (НДС), или BTW по-нидерландски, представляет собой потребительский налог, взимаемый практически со всех внутренних операций и сделок внутри ЕС. Стандартная ставка BTW на 2026 год остается на уровне 21% и распространяется на подавляющее большинство коммерческих товаров и профессиональных услуг. Пониженная ставка 9% применяется к определенным категориям, таким как продукты питания, книги и медицинские товары. Для международных предпринимателей практический процесс подачи отчетности включает ежеквартальную декларацию, подаваемую через портал Belastingdienst. Если ваша BV осуществляет трансграничную торговлю в пределах ЕС, вы можете применять механизм обратного начисления (reverse charge), при котором обязанность по уплате НДС переходит на покупателя, при условии, что обе стороны имеют действительные номера плательщика НДС. Точный учет BTW крайне важен, поскольку налоговые органы часто сверяют эти декларации с вашей ежегодной декларацией по корпоративному налогу на прибыль.
Расходы на Торговую палату (KVK) и UBO
Регистрация в KVK является первым шагом для любого нового юридического лица. После уплаты первоначального сбора в размере €85.15 компании больше не платят ежегодные взносы, которые были отменены с целью снижения административной нагрузки на малый и средний бизнес. Однако поддержание регистрации требует обязательного раскрытия конечных бенефициарных владельцев (UBO). Реестр UBO требует идентификации любого физического лица, владеющего более чем 25% акций, прав голоса или доли участия в BV. Такая прозрачность является требованием законодательства Нидерландов в области противодействия отмыванию денег (AML). Директора-нерезиденты обязаны обеспечивать актуальность информации об UBO, поскольку несвоевременное обновление этих данных может привести к административным штрафам и потенциальной блокировке корпоративных банковских счетов. Эти локальные издержки, хотя они и меньше, чем обязательства по ставке корпоративного налога в Нидерландах, имеют решающее значение для поддержания правового статуса вашей компании.
Дистанционное управление соблюдением налоговых требований в Нидерландах
Иностранные предприниматели могут полностью соблюдать налоговые требования, не проживая в Нидерландах. Правовая система Нидерландов упрощает этот процесс за счет использования легализованной доверенности (PoA), которая позволяет удаленно учредить BV без личного визита к нидерландскому нотариусу. После регистрации вашей компании цифровые инструменты бухгалтерского учета становятся основным интерфейсом для мониторинга налоговых обязательств в режиме реального времени. Эти системы позволяют отслеживать вычитаемые расходы и валовой доход, обеспечивая четкий прогноз ваших обязательств в соответствии со ставкой корпоративного налога в Нидерландах. Данная дистанционная модель поддерживается надежной цифровой инфраструктурой Belastingdienst, которая принимает электронные декларации как по НДС, так и по налогу на прибыль корпораций.
Ведение деятельности из-за рубежа требует дисциплинированного подхода к административным срокам. Даже если вы не присутствуете в стране физически, на вашу BV распространяются те же правила 7-летнего хранения документации, что и на местные компании. Решения для цифрового хранения данных должны обеспечивать целостность и доступность всей финансовой информации, включая счета-фактуры и банковские выписки. Использование облачной системы бухгалтерского учета позволяет вашему налоговому представителю оперативно получать доступ к необходимым документам, гарантируя точную и своевременную подачу квартальных деклараций по НДС и годовых деклараций по налогу на прибыль.
Роль поставщика корпоративных услуг
Поставщик корпоративных услуг служит важнейшим связующим звеном между вашей международной штаб-квартирой и налоговой и таможенной администрацией Нидерландов. Помимо базовой подачи отчетности, мы обеспечиваем соблюдение вашей BV необходимых требований к экономическому присутствию (substance), что может являться условием для доступа к широкой сети нидерландских соглашений об избежании двойного налогообложения. Это включает предоставление местного юридического адреса и обеспечение надлежащего документирования ключевых управленческих решений. Переход от открытия бизнеса в Нидерландах к текущему соблюдению нормативных требований включает в себя несколько технических шагов, таких как получение номера RSIN и обязательная регистрация UBO. Профессиональное представительство особенно рекомендуется учредителям из стран, не входящих в ЕС, чтобы обеспечить соблюдение всех местных норм с первого дня.
Следующие шаги для международных учредителей
- Проведите предварительную налоговую оценку, чтобы определить, останется ли ваша прогнозируемая прибыль в пределах ставки 19% или достигнет порога ставки корпоративного налога в Нидерландах в 25,8%.
- Соберите необходимые документы, удостоверяющие личность, для регистрации директоров и UBO, в частности для любого физического лица с долей участия в компании более 25%.
- Внедрите цифровую систему хранения документации, соответствующую установленному законом 7-летнему правилу хранения деловой документации.
- Свяжитесь со специалистом для запуска процесса дистанционной регистрации компании на основании легализованной доверенности.
Чтобы обсудить вашу конкретную налоговую ситуацию, contact Intercompany Solutions for a consultation.
Дата последней проверки: август 2026 г.
Обеспечение вашей налоговой позиции в Нидерландах на 2026 год
2026 финансовый год предлагает стабильные условия для международного бизнеса: ставка корпоративного налога в Нидерландах остается на уровне 19% для прибыли до 200 000 евро и 25,8% для прибыли, превышающей этот порог. Успешное управление этой двухуровневой системой требует интеграции налогового планирования с обязательными административными требованиями, такими как сбор за регистрацию в KVK в размере 85,15 евро и правило хранения документации в течение 7 лет. Используя такие льготы, как освобождение участия (participation exemption) или Innovation Box, учредители могут эффективно структурировать свои международные операции во избежание двойного налогообложения, одновременно способствуя долгосрочному росту.
Наши специалисты выступают надежным связующим звеном с нидерландским рынком, предоставляя комплексные услуги по подаче отчетности по НДС и CIT. Мы берем на себя все тонкости местного налогового регулирования и требований к экономическому присутствию, поэтому ваши профессиональные интересы остаются в опытных руках. Это позволяет вам сосредоточиться на развитии вашей компании, пока мы обеспечиваем строгое соблюдение каждого срока подачи деклараций. Мы организуем дистанционную регистрацию по доверенности (Power of Attorney), делая процесс выхода на рынок эффективным для учредителей по всему миру.
Мы будем рады оказать содействие вашему выходу на рынок Нидерландов и поддержать ваш успех на европейском рынке.
Дата последней проверки: август 2026 года
Часто задаваемые вопросы
Какова ставка корпоративного налога в Нидерландах на 2026 год?
Ставка корпоративного налога в Нидерландах на 2026 год составляет 19% на первые 200 000 евро налогооблагаемой прибыли и 25,8% на любую сумму, превышающую этот порог. Эта многоуровневая структура гарантирует, что небольшие компании платят более низкий процент со своих первоначальных доходов. Поскольку в Нидерландах отсутствуют местные корпоративные налоги, эти общенациональные ставки представляют собой совокупное обязательство по налогу на прибыль для вашего нидерландского юридического лица.
Каков крайний срок подачи декларации по корпоративному налогу на прибыль в Нидерландах?
Декларации по корпоративному налогу на прибыль должны быть поданы в течение пяти месяцев после окончания финансового года. Для компаний, использующих календарный год, крайним сроком является 31 мая. Существует возможность запросить стандартное продление на срок до 11 месяцев, что переносит крайний срок на апрель следующего года. Несвоевременная подача декларации или несвоевременное обращение за продлением срока повлечет за собой наложение административных штрафов со стороны Belastingdienst.
Может ли Dutch BV с иностранными владельцами применять налоговую ставку 19%?
Dutch BV, принадлежащая иностранным владельцам, рассматривается на тех же основаниях, что и компания с местными владельцами, и может в полной мере применять сниженную ставку налогообложения 19%. Ставка корпоративного налога в Нидерландах применяется к прибыли компании независимо от гражданства или налогового резидентства акционеров. Такой равный подход делает форму BV привлекательным инструментом для международных предпринимателей, желающих получить доступ к европейскому рынку при сохранении конкурентных налоговых позиций.
Что представляет собой освобождение участия (participation exemption) в налоговом законодательстве Нидерландов?
Освобождение участия (participation exemption) представляет собой норму, которая предотвращает двойное налогообложение за счет освобождения от налога дивидендов и прироста капитала, полученных от дочерней компании. Для применения данной льготы материнская компания в Нидерландах должна владеть не менее чем 5% акций дочерней компании. Кроме того, дочерняя компания не должна удерживаться исключительно в качестве пассивной портфельной инвестиции. Данное правило является ключевым элементом для международных холдинговых структур, гарантируя, что прибыль, уже обложенная налогом на уровне дочерней компании, не подлежит повторному налогообложению.
Требуется ли банковский счет в Нидерландах для уплаты корпоративных налогов?
Наличие нидерландского банковского счета не является строго обязательным для уплаты корпоративных налогов, однако наличие счета, поддерживающего платежи SEPA, весьма практично. Налоговые органы Нидерландов отдают предпочтение платежам посредством банковского перевода с указанием конкретных реквизитов платежа. Хотя международные переводы возможны, они могут приводить к задержкам или сложностям со сверкой данных. Большинство компаний находят, что открытие корпоративного счета в местном банке или в пределах ЕС упрощает уплату НДС и корпоративного налога, гарантируя соблюдение местных банковских стандартов.
Что произойдет в случае пропуска срока подачи налоговой декларации в Нидерландах?
Пропуск срока подачи налоговой декларации влечет за собой стандартные административные штрафы и начисление процентов за просрочку платежа. Процентная ставка за несвоевременную уплату корпоративного налога в настоящее время ограничена 4%. Если становится ясно, что уложиться в срок до 1 июня невозможно, крайне важно запросить продление до наступления этой даты. Систематическое несоблюдение сроков может спровоцировать более масштабные налоговые проверки или повышенные штрафные санкции со стороны налоговой и таможенной службы Нидерландов.
Требуется ли минимальный уставный капитал для открытия BV в 2026 году?
Для инкорпорации Dutch BV в 2026 году не требуется высокий законодательно установленный минимальный уставный капитал. Вы можете зарегистрировать компанию с уставным капиталом всего от €0.01, хотя многие учредители выбирают более практичную сумму, такую как €100 или €1,000. Такая гибкость была введена для того, чтобы сделать структуру BV более доступной по сравнению с NV, для которой по-прежнему требуется минимальный капитал в размере €45,000.
Источники
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки корпоративного подоходного налога
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- Belastingdienst - Налоги на фонд оплаты труда (loonheffingen)
- UWV - Обязанности работодателя
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |