

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Пропуск окончательного 12-месячного срока подачи годовой финансовой отчетности в Торговую палату (KVK) - это не просто вопрос небольшого штрафа; это может привести к личной ответственности директора в случае банкротства вашей компании. Для международных предпринимателей необходимость соблюдения нормативных требований в процессе масштабирования бизнеса сопряжена с высокой нагрузкой. Вы, вероятно, осознаете, что административные требования в Нидерландах являются жесткими, а опасения по поводу крупных штрафов за несвоевременную подачу вполне обоснованны. Понимание конкретных сроков подачи налоговой отчетности для Dutch BV на 2026 год крайне важно для защиты ваших инвестиций и поддержания надлежащего статуса перед Налоговой и таможенной службой Нидерландов.
В этом руководстве представлен точный хронологический перечень установленных законом сроков подачи деклараций по налогу на прибыль, НДС и годовой финансовой отчетности. Вы узнаете о различиях между датами составления и датами подачи отчетности, включая порядок запроса стандартного пятимесячного продления срока подачи декларации по налогу на прибыль. Мы также описываем обязательные требования к электронной подаче отчетности через Standard Business Reporting (SBR) и законодательные нормы о 7-летнем сроке хранения документации. Следуя этому структурированному плану, вы сможете обеспечить соблюдение вашей BV всех регуляторных требований, от 19% ставки налога на прибыль для доходов до 200 000 евро до протоколов регистрации в KVK со сбором 85,15 евро на 2026 год.
Ключевые выводы
- Понимание трехуровневой структуры комплаенса, включающей взаимодействие с Налоговой службой Нидерландов, Торговой палатой и соблюдение требований внутреннего корпоративного управления.
- Определение конкретных сроков подачи налоговой отчетности для Dutch BV на 2026 год, включая стандартный срок подачи декларации по налогу на прибыль до 31 мая и предельный 12-месячный срок подачи отчетности в KVK.
- Ознакомление с обязательной последовательностью составления, утверждения и подачи годовой финансовой отчетности для защиты директоров от личной ответственности и обеспечения соблюдения требований цифрового формата SBR.
- Формирование точного графика отчетности по НДС с учетом специфических двухмесячных сроков, применимых к предпринимателям-нерезидентам.
- Соблюдение установленных законом стандартов хранения документации, требующих 7-летнего срока хранения общей деловой документации и 10 лет для документов, связанных с недвижимым имуществом.
Установленные законом обязательства по отчетности для Dutch BV
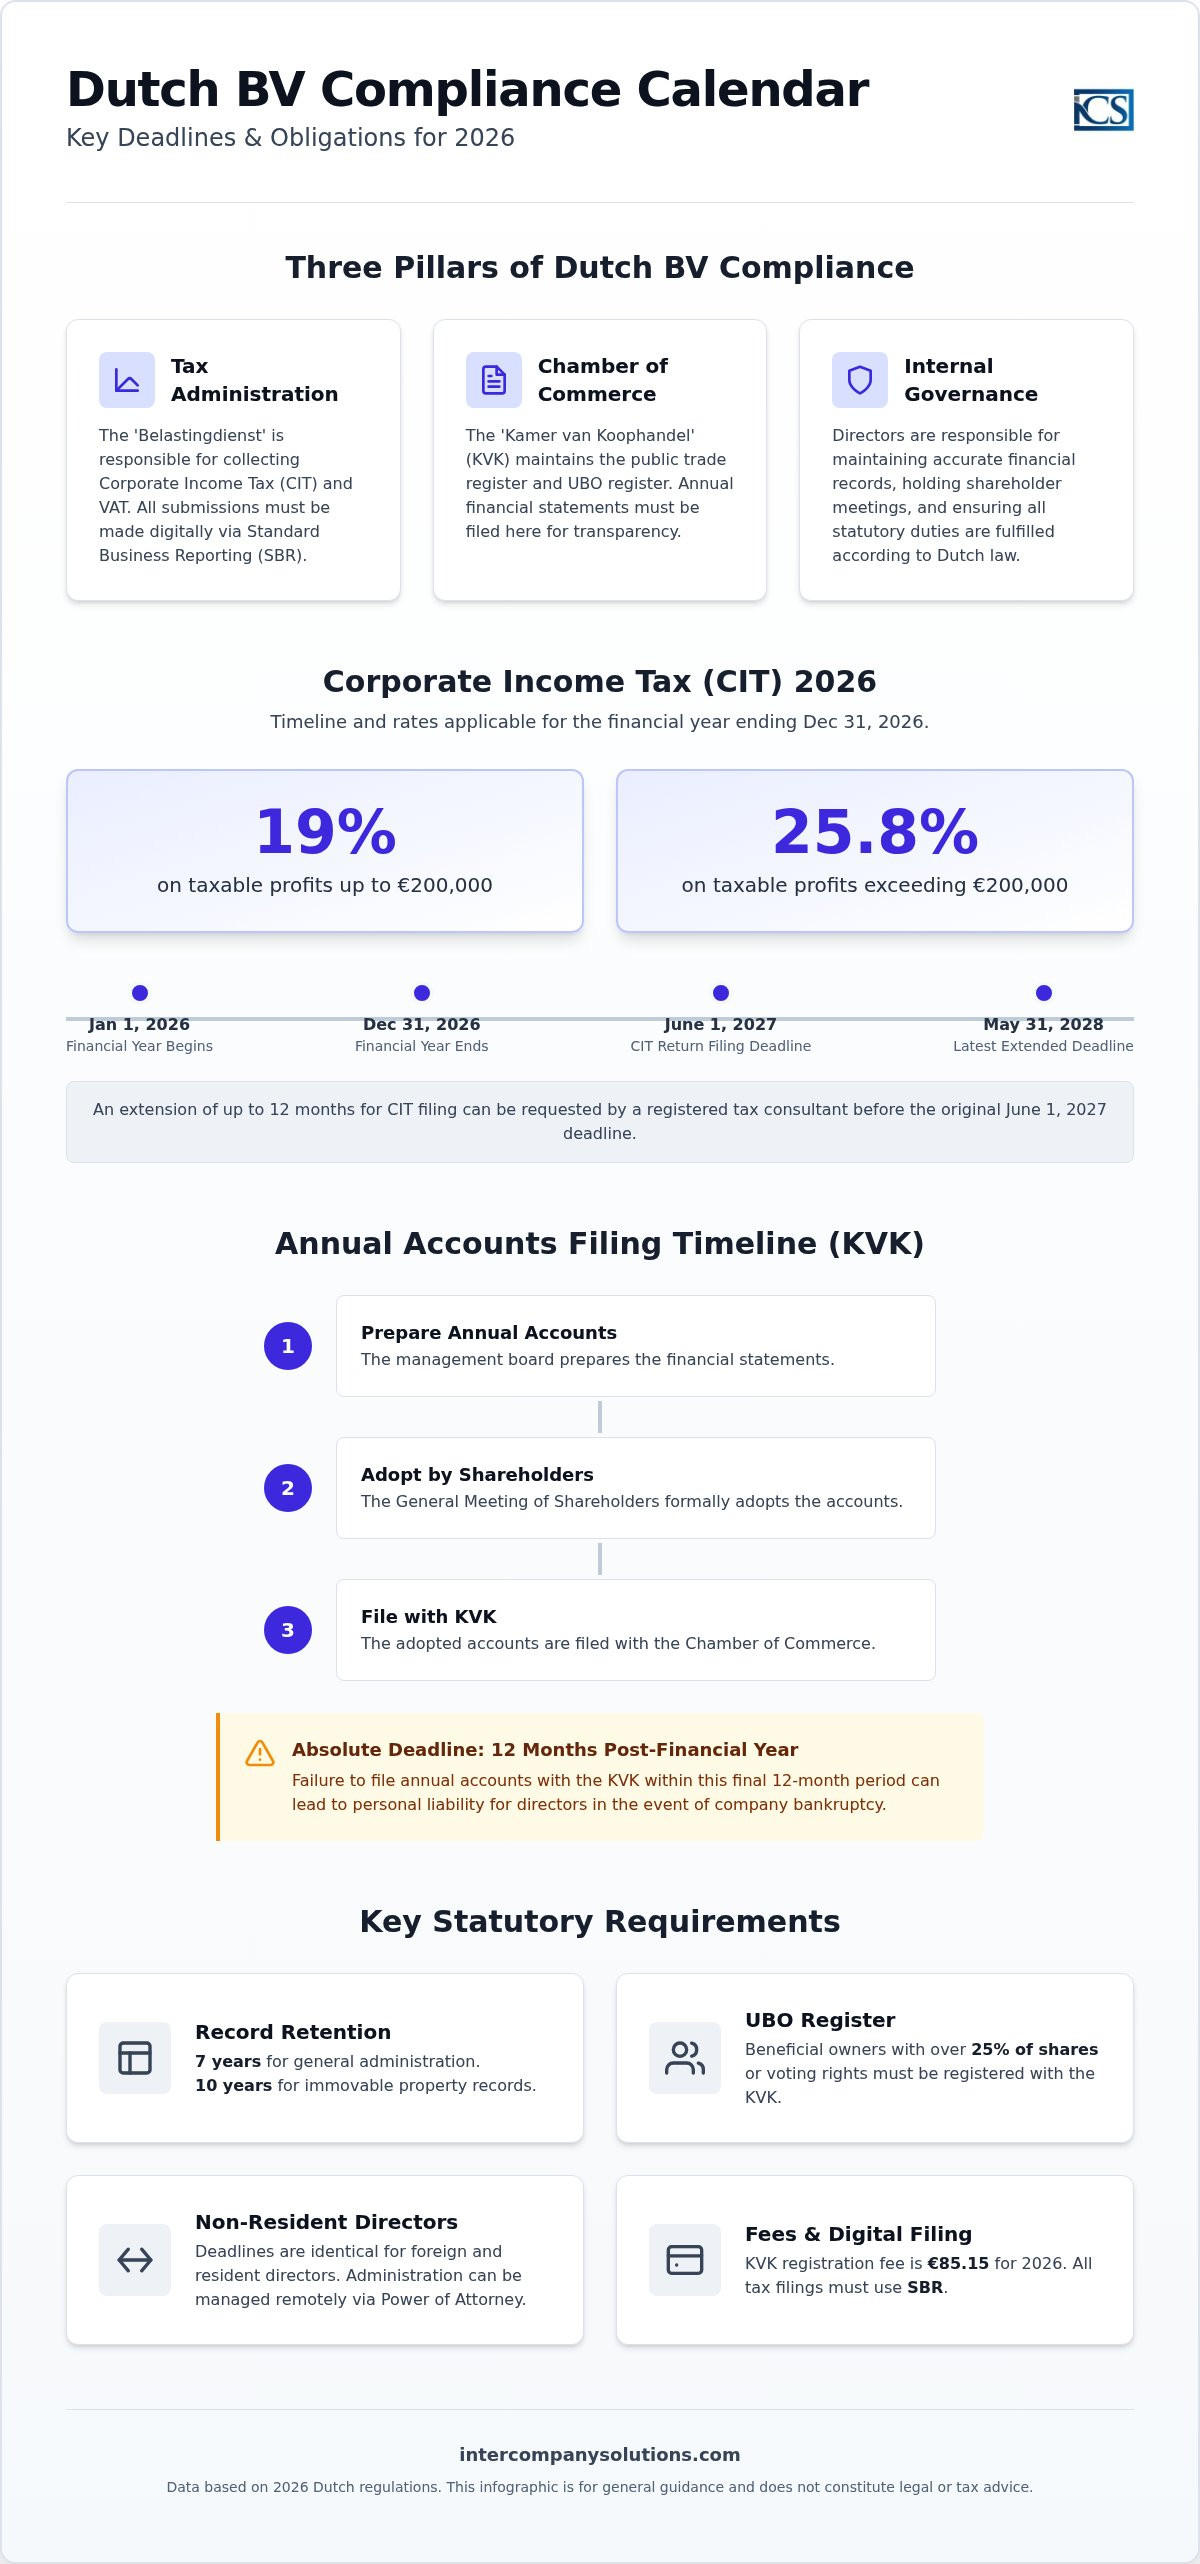
Dutch BV действует как отдельное юридическое лицо, что означает наличие у нее собственных прав и обязательств, обособленных от ее владельцев. Данная правовая форма обязывает компанию вести собственный финансовый учет и соблюдать строгие стандарты отчетности. Комплаенс для BV выстроен вокруг трех основных опор: Налоговая служба (Belastingdienst), Торговая палата (KVK) и внутреннее корпоративное управление. Каждая из них предъявляет особые требования, гарантирующие надлежащий правовой статус компании в рамках нидерландского законодательства.
На иностранных директоров распространяются точно такие же сроки подачи налоговой отчетности для Dutch BV, как и на резидентов Нидерландов. Для международных владельцев не предусмотрено никаких послаблений в отношении сроков или точности подачи этих документов. Для предпринимателей, управляющих бизнесом из-за рубежа, стандартным методом решения административных задач является оформление легализованной доверенности. Данная процедура позволяет осуществить регистрацию компании Dutch BV и текущее корпоративно-секретарское управление в дистанционном режиме, обеспечивая выполнение всех установленных законом обязательств без необходимости физического присутствия директора в стране.
Роль Налоговой службы Нидерландов (Belastingdienst)
Belastingdienst является органом, ответственным за сбор налога на прибыль корпораций (CIT) и налога на добавленную стоимость (BTW). Система корпоративного налогообложения в Нидерландах глубоко цифровизирована и требует от всех BV подачи деклараций через систему Standard Business Reporting (SBR). Это означает, что подача бумажной формы или обычного PDF-файла невозможна; отчетность должна направляться с помощью совместимого программного обеспечения либо через зарегистрированного налогового представителя. Налоговая служба часто выставляет предварительные налоговые оклады (provisional assessments) в начале года. Они рассчитываются на основе показателей за предыдущий год или ожидаемой прибыли, позволяя государству взимать налоги частями, а не единовременной суммой в конце периода.
Роль Торговой палаты (KVK)
KVK ведет торговый реестр Нидерландов, представляющий собой публичную базу данных всех действующих предприятий. Она также администрирует реестр бенефициарных владельцев (UBO), куда вносятся сведения о лицах, владеющих более чем 25% акций или прав голоса компании. Для компаний, регистрируемых или вносящих изменения в 2026 году, обязательный сбор KVK за регистрацию составляет 85,15 евро. Основной обязанностью BV является ежегодная подача финансовой отчетности в KVK. Эти документы доступны общественности и обеспечивают прозрачность финансового положения компании. Пропуск предельного 12-месячного окна для данной подачи создает риск личной ответственности по долгам компании, поэтому крайне важно отслеживать сроки подачи отчетности Dutch BV в течение всего года.
Сроки подачи деклараций по налогу на прибыль (CIT) на 2026 год
Для большинства Dutch BV финансовый год совпадает со стандартным календарным годом, начинаясь 1 января и заканчиваясь 31 декабря. Согласно действующему законодательству, декларации по налогу на прибыль (CIT) должны подаваться не позднее 1 июня года, следующего за отчетным финансовым годом. Для отчетного периода 2026 года это означает, что документы должны поступить в Belastingdienst до 1 июня 2027 года. Соблюдение этих сроков подачи налоговой отчетности Dutch BV является важнейшим элементом корпоративного управления, предотвращающим начисление процентов за просрочку платежа и административных штрафов.
Международным предпринимателям следует учитывать, что для тех, кому требуется дополнительное время для финализации отчетности, предусмотрена процедура продления. При сотрудничестве с зарегистрированным налоговым консультантом BV может запросить продление срока подачи декларации на срок до 12 месяцев. Такое продление обеспечивает значительную гибкость при ведении сложных глобальных операций, однако соответствующий запрос необходимо направить до наступления исходного крайнего срока 1 июня. На 2026 налоговый год ставки налога на прибыль корпораций установлены на уровне 19% для налогооблагаемой прибыли до 200 000 евро. Любая прибыль, превышающая этот порог в 200 000 евро, облагается по ставке 25,8%.
Предварительные и окончательные налоговые оклады по CIT
Налоговая служба Нидерландов обычно выставляет предварительный налоговый оклад в начале финансового года. Этот оклад представляет собой расчетную оценку, основанную на показателях компании за предыдущие годы или прогнозируемой прибыли. Уплата этой суммы производится частями в течение года. После подачи фактической декларации по CIT по завершении года Belastingdienst обрабатывает данные и формирует окончательный налоговый оклад (final assessment). Если фактическая прибыль превысила расчетную, доплачивается соответствующая разница. Важно отметить, что процентная ставка по начислениям CIT на 2026 год составляет 5%; начисление процентов начинается через шесть месяцев после окончания финансового года, если сумма причитающегося налога не была погашена.
Режим функциональной иностранной валюты
Международные BV, которые ведут основную деятельность в валюте, отличной от евро, вправе подать заявление на применение режима функциональной иностранной валюты. Это дает возможность компании рассчитывать налогооблагаемую прибыль и подавать декларации по CIT в такой валюте, как доллары США (USD) или фунты стерлингов (GBP). Для перехода на этот режим необходимо направить официальный запрос в налоговые органы Нидерландов до начала того финансового года, с которого предполагается изменение. После одобрения компания обязана применять выбранную валюту отчетности в течение как минимум десяти лет. Такая стабильность обеспечивает последовательность налогового учета курсовых разниц и упрощает составление финансовой отчетности для иностранных материнских структур.
Качественная подготовка этих деклараций является ключевой составляющей наших бухгалтерских и налоговых услуг, помогая поддерживать полное соответствие законодательству Нидерландов.
График подготовки годовой отчетности и подачи в KVK
Административный цикл Dutch BV завершается публикацией ее годовой отчетности. В то время как в предыдущих разделах подробно рассматривались сроки подачи налоговой отчетности Dutch BV в Belastingdienst, для Торговой палаты (KVK) установлены отдельные законодательные сроки. Для BV с финансовым годом, заканчивающимся 31 декабря, совет директоров обязан подготовить финансовую отчетность в течение пяти месяцев, то есть до 31 мая следующего года. В особых обстоятельствах акционеры могут предоставить продление срока на подготовку еще на пять месяцев. Тем не менее, абсолютный предельный срок поступления годовой отчетности в KVK составляет 12 месяцев после окончания финансового года. Для отчетного периода 2026 года этот жесткий крайний срок приходится на 31 декабря 2027 года.
Требования к подготовке и утверждению
Основная ответственность за составление годовой отчетности возложена на совет директоров. Все директора должны подписать эти финансовые отчеты; при отсутствии какой-либо подписи причина должна быть прямо указана в документах. После подготовки совет представляет отчетность акционерам. Официальное утверждение обычно происходит на общем годовом собрании акционеров (AGM), в ходе которого акционеры рассматривают и утверждают показатели. Акционеры обязаны утвердить отчетность в течение двух месяцев после ее подготовки. Если это предусмотрено учредительным актом компании, акционеры также вправе утвердить отчетность путем составления письменных решений без проведения физического собрания. После утверждения BV обязана подать отчетность в KVK в течение восьми дней.
Требования к публикации в зависимости от размера компании
Объем информации, подлежащей публикации, зависит от категории, к которой отнесена компания. Большинство международных предпринимателей, учреждающих BV, подпадают под категории микро- или малых предприятий. Микропредприятия обязаны публиковать только сокращенный баланс, в то время как малые предприятия должны предоставлять баланс и краткие пояснительные примечания. Ни одна из этих категорий не требует проведения полного аудита зарегистрированным аудитором. Напротив, средние и крупные предприятия обязаны проходить обязательный аудит и публиковать более подробный отчет руководства, а также отчет о прибылях и убытках. Контроль этих сроков подачи отчетности Dutch BV и дат публикации крайне важен для предотвращения риска личной ответственности, которая может наступить в случае пропуска 12-месячного окна для подачи. Наши корпоративно-секретарские услуги помогают директорам точно соблюдать данный график.
Отчетность по НДС и требования к соблюдению норм ЕС
Соблюдение требований по НДС является постоянным обязательством, требующим строгого соблюдения сроков подачи налоговой отчетности Dutch BV, установленных Belastingdienst. НДС, или Omzetbelasting (BTW), представляет собой косвенный налог, взимаемый с большинства товаров и услуг. Для Dutch BV стандартной периодичностью отчетности является квартальная. К большинству операций применяется стандартная ставка 21%, хотя пониженная ставка 9% применяется к определенным категориям, таким как продукты питания и некоторые лекарственные средства. С 1 января 2026 года ставка НДС на предоставление жилья для краткосрочного проживания увеличилась с 9% до стандартной ставки 21%. Если ваша BV занимается электронной коммерцией и продает товары потребителям по всему ЕС, вам может потребоваться регистрация в системе One-Stop-Shop (OSS) для упрощения сбора налогов в нескольких государствах-членах.
График ежеквартальной подачи отчетности по НДС на 2026 год
Сроки подачи деклараций по НДС зависят от того, классифицируется ли ваш бизнес как резидент или нерезидент. Стандартные правила Нидерландов требуют подачи отчетности до последнего дня месяца, следующего за отчетным кварталом. Однако для предпринимателей-нерезидентов Belastingdienst предоставляет два месяца для получения декларации и оплаты. Крайне важно отслеживать эти сроки подачи налоговой отчетности Dutch BV; по состоянию на 2026 год максимальный штраф за несвоевременную уплату НДС достиг 6 709 евро.
Для предпринимателей-нерезидентов график на 2026 год следующий:
- Q1 (январь-март): 31 мая 2026 года
- Q2 (апрель-июнь): 31 августа 2026 года
- Q3 (июль-сентябрь): 30 ноября 2026 года
- Q4 (октябрь-декабрь): 28 февраля 2027 года
Внутриобщинные операции и EORI
Если ваша BV продает товары или услуги предприятиям в других странах ЕС, вы обязаны подавать отчет о продажах внутри ЕС, известный как декларация ICP. В этом отчете подробно указываются номера плательщиков НДС клиентов и суммы транзакций. Для импорта из-за пределов ЕС для таможенного оформления обязательно требуется номер регистрации и идентификации экономических операторов (EORI). Вы можете ознакомиться с подробной информацией о регистрации плательщика НДС для иностранных компаний, чтобы обеспечить правильную структуру с самого начала.
Регистрация в системе One-Stop-Shop (OSS) представляет собой процедурное преимущество для компаний в сфере электронной коммерции. Она позволяет декларировать и уплачивать НДС по всем дистанционным продажам в пределах ЕС в единой декларации, подаваемой в Нидерландах. Это избавляет от необходимости регистрироваться в качестве плательщика НДС в каждом государстве-члене, где проживают ваши клиенты, при условии соблюдения установленных пороговых значений.
Чек-лист соблюдения нормативных требований на 2026 год для иностранных директоров
Управление нидерландским юридическим лицом из-за рубежа требует структурированного подхода к административным обязанностям. Иностранные директора должны обеспечивать актуальность реестра UBO (конечных бенефициарных владельцев) компании. Любое физическое лицо, владеющее более чем 25% акций или прав голоса, должно быть зарегистрировано. Несвоевременное обновление реестра UBO при изменении структуры собственности может привести к административным штрафам или уголовным санкциям. Директорам также следует проверять соответствие прогнозов по прибыли пороговым значениям CIT на 2026 год. Сохранение прибыли ниже лимита в 200 000 евро обеспечивает ставку 19%, тогда как прибыль выше этой суммы подпадает под ставку 25,8%. Соблюдение сроков подачи налоговой отчетности Dutch BV является базовым требованием комплаенса, однако корпоративное управление высокого уровня требует таких упреждающих проверок; узнайте больше о том, как IntegraSense поддерживает профессиональную практику и стандарты управления.
Назначение даты годового общего собрания (AGM) является еще одним критически важным шагом. Как было указано в предыдущем разделе о сроках подачи отчетности, финансовая отчетность должна быть утверждена в течение двух месяцев с момента подготовки. AGM служит официальным местом для такого утверждения, обеспечивая освобождение директоров от ответственности за руководство компанией в течение финансового года. Для компаний с несколькими международными акционерами это период, когда необходимо собрать все подписи на окончательной финансовой отчетности.
Ведение административного учета
Налоговая администрация Нидерландов предъявляет строгие требования к ведению учета, которые распространяются как на цифровые, так и на физические документы. Всю деловую документацию необходимо хранить не менее семи лет. Это требование включает счета, банковские выписки, договоры и деловую переписку. Если ваша BV владеет недвижимым имуществом в Нидерландах, срок хранения соответствующей документации увеличивается до десяти лет. Если вы нанимаете иностранных сотрудников в соответствии с 30% ruling, вы обязаны сохранять всю необходимую документацию, такую как подтверждение найма из-за рубежа и расчеты заработной платы, в составе документации по расчету заработной платы и кадровому учету. Эти файлы должны быть легкодоступны для проверки со стороны Belastingdienst по запросу.
Следующие шаги по обеспечению комплаенса
Наличие действующего юридического адреса в KVK является законодательным требованием для всех BV. Если ваша компания переезжает или меняет адрес для корреспонденции, вы должны немедленно обновить данные в торговом реестре во избежание проблем с вручением процессуальных документов. Привлечение сертифицированного бухгалтера является самым надежным способом отслеживания меняющихся сроков подачи налоговой отчетности Dutch BV в течение года. Профессиональный посредник обеспечивает подачу отчетности через программное обеспечение, совместимое с SBR, снижая риск технических ошибок или штрафов за несвоевременную подачу. Для получения помощи с подачей отчетности или для анализа вашего текущего статуса свяжитесь с Intercompany Solutions, чтобы проконсультироваться с корпоративным специалистом.
Дата последней проверки: август 2026 года
Обеспечение финансовой стабильности вашей Dutch BV в 2026 году
Поддержание деятельности Dutch BV требует постоянного внимания к календарю во избежание административных штрафов и потенциальной ответственности директора. Вы уже увидели, что основные сроки подачи налоговой отчетности Dutch BV включают подачу декларации по налогу на прибыль организаций до 1 июня и ежеквартальные декларации по НДС. Точность этих деклараций имеет принципиальное значение, особенно при применении ставки CIT 19% к налогооблагаемой прибыли до 200 000 евро. С 2015 года наши специалисты специализируются на дистанционном комплаенсе, помогая более чем 2 000 основателей компаний по всему миру точно выполнять свои установленные законом обязательства.
Соблюдение структурированного чек-листа по регистрации UBO, хранению документации и утверждению годовой отчетности гарантирует, что ваш бизнес останется надежным партнером на европейском рынке. Эти процедуры защищают ваши профессиональные интересы, пока вы сосредотачиваетесь на масштабировании своего бизнеса. Интеграция корпоративных секретарских и бухгалтерских услуг гарантирует, что каждый этап, от проведения AGM до финальной публикации в KVK, будет выполнен с предельным вниманием к деталям.
Мы готовы помочь вам создать надежную административную структуру, которая поддержит ваши глобальные цели и обеспечит полное соблюдение нормативных требований.
Дата последней проверки: август 2026 года
Часто задаваемые вопросы
Каковы штрафы за нарушение срока подачи налоговой отчетности для Dutch BV?
Нарушение срока подачи налоговой отчетности Dutch BV влечет за собой административные штрафы и начисление процентов. По налогу на прибыль корпораций Belastingdienst начисляет проценты по ставке 5% на непогашенную сумму начиная с момента через шесть месяцев после окончания финансового года. Несвоевременная уплата НДС влечет значительно более высокие штрафы, которые по состоянию на 2026 год могут достигать максимум 6 709 евро. Неоднократное несоблюдение требований может также повлечь за собой более углубленные проверки или даже уголовное преследование в случаях подозрения в налоговом мошенничестве.
Можно ли подать годовую финансовую отчетность Dutch BV дистанционно из-за рубежа?
Вы можете подать годовую отчетность дистанционно через обязательную систему Standard Business Reporting (SBR). Эта цифровая инфраструктура требует специального программного обеспечения или помощи зарегистрированного налогового посредника в Нидерландах. Физическое присутствие не требуется при условии, что совет директоров утвердил отчетность. Использование данных дистанционных инструментов позволяет международным директорам соблюдать установленные сроки подачи налоговой отчетности Dutch BV и обязательства по ее публикации в Торговой палате без необходимости поездок в страну для выполнения административных задач.
Требуется ли нидерландский аудитор для всех закрытых компаний с ограниченной ответственностью?
Нидерландский аудитор не требуется для микро- и малых закрытых компаний с ограниченной ответственностью. Большинство принадлежащих иностранным владельцам BV подпадают под эти категории и обязаны публиковать только сокращенный баланс и ограниченный объем примечаний. Аудит, проводимый зарегистрированным аудитором, является обязательным только в том случае, если компания соответствует как минимум двум из трех критериев на протяжении двух последовательных лет: активы на сумму более 7,5 млн евро, чистый оборот свыше 15 млн евро или штат численностью более 50 сотрудников.
Как подать заявку на продление срока подачи декларации по налогу на прибыль корпораций?
Вы можете запросить продление срока подачи декларации по налогу на прибыль корпораций, направив запрос в Belastingdienst до наступления стандартного предельного срока 1 июня. Индивидуальные предприниматели обычно могут получить продление на пять месяцев. Однако сотрудничество с профессиональным налоговым консультантом позволяет вашей компании присоединиться к коллективной схеме отсрочки, которая может предоставить до 12 дополнительных месяцев. Это дополнительное время полезно для завершения подготовки сложной международной отчетности при гарантированном соблюдении всех установленных законом требований.
Каков срок хранения деловой документации в Нидерландах?
Установленный законом срок хранения общей деловой документации составляет семь лет. Сюда входят все регистры бухгалтерского учета, счета-фактуры, банковские выписки и договоры. Если ваша BV владеет недвижимым имуществом, таким как офисные помещения или земельные участки в Нидерландах, вы обязаны хранить соответствующую документацию не менее десяти лет. Данные документы должны храниться в формате, обеспечивающем доступ для проверки нидерландскими налоговыми органами на протяжении всего срока хранения.
Обязана ли спящая Dutch BV сдавать отчетность?
Спящая Dutch BV обязана выполнять свои основные обязательства по сдаче отчетности, даже если она не ведет коммерческой деятельности. Вы обязаны ежегодно подавать декларацию по налогу на прибыль корпораций и публиковать финансовую отчетность в Торговой палате. Несмотря на то, что эти отчеты будут содержать нулевой оборот, их непредоставление является нарушением корпоративного законодательства. Это может повлечь за собой административные штрафы и потенциальную личную ответственность директоров компании.
Что такое реестр UBO и кто должен быть в него внесен?
Реестр UBO представляет собой публичную базу данных, идентифицирующую конечных бенефициарных владельцев компании. В него необходимо внести любое физическое лицо, владеющее более чем 25% акций, прав голоса или доли участия в BV. Данное требование направлено на предотвращение отмывания денег и обеспечение корпоративной прозрачности. Директора несут ответственность за поддержание актуальности этих сведений, поскольку Торговая палата требует незамедлительного уведомления о любых изменениях в структуре собственности или контроля.
Каков размер регистрационного сбора KVK в 2026 году?
Обязательный сбор за регистрацию нового юридического лица в Торговой палате составляет 85,15 евро в 2026 календарном году. Это единовременный платеж, подлежащий уплате при первичной регистрации BV в торговом реестре. Хотя ежегодная публикация финансовой отчетности осуществляется бесплатно, вам следует заложить в бюджет расходы на совместимое с SBR программное обеспечение и цифровые сертификаты безопасности, необходимые для подачи документов в KVK и Belastingdienst.
Источники
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |