


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Переход от исторического требования в размере 18 000 евро к текущей гибкой модели коренным образом изменил подход международных предпринимателей к Нидерландам. Сегодня установленные законом требования к уставному капиталу Dutch BV допускают номинальный минимум всего в 0,01 евро, фактически устраняя высокий финансовый барьер для входа, который ранее определял рынок Нидерландов. Вероятно, вы понимаете, что, хотя столь низкий порог входа обеспечивает гибкость, он также влечет за собой определенные административные обязательства в отношении отчетности по UBO и способов внесения капитала, которые требуют максимально точного исполнения.
В этом руководстве подробно описаны точный установленный законом минимальный капитал, процедуры выпуска акций и комплаенс-обязательства при учреждении Dutch BV в 2026 году. Вы узнаете о различиях между денежными и неденежными вкладами, а также о том, как поддерживать надлежащую структуру капитала с помощью легализованной доверенности. Мы рассматриваем правовые стандарты 2026 года, включая регистрационный сбор KVK в размере 85,15 евро и 24,5-процентное ограничение на вычет процентов, чтобы учреждение компании Dutch BV с самого начала отвечало всем регуляторным требованиям. Следуя этим процедурным шагам, вы сможете создать надежное присутствие в Нидерландах без необходимости личных поездок или чрезмерного первоначального объема ликвидности.
Key Takeaways
- Убедитесь, что современные требования к уставному капиталу Dutch BV допускают минимум в 0,01 евро, что существенно снижает первоначальную финансовую нагрузку на учредителей.
- Изучите процедурные различия между денежными и неденежными вкладами, чтобы обеспечить правильную оценку активов в соответствии со стандартами Гражданского кодекса Нидерландов.
- Обеспечьте соблюдение нормативных требований, зарегистрировав конечных бенефициарных владельцев (UBO), владеющих более чем 25% акций, в обязательный семидневный срок подачи сведений.
- Структурируйте свою организационно-правовую форму так, чтобы воспользоваться преимуществами ограниченной ответственности акционеров и ставкой корпоративного налога 2026 года в размере 19% на прибыль до 200 000 евро.
- Учредите компанию дистанционно с помощью легализованной доверенности, что позволяет осуществить полное создание юридического лица без необходимости международных поездок.
Содержание
- Уставный минимальный капитал для нидерландских закрытых компаний с ограниченной ответственностью
- Способы внесения капитала и выпуска акций
- Финансовые последствия уставного капитала для ответственности и налогообложения
- Требования комплаенса по распределению капитала и регистрации UBO
- Содействие дистанционному учреждению BV в Нидерландах
Уставный минимальный капитал для нидерландских закрытых компаний с ограниченной ответственностью
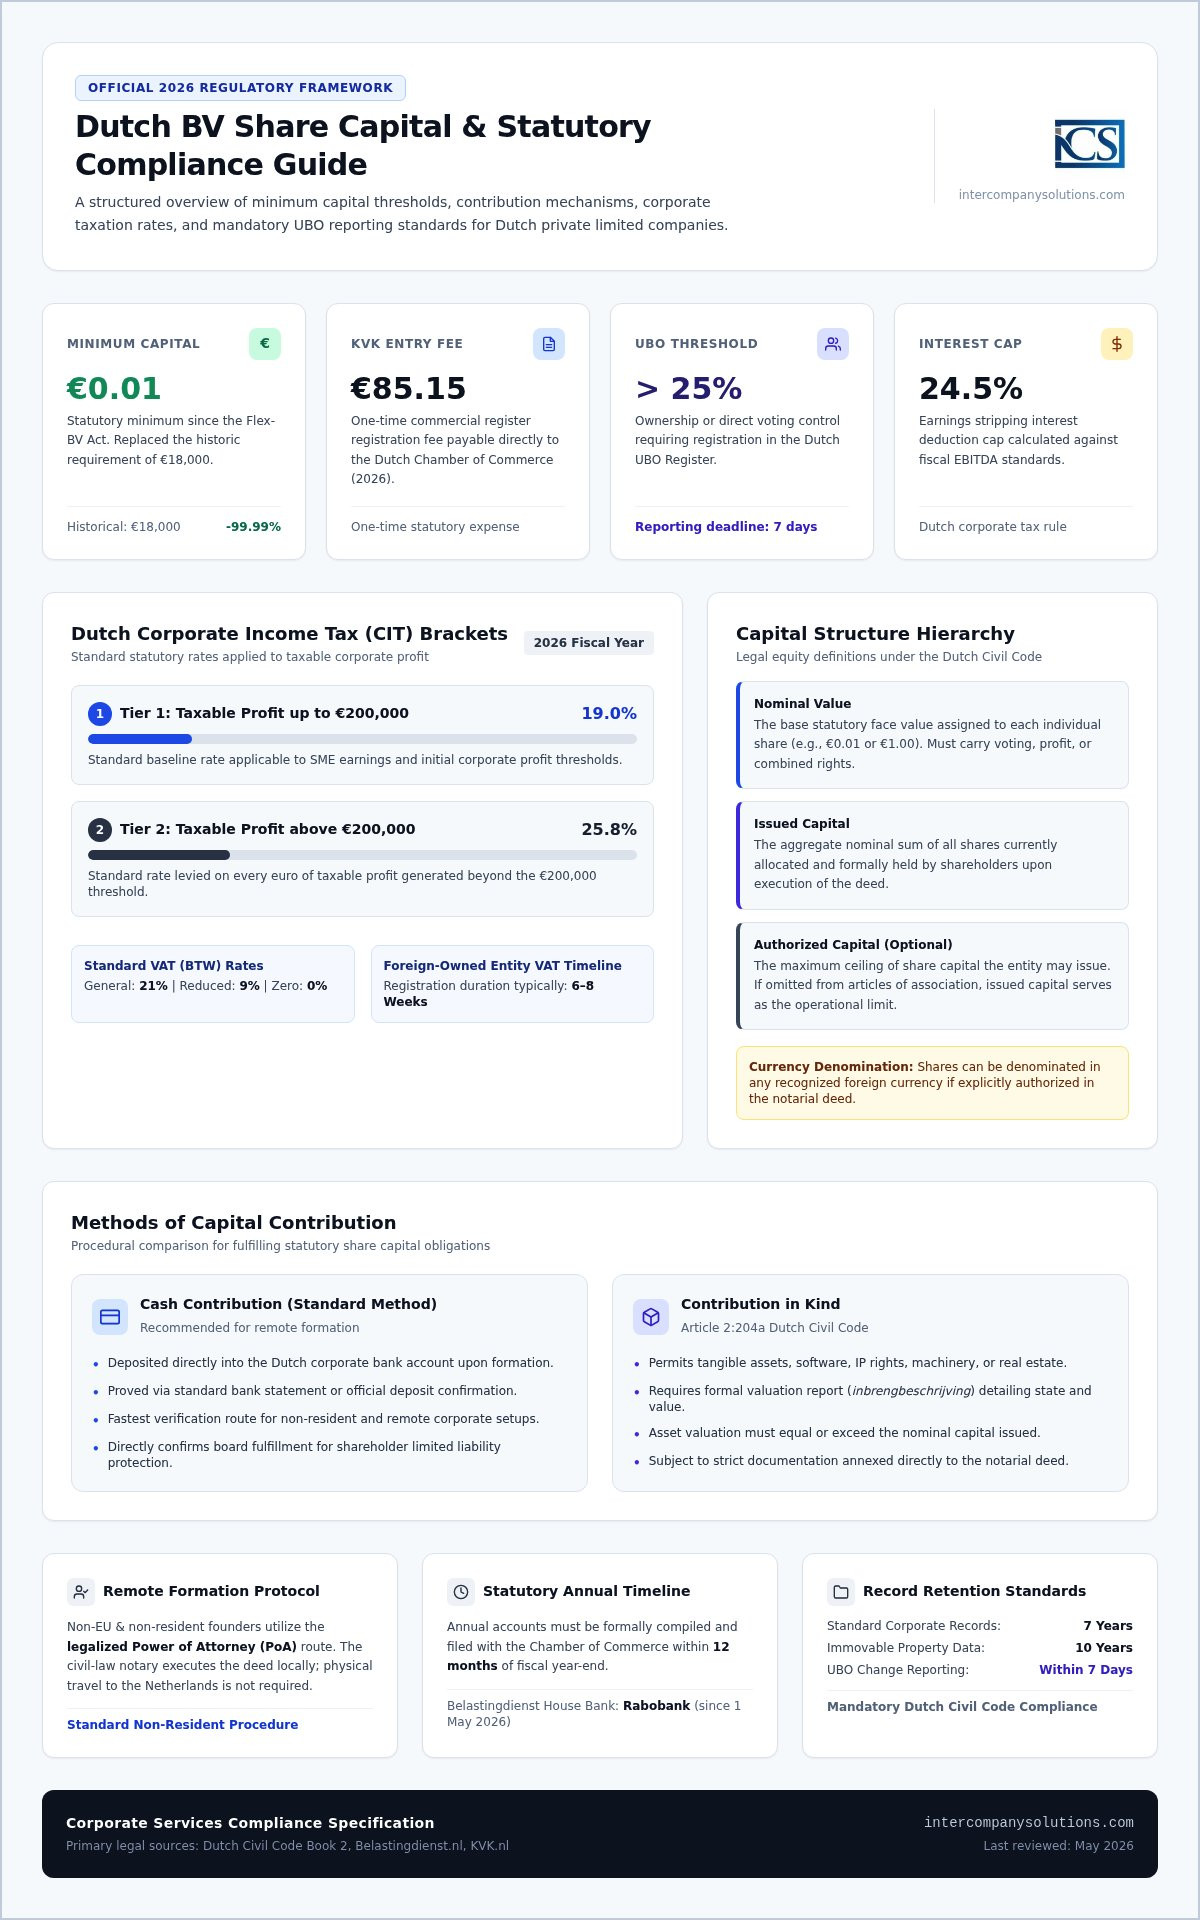
Нидерландская закрытая компания с ограниченной ответственностью (Dutch BV) функционирует в рамках гибкого режима капитала. С момента вступления в силу закона о Flex-BV 1 октября 2012 года историческое требование в размере 18 000 EUR было заменено символическим минимумом. Действующие требования к уставному капиталу Dutch BV предусматривают, что юридическое лицо может быть учреждено с оплаченным капиталом всего от 0,01 EUR. Этот законодательный сдвиг был направлен на снижение входных барьеров для международных предпринимателей и стимулирование роста малого и среднего бизнеса за счет устранения необходимости в значительной начальной ликвидности.
Учредители должны выпустить как минимум одну акцию, предоставляющую право голоса, право на получение прибыли или оба этих права. Помимо уставного капитала, учредителям следует учитывать единовременный регистрационный сбор KVK, который в 2026 году составляет 85,15 EUR. Этот оптимизированный подход является ключевой частью услуг по учреждению Dutch BV, гарантируя, что правовая структура способствует быстрому и экономичному выходу на европейский рынок.
Правило о минимальном капитале в размере 0,01 EUR
Хотя минимума в 0,01 EUR юридически достаточно, учредители должны определить структуру капитала, соответствующую их операционным потребностям. На практике многие предприниматели выбирают более высокую номинальную сумму, например 100 EUR или 1000 EUR, разделенную на акции номиналом 1,00 EUR каждая. Такой выбор часто облегчает взаимодействие с коммерческими банками и кредитными организациями, которые могут счесть капитализацию в 0,01 EUR недостаточной для подтверждения профессионального присутствия (substance). Независимо от выбранной суммы, капитал должен быть полностью оплачен на счет компании при учреждении для завершения процесса создания.
Стандарты валюты и номинала
Гражданский кодекс Нидерландов предусматривает значительную гибкость в отношении валюты выражения капитала. Акции не обязательно должны выпускаться в евро; они могут быть номинированы в любой международно признанной валюте при условии, что устав прямо это разрешает. При выборе иностранной валюты компания должна вести учет таким образом, чтобы соблюдать нидерландские стандарты бухгалтерского учета. Предпринимателям также следует различать следующие понятия:
- Номинальная стоимость: номинальная стоимость одной акции (например, 0,01 EUR).
- Выпущенный капитал: общая номинальная стоимость всех акций, принадлежащих акционерам в настоящее время.
- Объявленный капитал: максимальное количество акций, которое компании разрешено выпустить в соответствии с ее уставом.
Для BV указание объявленного капитала является необязательным. Если он не упомянут в учредительном акте, пределом считается выпущенный уставный капитал, что упрощает дальнейшее управление собственным капиталом, если только учредители не установят особые ограничения.
Способы внесения капитала и выпуска акций
Официальный выпуск акций осуществляется на основании нотариального акта, оформленного нидерландским гражданским нотариусом. Этот юридический документ служит основой компании, подтверждая выполнение требований к уставному капиталу Dutch BV. Учредители могут выбрать один из двух основных способов выполнения своих обязательств по формированию капитала: денежные вклады или вклады в натуральной форме. Хотя оба способа юридически действительны, процедурные шаги существенно различаются, особенно для предпринимателей-нерезидентов, управляющих процессом дистанционно.
Денежные вклады и банковские требования
Денежные вклады являются стандартным выбором при дистанционном учреждении благодаря административной простоте. После того как нотариус оформит акт и зарегистрирует компанию в Торговой палате (KVK), директора должны обеспечить внесение выпущенного капитала на корпоративный банковский счет. Полезно знать, что Rabobank является официальным расчетным банком Налоговой администрации Нидерландов (Belastingdienst) с 1 мая 2026 года. Для учредителей, использующих процедуру с легализованной доверенностью, подтверждение оплаты капитала обычно включает предоставление подтверждения банковского перевода или выписки о внесении депозита во внутреннюю документацию компании. Это позволяет совету директоров подтвердить полную оплату акций, что является обязательным условием для сохранения статуса ограниченной ответственности юридического лица.
Протоколы внесения вкладов в натуральной форме
Учредители, желающие сформировать капитал своей BV такими активами, как оборудование, программное обеспечение или недвижимость, должны соблюдать специальные протоколы в соответствии со статьей 2:204a Гражданского кодекса Нидерландов. Этот метод требует составления письменного описания активов, известного как inbrengbeschrijving, которое должно быть подписано всеми учредителями и директорами. Описание должно включать стоимость активов и примененные методы оценки с датой оценки не ранее чем за шесть месяцев до внесения вклада. Если для публичной компании (NV) для этой процедуры требуется заключение аудитора, то для BV оно не требуется. Это упрощает процесс, хотя вам все же следует заложить дополнительное время на подготовку необходимой документации. Если вы не уверены в оценке конкретных активов, вы можете проконсультироваться со специалистом, чтобы убедиться, что описание активов соответствует нотариальным стандартам.
Финансовые последствия уставного капитала для ответственности и налогообложения
Капитализация Dutch BV определяет не только первоначальную ликвидность компании; она устанавливает финансовую границу между юридическим лицом и его владельцами. Хотя требования к уставному капиталу Dutch BV допускают порог входа в размере 0,01 EUR, этот выбор влияет на воспринимаемую стабильность бизнеса в глазах кредиторов. Выбранная вами структура капитала во взаимодействии с налоговым законодательством Нидерландов определяет ваши фискальные обязательства и степень вашей личной финансовой защиты.
В 2026 финансовом году в Нидерландах применяется ставка корпоративного подоходного налога (CIT) в размере 19% на налогооблагаемую прибыль до 200 000 EUR. Любая прибыль, превышающая этот порог, облагается налогом по ставке 25,8%. Помимо этих базовых ставок, нидерландские налоговые органы применяют строгие ограничения на вычет процентов. На 2026 год чистые затраты по займам ограничены 24,5% от скорректированной для целей налогообложения EBITDA компании. Эти пороговые значения делают точное распределение капитала критически важным для налоговой эффективности, особенно для структур со значительным внутригрупповым финансированием.
Ограничение личной ответственности
BV является юридическим лицом с собственными правами и обязанностями, обособленным от своих владельцев. Акционеры не несут личной ответственности по долгам компании сверх суммы, уплаченной ими за свои акции. Эта защита основана на принципе самостоятельной правосубъектности юридического лица, ограждающем ваши личные активы от корпоративных кредиторов. Этот щит не является абсолютным. Если директор действует с грубой небрежностью или участвует в мошеннических действиях, «корпоративная вуаль» может быть снята. В случае доказанного ненадлежащего управления директора несут личную ответственность за дефицит активов компании при банкротстве. Ведение четкого учета, подтверждающего полную оплату уставного капитала, является фундаментальным шагом для закрепления статуса ограниченной ответственности.
Налоговые аспекты для акционеров
Структурирование акций также может открыть доступ к существенным налоговым льготам благодаря освобождению от налога на доходы от участия (participation exemption). В соответствии с законодательством Нидерландов дивиденды и прирост капитала, полученные от дочерней компании, на 100% освобождаются от CIT на уровне материнской компании при условии, что материнская компания владеет не менее чем 5% акций и выполняет определенные требования к экономическому присутствию (substance requirements). С акционеров-нерезидентов в Нидерландах обычно взимается налог у источника на дивиденды по ставке 15%, хотя эта ставка часто снижается или обнуляется в рамках двусторонних соглашений об избежании двойного налогообложения. Управление этими сложными вопросами требует добросовестного ведения учета. Более подробную информацию о соблюдении этих стандартов вы можете найти в нашем руководстве по бухгалтерскому учету для комплаенса Dutch BV. Создание профессиональной структуры капитала с самого начала гарантирует, что ваша компания сохранит право на эти льготы, соблюдая при этом все стандарты отчетности 2026 года.
Требования комплаенса в отношении распределения капитала и регистрации UBO
Поддержание прозрачной корпоративной структуры является установленной законом обязанностью, возникающей непосредственно после выполнения требований к уставному капиталу Dutch BV. Торговая палата Нидерландов (KVK) ведет реестр конечных бенефициарных владельцев (UBO), регистрация в котором обязательна для всех частных компаний с ограниченной ответственностью. Данный реестр идентифицирует физических лиц, которые в конечном счете владеют юридическим лицом или контролируют его, обеспечивая соблюдение европейских стандартов корпоративной подотчетности и финансовой прозрачности.
Реестр UBO и стандарты прозрачности
Статус UBO определяется на основании порогового значения >25% акций, прав голоса или доли участия в компании. Этот стандарт применяется как к прямому владению, так и к косвенному участию через материнские компании или фонды. При учреждении юридического лица необходимо предоставить документацию для подтверждения личности данных физических лиц и источника происхождения первоначального капитала. Своевременное уведомление о любых последующих изменениях сведений об UBO в торговый реестр KVK в течение 7 дней обеспечивает постоянное соответствие компании законодательству Нидерландов. Хотя определенные персональные данные защищены от общего доступа, государственные органы и финансовые учреждения сохраняют доступ к этим записям для целей обязательной проверки.
Годовая отчетность и поддержание капитала
Комплаенс после учреждения компании требует надлежащего административного управления для защиты ограниченной ответственности акционеров. Директора обязаны обеспечить подачу годовой отчетности в KVK в течение 12 месяцев после окончания финансового года во избежание административных штрафов или потенциальной ответственности директоров в случае банкротства. Данная финансовая отчетность подтверждает сохранение компанией своего уставного капитала и соблюдение обязательных балансовых тестов перед распределением любых дивидендов. В отношении управления данными обязательным для всех нидерландских предприятий является хранение документации в течение 7 лет (10 лет для недвижимого имущества). Точное ведение учета имеет решающее значение для любого взаимодействия с налоговыми органами, поскольку основным расчетным банком Belastingdienst с 1 мая 2026 года является Rabobank.
Содействие дистанционному учреждению BV в Нидерландах
Для предпринимателей-нерезидентов выполнение требований к уставному капиталу Dutch BV и завершение процедуры учреждения не требуют личного присутствия в Нидерландах. Большинство иностранных учредителей выбирают способ оформления легализованной доверенности (POA) для управления процессом учреждения из страны своего проживания. Данный способ позволяет нидерландскому нотариусу подписать учредительный акт от имени учредителя, как правило, завершая всю регистрацию в течение 3-5 рабочих дней. Intercompany Solutions специализируется на поддержке при учреждении Dutch BV, сопровождая предпринимателей на каждом установленном законом этапе для обеспечения соответствия правовым нормам 2026 года.
Процедура оформления легализованной доверенности
Процедура POA начинается с подготовки проекта учредительного акта и доверенности нотариусом или регистрационным агентом. Вы должны подписать этот документ в присутствии местного нотариуса или компетентного органа в стране вашего проживания. В зависимости от вашей юрисдикции подписанный документ зачастую требует проставления апостиля или консульской легализации посольством Нидерландов для его признания нидерландским нотариусом. Вам потребуется предоставить качественные идентификационные документы, такие как действующий паспорт, которые нотариус использует для удостоверения вашей личности и выполнения требований законодательства по противодействию отмыванию денежных средств. Затем регистрационный агент взаимодействует с Торговой палатой Нидерландов для получения регистрационного номера компании после подписания акта. Данный дистанционный порядок является стандартным для учредителей не из ЕС, поскольку учреждение компании по видеосвязи в настоящее время не является стандартным решением для заявителей-нерезидентов.
Административные действия после учреждения компании
После завершения регистрации в KVK основное внимание переносится на обеспечение операционной готовности. Если ваша BV намерена вести международную торговлю, необходимо подать заявление на получение номера BTW и номера EORI. Для компаний с иностранным участием Belastingdienst обычно рассматривает заявления на получение номера BTW в течение 6-8 недель после подачи обязательного опросника. Если вы планируете нанимать сотрудников, вам потребуется внедрить локальную систему расчета заработной платы, соответствующую трудовому и налоговому законодательству Нидерландов. Этот этап имеет ключевое значение для приведения корпоративной структуры в соответствие с вашими долгосрочными коммерческими целями. Более подробную информацию об этих начальных этапах можно найти в нашем руководстве по открытию бизнеса в Нидерландах. Данные шаги гарантируют, что ваша компания не просто зарегистрирована юридически, но и полностью готова к ведению бизнеса на территории всего ЕС с соблюдением требований к уставному капиталу Dutch BV и стандартов комплаенса.
Последнее обновление: сентябрь 2026 г.
Стратегическое развертывание вашей нидерландской корпоративной структуры
Создание компании в Нидерландах требует точного понимания действующего законодательства. Правило о минимальном капитале в размере 0,01 EUR обеспечивает значительную гибкость, однако его необходимо сочетать со строгими стандартами регистрации UBO и подачи годовой отчетности для сохранения статуса ограниченной ответственности. Использование процедуры легализованной доверенности позволяет эффективно выполнять эти установленные законом требования без необходимости международных поездок.
Intercompany Solutions оказала поддержку более чем 2 000 учредителей по всему миру, специализируясь на комплексном сопровождении в вопросах требований к уставному капиталу Dutch BV и корпоративного комплаенса. Наш практический опыт в сфере налогового права и административных процедур Нидерландов обеспечивает оптимизированные сроки учреждения компании от 3 до 5 рабочих дней. Мы гарантируем соответствие вашей компании всем стандартам 2026 года, от первичной регистрации до долгосрочного соблюдения налоговых обязательств, создавая стабильную основу для вашей деятельности в Европе.
Мы будем рады оказать содействие вашему выходу на рынок Нидерландов с точностью и надежностью, которых заслуживают ваши профессиональные интересы.
Последнее обновление: сентябрь 2026 г.
Часто задаваемые вопросы
Каков абсолютный минимальный размер уставного капитала для Dutch BV?
Абсолютный минимальный размер уставного капитала для Dutch BV составляет 0,01 евро. Это номинальное требование было введено законом о Flex-BV для упрощения процесса учреждения для предпринимателей. Хотя вы можете выбрать более крупную сумму для повышения деловой репутации перед банками, закон предписывает лишь этот символический цент. Все выпущенные акции должны быть полностью оплачены на этапе учреждения в соответствии с законодательными требованиями к уставному капиталу Dutch BV.
Можно ли внести уставный капитал в валюте, отличной от евро?
Да, вы можете номинировать и внести уставный капитал в любой международно признанной валюте. Такая гибкость допускается Гражданским кодексом Нидерландов при условии, что соответствующая валюта прямо разрешена нотариальным учредительным актом компании. Выбор иностранной валюты может быть выгодным для международной торговли, однако компания по-прежнему обязана вести финансовый учет в порядке, соответствующем нидерландским стандартам бухгалтерского учета и отчетности.
Нужно ли мне приезжать в Нидерланды для внесения уставного капитала?
Вам не требуется приезжать в Нидерланды для внесения уставного капитала или учреждения компании. Большинство учредителей-нерезидентов используют процедуру оформления легализованной доверенности. В рамках этого процесса вы подписываете необходимые документы в стране вашего проживания и легализуете их у местного нотариуса или в посольстве. Затем нидерландский нотариус подписывает учредительный акт дистанционно, как правило, завершая регистрацию в течение 3-5 рабочих дней.
Каков размер регистрационного сбора KVK для новой BV в 2026 году?
Стандартный единовременный сбор за регистрацию нового юридического лица в торговом реестре Нидерландов составляет 85,15 евро в 2026 году. Этот сбор оплачивается непосредственно в Торговую палату (KVK) в процессе учреждения. Это обязательный административный сбор, применимый ко всем новым BV, независимо от того, являются ли учредители резидентами или нерезидентами. Данная сумма не включает какие-либо профессиональные расходы на услуги нотариуса или помощь в учреждении компании.
Как определяется конечный бенефициарный владелец (UBO) с точки зрения владения акциями?
Конечным бенефициарным владельцем (UBO) признается любое физическое лицо, имеющее прямое или косвенное участие в компании в размере более 25%. Сюда входят лица, владеющие более чем 25% акций, прав голоса или доли участия. Все BV обязаны зарегистрировать своих UBO в реестре KVK. О любых изменениях данного статуса или структуры акционерного капитала необходимо сообщать в Торговую палату в течение 7 календарных дней для обеспечения непрерывного комплаенса.
Взимается ли в Нидерландах налог на капитал при выпуске акций?
В Нидерландах налог на капитал при выпуске акций отсутствует. Нидерландский сбор на капитал, также известный как kapitaalsbelasting, был официально отменен 1 января 2006 года. Это означает, что внесение денежных средств или активов для выполнения требований к уставному капиталу Dutch BV не влечет возникновения специального налога на выпуск. Данная норма остается существенным преимуществом для предпринимателей, стремящихся капитализировать свою компанию на более крупные суммы без возникновения дополнительных налоговых обязательств на этапе учреждения.
Как долго необходимо хранить документы, относящиеся к уставному капиталу компании?
Вы обязаны хранить всю деловую документацию и данные бухгалтерского учета в течение минимального периода в 7 лет. Это установленное законом требование распространяется на документы, касающиеся распределения капитала, выпуска акций и общих финансовых операций. Если ваша компания владеет правами на недвижимое имущество, срок хранения этих конкретных документов продлевается до 10 лет. Сохранение данных записей имеет ключевое значение для комплаенса перед Belastingdienst, основным транзакционным банком которой с 1 мая 2026 года является Rabobank.
Источники
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Частная компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательская деятельность
- Belastingdienst - Ставки корпоративного подоходного налога
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты о корпоративном управлении, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |