


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Холдинговая структура Dutch BV не делает бизнес автоматически более безопасным или более эффективным с налоговой точки зрения. Она работает наиболее эффективно, когда владение, коммерческая деятельность и активы распределены целенаправленно, с четко определенной целью для каждой компании.
В типичной структуре холдинговая BV владеет акциями одной или нескольких операционных BV, в то время как операционная BV ведет повседневную коммерческую деятельность. Такое разграничение может влиять на то, где аккумулируется прибыль и какая компания заключает операционные договоры, однако оно также создает дополнительные обязанности по бухгалтерскому учету и отчетности.
В этой статье объясняется, как взаимодействуют две BV, какие возможности может предоставить данная структура и чего она гарантировать не может. В ней рассматриваются вопросы обособления активов и режима освобождения участия (participation exemption), а также решения относительно учреждения, налогообложения и отчетности, которые необходимо учитывать. Цель заключается в том, чтобы помочь вам оценить, отвечает ли холдинговая структура интересам вашего бизнеса, исключая необоснованное создание юридических лиц без четкой цели.
Ключевые выводы
- Холдинговая структура Dutch BV отделяет владение акциями от повседневной коммерческой деятельности, однако холдинговая BV представляет собой роль, а не отдельную организационно-правовую форму.
- Определите, кто владеет акциями, ведет каждый вид деятельности и держит ключевые активы, прежде чем решать, какая BV должна выполнять соответствующую роль.
- Сопоставьте потенциальное разделение рисков и гибкость для роста с дополнительными административными затратами, расходами и обязанностями по корпоративному управлению несколькими BV.
- Наличие раздельных BV не гарантирует защиту от претензий, неплатежеспособности или ответственности директоров.
- Планируйте соблюдение регуляторных требований для каждой BV, включая пороговое значение для UBO >25%; изменения сведений об UBO должны регистрироваться в течение 7 дней.
Содержание
- Что представляет собой холдинговая структура Dutch BV?
- Как нидерландские холдинговые структуры работают на практике?
- Преимущества и ограничения нидерландской холдинговой BV: чего не гарантирует данная структура
- Как оценить, подходит ли нидерландская холдинговая структура под ваши планы
- Соблюдение требований для нидерландской холдинговой BV и практические дальнейшие шаги
Что представляет собой холдинговая структура Dutch BV?
Холдинговая структура Dutch BV обычно состоит из холдинговой BV, владеющей акциями операционной BV, в то время как операционная BV осуществляет коммерческую деятельность. Обозначение «холдинговая BV» описывает роль компании, а не отдельную нидерландскую организационно-правовую форму. Оба юридических лица являются BV, или закрытыми компаниями с ограниченной ответственностью. Руководство Торговой палаты Нидерландов по учреждению BV разъясняет организационно-правовую форму, используемую для каждой компании в такой структуре.
Распространенная конфигурация включает две BV, однако подходящая структура владения зависит от планов учредителя. Холдинг может владеть акциями нескольких операционных компаний, либо несколько акционеров могут владеть своими долями через собственные холдинговые BV. Начните с четкого разграничения того, кто владеет акциями, и того, какая компания выполняет фактическую работу.
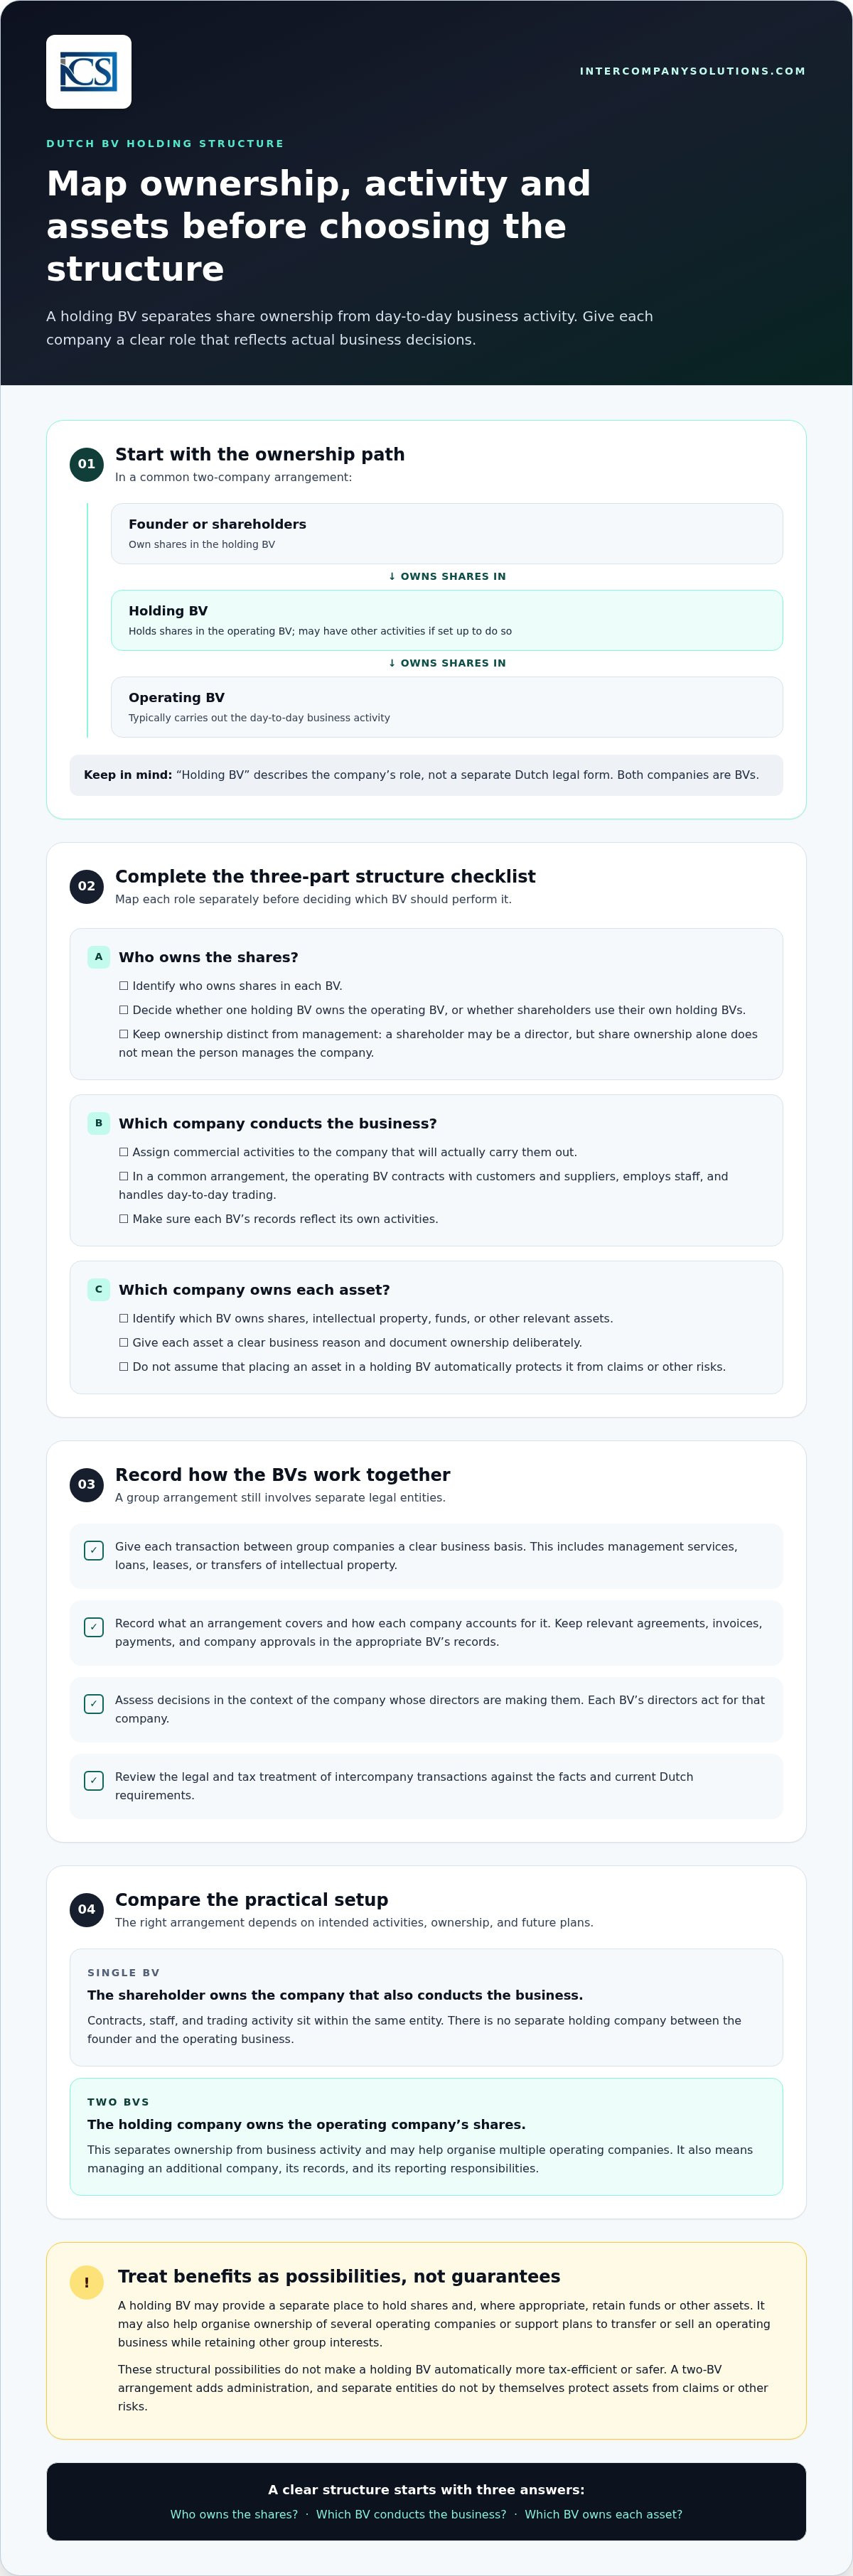
Базовая структура владения: Учредитель или акционеры → Холдинговая BV → Операционная BV
Как взаимодействуют холдинговая BV и операционная BV?
Холдинговая BV является акционером операционной BV. Учредитель владеет акциями холдинговой BV единолично или совместно с другими акционерами. При стандартной схеме операционная BV заключает договоры с клиентами и поставщиками, нанимает персонал и ведет повседневные торговые операции. Роль холдинговой BV заключается во владении, хотя она также может осуществлять отдельную деятельность, если это предусмотрено при ее учреждении.
Владение и управление являются различными функциями. Учредитель может быть акционером, директором или совмещать обе роли, однако статус акционера сам по себе не означает, что лицо осуществляет управление компанией. Каждая BV является отдельным юридическим лицом, поэтому ее директора действуют от имени этой конкретной компании, а ее отчетность и документация должны отражать ее собственную деятельность.
В чем отличие от структуры с одной BV?
В случае с одной BV акционер владеет акциями компании, которая непосредственно ведет коммерческую деятельность. Договоры, персонал и торговая деятельность сосредоточены в рамках одного и того же юридического лица. Отдельная холдинговая компания между учредителем и операционным бизнесом отсутствует.
При наличии двух BV холдинговая компания владеет акциями операционной компании, создавая раздельные юридические лица для владения активами и ведения бизнеса. Это позволяет реализовать более продуманную модель владения, однако влечет за собой необходимость управления дополнительной компанией и ведения ее отчетности. Холдинговая структура требуется не каждому учредителю; принятие решения зависит от планируемой деятельности, структуры собственности и будущих планов.
Как нидерландские холдинговые структуры работают на практике?
Разграничьте три аспекта: кто владеет акциями, какая компания ведет коммерческую деятельность и какая компания владеет каждым из активов. Эти функции могут выполняться разными BV, однако такое распределение должно отражать реальные деловые решения и быть четко зафиксировано. Каждая BV является отдельным юридическим лицом в соответствии с Гражданским кодексом Нидерландов, который приравнивает юридическое лицо к физическому лицу в имущественных и правовых отношениях Гражданский кодекс Нидерландов, книга 2, статья 5.
Где сосредоточены акции, коммерческая деятельность и активы?
Рассмотрите гипотетическую компанию по разработке программного обеспечения. Ее учредитель владеет долями в холдинговой BV, а эта холдинговая BV владеет долями в операционной BV. Операционная BV продает подписки, заключает договоры с клиентами и нанимает команду разработчиков. Холдинговая BV владеет долями, а также может владеть определенными активами, такими как интеллектуальная собственность или накопленные средства, при наличии четкого коммерческого обоснования.
Этот пример приведен исключительно в иллюстративных целях и не является юридической или налоговой консультацией. Принимайте решения о структуре владения активами и оформляйте их документально осознанно. Передача актива холдинговой BV не защищает его автоматически от претензий или других рисков. Юридическое и финансовое положение зависит от фактических обстоятельств, включая способ передачи актива и порядок управления каждой из компаний.
Как связанным BV следует оформлять свои взаимоотношения?
Сделки между компаниями группы должны иметь четкое деловое обоснование, а не рассматриваться как неформальное движение денежных средств или имущества. Если одна BV оказывает управленческие услуги, предоставляет займы, сдает актив в аренду или передает интеллектуальную собственность другой, зафиксируйте предмет договоренности и порядок ее отражения в учете каждой компании. Законодательство Нидерландов о корпоративном налогообложении содержит правила для сделок между связанными сторонами; применяемый налоговый режим зависит от фактических обстоятельств Dutch Corporate Income Tax Act.
Ведите раздельный бухгалтерский учет для каждой BV. Отражайте соответствующие договоры, счета-фактуры, платежи и корпоративные одобрения в документации надлежащего юридического лица. До проведения внутригрупповой сделки проверьте ее правовой и налоговый режим на соответствие действующим требованиям Нидерландов. Передача активов между связанными компаниями остается сделкой между отдельными юридическими лицами.
Директора должны оценивать решения в контексте той компании, которой они управляют. Статья 9 Книги 2 Гражданского кодекса Нидерландов регулирует обязанности директоров перед управляемым ими юридическим лицом (Dutch Civil Code, Book 2). Четкое ведение документации позволяет подтвердить причины принятия решения и то, какая именно компания вступила в договоренность.
При планировании структуры группы предварительный анализ схемы владения, видов деятельности и предполагаемой передачи активов позволяет выявить вопросы, требующие решения до подготовки документов. Вы можете обсудить вашу структуру Dutch BV с учетом ваших планов.
Преимущества и ограничения холдинговой Dutch BV: что данная структура не гарантирует
Холдинговая BV может служить обособленным инструментом для владения долями и, при необходимости, для сохранения денежных средств или других активов. Она также может упростить организацию владения несколькими операционными компаниями. Это структурные возможности, а не автоматические финансовые или налоговые преимущества. Оценивайте структуру с учетом сопутствующего дополнительного администрирования и ваших фактических планов.
Когда холдинговая BV может быть полезна?
Холдинговую структуру целесообразно рассмотреть, если вы планируете:
- Реинвестировать прибыль в другое направление бизнеса или сохранять средства внутри корпоративной группы.
- Владеть несколькими операционными компаниями через одну материнскую компанию.
- Подготовиться к возможной передаче или продаже операционного бизнеса с сохранением других активов группы.
Данные сценарии не означают безусловную правильность выбора холдинга. Прибыль, сохраняемая в компании, по-прежнему подпадает под действие применимых правовых и налоговых норм, а перемещение денежных средств или активов между BV требует надлежащей квалификации и документального оформления. Налоговые последствия зависят от задействованных компаний, структуры владения и характера сделок.
Нидерландское освобождение от налога на доходы от участия (participation exemption) может предотвратить повторное налогообложение квалифицированных дивидендов или прироста капитала от дочерней компании в качестве корпоративной прибыли на уровне холдинга. Оно действует при соблюдении определенных условий и не освобождает от налогообложения всю прибыль группы. Ознакомьтесь с разъяснениями Belastingdienst относительно участия в капитале применительно к конкретной доле владения и обстоятельствам.
Каковы компромиссы и распространенные заблуждения?
Две BV означают необходимость администрирования двух юридических лиц. Каждому требуются собственный документооборот, бухгалтерский учет, корпоративное управление и подача соответствующей отчетности. Сопоставьте дополнительный объем работы и профессионального администрирования с целями разделения владения активами и операционной деятельности.
| Одна BV | Холдинговая и операционная BV |
|---|---|
| Владение и операционная деятельность сосредоточены в одном юридическом лице. | Одна BV владеет долями; другая ведет операционную деятельность. |
| Меньше юридических лиц для администрирования. | Требуется раздельное администрирование и корпоративное управление для каждой BV. |
| Нет отдельной компании для владения активами группы или долями участия. | Активы могут учитываться раздельно, если это юридически и коммерчески целесообразно. |
Разделение не гарантирует защиту от претензий, неплатежеспособности или ответственности директоров. Каждая BV является отдельным юридическим лицом, однако данная структура не устраняет все правовые или финансовые риски. Не каждому учредителю требуются две BV, и холдинг не снижает налоги автоматически и не гарантирует безоговорочное применение освобождения от налога на доходы от участия (participation exemption). Проанализируйте планы по структуре владения, деятельность, риски и текущее администрирование до выбора структуры.
Как оценить, подходит ли нидерландская холдинговая структура для ваших планов
Определите четкую деловую цель для каждой компании. Холдинговая структура Dutch BV может соответствовать конкретному плану владения или роста, однако дополнительное юридическое лицо также влечет за собой отдельное администрирование. Используйте следующую схему перед принятием решения:
- Определите структуру владения. Определите каждого предполагаемого акционера, его планируемую долю владения и лицо, которое будет действовать в качестве директора каждой BV.
- Разграничьте виды деятельности. Составьте список планируемых видов коммерческой деятельности и определите, какая компания будет заключать договоры с клиентами и поставщиками и нанимать персонал.
- Продуманно распределите активы. Определите, где будут находиться интеллектуальная собственность, оборудование, денежные средства и другие активы, и документально зафиксируйте деловую цель такого распределения.
- Проверьте план роста. Отделяйте текущие планы от гипотетических возможностей. Ожидаются ли несколько направлений деятельности, внешние инвесторы, продажа бизнеса или реинвестирование прибыли? Оцените, оправдывают ли эти планы создание отдельных юридических лиц уже сейчас.
- Сопоставьте административную нагрузку с целями. Единая BV требует администрирования меньшего числа юридических лиц. Холдинговая и операционная BV разделяют владение и коммерческую деятельность, однако каждая компания имеет собственное корпоративное управление и отчетность.
Определите структуру до учреждения
Зафиксируйте предполагаемых акционеров, директоров, доли владения, виды деятельности, договоры, персонал и активы для каждой BV. Определите, какие решения окончательно согласованы, а какие представляют собой возможности на будущее. Потенциальная продажа или новый проект могут иметь значение для планирования, но сам по себе гипотетический план не всегда оправдывает добавление еще одной компании на начальном этапе.
| Фактор | Единая BV | Холдинговая и операционная BV |
|---|---|---|
| Владение | Акционеры владеют операционной компанией напрямую. | Холдинговая BV владеет долями в операционной BV. |
| Коммерческая деятельность | Одна и та же BV владеет бизнесом и ведет деятельность. | Операционная BV ведет деятельность; холдинговая BV владеет ее долями. |
| Администрирование | Учет и корпоративное управление одной компании. | Раздельный учет и корпоративное управление для каждой BV. |
Спланируйте процесс учреждения
Для учреждения Dutch BV требуется нотариальный акт. Для учредителей из стран, не входящих в ЕС, стандартным дистанционным способом является легализованная доверенность: нотариус подписывает акт, и учредителю не требуется приезжать лично. Подходящий процесс зависит от состава учредителей и предполагаемой структуры владения долями. Руководство KVK по учреждению BV содержит официальную информацию о процедуре регистрации.
Минимальный капитал BV составляет 0,01 евро. Это не отменяет других требований к учреждению и не заменяет планирование деятельности компании, структуры владения и корпоративного управления. Для получения более подробной информации о процессе учреждения см. данное руководство по регистрации Dutch BV.
Комплаенс холдинговой Dutch BV и практические следующие шаги
Холдинговая структура включает в себя отдельные компании, поэтому комплаенс должен быть организован для каждой BV индивидуально, а не рассматриваться так, будто группа является единым юридическим лицом. Холдинговая и операционная BV должны вести собственный учет, отражающий их деятельность, операции и решения. Налоговый режим и обязательства по подаче отчетности зависят от конкретной компании и ее обстоятельств.
Какие текущие обязательства применяются к BV?
Ведите раздельный бухгалтерский учет и корпоративную документацию для каждой BV. Каждая компания также обязана своевременно подавать применимую налоговую отчетность и годовую финансовую отчетность. Запланируйте выполнение следующих обязанностей:
| Область | Практическое требование |
|---|---|
| Бухгалтерский учет | Ведение учета для каждой BV, отражающего ее собственные операции и деятельность. |
| Корпоративный налог на прибыль | Оценка налогового статуса и обязательств по подаче деклараций отдельно для каждой BV. |
| Годовая отчетность | Подача годовой отчетности в KVK в течение 12 месяцев после окончания финансового года. |
| Сведения об UBO | Порог UBO >25%; уведомление об изменениях сведений об UBO в течение 7 дней. |
Ставка налога на прибыль составляет 19% на сумму до 200 000 евро и 25,8% на сумму свыше. Эти ставки применяются к налогооблагаемой прибыли, однако налоговый статус и обязательства каждой BV зависят от ее индивидуальных обстоятельств. Обратитесь к руководству Belastingdienst по корпоративному налогу на прибыль для получения актуальной официальной информации.
Учитывайте пороговое значение для определения UBO и сроки подачи отчетности в отношении структуры владения и контроля каждой компании. KVK предоставляет руководство по регистрации и изменению сведений об UBO. По вопросам подачи годовой отчетности см. руководство KVK по годовой финансовой отчетности.
Как учредителям перейти от планирования структуры к созданию компании?
Перед подготовкой учредительных документов определите предполагаемых акционеров и доли владения, планируемую деятельность каждой BV, а также распределение договоров, персонала и активов. Решите, как компании будут оформлять внутригрупповые операции и кто будет вести бухгалтерский учет и корпоративную документацию каждой компании. Это предоставит нотариусу и налоговым консультантам четкую структуру для анализа.
Ведите календарь комплаенса для каждой BV с указанием обязанностей по подаче отчетности и установленных сроков. Сверяйте календарь с актуальными официальными инструкциями, особенно при изменении структуры владения, видов деятельности или внутригрупповых соглашений.
Сделайте выбор структуры осознанным бизнес-решением
Холдинговая структура Dutch BV разделяет владение акциями и операционную деятельность, однако она целесообразна только тогда, когда такое разделение преследует четкую цель. Определите, какая компания будет владеть акциями и активами, какая будет вести коммерческую деятельность, и оправдывают ли такие планы, как реинвестирование, дополнительные виды деятельности или продажа бизнеса, сопутствующие административные расходы.
Учитывайте существующие ограничения. Раздельные BV не гарантируют защиту от судебных исков или ответственности директоров, а налоговый режим зависит от конкретных задействованных компаний и операций. Холдинг не освобождает прибыль от налогообложения автоматически и не снижает общую налоговую нагрузку безусловно.
Intercompany Solutions оказывает международным предпринимателям поддержку в регистрации Dutch BV, а также в ведении бухгалтерского учета и соблюдении нормативно-правовых требований на постоянной основе. Бесплатная первичная консультация является практической отправной точкой для обсуждения того, как согласуются между собой ваши планы по структуре владения, виды деятельности и обязанности по предоставлению отчетности.
Обсудите структуру вашей Dutch BV с нашими специалистами уже сегодня.
Решите ключевые вопросы до начала регистрации, чтобы выбрать модель, соответствующую вашим планам, и четко распределить зоны ответственности.
Дата последней проверки: октябрь 2026 года
Часто задаваемые вопросы
В чем разница между холдинговой BV и операционной BV?
Холдинговая BV преимущественно владеет акциями в одной или нескольких компаниях. Операционная BV, как правило, ведет коммерческую деятельность, включая заключение договоров с клиентами, реализацию товаров или услуг и наем персонала. Данные функции могут быть распределены иначе при наличии обоснованной коммерческой необходимости. Учредитель может быть акционером, директором или совмещать обе роли, однако владение и управление представляют собой раздельные функции.
Необходима ли холдинговая Dutch BV для каждого бизнеса?
Нет. Учредитель может вести деятельность через единую BV, совмещающую владение и коммерческие операции в рамках одной компании. Холдинговая BV может быть полезной в случаях, когда структура владения предусматривает несколько операционных компаний, реинвестирование или потенциальную продажу бизнеса, однако она также влечет дополнительные затраты на администрирование и корпоративное управление. Сопоставьте цели создания второго юридического лица с постоянными обязанностями по его поддержанию. Оптимальная конфигурация зависит от обстоятельств и планов учредителя.
Защищает ли холдинговая BV корпоративные активы автоматически?
Нет. Владение активами через отдельную BV позволяет разграничить имущественные права и деятельность операционной компании, однако это не гарантирует защиту от претензий кредиторов, несостоятельности или ответственности директоров. Юридические и финансовые последствия зависят от фактических обстоятельств, в том числе от способа владения, передачи активов и управления ими. Рассматривайте каждую передачу активов как сделку между самостоятельными юридическими лицами, документируйте ее экономическую обоснованность и оценивайте последствия до ее совершения.
Снижает ли холдинговая структура Dutch BV корпоративный налог автоматически?
Нет. Холдинговая структура не снижает налоги автоматически и не делает прибыль безналоговой. Освобождение от налогообложения участия (participation exemption) может применяться к квалифицированным дивидендам или приросту капитала от дочерней компании, однако для этого необходимо выполнить ряд условий. Прочие налоговые последствия зависят от участвующих компаний, структуры владения и характера проводимых операций. Оцените конкретную структуру с точки зрения действующего налогового законодательства Нидерландов, прежде чем рассчитывать на определенный налоговый результат. Сама по себе структура не является гарантией налоговых льгот.
Может ли учредитель не из ЕС учредить холдинговую Dutch BV дистанционно?
Да. Учредитель из страны, не входящей в ЕС, как правило, может воспользоваться стандартной процедурой дистанционной регистрации на основании легализованной доверенности (Power of Attorney). В рамках этой процедуры нотариус удостоверяет учредительный акт без личного визита учредителя. Учреждение Dutch BV требует обязательного нотариального заверения, а процесс регистрации зависит от предложенной структуры владения и документации. При создании структуры из двух компаний учитывайте требования как к холдинговой, так и к операционной BV, поскольку каждая из них является отдельным юридическим лицом.
Источники
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |