


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Знаете ли вы, что пропуск окончательного срока подачи годовой финансовой отчетности 31 декабря может повлечь за собой немедленные административные штрафы и даже личную ответственность директоров компании? Для международных предпринимателей сложная система требований к финансовой отчетности компаний Dutch BV часто представляется препятствием для роста, а не стандартной административной задачей. Вы не одиноки, если переход на обязательную цифровую отчетность или нюансы налоговой системы Нидерландов кажутся пугающими.
Мы понимаем, что ваше внимание должно быть сосредоточено на масштабировании бизнеса, а не на расшифровке сложного юридического жаргона от Belastingdienst. В этом руководстве представлен подробный технический анализ установленных законом сроков подачи отчетности, стандартов бухгалтерского учета и налоговых обязательств, которые вы должны выполнить в 2026 году. Вы получите четкое представление об обновленной классификации размеров микро-, малых и средних предприятий, а также пошаговый календарь, гарантирующий, что ваша Dutch BV сохранит безупречный статус перед государственными органами. От понимания 19% ставки корпоративного налога до соблюдения требований вновь введенного в действие реестра UBO: мы упростили путь к полному соответствию законодательству и профессиональному спокойствию.
Key Takeaways
- Узнайте о важнейших сроках подачи отчетности по двум направлениям: как в Торговую палату (KVK), так и в налоговую инспекцию, чтобы избежать административных штрафов.
- Поймите, как размер вашей организации (микро-, малое или среднее предприятие) напрямую определяет конкретные требования к финансовой отчетности компании Dutch BV и обязательства по проведению аудита.
- Разберитесь в структуре корпоративного налога на 2026 год, применяя ставку 19% к прибыли до 200 000 евро и ставку 25,8% к суммам, превышающим этот порог.
- Поддерживайте организационную прозрачность, выполняя обязательные обновления в реестре UBO и соблюдая правило семилетнего хранения финансовой документации.
- Узнайте, как иностранные учредители могут удаленно управлять всеми вопросами ведения бухгалтерского учета, подачи налоговых деклараций и секретарских обязанностей с помощью легализованной доверенности.
Нормативно-правовая база финансовой отчетности Dutch BV
Каждая компания Besloten Vennootschap (BV), зарегистрированная в Нидерландах, связана строгими правовыми стандартами, изложенными в Книге 2 Гражданского кодекса Нидерландов. Эти правила обеспечивают прозрачность юридических лиц для акционеров, кредиторов и общественности. Понимание требований к финансовой отчетности компаний Dutch BV начинается с осознания того, что их соблюдение не является факультативным. Это обязательная административная основа для каждого директора. Даже если ваша компания не ведет деятельности или в настоящее время не генерирует оборот, по закону вы все равно обязаны подготавливать и подавать годовую финансовую отчетность.
Стандартный финансовый год в Нидерландах совпадает с календарным годом и длится с 1 января по 31 декабря. Однако учредители имеют возможность установить дробный финансовый год в процессе регистрации компании в Нидерландах. Это часто делается для согласования с отчетным циклом материнской компании или для учета неполного первого года деятельности. Независимо от выбранного цикла, двусторонняя система отчетности остается неизменной и требует подачи документов в два разных государственных органа.
Роль Kamer van Koophandel (KVK)
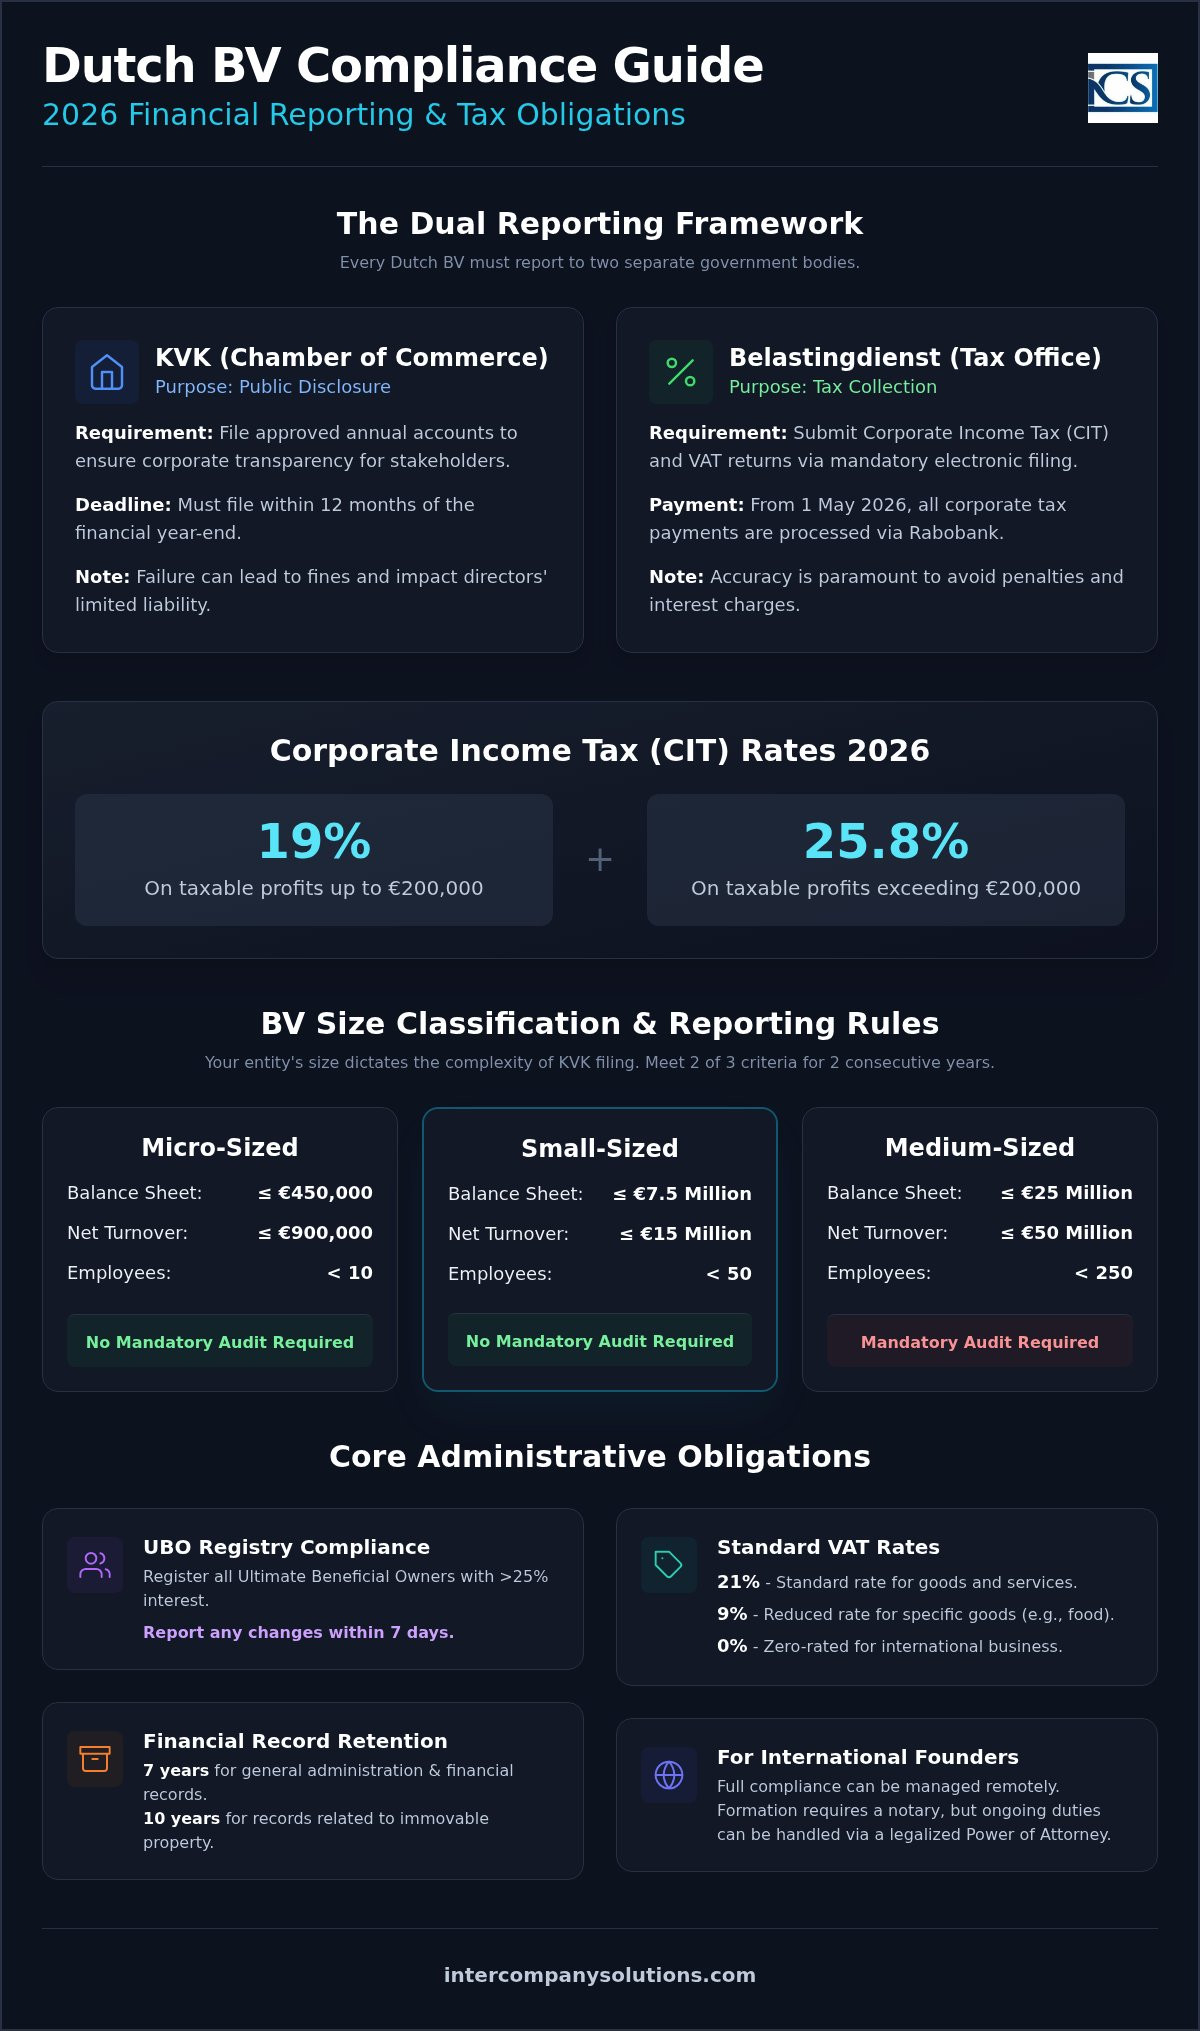
Торговая палата, или KVK, действует как центральный реестр корпоративных данных. Ее основная цель в сфере финансовой отчетности заключается в публичном раскрытии информации. Делая доступными определенные финансовые данные, KVK защищает заинтересованные стороны и поддерживает доверие к нидерландской деловой экосистеме. За 2026 финансовый год первоначальный регистрационный сбор составляет 85,15 евро. Директора обязаны обеспечить подачу утвержденной годовой отчетности в KVK в течение 12 месяцев после окончания финансового года. Несоблюдение этого срока может привести к немедленным штрафам и может повлиять на статус ограниченной ответственности директоров.
Роль Belastingdienst
В то время как KVK уделяет основное внимание прозрачности, Belastingdienst (Налоговая служба Нидерландов) сосредотачивается на сборе доходов. Этот орган занимается взиманием налога на прибыль корпораций (CIT) и налога на добавленную стоимость (BTW). Ваши требования к финансовой отчетности компаний Dutch BV включают подачу подробных налоговых деклараций через обязательные электронные системы подачи. Точность имеет первостепенное значение. С 1 мая 2026 года Rabobank выступает в качестве официального опорного банка правительства Нидерландов, проводя все платежи, связанные с корпоративным налогообложением. Это изменение оптимизирует финансовое взаимодействие между вашей BV и государством при условии, что ваш внутренний бухгалтерский учет ведется в идеальном порядке.
Классификация Dutch BV и требования к годовой отчетности
Не все Dutch BV рассматриваются Торговой палатой одинаково. Объем ваших требований к финансовой отчетности компании Dutch BV полностью зависит от классификации вашего юридического лица. Эта многоуровневая система гарантирует, что малые предприятия не будут перегружены административными расходами, в то время как крупные корпорации обеспечивают прозрачность, необходимую для стабильности рынка. Большинство иностранных предпринимателей, открывающих новое предприятие, обнаруживают, что их компания относится к категории «Микро» или «Малое» в течение первых лет работы.
Для определения вашей категории государственные органы Нидерландов оценивают три конкретных показателя. Вы должны соответствовать как минимум двум из следующих критериев в течение двух финансовых лет подряд, чтобы закрепиться в определенной классификации. Это «правило двух лет» имеет решающее значение. Оно предотвращает немедленное изменение ваших юридических обязательств из-за одного года исключительного роста или непредвиденных убытков, обеспечивая стабильность внутренних процессов бухгалтерского учета.
Определение категории размера вашего юридического лица
Для отчетного цикла 2026 года пороговые значения остаются следующими:
- Микропредприятие: валюта баланса не более 450 000 евро; чистый оборот не более 900 000 евро; менее 10 сотрудников.
- Малое предприятие: валюта баланса не более 7,5 млн евро; чистый оборот не более 15 млн евро; менее 50 сотрудников.
- Среднее предприятие: валюта баланса не более 25 млн евро; чистый оборот не более 50 млн евро; менее 250 сотрудников.
- Крупное предприятие: превышение как минимум двух критериев для среднего предприятия.
Освобождения и требования к аудиту
Классификация определяет сложность вашей подачи годовой финансовой отчетности в Нидерландах. Микро- и малые предприятия пользуются значительными льготами. Они не обязаны проходить обязательный внешний аудит зарегистрированным аудитором (RA или AA). Вместо этого они могут подавать упрощенный баланс и ограниченный объем примечаний в KVK. Это сниженное бремя является ключевой причиной, по которой Нидерланды остаются привлекательными для международных стартапов и предприятий электронной коммерции.
Средние и крупные предприятия сталкиваются с гораздо более строгими правилами. Они обязаны назначить зарегистрированного нидерландского аудитора для проверки своей отчетности. Такие компании также должны предоставлять подробный отчет руководства и полный отчет о прибылях и убытках для публичного доступа. Если вы не уверены в классификации вашей компании или нуждаетесь в помощи при подготовке этих документов, вы можете обратиться к нашей команде по комплаенсу для проведения технического анализа. Своевременное понимание этих пороговых значений помогает планировать дальнейший рост, избегая проблем с соблюдением нормативных требований по мере увеличения вашего оборота.
Обязательства по подаче отчетности по налогу на прибыль (CIT) и НДС (VAT)
Управление налоговыми обязательствами Dutch BV требует проактивного подхода как к годовой, так и к периодической отчетности. Корпоративный налог на прибыль (CIT) взимается с общемировой налогооблагаемой прибыли вашего юридического лица. В 2026 финансовом году налоговая система Нидерландов применяет двухступенчатую структуру ставок. Ставка налога составляет 19% на налогооблагаемую прибыль до 200 000 евро. Прибыль, превышающая этот порог, облагается налогом по ставке 25,8%. Эти ставки представляют собой фундаментальный компонент требований к финансовой отчетности компании Dutch BV, который каждый директор должен отслеживать для обеспечения точного формирования налоговых резервов.
Важная техническая деталь на 2026 год касается ограничения вычета процентов. Для предотвращения чрезмерного долгового финансирования правительство Нидерландов ограничивает вычет процентов до 24,5% от EBITDA юридического лица (прибыли до вычета процентов, налогов, износа и амортизации). Это ограничение выступает важнейшим фактором для BV со значительными внутригрупповыми займами или внешним финансированием. Если ваши процентные расходы превышают этот процент, сумма превышения не подлежит вычету из налогооблагаемой прибыли, что потенциально увеличивает вашу эффективную налоговую ставку. Мы рекомендуем пересмотреть соотношение заемного и собственного капитала в начале финансового года, чтобы избежать непредвиденных налоговых обязательств.
Регистрация плательщика НДС и соблюдение требований
Налог на добавленную стоимость (НДС), или BTW, является налогом на операции, требующим регулярного внимания. Большинство BV облагаются по стандартной ставке НДС 21%. Однако сниженная ставка 9% применяется к определенным товарам, таким как продукты питания и книги, а ставка 0% используется для экспорта и некоторых международных услуг. Если вы недавно завершили регистрацию компании в Нидерландах, ожидание выдачи номера плательщика НДС со стороны Belastingdienst составит от 6 до 8 недель. После активации номера вы обязаны подавать декларации по НДС в электронном виде. Хотя ежеквартальная подача является стандартом, вы можете выбрать ежемесячную подачу при высоком обороте или ежегодную подачу, если ваши обязательства по НДС минимальны.
Сроки подачи деклараций по CIT и продление сроков
Стандартный срок подачи декларации по налогу на прибыль установлен до 1 июня года, следующего за отчетным финансовым годом. Для компании с финансовым годом, совпадающим с календарным, декларация за 2025 год должна быть подана до 1 июня 2026 года. Belastingdienst часто выставляет предварительные налоговые расчеты в начале года на основе ваших предыдущих показателей или оценочных данных. Крайне важно оплачивать их своевременно, чтобы избежать начисления процентов. Если вам требуется больше времени для закрытия финансовой отчетности, налоговые посредники могут запросить продление срока подачи декларации на период до 12 месяцев. Это продление дает необходимый запас времени, гарантируя точное отражение сложных международных налоговых позиций без риска штрафов за несоблюдение установленных требований.
Административное сопровождение: реестр UBO и хранение документации
Соблюдение нормативных требований в Нидерландах заключается не только в цифрах, передаваемых в KVK или Belastingdienst. Оно также охватывает исходные данные и прозрачность вашей корпоративной структуры. Выполнение требований к финансовой отчетности компании Dutch BV в 2026 году требует тщательного ведения учета и проактивного управления данными в реестре конечных бенефициарных владельцев (UBO). Эти административные задачи формируют основу, на которой строится ваша финансовая отчетность. Без них ваши ежегодные отчеты лишены надлежащей юридической силы и достоверности.
Эффективное административное сопровождение защищает вашу компанию от излишнего внимания со стороны контролирующих органов. Оно гарантирует, что при необходимости подтвердить источник происхождения средств или правомерность транзакции подтверждающие документы будут сразу доступны. Для международных предпринимателей это означает создание цифровых систем, связывающих локальную деятельность и глобальное управление. Такая структура не просто обязанность, это способ защиты вашего статуса ограниченной ответственности.
Требования к отчетности для реестра UBO
Реестр UBO предназначен для предотвращения отмывания денег и обеспечения корпоративной прозрачности. UBO признается любое физическое лицо, которое прямо или косвенно владеет или контролирует более 25% акций, прав голоса или доли участия в вашей Dutch BV. Если ни одно физическое лицо не подпадает под этот критерий, вместо него должен быть зарегистрирован «псевдо-UBO», в качестве которого обычно выступает лицо из высшего руководства компании. Данная регистрация формирует публичную запись, хотя доступ к ней в последние годы был ограничен лицами, имеющими законный интерес.
Власти Нидерландов исключительно строго относятся к актуализации данных. Вы обязаны уведомлять KVK о любых изменениях статуса UBO или персональных данных ровно в течение семи дней с момента вступления изменений в силу. Это значительно более короткий срок по сравнению со многими другими административными процедурами. Несоблюдение данного требования может повлечь за собой крупные административные штрафы, а в серьезных случаях и уголовные санкции для директоров компании. Мы рекомендуем ежеквартально проверять структуру собственности, чтобы данные в реестре оставались точными.
Законодательные стандарты хранения документации
Формирование и поддержание непрерывного документального следа является юридической необходимостью. Вы обязаны хранить всю первичную документацию, включая счета-фактуры, банковские выписки и договоры, не менее семи лет. Этот срок позволяет Belastingdienst проводить проверки или сверять ранее поданные налоговые декларации. Однако, если ваша BV владеет недвижимым имуществом, закон продлевает обязательный срок хранения соответствующей документации до десяти лет. Ключевое значение имеет неизменность: данные должны оставаться защищенными от модификаций и читаемыми на протяжении всего установленного периода.
Цифровое хранение данных абсолютно допустимо и зачастую более эффективно для основателей компаний, работающих удаленно. Счета-фактуры, полученные в электронном виде, должны храниться в их первоначальном формате для сохранения юридической силы. Помимо финансовой документации, вам также необходимо сохранять реестры акционеров и протоколы общих собраний. Эти документы обеспечивают правовой контекст для финансовых решений, отраженных в бухгалтерских книгах. Подробнее о структурировании подобных систем читайте в нашем руководстве «Бухгалтерский учет для Dutch BV: комплаенс и налоговые обязательства в 2026 году».
Управление соблюдением требований для нидерландских компаний с иностранными владельцами
Ведение бизнеса в Нидерландах в качестве учредителя-нерезидента дает существенные стратегические преимущества, однако требует структурированного подхода к администрированию. Вам не требуется постоянно присутствовать в стране для полного соблюдения всех законодательных норм. Профильные представители могут дистанционно администрировать все требования к финансовой отчетности компании Dutch BV, выступая в роли вашего локального технического партнера. Данная схема особенно эффективна для предпринимателей, которые стремятся использовать нидерландскую деловую экосистему, оставаясь при этом в стране своего постоянного проживания.
Основой подобного дистанционного управления выступает механизм легализованной доверенности (PoA). Этот юридический инструмент позволяет зарегистрировать компанию в Нидерландах без необходимости совершать международные поездки. После учреждения юридического лица, что обычно занимает от 2 до 5 дней, фокус смещается на текущее соблюдение нормативных требований. Привлекая профессиональные бухгалтерские службы, вы обеспечиваете точное соответствие каждой декларации по налогу на прибыль и НДС стандартам Dutch GAAP (общепринятым принципам бухгалтерского учета Нидерландов). Такое соответствие критически важно для подтверждения достоверности вашей финансовой отчетности в рамках будущих аудитов или инвестиционных раундов.
Стратегические преимущества централизованного бухгалтерского учета
Централизация ваших бухгалтерских и корпоративных секретарских услуг создает единую точку ответственности. Когда один партнер ведет ваш бухгалтерский учет, расчет заработной платы и подачу корпоративной отчетности, риск пропуска сроков или расхождений в данных значительно снижается. Этот комплексный подход позволяет отслеживать пороговые значения налога на прибыль (CIT) в режиме реального времени. Если ваша прибыль приближается к отметке в 200 000 евро, ваши консультанты могут своевременно предоставить рекомендации по стратегиям налоговой оптимизации до того, как начнет применяться ставка 25,8%. Координация между расчетом заработной платы и подачей деклараций по налогу на прибыль также гарантирует, что взносы на социальное страхование и налоги с заработной платы удерживаются и декларируются надлежащим образом.
Для получения более подробной информации о создании компании с ориентацией на долгосрочную стабильность ознакомьтесь с нашим Профессиональным руководством по учреждению Dutch BV.
Следующие шаги для владельцев Dutch BV
Успех на нидерландском рынке зависит от заблаговременной подготовки. Мы рекомендуем предпринять следующие три конкретных шага для обеспечения соответствия нормативным требованиям в 2026 году:
- Проведите оценку размера компании: проанализируйте прогнозируемые активы и оборот, чтобы определить, попадает ли компания в категорию микро- или малых предприятий, поскольку от этого зависят конкретные требования к подаче отчетности.
- Внедрите соответствующую требованиям систему хранения: создайте цифровой архив, отвечающий правилу 7-летнего срока хранения документации, гарантируя сохранение подлинности и целостности всех счетов-фактур и банковских выписок.
- Оцените льготы для персонала: если вы планируете нанимать международных специалистов, рекрутинговые сервисы, такие как Amplify Yourself, LLC, могут помочь вам найти квалифицированных виртуальных ассистентов, пока вы консультируетесь со специалистом относительно 30% ruling, чтобы снизить общее налоговое бремя и улучшить результаты найма.
Предприняв эти шаги сейчас, вы перейдете от реактивного управления к проактивному росту. Грамотно управляемая BV является не просто соответствующей закону структурой; это ценный актив, готовый к глобальной мобильности и расширению.
Обеспечение будущего вашей Dutch BV посредством упреждающего комплаенса
Эффективное управление нидерландской компанией требует четкого понимания того, как обязательства по отчетности меняются в зависимости от масштаба вашего бизнеса. От упрощенной отчетности, предусмотренной для микропредприятий, до строгих стандартов аудита для средних компаний: своевременный учет этих категорий критически важен для долгосрочной стабильности. Вы должны гарантировать, что ваша годовая финансовая отчетность подана в KVK, а декларации по CIT поступили в Belastingdienst до крайнего срока 1 июня. Освоив требования к финансовой отчетности компаний dutch b.v., вы защитите статус ограниченной ответственности и сохраните прозрачность перед всеми заинтересованными сторонами.
Предоставив услуги более чем 2000 основателей компаний по всему миру, Intercompany Solutions обеспечивает комплексную поддержку по соблюдению требований законодательства под ключ, необходимую для дистанционного управления бизнесом. Наши специалисты берут на себя все процессы: от первоначального учреждения до текущего бухгалтерского учета и подачи налоговых деклараций, что гарантирует безупречный правовой статус вашей компании. Мы стремимся упростить административные формальности, чтобы вы могли уверенно сосредоточиться на масштабировании своего международного предприятия. Будем рады помочь вам с легкостью ориентироваться в правовом поле Нидерландов.
Часто задаваемые вопросы
Каков крайний срок подачи годовой финансовой отчетности в KVK?
Dutch BV обязана подать свою годовую финансовую отчетность в Торговую палату (KVK) в течение 12 месяцев после окончания финансового года. Для стандартного календарного года окончательный срок - 31 декабря 2026 года. Директора обязаны подготовить отчетность в течение пяти месяцев после окончания финансового года, хотя акционеры могут предоставить продление на пять месяцев. После утверждения отчетности она должна быть подана в течение восьми дней для обеспечения полного соблюдения законодательства.
Требуется ли Dutch BV аудит каждый год?
Не каждой Dutch BV требуется обязательный аудит. Это требование распространяется только на компании, классифицируемые как "средние" или "крупные" в течение двух последовательных лет. Ваша компания достигает порогового значения, если она превышает как минимум два из следующих критериев: валюта баланса 7,5 млн евро, чистый оборот 15 млн евро или средняя численность сотрудников 50 человек. Большинство международных стартапов подпадают под категории микро- или малых предприятий и, следовательно, освобождены от аудита.
Каков минимальный уставный капитал для Dutch BV в 2026 году?
Минимальный уставный капитал для Dutch BV в 2026 году составляет всего 1 евро. Это требование было значительно снижено с прежнего порога в 18 000 евро, чтобы сделать Нидерланды более доступными для международных предпринимателей. Вы можете разделить этот капитал на акции любого номинала, например 0,01 евро за акцию. Такая гибкость позволяет учредителям создавать корпоративную структуру с минимальными первоначальными инвестициями, сохраняя при этом преимущества ограниченной ответственности.
Как долго нидерландская компания должна хранить финансовую документацию?
Вы обязаны хранить финансовую документацию и первичные документы вашей компании не менее семи лет. Сюда входят все счета-фактуры, банковские выписки, договоры и цифровая переписка, связанная с вашими коммерческими операциями. Однако, если ваша BV владеет недвижимым имуществом, срок хранения соответствующих документов составляет десять лет. Сохранение этих документов является ключевой частью требований к финансовой отчетности компании Dutch BV для упрощения возможных аудиторских и налоговых проверок.
Каковы ставки корпоративного налога для Dutch BV в 2026 году?
В 2026 финансовом году нидерландский налог на прибыль корпораций (CIT) применяется по двум ставкам. Вы будете платить налог по ставке 19% на налогооблагаемую прибыль в размере до 200 000 евро. Любая прибыль, превышающая этот порог в 200 000 евро, облагается налогом по ставке 25,8%. Важно отслеживать уровень прибыли в течение года, поскольку налоговые обязательства значительно возрастают при переходе во вторую категорию, что влияет на вашу общую чистую доходность.
Кто считается UBO в нидерландской частной компании с ограниченной ответственностью?
Конечным бенефициарным владельцем (UBO) признается любое физическое лицо, которое в конечном счете владеет или контролирует более 25% акций или прав голоса компании. Это также относится к лицам, имеющим 25%-ную долю участия в компании. Если ни одно лицо не соответствует этим критериям, в качестве "псевдо-UBO" должен быть зарегистрирован представитель высшего руководства. Все BV обязаны зарегистрировать эту информацию в KVK для обеспечения организационной прозрачности и соблюдения правовых норм.
Могу ли я управлять финансовой отчетностью моей Dutch BV дистанционно?
Вы можете дистанционно выполнять все требования к финансовой отчетности компании Dutch BV через специализированного поставщика услуг. Благодаря использованию легализованной доверенности (PoA) вам не требуется приезжать в Нидерланды для учреждения компании или текущего администрирования. Профессиональные представители могут вести ваш бухгалтерский учет, подавать декларации по BTW и годовую финансовую отчетность в электронном виде. Это позволяет иностранным учредителям поддерживать деятельность нидерландской компании в полном соответствии с законом, управляя бизнесом из любой точки мира.
Каково ограничение на вычет процентов для нидерландских компаний?
Ограничение на вычет процентов для нидерландских компаний установлено на уровне 24,5% от EBITDA организации. Это правило ограничивает сумму процентов, которую вы можете вычесть из налогооблагаемой прибыли, чтобы предотвратить чрезмерное долговое финансирование. Если ваши процентные расходы превышают этот процент, сумма превышения не подлежит вычету в текущем году. Это техническое правило требует тщательного финансового планирования, особенно для BV, которые привлекают внутригрупповые займы или внешнее долговое финансирование для обеспечения своей деятельности.
Источники
- ICS Payroll - услуги по расчету заработной платы в Нидерландах
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Частная компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки корпоративного подоходного налога
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (BTW) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |