

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Примерно 80% нидерландских юридических лиц успешно зарегистрировали своих конечных бенефициарных владельцев к началу 2024 года, что подчеркивает строгие стандарты прозрачности, обеспечиваемые в настоящее время Belastingdienst. Для иностранных предпринимателей соблюдение требований по налогу на прибыль в Нидерландах является четким законодательным требованием, не оставляющим места для административных ошибок или пропуска сроков. Вполне естественно испытывать сложности из-за специальной терминологии и жестких графиков подачи отчетности, необходимых для поддержания надлежащего статуса Dutch BV перед налоговыми органами.
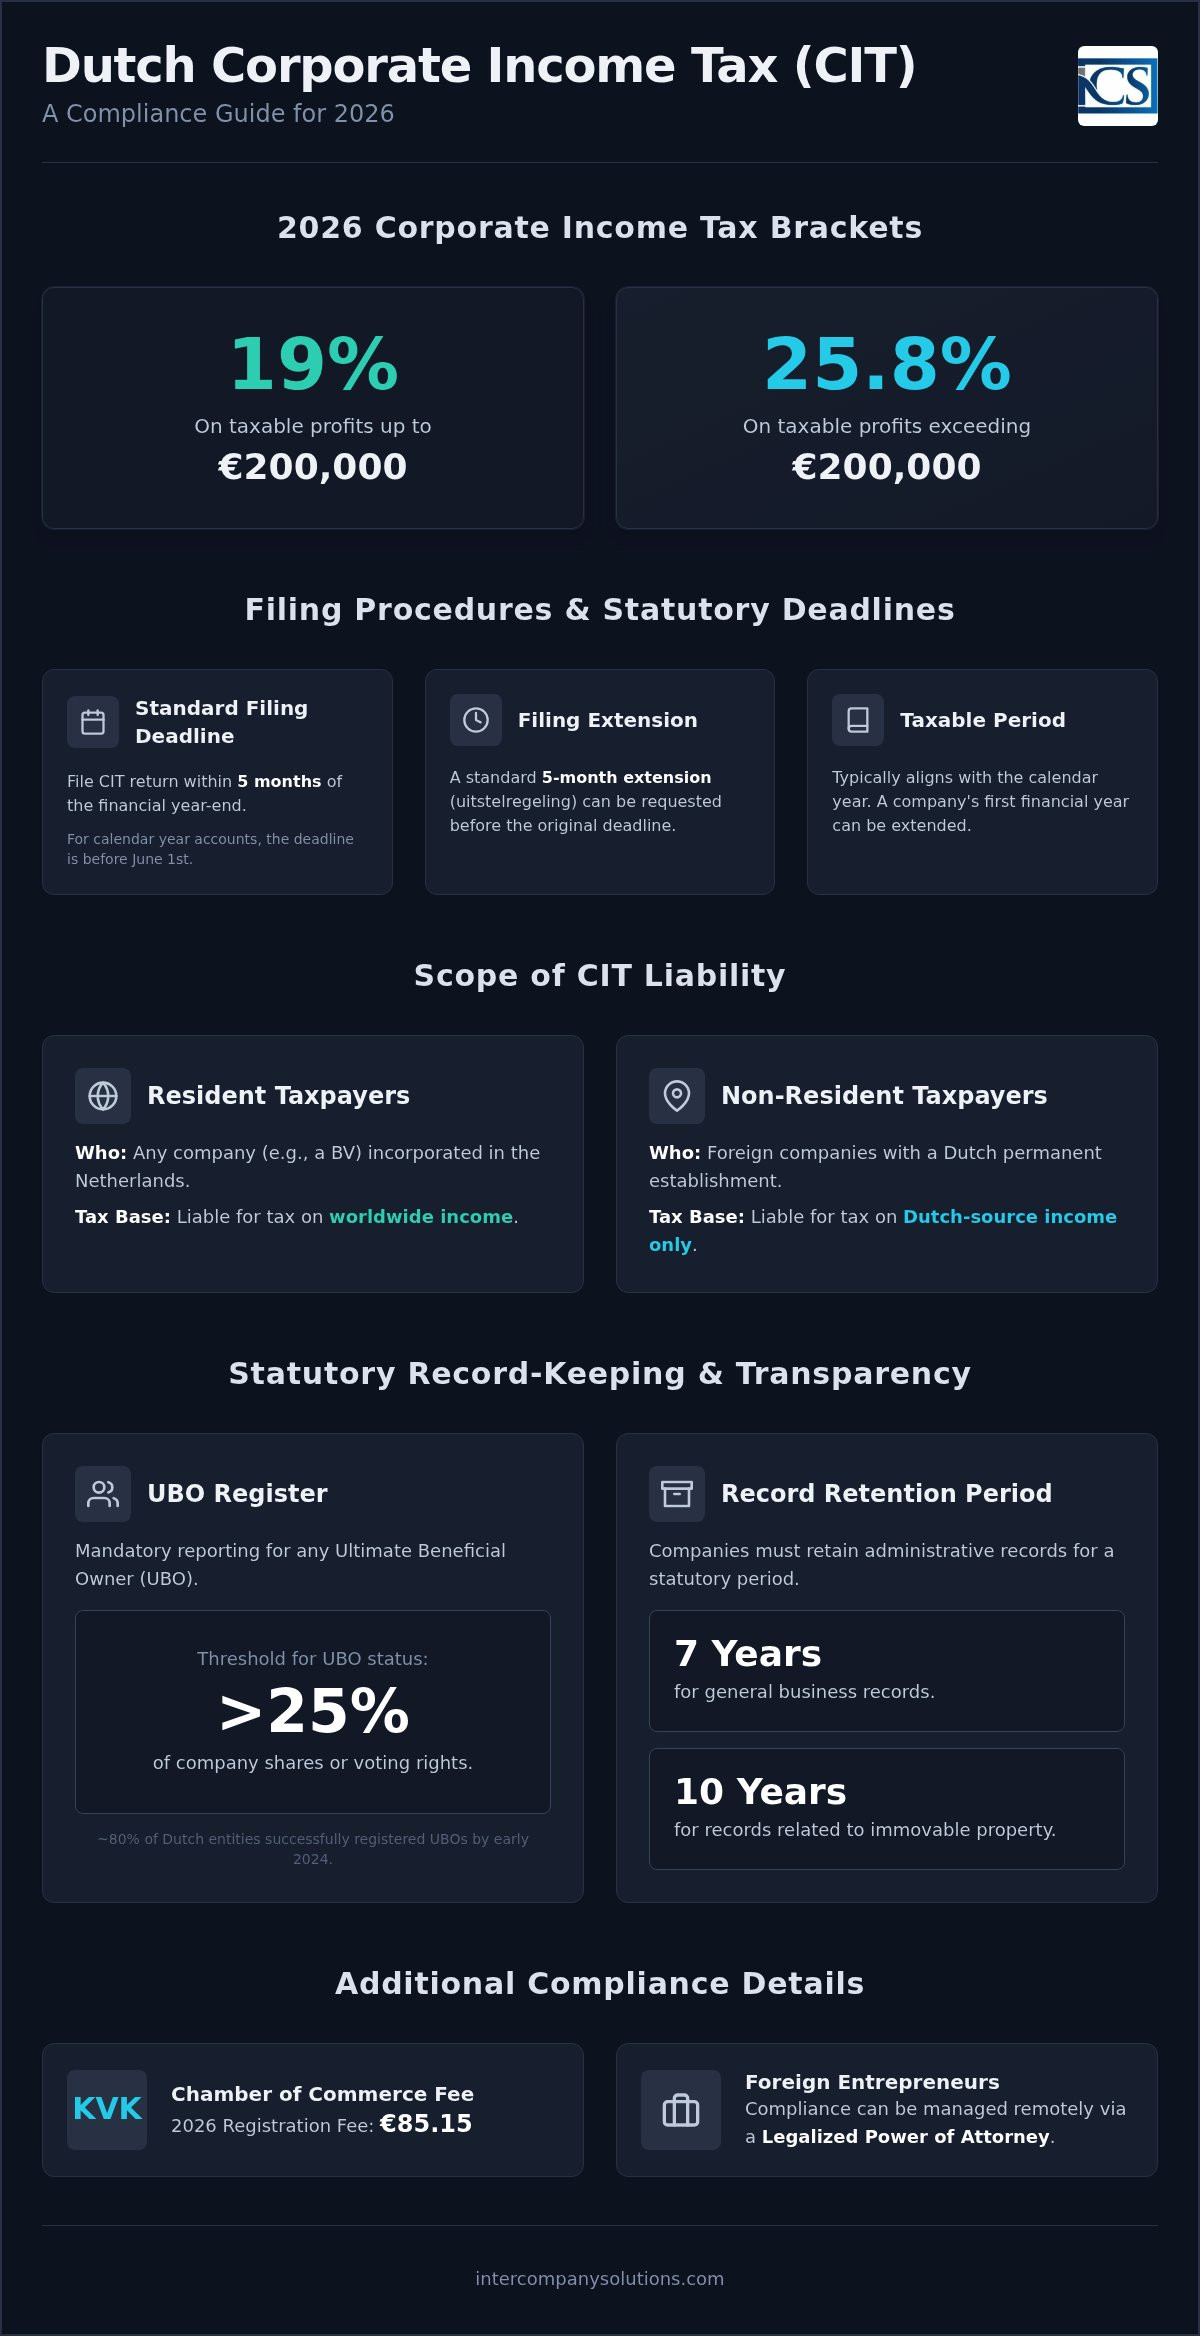
Мы понимаем, что сложность налогового законодательства Нидерландов может стать существенным препятствием для роста международного бизнеса. В этом руководстве представлен профессиональный пошаговый разбор требований по налогу на прибыль организаций на 2026 год, гарантирующий получение точных данных, необходимых для управления налоговыми обязательствами вашей компании. Вы получите четкое представление о текущих налоговых ставках, которые остаются на уровне 19% для прибыли до 200 000 евро и 25,8% для любой суммы, превышающей этот порог.
Помимо налоговых ставок, мы подробно опишем основные сроки подачи отчетности и обязательный семилетний период хранения документации, который вы должны соблюдать. Мы также рассмотрим регистрационный сбор KVK в размере 85,15 евро и конкретные пороговые значения отчетности UBO для акционеров с долей владения более 25%. Этот обзор служит надежным практическим руководством, которое поможет вам избежать административных штрафов и поддерживать прозрачные отношения с нидерландским государством.
Ключевые выводы
- Разберитесь в двухступенчатой налоговой системе 2026 года для обеспечения точного соблюдения требований по налогу на прибыль в Нидерландах, применяющей ставку 19% к прибыли до 200 000 евро и 25,8% к оставшейся сумме.
- Определите критические сроки подачи отчетности, которая обычно должна быть представлена в течение пяти месяцев после окончания финансового года, чтобы предотвратить начисление административных штрафов и процентов за просрочку платежа.
- Внедрите установленные законом протоколы ведения документации, соответствующие обязательному семилетнему сроку хранения или десятилетнему сроку для документов, связанных с недвижимым имуществом.
- Узнайте, как директора-нерезиденты могут дистанционно управлять налоговыми обязательствами в Нидерландах с помощью процедуры оформления легализованной доверенности для соблюдения корпоративных требований.
- Уточните требования к прозрачности для реестра UBO, которые применяются к любому физическому лицу, владеющему более чем 25% акций или прав голоса компании.
Сфера действия обязательств по корпоративному подоходному налогу в Нидерландах
Нидерландский корпоративный подоходный налог (CIT) применяется к организациям в зависимости от их статуса налогового резидентства и характера их деятельности на территории страны. Для большинства международных предпринимателей основной организационно-правовой формой ведения бизнеса является Besloten Vennootschap (BV). В соответствии с законодательством Нидерландов любая BV, зарегистрированная в Нидерландах, автоматически признается налоговым резидентом. Этот статус обуславливает обязанность организации уплачивать налог со своего общемирового дохода, независимо от того, где этот доход был получен. Это важнейший фактор, который необходимо учитывать при регистрации компании в Нидерландах, поскольку он определяет основу для всех будущих фискальных обязательств.
Предприниматели, которые также управляют юридическими лицами в Северной Америке, могут узнать больше о Secretary of State Directory, чтобы легко осуществлять поиск юридических лиц и проверять доступность названий во всех 50 штатах США.
Налогоплательщики-нерезиденты, такие как иностранные компании с постоянным представительством или определенным доходом из источников в Нидерландах, подпадают под более ограниченные обязательства. Они уплачивают налог только с прибыли, полученной непосредственно от деятельности в Нидерландах. Определение статуса налогового резидентства основано на установлении места фактического управления. Если ключевые коммерческие и стратегические решения принимаются на территории Нидерландов, организация, как правило, классифицируется как резидент для целей налогообложения. Понимание этих различий имеет фундаментальное значение для соблюдения требований по CIT в Нидерландах и обеспечения выполнения всех установленных законом обязательств с момента регистрации. Система корпоративного налогообложения Нидерландов обеспечивает четкую основу для таких оценок, гармонизируя местные требования с положениями международных договоров об избежании двойного налогообложения.
Субъекты обложения корпоративным подоходным налогом
Налоговое законодательство Нидерландов устанавливает обязанность по уплате CIT для нескольких организационно-правовых форм. Наиболее распространенными субъектами являются закрытые компании с ограниченной ответственностью (BV) и публичные компании (NV). Фонды (stichtingen) и ассоциации, как правило, освобождены от налогообложения, за исключением случаев, когда они ведут активную коммерческую деятельность, конкурирующую с коммерческими предприятиями. В таких ситуациях они обязаны зарегистрироваться в качестве плательщиков CIT, как только их деятельность переходит в категорию предпринимательской. Иностранные филиалы, действующие как постоянные представительства, также обязаны выполнять требования Нидерландов по подаче отчетности в отношении доли прибыли, относящейся к их местной деятельности. Это обеспечивает равные условия конкуренции между местными BV и международными группами, имеющими физическое присутствие в стране.
Налоговый период
Большинство компаний синхронизируют свой налоговый период со стандартным календарным годом, который длится с 1 января по 31 декабря. Тем не менее закон допускает использование переходящего финансового года, если это предусмотрено учредительным актом компании. Для вновь созданной BV первый финансовый год может быть продлен. Это означает, что для компании, созданной в октябре 2025 года, первый отчетный период может завершиться 31 декабря 2026 года. Такая синхронизация принципиально важна, поскольку декларации по CIT должны в точности соответствовать годовой финансовой отчетности, подаваемой в Торговую палату (KVK). Точная координация между бухгалтерским учетом и подачей налоговой отчетности выступает ключевым элементом успешного соблюдения требований по CIT в Нидерландах. Это предотвращает расхождения, которые могут послужить поводом для проверок или запросов со стороны Belastingdienst.
Процедуры подачи отчетности и установленные законом сроки
Соблюдение требований по CIT в Нидерландах требует строгого соблюдения установленных законом сроков подачи отчетности. Для Dutch BV, чей финансовый год совпадает с календарным, декларация по корпоративному подоходному налогу должна быть подана до 1 июня следующего года. Если ваша компания применяет переходящий финансовый год, как отмечалось в предыдущем разделе об учредительном акте, крайний срок наступает ровно через пять месяцев после окончания этого периода. Нарушение этих сроков влечет за собой автоматическое начисление административных штрафов, размер которых может возрастать при сохранении задержки.
Вы можете запросить стандартное пятимесячное продление срока подачи отчетности в рамках схемы отсрочки uitstelregeling. Это особенно актуально для международных предпринимателей, которым требуется дополнительное время для консолидации счетов иностранных дочерних компаний или согласования с директорами-нерезидентами. Большинство поставщиков профессиональных услуг подают такой запрос от имени своих клиентов, обеспечивая компании сохранение надлежащего правового статуса на время проверки итоговых показателей. Это стандартная процедура, однако ее необходимо инициировать до истечения первоначального пятимесячного срока.
Процесс подачи декларации по CIT
Основой корректной налоговой декларации является комплект коммерческой годовой финансовой отчетности. Однако налогооблагаемая прибыль часто отличается от коммерческой прибыли вследствие специфических налоговых корректировок. К ним относятся не подлежащие вычету расходы, такие как определенные штрафы или часть представительских расходов, а также специальные правила амортизации коммерческих активов. Вы обязаны подавать декларацию в электронном виде через портал Belastingdienst или с помощью сертифицированного программного обеспечения. Этот процесс гарантирует, что процедуры подачи деклараций и соблюдения требований по CIT выполняются в соответствии с актуальными стандартами 2026 года, обеспечивая точность при переходе от коммерческой отчетности к налоговой.
Предварительные и окончательные налоговые начисления
Налоговые органы Нидерландов обычно выставляют предварительное налоговое начисление (voorlopige aanslag) в начале финансового года на основе предыдущих результатов или расчетных данных. Оно служит предварительным графиком платежей, помогающим предприятиям управлять движением денежных средств в течение года. Если вы ожидаете существенно более высокую или низкую прибыль по сравнению с предыдущими годами, вам следует незамедлительно скорректировать данное начисление. Это предотвратит выставление крупного неожиданного налогового счета в конце года и минимизирует проценты, начисляемые за просрочку платежей. Проактивное управление этими начислениями является ключевым компонентом эффективного соблюдения требований по CIT в Нидерландах.
В соответствии с решением Верховного суда 2026 года процентная ставка за несвоевременную уплату корпоративного налога в настоящее время ограничена 4%. Хотя эта ставка ниже, чем в предыдущие годы, она остается расходом, которого эффективный бизнес избегает благодаря точному ведению отчетности. После того как Belastingdienst обработает поданную вами декларацию, ведомство выпускает окончательное налоговое начисление (definitieve aanslag). Если вы считаете, что ваши налоговые обязательства были рассчитаны неверно, вы можете проконсультироваться с нашими специалистами по бухгалтерскому учету для проверки поданной декларации или инициирования официальной процедуры возражения в течение установленного законом шестинедельного срока.
Ставки корпоративного налога и пороговые значения в Нидерландах на 2026 год
Структура корпоративного подоходного налога в Нидерландах на 2026 год сохраняет стабильную двухступенчатую систему ставок, обеспечивая предсказуемые условия для международного бизнеса. Налогооблагаемая прибыль в размере до 200 000 евро облагается по ставке 19%. При превышении порога в 200 000 евро сумма превышения облагается по ставке 25,8%. Эти ставки применяются к налоговой прибыли, которая определяется после внесения необходимых корректировок в коммерческую отчетность, как было описано в предыдущих разделах. Ведение точного учета необходимо для того, чтобы ваша компания применила правильные пороговые значения в процессе ежегодной подачи отчетности.
Холдинговые компании часто пользуются освобождением от налогообложения доходов от участия в капитале (deelnemingsvrijstelling). Это правило гарантирует, что дивиденды и прирост капитала, полученные от квалифицированной дочерней компании (как правило, при условии владения материнской компанией не менее чем 5% акций), освобождаются от CIT. Это предотвращает двойное налогообложение внутри корпоративной группы, что делает Нидерланды стратегически привлекательной юрисдикцией для холдинговых структур. Надлежащее применение этого освобождения служит краеугольным камнем соблюдения требований по CIT в Нидерландах для групп с несколькими юридическими лицами, поскольку оно напрямую влияет на совокупную эффективную налоговую ставку.
Расчет налогооблагаемой прибыли
Определение окончательной суммы налога к уплате требует точного расчета налогооблагаемой прибыли. Вы можете вычитать большинство коммерческих расходов при условии, что они понесены с целью извлечения дохода. Однако определенные затраты, такие как проценты по займам, подпадают под действие специальных правил ограничения. В случае возникновения убытка налоговая система Нидерландов допускает его перенос на один год назад в счет прибыли предыдущего года. Убытки, которые невозможно зачесть таким способом, могут переноситься на будущие периоды без ограничения по времени. Полезно учитывать, что, хотя перенос убытков на будущее бессрочен, при их зачете против прибыли, превышающей 1 миллион евро, действуют определенные ограничения.
Группы, включающие несколько BV, часто могут сформировать фискальное единство (fiscale eenheid). Это позволяет рассматривать материнскую компанию и ее дочерние структуры как единого налогоплательщика. Основным преимуществом является возможность зачета убытков одной компании против прибыли другой компании в рамках одной группы. Это также снижает административную нагрузку, поскольку для всего фискального единства подается только одна консолидированная декларация по CIT. Такая структура требует тщательного планирования на этапе открытия бизнеса в Нидерландах, чтобы гарантировать соответствие всех компаний требованиям фискальной интеграции.
Налоговые льготы и освобождения
Правительство Нидерландов предлагает ряд стимулирующих мер для поощрения конкретных видов экономической деятельности. Ярким примером является Инновационный бокс (Innovation Box), позволяющий облагать прибыль, полученную от самостоятельно разработанной интеллектуальной собственности или квалифицированных исследований и разработок, по эффективной ставке 9% вместо стандартных ставок. Эта сниженная ставка существенно снижает налоговую нагрузку для технологических предприятий, владеющих действующими патентами или декларациями на проведение НИОКР.
Кроме того, компании могут использовать инвестиционные вычеты при приобретении энергоэффективного или экологически безопасного оборудования. Эти вычеты производятся из налогооблагаемой прибыли до применения ставок CIT. В сочетании с освобождением от налогообложения дивидендов от участия в капитале эти льготы создают конкурентоспособную фискальную среду для предпринимателей, ориентированных на рост и инновации. Соблюдение этих правил выступает важнейшей составляющей выполнения требований по CIT в Нидерландах для любой современной BV.
Установленные законом требования к ведению документации и прозрачности
Надлежащее ведение документации лежит в основе соблюдения нормативных требований для Dutch BV. Belastingdienst требует ведения полного учета, который должен быть доступен для проверок в любое время. Для стандартных деловых документов, включая инвойсы, банковские выписки и договоры, обязательный срок хранения составляет семь лет. Однако, если ваша компания владеет коммерческой недвижимостью или управляет ею, вы обязаны хранить документы, относящиеся к недвижимому имуществу, в течение десяти лет. Это различие имеет решающее значение для долгосрочного соблюдения требований по налогу на прибыль в Нидерландах, поскольку непредставление этих документов во время проверки может привести к переложению бремени доказывания в налоговых спорах.
Электронные документы полностью признаются государственными органами при условии сохранения их подлинности и доступности. Вы должны гарантировать, что данные могут быть извлечены и прочитаны в разумные сроки по запросу налогового инспектора. Хотя облачные бухгалтерские решения упрощают эту задачу, окончательная ответственность за целостность данных лежит на директорах компании. Поддержание порядка в цифровых архивах является практическим способом продемонстрировать прозрачность и надежность перед государственными органами Нидерландов.
Чтобы гарантировать безопасность и отказоустойчивость этих систем, многие международные компании пользуются экспертной поддержкой Insoft Services в сфере профессионального IT-консалтинга и управляемых услуг по кибербезопасности.
Подача отчетности в KVK и сборы
Каждый год Dutch BV обязана подавать свою финансовую отчетность в Торговую палату (KVK). За период 2026 года сбор за регистрацию в Торговом реестре составляет 85,15 евро. Вы должны подать эту отчетность в течение 12 месяцев после окончания финансового года, чтобы сохранять надлежащий правовой статус компании. Объем информации, которую вы обязаны раскрыть, зависит от категории размера вашей компании. Микро- и малым предприятиям обычно требуется публиковать только сокращенный баланс и ограниченный объем примечаний. Напротив, средние и крупные организации сталкиваются с более широкими требованиями к аудиту и раскрытию информации. Своевременная подача защищает директоров от личной ответственности в случае банкротства и является ключевой составляющей корпоративной прозрачности.
Соблюдение требований реестра UBO
Прозрачность также распространяется на структуру собственности через реестр UBO. Вы обязаны зарегистрировать любое физическое лицо, являющееся конечным бенефициарным владельцем, определяемым как лицо, владеющее более чем 25% акций или прав голоса. По состоянию на начало 2024 года около 80% нидерландских юридических лиц успешно завершили эту регистрацию, что отражает высокий приоритет, уделяемый корпоративной прозрачности. Неточные или отсутствующие данные UBO могут повлечь за собой административные штрафы и серьезные препятствия при открытии или обслуживании корпоративных банковских счетов. Банки используют эти данные в рамках обязательных процедур KYC, что делает точность сведений UBO обязательным условием для беспрепятственного соблюдения требований по налогу на прибыль в Нидерландах. О любых изменениях в составе владельцев необходимо сообщать в течение восьми дней, чтобы реестр оставался актуальным.
Управление соблюдением требований по налогу на прибыль для иностранных предпринимателей
Управление нормативно-правовыми требованиями в качестве директора-нерезидента сопряжено с особыми логистическими сложностями. Belastingdienst ведет практически всю официальную переписку на нидерландском языке, из-за чего иностранным предпринимателям сложно оперативно реагировать на запросы с ограниченным сроком ответа или налоговые уведомления. Для соблюдения требований по налогу на прибыль в Нидерландах необходимо иметь зарегистрированный нидерландский юридический адрес. Этот адрес служит официальным контактным пунктом для налоговой службы, гарантируя своевременное получение вашей компанией всех установленных законом уведомлений. Использование международного адреса часто приводит к пропуску сроков и последующим административным штрафам.
Дистанционное управление является стандартной практикой для международных BV при условии оформления легализованной доверенности (PoA). Данный правовой механизм позволяет местному представителю вести ваши налоговые дела: от регистрации плательщика НДС до подачи окончательной декларации по налогу на прибыль. Это исключает необходимость личных поездок для выполнения каждого административного действия, обеспечивая соблюдение всех требований вашей компанией, пока вы сосредоточены на глобальной деятельности. Доверенность должна быть должным образом нотариально заверена и легализована для признания нидерландскими банками и налоговым органом; эту процедуру наши специалисты берут на себя на этапе учреждения компании.
Решения для дистанционного соблюдения нормативных требований
Использование профессиональных услуг бухгалтерского учета для Dutch BV является наиболее эффективным способом выполнения данных требований. Данные специалисты действуют в качестве уполномоченных агентов, используя защищенные цифровые порталы для прямого взаимодействия с налоговыми органами. Интегрируя бухгалтерский учет с услугами по расчету заработной платы, вы обеспечиваете корректный расчет всех налогов на фонд оплаты труда и взносов на социальное страхование, а также их готовность к консолидации по налогу на прибыль по итогам года. Такой комплексный подход предотвращает расхождения данных между различными налоговыми категориями, что часто становится поводом для проведения налоговых проверок.
Стратегическое планирование соблюдения налоговых требований
Долгосрочный успех требует планирования применения конкретных налоговых льгот и выполнения международных обязательств. Например, необходимо определить, соответствуют ли ваши иностранные сотрудники критериям применения правила 30% (30% tax reimbursement ruling), которое позволяет выплачивать высококвалифицированным мигрантам не облагаемую налогом компенсацию экстерриториальных расходов. Кроме того, управление трансграничными налоговыми обязательствами имеет решающее значение для применения соглашений об избежании двойного налогообложения между Нидерландами и страной вашего резидентства. Это предотвращает налогообложение одной и той же прибыли в двух юрисдикциях. Выбор компетентного агента по регистрации компаний в Нидерландах обеспечивает единую точку контакта как для начальной регистрации, так и для постоянного контроля соблюдения законодательных норм, необходимого для стабильного голландского предприятия.
Последняя проверка: август 2026 г.
Обеспечение налогового будущего вашей Dutch BV
Соблюдение законодательной базы Нидерландов гарантирует, что ваш бизнес останется прозрачным и надежным юридическим лицом в глазах Belastingdienst. Понимание налоговых ставок 2026 года в размере 19% и 25,8% и соблюдение пятимесячного срока подачи отчетности защищают вашу компанию от административных штрафов и излишних процентных начислений. Хранение документации в течение обязательных семи- или десятилетних периодов является не просто установленной законом обязанностью, но и стратегической практикой, которая подготавливает вас к любым будущим проверкам. Эффективное соблюдение требований по налогу на прибыль в Нидерландах требует проактивного подхода к этим техническим нормам.
Наша команда выступает связующим звеном между вашей международной деятельностью и нидерландскими налоговыми органами, эффективно решая каждую процедурную задачу. Мы предоставляем экспертную поддержку, необходимую для дистанционного ведения регистрации бенефициарных владельцев (UBO), подачи документов в KVK и сдачи годовой отчетности. Такой системный подход позволяет вам сосредоточиться на развитии бизнеса, в то время как мы обеспечиваем соответствие вашей компании всем правовым и налоговым стандартам, необходимым для долгосрочной стабильности.
Являясь авторизованным налоговым агентом Belastingdienst, Intercompany Solutions специализируется на вопросах соблюдения нормативных требований иностранными предпринимателями с 2015 года. Мы предоставляем 100% гарантию качества наших корпоративных услуг, гарантируя, что ваши профессиональные интересы находятся в надежных руках. Мы готовы помочь вам создать успешный бизнес на рынке Нидерландов при полном соблюдении законодательства.
Последняя проверка: август 2026 г.
Часто задаваемые вопросы
Какова ставка корпоративного налога в Нидерландах на 2026 год?
Ставка корпоративного налога на прибыль на 2026 год составляет 19% на налогооблагаемую прибыль до 200 000 евро и 25,8% на любую сумму, превышающую этот порог. Эти ставки применяются как к налогоплательщикам-резидентам, так и к нерезидентам с доходами из источников в Нидерландах. Вы должны рассчитать налоговую прибыль после применения обязательных корректировок к вашей коммерческой годовой отчетности, чтобы обеспечить применение правильной налоговой ставки при подаче декларации.
Каков крайний срок подачи декларации по корпоративному налогу в Нидерландах?
Для финансового года, совпадающего с календарным, крайний срок подачи декларации - 1 июня следующего года. Если ваша BV использует смещенный финансовый год, декларацию необходимо подать в течение пяти месяцев после окончания периода. Вы можете запросить стандартное пятимесячное продление через зарегистрированного поставщика налоговых услуг для обеспечения соблюдения требований по корпоративному налогу в Нидерландах на период финализации сложной отчетности или согласования с международными директорами.
Можно ли подать декларацию по корпоративному налогу в Нидерландах удаленно из-за рубежа?
Да, вы можете полностью управлять своими обязательствами по корпоративному налогу из-за рубежа, используя процедуру на основании легализованной доверенности. Этот правовой механизм позволяет местному представителю осуществлять электронную подачу документов и вести переписку с Belastingdienst от вашего имени. Большинство иностранных предпринимателей используют этот способ для выполнения своих установленных законом обязанностей без необходимости регулярных личных поездок в Нидерланды в административных целях.
Как долго Dutch BV должна хранить свои финансовые документы?
Dutch BV по закону обязана хранить общую административную документацию в течение семи лет. Сюда входят все счета-фактуры, договоры и банковские выписки, относящиеся к финансовой истории компании. Для любых документов, непосредственно касающихся недвижимого имущества, таких как офисные помещения или земельные участки, обязательный срок хранения продлевается до десяти лет в целях соблюдения установленных законом аудиторских требований.
Каков штраф за несвоевременную подачу декларации по корпоративному налогу в Нидерландах?
Belastingdienst налагает автоматические административные штрафы за несвоевременную подачу, сумма которых может увеличиваться в зависимости от длительности просрочки. Помимо этих штрафов, начисляются проценты на сумму налоговой задолженности. Согласно решению 2026 года, размер этих процентов ограничен ставкой 4%. Точное соблюдение требований по корпоративному налогу в Нидерландах необходимо для предотвращения этих предотвратимых расходов и поддержания безупречной налоговой истории перед государственными органами.
Требуется ли для Dutch BV местный директор для соблюдения требований по корпоративному налогу?
Для Dutch BV строго не требуется наличие местного директора для выполнения обязательств по корпоративному налогу, однако компания обязана иметь зарегистрированный юридический адрес в стране. При этом место фактического управления и контроля является ключевым фактором при определении налогового резидентства. Если все директора являются нерезидентами, компании все равно необходимо обеспечить своевременное получение и обработку корреспонденции на нидерландском языке от налогового органа.
Каков регистрационный сбор KVK на 2026 год?
Единовременный регистрационный сбор за внесение записи в Торговый реестр Нидерландов в Торгово-промышленной палате (KVK) составляет 85,15 евро на период 2026 года. Этот сбор уплачивается при первичной регистрации вашей BV или NV. Хотя это разовые затраты, необходимо также учитывать ежегодное требование о сдаче финансовой отчетности, которое гарантирует прозрачность и актуальность данных вашей компании в публичном реестре.
Обязана ли Dutch BV регистрировать сведения об UBO?
Да, каждая Dutch BV обязана регистрировать своих конечных бенефициарных владельцев (UBO) в публичном реестре. UBO признается любое физическое лицо, которое в конечном счете владеет более чем 25% акций или прав голоса компании либо осуществляет контроль над ней. Поддержание точных данных об UBO является критически важным требованием к прозрачности, поскольку отсутствие или неактуальность сведений могут повлечь административные штрафы и серьезные сложности при обслуживании корпоративных банковских счетов.
Sources
- KVK - Регистрация в Торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Ставки корпоративного налога на прибыль
- ICS Payroll - Услуги по расчету заработной платы в Нидерландах
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законы и нормативные акты в сфере корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |