


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Поддержание деятельности Dutch BV требует строгого соблюдения сроков подачи отчетности в KVK и налоговых правил Belastingdienst во избежание личной ответственности директора. Большинство международных учредителей сталкиваются с тем, что процедурная сложность нидерландского налогового администрирования представляет собой существенное препятствие для эффективного дистанционного управления. Вы, вероятно, понимаете, что соблюдение нормативных требований является обязательным аспектом корпоративной деятельности, однако контролировать конкретные пороговые значения и стандарты отчетности на расстоянии бывает непросто. Привлечение профессиональных бухгалтерских услуг помогает устранить разрыв между глобальными бизнес-операциями и местными установленными законом требованиями, позволяя вам сосредоточиться на основном росте.
В данном руководстве представлена практическая дорожная карта по обязательной финансовой отчетности, пороговым значениям корпоративного налога и соблюдению требований по НДС для принадлежащих иностранным владельцам Dutch BV в 2026 году. Вы узнаете, как синхронизировать годовую финансовую отчетность с налоговыми декларациями, одновременно используя специальные льготы, такие как освобождение от налогообложения участия в капитале (participation exemption), для оптимизации вашей фискальной позиции. Мы рассматриваем ключевые детали, такие как ставка корпоративного налога 19% на прибыль до 200 000 евро и переход расчетного банка налогового органа на Rabobank. Этот обзор подготовит вас к году структурированного комплаенса, описывая конкретные требования, необходимые для поддержания финансового благополучия вашей компании.
Ключевые выводы
- Ознакомьтесь с законодательными требованиями по хранению финансовой документации в течение 7 лет и обязательной подаче отчетности в KVK в течение 12 месяцев после окончания финансового года.
- Ознакомьтесь со ставками корпоративного налога на 2026 год: 19% на прибыль до 200 000 евро и 25,8% на прибыль, превышающую этот порог.
- Используйте специализированные бухгалтерские услуги для обеспечения соблюдения требований по НДС и управления циклами ежеквартальной отчетности для принадлежащих иностранным владельцам Dutch BV.
- Разберитесь в обязательной отчетности по налогу на заработную плату и обязательствах по социальному страхованию, установленных для всех действующих работодателей в Нидерландах.
- Обновите свои платежные процедуры в соответствии с переходом Belastingdienst на Rabobank в качестве основного обслуживающего банка с 1 мая 2026 года.
Содержание
- Установленные законом обязательства по бухгалтерскому учету для компаний Dutch BV
- Стандарты финансовой отчетности и годовой отчетности
- Система соблюдения требований по налогу на прибыль корпораций и НДС
- Администрирование фонда оплаты труда и обязательства по социальному страхованию
- Критерии выбора специализированных бухгалтерских услуг
Установленные законом обязательства по бухгалтерскому учету для компаний Dutch BV
Управление компанией Dutch Besloten Vennootschap (BV) сопряжено с конкретными юридическими обязанностями, определенными Гражданским кодексом Нидерландов. Каждый директор несет установленную законом обязанность вести бухгалтерскую книгу, которая точно отражает финансовое положение компании в любой момент времени. Это требование касается не только внутреннего контроля. Это законодательное предписание, обеспечивающее возможность незамедлительного определения прав и обязанностей юридического лица. В то время как многие учредители сосредотачиваются на управленческом учете для отслеживания текущих показателей, установленная законом отчетность является основным предметом внимания для Belastingdienst и Торговой палаты Нидерландов (KVK). Точное ведение документации защищает статус ограниченной ответственности директоров и обеспечивает прозрачный аудиторский след для налоговых органов.
Правовая база бухгалтерского учета в Нидерландах
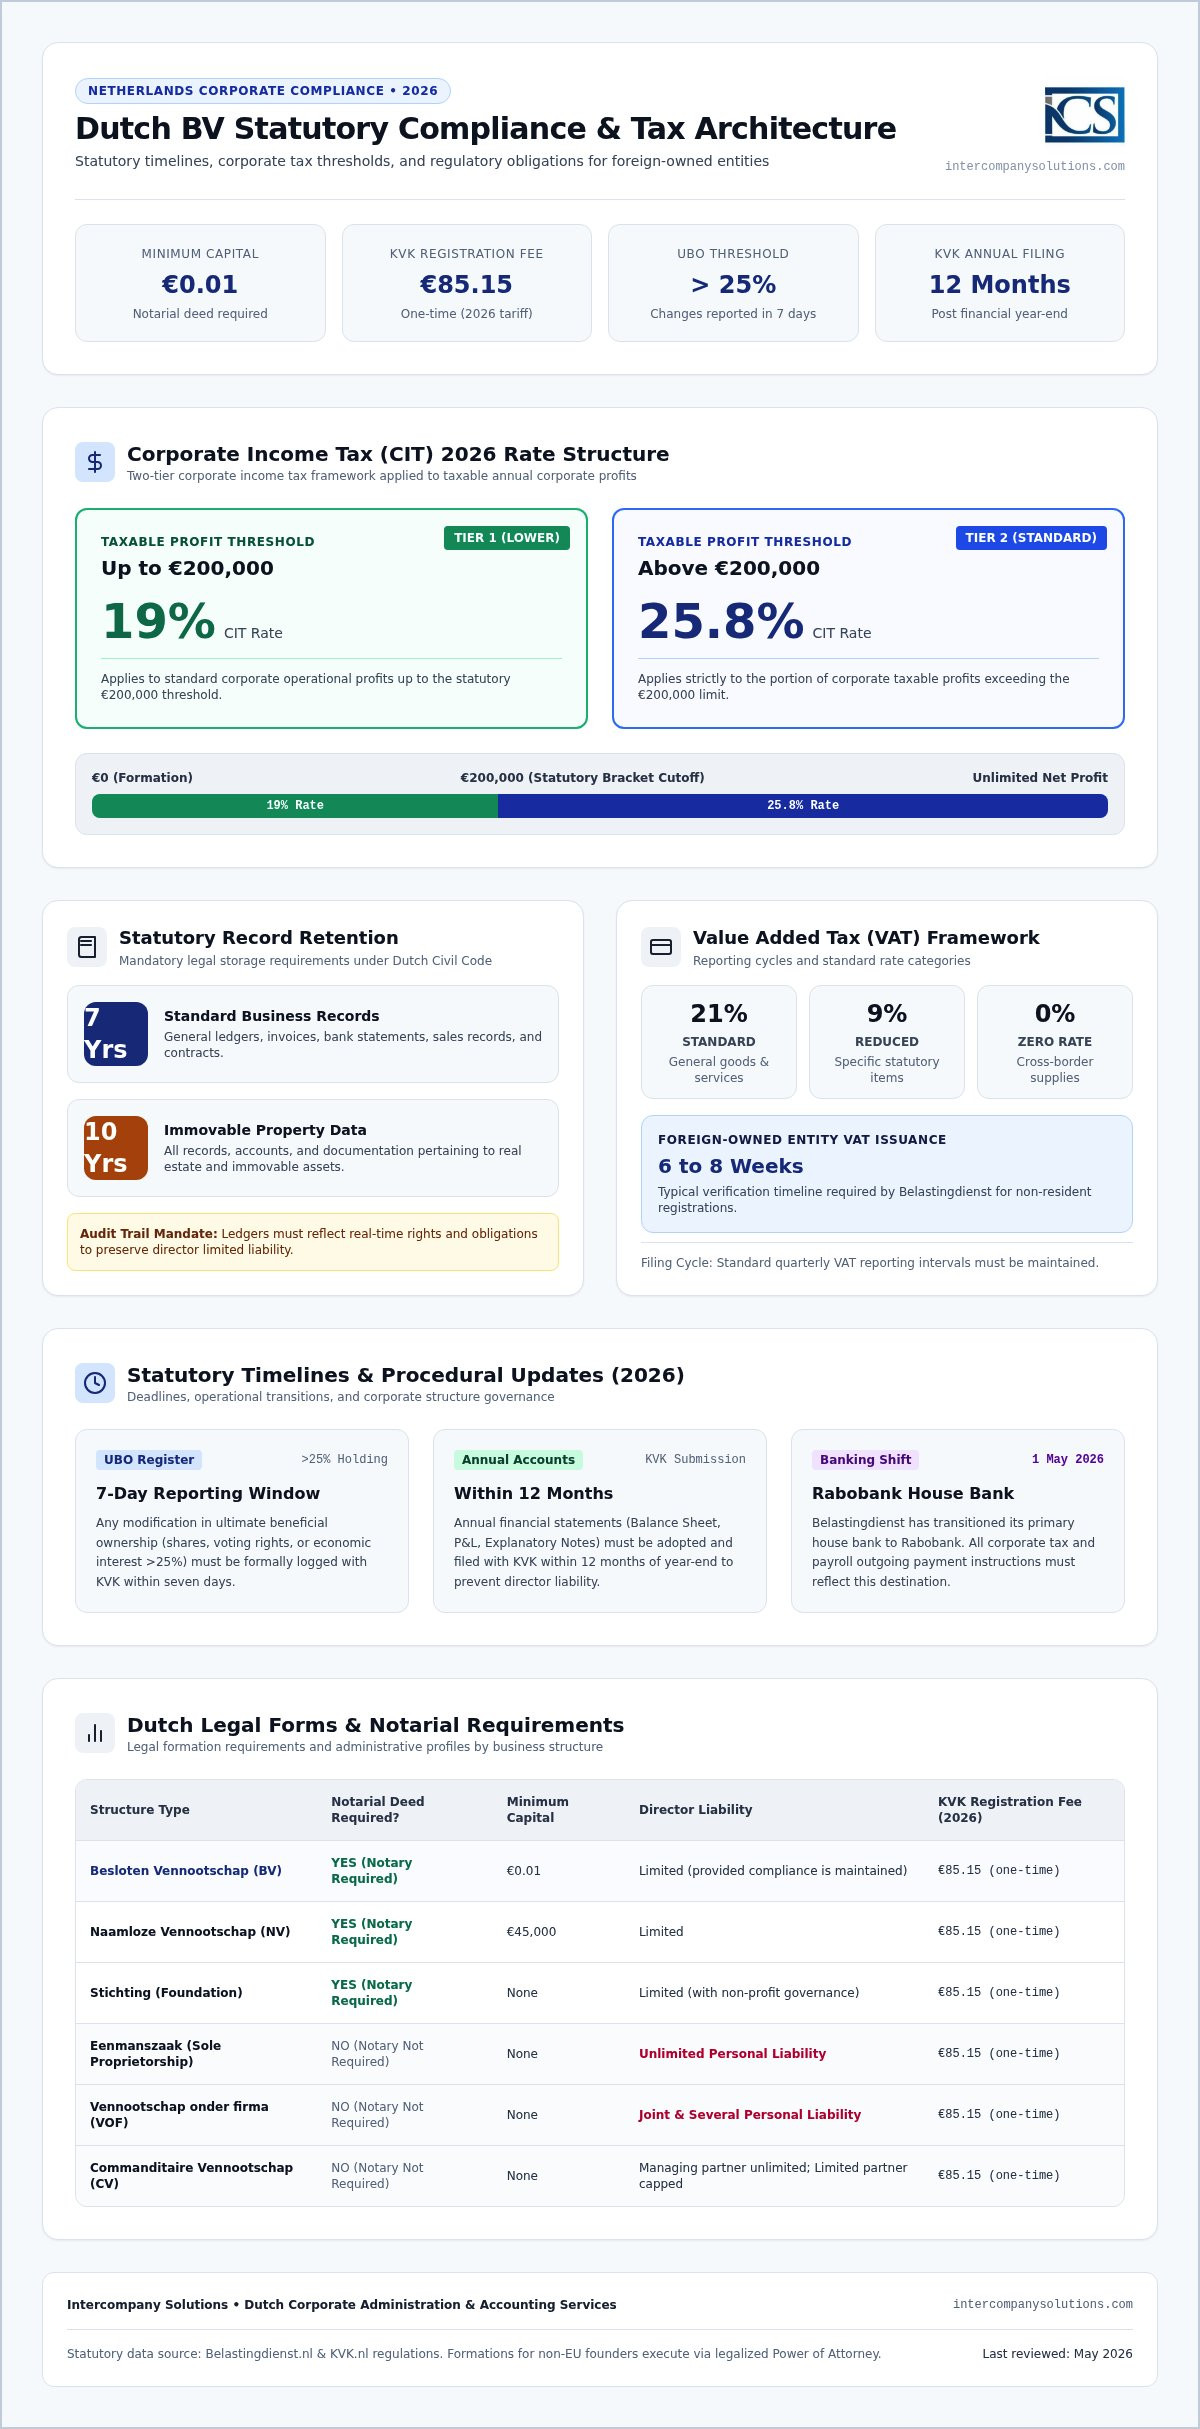
Правовая база Нидерландов требует, чтобы все корпоративные структуры хранили подробную документацию в течение как минимум семи лет. Для недвижимого имущества этот срок хранения продлевается до десяти лет. Эти записи должны быть доступны и организованы таким образом, чтобы третья сторона могла понять финансовое состояние компании без существенных задержек. Важнейшим компонентом для владельцев-нерезидентов является необходимость наличия коммерческого адреса в Нидерландах. Этот адрес служит официальным местом для корреспонденции от налоговых органов и KVK. Вы можете найти подробные официальные правила администрирования на государственном портале, чтобы убедиться, что ваши внутренние процессы соответствуют местным требованиям. Точный бухгалтерский учет позволяет незамедлительно определять права и обязанности, что является ключевым требованием законодательства Нидерландов.
Обязательная регистрация в KVK и поддержание данных
Прозрачность является краеугольным камнем деловой среды Нидерландов, обеспечиваемой через KVK. При учреждении компании Dutch BV в 2026 году взимается единовременный регистрационный сбор в размере 85,15 евро. Для BV требуется минимальный капитал в размере всего 0,01 евро, а ее учреждение должно быть оформлено нотариальным актом. Помимо первоначальной регистрации, BV обязана вести точный реестр UBO (конечных бенефициарных владельцев). Любое лицо, владеющее более чем 25% акций, прав голоса или доли участия, признается UBO. Соблюдение требований предполагает, что обо всех изменениях в информации об UBO необходимо сообщать в течение семи дней. Это публичное раскрытие информации обеспечивает прозрачность структуры компании для финансовых учреждений и регулирующих органов.
Выполнение этих установленных законом обязательств требует методичного подхода к ведению бухгалтерского учета. Привлечение профессиональных бухгалтерских услуг помогает преодолеть разрыв между международной деловой практикой и специфическими требованиями Нидерландов. Поскольку 1 мая 2026 года опорный банк Belastingdienst сменился на Rabobank, крайне важно обеспечить синхронизацию ваших платежных систем и систем отчетности с последними административными изменениями. Специализированные бухгалтерские услуги предотвращают накопление штрафов и гарантируют, что финансовая история вашей компании останется безупречной при возможных аудиторских проверках. Такое упреждающее управление позволяет международным учредителям полностью соблюдать нормативные требования, ведя деятельность удаленно.
Стандарты финансовой отчетности и годовой отчетности
Каждая компания Dutch BV обязана ежегодно готовить и подавать финансовую отчетность для поддержания юридической прозрачности. Этот процесс включает в себя нечто большее, чем просто внутренний учет; это требование о публичном раскрытии информации, гарантирующее, что кредиторы и заинтересованные стороны смогут проверить финансовое состояние компании. Стандартный пакет отчетности состоит из бухгалтерского баланса, отчета о прибылях и убытках, а также пояснительной записки. Требования к публикации не одинаковы для всех юридических лиц. Они существенно различаются в зависимости от категории размера BV, которая варьируется от микро- и малых до средних и крупных предприятий. Большинство BV, принадлежащих иностранным владельцам, подпадают под категории микро- или малых предприятий, для которых действуют упрощенные стандарты отчетности. Использование профессиональных бухгалтерских услуг гарантирует подготовку этих документов в соответствии со специфическими пороговыми значениями, применимыми к размеру вашего бизнеса.
Сроки подготовки годовой отчетности
Своевременность является критическим фактором при подаче финансовой отчетности в KVK. Закон предписывает, что годовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года. Перед подачей совет директоров должен подготовить отчетность для утверждения акционерами на ежегодном общем собрании. Обычно у акционеров есть установленный период времени для утверждения этой отчетности после завершения финансового года. Нарушение этих строгих сроков может привести к серьезным последствиям. Несвоевременная подача классифицируется как экономическое правонарушение, влекущее за собой крупные штрафы со стороны властей. Что, возможно, еще более важно, несвоевременная подача может привести к личной ответственности директоров, если компания когда-либо столкнется с неплатежеспособностью. Отчетность подается через портал kvk.nl, что требует применения специальных цифровых протоколов или помощи зарегистрированного посредника.
Dutch GAAP в сравнении с IFRS в местной отчетности
Большинство малых и средних компаний Dutch BV применяют голландские общепринятые принципы бухгалтерского учета (Dutch GAAP) для своей местной отчетности. В то время как крупные международные группы могут выбрать Международные стандарты финансовой отчетности (IFRS), Dutch GAAP часто является предпочтительным выбором благодаря практичности применения в условиях местной нормативной базы. Для небольших компаний предусмотрены специальные освобождения с целью защиты операционной конфиденциальности. Например, микропредприятия, как правило, освобождены от публикации полного отчета о прибылях и убытках. Для более подробного ознакомления с этими налоговыми обязанностями вы можете изучить наше руководство «Бухгалтерский учет для Dutch BV: соблюдение требований и налоговые обязательства в 2026 году».
Соблюдение требований также включает в себя строгое управление данными. Документация должна храниться в течение 7 лет, при этом данный срок увеличивается до 10 лет для документов, связанных с недвижимым имуществом. Поскольку с 1 мая 2026 года опорным банком Belastingdienst является Rabobank, все соответствующие налоговые платежи или возвраты должны координироваться с учетом этого перехода. Соблюдение этих стандартов из-за рубежа требует партнера, понимающего взаимосвязь законодательства Нидерландов и международного бизнеса. Наша команда предоставляет бухгалтерские услуги, необходимые для эффективной подачи установленной законом отчетности, позволяя вам управлять финансами компании дистанционно без риска несоблюдения требований или штрафов.
Система соблюдения требований по налогу на прибыль корпораций и НДС
Налоговая система Нидерландов действует по принципу налогообложения общемировой прибыли компаний-резидентов. Для компании BV, принадлежащей иностранным владельцам, это означает, что весь доход, полученный по всему миру, облагается корпоративным налогом в Нидерландах, если не применяются специальные соглашения или освобождения. Подача этих деклараций требует четкого понимания правил Belastingdienst по соблюдению коммерческого налогового законодательства. С 1 мая 2026 года налоговая служба использует Rabobank в качестве своего основного опорного банка. Это изменение затрагивает все исходящие и входящие транзакции, связанные с налогами. Соблюдение требований включает в себя нечто большее, чем просто расчет прибыли; оно требует выполнения конкретных мер против уклонения от уплаты налогов, таких как ограничение на вычет процентов. В 2026 налоговом году это ограничение установлено на уровне 24,5% от EBITDA компании.
Пороговые значения корпоративного налога на прибыль (CIT) на 2026 год
В 2026 году структура корпоративного налога на прибыль в Нидерландах остается разделенной на две отдельные шкалы. Налогооблагаемая прибыль до 200 000 евро облагается налогом по ставке 19%. Любая прибыль, превышающая этот порог в 200 000 евро, облагается налогом по более высокой ставке 25,8%. Холдинговые компании часто пользуются освобождением для участия в капитале (participation exemption). Это правило предотвращает двойное налогообложение путем освобождения от CIT дивидендов и прироста капитала, полученных от квалифицированных дочерних компаний. Правильное применение этих освобождений является ключевой частью профессиональных бухгалтерских услуг. Это позволяет компаниям эффективно реинвестировать капитал, оставаясь в правовых рамках налогового законодательства Нидерландов.
Ставки НДС и оформление номеров EORI
Налог на добавленную стоимость (НДС), или BTW, следует структурированному циклу отчетности. Большинство компаний Dutch BV подают декларации ежеквартально, хотя власти могут предписать ежемесячную или ежегодную подачу в зависимости от объема транзакций. Стандартная ставка НДС в Нидерландах составляет 21%, в то время как сниженная ставка 9% применяется к отдельным категориям, таким как продукты питания и книги. Для компаний, принадлежащих иностранным владельцам, получение номера плательщика НДС обычно занимает от 6 до 8 недель. Этот срок является важным фактором для предприятий, планирующих свой запуск. Если ваша BV занимается международной торговлей со странами, не входящими в Европейский союз, вам также необходимо получить номер EORI. Этот идентификатор требуется для всех таможенных деклараций и гарантирует, что ваши товары смогут перемещаться через границы без административных задержек.
Управление этими многоуровневыми налоговыми требованиями из-за рубежа может быть сложной задачей. Наши специализированные бухгалтерские услуги предоставляют местный экспертный опыт, необходимый для синхронизации подачи отчетности по НДС с обязательствами по CIT. Обеспечивая точность и своевременность подачи каждой декларации, вы защищаете свою компанию от излишнего внимания со стороны контролирующих органов. Такой уровень контроля необходим для поддержания конструктивных отношений с налоговыми органами Нидерландов при масштабировании вашей международной деятельности.
Расчет заработной платы и обязательства по социальному страхованию
Наем сотрудников через Dutch BV требует соблюдения определенных норм трудового законодательства и налоговых правил. Каждый работник должен иметь письменный трудовой договор, соответствующий нормам гражданского права Нидерландов. До первой выплаты заработной платы компания обязана зарегистрироваться в качестве работодателя в Belastingdienst. Эта регистрация позволяет ежемесячно подавать отчетность по налогу на заработную плату, известную как loonaangifte. Данная отчетность обязательна для всех действующих работодателей независимо от того, являются ли сотрудники резидентами или нерезидентами. Точное ведение этой отчетности гарантирует правильный расчет налога на заработную плату и взносов на социальное страхование.
Система социального страхования в Нидерландах носит комплексный характер. Взносы покрывают основные виды защиты, включая государственную пенсию (AOW), страхование на случай нетрудоспособности и пособия по безработице. Работодатели обязаны удерживать эти суммы из начисленной заработной платы работника и перечислять часть взносов работодателя напрямую в налоговые органы. С 1 мая 2026 года все подобные платежи должны направляться в Belastingdienst через Rabobank. Невыполнение этих ежемесячных обязательств может повлечь за собой немедленные штрафы и начисление процентов. Упреждающее управление этими платежами является стандартной составляющей поддержания надлежащего корпоративного комплаенса.
Расчет заработной платы и кадровое администрирование для международных BV
Для иностранных учредителей управление местным персоналом из-за рубежа связано с логистическими сложностями. Использование специализированных услуг по расчету заработной платы и кадровому администрированию (Payroll and Staffing) позволяет выполнять обязательства по трудовым договорам и социальному страхованию на основании единого ежемесячного счета. Это включает помощь в обязательной регистрации в пенсионных программах и оформлении страхования на случай болезни, что критически важно с учетом требования законодательства Нидерландов выплачивать заработную плату в период длительной нетрудоспособности. Если вашему бизнесу требуются высококвалифицированные специалисты, мы консультируем по выполнению особых требований к высококвалифицированным мигрантам, установленных IND. Это гарантирует, что ваш иностранный персонал обладает надлежащим правовым статусом для работы в Нидерландах.
30-процентное налоговое постановление (30% Ruling)
30-процентная необлагаемая налогом льгота является существенным стимулом для компаний Dutch BV, привлекающих профильных специалистов из-за рубежа. Соответствующие критериям иностранные работники могут получать 30% от начисленной заработной платы без удержания налога при условии соблюдения установленных порогов по уровню оплаты труда и критериев дефицитности квалификации. Данное постановление снижает общие расходы BV на наем персонала, обеспечивая при этом конкурентоспособный уровень чистой заработной платы сотрудника. Процедура подачи заявления осуществляется через Belastingdienst и требует точной документации, подтверждающей факт найма сотрудника из-за пределов Нидерландов. Подробнее об этих преимуществах читайте в нашем материале Услуги по расчету заработной платы в Нидерландах: руководство 2026 года.
Критерии выбора специализированных бухгалтерских услуг
Выбор партнера для финансового и налогового управления вашей компанией требует оценки его практического опыта работы с учредителями-нерезидентами. Для компании Dutch BV с иностранным участием стандартного ведения бухгалтерского учета зачастую недостаточно для решения вопросов на стыке местных требований и международных корпоративных структур. Отдавайте предпочтение фирмам, гарантирующим ответ в течение 24 часов для решения срочных трансграничных запросов. Такая оперативность необходима при управлении бизнесом из другого часового пояса, обеспечивая своевременную подачу документов в KVK и ответ на каждый запрос Belastingdienst. Надежный партнер выступает связующим звеном между вашей международной деятельностью и строгими стандартами налоговой системы Нидерландов.
Ключевым преимуществом для международных предпринимателей является возможность дистанционного проведения первичной инкорпорации на основании легализованной доверенности (POA). Этот способ позволяет нотариусу удостоверить учредительный акт без необходимости личного визита учредителя в Нидерланды, что является стандартной процедурой для директоров-нерезидентов. Ваш поставщик услуг должен уверенно работать в рамках данной процедуры, обеспечивая плавный переход от этапа регистрации к текущему соблюдению законодательных требований. Подробнее о технических требованиях данного процесса вы можете узнать в нашем материале Профессиональное руководство по учреждению Dutch BV: дистанционная регистрация в 2026 году.
Дистанционный комплаенс для международных предпринимателей
Современные административные процессы опираются на цифровые порталы для подачи документов и мониторинга соблюдения требований. Эти технологии позволяют загружать счета, отслеживать обязательства по BTW и анализировать финансовую отчетность без физического присутствия в Нидерландах. В течение первого года деятельности целенаправленная административная координация становится ключевым элементом вашей стратегии. Это гарантирует, что вся корреспонденция от KVK и Belastingdienst будет обработана и заархивирована должным образом. При установленном пороге бенефициарного владения (UBO) более 25% (>25%) и требовании сообщать об изменениях в течение 7 дней наличие инициативного партнера на месте предотвращает административные упущения, способные привести к крупным штрафам или юридическим сложностям.
Административная поддержка для компаний BV с иностранным участием
Финансовый комплаенс выходит за рамки подачи налоговых деклараций и включает координацию помощи в открытии банковских счетов и налоговую регистрацию. Каждый административный шаг должен соответствовать действующим правилам, опубликованным на belastingdienst.nl. Например, с 1 мая 2026 года опорным банком Belastingdienst является Rabobank, что требует внесения точных изменений в ваши платежные процессы для расчетов по корпоративному налогу (CIT) и BTW. Независимо от того, управляете ли вы переходом между ставками CIT или обеспечиваете обязательное хранение документации в течение 7 лет, выбор провайдера определяет эффективность вашей дистанционной деятельности. Использование специализированных бухгалтерских услуг обеспечивает точность отчетности вашего бизнеса при сохранении полного цифрового доступа для его директоров.
Обеспечение финансовой стабильности вашей Dutch BV
Поддержание надлежащего статуса Dutch BV в 2026 году требует упреждающего контроля установленных законом сроков и налоговых порогов. Вы ознакомились с необходимостью подачи годовой финансовой отчетности в KVK в течение 12 месяцев после окончания финансового года, а также с конкретными ставками корпоративного налога (CIT): 19% на прибыль до 200 000 евро и 25,8% на сумму превышения. В связи с переходом Belastingdienst на обслуживание в Rabobank с 1 мая 2026 года обновление ваших платежных протоколов является приоритетом для бесперебойного проведения финансовых операций. Соблюдение ограничения на вычет процентов в размере 24,5% EBITDA и обязательного 7-летнего срока хранения документации дополнительно гарантирует юридическую чистоту и статус вашей компании.
Профессиональные бухгалтерские услуги обеспечивают квалифицированный контроль, необходимый для выполнения этих требований из-за рубежа. С 2015 года мы специализируемся на поддержке компаний BV с иностранными владельцами по процедуре с легализованной доверенностью, обеспечив стопроцентную удовлетворенность более чем 1000 предпринимателей. Наш опыт в вопросах применения 30% ruling и требований к высококвалифицированным мигрантам (HSM) гарантирует оптимальное структурирование вашего международного персонала и корпоративной модели в 2026 финансовом году. Мы выступаем вашим надежным проводником в местной нормативно-правовой среде, обеспечивая прозрачность, необходимую для глобального роста бизнеса.
Мы будем рады содействовать вашему дальнейшему успеху и стабильности на рынке Нидерландов.
Дата последней проверки: октябрь 2024 г.
Часто задаваемые вопросы
Какие основные бухгалтерские услуги требуются для Dutch BV?
Обязательные финансовые задачи для Dutch BV включают ведение главной книги, подачу периодических деклараций по BTW и ежегодную сдачу деклараций по налогу на прибыль корпораций. Каждая компания BV обязана подготавливать финансовую отчетность, состоящую из бухгалтерского баланса и отчета о прибылях и убытках, для представления в Торговую палату. Выполнение этих обязанностей обеспечивает соблюдение Гражданского кодекса Нидерландов и защищает директоров от личной ответственности, обеспечивая прозрачность перед Belastingdienst и потенциальными инвесторами.
Каков размер регистрационного сбора KVK в 2026 году?
Единовременный регистрационный сбор Торговой палаты Нидерландов (KVK) в 2026 году составляет 85,15 евро. Этот сбор является обязательным для всех новых юридических лиц, включая Dutch BV, и подлежит уплате при инкорпорации. Поскольку для BV минимальный уставный капитал составляет всего 0,01 евро, стоимость регистрации представляет собой одну из немногих первоначальных обязательных установленных законом расходов. Этот сбор покрывает внесение вашей компании в официальный торговый реестр и выдачу уникального номера KVK.
Какова ставка корпоративного налога для компаний в Нидерландах в 2026 году?
В налоговом периоде 2026 года налог на прибыль корпораций (CIT) в Нидерландах разделен на две шкалы. Ставка 19% применяется к налогооблагаемой прибыли в размере до 200 000 евро. Прибыль, превышающая порог в 200 000 евро, облагается налогом по ставке 25,8%. Данные ставки применяются к общемировой прибыли компаний-резидентов. Использование профессиональных бухгалтерских услуг помогает обеспечить точный расчет налогооблагаемой базы, позволяя при необходимости воспользоваться местными налоговыми льготами, такими как освобождение от налогообложения доходов от участия в капитале (participation exemption).
Как долго необходимо хранить финансовую документацию нидерландской компании?
Законодательство Нидерландов требует от компаний хранить финансовую документацию и административные данные не менее семи лет. Этот срок хранения увеличивается до десяти лет для документов, непосредственно относящихся к недвижимому имуществу, таких как акты на недвижимость или счета за техническое обслуживание. Данная документация должна храниться способом, позволяющим провести проверку со стороны Belastingdienst. Ведение организованного архива необходимо для подтверждения соблюдения законодательства в ходе аудитов и обеспечения возможности проверки финансового положения компании за прошлые периоды.
Могу ли я вести бухгалтерский учет нидерландской компании дистанционно, являясь нерезидентом?
Вы можете полностью управлять бухгалтерским учетом и комплаенсом вашей компании в Нидерландах из-за рубежа. Для учредителей из стран, не входящих в ЕС, процесс обычно начинается с легализованной доверенности (POA) для дистанционной инкорпорации. После того как BV начинает действовать, цифровые порталы и специализированные бухгалтерские услуги позволяют удаленно отправлять счета, отчетность по BTW и годовые отчеты. Такая модель устраняет необходимость физического присутствия в Нидерландах, обеспечивая выполнение всех установленных законом обязательств перед KVK и Belastingdienst.
Каков крайний срок подачи годовой финансовой отчетности в KVK?
Годовая финансовая отчетность должна быть подана в KVK в течение 12 месяцев после окончания финансового года. До подачи совет директоров готовит отчетность, которую затем утверждают акционеры. Пропуск этого срока квалифицируется как экономическое правонарушение и может повлечь за собой существенные административные штрафы. Своевременная подача является важнейшей обязанностью директоров, поддерживающей надлежащий правовой статус компании и защищающей от личной ответственности в случае неплатежеспособности или официальных споров.
Какой банк использует налоговая служба Нидерландов для расчетов?
С 1 мая 2026 года Belastingdienst использует Rabobank в качестве своего основного опорного банка для всех налоговых операций. Это изменение распространяется как на исходящие возвраты, так и на входящие платежи по корпоративному налогу на прибыль, BTW и налогам на заработную плату. Предприниматели должны убедиться, что их платежные системы и банковские шаблоны обновлены с учетом этого изменения. Точные банковские реквизиты необходимы для предотвращения задержек при обработке налоговых деклараций или получении причитающихся возвратов от налоговой службы Нидерландов.
Источники
- ICS Payroll - расчет заработной платы в Нидерландах
- KVK - Регистрация в торговом реестре Нидерландов
- Business.gov.nl - Закрытая компания с ограниченной ответственностью (bv)
- Burgerlijk Wetboek Boek 2 (Гражданский кодекс Нидерландов, юридические лица)
- Rijksoverheid - Предпринимательство
- Belastingdienst - Налоги на заработную плату (loonheffingen)
- UWV - Обязанности работодателя
- SVB - Социальное страхование в Нидерландах
- Belastingdienst - НДС (btw) для предпринимателей
- Европейская комиссия - Правила и ставки НДС
- IND - Высококвалифицированный мигрант
- IND - Вид на жительство для стартапа
- De Nederlandsche Bank - Надзор
- AFM - Лицензии и реестры
- RVO - Ведение международного бизнеса
- Belastingdienst Douane - Таможня
- Суд ЕС, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Нидерланды
- ICLG - Законодательство и регулирование корпоративного управления, Нидерланды
Нужна дополнительная информация о голландской компании Dutch BV?
Связаться с экспертомReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |