


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
O processo de registo do beneficiário efetivo nos Países Baixos não é uma mera caixa a assinalar de uma só vez. Para uma Dutch BV de propriedade estrangeira, começa pelo rastreio de quem, em última análise, detém ou controla a empresa, inclusivamente através de estruturas de holding. Quando uma BV é recém-constituída, o notário trata do registo inicial de UBO juntamente com o registo na KVK.
A análise pode ser menos linear quando nenhuma pessoa singular detém ações diretamente ou quando o controlo decorre de direitos de voto ou de outro acordo. Uma pessoa pode qualificar-se ao deter mais de 25% das ações ou dos direitos de voto, ou através de outra forma de controlo efetivo. Se nenhuma pessoa singular cumprir os critérios, a empresa deve registar o seu administrador sénior ou administradores seniores como pseudo-UBOs. A KVK explica os requisitos de registo.
Este guia explica como identificar UBOs através de participação indireta, preparar e submeter as informações exigidas e manter registos precisos ao abrigo da Wwft. Também aborda o prazo de 7 dias para comunicar alterações à KVK, ajudando-o a gerir o cumprimento contínuo das obrigações e a reduzir o risco de sanções administrativas.
Principais Conclusões
- Mapeie a titularidade através de cada sociedade holding ou trust para identificar as pessoas singulares que, em última análise, detêm ou controlam uma Dutch BV.
- Para uma nova BV, coordene a declaração de UBO com o notário e o registo na KVK. Prepare as informações necessárias para verificar a identidade de cada UBO.
- Siga o processo de registo de beneficiários efetivos nos Países Baixos para compreender como registar UBOs e manter os dados da empresa atualizados.
- Inclua os dados dos UBOs nas verificações de conformidade da sua empresa e atualize a KVK quando as informações de titularidade ou controlo sofrerem alterações.
- Informações precisas sobre os UBOs podem ser relevantes ao lidar com bancos e autoridades fiscais. Verifique os respetivos requisitos para a sua situação específica.
Índice
Compreender o Registo UBO e a Conformidade com a Wwft
O registo de propriedade de uma empresa neerlandesa deve identificar as pessoas que, em última análise, a detêm ou controlam, e não apenas listar os seus acionistas diretos. Um UBO é uma pessoa singular com propriedade ou controlo significativo, direta ou indiretamente. O conceito internacional de Beneficial Owner ajuda a explicar por que razão o acionista registado de uma empresa pode não ser a pessoa que, em última análise, dela beneficia ou a controla.
A Câmara de Comércio Neerlandesa (KVK) mantém o registo central de UBO. A obrigação de registo faz parte da Lei de Prevenção do Branqueamento de Capitais e do Financiamento do Terrorismo (Wwft), o quadro jurídico neerlandês para o combate ao branqueamento de capitais e ao financiamento do terrorismo. As informações de UBO apoiam a transparência e a diligência devida relativa à clientela por parte de autoridades e instituições sujeitas à Wwft. Trate o registo como um histórico contínuo de conformidade, e não apenas como um formulário preenchido no momento da constituição.
Objetivo do Registo em 2026
O registo apoia os esforços para identificar quem está por detrás de uma organização e prevenir a utilização indevida de estruturas societárias para a criminalidade financeira. Também faz parte da implementação, pelos Países Baixos, dos requisitos de combate ao branqueamento de capitais da União Europeia. O acesso já não está aberto ao público em geral. Encontra-se restrito a categorias legalmente autorizadas, incluindo autoridades competentes, instituições sujeitas à Wwft, UBOs que pretendam consultar os seus próprios dados e partes que demonstrem um interesse legítimo. A KVK esclarece o registo e o acesso ao UBO.
Dois pormenores de 2026 são relevantes para o contexto mais alargado da conformidade. A taxa de registo na KVK é de 85,15 € (2026, taxa única). Além disso, o banco institucional da Belastingdienst é o Rabobank desde 1 de maio de 2026. Nenhum destes factos altera a obrigação da empresa de manter as suas informações de UBO atualizadas e exatas.
Entidades Sujeitas ao Registo de UBO
As Dutch BVs, NVs e fundações (stichtings) contam-se entre as entidades obrigadas a registar UBOs. A sua constituição exige uma escritura notarial. As regras de registo também se aplicam a determinadas outras pessoas coletivas e sociedades de pessoas, pelo que não se deve presumir que uma organização está isenta apenas por não ser uma BV. Uma eenmanszaak não é uma pessoa coletiva distinta e não regista um UBO. No caso de uma VOF, CV ou maatschap, verifique os requisitos aplicáveis pela KVK a essa forma societária.
Um acionista ou sociedade-mãe numa cadeia de participação é uma pessoa coletiva, não um UBO. Rastreie a propriedade e o controlo através de cada sociedade até identificar a pessoa singular ou as pessoas no final da cadeia. Por exemplo, se uma sociedade holding detiver participações numa Dutch BV, a análise do UBO da BV deve ir além da holding para alcançar as pessoas singulares que, em última instância, a detêm ou controlam. As sociedades cotadas e as suas subsidiárias detidas a 100%, direta ou indiretamente, estão isentas do registo de UBO. Uma entidade jurídica estrangeira que disponha apenas de uma sucursal neerlandesa também não regista os seus UBOs no registo neerlandês.
Para uma visão geral dos passos mais amplos envolvidos no estabelecimento de uma empresa neerlandesa, consulte o nosso guia para iniciar uma empresa nos Países Baixos.
Critérios para a Identificação dos Beneficiários Efetivos Finais
Aplique o limiar de UBO superior a 25% à titularidade e ao controlo e, em seguida, rastreie cada cadeia de participação até às pessoas singulares por detrás da entidade neerlandesa. Uma pessoa pode qualificar-se através de participações sociais, direitos de voto ou outra forma de controlo efetivo. Uma sociedade ou fundação na cadeia de propriedade não é, por si só, um UBO, dado que um UBO tem de ser uma pessoa singular.
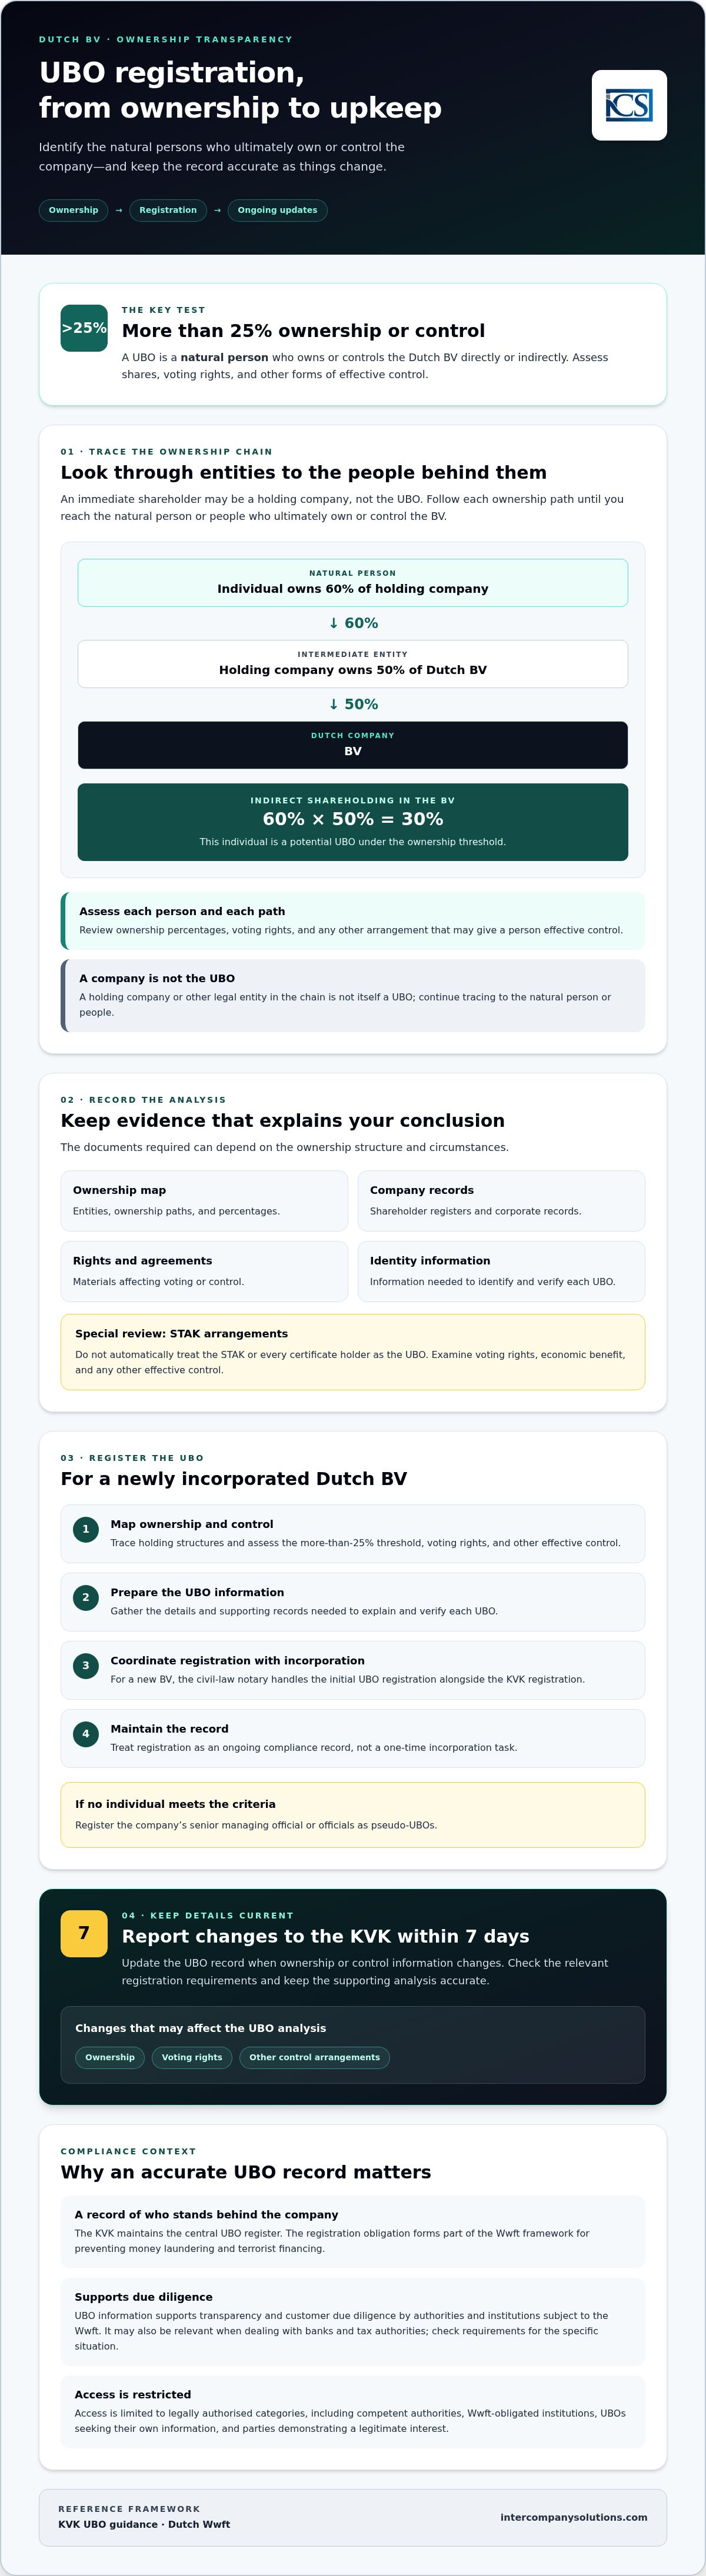
A titularidade direta é detida por uma pessoa singular na entidade neerlandesa. A titularidade indireta passa por uma ou mais entidades intermédias. Por exemplo, se uma pessoa singular detiver 60% de uma holding e essa holding detiver 50% de uma Dutch BV, a participação indireta dessa pessoa na BV é de 30%. Isto faz dessa pessoa um potencial UBO ao abrigo do limiar de participação no capital. Avalie cada cadeia e cada pessoa separadamente, incluindo direitos de voto e quaisquer outros direitos de controlo.
O Limiar de 25% e a Comprovação da Propriedade
Para cada cadeia de propriedade, registe as entidades, as percentagens de participação e os direitos relevantes. Mantenha elementos de prova, tais como registos de acionistas, certidões societárias, organogramas da estrutura societária e acordos parassociais que afetem a votação ou o controlo. Estes registos ajudam a fundamentar a análise caso a KVK solicite documentação comprovativa. Os documentos necessários podem depender da estrutura e das circunstâncias concretas. As orientações da KVK sobre o UBO estabelecem as informações de registo e a forma como o interesse é averbado.
Uma STAK, ou seja, uma fundação neerlandesa que detém ações e emite certificados de depósito, exige uma análise mais detalhada. Não trate automaticamente a STAK como o UBO nem presuma que todos os titulares de certificados se qualificam. Examine quem detém os direitos de voto, quem aufere o benefício económico e se alguma pessoa detém outro tipo de controlo efetivo. Os instrumentos jurídicos e contratuais determinam quais os indivíduos que preenchem os critérios.
Controlo e o Pseudo-UBO
A percentagem de capital social por si só não resolve todos os casos. Analise os estatutos, os acordos de acionistas e outros instrumentos jurídicos para identificar direitos que possam conferir a um indivíduo uma influência decisiva. Estes podem incluir o poder de nomear ou destituir mais de metade dos administradores, direitos de veto sobre deliberações estruturantes ou influência sobre a estratégia da sociedade. Avalie esses direitos no seu devido contexto. O direito de veto sobre uma matéria restrita não confere automaticamente a qualidade de UBO.
Caso nenhuma pessoa singular possa ser identificada como UBO através da propriedade ou do controlo, a sociedade deve registar o seu dirigente superior ou dirigentes superiores como pseudo-UBOs. Esta é uma solução subsidiária, não uma dispensa de registo. Identifique o administrador executivo estatutário ou os membros da administração competentes, fundamente por escrito a razão pela qual não foi identificada nenhuma pessoa singular elegível e garanta que os dados registados coincidem com os registos de governação atuais da empresa. Esta análise constitui uma etapa central no processo de registo de beneficiários efetivos nos Países Baixos, em especial quando existem estruturas de holdings estrangeiras ou múltiplos níveis de direitos de controlo.
The Ultimate Beneficial Owner Registration Netherlands Process for Dutch BVs
No caso de uma Dutch BV recém-constituída, o notário encarrega-se do registo inicial de UBO em conjunto com o registo da empresa na Câmara de Comércio Neerlandesa (KVK). O notário analisa a informação proposta sobre a propriedade e o controlo no âmbito do processo de constituição e procede à verificação das identidades. Defina a cadeia de participação societária antes da celebração da escritura, especialmente quando estiverem envolvidas holdings estrangeiras.
Prepare informações rigorosas sobre cada UBO identificado, incluindo os respetivos dados de identificação e a natureza e extensão da sua participação ou controlo. Para uma estrutura multinível, apresente um organograma societário e os documentos de suporte para que o percurso desde a BV até cada pessoa singular fique inequívoco. As orientações de registo de UBO da KVK especificam as informações a declarar. A taxa de registo na KVK de 85,15 € (2026, taxa única) corresponde à taxa geral de registo e não a uma taxa autónoma de submissão do UBO.
Procedimento de Submissão Passo a Passo
Para uma BV recém-constituída, o notário submete o registo inicial no âmbito dos procedimentos de constituição e da KVK. Antes da submissão, reúna e organize a informação para que eventuais discrepâncias possam ser sanadas atempadamente:
- Identifique as pessoas singulares que preenchem os critérios de UBO e reúna os documentos de identificação exigidos para as diligências de verificação do notário.
- Mapeie a titularidade direta e indireta, os direitos de voto e quaisquer outros direitos de controlo relevantes. Utilize um organograma funcional sempre que a estrutura envolva múltiplas entidades.
- Confirme se os nomes, os dados relativos à titularidade e a documentação de suporte coincidem com rigor antes de o notário submeter o registo.
Não presuma que uma pessoa coletiva que figure como acionista possa ser inscrita como UBO. O registo tem obrigatoriamente de identificar a pessoa ou pessoas singulares que detêm ou controlam, em última instância, a BV. No caso de uma BV já existente, as alterações aos dados dos UBOs devem ser comunicadas à KVK no prazo de 7 dias.
Registo à Distância para Fundadores Estrangeiros
Regra geral, os fundadores que residem fora da UE podem recorrer à via da procuração legalizada para a constituição remota de uma BV. O fundador confere poderes de representação e o notário neerlandês outorga a escritura sem que seja necessário o fundador deslocar-se aos Países Baixos. O notário especificará a forma jurídica que a procuração deve assumir, bem como os documentos de identificação ou trâmites de legalização exigidos para a situação concreta do fundador. Os requisitos podem variar consoante o país onde os documentos são outorgados ou emitidos.
A Intercompany Solutions refere um prazo de constituição de 3 a 5 dias para a abertura remota de uma Dutch BV, não se tratando, contudo, de um prazo legal fixado pela KVK ou para a confirmação do UBO. O tempo necessário depende da disponibilidade dos documentos, das verificações a cargo do notário e do próprio processamento do registo. O processo de constituição de uma Dutch BV inclui etapas notariais e perante a KVK. Para fundadores estrangeiros, compreender a articulação entre essas fases é essencial no processo de registo de beneficiários efetivos nos Países Baixos.
Manutenção da Conformidade e Notificação de Alterações
As informações do UBO devem permanecer exatas após o registo. Se uma alteração afetar o estatuto ou os dados registados de um UBO, comunique-a no prazo de 7 dias. As alterações podem incluir um novo titular qualificado, um acordo revisto de titularidade ou controlo, ou dados pessoais alterados. Verifique os requisitos atuais da KVK e submeta as atualizações prontamente. Uma revisão anual não deve atrasar a comunicação de uma alteração que já tenha ocorrido.
Eventos Desencadeadores de Atualizações
Utilize alterações na titularidade, na governação e nas informações pessoais como alertas para rever o registo. Por exemplo, uma transmissão de ações pode levar a que uma nova pessoa singular ultrapasse o limiar de UBO. Uma reestruturação de uma empresa-mãe estrangeira também pode alterar quem detém ou controla, em última análise, a Dutch BV, mesmo que o acionista direto da BV permaneça o mesmo. As alterações de morada ou de nacionalidade de um UBO também devem ser verificadas face aos dados registados. As orientações sobre UBO da KVK explicam como comunicar as alterações.
Mantenha um organograma societário e conserve os elementos de prova relevantes, tais como os registos de acionistas e os documentos que descrevem os direitos de controlo, juntamente com a documentação da empresa. Os registos devem ser conservados durante 7 anos (10 anos para bens imóveis). Durante a preparação anual das demonstrações financeiras, reveja se o organograma societário, os dados do UBO e os documentos comprovativos continuam a corresponder à estrutura real da empresa. Encare isto como um controlo prático, e não como um prazo autónomo para a submissão anual do UBO.
Conformidade Contínua e Consequências
Atribua a responsabilidade pela monitorização de alterações e integre as verificações de UBO na administração societária de rotina. Uma revisão conjunta com o trabalho contabilístico e fiscal pode ajudar a identificar transmissões de ações ou reestruturações societárias que exijam atenção. Mantenha o registo de UBO coerente com os documentos de governação e avalie as obrigações fiscais separadamente, incluindo a posição da empresa em sede de imposto sobre o rendimento das pessoas coletivas.
O incumprimento das obrigações de registo do UBO pode levar a medidas de execução. Ao abrigo da política de coimas administrativas de 2026, a coima padrão para a primeira infração é de 2.750 €. Infrações repetidas podem atrair uma coima mais elevada e casos graves podem resultar em ação penal. A resposta aplicável depende dos factos e da natureza da infração. Consulte as orientações atuais da KVK e retifique as discrepâncias sem demora.
Utilize uma revisão anual programada para detetar inconsistências nos registos, mas atue assim que ocorrer uma alteração sujeita a comunicação. Esta distinção é fundamental no processo de registo de beneficiário efetivo final nos Países Baixos: a monitorização apoia a precisão, enquanto o prazo de 7 dias rege a comunicação após uma alteração.
Para obter ajuda na coordenação da constituição e na conformidade contínua, contacte a Intercompany Solutions para discutir a conformidade de UBO para a sua Dutch BV.
Considerações Estratégicas para Empreendedores Internacionais
Para fundadores internacionais, os registos de UBO também fazem parte das informações utilizadas em verificações comerciais mais amplas. Mantenha o organograma societário e os documentos corporativos comprovativos consistentes com a estrutura real da empresa. Os bancos e as autoridades tributárias avaliam as questões ao abrigo dos seus próprios procedimentos, pelo que um registo de UBO exato apoia esses processos, mas não garante a abertura de conta nem determina o desfecho em sede de IVA.
Integração Bancária e Fiscal
O banco de domiciliação da Belastingdienst é o Rabobank desde 1 de maio de 2026, conforme refletido nas informações da Belastingdienst sobre a sua conta bancária. Isto diz respeito aos acordos bancários da autoridade tributária. Não obriga a que uma empresa realize as suas operações bancárias com o Rabobank. Um banco que avalie a abertura de uma conta empresarial pode realizar a sua própria auditoria de diligência devida relativa ao cliente e solicitar informações sobre os proprietários, controladores, atividades e origem dos fundos da empresa. Confirme os requisitos documentais diretamente com o banco.
O registo de UBO e o registo de IVA são procedimentos distintos. Uma entidade detida por estrangeiros deve avaliar se as suas atividades criam uma obrigação de registo de IVA nos Países Baixos e submeter o pedido através do processo relevante da Belastingdienst. A autoridade tributária pode solicitar informações comerciais e sobre a titularidade, mas uma inscrição de UBO, por si só, não estabelece a sujeição a IVA nem garante que um número de IVA seja emitido. Consulte as orientações sobre IVA da Belastingdienst para conhecer os requisitos atuais. Para entidades detidas por estrangeiros, o registo de IVA demora normalmente de 6 a 8 semanas.
Para efeitos de comércio internacional ou pedidos de desagravamento ao abrigo de convenções de dupla tributação, as contrapartes ou autoridades podem solicitar documentos que expliquem a titularidade e a posição fiscal da empresa. Os comprovativos de UBO podem ajudar a identificar as pessoas singulares por detrás da entidade, mas não estabelecem, por si só, a elegibilidade para os benefícios convencionais. Verifique as regras e os requisitos probatórios para a transação específica e para os países relevantes.
Privacidade e Apoio Prático
Os dados do UBO não estão geralmente abertos à consulta pública. Uma parte que procure obter acesso com base em interesse legítimo deve cumprir os critérios aplicáveis. O acesso não é automático. A KVK descreve as regras nas suas orientações de registo de UBO. Mantenha as informações pessoais exatas, partilhando documentos comprovativos apenas quando uma autoridade ou instituição competente tiver um motivo válido para os solicitar.
Os fundadores internacionais podem utilizar um processo de constituição estruturado para coordenar a criação da empresa e as declarações conexas. Reveja os passos para iniciar uma atividade nos Países Baixos e verifique os requisitos jurídicos e fiscais junto das autoridades neerlandesas competentes. Isto ajuda a manter os registos de UBO alinhados com as responsabilidades administrativas mais amplas da empresa, sem tratar o registo como um substituto para verificações bancárias, de IVA ou específicas de convenções fiscais.
Mantenha Atualizados os Registos de UBO da Sua Dutch BV
Uma conformidade fiável de UBO começa por rastrear a titularidade e o controlo até às pessoas singulares relevantes, incluindo através de participações indiretas. Para uma nova BV, o notário trata do registo inicial de UBO junto da KVK. Após o registo, reveja as informações sempre que a titularidade ou os dados pessoais se alterem e comunique as atualizações no prazo de 7 dias.
O processo de registo de beneficiário efetivo final nos Países Baixos é simultaneamente uma etapa da constituição e uma responsabilidade contínua. Mantenha registos comprovativos claros, verifique se as informações registadas permanecem exatas e tenha em conta os requisitos autónomos de diligência devida que os bancos e outras instituições possam aplicar.
Para fundadores estrangeiros, a Intercompany Solutions facilita a constituição remota de Dutch BV, com um prazo de constituição indicado de 3-5 dias, e presta apoio societário para a conformidade contínua. O prazo diz respeito à constituição e não constitui uma garantia de confirmação de UBO ou de conclusão de outras verificações externas.
Com uma estrutura de titularidade documentada e um processo claro para rever alterações, pode abordar a conformidade nos Países Baixos com maior confiança e manter os registos da sua empresa em ordem.
Perguntas Frequentes
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
O capital social mínimo para uma Dutch BV é de € 1. Este é o valor mínimo de capital, não o custo total de constituição ou funcionamento de uma BV. A constituição exige também uma escritura notarial, podendo aplicar-se outros custos. A exigência de capital é independente da taxa de registo na KVK. Consulte as orientações sobre BV do governo neerlandês para obter informações sobre esta estrutura jurídica.
Com que rapidez as alterações de UBO devem ser comunicadas à Câmara de Comércio Holandesa?
Comunique as alterações de UBO no prazo de 7 dias. O prazo de comunicação aplica-se quando as informações de UBO registadas são alteradas, incluindo dados sobre identidade, titularidade ou controlo. Mantenha um registo das alterações e da data em que produzem efeitos para que a empresa possa submeter as atualizações atempadamente. As orientações de registo de UBO da KVK explicam como comunicar alterações e que informações podem ser exigidas.
Qual banco neerlandês atua como banco principal da Belastingdienst em 2026?
O banco principal da Belastingdienst é o Rabobank desde 1 de maio de 2026. Este é o acordo bancário da autoridade tributária; não obriga a que uma empresa seja titular de uma conta no Rabobank. O pedido de abertura de conta comercial é independente, e o banco escolhido define o seu próprio processo de avaliação. Verifique diretamente os requisitos do banco, incluindo que informações de titularidade e controlo são necessárias para a diligência devida relativa a clientes.
O registo de UBO é obrigatório para proprietários não residentes de uma empresa neerlandesa?
Sim. Uma Dutch BV deve registar os seus UBOs mesmo que os seus proprietários residam fora dos Países Baixos. A obrigação recai sobre a empresa neerlandesa, pelo que o país de residência dos proprietários não elimina a obrigação de registo. A empresa deve identificar as pessoas singulares relevantes através da sua estrutura de titularidade e controlo. As orientações da KVK estabelecem os requisitos de registo para entidades neerlandesas.
Quais são as taxas de imposto sobre as sociedades para uma Dutch BV em 2026?
A taxa de imposto sobre as sociedades é de 19% sobre os lucros até € 200.000 e de 25,8% sobre os lucros acima desse valor. O imposto aplicável depende do lucro tributável e das circunstâncias da empresa. O registo de UBO não determina o enquadramento fiscal da empresa. Consulte as informações sobre imposto sobre as sociedades da Belastingdienst para verificar as regras e taxas aplicáveis à empresa.
O registo de UBO pode ser realizado à distância por empresários estrangeiros?
Sim. No caso de uma Dutch BV recém-constituída, o notário trata do registo inicial de UBO em conjunto com o registo na KVK. Os fundadores não comunitários podem utilizar a via da procuração (Power of Attorney) legalizada, através da qual o notário neerlandês outorga a escritura sem que o fundador precise de se deslocar aos Países Baixos. O notário confirmará os documentos e as verificações de identidade necessários para a estrutura de titularidade específica e para os países envolvidos.
Qual é a taxa de registo na KVK para uma nova empresa neerlandesa em 2026?
A taxa de registo na KVK é de € 85,15 (2026, taxa única). Esta é a taxa geral para o registo de uma nova empresa na KVK, e não uma taxa autónoma de submissão de UBO. É distinta dos custos notariais e de outros custos profissionais que possam incidir durante a constituição. Consulte as informações de registo da KVK para verificar os dados atualizados sobre taxas e procedimentos de submissão antes de apresentar o pedido.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |