


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os Países Baixos atraíram 43 mil milhões de USD em investimento direto estrangeiro no primeiro trimestre de 2026, posicionando-se como o segundo maior destinatário mundial de capital internacional. Este afluxo confirma o estatuto do país como um centro primordial para o comércio global, mesmo quando os requisitos regulamentares para fundadores estrangeiros se tornam mais específicos. É provável que tenha conhecimento de que uma presença neerlandesa oferece vantagens logísticas significativas, mas a incerteza quanto a exigências de deslocação e direitos de residentes não comunitários muitas vezes retarda o processo de expansão.
Este guia explica como abrir uma empresa nos Países Baixos remotamente através da via da procuração legalizada, que permite a constituição integral sem a deslocação física a um notário. Fornecemos uma perspetiva técnica do enquadramento legal de 2026, incluindo a taxa de registo na KVK de 85,15 € e o sistema de imposto sobre as sociedades de dois escalões, onde se aplica uma taxa de 19% aos primeiros 200.000 € de lucro. Aprenderá os passos precisos para o cumprimento estatutário, desde a observância do limite de dedução de juros de 24,5% do EBITDA até ao depósito das contas anuais no prazo de 12 meses após o encerramento do exercício. Esta estrutura profissional assegura que a sua Dutch BV seja constituída com a precisão processual exigida pela Belastingdienst e pela Câmara de Comércio.
Pontos Principais
- Os empresários não residentes podem deter e administrar legalmente uma Dutch BV sem manter uma presença física no país.
- Pode abrir uma empresa nos Países Baixos remotamente através do processo de procuração legalizada, o que elimina a necessidade de viagens internacionais durante a constituição.
- Os requisitos de constituição para 2026 incluem uma taxa única de registo na KVK de 85,15 € e um capital social mínimo de 0,01 € para a estrutura de sociedade de responsabilidade limitada.
- O cumprimento das obrigações fiscais em sede de imposto sobre as sociedades envolve um sistema de dois escalões com uma taxa de 19% para lucros até 200.000 € e a obrigação de comunicar alterações de UBO no prazo de sete dias.
- O prazo normal de registo remoto varia habitualmente entre dois e cinco dias úteis após a receção da documentação apostilada pelo notário.
Enquadramento Legal para a Constituição Remota de Sociedades Neerlandesas
O direito societário neerlandês proporciona uma base flexível para a expansão internacional, especificamente através da Besloten Vennootschap (BV). É inteiramente legal que não residentes detenham e administrem uma Dutch BV sem manter residência física no país. Esta abertura regulamentar é um fator determinante para o investimento estrangeiro, conforme detalhado nesta visão geral da economia neerlandesa. Muitos empresários optam por abrir uma empresa nos Países Baixos remotamente para tirar partido do ambiente jurídico estável e da localização estratégica do país. Embora a lei permita várias estruturas, a BV continua a ser o padrão para estruturas remotas, uma vez que oferece responsabilidade limitada e uma imagem profissional para o comércio global. Para constituir, necessitará de pelo menos um acionista e um administrador. Estas funções podem ser desempenhadas pela mesma pessoa singular, independentemente do seu estatuto de residência ou nacionalidade.
Todas as sociedades neerlandesas devem manter uma morada comercial local para o registo na Câmara de Comércio (KVK). Esta morada serve como o ponto de contacto oficial para a autoridade tributária neerlandesa (Belastingdienst). Adicionalmente, deve identificar todos os Beneficiários Efetivos (UBOs) que detenham mais de 25% das participações sociais ou dos direitos de voto. Nos termos da regulamentação em vigor em 2026, quaisquer alterações aos dados do UBO devem ser comunicadas ao registo no prazo de 7 dias para assegurar a conformidade.
O Papel do Notário Neerlandês
A intervenção de um notário de direito civil é obrigatória para constituir uma BV, NV ou stichting nos Países Baixos. Ao contrário de formas mais simples, como a eenmanszaak ou a VOF, estas estruturas exigem uma escritura pública de constituição. O notário exerce uma função pública e é responsável por verificar a identidade de todos os fundadores e assegurar que os estatutos cumprem a legislação neerlandesa. Para aqueles que abrem uma empresa nos Países Baixos remotamente, o notário outorga a escritura com base numa procuração legalizada. Uma vez assinada a escritura, o notário procede ao registo inicial na KVK, aplicando-se uma taxa única de registo de 85,15 € em 2026. Este processo assegura que a sociedade seja legalmente reconhecida e fique apta para o registo fiscal.
Considerações sobre Residência e Vistos
A detenção de uma empresa neerlandesa não confere o direito automático de residir ou trabalhar nos Países Baixos. Os residentes de fora da UE podem deter 100% das ações e atuar como administradores a partir do estrangeiro sem qualquer visto específico. Caso pretenda viajar para reuniões de negócios, um visto Schengen padrão permite estadias de até 90 dias. É fundamental distinguir entre a titularidade de uma empresa e o programa para Migrantes Altamente Qualificados (HSM). Para residir permanentemente nos Países Baixos como empresário, geralmente é necessário solicitar um visto de startup ou uma autorização para trabalhador independente através do IND. Para aqueles que se focam exclusivamente em operações remotas, a Dutch BV Company Formation fornece o veículo jurídico necessário para aceder ao mercado europeu sem necessidade de relocalização.
Última revisão: setembro de 2026
O Processo de Procuração Legalizada
O principal mecanismo para fundadores não residentes constituírem uma empresa nos Países Baixos à distância é a procuração legalizada (POA). Embora a legislação neerlandesa permita a constituição digital em determinados cenários nacionais, a procuração continua a ser o padrão para empresários internacionais devido aos rigorosos requisitos de identificação. Este documento concede a um representante local poderes para assinar a escritura de constituição perante um notário neerlandês em seu nome. Garante que o processo de constituição prossiga sem necessidade de deslocações internacionais, mantendo a plena conformidade com os protocolos neerlandeses de combate ao branqueamento de capitais (AML) e de identificação do cliente (KYC).
A verificação é a fase mais crítica deste processo. Todos os fundadores e administradores devem preencher uma lista de verificação abrangente que inclui o fornecimento de identificação autenticada e comprovativo de morada de residência. Para aqueles que pretendam futuramente uma autorização de residência para uma start-up, dispor de uma BV devidamente constituída é um pré-requisito. Para operações remotas, o foco permanece na exatidão da documentação de suporte e na sua aceitação pelas autoridades neerlandesas.
Legalização de Documentos e Apostilha
Para serem válidos nos Países Baixos, os seus documentos locais devem ser submetidos a legalização. Se o seu país de origem for membro da Convenção da Apostilha de Haia, pode obter uma apostila junto da sua autoridade competente designada. Esta aposição única confirma a autenticidade do documento para efeitos de utilização em atos jurídicos neerlandeses. Se o seu país não for membro, terá de seguir um processo de legalização em várias etapas, envolvendo o Ministério dos Negócios Estrangeiros local e a embaixada ou consulado dos Países Baixos. Este passo não é negociável; o notário não pode outorgar a escritura sem cópias verificadas e legalizadas do seu passaporte e comprovativo de morada. Se tiver dúvidas sobre os requisitos específicos para a sua jurisdição, pode contactar os nossos especialistas para obter uma lista de verificação de documentos personalizada.
Outorga da Escritura de Constituição
Assim que os documentos originais legalizados chegam ao cartório notarial nos Países Baixos, o prazo de execução é célere. O notário normalmente outorga a escritura de constituição no prazo de 2 a 5 dias úteis. Nesse momento, a Dutch BV adquire oficialmente a sua personalidade jurídica. Após a assinatura, o notário procede ao registo da empresa na Câmara de Comércio (KVK), onde é liquidada a taxa de registo de 85,15 €. É também nesta fase que a empresa é registada junto da autoridade tributária. Desde 1 de maio de 2026, o Rabobank atua como o banco de suporte da Belastingdienst, e todos os pagamentos ou reembolsos de natureza fiscal são canalizados através desta estrutura institucional. A existência jurídica da sua empresa é confirmada no momento em que a escritura é assinada, permitindo iniciar o planeamento operacional de imediato.
Última revisão: setembro de 2026
Requisitos Estatutários e Custos em 2026
A constituição de uma Dutch BV envolve taxas legais fixas e requisitos de capital específicos que devem ser cumpridos durante o processo de constituição. Para os empresários que constituem uma empresa nos Países Baixos à distância, estes custos são previsíveis e transparentes. A Câmara de Comércio neerlandesa (KVK) cobra uma taxa única de registo de 85,15 € em 2026. Esta taxa é paga diretamente à KVK aquando da inscrição da empresa no Registo Comercial. Adicionalmente, o capital social mínimo para uma Dutch BV está fixado num valor nominal de 0,01 €. Isto permite que os fundadores aloquem o capital com base nas suas necessidades operacionais, em vez de imposições legislativas.
Para além da constituição inicial, as empresas devem cumprir obrigações legais contínuas. O Imposto sobre o Rendimento das Pessoas Coletivas (IRC) está estruturado em dois escalões para 2026: aplica-se uma taxa de 19% aos lucros tributáveis até 200.000 €, enquanto os lucros que excedam este limiar são tributados a 25,8%. A sua empresa deve igualmente depositar as contas anuais junto da KVK no prazo de 12 meses após o encerramento do exercício financeiro. Para assegurar a conformidade financeira, todos os registos devem ser conservados durante, pelo menos, 7 anos; este período estende-se para 10 anos relativamente à documentação referente a bens imóveis.
Comparação de Estruturas Societárias
Escolher a forma jurídica correta é essencial para a proteção de responsabilidade e eficiência fiscal. Embora existam várias estruturas, a BV é a principal escolha para empresários internacionais. Estruturas sem personalidade jurídica, como a eenmanszaak, não oferecem uma personalidade jurídica distinta, o que significa que o proprietário é pessoalmente responsável por todas as dívidas da empresa. O quadro seguinte descreve as principais diferenças entre as entidades empresariais neerlandesas comuns em 2026.
| Característica | Dutch BV (Responsabilidade limitada) | Eenmanszaak (Empresário em nome individual) | VOF (Sociedade em nome coletivo) |
|---|---|---|---|
| Notário obrigatório | Sim | Não | Não |
| Capital mínimo | €0,01 | Nenhum | Nenhum |
| Responsabilidade | Limitada aos ativos da empresa | Responsabilidade pessoal ilimitada | Responsabilidade pessoal ilimitada |
| Constituição à distância | Possível mediante procuração | Exige residência | Exige residência |
Registo UBO e Regras de Transparência
A transparência é uma pedra angular do panorama societário neerlandês. Todas as BV são obrigadas a registar os seus Beneficiários Efetivos (UBOs) no registo nacional de UBO. Um UBO é definido como qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital da empresa. Na sequência de uma decisão judicial da UE de 2022, o acesso público a este registo está restrito em 2026. O acesso é concedido apenas a autoridades competentes, como a Belastingdienst, e a "entidades obrigadas", como bancos e notários, para efeitos de diligência devida.
O cumprimento dos regulamentos de UBO é rigorosamente monitorizado. Quaisquer alterações ao estatuto ou aos dados dos UBO de uma empresa devem ser comunicadas à KVK no prazo de 7 dias após a alteração. A não manutenção de um registo de UBO exato pode resultar em coimas administrativas ou complicações jurídicas. Para informações mais detalhadas sobre equívocos comuns relativos ao processo de constituição, pode consultar o nosso guia sobre como constituir empresa nos Países Baixos: Factos vs. Mitos 2026.
Última revisão: setembro de 2026
Cronograma Passo a Passo do Registo à Distância
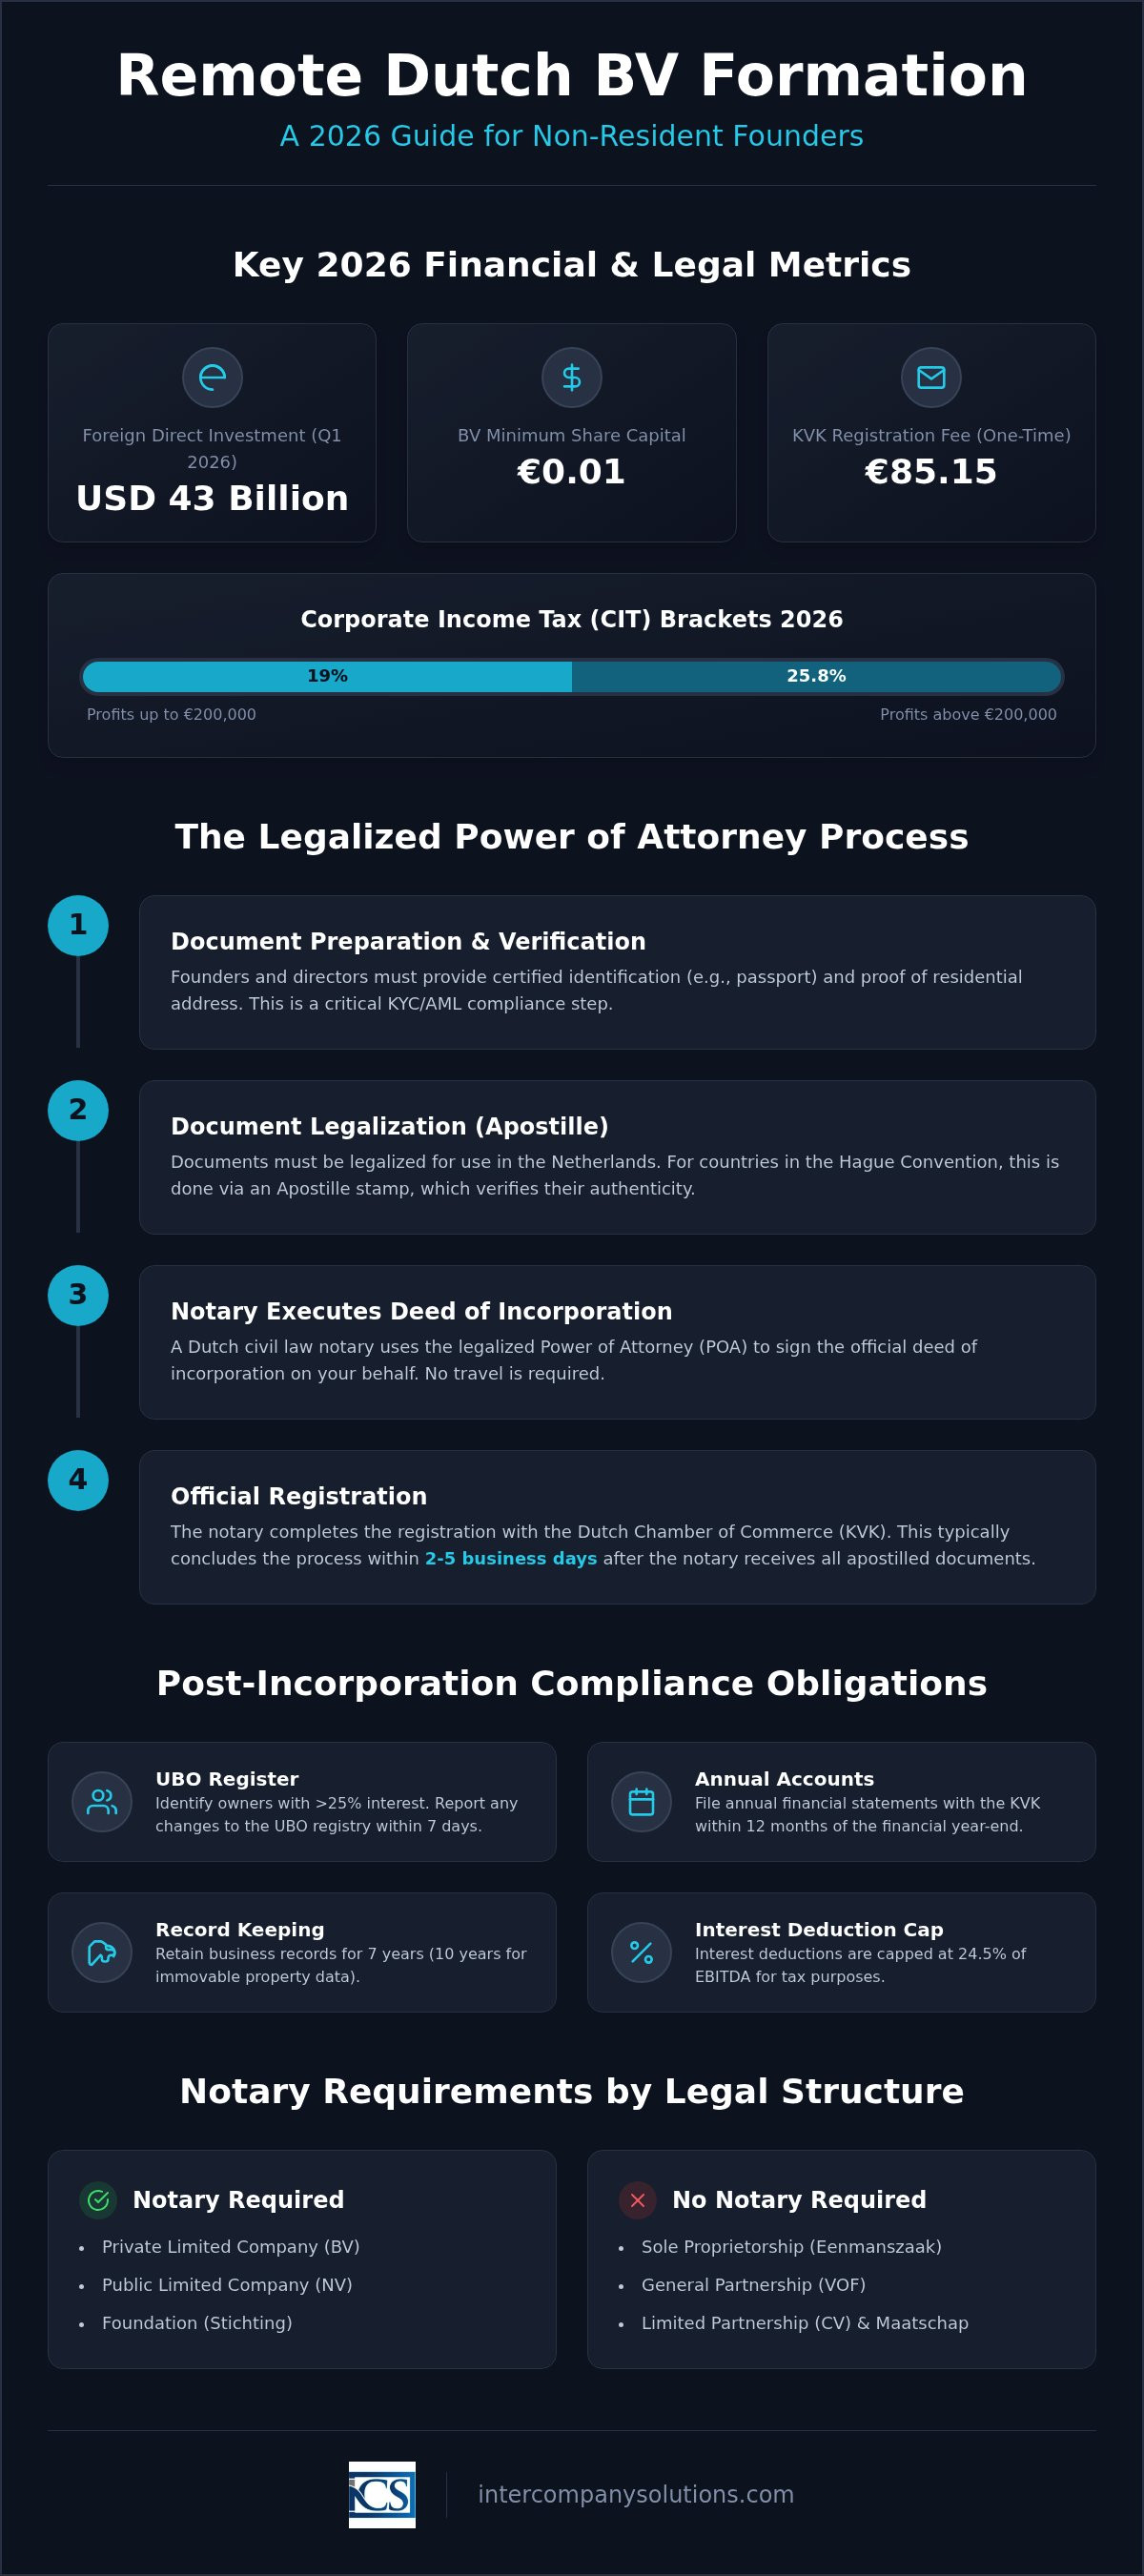
O processo para criar uma empresa nos Países Baixos à distância está estruturado para proporcionar rapidez e segurança jurídica aos fundadores internacionais. Assim que o notário recebe os documentos originais legalizados e apostilados, o prazo para a constituição formal é normalmente de 3 a 5 dias úteis. Este cronograma começa com a fase inicial de recolha de documentação, na qual fornecemos uma lista de verificação detalhada para garantir o cumprimento de todos os requisitos de identificação e comprovativo de morada. O rigor durante esta etapa preparatória é vital, pois evita atrasos administrativos durante a sessão notarial e a subsequente inscrição no Registo Comercial neerlandês.
Após a verificação dos documentos, o notário outorga a escritura de constituição. Neste momento, a sociedade nasce juridicamente e recebe os seus números de registo exclusivos. A sequência de atos passa da constituição jurídica para o registo fiscal e a configuração operacional, assegurando que todos os requisitos regulamentares sejam cumpridos antes de iniciar a atividade comercial no mercado europeu.
Registo na Câmara de Comércio (KVK)
Após a outorga da escritura de constituição, a sociedade é registada na Câmara de Comércio (KVK). O número KVK é emitido de imediato, servindo como a identificação oficial da empresa para todas as atividades comerciais a nível nacional. Em simultâneo, a empresa recebe o seu RSIN (Número de Identificação de Pessoas Coletivas e Parcerias). O RSIN é um identificador essencial utilizado pelas autoridades fiscais neerlandesas (Belastingdienst) para associar a entidade aos seus registos fiscais. Serve também como base para o número de IVA da empresa. Para obter respostas mais detalhadas sobre as especificidades deste processo, pode consultar o nosso guia sobre registo de empresas nos Países Baixos para não residentes.
Configuração Fiscal e Bancária
Após a constituição, a empresa deve solicitar o seu número de IVA e, caso realize operações de importação ou exportação de mercadorias para fora da UE, um número EORI. Para entidades detidas por estrangeiros, o processo de pedido de IVA demora normalmente de 6 a 8 semanas. A Belastingdienst realiza uma análise aprofundada para garantir que a empresa está ativa e em conformidade. Durante este período, deve concluir a sua infraestrutura bancária. Desde 1 de maio de 2026, o Rabobank atua como o banco de referência da Belastingdienst, facilitando todas as transações financeiras associadas ao Estado. Embora a abertura de uma conta bancária comercial para uma BV de não residentes exija documentação específica e demonstração de ligações comerciais aos Países Baixos, prestamos assistência no processo de abertura de conta bancária para garantir que a sua empresa atinja a plena prontidão operacional. Pode encontrar mais informações sobre os requisitos gerais para criar uma empresa nos Países Baixos na nossa página de recursos dedicada.
Última revisão: setembro de 2026
Conformidade e Obrigações Fiscais Pós-Constituição
A constituição bem-sucedida da sua empresa é apenas a primeira fase da expansão internacional. Assim que abrir uma empresa nos Países Baixos remotamente, deve cumprir os requisitos fiscais e administrativos específicos estabelecidos pela autoridade tributária neerlandesa (Belastingdienst). Manter a conformidade garante que a sua entidade mantenha a sua regularidade jurídica e evite sanções administrativas. O sistema neerlandês opera com base num princípio de transparência e prestação regular de contas; é uma estrutura que exige que os empresários sejam proativos na sua gestão financeira.
A principal obrigação fiscal de uma Dutch BV é o Imposto sobre o Rendimento das Pessoas Coletivas (IRC). Para o exercício fiscal de 2026, a taxa de IRC é de 19% sobre os lucros tributáveis até 200.000 €. Os lucros que excedam este limiar são tributados a uma taxa de 25,8%. A sua empresa também deve gerir o Imposto sobre o Valor Acrescentado (IVA), que é habitualmente cobrado à taxa normal de 21% ou a uma taxa reduzida de 9% para determinados bens e serviços. Uma alteração significativa em 2026 é a transição do banco oficial do Belastingdienst. Desde 1 de maio de 2026, o Rabobank atua como a instituição oficial para todos os fluxos financeiros relacionados com impostos.
Conservação Obrigatória de Registos
A lei neerlandesa estabelece protocolos rigorosos para a conservação de dados empresariais. É obrigado a conservar todos os registos primários por um período mínimo de 7 anos. Estes registos incluem o seu livro-razão, faturas, extratos bancários e contratos. Se a sua empresa for proprietária ou fizer a gestão de bens imóveis, este requisito de conservação estende-se para 10 anos. O armazenamento digital é permitido, desde que os dados permaneçam acessíveis e legíveis para efeitos de auditoria. Garantir a exatidão destes registos é um pré-requisito para as suas declarações anuais. Pode saber mais sobre como gerir estes requisitos no nosso guia de contabilidade para a Dutch BV.
Imposto sobre o Rendimento das Pessoas Coletivas e Monitorização do IRC
A gestão da sua obrigação fiscal de IRC envolve mais do que apenas o apuramento dos lucros. O governo neerlandês aplica uma limitação à dedução de juros, conhecida como regra de limitação da dedutibilidade de juros (earnings stripping rule). Para 2026, a dedução de gastos de financiamento líquidos está limitada ao maior valor entre 1 milhão de € ou 24,5% do EBITDA da empresa. Esta regra evita o endividamento excessivo e é uma consideração crítica para estruturas societárias de grupos. Também deve submeter as suas contas anuais à Câmara de Comércio (KVK) no prazo de 12 meses após o encerramento do exercício fiscal. A escolha do modelo de entrada correto tem impacto nestas obrigações. Para uma comparação de diferentes estruturas, consulte a nossa análise sobre Dutch BV vs sucursal.
Última revisão: setembro de 2026
Expansão Estratégica para o Mercado Neerlandês
O panorama empresarial neerlandês de 2026 permanece altamente acessível para empresários internacionais que utilizam a via da procuração legalizada. Ao seguir um cronograma estruturado, pode obter a formalização jurídica em 3 a 5 dias úteis sem a necessidade de deslocação física. Este processo garante que a sua Dutch BV cumpra todos os requisitos estatutários, incluindo a taxa de registo na KVK de 85,15 € e o limite de dedução de juros de 24,5% do EBITDA. Optar por abrir uma empresa nos Países Baixos remotamente permite-lhe tirar partido de uma taxa estável de 19% de imposto sobre as sociedades nos lucros iniciais, mantendo a sua mobilidade global.
O apoio profissional para fundadores de fora da UE simplifica a entrada no mercado europeu. Os nossos especialistas prestam assistência abrangente com o registo de IVA e a abertura de conta bancária, garantindo que a sua nova entidade esteja totalmente operacional e em conformidade com as normas mais recentes do Belastingdienst. Estamos prontos para facilitar o seu crescimento profissional nos Países Baixos através de um processo de constituição fiável e transparente.
Última revisão: setembro de 2026
Perguntas Frequentes
Um não residente pode abrir uma empresa nos Países Baixos sem visitar o país?
Sim, não residentes podem abrir uma empresa nos Países Baixos remotamente por meio de uma procuração (Power of Attorney - POA) legalizada. Este procedimento permite que um representante local assine a escritura de constituição perante um tabelião holandês em seu nome. Você deve fornecer documentos de identificação legalizados e apostilados do seu país de origem. Esta estrutura garante que você possa constituir uma Dutch BV em total conformidade, sem a necessidade de viagens internacionais ou presença física durante a fase de constituição.
Qual é o capital social mínimo para uma Dutch BV em 2026?
O capital social mínimo exigido para constituir uma Dutch BV é de € 0,01. Este requisito nominal foi introduzido para reduzir as barreiras de entrada para empreendedores internacionais. Você pode optar por emitir um valor de capital mais elevado, dependendo das necessidades específicas do seu negócio ou das exigências dos investidores. O capital deve ser formalmente registrado na escritura de constituição e refletido no balanço patrimonial inicial da empresa e nas subsequentes demonstrações financeiras anuais apresentadas à Câmara de Comércio.
Quanto tempo demora o processo de constituição remota?
A constituição remota de uma Dutch BV normalmente leva de 3 a 5 dias úteis a partir do momento em que o tabelião recebe seus documentos originais legalizados. Esse prazo inclui a lavratura da escritura e o registro perante a Câmara de Comércio Holandesa (KVK), onde se aplica uma taxa única de € 85,15 em 2026. Tenha em consideração que é necessário tempo adicional para a legalização dos documentos e para o período de solicitação de 6 a 8 semanas para a obtenção de um número de IVA para entidades de propriedade estrangeira.
Qual banco processa os pagamentos da Administração Tributária Holandesa em 2026?
O Rabobank atua como o banco oficial da Administração Tributária Holandesa (Belastingdienst) desde 1º de maio de 2026. Todos os pagamentos de imposto sobre as sociedades, liquidações de IVA e reembolsos governamentais para a sua empresa holandesa são processados por meio desta estrutura institucional. Embora você possa manter contas operacionais em outras instituições financeiras, suas interações com as autoridades fiscais serão viabilizadas por meio dos sistemas do Rabobank. Esta transição centralizada garante um fluxo padronizado para todas as obrigações financeiras legais nos Países Baixos.
Quais são as alíquotas do imposto sobre as sociedades para empresas holandesas em 2026?
As empresas holandesas estão sujeitas a um sistema de imposto sobre as sociedades (CIT) de dois escalões em 2026. Aplica-se uma alíquota de 19% aos primeiros € 200.000 de lucro tributável. Os lucros que excedem esse limite são tributados a uma alíquota de 25,8%. É essencial monitorar esses limites e garantir que as suas declarações fiscais sejam apresentadas corretamente. Além disso, o limite de dedução de juros para 2026 está restrito ao maior valor entre € 1 milhão ou 24,5% do EBITDA da empresa.
É obrigatório ter um diretor local holandês para a constituição remota de uma BV?
Não, a legislação holandesa não exige a nomeação de um diretor residente local para abrir uma empresa nos Países Baixos remotamente. Uma pessoa física não residente ou uma pessoa jurídica estrangeira pode atuar como único diretor e acionista de uma Dutch BV. Embora você deva manter um endereço comercial local para fins de registro, a administração e o controle da empresa podem ser exercidos inteiramente a partir do exterior. Esta flexibilidade permite que fundadores estrangeiros mantenham o controle total sobre as suas operações holandesas.
Qual é o limite para o registro de UBO para empresas holandesas?
O limite para registro no registro holandês de Beneficiários Efetivos Finais (UBO) é uma participação societária superior a 25%. Qualquer pessoa física que detenha mais de 25% das quotas ou ações, direitos de voto ou participação societária deve ser registrada. O cumprimento é rigorosamente exigido; quaisquer alterações nos dados do UBO devem ser comunicadas à Câmara de Comércio no prazo de 7 dias. O acesso a este registro é restrito a autoridades competentes e entidades específicas, como bancos e tabeliães.
Quais são as alíquotas de IVA atualmente aplicáveis nos Países Baixos?
A alíquota padrão de IVA nos Países Baixos é de 21%, aplicável à maioria dos bens e serviços. Uma alíquota reduzida de 9% é aplicável a itens específicos, como alimentos, medicamentos e determinados livros. Aplica-se uma alíquota de 0% ao comércio internacional e a serviços transfronteiriços específicos. Com efeitos a partir de 1º de janeiro de 2026, a alíquota de IVA sobre serviços de hospedagem aumentou para 21%. As entidades de propriedade estrangeira devem prever um prazo para o registro de IVA de aproximadamente 6 a 8 semanas após a constituição.
Fontes
- KVK - Registro no Cadastro Comercial Holandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Holandês, pessoas jurídicas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Alíquotas do imposto sobre as sociedades
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Autorização de residência para start-up
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registros
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |