


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
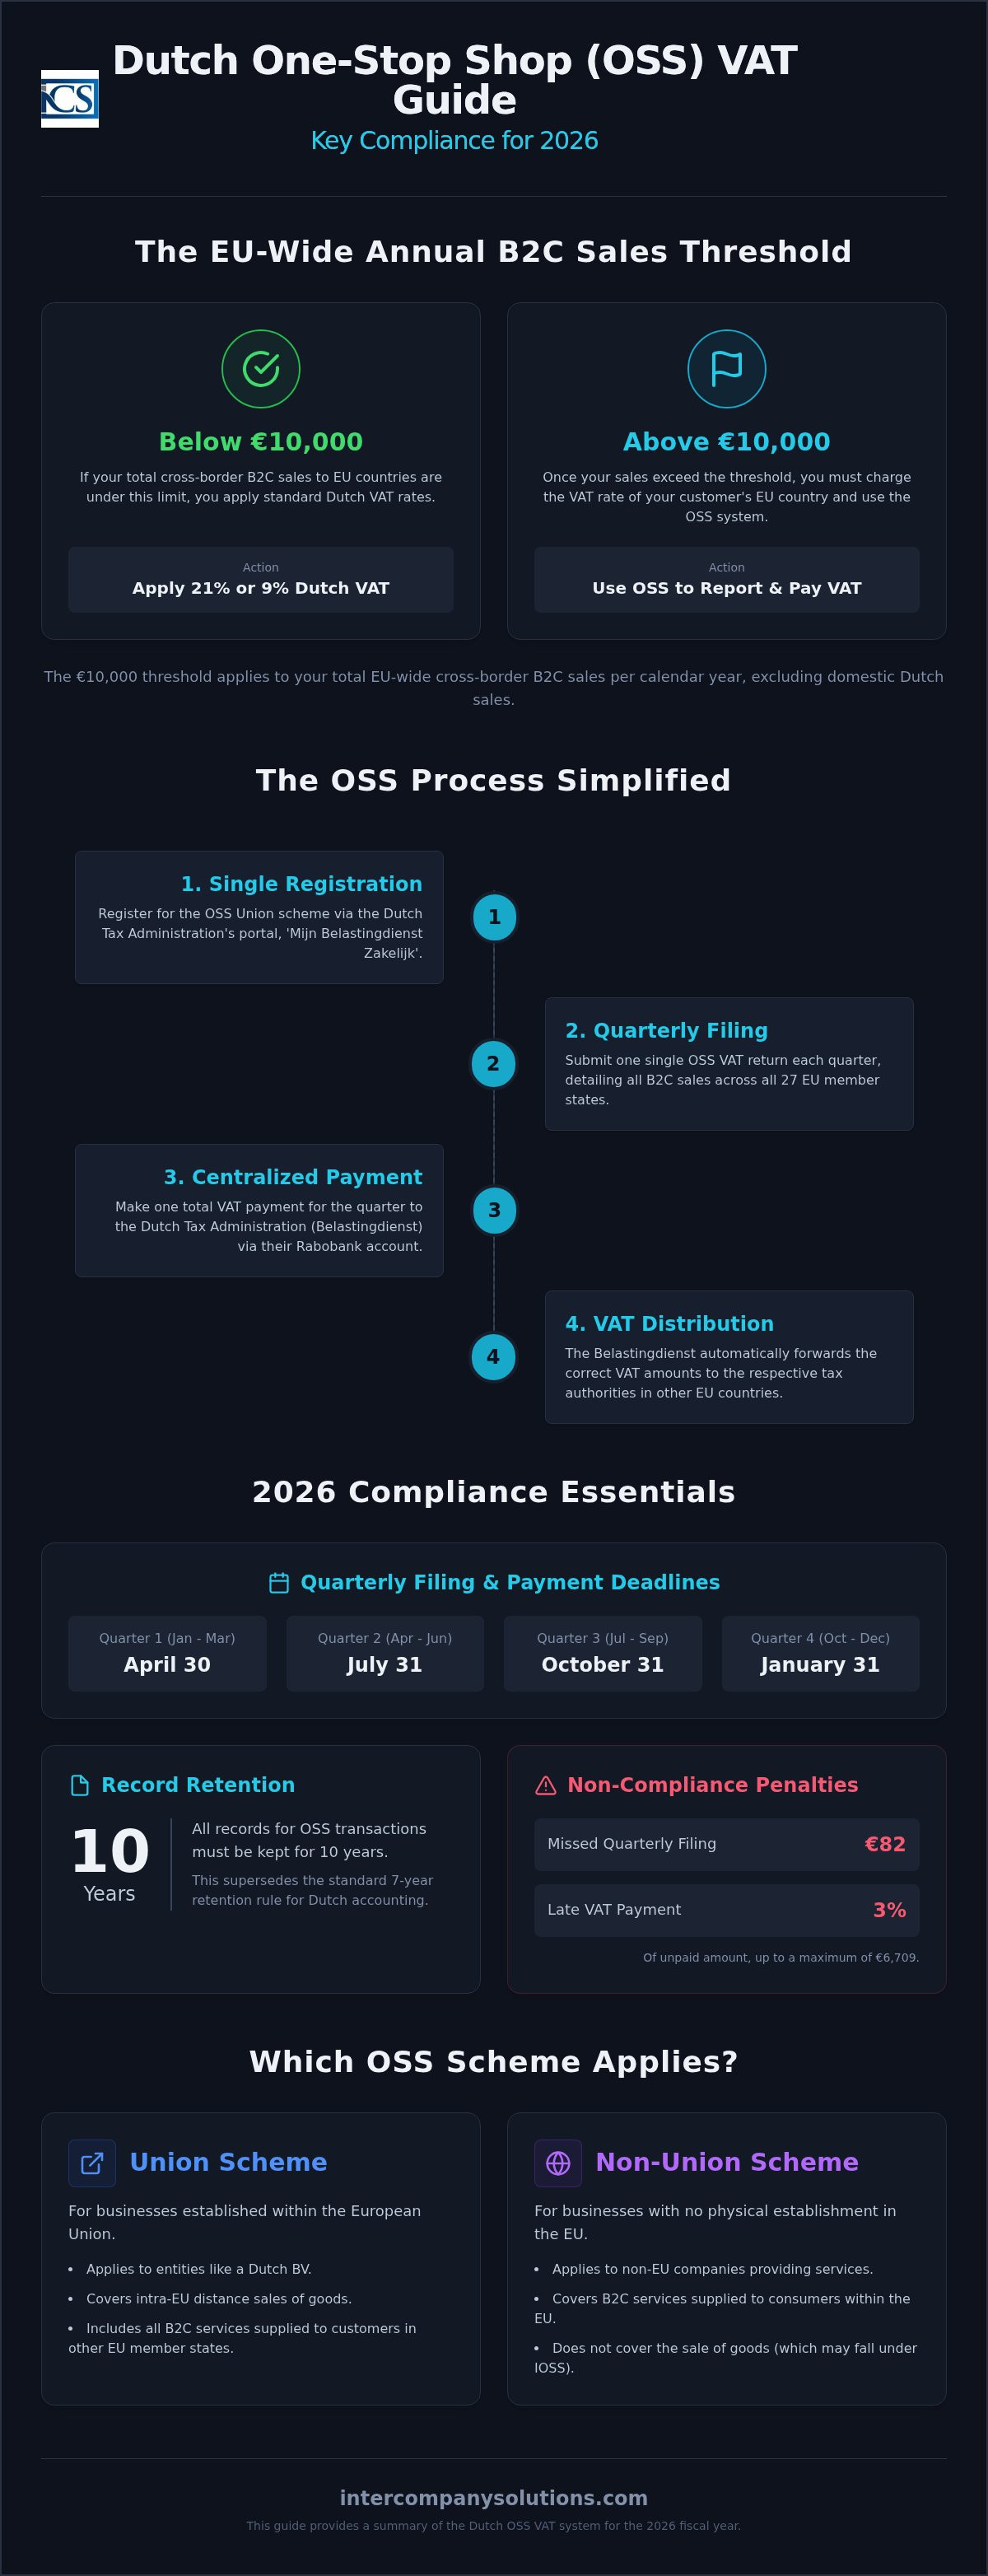
O limite de 10.000 € a nível da UE para vendas transfronteiriças B2C continua a ser o ponto de viragem crítico para os empresários internacionais em 2026. Assim que as suas vendas ultrapassam esta marca, o sistema de declaração de IVA OSS nos Países Baixos torna-se o mecanismo principal para manter a conformidade fiscal sem a necessidade de registos individuais em cada Estado-Membro. Provavelmente reconhece que gerir múltiplos números de identificação fiscal é administrativamente pesado e acarreta riscos significativos se um único prazo for ultrapassado. Falhar uma declaração trimestral resulta agora numa coima fixa de 82 €, enquanto os pagamentos em atraso incorrem em encargos de 3% sobre o montante de IVA em dívida, com uma penalização máxima de 6.709 €.
Este guia de referência fornece as especificações técnicas necessárias para gerir as suas obrigações no Balcão Único (OSS) neerlandês com absoluta precisão. Compilámos os dados essenciais para o ano fiscal de 2026 para assegurar que as suas operações transfronteiriças permaneçam estáveis e juridicamente seguras. Encontrará uma discriminação das datas de submissão trimestral, a obrigatoriedade digital para pedidos de reembolso fora da UE em vigor a partir de 1 de abril de 2026 e os requisitos específicos de conservação de registos por 10 anos que se sobrepõem às regras contabilísticas neerlandesas padrão. Esta visão geral clarifica as diferenças processuais entre o regime da União e o regime exterior à União para o ajudar a manter uma relação transparente com a Administração Tributária neerlandesa.
Principais Conclusões
- Identifique quando as vendas transfronteiriças B2C excedem o limite de 10.000 € a nível da UE para transitar das taxas locais de BTW neerlandesas para a tributação no destino.
- Consolide as suas obrigações fiscais a nível da UE numa única declaração trimestral de IVA OSS nos Países Baixos através do portal 'Mijn Belastingdienst Zakelijk'.
- Assegure-se de que todos os pagamentos de impostos são recebidos na conta do Rabobank da Administração Tributária neerlandesa até ao último dia do mês seguinte a cada trimestre de reporte para evitar penalizações.
- Mantenha registos abrangentes durante 10 anos para todas as transações OSS para satisfazer normas probatórias específicas que excedem a regra padrão de retenção de 7 anos.
- Adapte-se aos requisitos de submissão digital obrigatória para todos os pedidos de reembolso de IVA em vigor a partir de 1 de abril de 2026 para manter a conformidade regulamentar.
Compreender o Sistema de IVA do Balcão Único (OSS) nos Países Baixos
O sistema do Balcão Único (OSS) atua como um polo administrativo centralizado para gerir o IVA em transações transfronteiriças B2C. Este regime opcional permite que os empresários internacionais consolidem o seu reporte fiscal em todos os 27 Estados-Membros da UE num único portal. Ao utilizar o portal de declaração de IVA OSS nos Países Baixos, evita o encargo administrativo de se registar junto das autoridades fiscais de cada país onde residem os seus clientes. Este sistema evoluiu a partir do anterior Mini Balcão Único (MOSS) e foi alargado em julho de 2021 para incluir as vendas à distância de bens físicos a par dos serviços digitais. Para uma Dutch BV, a Belastingdienst funciona como autoridade intermediária, cobrando o montante total de IVA e distribuindo as respetivas parcelas aos outros Estados-Membros da UE.
O Regime da União vs. o Regime Exterior à União
O OSS está dividido em regimes específicos com base na localização e no modelo de negócio da sua empresa. O regime da União aplica-se a empresas estabelecidas dentro da UE, tal como uma Dutch BV. Se tiver concluído a constituição de empresa nos Países Baixos, utilizará este regime para todas as vendas intra-UE de bens à distância e serviços B2C. Pelo contrário, o regime exterior à União é concebido para empresas sem qualquer estabelecimento na UE que prestam serviços a consumidores da UE. Para aqueles que importam bens de fora da UE com um valor não superior a 150 €, o Balcão Único para as Importações (IOSS) oferece uma simplificação semelhante. Nestes casos, um intermediário estabelecido nos Países Baixos gere frequentemente o registo e o reporte para assegurar a conformidade com a regulamentação do imposto sobre o valor acrescentado da União Europeia.
Principais Vantagens para Empresários Internacionais
A centralização das suas obrigações fiscais através do portal neerlandês oferece vários benefícios processuais. Em primeiro lugar, reduz significativamente os custos administrativos ao eliminar a exigência de múltiplos registos de IVA e os respetivos honorários de contabilidade local em várias jurisdições. Em segundo lugar, comunica exclusivamente com as autoridades fiscais neerlandesas num único idioma, o que simplifica a resolução de quaisquer dúvidas. Por último, o processamento de pagamentos é simplificado. Efetua um pagamento total único à Belastingdienst, que utiliza o Rabobank como o seu banco principal desde 1 de maio de 2026. Esta transferência única cobre toda a sua obrigação de IVA B2C à escala da UE para o trimestre, garantindo que a sua declaração de IVA OSS nos Países Baixos permaneça eficiente e fiável. Esta estrutura permite-lhe concentrar-se na expansão das suas operações sem os entraves do cumprimento fiscal descentralizado.
Última revisão: setembro de 2026
Critérios de Elegibilidade e o Limite de 10.000 €
A União Europeia aplica um limite unificado de 10.000 € por ano civil para vendas à distância transfronteiriças B2C. Para empresários que operam uma Dutch BV, este limite determina se aplica taxas locais ou taxas baseadas no destino. Se as suas vendas anuais totais à escala da UE permanecerem abaixo de 10.000 €, continua a aplicar as taxas de IVA neerlandesas normal de 21% ou reduzida de 9% a todos os clientes da UE. Assim que o seu volume de negócios exceder este limite, deve cobrar a taxa de IVA aplicável no Estado-Membro onde o seu cliente está localizado. O registo no Balcão Único (One-Stop Shop) é a forma mais eficiente de gerir esta transição. Sem ele, seria legalmente obrigado a registar-se para efeitos de IVA em cada um dos Estados-Membros onde realiza vendas assim que o limite for ultrapassado.
Cálculo do Limite para Entidades Neerlandesas
É fundamental categorizar os seus fluxos de receita com precisão para monitorizar este limite. O cálculo dos 10.000 € inclui todas as vendas transfronteiriças B2C de bens na UE e serviços de telecomunicações, radiodifusão e eletrónicos (TBE). No entanto, as vendas nacionais nos Países Baixos estão excluídas deste cálculo específico de limite à escala da UE. Dado que os regulamentos de IVA dos Países Baixos exigem relatórios precisos, manter livros de registo separados para transações B2C nacionais e transfronteiriças é um requisito padrão de conformidade. Se operar múltiplas entidades, lembre-se de que o limite se aplica ao sujeito passivo, e não por país de destino.
Benefícios do Registo Voluntário
Alguns empresários optam por registar-se no regime antes de atingir o limite de 10.000 €. Esta abordagem proativa permite uma estratégia de preços consistente em toda a UE desde o primeiro dia. Também simplifica o processo contabilístico durante as fases iniciais da constituição de uma Dutch BV, uma vez que não precisará de ajustar os seus sistemas de pagamento a meio do ano quando o limite for atingido. Para empresas com projeções de elevado crescimento, a adoção antecipada dos procedimentos de declaração de IVA OSS nos Países Baixos evita estrangulamentos administrativos durante os períodos de pico de vendas. Se não tiver a certeza de como estes limites se aplicam às suas categorias específicas de produtos, pode contactar os nossos especialistas fiscais para uma avaliação detalhada.
Última revisão: setembro de 2026
Declaração de IVA OSS Passo a Passo e Prazos Trimestrais
Aceder ao portal «Mijn Belastingdienst Zakelijk» é o primeiro passo processual para a sua declaração de IVA OSS nos Países Baixos. Precisará do DigiD ou de um token eHerkenning de nível 3 para iniciar sessão. Uma vez dentro da plataforma, deve compilar um relatório abrangente de todas as vendas B2C categorizadas pelo Estado-Membro da UE específico e pela taxa de IVA aplicável. Estes dados servem de base para o Sistema de IVA do Balcão Único (OSS) da UE, garantindo que o imposto cobrado é corretamente atribuído ao país de consumo. Dispõe de exatamente um mês após o final de cada trimestre civil para submeter esta declaração e garantir que os fundos chegam às autoridades fiscais neerlandesas.
Prazos de Entrega e Procedimentos de Pagamento para 2026
A conformidade depende do cumprimento dos prazos trimestrais rigorosos definidos pela Belastingdienst. Para o ano fiscal de 2026, estas datas são:
- Q1 (janeiro–março): 30 de abril de 2026
- Q2 (abril–junho): 31 de julho de 2026
- Q3 (julho–setembro): 31 de outubro de 2026
- Q4 (outubro–dezembro): 31 de janeiro de 2027
Deve utilizar a referência de pagamento exclusiva gerada pelo portal para cada declaração individual. Esta referência é a única forma de a administração fiscal associar o seu pagamento à sua declaração. Uma alteração administrativa crítica ocorreu em 1 de maio de 2026: o banco principal da Belastingdienst é o Rabobank. Deve atualizar todos os modelos de pagamento guardados e as instruções de transferência internacional para refletir esta conta do Rabobank. Os pagamentos enviados para contas anteriores podem sofrer atrasos ou ser devolvidos, podendo originar juros de mora ou penalidades. Garantir a exatidão destes detalhes é uma parte integrante dos nossos Serviços Contabilísticos e Fiscais para empresários internacionais.
Correção de Erros em Declarações Anteriores
Se descobrir um erro numa declaração submetida anteriormente, o sistema OSS permite correções na sua declaração atual. Não submete uma declaração de substituição separada para o período anterior; em vez disso, inclui o ajuste na sua próxima declaração trimestral. Este método simplificado de correção está disponível por até três anos após a data-limite da declaração original. No tratamento de pagamentos em excesso, o sistema compensa o crédito com a sua obrigação tributária atual. Para ajustes negativos significativos, é obrigado a manter documentação interna, como notas de crédito ou registos de devoluções, para justificar a alteração durante uma potencial auditoria.
Última revisão: Setembro de 2026
Documentação Obrigatória e Retenção de Registos por 7 Anos
Os requisitos legais nos Países Baixos são rigorosos no que diz respeito à preservação de provas empresariais. A legislação holandesa impõe um período mínimo de retenção de 7 anos para todos os registos relacionados com o BTW. Este prazo garante que o Belastingdienst possa realizar auditorias retroativas para verificar a exatidão das suas declarações de OSS VAT filing Netherlands. Para empresas que lidam com bens imóveis, esta exigência estende-se a 10 anos. Deve armazenar estes documentos de forma a permitir a inspeção imediata mediante solicitação. A falta de apresentação de documentação adequada pode levar ao cancelamento sumário do seu registo OSS, o que exigiria o seu registo para efeitos de BTW em cada Estado-Membro da UE individual onde realize negócios.
Elementos de Dados Específicos a Reter
Para justificar as taxas de BTW aplicadas às vendas transfronteiriças, deve recolher e armazenar provas específicas relativas à localização dos seus clientes. As autoridades fiscais procuram habitualmente pelo menos duas provas não contraditórias, tais como o endereço de faturação, o endereço IP utilizado durante a transação ou o código de país da conta bancária utilizada para o pagamento. Adicionalmente, cada fatura deve indicar claramente a taxa de BTW específica aplicada, seja a taxa normal holandesa de 21%, a reduzida de 9% ou uma taxa específica de outro Estado-Membro da UE, como a Alemanha ou a França. Se vender bens corpóreos, também deve reter comprovativos de transporte, como guias de remessa ou recibos de entrega, para confirmar que os bens cruzaram efetivamente a fronteira. Também deve guardar qualquer correspondência com clientes que confirme o seu estatuto de pessoa não sujeita a imposto.
Normas para Registos Digitais
Os arquivos digitais devem permanecer legíveis e acessíveis durante todo o período de retenção. Guardar simplesmente um ficheiro é frequentemente insuficiente; os dados devem ser armazenados no seu formato original para preservar a integridade da informação. Os serviços de contabilidade profissional para Dutch BV garantem que os seus sistemas digitais cumprem estas normas holandesas, prevenindo a corrupção ou perda de dados ao longo do tempo. A manutenção destes arquivos é uma componente crítica do cumprimento das obrigações de OSS VAT filing Netherlands. Se uma empresa entrar em liquidação, a responsabilidade pela manutenção destes registos durante os anos restantes do período legal cabe tipicamente a um fiel depositário designado, frequentemente um dos antigos administradores. O Belastingdienst exige que estes registos estejam disponíveis, independentemente do estatuto ativo da empresa.
Última revisão: Setembro de 2026
Conformidade Estratégica para Empreendedores Internacionais
A constituição de uma Dutch BV é o principal método para fundadores não pertencentes à UE utilizarem o regime OSS da União. Ao optar pela via de procuração legalizada (Power of Attorney), os fundadores à distância podem formalizar a escritura de constituição através de um notário sem viajar para os Países Baixos. Este processo remoto permite o início imediato dos registos fiscais. A integração do seu OSS VAT filing Netherlands numa estrutura societária mais ampla garante que a sua empresa permaneça em conformidade com as obrigações de Imposto sobre o Rendimento das Pessoas Coletivas (IRC), onde as taxas são de 19% sobre os lucros até 200.000 € e de 25,8% acima deste limiar. Uma Dutch BV exige um capital social mínimo de apenas 0,01 €, tornando-a um veículo acessível para operações internacionais de comércio eletrónico.
O Papel de um Representante Fiscal
Os empreendedores internacionais necessitam frequentemente de um representante fiscal para gerir as suas obrigações de BTW com eficácia. Um representante fiscal geral atua em nome de uma empresa estrangeira para todas as suas entregas e prestações de serviços, enquanto a representação fiscal limitada é tipicamente restrita à importação de bens e transmissões subsequentes. Esta representação simplifica as interações com a Câmara de Comércio Holandesa (KVK) e assegura que todas as comunicações com as autoridades fiscais sejam tratadas por especialistas locais. Para empresas com equipas transfronteiriças, a utilização de serviços profissionais de processamento de salários nos Países Baixos é essencial para gerir as obrigações de segurança social e retenção na fonte juntamente com os seus deveres de BTW. Esta abordagem integrada evita lacunas administrativas que poderiam originar penalidades ou atrasos no seu processo de OSS VAT filing Netherlands.
Prazos de Registo de BTW para 2026
O planeamento da sua entrada no mercado requer a compreensão dos prazos administrativos atuais. Para entidades de capital estrangeiro, a emissão de um número de IVA demora normalmente entre 6 e 8 semanas. Este passo é um pré-requisito obrigatório; não é possível candidatar-se ao sistema OSS até que o seu registo principal de IVA esteja ativo. A taxa inicial de registo na KVK para 2026 é um pagamento único de €85,15. Assim que o seu número de IVA for obtido, poderá avançar com o pedido do OSS para gerir as suas vendas B2C a nível da UE. É também necessário lembrar que quaisquer alterações às informações do Beneficiário Efetivo (UBO), para quem detenha mais de 25% das ações, devem ser comunicadas no prazo de 7 dias para manter a conformidade societária.
Uma estratégia fiscal eficiente envolve mais do que apenas cumprir prazos trimestrais. Trata-se de garantir que a sua estrutura societária funcione como um veículo robusto para o comércio europeu. Ao alinhar a sua declaração de IVA com as suas contas anuais, que devem ser submetidas junto da KVK no prazo de 12 meses após o fecho do exercício financeiro, mantém um perfil societário transparente e fiável. Esta abordagem holística à conformidade protege os seus interesses profissionais e facilita o crescimento a longo prazo no mercado europeu, mantendo simultaneamente os seus registos acessíveis durante o período de conservação obrigatório de 7 anos.
Última revisão: setembro de 2026
Otimizar a sua estratégia europeia de IVA para 2026
O sucesso no mercado europeu exige o cumprimento rigoroso do ciclo de declaração trimestral e dos princípios de IVA baseados no destino estabelecidos pelo regime da União. Ao monitorizar o limiar de 10.000 € e manter registos digitais durante o período legal de 7 anos, assegura que a sua Dutch BV permaneça uma porta de entrada em conformidade para o comércio internacional. A transição para o Rabobank como o banco principal da Belastingdienst em 1 de maio de 2026 reforça a necessidade de atualizações administrativas precisas nos seus fluxos de pagamento. A gestão correta destes requisitos técnicos evita o risco de penalidades e garante que a sua empresa mantenha uma situação regular e transparente perante as autoridades fiscais neerlandesas.
Desde 2015, já prestámos assistência a mais de 2.000 fundadores em todo o mundo na constituição remota de sociedades e na conformidade fiscal contínua. A nossa equipa oferece uma garantia de 100% de satisfação nos serviços de conformidade para assegurar que a sua declaração de IVA OSS nos Países Baixos seja executada sem erros. Dedicamo-nos a atuar como o seu facilitador proativo nos Países Baixos, proporcionando a clareza processual necessária para expandir as suas operações em todos os 27 Estados-Membros da UE. Os seus interesses profissionais estão em mãos experientes enquanto se concentra no crescimento do seu negócio principal.
Última revisão: setembro de 2026
Perguntas Frequentes
Uma empresa de fora da UE pode registar-se no OSS nos Países Baixos?
Uma empresa não pertencente à UE pode registar-se no regime extra-União nos Países Baixos caso não possua qualquer estabelecimento na UE. Se a empresa optar por constituir uma Dutch BV, utilizará, em vez disso, o regime da União. Este processo permite a declaração centralizada de serviços prestados a consumidores da UE. O registo exige previamente um número de IVA neerlandês. As entidades detidas por estrangeiros aguardam habitualmente 6 a 8 semanas pela emissão do número de IVA antes de poderem finalizar o pedido de adesão ao OSS.
O que acontece se eu não cumprir o prazo de entrega da declaração de IVA OSS?
O incumprimento de um prazo acarreta consequências financeiras imediatas por parte da administração fiscal neerlandesa. Aplica-se uma coima fixa de 82 € pela entrega fora de prazo. Os pagamentos em atraso resultam numa penalização de 3% do montante em dívida, com um mínimo de 50 € e um máximo de 6.709 €. Deve assegurar que todos os fundos cheguem à conta do Rabobank da Belastingdienst até ao último dia do mês seguinte ao trimestre de referência. O incumprimento reiterado pode levar à exclusão do regime.
É possível deduzir o IVA sobre despesas através da declaração OSS?
Não é possível deduzir o IVA suportado em despesas de atividade através de uma declaração OSS. O portal OSS destina-se exclusivamente a declarar e liquidar o IVA cobrado a consumidores noutros Estados-Membros da UE. Para recuperar o IVA pago sobre despesas de atividade neerlandesas, deve apresentar uma declaração regular de IVA neerlandesa. Se tiver pago IVA noutros países da UE onde não esteja registado, deve submeter um pedido de reembolso digital em separado através do portal oficial.
Ainda preciso de apresentar uma declaração regular de IVA neerlandesa se utilizar o OSS?
Deve continuar a apresentar declarações regulares de IVA neerlandesas se a sua empresa realizar vendas internas nos Países Baixos ou necessitar de deduzir IVA suportado. O sistema de declaração de IVA OSS nos Países Baixos abrange apenas transações transfronteiriças B2C. Se a sua Dutch BV não tiver vendas internas nem despesas com IVA dedutível, poderá apresentar apenas declarações OSS, mas isso é raro. A maioria das empresas ativas mantém ambas as declarações para garantir o pleno cumprimento da regulamentação fiscal neerlandesa e do reporte de CIT.
Como posso determinar a taxa de IVA correta para outros países da UE?
Deve aplicar a taxa de IVA do Estado-Membro onde o seu consumidor está localizado. Estas taxas variam na UE, com taxas normais a oscilar entre 17% e 27%. A Comissão Europeia disponibiliza uma base de dados para verificar estes valores. Para as entidades neerlandesas, a taxa normal de IVA é de 21%, enquanto a taxa reduzida é de 9%. É da sua responsabilidade garantir que a taxa estrangeira correta seja aplicada no ponto de venda antes de a declarar através do portal neerlandês.
Qual é a diferença entre o OSS e o IOSS para vendedores de comércio eletrónico?
A principal diferença reside na origem dos bens. O regime OSS abrange as vendas B2C de bens já localizados na UE ou serviços prestados por entidades da UE. O Balcão Único para as Importações (IOSS) facilita especificamente a cobrança e o pagamento do IVA para bens importados de fora da UE com um valor não superior a 150 €. Ambos os sistemas visam simplificar o comércio, mas o IOSS exige um intermediário para que muitos vendedores de fora da UE possam gerir o processo de importação.
Posso utilizar o regime OSS para vendas B2B na UE?
O regime OSS não está disponível para transações B2B. Foi estritamente concebido para vendas de bens e serviços a consumidores finais (B2C). As vendas B2B intra-UE seguem geralmente o mecanismo de autoliquidação (reverse-charge), no qual a empresa compradora liquida o IVA no seu próprio país. Deve verificar o número de identificação fiscal (número de IVA) dos seus clientes empresariais através do sistema VIES para garantir que se qualificam para o tratamento B2B, em vez de serem processados através da sua declaração trimestral OSS.
Fontes
- ICS Payroll - Serviços neerlandeses de processamento salarial
- KVK - Registo no Registo Comercial neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |