


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
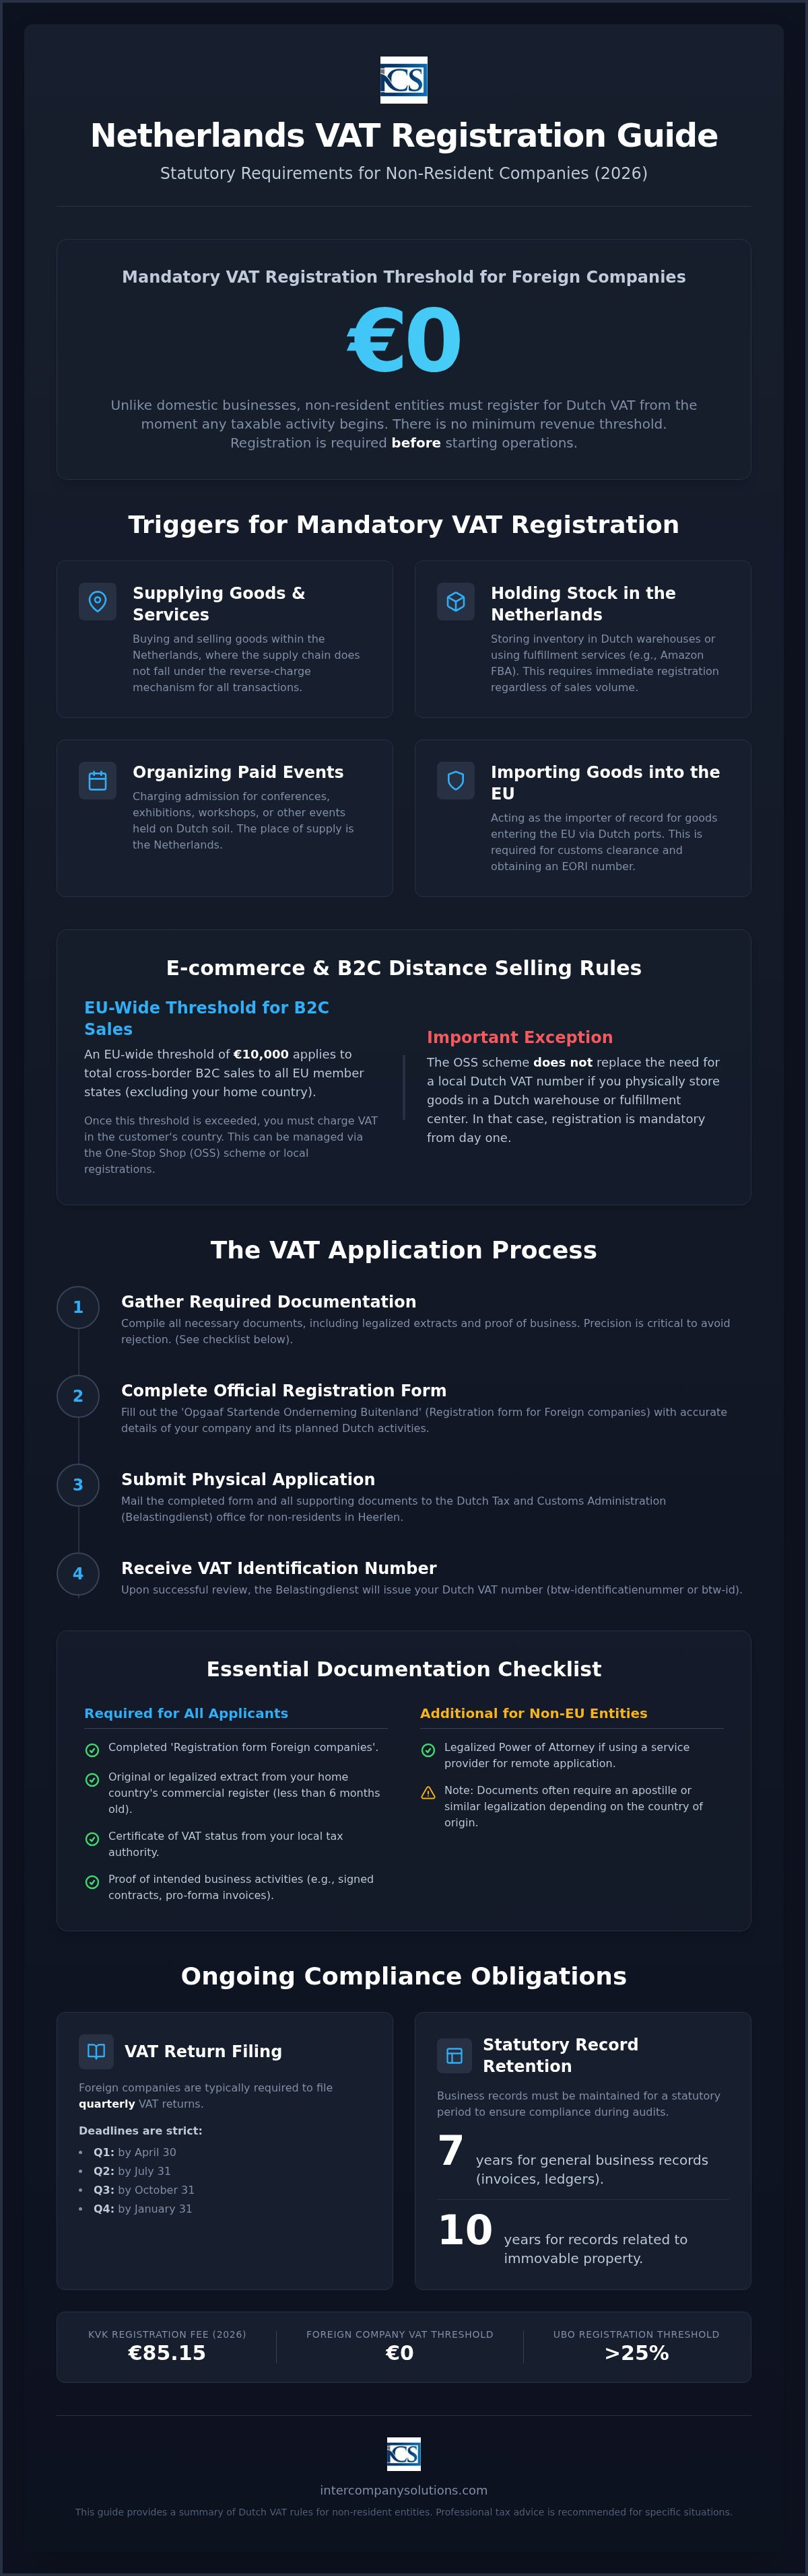
As empresas estrangeiras frequentemente presumem que podem adiar o cumprimento fiscal até atingirem um determinado patamar de faturação, mas nos Países Baixos, o limiar de registo para entidades não residentes é exatamente de 0 €. Isto significa que o registo de IVA nos Países Baixos para empresas estrangeiras é obrigatório a partir do momento em que as atividades tributáveis têm início. O cumprimento destes requisitos é frequentemente dificultado pela necessidade de envios por correio postal para a Belastingdienst em Heerlen e pelas potenciais barreiras linguísticas com as autoridades fiscais.
Garantir 100% de conformidade a partir do estrangeiro exige precisão e uma compreensão clara da legislação fiscal neerlandesa. Este guia serve como um recurso técnico para empresas não residentes, detalhando os requisitos legais, os procedimentos de candidatura e as obrigações declarativas para 2026. Encontrará informações específicas sobre a obtenção do seu btw-id, a taxa de registo na KVK de 85,15 € e a gestão da submissão remota de declarações. Seguir estes passos ajuda-o a assegurar os números fiscais necessários, evitando o risco de sanções administrativas.
Principais Conclusões
- É obrigatório que as entidades estrangeiras se registem para efeitos de IVA neerlandês antes de iniciarem as suas operações, uma vez que o limiar de 0 € se aplica a todas as empresas não residentes.
- Candidaturas bem-sucedidas exigem documentação específica, incluindo uma certidão do registo comercial legalizada do seu país de origem com menos de seis meses de emissão.
- Este guia detalha o processo passo a passo para o registo de IVA nos Países Baixos para empresas estrangeiras, incluindo como gerir os requisitos de envio por correio postal.
- A conformidade implica a entrega de declarações trimestrais dentro de prazos rigorosos e a conservação de registos comerciais durante o período estatutário de sete a dez anos.
- Serviços profissionais de contabilidade e fiscalidade podem facilitar o seu pedido remoto e assegurar 100% de conformidade com as mais recentes regulamentações fiscais neerlandesas.
Critérios para o Registo Obrigatório de IVA nos Países Baixos
A administração tributária holandesa aplica regras rigorosas para empresas não residentes. Embora as empresas estabelecidas nos Países Baixos possam qualificar-se para certas isenções com base no volume de negócios, o registo de IVA nos Países Baixos para empresas estrangeiras é obrigatório a partir do primeiro euro de rendimento tributável. Não existe um limiar mínimo de volume de negócios para entidades não residentes. Deve concluir o seu registo antes de iniciar quaisquer operações tributáveis no país. Isto garante que está alinhado com a visão geral do sistema de IVA holandês desde o início, o que é uma etapa vital de conformidade ao iniciar um negócio nos Países Baixos.
Mesmo que as suas transações estejam abrangidas pelo mecanismo de autoliquidação ("Reverse Charge"), no qual a responsabilidade pelo IVA é transferida para o seu cliente empresarial holandês, muitas vezes ainda necessita de um número de IVA. Isto é necessário para a correta declaração nas suas declarações periódicas e para recuperar qualquer IVA pago sobre custos holandeses, tais como logística ou honorários profissionais. Se a sua empresa atua como importador registado de mercadorias que entram na União Europeia através de portos holandeses como Roterdão, o registo de IVA é essencial. Este processo está normalmente associado à obtenção de um número EORI, exigido para o desalfandegamento. As empresas de fora da UE constatam frequentemente que obter um número de IVA é o primeiro passo para otimizar a sua cadeia de abastecimento através da utilização de licenças de diferimento.
Atividades Tributáveis para Empresários Estrangeiros
Modelos de negócio específicos desencadeiam a exigência imediata de um número de IVA holandês. Se comprar e vender mercadorias dentro dos Países Baixos e o fornecedor não for uma entidade holandesa, está a realizar uma operação tributável. Outro fator comum é a manutenção de existências em armazéns ou centros de distribuição holandeses. Por exemplo, os vendedores que utilizam o Amazon FBA e armazenam inventário numa instalação holandesa devem registar-se para efeitos de IVA, independentemente do seu volume total de vendas. Adicionalmente, se a sua empresa organizar eventos com entrada paga, tais como conferências, exposições ou workshops em solo holandês, o local da operação é os Países Baixos, tornando necessário um registo local.
Comércio Eletrónico e o Limiar do OSS
Para empresas envolvidas em vendas à distância a consumidores holandeses, aplicam-se regras diferentes dependendo da sua localização e da sua estrutura logística. Existe um limiar à escala da UE de 10.000 € para vendas B2C. Assim que as suas vendas totais para todos os países da UE, excluindo o seu país de origem, excederem este valor, deve liquidar o IVA no país do cliente. Pode gerir isto através do regime do Balcão Único (OSS) ou através de registos locais individuais. Contudo, se for um vendedor de fora da UE que utiliza um centro de distribuição holandês, deve obter um número de IVA local imediatamente. O regime OSS simplifica o reporte de vendas transfronteiriças, mas não substitui a necessidade de um registo de IVA local nos Países Baixos para empresas estrangeiras caso mantenha inventário físico num armazém holandês.
Documentação Essencial para Requerentes de IVA Não Residentes
A administração fiscal holandesa exige um elevado nível de rigor documental no processamento de pedidos do estrangeiro. Para iniciar o registo de IVA nos Países Baixos para empresas estrangeiras, deve apresentar o 'Registration form Foreign companies' (Opgaaf Startende Onderneming Buitenland). Este documento recolhe dados sobre o seu volume de negócios previsto, a natureza das suas operações nos Países Baixos e a estrutura global da sua empresa. O rigor nesta fase é fundamental; a Belastingdienst utiliza estes dados para determinar a periodicidade de entrega das suas declarações e se necessita de um representante fiscal.
É obrigatório fornecer vários documentos comprovativos juntamente com o formulário principal. Estes incluem um extrato original ou legalizado do registo comercial do seu país de origem, que não deve ter mais de seis meses. Deve também fornecer uma certidão de enquadramento em IVA emitida pela sua autoridade tributária local para comprovar que é uma empresa registada no seu país de estabelecimento. As autoridades solicitam frequentemente comprovativos das atividades comerciais previstas para verificar o processo de registo de IVA para entidades estrangeiras. Estes elementos de prova consistem normalmente em contratos assinados com clientes holandeses, faturas pró-forma ou documentos de transporte que demonstrem a circulação de mercadorias para os Países Baixos.
Requisitos para Entidades da UE vs. Fora da UE
A fase de documentação é o motivo mais comum de indeferimento no registo de IVA nos Países Baixos para empresas estrangeiras, devido à falta de legalizações. Se a sua empresa estiver estabelecida fora da União Europeia, terá de fornecer uma procuração legalizada caso opte por trabalhar com um prestador de serviços como a Intercompany Solutions. Isto permite-nos gerir o pedido em seu nome. Os documentos de países não pertencentes à UE devem, regra geral, conter uma Apostila ou passar por legalização consular. Se os seus documentos societários não estiverem em holandês, inglês, alemão ou francês, deverá fornecer uma tradução efetuada por um tradutor juramentado. Também é obrigado a divulgar qualquer Beneficiário Efetivo (UBO) que detenha mais de 25% de participação ou controlo na empresa.
Regras sobre Conta Bancária e Endereço Físico
Embora nem sempre seja necessária uma conta bancária holandesa para obter um número de IVA, as autoridades fiscais geralmente exigem uma para emitir reembolsos de IVA. Sem um IBAN local, o recebimento de créditos da Belastingdienst pode ser um processo demorado. Deve também distinguir entre sede social e estabelecimento estável. Uma sede social é um endereço postal para efeitos de conformidade, enquanto um estabelecimento estável envolve uma localização física com recursos humanos e técnicos. O recurso a um estabelecimento estável pode alterar o seu estatuto relativamente ao Imposto sobre as Sociedades (CIT). Isto poderá sujeitar os seus lucros holandeses a taxas de CIT de 19% até 200.000 € e de 25,8% acima desse limiar. Se tiver dúvidas sobre a situação de legalização dos seus documentos específicos, pode entrar em contacto para uma análise de documentos.
O Processo Passo a Passo de Pedido de Registo de IVA para Entidades Estrangeiras
O processo de registo de IVA nos Países Baixos para empresas estrangeiras começa com a obtenção do formulário oficial 'Registration form Foreign companies' no portal da Belastingdienst. Este documento é um questionário abrangente que exige dados precisos sobre a estrutura societária da sua empresa e as atividades pretendidas em solo neerlandês. Deve fornecer estimativas realistas de volume de negócios para o primeiro ano de atividade e especificar se pretende contratar funcionários. Se planear empregar pessoal, o formulário também serve como notificação preliminar para obrigações fiscais sobre os rendimentos do trabalho.
Assim que tiver preenchido o formulário, deve reunir os documentos societários legalizados mencionados na secção anterior. A administração fiscal neerlandesa não aceita atualmente pedidos digitais para o registo inicial de empresas não residentes. É necessário reunir um processo físico de pedido e submetê-lo por correio registado à Administração Fiscal (Belastingdienst/Klantgegevens) em Heerlen. O envio por correio registado é essencial para acompanhar a entrega destes documentos sensíveis e fornecer prova de submissão caso ocorram atrasos.
Após as autoridades processarem o seu pedido, emitirão dois números distintos. O primeiro é o seu número de identificação de IVA (btw-id), que deve constar nas suas faturas e no website da empresa. O segundo é o seu número fiscal relativo ao volume de negócios (omzetbelastingnummer). Este segundo número é utilizado exclusivamente para as suas declarações fiscais periódicas e qualquer comunicação direta com a Belastingdienst. A receção destes números confirma que o seu registo de IVA nos Países Baixos para empresas estrangeiras está ativo e que está autorizado a realizar operações tributáveis no país.
Prazos e Registo na KVK
O prazo normal de processamento de um pedido de IVA varia habitualmente entre duas e oito semanas, dependendo da complexidade da sua estrutura societária e do volume de trabalho atual na repartição de finanças de Heerlen. Se estiver a iniciar uma empresa nos Países Baixos através da constituição de uma BV local, o seu registo de IVA é frequentemente acionado de forma automática após a sua marcação na Câmara de Comércio (KVK). Para 2026, a taxa de registo na KVK é de 85,15 €. Entidades puramente não residentes sem uma sucursal local nem sempre necessitam de registo na KVK, mas devem, ainda assim, seguir a via direta junto das autoridades fiscais.
Candidatura Remota via Procuração
Pode gerir todo o processo de pedido sem presença física nos Países Baixos através de uma procuração (Power of Attorney - POA) legalizada. Este documento autoriza um especialista a assinar os formulários de pedido e a tratar de toda a correspondência subsequente com as autoridades fiscais. Para 2026, a Belastingdienst exige que a procuração cumpra normas específicas de legalização. Os empresários de fora da UE devem certificar notarialmente e apostilar o documento no seu país de origem para garantir o seu reconhecimento pelas autoridades neerlandesas. Esta via remota é o procedimento padrão para empresas internacionais que procuram estabelecer uma presença de forma rápida e eficiente.
Obrigações Legais de Declaração e Regras de Conservação de Registos
Assim que o registo de IVA nos Países Baixos para empresas estrangeiras estiver ativo, a Belastingdienst atribui uma frequência de submissão específica. A maioria das empresas não residentes apresenta as suas declarações trimestralmente. Operadores com elevado volume de transações ou empresas com históricos de pagamento irregulares podem ser obrigados a declarar mensalmente. Os prazos são absolutos. Tanto a declaração digital como o pagamento integral devem chegar às autoridades fiscais neerlandesas até ao último dia do mês seguinte ao período em causa. Para os declarantes trimestrais em 2026, o prazo do 1.º trimestre é 30 de maio de 2026, enquanto o prazo do 2.º trimestre recai a 31 de agosto de 2026.
O cumprimento das obrigações vai além da entrega das declarações, abrangendo a conservação dos registos comerciais. Deve manter uma administração completa durante pelo menos 7 anos. Este arquivo inclui todas as faturas, extratos bancários e contratos. Se a sua empresa transacionar bens imóveis, a lei exige um período de retenção de 10 anos. Esta regra dos 10 anos também se aplica a empresas que utilizem o regime do Balcão Único (OSS) para vendas B2C a nível da UE. Manter estes registos assegura que está preparado para potenciais auditorias e pode comprovar quaisquer pedidos de reembolso de IVA.
Taxas de IVA e Obrigações Declarativas em 2026
A maioria dos bens e serviços está sujeita à taxa normal de IVA de 21%. Aplica-se uma taxa reduzida de 9% a artigos específicos, tais como produtos alimentares, livros e certos medicamentos. Se efetuar transações B2B transfronteiriças na UE, é também obrigado a submeter declarações recapitulativas (EC Sales Lists) para declarar aquisições e transmissões intracomunitárias. Se as suas operações constituírem um estabelecimento estável, os seus lucros neerlandeses estarão sujeitos ao Imposto sobre o Rendimento das Pessoas Coletivas (CIT). As taxas de CIT permanecem em 19% para os primeiros 200.000 € de lucro e 25,8% para qualquer montante acima desse limite.
Requisitos de Submissão Eletrónica
A administração fiscal neerlandesa exige a utilização do portal 'Mijn Belastingdienst Zakelijk' para todas as submissões. Necessitará de credenciais de acesso seguras, o que, para muitas entidades estrangeiras, implica credenciais específicas fornecidas pela Belastingdienst aquando do registo. Submissões fora do prazo ou atrasos no pagamento desencadeiam penalidades automáticas. Estas coimas administrativas são rigorosamente aplicadas para manter a integridade do sistema fiscal. Assegurar que o seu registo de IVA nos Países Baixos para empresas estrangeiras é suportado por um processo de submissão automatizado é a forma mais eficaz de evitar estes custos desnecessários.
Serviços Especializados de Conformidade de IVA para Empreendedores Internacionais
A Intercompany Solutions gere a administração integral para empresas que necessitam de uma presença fiscal nos Países Baixos. Tratamos do pedido inicial dos números de IVA e EORI, o que lhe permite importar mercadorias para a UE sem atrasos. A nossa equipa atua como uma ponte entre a sua empresa e a administração fiscal neerlandesa, gerindo os requisitos de envio de correspondência física e as barreiras linguísticas que frequentemente dificultam os requerentes não residentes. Disponibilizamos pacotes de secretariado executivo que incluem até 10 horas de apoio dedicado em conformidade legal. Isto garante que os seus interesses profissionais sejam geridos por especialistas que compreendem as nuances do ambiente regulamentar local.
A nossa experiência estende-se a regulamentações laborais e fiscais complexas, tais como o regime de reembolso fiscal de 30% para colaboradores internacionais. Este regime permite aos empregadores conceder um subsídio isento de impostos para custos extraterritoriais, tornando os Países Baixos um destino atrativo para talentos globais. Ao integrar estes serviços especializados, pode manter uma operação enxuta, garantindo simultaneamente que todos os aspetos da sua presença nos Países Baixos permanecem em total conformidade com a legislação em vigor. Tratar destes pedidos corretamente é essencial para manter um estatuto fiscal válido desde o início.
Constituição Remota e Configuração Fiscal
Os nossos especialistas podem constituir uma Dutch BV remotamente no prazo de 3 a 5 dias úteis. Esta rapidez é essencial para empresas que necessitam de estabelecer uma presença jurídica antes de solicitar números fiscais. Gerimos toda a correspondência com a Câmara de Comércio (KVK) e a Belastingdienst em seu nome. Durante este processo, asseguramos o pleno cumprimento dos requisitos do registo de UBO, identificando especificamente quaisquer titulares com uma participação superior a 25% de propriedade ou controlo. Esta abordagem proativa evita atrasos administrativos durante a fase seguinte de candidatura.
Soluções Abrangentes de Contabilidade
A manutenção de uma entidade neerlandesa exige atenção contínua ao relato financeiro e aos prazos legais. Disponibilizamos serviços de processamento salarial e apoio contabilístico adaptados às necessidades de empreendedores internacionais. Os nossos serviços incluem a preparação de contas anuais e a gestão das declarações de Imposto sobre o Rendimento das Pessoas Coletivas (CIT). Para 2026, a taxa de CIT é de 19% para lucros até 200.000 € e de 25,8% para lucros que excedam esse montante. Também oferecemos consultoria estratégica sobre as vantagens fiscais neerlandesas e os benefícios da vasta rede de mais de 100 convenções para evitar a dupla tributação. A utilização destas estruturas pode otimizar significativamente a posição fiscal da sua empresa, assegurando 100% de conformidade com os requisitos de conservação de registos pelo período de 7 anos.
Última revisão: agosto de 2026
Estabelecer a Sua Presença Fiscal nos Países Baixos em 2026
O sucesso no mercado neerlandês depende de uma conformidade rigorosa desde o primeiro dia. Como constatado, as empresas não residentes devem cumprir um limiar de zero euros e gerir requisitos específicos de envio de correspondência física para a repartição fiscal em Heerlen. Ao assegurar o seu btw-id atempadamente e ao manter os registos durante o período obrigatório de sete a dez anos, protege a sua empresa de coimas administrativas e garante uma base estável para o crescimento. O registo de IVA nos Países Baixos para empresas estrangeiras é um passo processual que, quando gerido corretamente, abre as portas para toda a União Europeia.
A Intercompany Solutions é a empresa especializada em constituição de sociedades n.º 1 nos Países Baixos. Prestamos assessoria especializada direta relativamente aos parâmetros fiscais de 2026 e oferecemos uma Garantia de Satisfação de 100% nos nossos serviços. Quer esteja a avaliar o limiar de UBO ou a estruturar um processo de submissão à distância, a nossa equipa está pronta para viabilizar a sua entrada no mercado neerlandês com rigor e rapidez.
Aguardamos com expectativa a oportunidade de apoiar a sua expansão internacional e assegurar que a sua empresa cumpre integralmente todas as obrigações legais neerlandesas.
Perguntas Frequentes
É necessário um número de IVA neerlandês para empresas sem escritório físico nos Países Baixos?
Sim, o número de IVA neerlandês é obrigatório se realizar operações tributáveis nos Países Baixos, independentemente de manter ou não um escritório físico. Os factos geradores comuns incluem a manutenção de inventário num centro logístico ou atuar como importador de registo. Não necessita de uma sucursal local para cumprir estas obrigações. As autoridades fiscais emitem um número de IVA para não residentes especificamente para estes cenários, permitindo-lhe manter-se em conformidade enquanto opera totalmente a partir do seu país de origem.
Qual é o limiar de registo de IVA para empresas estrangeiras em 2026?
Para 2026, o registo de IVA nos Países Baixos para empresas estrangeiras tem um limiar de 0 €. Isto difere do Regime das Pequenas Empresas (KOR) disponível para empresários locais. Deve solicitar o seu número de identificação de IVA antes de começar a vender mercadorias ou a prestar serviços em território neerlandês. Não efetuar o registo antes da sua primeira transação tributável pode conduzir a liquidações retroativas e coimas administrativas por parte da Belastingdienst.
Pode uma empresa não residente registar-se para efeitos de IVA nos Países Baixos remotamente?
Pode registar-se para efeitos de IVA nos Países Baixos remotamente, concedendo uma procuração legalizada a um prestador de serviços profissionais. Este documento deve ser notarizado e, no caso de requerentes de fora da UE, legalizado com Apostila. Esta via elimina a necessidade de uma deslocação física aos Países Baixos. Assim que a procuração for processada, o seu mandatário pode gerir todo o pedido junto da repartição fiscal em Heerlen em sua representação.
Que documentos societários são necessários para um pedido de IVA nos Países Baixos?
Necessitará do formulário 'Registration form Foreign companies' devidamente preenchido e de uma certidão original do registo comercial do seu país de origem com antiguidade inferior a seis meses. Adicionalmente, deve fornecer uma certidão comprovativa do enquadramento em IVA emitida pela administração tributária local. Elementos que comprovem a intenção de exercer atividade, tais como contratos assinados ou documentos de transporte, são também essenciais. Caso a sua documentação não esteja redigida em neerlandês, inglês, alemão ou francês, deverá incluir uma tradução certificada por um profissional juramentado.
Quanto tempo demora o processo de registo de IVA para empresas estrangeiras?
O prazo habitual de tramitação para o registo de IVA nos Países Baixos para empresas estrangeiras situa-se entre duas e oito semanas. Esta duração depende da complexidade da sua estrutura societária e do volume corrente de pedidos na repartição fiscal. A apresentação de documentação completa e corretamente legalizada no momento da submissão inicial é a forma mais eficaz de prevenir atrasos. Uma vez aprovado, receberá o seu btw-id e o número fiscal para efeitos de volume de negócios por correio postal.
Quais são as sanções aplicáveis pelo atraso na submissão das declarações de IVA nos Países Baixos?
A legislação fiscal neerlandesa impõe penalizações severas para o incumprimento de prazos declarativos ou pagamentos em mora. As coimas administrativas pela entrega fora de prazo são aplicadas de forma automática e têm início em cerca de 68 € para o IVA, podendo aumentar substancialmente em situações de reincidência. Se não efetuar o pagamento do imposto devido pontualmente, incide uma penalização autónoma de 3% sobre o montante em dívida, com o limite mínimo de 50 € e máximo de 5.514 €.
O número EORI é emitido automaticamente com o registo de IVA nos Países Baixos?
O número EORI não é concedido automaticamente em conjunto com o registo de IVA. Tem de apresentar um pedido autónomo junto das autoridades aduaneiras neerlandesas para obter este identificador. Muito embora correspondam a procedimentos distintos, estes são habitualmente articulados no caso de empresas que operam como importadores de registo. Possuir ambos os números é indispensável para proceder ao desalfandegamento de mercadorias nos portos neerlandeses e para usufruir de autorizações de diferimento do IVA que otimizam a tesouraria da sua empresa.
Fontes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |