
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
O pedido do 30% ruling é um processo conjunto entre empregador e trabalhador, e não um formulário fiscal que o trabalhador possa tratar de forma independente. Compreender como solicitar o 30% ruling para os colaboradores significa verificar a elegibilidade com antecedência e coordenar o pedido com a data de início do trabalho e a configuração do processamento salarial.
A elegibilidade depende das circunstâncias e do salário do trabalhador, e o prazo de submissão pode afetar a data a partir da qual a decisão produz efeitos. Os empregadores devem verificar as condições relevantes, acordar quem reunirá cada parte do pedido e confrontar as informações com os registos laborais e de processamento salarial antes da submissão. Após a aprovação, o processamento salarial deve seguir os termos e a data de produção de efeitos da decisão. Os passos abaixo abrangem essas verificações, o pedido conjunto e os registos a manter posteriormente.
Principais Conclusões
- Verifique as circunstâncias de recrutamento ou transferência do trabalhador, o histórico de residência e o critério salarial aplicável antes de preparar um pedido.
- O empregador e o trabalhador apresentam o pedido conjuntamente, utilizando informações pessoais, laborais e de processamento salarial precisas.
- Coordene a data de início do trabalho e o momento da submissão, uma vez que o prazo pode afetar a data em que a decisão produz efeitos.
- Após a aprovação, alinhe as instruções de processamento salarial com a decisão e mantenha o pedido e os registos comprovativos organizados.
- Analise as alterações nas circunstâncias do trabalhador à luz das orientações atuais da Belastingdienst antes de alterar o tratamento no processamento salarial.
Índice
- O que a 30% ruling holandesa significa para os colaboradores internacionais
- Verificar a elegibilidade dos colaboradores antes de iniciar um pedido da 30% ruling
- Como solicitar a 30% ruling para colaboradores passo a passo
- Gerir a 30% ruling através do processamento salarial e planear os próximos passos
O que a 30% ruling holandesa significa para os colaboradores internacionais
A 30% ruling holandesa, formalmente conhecida como regime dos 30% (30% facility), é um regime fiscal destinado a determinados trabalhadores recrutados ou transferidos do estrangeiro para os Países Baixos. Se o trabalhador e a entidade empregadora cumprirem as condições e a administração fiscal holandesa aprovar o pedido, a entidade empregadora pode conceder um subsídio para custos extraterritoriais elegíveis através do processamento salarial. As orientações da Belastingdienst sobre o regime dos 30% estabelecem as condições oficiais. Para um enquadramento mais alargado sobre o papel deste regime no sistema fiscal holandês, consulte esta visão geral da 30% ruling.
A decisão não é automática para todas as contratações internacionais. A elegibilidade depende das circunstâncias do trabalhador, das condições do contrato de trabalho e dos requisitos aplicáveis. A aprovação também não isenta de impostos a totalidade do salário do trabalhador. O regime diz respeito ao tratamento fiscal de um subsídio, sujeito às regras e aos limites aplicáveis ao caso do trabalhador.
O que a 30% ruling faz e não faz
Quando as condições são cumpridas, o regime permite que a entidade empregadora considere isento de impostos um subsídio para custos extraterritoriais, dentro das regras aplicáveis. Trata-se de um mecanismo de reembolso no processamento salarial, e não de uma dedução fiscal pessoal declarada separadamente pelo trabalhador. O tratamento fiscal decorre do pedido e da aprovação, devendo ser posteriormente implementado no processamento salarial. A remuneração líquida resultante pode diferir entre trabalhadores, uma vez que a elegibilidade, o salário e as circunstâncias individuais variam.
As entidades empregadoras não devem prometer um determinado salário líquido antes de avaliar a elegibilidade e o tratamento proposto no processamento salarial. A decisão e os respetivos termos determinam de que forma o subsídio pode ser processado.
Quem solicita: responsabilidades da entidade empregadora e do trabalhador
A entidade empregadora e o trabalhador submetem o pedido conjuntamente à administração fiscal holandesa. A entidade empregadora coordena o processo e fornece informações laborais e salariais precisas, incluindo a data de início de funções e o salário. O trabalhador fornece informações pessoais completas, bem como detalhes sobre a sua residência anterior e o seu histórico profissional. Estes dados ajudam a determinar se as condições aplicáveis se encontram preenchidas.
Para as entidades empregadoras, o processo começa por encarar o pedido como uma responsabilidade partilhada ligada ao processamento salarial, e não como um pedido fiscal exclusivo do trabalhador. Acordem quem recolherá cada elemento e verifiquem se as informações são coerentes antes da submissão. Em seguida, avaliem os requisitos de elegibilidade e preparem o pedido.
A 30% ruling é independente da autorização de imigração. Não concede o direito de residir ou trabalhar nos Países Baixos, e a elegibilidade para o regime fiscal não comprova que o trabalhador disponha da autorização de residência ou de trabalho exigida. Esses requisitos dependem da nacionalidade e do estatuto de imigração do indivíduo. As entidades empregadoras devem avaliá-los separadamente utilizando as informações sobre trabalho e residência da IND.
Verificar a elegibilidade dos colaboradores antes de iniciar um pedido da 30% ruling
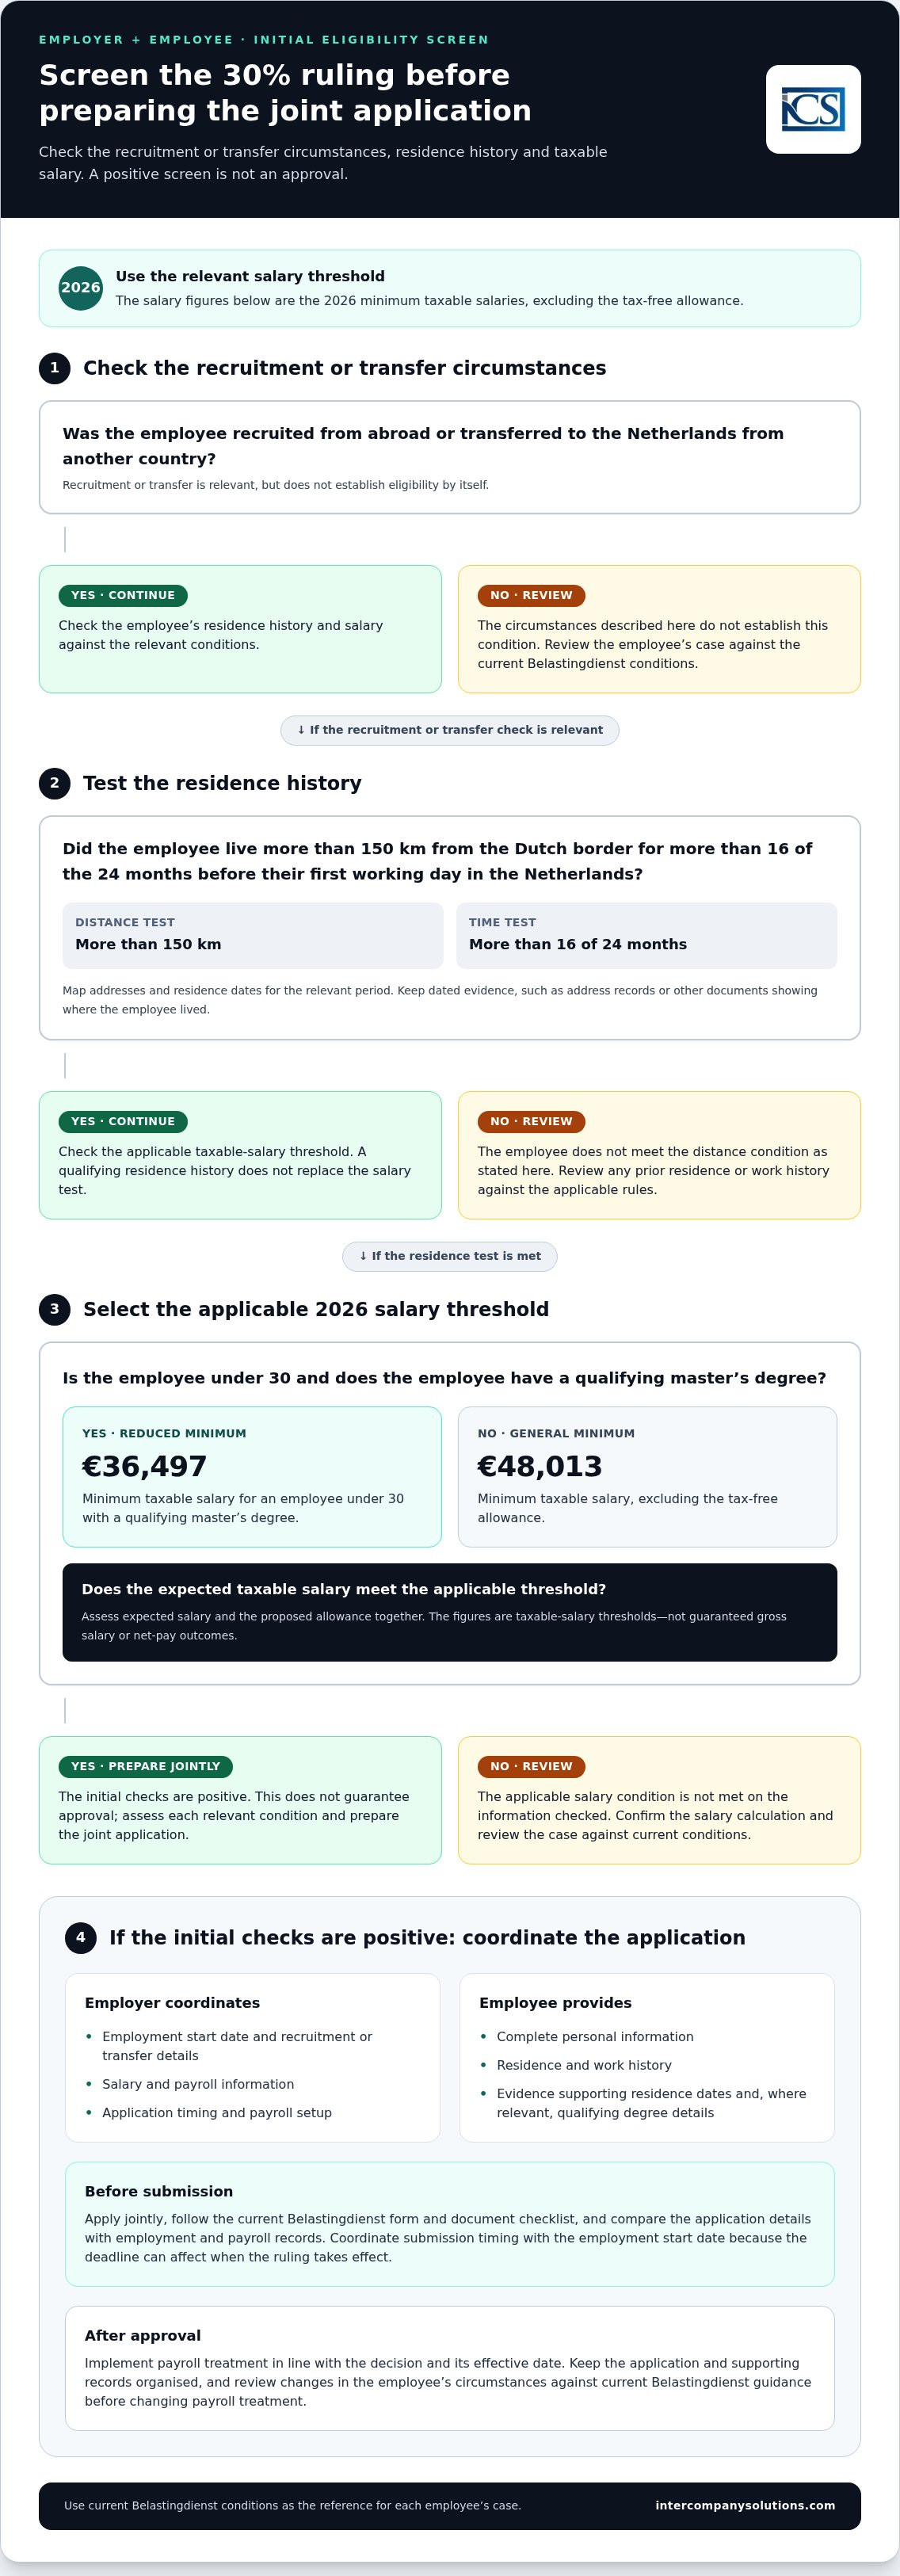
Avalie cada trabalhador à luz das condições oficiais antes de preparar o pedido conjunto. O recrutamento a partir do estrangeiro ou a transferência para os Países Baixos é relevante, mas nenhuma destas circunstâncias determina, por si só, a elegibilidade. O histórico de residência e o salário tributável do trabalhador também têm de ser avaliados. Utilize as condições da Belastingdienst para o regime dos 30% como ponto de referência e avalie cada critério individualmente.
Histórico profissional, recrutamento e condições de residência
O regime destina-se a trabalhadores recrutados no estrangeiro ou transferidos de outro país para os Países Baixos. Quanto ao critério da distância, o trabalhador deve ter residido a mais de 150 quilómetros da fronteira holandesa durante mais de 16 dos 24 meses anteriores ao seu primeiro dia de trabalho nos Países Baixos. A simples mudança para os Países Baixos não determina se o critério foi cumprido.
Solicite ao trabalhador que mapeie os seus endereços e datas de residência durante o período relevante. Guarde comprovativos datados que sustentem este histórico, tais como registos de residência ou outros documentos que demonstrem onde o trabalhador residiu. Compare a cronologia com o critério oficial, incluindo a distância até à fronteira holandesa. Se o trabalhador tiver residido ou trabalhado anteriormente nos Países Baixos, analise o seu histórico completo face às regras aplicáveis, em vez de se basear apenas no endereço mais recente.
Critérios salariais e situações que exigem uma análise adicional
Para 2026, o salário tributável mínimo, excluindo o subsídio isento de impostos, é de €48.013. Para um trabalhador com menos de 30 anos titular de um mestrado elegível, o montante mínimo reduzido é de €36.497. Estes são limiares de salário tributável, e não uma garantia de salário bruto ou de remuneração líquida final. Avalie conjuntamente o salário previsto do trabalhador e o subsídio aplicável e, em seguida, compare o salário tributável resultante com o limiar relevante.
Confirme a idade do trabalhador e os comprovativos do grau académico elegível antes de aplicar o limiar reduzido. O cumprimento do critério salarial não é suficiente: as circunstâncias de recrutamento ou transferência e a condição de residência também têm de ser avaliadas. Da mesma forma, um histórico de residência elegível não substitui o requisito salarial. Registe o fundamento de cada verificação para que a entidade empregadora e o trabalhador possam resolver eventuais omissões antes da submissão.
Estas verificações ajudam as entidades empregadoras a analisar o caso sem assumir um único fator de qualificação como garantia de aprovação. Para coordenar a análise de elegibilidade com a preparação do processamento salarial, discuta o processo de pedido com a nossa equipa.
Como solicitar o regime dos 30% para funcionários passo a passo
Assim que as verificações iniciais de elegibilidade estiverem concluídas, o empregador e o funcionário podem preparar o pedido conjunto. Siga as instruções atuais da Belastingdienst para o regime dos 30%, incluindo o formulário de pedido e a respetiva lista de verificação documental. Utilize o formulário para identificar o que deve ser apresentado, uma vez que os anexos exigidos podem variar consoante o caso.
Preparar as informações do pedido e a documentação comprovativa
Reúna os dados pessoais e o histórico de residência do funcionário, bem como a data de início de funções, as informações de recrutamento ou transferência e os detalhes salariais. O empregador deve confrontar estes dados com o contrato e os registos da folha de pagamentos. O funcionário deve verificar se os dados pessoais e as datas estão corretos. Utilize o formulário atual para identificar a documentação comprovativa exigida e distingui-la dos registos de apoio úteis para a análise interna do pedido.
Submeter conjuntamente e acompanhar o pedido
Tanto o empregador quanto o funcionário solicitam conjuntamente através do procedimento prescrito pela Belastingdienst. O pedido deve ser submetido no prazo de quatro meses a contar do primeiro dia de trabalho do funcionário para que o regime produza efeitos a partir desse dia. Se for submetido posteriormente, o regime geralmente produz efeitos a partir do primeiro dia do mês seguinte ao da submissão do pedido. Consulte as instruções oficiais atuais quanto ao canal de submissão e às condições de data de produção de efeitos antes de enviar o formulário.
Designe uma pessoa para coordenar a submissão e acompanhar o respetivo estado. Mantenha uma cópia do pedido preenchido, da confirmação de submissão e da correspondência no processo da folha de pagamentos do funcionário. Se a Administração Fiscal solicitar informações adicionais, registe o pedido e responda dentro do prazo indicado.
Após a submissão: decisões e aplicação na folha de pagamentos
Não aplique o regime na folha de pagamentos antes de receber e analisar a decisão. Em caso de aprovação, registe a decisão e a respetiva data de produção de efeitos e, em seguida, forneça ao departamento de processamento salarial instruções claras por escrito que reflitam os termos aprovados. Se o pedido ainda estiver pendente, continue a aplicar o tratamento salarial existente até que a decisão confirme o que pode ser aplicado. Caso seja recusado, analise a decisão e assegure que a folha de pagamentos reflete o tratamento aplicável. Mantenha a decisão e a correspondência conexa junto dos registos do funcionário, de acordo com a política de conservação de registos da organização.
Erros comuns no pedido que os empregadores podem evitar
Antes da submissão, verifique se os nomes, as datas de emprego, as informações salariais e os dados de residência coincidem entre o pedido e os registos comprovativos. Acompanhe o prazo de quatro meses a partir do primeiro dia de trabalho e defina claramente a responsabilidade pela submissão. Analise as alterações no emprego ou na elegibilidade face às orientações atuais da Belastingdienst. Não presuma que uma decisão existente abrange automaticamente alterações de circunstâncias.
Gerir o regime dos 30% através da folha de pagamentos e planear os passos seguintes
A aprovação marca a transição do processo de candidatura para a gestão contínua da folha de pagamentos. Mantenha a decisão junto dos registos de trabalho do funcionário e forneça ao processamento salarial uma instrução clara baseada nos termos e na data de produção de efeitos da decisão. O processamento salarial não deve deduzir esses elementos a partir do pedido ou de um resultado previsto.
Estruturar uma transição clara entre empregador e processamento salarial
Atribua a responsabilidade pela conservação do pedido e da decisão, pela atualização da folha de pagamentos e pela resposta a alterações posteriores. Certifique-se de que o funcionário compreende o que o regime aprovado altera no processamento salarial e o que não altera: a aprovação não significa que toda a remuneração fique isenta de impostos, e o mesmo resultado líquido não se aplicará necessariamente a todos os casos.
Antes de cada atualização da folha de pagamentos, compare a decisão com o contrato do funcionário e os dados salariais atuais. Se os dados laborais se alterarem, ou se o funcionário mudar de função ou de empregador, analise a situação face às orientações atuais da Belastingdienst sobre o regime dos 30%. Não presuma que a decisão original abrange automaticamente alterações de circunstâncias. Mantenha um registo datado do que foi analisado e do motivo pelo qual a alteração na folha de pagamentos foi efetuada.
Quando o apoio especializado em folha de pagamentos pode ser útil
A coordenação do regime com o processamento salarial, os registos laborais e os impostos sobre os rendimentos do trabalho ajuda a manter o tratamento da folha de pagamentos alinhado com os termos aprovados. A Intercompany Solutions presta apoio à folha de pagamentos e à gestão de pessoal, incluindo pedidos do regime dos 30% e a administração associada da folha de pagamentos. Este apoio pode ajudar a organizar a transição administrativa, enquanto a elegibilidade e a aprovação permanecem sujeitas às condições oficiais e à decisão da Administração Fiscal.
Os empregadores podem consultar as informações sobre serviços de folha de pagamentos nos Países Baixos e decidir como os registos do pedido, o acompanhamento da decisão e as atualizações da folha de pagamentos serão geridos conjuntamente. Designe um responsável pelo processo do funcionário, registe a data de produção de efeitos aprovada e confirme que o processamento salarial implementou a decisão tal como emitida. Se as circunstâncias do funcionário se alterarem, reveja o tratamento antes de efetuar novos ajustamentos.
Coloque o processo da decisão num cronograma de processamento salarial claro
Um pedido sólido começa com verificações separadas das circunstâncias do trabalhador, do histórico de residência e do salário face às condições vigentes. O empregador e o trabalhador apresentam o pedido conjuntamente e, em seguida, utilizam a decisão da Administração Fiscal para orientar o tratamento no processamento salarial. A aprovação não é automática, pelo que deve manter alinhados os dados do pedido, a decisão e as instruções de processamento salarial.
O planeamento também implica atribuir a responsabilidade pela administração após a submissão. A Intercompany Solutions trata de pedidos do regime dos 30% em conjunto com o apoio ao processamento salarial e à gestão de pessoal, incluindo contratos de trabalho, retenções na fonte sobre rendimentos do trabalho e administração da segurança social. Para orientações atuais sobre elegibilidade e apresentação de pedidos, consulte as informações da Belastingdienst sobre o regime dos 30%.
Com uma atribuição clara de responsabilidades, registos precisos e atualizações salariais baseadas na decisão confirmada, os empregadores podem gerir cada etapa de forma consistente.
Perguntas Frequentes
Um trabalhador pode requerer o regime dos 30% sem o seu empregador?
Não. O trabalhador e o empregador devem apresentar o pedido conjuntamente à Administração Fiscal neerlandesa, conforme explicado nas orientações da Belastingdienst sobre o regime dos 30%. O trabalhador fornece informações pessoais e do histórico de residência precisas, enquanto o empregador coordena as informações laborais e de processamento salarial, bem como a submissão. Um trabalhador pode preparar as suas informações, mas não pode obter a decisão independentemente do empregador. Ambas as partes devem analisar o formulário e as instruções em vigor antes de avançar com o pedido.
Quanto tempo tem o empregador para requerer o regime dos 30%?
Para que a decisão produza efeitos a partir do primeiro dia de trabalho do trabalhador, o pedido conjunto deve ser submetido no prazo de quatro meses a contar dessa data. O empregador e o trabalhador devem coordenar o formulário e a documentação de suporte prontamente após o início da relação laboral. As orientações de candidatura atuais da Belastingdienst definem o prazo e as regras relativas à data de produção de efeitos. Mantenha um registo do primeiro dia de trabalho e a confirmação da submissão.
Que documentos são necessários para requerer o regime dos 30%?
Utilize o formulário de pedido e a lista de verificação atuais da Belastingdienst para identificar os comprovativos necessários para o caso do trabalhador. O pedido requer elementos fidedignos de identidade, emprego, salário, recrutamento ou transferência, e histórico de residência. Verifique nomes e datas face ao contrato de trabalho e aos registos de processamento salarial antes da submissão. Siga as instruções do formulário oficial relativamente aos documentos a apresentar.
O que acontece se o pedido do regime dos 30% for submetido fora de prazo?
Se o pedido conjunto for submetido mais de quatro meses após o primeiro dia de trabalho do trabalhador, a decisão geralmente produz efeitos a partir do primeiro dia do mês seguinte ao da submissão, em vez de retroagir à data de início das funções. Isto pode encurtar o período durante o qual o regime é aplicável. Consulte as orientações da Belastingdienst sobre a data de eficácia para o caso em questão e assegure-se de que o processamento salarial segue a data constante na decisão.
Qualquer trabalhador internacional pode qualificar-se para o regime dos 30% neerlandês?
Não. O recrutamento internacional, por si só, não confere elegibilidade. O trabalhador deve cumprir as condições legais aplicáveis, as quais incluem circunstâncias de recrutamento ou transferência, histórico de residência e um critério de remuneração tributável. Podem aplicar-se critérios salariais distintos em situações específicas, nomeadamente a trabalhadores com menos de 30 anos titulares de um mestrado elegível. Analise as orientações de elegibilidade em vigor da Belastingdienst e avalie cada condição separadamente antes de requerer.
O regime dos 30% concede ao trabalhador autorização para trabalhar nos Países Baixos?
Não. A decisão diz respeito exclusivamente ao tratamento fiscal de uma compensação para trabalhadores elegíveis; não constitui uma autorização de residência ou de trabalho. Os requisitos de imigração dependem da nacionalidade e da situação do trabalhador. Os nacionais da UE, do EEE e da Suíça podem estar sujeitos a requisitos de autorização de trabalho diferentes dos nacionais de países terceiros. Os empregadores devem avaliar estes requisitos de forma independente utilizando as informações da IND sobre trabalhar nos Países Baixos.
Última revisão: outubro de 2026
Fontes
- ICS Payroll - Serviços de processamento salarial nos Países Baixos
- KVK - Registo no Registo Comercial neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- Belastingdienst - Retenções na fonte sobre rendimentos do trabalho (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- IND - Migrante altamente qualificado
- IND - Autorização de residência para start-up
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |