


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Manter uma holding holandesa pode eliminar legalmente o imposto sobre as sociedades incidente sobre dividendos e mais-valias internacionais qualificáveis. Este mecanismo legal é uma pedra angular da política fiscal dos Países Baixos, concebido especificamente para evitar a dupla tributação dentro de grupos empresariais. Para empresários internacionais, a isenção de participação holandesa proporciona um caminho claro para a eficiência fiscal, desde que a estrutura cumpra o limiar de 5% do capital nominal realizado. Trata-se de um quadro regulamentar preciso que recompensa a substância económica e a transparência, em vez de atuar como uma mera lacuna fiscal.
A gestão da conformidade fiscal internacional é cada vez mais complexa, especialmente com a introdução das diretivas antiabuso da UE e o limite de dedução de juros de 24,5%. Este guia oferece uma visão geral técnica das regras atuais para 2026, incluindo a aplicação dos escalões de 19% e 25,8% do imposto sobre as sociedades. Examinaremos os requisitos legais para os testes de "motivo" e "ativos", explicaremos como a isenção se aplica a vários benefícios e detalharemos a via da procuração legalizada para a constituição remota de uma Dutch BV. A Intercompany Solutions facilita estas constituições e presta serviços de contabilidade e fiscalidade contínuos para garantir que a sua holding cumpra todas as normas da Belastingdienst desde o início.
Principais Conclusões
- Saiba como a isenção de participação holandesa evita a dupla tributação sobre dividendos e mais-valias, isentando os lucros qualificáveis do imposto sobre as sociedades.
- Compreenda o limiar mínimo de participação social de 5% e os testes específicos de ativos e de motivos necessários para manter o estatuto de isenção fiscal em 2026.
- Identifique as vantagens estruturais de uma holding holandesa, incluindo o acesso a mais de 100 tratados fiscais e à taxa de 19% de imposto sobre as sociedades para lucros até 200.000 €.
- Siga a via da procuração legalizada para a constituição remota de uma BV, permitindo que fundadores internacionais constituam uma empresa em 3 a 5 dias úteis sem necessidade de viajar.
- Assegure a conformidade a longo prazo, cumprindo a regra de conservação de registos de 7 anos e submetendo as contas anuais junto da KVK no prazo de 12 meses após o fecho do exercício financeiro.
Compreender o Mecanismo da Isenção de Participação Holandesa
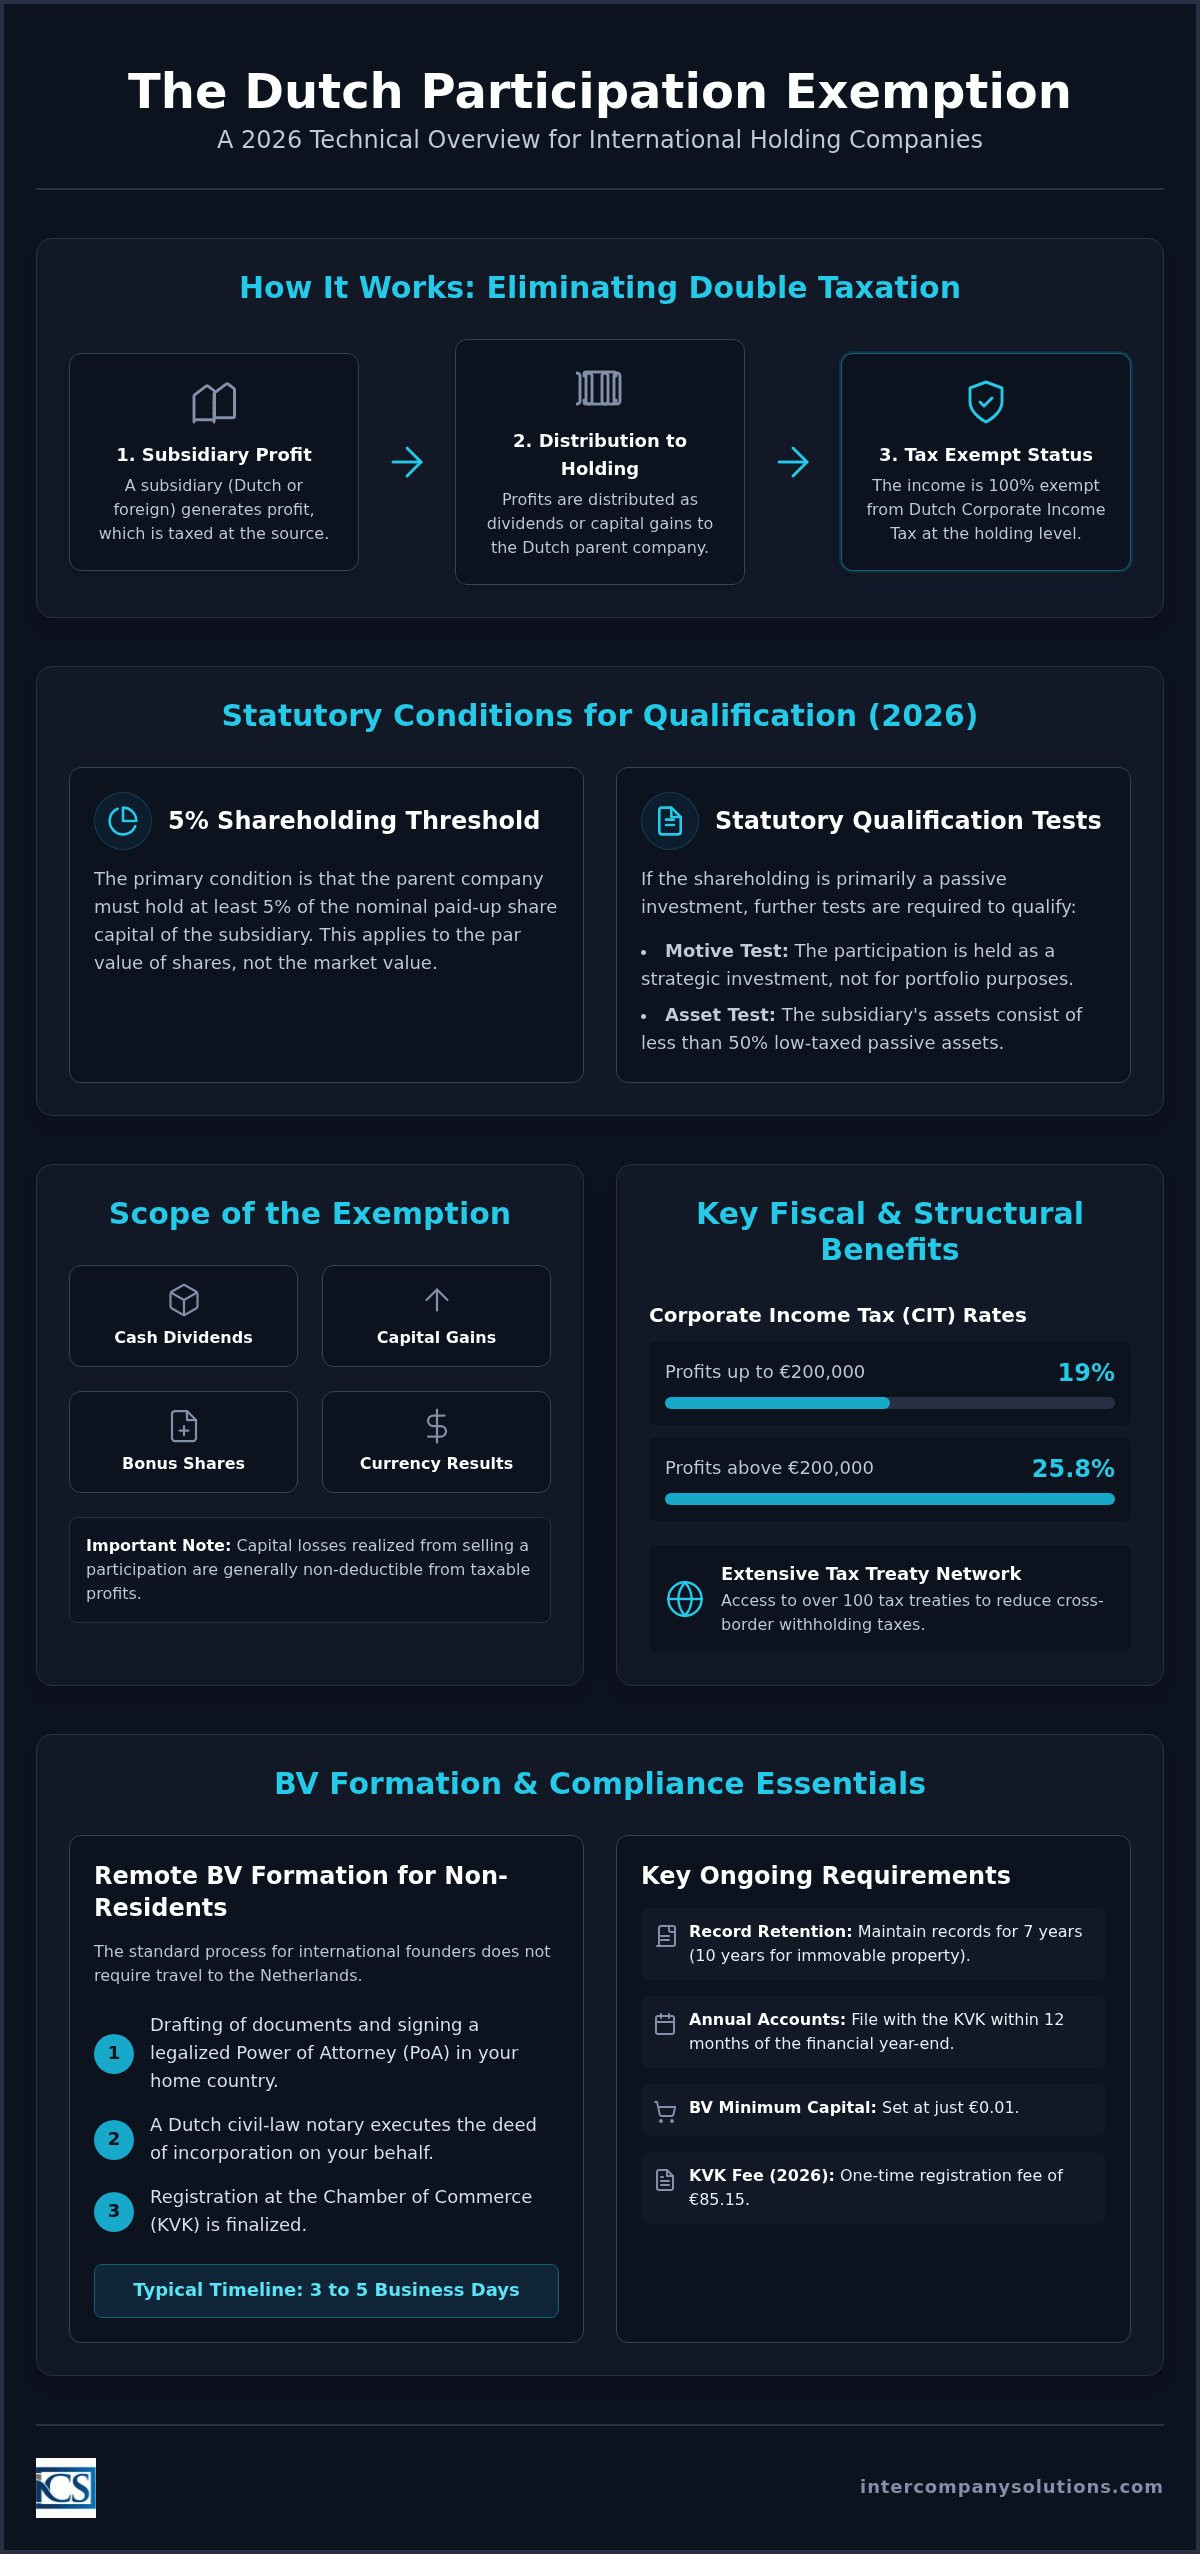
A isenção de participação holandesa (deelnemingsvrijstelling) serve como um elemento estrutural primário do sistema de imposto sobre as sociedades holandês. O seu objetivo fundamental é garantir que os lucros societários sejam tributados apenas uma vez dentro de um grupo. Sem esta isenção, uma sociedade-mãe pagaria imposto sobre o mesmo rendimento já tributado ao nível da subsidiária, criando uma carga fiscal proibitiva que desencoraja a expansão internacional. Ao eliminar este nível de tributação, os Países Baixos continuam a ser uma jurisdição de eleição para estruturas de holdings globais. Os empresários utilizam frequentemente a constituição de empresas Dutch BV para estabelecer estas holdings, beneficiando de um ambiente fiscal que apoia o crescimento a longo prazo.
Eliminação da Dupla Tributação Societária
A isenção aplica-se quando uma sociedade-mãe holandesa recebe lucros de uma subsidiária. Se a subsidiária já tiver sido sujeita a imposto sobre o rendimento das pessoas coletivas sobre os seus lucros, esses mesmos lucros permanecem isentos quando distribuídos à holding holandesa. Esta regra aplica-se independentemente de a subsidiária estar localizada nos Países Baixos ou no estrangeiro. Em cenários domésticos, evita que uma cadeia de Dutch BVs pague várias rondas de CIT (19% para lucros até 200.000 € e 25,8% para montantes superiores) sobre o mesmo fluxo de receitas. A nível internacional, permite que entidades holandesas repatriem lucros estrangeiros sem fricção fiscal local adicional, desde que as condições estatutárias sejam cumpridas. É essencial para empresas envolvidas no comércio transfronteiriço, uma vez que esta neutralidade permite que o capital flua livremente de volta para a entidade-mãe para reinvestimento.
Tratamento de Dividendos vs. Mais-Valias
O âmbito da isenção é amplo, abrangendo vários tipos de rendimentos protegidos do imposto sobre as sociedades:
- Dividendos em Numerário: Distribuições regulares de lucros da subsidiária.
- Ações Bonificadas: Ações adicionais emitidas para a sociedade-mãe.
- Mais-Valias: Lucros realizados na alienação da participação.
- Resultados Cambiais: Ganhos ou perdas resultantes de flutuações nas taxas de câmbio relativas à participação.
Esta isenção de 100% garante que a holding holandesa receba o valor integral dos seus investimentos. No entanto, este benefício estatutário vem com uma limitação específica: as menos-valias geralmente não são dedutíveis. Se uma sociedade-mãe vender ações com prejuízo, essa perda não pode ser utilizada para compensar outros lucros tributáveis. Existe uma exceção para prejuízos de liquidação, que podem ser dedutíveis sob condições rigorosas quando uma subsidiária é formalmente dissolvida. Manter registos precisos é vital para estes cálculos; a legislação holandesa exige que as entidades conservem a documentação societária durante pelo menos 7 anos. Os nossos Serviços de Contabilidade e Fiscalidade ajudam os fundadores a acompanhar estas participações para garantir que cada distribuição seja corretamente categorizada ao abrigo das regras da isenção de participação holandesa.
Condições Estatutárias para Participações Qualificadas em 2026
Para se qualificar para a isenção de participação holandesa, uma sociedade-mãe deve cumprir vários requisitos cumulativos e alternativos. Estas regras garantem que a isenção se aplique a participações empresariais genuínas e não a veículos de investimento passivo. A subsidiária deve ter o seu capital dividido em ações, o que inclui a Dutch BV e a NV, bem como entidades estrangeiras que cumpram critérios legais semelhantes. Se estas condições não forem cumpridas, as distribuições são tributadas às taxas normais de CIT de 19% para lucros até 200.000 € e 25,8% para montantes superiores.
O Limiar de Participação Social de 5%
A sociedade-mãe deve deter pelo menos 5% do capital social nominal realizado da subsidiária. Este limiar aplica-se ao valor nominal das ações em vez do seu valor de mercado. No contexto da constituição de uma Dutch BV, onde o capital mínimo é de 0,01 €, esta regra dos 5% é simples para fundadores que detenham uma participação maioritária. O requisito também se estende a várias classes de ações, incluindo aquelas com direitos de voto limitados, desde que representem 5% do capital nominal. Embora participações menores geralmente não se qualifiquem, certas regras de agregação podem aplicar-se se uma entidade relacionada também detiver ações na mesma subsidiária, permitindo que o grupo cumpra o limiar coletivamente.
Os Três Testes Alternativos de Qualificação
Se uma participação for considerada um investimento de carteira, o que significa que é detida principalmente para retornos passivos, deve passar por um de três testes para se qualificar para a isenção de participação holandesa. Estes testes impedem o uso dos Países Baixos como um canal para rendimentos passivos não tributados. Se não tiver a certeza se a sua estrutura internacional cumpre estes requisitos específicos, pode solicitar uma avaliação técnica aos nossos especialistas fiscais.
- Teste do Motivo: A sociedade-mãe deve demonstrar que a participação não é detida meramente como um investimento de carteira passivo. Se a sociedade holding desempenhar um papel ativo na gestão ou na definição de políticas para a subsidiária, normalmente cumpre este requisito.
- Teste dos Ativos: Este teste verifica se menos de 50% dos ativos da subsidiária consistem em investimentos passivos de baixa tributação. Se a subsidiária for uma empresa comercial ativa, geralmente passa neste teste, independentemente do motivo da sociedade-mãe.
- Teste de Sujeição a Imposto: Para participações passivas que não passem nos dois primeiros testes, a subsidiária deve estar sujeita a um imposto sobre os lucros realista na sua jurisdição de origem. De acordo com as normas holandesas, este imposto deve ser de pelo menos 10% sobre uma base semelhante às regras do CIT holandês.
O cumprimento destes testes é obrigatório para manter o estatuto de isenção fiscal dos dividendos. Além disso, as empresas devem monitorizar o limite de dedução de juros, que está limitado a 24,5% do EBITDA da empresa em 2026. Este limite garante que, embora os dividendos possam ser isentos, o financiamento de tais participações permaneça dentro dos limites regulamentares.
Última revisão: agosto de 2026
Benefícios Estratégicos de uma Estrutura de Sociedade Holding Holandesa
A estrutura de holding holandesa proporciona um enquadramento estável para a gestão global de ativos, apoiada por uma rede de aproximadamente 100 convenções para evitar a dupla tributação. Estas convenções reduzem significativamente ou eliminam as retenções na fonte sobre dividendos, juros e royalties canalizados para os Países Baixos. Ao contrário de muitas outras jurisdições, os Países Baixos aboliram o imposto sobre o capital na emissão de ações em 2006. Esta política reduz o custo de entrada para fundadores que estabelecem um grupo societário. Para entidades com fluxos de receitas diversificados, a taxa de imposto sobre o rendimento das pessoas coletivas (CIT) de 2026 de 19% sobre lucros até 200.000 € oferece um ambiente competitivo para a gestão das operações do grupo. Existe também uma ausência geral de retenção na fonte holandesa sobre pagamentos de juros e royalties de saída, desde que o beneficiário não esteja localizado numa jurisdição de baixa tributação designada.
Eficiência Fiscal para o Comércio Internacional
Centralizar os lucros internacionais ao nível da sociedade-mãe sem incorrer em obrigações fiscais adicionais é uma das principais vantagens desta estrutura. A titularidade direta por uma pessoa singular desencadeia frequentemente retenções na fonte imediatas sobre dividendos no país da subsidiária. Uma sociedade holding holandesa evita isto através da utilização da isenção de participação holandesa para receber estes fundos isentos de impostos. Este mecanismo facilita o repatriamento e reinvestimento contínuos dos lucros globais. Para empresários que procuram uma constituição à distância, o processo de constituição de empresas nos Países Baixos pode ser concluído através de uma procuração legalizada. Isto permite que fundadores estrangeiros estabeleçam uma estrutura de holding em conformidade sem necessidade de deslocação física.
Incentivos à Inovação e I&D
Os Países Baixos incentivam ativamente atividades empresariais de alto valor através de incentivos fiscais específicos que complementam a estrutura de holding. A Innovation Box permite que as empresas beneficiem de uma taxa reduzida de CIT de 9% sobre os lucros derivados de propriedade intelectual qualificada. Isto cria uma ligação funcional quando combinado com a isenção de participação holandesa; as mais-valias resultantes da venda de uma subsidiária tecnológica permanecem isentas ao nível da sociedade-mãe. Além disso, o regime dos 30% de reembolso fiscal ajuda as holdings a atrair talento internacional, permitindo que os empregadores concedam um subsídio isento de impostos para custos extraterritoriais. O compromisso do país com estas normas reflete-se na sua 8.ª posição no Índice Global de Inovação de 2025. Estes fatores, combinados com o facto de o Rabobank prestar serviços como banco interno da Belastingdienst desde 1 de maio de 2026, proporcionam uma infraestrutura financeira fiável para holdings internacionais.
Requisitos Administrativos e de Conformidade para Entidades Isentas de Impostos
A manutenção de uma sociedade holding neerlandesa exige o cumprimento rigoroso das normas locais de reporte. Embora a Dutch participation exemption elimine a incidência fiscal sobre os rendimentos elegíveis, ela não afasta a obrigação de declarar esses rendimentos corretamente. Os administradores devem assegurar que as contas anuais sejam depositadas na KVK no prazo de 12 meses após o encerramento do exercício financeiro. O incumprimento deste prazo pode levar à responsabilidade pessoal dos administradores em caso de insolvência. Além disso, todos os registos societários, incluindo dados sobre participações e o histórico de transações, têm de ser conservados por, pelo menos, 7 anos. No caso de bens imóveis, esta exigência estende-se a 10 anos. É igualmente crucial salientar que o banco principal da Belastingdienst é o Rabobank desde 1 de maio de 2026, o que afeta a forma como os pagamentos e reembolsos fiscais são processados.
Obrigações Declarativas de Corporate Income Tax (CIT)
As entidades que beneficiam da Dutch participation exemption continuam obrigadas a apresentar uma declaração anual de CIT. Esta declaração deve detalhar com precisão os dividendos e mais-valias isentos para assegurar que não sejam inadvertidamente incluídos na base tributável. Para 2026, as taxas de CIT são de 19% para lucros até 200.000 € e de 25,8% para lucros que excedam esse limite. Mesmo que todos os rendimentos sejam isentos, a declaração funciona como uma manifestação formal da posição fiscal da sociedade. Uma contabilidade precisa é a única forma de evitar litígios com as autoridades fiscais relativamente à qualificação de participações específicas. Este nível de supervisão assegura a integridade do sistema societário neerlandês para todos os empresários que estão a iniciar um negócio nos Países Baixos.
Conformidade de UBO e Transparência
Todas as entidades Dutch BV e NV devem registar os seus Beneficiários Efetivos (UBOs) no registo nacional mantido pela KVK. Um UBO é definido como qualquer pessoa singular que detenha mais de 25% das ações, direitos de voto ou participação no capital. Quaisquer alterações às informações dos UBOs devem ser comunicadas no prazo de 7 dias para assegurar a conformidade. A transparência é uma prioridade para as autoridades neerlandesas, e o incumprimento das normas de reporte do UBO ou da KVK pode resultar em coimas significativas ou sanções penais. Estes regulamentos visam prevenir a utilização indevida de estruturas societárias, mantendo simultaneamente um ambiente claro e estável para holdings internacionais legítimas.
Constituição de uma Dutch BV com Eficiência Fiscal a partir do Estrangeiro
Os empresários internacionais podem constituir uma sociedade holding neerlandesa sem a necessidade de deslocação física aos Países Baixos. Esta constituição à distância é particularmente vantajosa para os fundadores que pretendem utilizar a Dutch participation exemption para a gestão de lucros globais. A Dutch BV continua a ser o veículo principal para estas estruturas devido à sua flexibilidade e à exigência de capital social mínimo de apenas 0,01 €. Assim que a documentação necessária estiver finalizada e legalizada, o processo de constituição na Câmara de Comércio Neerlandesa (KVK) demora normalmente entre 3 e 5 dias úteis. A Intercompany Solutions gere todo o processo de constituição, assegurando o cumprimento de todos os requisitos legais para facilitar uma entrada tranquila no sistema fiscal neerlandês.
A Via da Procuração Legalizada (PoA)
O procedimento habitual para fundadores de fora da UE é a via da Procuração (PoA) legalizada. Este processo permite que um notário neerlandês outorgue a escritura de constituição em nome do fundador. O procedimento inicia-se com a preparação da minuta dos estatutos e do documento de procuração. O fundador deve então assinar estes documentos no seu país de residência na presença de um notário local. Para serem reconhecidos pelas autoridades neerlandesas, estes documentos assinados necessitam de legalização, normalmente através de Apostila ou através de uma embaixada neerlandesa, dependendo do país de residência do fundador. Um endereço comercial local nos Países Baixos é obrigatório para o registo na KVK e para os pedidos subsequentes de registo de IVA. Este endereço funciona como a sede oficial da sociedade, onde é recebida toda a correspondência jurídica e fiscal.
Passos Pós-Constituição para Sociedades Holding
Após o notário outorgar a escritura e a sociedade ser registada na KVK (sujeita a uma taxa única de 85,15 € em 2026), seguem-se várias etapas administrativas. O pedido de um número de IVA é prioritário; para entidades detidas por estrangeiros, este processo demora habitualmente entre 6 e 8 semanas. Embora uma sociedade holding possa nem sempre exercer atividades sujeitas a IVA, o registo de IVA é frequentemente necessário para transações intragrupo e conformidade administrativa. A abertura de uma conta bancária empresarial é o passo crítico seguinte. Embora os empresários internacionais enfrentem frequentemente protocolos rigorosos de "Know Your Customer" (KYC), a Intercompany Solutions presta assistência na preparação dos planos de negócios e da documentação necessária para os pedidos bancários.
Para aqueles que estão a iniciar um negócio nos Países Baixos, o alinhamento destas etapas de constituição com o planeamento fiscal a longo prazo é essencial. Isto inclui a preparação para a taxa de CIT de 19% sobre lucros até 200.000 € e a garantia de que o Rabobank, que funciona como banco principal da Belastingdienst desde 1 de maio de 2026, está devidamente integrado nos fluxos financeiros da sociedade. Ao seguir esta abordagem estruturada, os fundadores podem garantir que a sua sociedade holding está em plena conformidade e preparada para aplicar a Dutch participation exemption às suas subsidiárias internacionais.
Última revisão: agosto de 2026
Implementação de uma Estratégia de Holding com Eficiência Fiscal para 2026
A constituição de uma sociedade holding nos Países Baixos proporciona uma base sólida para o planeamento fiscal internacional. Ao cumprir o limiar de participação de 5% e os testes de motivo ou de ativos, a sua empresa pode usufruir plenamente da Dutch participation exemption para eliminar a dupla tributação sobre os lucros societários. Este benefício legal assegura que os dividendos e as mais-valias sejam repatriados com a máxima eficiência, permitindo o reinvestimento sob a taxa de CIT de 19% para lucros até 200.000 €.
A Intercompany Solutions especializa-se no empreendedorismo estrangeiro desde 2015, facilitando a constituição à distância em 3 a 5 dias úteis. A nossa equipa presta apoio integral de conformidade contabilística e de IVA para assegurar que os seus registos cumprem o período obrigatório de conservação de 7 anos e as exigências de depósito da KVK. Desde 1 de maio de 2026, a Belastingdienst utiliza o Rabobank como o seu banco principal; ajudamos a sincronizar as suas operações financeiras com estas normas atuais.
Aguardamos com expectativa a oportunidade de o ajudar a construir uma presença estável e em conformidade no mercado neerlandês.
Última revisão: agosto de 2026
Perguntas Frequentes
A Dutch participation exemption aplica-se a subsidiárias estrangeiras?
Sim, a Dutch participation exemption aplica-se tanto a subsidiárias nacionais como estrangeiras, desde que preencham os requisitos legais. A subsidiária tem de estar sujeita a um imposto efetivo sobre os lucros na sua jurisdição de residência ou cumprir os testes de motivo e de ativos. Esta flexibilidade faz dos Países Baixos um polo global para holdings internacionais. É fundamental verificar se a forma jurídica da subsidiária é comparável a uma Dutch BV ou NV para garantir a validade da isenção.
Qual é a participação societária mínima exigida para qualificar para a isenção?
Para beneficiar da isenção, a sociedade-mãe deve deter pelo menos 5% do capital social nominal realizado da subsidiária. Este requisito aplica-se tanto ao valor nominal das ações como aos direitos de voto em determinados contextos. Para uma Dutch BV, que pode ser constituída com um capital mínimo de 0,01 €, atingir este limiar é habitualmente simples para a maioria dos fundadores. Participações inferiores geralmente não se qualificam, salvo se forem aplicáveis regras específicas de agregação para entidades do grupo.
As menos-valias na venda de uma subsidiária são fiscalmente dedutíveis nos Países Baixos?
As menos-valias resultantes da venda ou alienação de uma participação elegível geralmente não são fiscalmente dedutíveis nos Países Baixos. Trata-se do corolário do facto de as mais-valias serem 100% isentas do imposto sobre as sociedades. No entanto, existe uma exceção significativa para perdas de liquidação. Se uma subsidiária for formalmente dissolvida e liquidada, a perda resultante pode ser dedutível sob condições rigorosas. A documentação adequada deve ser conservada por, pelo menos, 7 anos para fundamentar essas pretensões.
Como é que o 'motive test' afeta a minha holding neerlandesa?
O motive test determina se uma participação é detida como um investimento passivo de carteira. Se a intenção primordial da holding for gerar um retorno semelhante a um depósito bancário comum ou a um investimento no mercado bolsista, a isenção pode ser recusada. No entanto, se a holding gerir ativamente a subsidiária ou desempenhar um papel na sua política comercial, ela cumpre o teste. Isto assegura que a estrutura reflete uma atividade económica genuína e não apenas uma titularidade passiva orientada para fins fiscais.
Posso invocar a participation exemption se a minha subsidiária estiver localizada numa jurisdição de baixa tributação?
Pode ainda invocar a isenção relativamente a uma subsidiária numa jurisdição de baixa tributação se esta cumprir o asset test. Este teste exige que menos de 50% dos ativos da subsidiária consistam em investimentos passivos com baixa tributação. Se a subsidiária for uma empresa comercial ou industrial ativa, a taxa de tributação local é habitualmente irrelevante para a Dutch participation exemption. Se falhar o asset test, a subsidiária deve estar sujeita a uma tributação efetiva de, pelo menos, 10% a nível local.
Existe um período mínimo de detenção exigido para a participation exemption?
Não existe um período mínimo de detenção legalmente exigido para beneficiar da isenção. Desde que detenha pelo menos 5% do capital social nominal no momento em que o dividendo é distribuído ou a mais-valia é realizada, a isenção é aplicável. Isto proporciona uma flexibilidade considerável para reestruturações societárias ou venda de ativos. Contudo, continua a ser obrigatório cumprir as demais condições legais, tais como os testes de motivo ou de ativos, independentemente do tempo de detenção das ações.
Preciso de um escritório físico nos Países Baixos para qualificar para a isenção fiscal?
Não necessita de um escritório físico dedicado, mas é obrigatório dispor de um endereço comercial registado nos Países Baixos. Este endereço é necessário para o registo na KVK e para os pedidos de IVA. Para assegurar que as autoridades fiscais reconhecem a residência fiscal da holding, a sociedade deve demonstrar substância económica suficiente. Isto implica frequentemente dispor de administradores locais e tomar as decisões de gestão fundamentais dentro do país. A Intercompany Solutions ajuda os fundadores a constituir estas estruturas à distância através da via da Procuração legalizada, garantindo a total conformidade.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |