


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A retirada formal da proposta ATAD 3 em junho de 2025 não sinalizou um relaxamento dos padrões antiabuso da UE; marcou uma mudança em direção a um reporte mais rigoroso sob a estrutura da DAC6. Muitos investidores internacionais temem que as suas estruturas possam perder o acesso à rede dos Países Baixos de 95 tratados de dupla tributação se não se adaptarem a estas alterações. É compreensível sentir incerteza sobre como os requisitos de substância para sociedades holding neerlandesas se aplicam à gestão remota ou a entidades com administradores não residentes. A manutenção do cumprimento já não é um exercício estático, mas sim uma exigência de realidade económica ativa e de governação documentada.
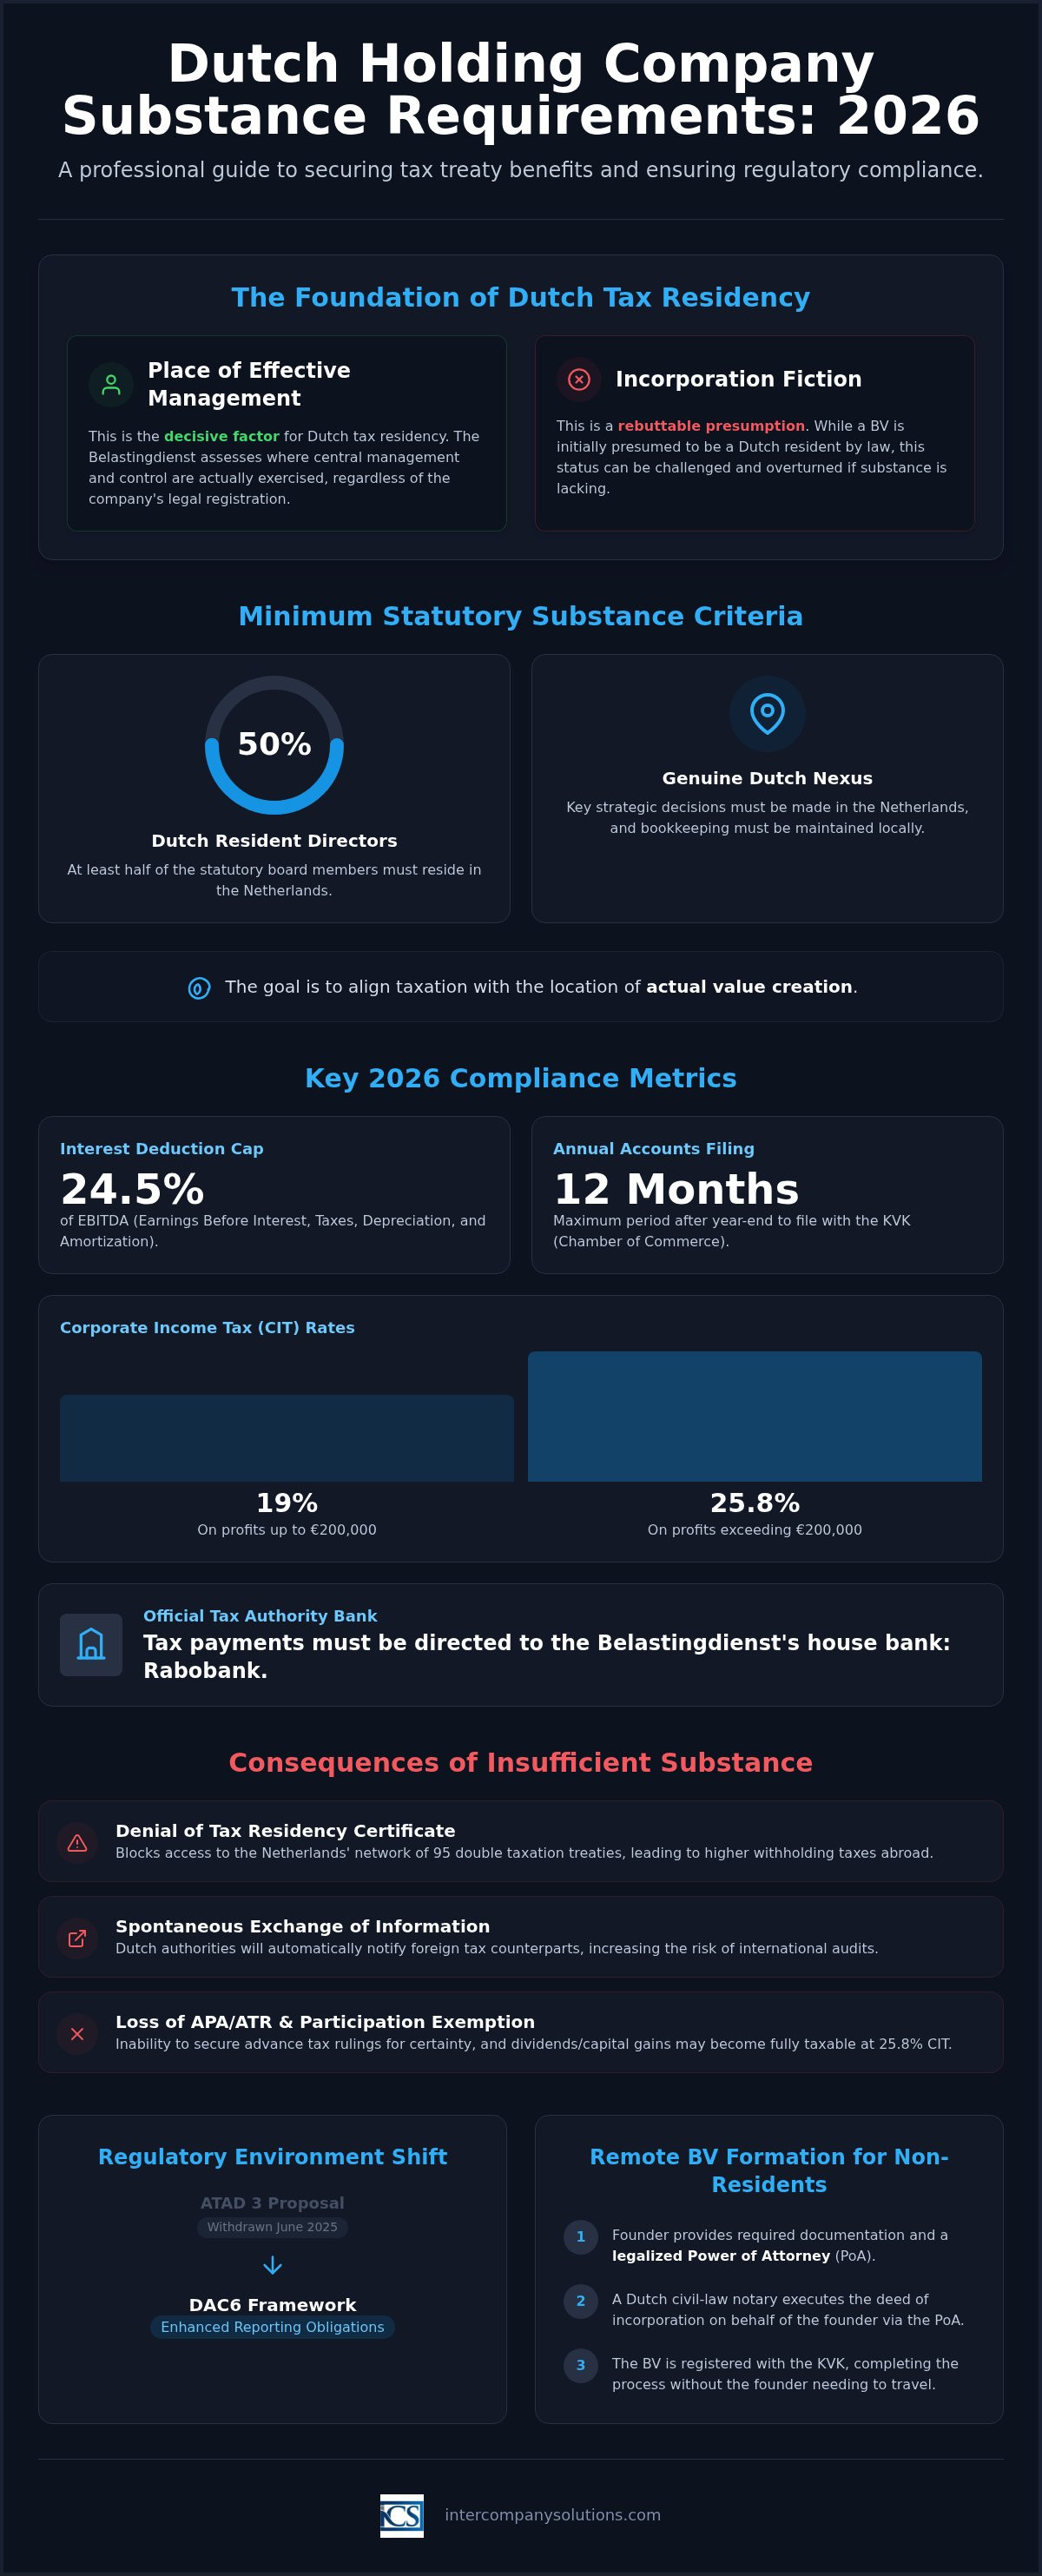
Este guia fornece uma análise profissional dos critérios de substância económica exigidos para que as sociedades holding neerlandesas garantam benefícios de tratados fiscais e conformidade regulamentar em 2026. Delineamos o limite atualizado de dedução de juros, que permanece em 24,5% do EBITDA para 2026, e a necessidade de ter pelo menos 50% dos administradores a residir nos Países Baixos. Esta estrutura garante que a sua Dutch BV permaneça um veículo robusto para operações globais, ao mesmo tempo que gere os pagamentos de impostos através do Rabobank, o banco interno oficial da Belastingdienst desde 1 de maio de 2026.
Principais Conclusões
- Determine os requisitos mínimos de substância para sociedades holding neerlandesas, incluindo a necessidade de 50% de residência neerlandesa entre os administradores estatutários para assegurar os benefícios dos tratados fiscais internacionais.
- Aplique o limite de dedução de juros de 2026 de 24,5% do EBITDA à sua estrutura societária para manter a conformidade com as mais recentes regulamentações neerlandesas antiabuso e de limitação de dedutibilidade de juros.
- Constitua uma Dutch BV remotamente utilizando a via de Procuração legalizada, que permite a fundadores não residentes concluir o processo de constituição sem deslocações físicas.
- Mantenha a regularidade regulamentar a longo prazo através do depósito das contas anuais junto da KVK no prazo de 12 meses após o encerramento do exercício e direcionando os pagamentos de impostos para as contas bancárias internas do Rabobank.
- Faça a gestão da transição da proposta retirada da ATAD 3 para as obrigações reforçadas de comunicação exigidas sob a atual estrutura da DAC6 para mecanismos transfronteiriços.
Definição de Substância Económica para Sociedades Holding nos Países Baixos
A substância económica, no contexto fiscal neerlandês, refere-se à presença económica genuína e à atividade de uma entidade legal dentro dos Países Baixos. Vai muito além da questão de onde a sociedade foi constituída. Uma BV registada em Amesterdão, mas gerida inteiramente a partir de Singapura, detém forma jurídica neerlandesa sem realidade económica neerlandesa, e essa distinção tem uma importância significativa para a Belastingdienst.
O direito fiscal neerlandês opera com base no princípio da sede de direção efetiva e não na ficção de constituição. Sob a ficção de constituição, presume-se que uma BV seja residente fiscal neerlandesa em virtude da sua constituição ao abrigo da lei neerlandesa. No entanto, a Belastingdienst e os tribunais neerlandeses olham para além desta presunção ao avaliar a residência fiscal real. Se a gestão central e o controlo de uma sociedade forem exercidos fora dos Países Baixos, a entidade pode ser tratada como residente fiscal estrangeira para efeitos de tratados, independentemente de onde foi constituída. Esta distinção não é académica; determina se a sua estrutura de holding pode legalmente aceder à rede de tratados fiscais neerlandesa.
O Objetivo da Substância no Direito Fiscal Internacional
O requisito de substância fundamenta-se no esforço internacional de combate à Erosão da Base Tributável e Transferência de Lucros (BEPS), a estrutura liderada pela OCDE que visa esquemas que transferem lucros para jurisdições de baixa tributação sem a correspondente atividade económica. Os Países Baixos, como uma jurisdição com uma extensa rede de 95 tratados de dupla tributação, têm a obrigação particular de garantir que as entidades que utilizam esses tratados tenham uma ligação genuína ao território neerlandês. Sem essa ligação, a rede de convenções fiscais torna-se um canal para a busca pelo tratado mais vantajoso (treaty shopping), algo que o Ministério das Finanças neerlandês trabalha ativamente para prevenir. As entidades que não possuem presença económica real correm o risco de ser classificadas como sociedades de fachada ou instrumentais, uma designação que desencadeia uma série de consequências adversas.
Consequências da Substância Insuficiente
O não cumprimento dos requisitos de substância para sociedades holding neerlandesas gera riscos concretos e mensuráveis:
- Recusa de certificado de residência fiscal: A Belastingdienst pode recusar a emissão de um certificado de residência, que é o documento fundamental exigido para invocar os benefícios das convenções, tais como taxas reduzidas de retenção na fonte sobre dividendos, juros e royalties.
- Troca espontânea de informações: As autoridades fiscais neerlandesas são obrigadas a partilhar informações com as suas congéneres estrangeiras quando identificam estruturas que possam ser utilizadas para evitar a tributação nessas jurisdições, aumentando a exposição a auditorias no estrangeiro.
- Perda de acesso a APA e ATR: Os Advance Pricing Agreements e os Advance Tax Rulings, que conferem segurança jurídica quanto aos preços de transferência e ao enquadramento fiscal, estão indisponíveis para entidades que não consigam demonstrar substância suficiente. Isto elimina uma ferramenta essencial de gestão de risco para grupos internacionais.
- Recusa da participation exemption: O regime neerlandês de participation exemption isenta os dividendos e as mais-valias elegíveis do imposto sobre as sociedades. Caso uma estrutura de holding seja considerada abusiva ou careça de substância genuína, a Belastingdienst pode contestar a aplicação da isenção, sujeitando esses rendimentos à taxa normal de imposto sobre as sociedades de 25,8%.
Estas consequências reforçam a razão pela qual a substância é um pré-requisito e não uma melhoria opcional. As secções seguintes expõem com precisão o que as autoridades neerlandesas exigem na prática.
Critérios Legais Mínimos de Substância para Residência Fiscal
Para satisfazer as autoridades fiscais neerlandesas, uma sociedade holding deve demonstrar que a sua gestão e controlo estão firmemente estabelecidos em território neerlandês. Estes critérios alinham-se com a Ação 5 do plano BEPS da OCDE, que se concentra em alinhar a tributação com o local de criação de valor. Cumprir os requisitos de substância para sociedades holding neerlandesas é necessário para que seja emitido a uma entidade um certificado de residência fiscal, o qual serve de chave para aceder à rede de 95 convenções de dupla tributação dos Países Baixos. Sem este reconhecimento, os pagamentos de dividendos e as mais-valias podem estar sujeitos a retenções na fonte que, de outro modo, seriam mitigadas.
Requisitos de Gestão e Governação
Um requisito primordial é que pelo menos 50% dos administradores estatutários devem ser residentes nos Países Baixos. Estes administradores devem possuir a experiência profissional e os poderes de decisão necessários para gerir os riscos e os ativos da sociedade. Não podem atuar como figuras passivas; devem participar ativamente na governação da sociedade e ter capacidade jurídica para a vincular. As decisões fundamentais de gestão devem ser tomadas nos Países Baixos, habitualmente durante reuniões do conselho de administração realizadas no escritório neerlandês. Estas decisões têm de ser documentadas em atas locais do conselho e em registos administrativos. Se uma sociedade não cumprir estas normas de governação, corre o risco de ser reclassificada como residente fiscal estrangeira ou como entidade de fachada, o que desencadeia a troca obrigatória de informações com as administrações fiscais estrangeiras.
Requisitos Operacionais e de Infraestrutura
A sociedade deve manter uma presença física nos Países Baixos através de um espaço de escritório proporcional às suas atividades comerciais. Este espaço deve ser utilizado para operações comerciais efetivas e para o arquivo de registos societários. Não basta dispor de um endereço postal; o escritório deve estar equipado para assegurar as funções administrativas de uma sociedade holding. Toda a escrituração e contabilidade devem ser executadas e mantidas nos Países Baixos. Os registos devem ser conservados durante um período mínimo de 7 anos, ou de 10 anos caso a sociedade detenha bens imóveis.
A integração financeira é demonstrada através da utilização de uma conta bancária local. De acordo com a Belastingdienst, o Rabobank atua como banco principal desde 1 de maio de 2026. A utilização de uma conta local para transações societárias e pagamentos de impostos proporciona uma pista de auditoria clara da atividade económica neerlandesa. Para os empresários que estão a iniciar este processo, os nossos serviços de constituição de empresas Dutch BV garantem que estas bases operacionais sejam estabelecidas corretamente desde o início. Se tiver questões específicas sobre a residência dos administradores ou qualificações profissionais, pode consultar os nossos especialistas em conformidade para obter uma avaliação profissional da sua estrutura.
Regulamentações Antiabuso e o Impacto da ATAD 3
O ambiente regulamentar em 2026 é definido por uma abordagem rigorosa à transparência empresarial. Embora a proposta original da Diretiva Antielisão Fiscal 3 (ATAD 3) tenha sido formalmente retirada em junho de 2025, os objetivos de política pública subjacentes continuam a ser uma prioridade central para a União Europeia. Estes objetivos estão agora a ser integrados em alterações à Diretiva Antielisão Fiscal da UE (ATAD) e ao quadro da DAC6. Manter a realidade económica é a principal salvaguarda contra a classificação como uma entidade de alto risco ou entidade de fachada dentro deste panorama de reporte fiscal.
O cumprimento em 2026 exige a adesão a rácios financeiros rigorosos. De acordo com a Belastingdienst, o limite de dedução de juros é de 24,5% do EBITDA ou um limiar de 1 milhão de euros, consoante o que for mais elevado. Esta limitação, frequentemente designada por regra de limitação de dedutibilidade de juros (earnings stripping rule), impede o endividamento excessivo em estruturas de holding. Esta regra aplica-se a todas as Dutch BVs e é um fator crítico ao estruturar empréstimos intragrupo ou acordos de financiamento de grupo.
Os lucros gerados pela sociedade holding estão sujeitos ao IRC neerlandês a 19% até 200.000 € e a 25,8% acima desse montante. Estas taxas mantiveram-se estáveis desde 2023. Garantir que os padrões de substância são cumpridos protege estes lucros de serem reavaliados por autoridades fiscais estrangeiras que, de outra forma, poderiam contestar o estatuto de residência fiscal da empresa. A documentação adequada fornece a prova necessária de que a empresa é uma unidade empresarial funcional com uma ligação económica genuína aos Países Baixos.
Garantir a isenção de participação neerlandesa é frequentemente o principal objetivo das estruturas de holding internacionais. Para se qualificar, a sociedade holding deve, geralmente, deter pelo menos 5% do capital social nominal realizado de uma subsidiária. Embora a isenção se aplique a dividendos e mais-valias, a sua estabilidade depende da atividade económica da sociedade holding. As sociedades-mãe de fora da UE devem demonstrar níveis mais elevados de presença local para cumprir os testes antiabuso ao procurar o desagravamento de dividendos ao abrigo dos princípios da diretiva sociedades-mães e subsidiárias.
Última revisão: setembro de 2026
Implementação Prática: Construir uma Presença Real nos Países Baixos
O estabelecimento de uma sociedade holding que cumpra os requisitos de substância para sociedades holding neerlandesas começa durante a fase de constituição. Para fundadores não residentes, o processo deve ser conduzido com precisão processual para garantir que a entidade é reconhecida pela Belastingdienst e pela KVK desde o início. Uma BV exige um capital mínimo de apenas 0,01 €, tornando a estrutura acessível, mas as obrigações regulamentares relativas à gestão e presença continuam a ser rigorosas. É necessário demonstrar que a empresa é uma unidade de negócio funcional e não um mero registo inativo.
Constituição Remota para Fundadores de Fora da UE
A via habitual para a constituição de uma Dutch BV à distância é o método da procuração (POA) legalizada. Isto permite que um notário neerlandês outorgue a escritura de constituição em seu nome, o que significa que não precisa de viajar para os Países Baixos para a constituição. Deverá fornecer documentação de elevada qualidade, incluindo uma cópia legalizada da sua identificação e comprovativo de morada. Assim que o notário outorgar a escritura, a empresa é registada na Kamer van Koophandel (KVK). Em 2026, aplica-se uma taxa de registo única na KVK de 85,15 €. Esta taxa deve ser liquidada prontamente para finalizar o processo de registo. A constituição digital por vídeo está disponível, mas não é a opção padrão para fundadores não residentes devido aos requisitos específicos de legalização frequentemente exigidos pelos bancos neerlandeses e pela administração fiscal.
Estabelecer a Substância Administrativa
Após a constituição, o foco passa para a governação contínua e a integração local. Deve estruturar o seu conselho de administração de forma a que pelo menos 50% dos administradores sejam residentes nos Países Baixos. Estes indivíduos devem possuir a capacidade profissional para gerir os assuntos financeiros e jurídicos da empresa. A substância administrativa também exige que toda a contabilidade e registos societários sejam mantidos localmente. Os registos devem ser conservados durante 7 anos, ou 10 anos se a empresa detiver bens imóveis. Se a sua sociedade holding empregar pessoal nos Países Baixos, deve integrar procedimentos de processamento salarial e de recursos humanos para cumprir corretamente as obrigações de segurança social e de retenção na fonte sobre o trabalho dependente. O cumprimento estende-se também ao registo UBO. Quaisquer alterações relativas aos Beneficiários Efetivos Finais com uma participação superior a 25% devem ser comunicadas à KVK no prazo de 7 dias. Manter este nível de gestão ativa garante que a sua empresa não seja considerada uma estrutura de fachada passiva, salvaguardando o seu acesso à isenção de participação.
Manutenção do Cumprimento a Longo Prazo e do Reporte Regulamentar
A estabilidade operacional de uma BV depende do cumprimento consistente do calendário regulatório holandês. Uma vez concluída a configuração inicial, o foco muda para as obrigações anuais que validam a regularidade da entidade perante a Belastingdienst e a Kamer van Koophandel (KVK). O cumprimento a longo prazo dos requisitos de substância para sociedades holding holandesas não se resume a preservar benefícios fiscais; é uma necessidade processual para evitar penalidades administrativas e potenciais auditorias. Deve assegurar que os registos financeiros e de governação da sociedade reflitam com precisão a sua realidade económica contínua nos Países Baixos.
As contas anuais devem ser apresentadas à KVK no prazo de 12 meses após o encerramento do exercício financeiro para manter a regularidade. O incumprimento deste prazo pode levar à responsabilidade pessoal dos administradores em caso de falência. Em matéria fiscal, as declarações de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) devem ser submetidas anualmente. Os lucros são tributados a 19% até 200.000 € e a 25,8% acima deste limiar. Desde 1 de maio de 2026, todos os pagamentos de impostos devem ser direcionados para as contas do Rabobank utilizadas pela Belastingdienst. Além disso, deve monitorizar o limite de dedução de juros, fixado em 24,5% do EBITDA para o ano fiscal de 2026, a fim de evitar perdas fiscais inesperadas resultantes de financiamento interno excessivo.
Requisitos de UBO e Transparência
A transparência continua a ser uma pedra angular do ambiente empresarial holandês. É obrigatório manter um registo rigoroso no registo de UBO para qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital. Quaisquer alterações a estas informações devem ser comunicadas à KVK no prazo de 7 dias após a ocorrência da alteração. Em 2026, o acesso ao registo de UBO permanece regulamentado para equilibrar a privacidade com a necessidade de fiscalização contra o branqueamento de capitais. Manter um registo atualizado é uma componente essencial dos seus deveres de secretariado societário e é frequentemente examinado durante revisões de contas bancárias ou na celebração de novos contratos comerciais.
Lista de Verificação de Conformidade Anual
Um processo de revisão estruturado ajuda a manter a integridade da sua sociedade holding. Esta lista de verificação garante que a sua governação permaneça sólida:
- Atas do Conselho de Administração: Verifique se as atas das reuniões do conselho de administração são redigidas e assinadas fisicamente nos Países Baixos, documentando que as principais decisões estratégicas foram tomadas localmente.
- Monitorização da Residência: Confirme se pelo menos 50% dos seus administradores estatutários mantêm a sua residência principal nos Países Baixos ao longo do ano.
- Atividade Bancária: Garanta que a conta bancária local permaneça ativa com transações comerciais regulares, reforçando o nexo económico da sociedade.
- Conservação de Documentos: Mantenha todos os registos administrativos durante 7 anos, ou 10 anos se a sociedade detiver bens imóveis.
Se procura mais detalhes sobre a configuração administrativa, o nosso guia sobre como abrir uma empresa nos Países Baixos fornece mais informações sobre as normas de conformidade locais. Auditorias regulares a estes pontos salvaguardarão a sua isenção de participação e garantirão que os requisitos de substância da sua holding holandesa sejam cumpridos de forma consistente.
Última revisão: setembro de 2026
Garantir o Seu Futuro Societário Holandês em 2026
O estabelecimento de uma presença societária robusta nos Países Baixos é um passo estratégico que exige uma atenção meticulosa aos detalhes. O sucesso em 2026 depende da sua capacidade de demonstrar uma realidade económica genuína, indo além da mera constituição legal para uma governação local ativa. O cumprimento dos requisitos de substância para sociedades holding holandesas garante que a sua entidade permaneça elegível para os benefícios dos tratados fiscais e para a isenção de participação, protegendo os seus investimentos internacionais de escrutínio desnecessário. Ao manter um conselho com 50% de residência e cumprir o teto de dedução de juros de 24,5% do EBITDA, constrói uma base de fiabilidade regulamentar.
A gestão dos requisitos para uma BV, incluindo a taxa da KVK de 85,15 € e as taxas de CIT de 2026 de 19% e 25,8%, torna-se simples quando se dispõe de uma estrutura de conformidade estruturada. Uma governação fiável envolve mais do que a apresentação de contas anuais; exige um compromisso com a integração económica local através de administradores residentes nos Países Baixos e de operações bancárias locais ativas. A nossa equipa presta apoio especializado a empresários internacionais, assegurando que a sua constituição remota seja concluída em apenas 3 a 5 dias úteis. Garantimos a nossa competência processual com uma Garantia de Satisfação de 100%, permitindo-lhe concentrar-se no crescimento enquanto gerimos os detalhes profissionais.
A transição para uma estrutura de holding em total conformidade é um investimento na estabilidade a longo prazo das suas operações comerciais globais. Estamos à disposição para facilitar a sua entrada no mercado holandês com a precisão e os padrões profissionais que a sua empresa merece.
Última revisão: setembro de 2026
Perguntas Frequentes
Qual é o capital social mínimo para uma holding Dutch BV em 2026?
O capital social mínimo para uma Dutch BV é de 0,01 €. Este limiar foi introduzido para facilitar o acesso aos empresários e substituiu o requisito anterior de 18.000 €. Embora seja possível escolher um montante superior, a maioria dos fundadores internacionais opta por uma quantia nominal para manter a flexibilidade financeira. Este capital deve ser depositado após a outorga da escritura de constituição pelo notário durante o processo de constituição padrão.
As sociedades holding neerlandesas necessitam de um espaço de escritório físico para efeitos de substância?
Sim, uma sociedade holding neerlandesa deve ter uma presença física através de um espaço de escritório proporcional às suas atividades empresariais. Este espaço serve como o local onde o conselho de administração toma decisões estratégicas e onde a administração da empresa é mantida. A manutenção de um escritório real ajuda a demonstrar que a entidade não é uma mera sociedade de fachada, o que é vital para cumprir os requisitos de substância de sociedades holding neerlandesas e garantir a obtenção de certificados de residência fiscal.
Quais são as taxas de imposto sobre o rendimento das pessoas coletivas para sociedades holding neerlandesas em 2026?
Para o ano fiscal de 2026, a taxa de Imposto sobre o Rendimento das Pessoas Coletivas (IRC) é de 19% sobre os primeiros 200.000 € de lucros tributáveis. Quaisquer lucros que excedam este limiar estão sujeitos a uma taxa de 25,8%. Estas taxas aplicam-se a todas as BVs, independentemente de serem entidades operacionais ou estruturas de holding. Também é possível qualificar-se para a isenção de participação, a qual pode isentar totalmente de impostos dividendos e mais-valias sob condições específicas.
Pode um não residente ser o administrador único de uma sociedade holding neerlandesa?
Legalmente, um não residente pode ser o administrador único, mas esta estrutura entra frequentemente em conflito com os requisitos de substância de sociedades holding neerlandesas. Para ser reconhecida como residente fiscal nos Países Baixos, pelo menos 50% dos administradores estatutários devem residir nos Países Baixos. Se for o administrador único e residir no estrangeiro, a Belastingdienst poderá determinar que o local de direção efetiva se situa fora dos Países Baixos, o que pode resultar na recusa dos benefícios dos tratados fiscais internacionais.
Qual é o limite de dedução de juros para entidades neerlandesas em 2026?
A dedutibilidade dos custos líquidos com juros está limitada ao valor mais elevado entre 24,5% do EBITDA da empresa ou um limiar de 1 milhão de €. Esta regra, conhecida como regra de limitação dos juros (earnings stripping rule), aplica-se a acordos de financiamento internos e externos. A monitorização deste limite é essencial para sociedades holding que recorrem ao endividamento para financiar subsidiárias, dado que exceder estes limites pode levar a perdas fiscais significativas e à redução dos rendimentos líquidos do grupo.
Quanto tempo demora o registo de uma sociedade holding neerlandesa à distância?
A constituição à distância de uma Dutch BV demora normalmente entre 3 e 5 dias úteis. Este prazo tem início assim que toda a documentação necessária, tal como a identificação legalizada e o comprovativo de morada, for recebida e verificada pelo notário. O processo é gerido através de uma procuração legalizada, permitindo ao notário outorgar a escritura sem a sua presença física. Após a constituição, o registo junto da KVK e das autoridades fiscais segue-se como etapas finais.
É obrigatória uma conta bancária neerlandesa para os requisitos de substância?
Embora não seja explicitamente exigida por uma única lei, a manutenção de uma conta bancária neerlandesa é uma necessidade prática para demonstrar a substância económica. Esta fornece provas de que a gestão dos assuntos financeiros da empresa é realizada nos Países Baixos. Desde 1 de maio de 2026, a Belastingdienst utiliza o Rabobank como o seu banco principal, pelo que ter uma conta local assegura pagamentos fiscais eficientes e reforça a ligação da sua entidade à jurisdição neerlandesa para efeitos de tratados e de conformidade.
O que acontece se a minha sociedade holding neerlandesa não cumprir o teste de substância da ATAD 3?
Embora a proposta original da ATAD 3 tenha sido formalmente retirada em junho de 2025, os seus objetivos são agora aplicados através da comunicação reforçada ao abrigo da DAC6 e das regras antiabuso existentes. Se a sua empresa carecer de substância suficiente, poderá ser classificada como uma entidade instrumental de alto risco. Este estatuto pode conduzir à recusa de certificados de residência, à perda de benefícios dos tratados fiscais e à troca espontânea de informações com autoridades fiscais estrangeiras. A manutenção de uma realidade económica documentada é a única forma de mitigar estes riscos.
Sources
- ICS Payroll - Serviços de processamento salarial nos Países Baixos
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Impostos sobre os rendimentos do trabalho (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Fazer negócios internacionalmente
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |