


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A retenção na fonte estatutária holandesa de 15% sobre dividendos não é meramente um custo fixo de fazer negócios, mas uma variável administrável que requer estrita conformidade processual para evitar a dupla tributação. Para muitos empresários estrangeiros, a complexidade da aplicação de tratados e o receio da erosão dos lucros frequentemente ofuscam os benefícios operacionais de uma Dutch BV. Provavelmente reconhece que, embora os Países Baixos facilitem o comércio global, o encargo administrativo de comprovar a substância e cumprir os prazos de entrega continua a ser uma prioridade significativa para a sua estratégia de conformidade corporativa.
Este guia fornece uma análise profissional do ambiente fiscal de 2026, com foco na aplicação precisa da isenção de participação e das reduções baseadas em tratados. Delineamos as condições específicas necessárias para garantir uma taxa de 0% para acionistas qualificados residentes na UE e em jurisdições com tratados fiscais, abordando também a taxa condicional de 25,8% aplicável a jurisdições de baixa tributação. Ao seguir este roteiro, obterá clareza sobre a janela de entrega de um mês e os requisitos técnicos para remeter pagamentos para a conta Rabobank da Belastingdienst. Isto garante que as suas distribuições de lucros permaneçam eficientes e em total conformidade com as mais recentes normas regulamentares holandesas.
Key Takeaways
- Identifique a taxa padrão de 15% para 2026 e como ela funciona como um imposto prévio sobre as distribuições de lucros corporativos.
- Solicite uma taxa de 0% de retenção na fonte sobre dividendos holandesa ao cumprir os requisitos específicos da isenção de participação ou dos tratados fiscais internacionais aplicáveis.
- Alinhe a sua estratégia de distribuição com os escalões de imposto sobre o rendimento das sociedades de 2026 de 19% sobre lucros de até 200.000 € e 25,8% para margens superiores.
- Execute as declarações fiscais obrigatórias dentro do prazo de um mês para manter a conformidade com as normas de reporte eletrónico da Belastingdienst.
- Utilize a via de Procuração legalizada para a constituição remota de uma BV com um capital social mínimo de apenas 0,01 €.
Table of Contents
Understanding the Dutch Dividend Withholding Tax (WHT) Framework
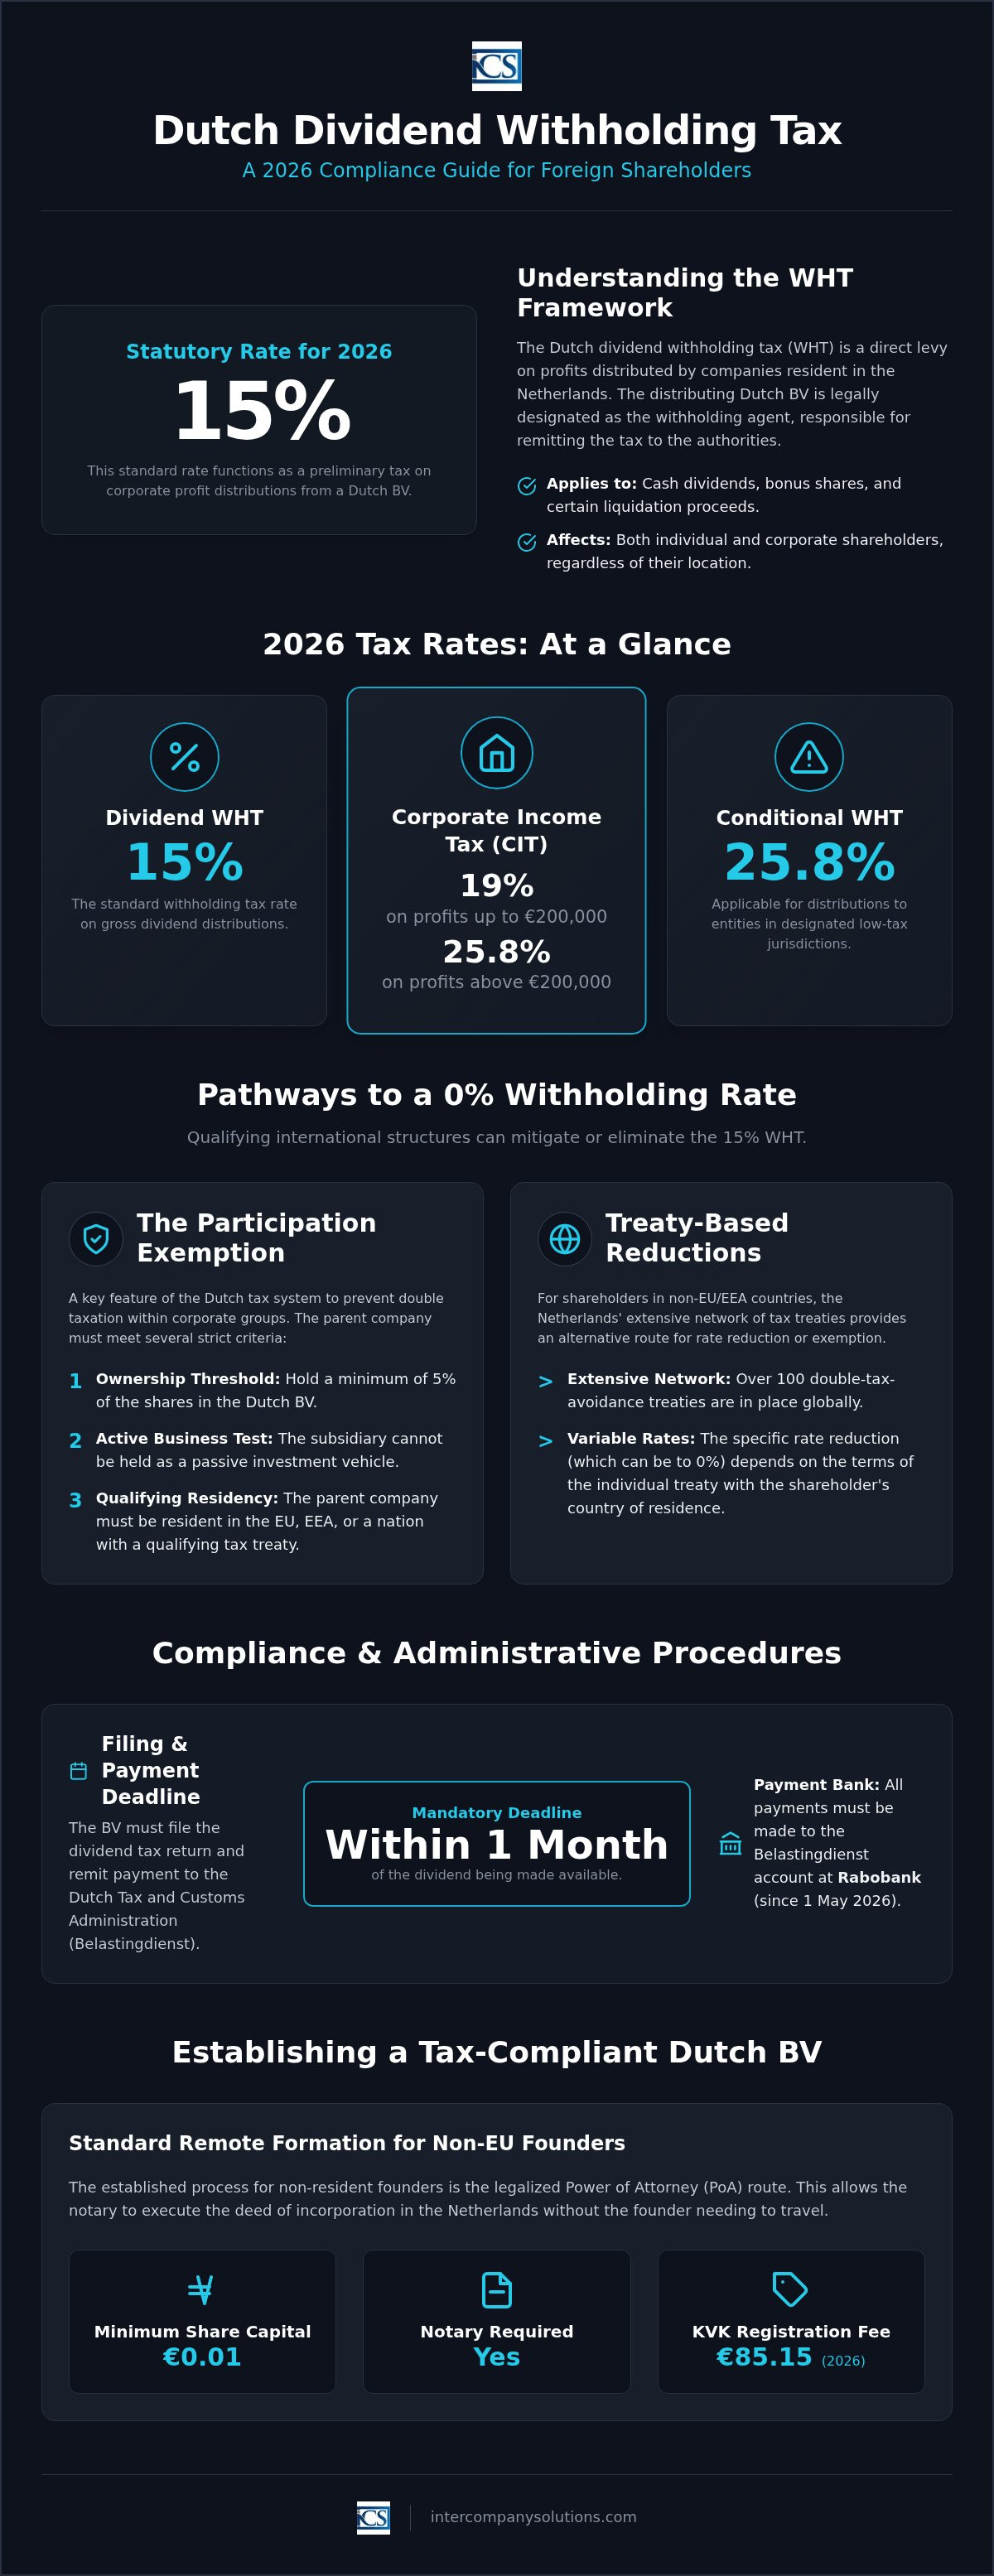
O imposto retido na fonte sobre dividendos holandês é uma cobrança direta sobre as distribuições de lucros efetuadas por empresas residentes nos Países Baixos. Para o ano fiscal de 2026, a taxa estatutária está fixada em 15%. Este imposto atua como uma cobrança preliminar para residentes holandeses, que muitas vezes podem deduzi-lo contra o seu imposto sobre o rendimento; no entanto, para investidores estrangeiros, representa frequentemente um imposto definitivo, a menos que uma convenção preveja desagravamento fiscal. O âmbito deste imposto abrange várias formas de distribuição, incluindo dividendos em dinheiro, ações bonificadas emitidas a partir de reservas de lucros e produtos de liquidação que excedam o capital médio integralizado da empresa.
No âmbito mais amplo do quadro do imposto sobre as sociedades holandês, a Dutch BV distribuidora detém o estatuto legal de agente de retenção. Isto significa que a empresa, e não o acionista, é responsável pela exatidão administrativa do processo de retenção na fonte. O imposto aplica-se a distribuições feitas a acionistas tanto pessoas singulares como coletivas, independentemente da sua localização, desde que a entidade distribuidora seja considerada residente nos Países Baixos para efeitos fiscais. Garantir que a sua entidade está devidamente estruturada desde o início é essencial, e os nossos especialistas prestam frequentemente assistência na constituição de empresas nos Países Baixos para estabelecer uma base em conformidade para futuras distribuições de lucros.
Base Tributável e Responsabilidade pelo Pagamento
O cálculo do montante correto exige a identificação do valor bruto dos dividendos antes de quaisquer deduções. Quando uma distribuição é aprovada, a BV deve reter 15% do montante bruto e entregá-lo à Belastingdienst. Esta obrigação abrange também distribuições não pecuniárias, tais como ativos transferidos para acionistas por um valor abaixo do valor de mercado. Nestes casos, a diferença é tratada como um "dividendo presumido" e está sujeita à mesma taxa de 15%. A empresa deve submeter a declaração do imposto sobre dividendos e concluir o pagamento no prazo de um mês a contar da data em que o dividendo foi colocado à disposição. Desde 1 de maio de 2026, todos estes pagamentos devem ser direcionados para o banco da Belastingdienst, o Rabobank.
Residência Fiscal e Obrigações de Retenção na Fonte
Uma Dutch BV está geralmente sujeita a obrigações de retenção na fonte por defeito porque os Países Baixos aplicam o princípio da constituição. Qualquer empresa constituída ao abrigo do direito holandês é considerada residente fiscal. Para acionistas estrangeiros, isto resulta no recebimento de uma distribuição líquida. Embora a taxa de 15% seja o padrão, muitos investidores internacionais reduzem-na através da aplicação de convenções para evitar a dupla tributação ou da participation exemption holandesa. Deve verificar as taxas jurisdicionais específicas em belastingdienst.nl para garantir a conformidade. Se o acionista for uma empresa residente nos Países Baixos, o imposto retido pode tipicamente ser deduzido contra a sua própria dívida de imposto sobre o rendimento das sociedades, que é de 19% sobre lucros até 200.000 € e de 25,8% sobre o remanescente.
Isenções e Reduções para Estruturas de Holding Internacionais
Embora a taxa estatutária de 15% permaneça o padrão, o sistema fiscal holandês oferece um desagravamento significativo para estruturas internacionais elegíveis. Compreender os fundamentos do imposto sobre dividendos holandês é vital para investidores estrangeiros que visam aplicar uma taxa de retenção na fonte interna de 0%. Esta isenção aplica-se habitualmente quando os dividendos são pagos a acionistas societários residentes na UE, no EEE ou num país com uma convenção fiscal elegível celebrada com os Países Baixos. O objetivo principal é evitar o efeito de cascata da tributação dentro de grupos empresariais, garantindo que os lucros sejam tributados apenas uma vez ao nível do beneficiário final.
A Lista de Verificação da Participation Exemption
A participation exemption é uma peça angular da atratividade dos Países Baixos enquanto jurisdição global para holdings. Para utilizar esta isenção num contexto transfronteiriço, a sociedade-mãe deve cumprir vários critérios rigorosos. A sociedade-mãe deve deter uma participação mínima de 5% na Dutch BV. Além disso, a subsidiária não pode ser detida a título de investimento passivo; idealmente, deve ser uma entidade operacional ativa. A documentação é uma componente crítica da conformidade. Durante uma auditoria fiscal, deve apresentar os seguintes registos à Belastingdienst:
- Registos atualizados de acionistas que comprovem o limiar de titularidade de 5%.
- Comprovativo das atividades operacionais ativas da sociedade-mãe na sua jurisdição de domicílio.
- Documentação relativa à justificação económica da estrutura de holding.
Reduções de Taxas com Base em Tratados
Para acionistas residentes em países fora da UE, a extensa rede de mais de 100 tratados holandeses de dupla não tributação oferece uma via alternativa para redução. Esses tratados frequentemente reduzem o Dutch dividend withholding tax para 5% ou 10% e, em casos específicos envolvendo participações substanciais, para 0%. Se a sua empresa já tiver pago a taxa integral de 15%, você pode iniciar um processo de reembolso por meio da Administração Tributária Holandesa. Em 2026, o impacto do Instrumento Multilateral (MLI) tornou-se mais pronunciado. As estruturas agora devem passar no "Principal Purpose Test" para se qualificarem aos benefícios dos tratados. Isso garante que o arranjo não seja artificial e cumpra uma função empresarial genuína.
O cumprimento desses substance requirements é obrigatório para evitar a aplicação de disposições antiabuso. Se você está planejando um novo empreendimento, nossos consultores podem auxiliar com a Netherlands company formation para garantir que sua entidade seja estruturada em conformidade desde o início. Se necessitar de uma análise específica sobre como esses tratados se aplicam à sua jurisdição, você pode entrar em contato com o nosso departamento tributário para uma avaliação profissional.
Interação com o Dutch Corporate Income Tax (CIT) em 2026
O ambiente do imposto sobre o rendimento das pessoas coletivas (CIT) em 2026 dita diretamente o montante disponível para distribuições de lucros. Para uma Dutch BV, a responsabilidade tributária principal é calculada com base em dois escalões. Pagará 19% sobre os lucros tributáveis até €200.000 e 25,8% sobre qualquer montante que exceda esse limite. Como os dividendos são pagos a partir do lucro líquido remanescente após o CIT, a sua estratégia de distribuição deve levar em conta essas taxas. Um planejamento tributário eficaz garante que o Dutch dividend withholding tax seja gerido juntamente com essas obrigações corporativas para manter a liquidez. A declaração precisa evita a acumulação de juros ou penalidades da Belastingdienst.
Cálculo do Lucro Tributável e Deduções
Determinar o seu lucro líquido requer um cálculo preciso das deduções permitidas. Para 2026, a conformidade inclui a adesão ao limite de dedução de juros, fixado em 24,5% do EBITDA da empresa. No entanto, aplica-se um limite de €1 milhão; é sempre possível deduzir juros até este montante, mesmo que exceda a percentagem do EBITDA. Esta regra previne o endividamento excessivo e assegura a estabilidade da base tributável. Deve manter todos os registos financeiros, incluindo faturas, extratos bancários e contratos, durante pelo menos 7 anos para suportar as declarações de CIT e WHT. Esta documentação é vital durante auditorias para justificar as despesas utilizadas para apurar o montante do lucro tributável. Se os seus registos envolverem bens imóveis, o período de retenção estende-se para 10 anos.
Unidade Fiscal e Distribuições de Dividendos
O estabelecimento de uma unidade fiscal (fiscale eenheid) pode simplificar o movimento de capital entre uma empresa-mãe holandesa e as suas subsidiárias. Quando as empresas formam uma unidade fiscal para efeitos de CIT, a administração tributária trata-as como um único sujeito passivo. Esta estrutura tem um impacto direto nos movimentos de lucros. Os fluxos internos de dividendos entre entidades pertencentes ao mesmo grupo fiscal são tipicamente ignorados para efeitos fiscais. Isto resulta efetivamente na eliminação do Dutch dividend withholding tax para distribuições efetuadas dentro do grupo. É uma vantagem processual que simplifica a gestão de tesouraria interna.
A gestão destas interações complexas requer uma contabilidade estruturada. Pode encontrar mais detalhes sobre a manutenção destes padrões no nosso guia sobre Contabilidade para Dutch BV. Ao alinhar a sua declaração de CIT com o seu cronograma de distribuição, reduz o risco de erros administrativos. Este alinhamento garante que a BV cumpre as suas obrigações para com a conta Rabobank da Belastingdienst, maximizando a eficiência da posição fiscal global do grupo.
Prazos de Cumprimento e Procedimentos Administrativos
O cumprimento do calendário rigoroso estabelecido pela Administração Tributária neerlandesa é essencial para manter a regularidade societária da sua empresa. Assim que um dividendo é colocado à disposição dos acionistas, a BV distribuidora deve apresentar uma declaração de imposto holandês retido na fonte sobre dividendos e remeter o pagamento no prazo exato de um mês. Este prazo não é negociável. O incumprimento deste prazo resulta em coimas administrativas e no débito de juros de mora por parte da Belastingdienst. Todas as declarações devem ser submetidas eletronicamente através do portal fiscal oficial, exigindo credenciais digitais atualizadas do representante da sua empresa.
Para além das declarações fiscais específicas, a BV deve manter a sua conformidade societária geral perante a Câmara de Comércio (KVK). As contas anuais devem ser submetidas à KVK no prazo de 12 meses após o encerramento do exercício financeiro. O incumprimento desta obrigação é considerado uma infração económica e pode levar à responsabilidade dos administradores. Estas camadas administrativas asseguram que a solidez financeira da empresa seja transparente para o público e para os organismos reguladores. A documentação adequada também sustenta a validade de quaisquer isenções que reivindique ao abrigo da isenção de participação ou de convenções fiscais.
Logística Bancária e de Pagamentos
Uma atualização crítica para 2026 envolve o principal parceiro bancário da Belastingdienst. Desde 1 de maio de 2026, o banco oficial da Administração Tributária neerlandesa é o Rabobank. Se estiver a emitir uma transferência bancária internacional para o pagamento do imposto holandês retido na fonte sobre dividendos, deve certificar-se de que os seus registos estão atualizados para refletir esta alteração. O recurso a informações bancárias desatualizadas de anos anteriores resultará em pagamentos rejeitados e potenciais penalizações por incumprimento de prazos. Certifique-se de que a referência do seu pagamento inclui o número de liquidação correto fornecido durante o processo de submissão eletrónica.
Para entidades recém-constituídas, a liquidação da taxa de registo inicial na KVK de 85,15 € constitui o primeiro passo do processo administrativo. Esta taxa única é independente dos custos anuais de conformidade, mas é necessária para ativar o registo da empresa. A nossa equipa trata frequentemente desta logística durante a constituição de empresas nos Países Baixos através da via de procuração legalizada. Isto garante que os fundadores não residentes cumpram todos os requisitos iniciais sem a necessidade de deslocações internacionais.
Comunicação de UBO e Transparência
A transparência relativa aos Beneficiários Efetivos Finais (UBOs) está diretamente associada à sua elegibilidade para benefícios ao abrigo de tratados fiscais. Deve comunicar à KVK quaisquer alterações aos UBOs que detenham uma participação superior a 25% das ações ou dos direitos de voto no prazo de 7 dias após a alteração. A Belastingdienst efetua o cruzamento dos dados dos UBOs com as declarações de imposto sobre dividendos para verificar se o destinatário é o verdadeiro beneficiário efetivo e não uma entidade conduta. A falta de atualização deste registo pode desencadear uma auditoria fiscal ou a recusa da aplicação de uma taxa de retenção na fonte de 0%.
A manutenção de um registo claro de titularidade e de pessoal é igualmente vital para outras áreas administrativas, tais como os serviços de processamento de salários nos Países Baixos. Dados rigorosos sobre UBOs e colaboradores garantem que a empresa se mantenha em conformidade em todas as vertentes regulamentares. Esta abordagem integrada da conformidade protege o seu investimento e simplifica futuras distribuições de lucros.
Constituição Remota de uma Entidade Neerlandesa em Conformidade Fiscal
O estabelecimento de uma base em conformidade é o primeiro passo para uma distribuição de lucros eficiente. Para fundadores não residentes, a abordagem padrão é a via da Procuração (PoA) legalizada. Este método permite ao notário lavrar a escritura de constituição nos Países Baixos sem a presença física do fundador. Uma Dutch BV requer um capital social mínimo de apenas 0,01 €, o que a torna uma estrutura acessível para várias escalas de negócios. Ao trabalhar com um intermediário profissional para a constituição de uma Dutch BV, o prazo típico para a constituição remota é de 3 a 5 dias úteis. Esta celeridade não compromete a atenção meticulosa aos detalhes necessária para assegurar que a entidade fique preparada para o futuro cumprimento do imposto holandês retido na fonte sobre dividendos.
Passos para a Constituição Remota
O processo segue uma sequência lógica para assegurar a validade jurídica. Em primeiro lugar, deve legalizar os documentos de identificação necessários e outorgar a procuração no seu país de origem. Estes documentos são posteriormente enviados para os Países Baixos para o segundo passo: a celebração notarial da escritura de constituição. Ao contrário de uma eenmanszaak ou VOF, uma BV requer estritamente a intervenção de um notário para a sua constituição. Por fim, a entidade é registada na KVK e junto das autoridades fiscais. Este registo dá origem à cobrança da taxa única da KVK de 85,15 € e à atribuição dos seus números de IVA e CIT. Esta abordagem estruturada garante que a sua empresa satisfaça todos os requisitos de entrada, preparando-a simultaneamente para os deveres administrativos de um sujeito passivo residente.
Apoio Contínuo à Conformidade
Manter o estatuto de conformidade fiscal da sua entidade requer uma supervisão administrativa contínua. Terá de gerir o envio periódico das declarações de IVA e preparar as declarações anuais de CIT com base nas taxas de 2026 de 19% até 200.000 € e de 25,8% acima desse valor. Quando a sociedade estiver pronta para distribuir lucros, deve apresentar a declaração do imposto holandês retido na fonte sobre dividendos no prazo de um mês a contar da data de distribuição. Todos os pagamentos devem ser remetidos para a conta Rabobank da Belastingdienst para evitar sanções.
Todos os registos financeiros devem ser conservados durante pelo menos 7 anos para cumprir os requisitos legais imperativos. Se a sua BV detiver bens imóveis, este período de arquivo é alargado para 10 anos. Manter estes registos devidamente organizados é crucial para demonstrar o enquadramento na isenção de participação ou nas reduções de taxa baseadas em convenções fiscais durante futuras inspeções tributárias. Ao integrar estas rotinas de conformidade desde o início, protege a capacidade da empresa de distribuir lucros a acionistas internacionais com o mínimo de atrito fiscal.
Última revisão: setembro de 2026
Garantir a Sua Estratégia de Distribuição Neerlandesa para 2026
A gestão eficiente do imposto holandês retido na fonte sobre dividendos exige uma coordenação precisa entre a sua estrutura societária e as mais recentes exigências regulamentares. Ao recorrer à rede de mais de 100 convenções fiscais e ao regime interno de isenção de participação, consegue salvaguardar os seus lucros contra retenções desnecessárias. Uma conformidade bem-sucedida implica cumprir o prazo de entrega de um mês e garantir que todos os pagamentos deem entrada atempadamente na conta Rabobank da Belastingdienst. Estes passos procedimentais são essenciais para preservar a boa reputação da sua entidade e evitar coimas administrativas.
A Intercompany Solutions atua como um parceiro proativo para empresários internacionais, proporcionando a constituição remota de uma BV em 3 a 5 dias úteis através de Procuração legalizada. Com mais de 2.000 constituições concluídas com êxito em todo o mundo, disponibilizamos apoio contabilístico especializado para a entrega de declarações de CIT e declarações periódicas de retenção na fonte sobre dividendos. Esta supervisão profissional assegura que a sua entidade cumpre os padrões de substância e transparência de 2026 desde o seu primeiro dia de atividade.
Estamos preparados para impulsionar o seu crescimento e ajudá-lo a estabelecer uma presença estável e em plena conformidade nos Países Baixos.
Última revisão: setembro de 2026
Perguntas Frequentes
Qual é a taxa holandesa de retenção na fonte sobre dividendos para 2026?
A taxa legal holandesa de retenção na fonte sobre dividendos para 2026 é de 15% sobre as distribuições de lucros efetuadas por uma empresa holandesa. Esta taxa aplica-se a dividendos em numerário, ações de bonificação e proventos de liquidação que excedam o capital médio integralizado. Embora a BV atue como substituto tributário, o imposto é tecnicamente um tributo sobre o beneficiário. Para residentes holandeses, trata-se de um imposto preliminar que é compensado no apuramento final do imposto sobre o rendimento ou do imposto sobre as sociedades.
Os empresários estrangeiros podem solicitar uma taxa de 0% de imposto sobre dividendos?
Os empresários estrangeiros podem frequentemente obter uma taxa de 0% se cumprirem os requisitos para a isenção de participação ou de uma convenção fiscal específica. Isto aplica-se geralmente a acionistas societários residentes na UE, no EEE ou num país com convenção que detenham pelo menos 5% das ações. É necessário demonstrar que a estrutura não é artificial e que a sociedade gestora de participações sociais possui substância económica genuína na sua jurisdição de residência para se qualificar para esta redução.
Como funciona a isenção de participação para uma Dutch BV?
A isenção de participação garante que os lucros já tributados ao nível da filial não sejam novamente tributados quando distribuídos à Dutch BV controladora. Para se qualificar, a sociedade-mãe deve deter pelo menos 5% do capital social da subsidiária. Além disso, a subsidiária deve ser uma entidade operacional ativa e não um veículo de investimento passivo. Este mecanismo é essencial para manter uma estrutura societária internacional fiscalmente eficiente e evitar a tributação em cascata de múltiplos níveis de imposto.
Qual é o prazo para pagar o imposto sobre dividendos nos Países Baixos?
O prazo legal para a entrega da declaração e o pagamento da retenção na fonte sobre dividendos nos Países Baixos é de até um mês após a data da distribuição. Desde 1 de maio de 2026, todos os pagamentos de impostos devem ser efetuados ao Rabobank, que funciona como o banco da Belastingdienst. O incumprimento deste prazo resulta em coimas administrativas e juros de mora. É fundamental coordenar com a sua equipa de contabilidade para assegurar que a submissão eletrónica e a transferência bancária sejam concluídas antes do prazo.
Preciso de viajar para os Países Baixos para entregar as minhas declarações fiscais?
Não precisa de viajar para os Países Baixos para gerir o cumprimento das suas obrigações fiscais ou constituir a sua empresa. Todas as declarações fiscais, incluindo as de IVA, imposto sobre as sociedades e dividendos, são submetidas eletronicamente através do portal da administração tributária. Para a constituição inicial, utilizamos o procedimento de Procuração legalizada (Power of Attorney), permitindo que o notário outorgue a escritura enquanto permanece no estrangeiro. Este processo à distância demora habitualmente entre 3 e 5 dias úteis para uma Dutch BV padrão.
Como é que as convenções fiscais afetam a retenção na fonte de 15%?
As convenções fiscais reduzem frequentemente a taxa normal de retenção na fonte de 15% para 10%, 5% ou mesmo 0% para investidores internacionais elegíveis. Os Países Baixos mantêm uma rede de aproximadamente 100 convenções para evitar a dupla tributação que visam a prevenção da dupla tributação. Contudo, desde a implementação do Instrumento Multilateral, é necessário cumprir o Teste do Propósito Principal (Principal Purpose Test). Isto assegura que a razão principal da estrutura de investimento não seja meramente a obtenção de uma vantagem fiscal, exigindo uma justificação económica comprovada documentalmente.
Que registos deve uma Dutch BV conservar para efeitos de conformidade fiscal?
Uma Dutch BV é legalmente obrigada a conservar os seus registos financeiros durante um período de 7 anos para assegurar a conformidade fiscal. Estes registos incluem extratos bancários, faturas, contratos e livros de registo de acionistas utilizados para calcular a retenção na fonte sobre dividendos holandesa. Se a sua empresa detiver ou gerir bens imóveis, a obrigação de conservação estende-se para 10 anos. Manter arquivos digitais ou físicos organizados é essencial para sustentar a sua posição durante uma potencial auditoria por parte da administração tributária holandesa.
Qual é o escalão do imposto sobre as sociedades para uma Dutch BV em 2026?
Os escalões do imposto sobre as sociedades para 2026 dividem-se em dois níveis com base no lucro tributável da empresa. A taxa é de 19% sobre os lucros até ao limite de 200.000 €. Para qualquer montante que exceda este limite de 200.000 €, a taxa de imposto aumenta para 25,8%. Estas taxas aplicam-se ao lucro líquido após a dedução dos gastos de exploração e da aplicação do limite de dedutibilidade de juros, que está atualmente fixado em 24,5% do EBITDA da empresa para o exercício fiscal.
Fontes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |