

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Muitos empresários internacionais presumem que uma margem de lucro mais elevada conduz automaticamente a um aumento linear da obrigação fiscal, no entanto, o sistema fiscal holandês opera numa estrutura progressiva concebida para apoiar o crescimento durante as fases iniciais de expansão. Compreender a taxa de imposto sobre as sociedades holandesa é fundamental para qualquer Dutch BV de capital estrangeiro que pretenda manter a conformidade enquanto otimiza a sua posição fiscal global. É provável que esteja a gerir a pressão do reporte transfronteiriço e pretenda evitar as sanções financeiras associadas ao incumprimento de prazos de entrega rigorosos. É um desafio comum para quem não está familiarizado com os requisitos locais da Belastingdienst.
Este artigo fornece uma discriminação precisa dos escalões de tributação de 2026, limiares e etapas de conformidade obrigatórias. Esclareceremos como a taxa de 19% se aplica aos primeiros 200.000 € de lucro e quando o escalão de 25,8% entra em vigor. A nossa equipa de Accounting & Tax Services estruturou este guia para cobrir o incentivo da Innovation Box de 9% e as regras da isenção de participação. Obterá um calendário fiável para a entrega de declarações fiscais e uma visão clara da taxa de registo na KVK de 85,15 € para 2026, garantindo que a sua empresa opera com total segurança regulamentar desde o início.
Principais Conclusões
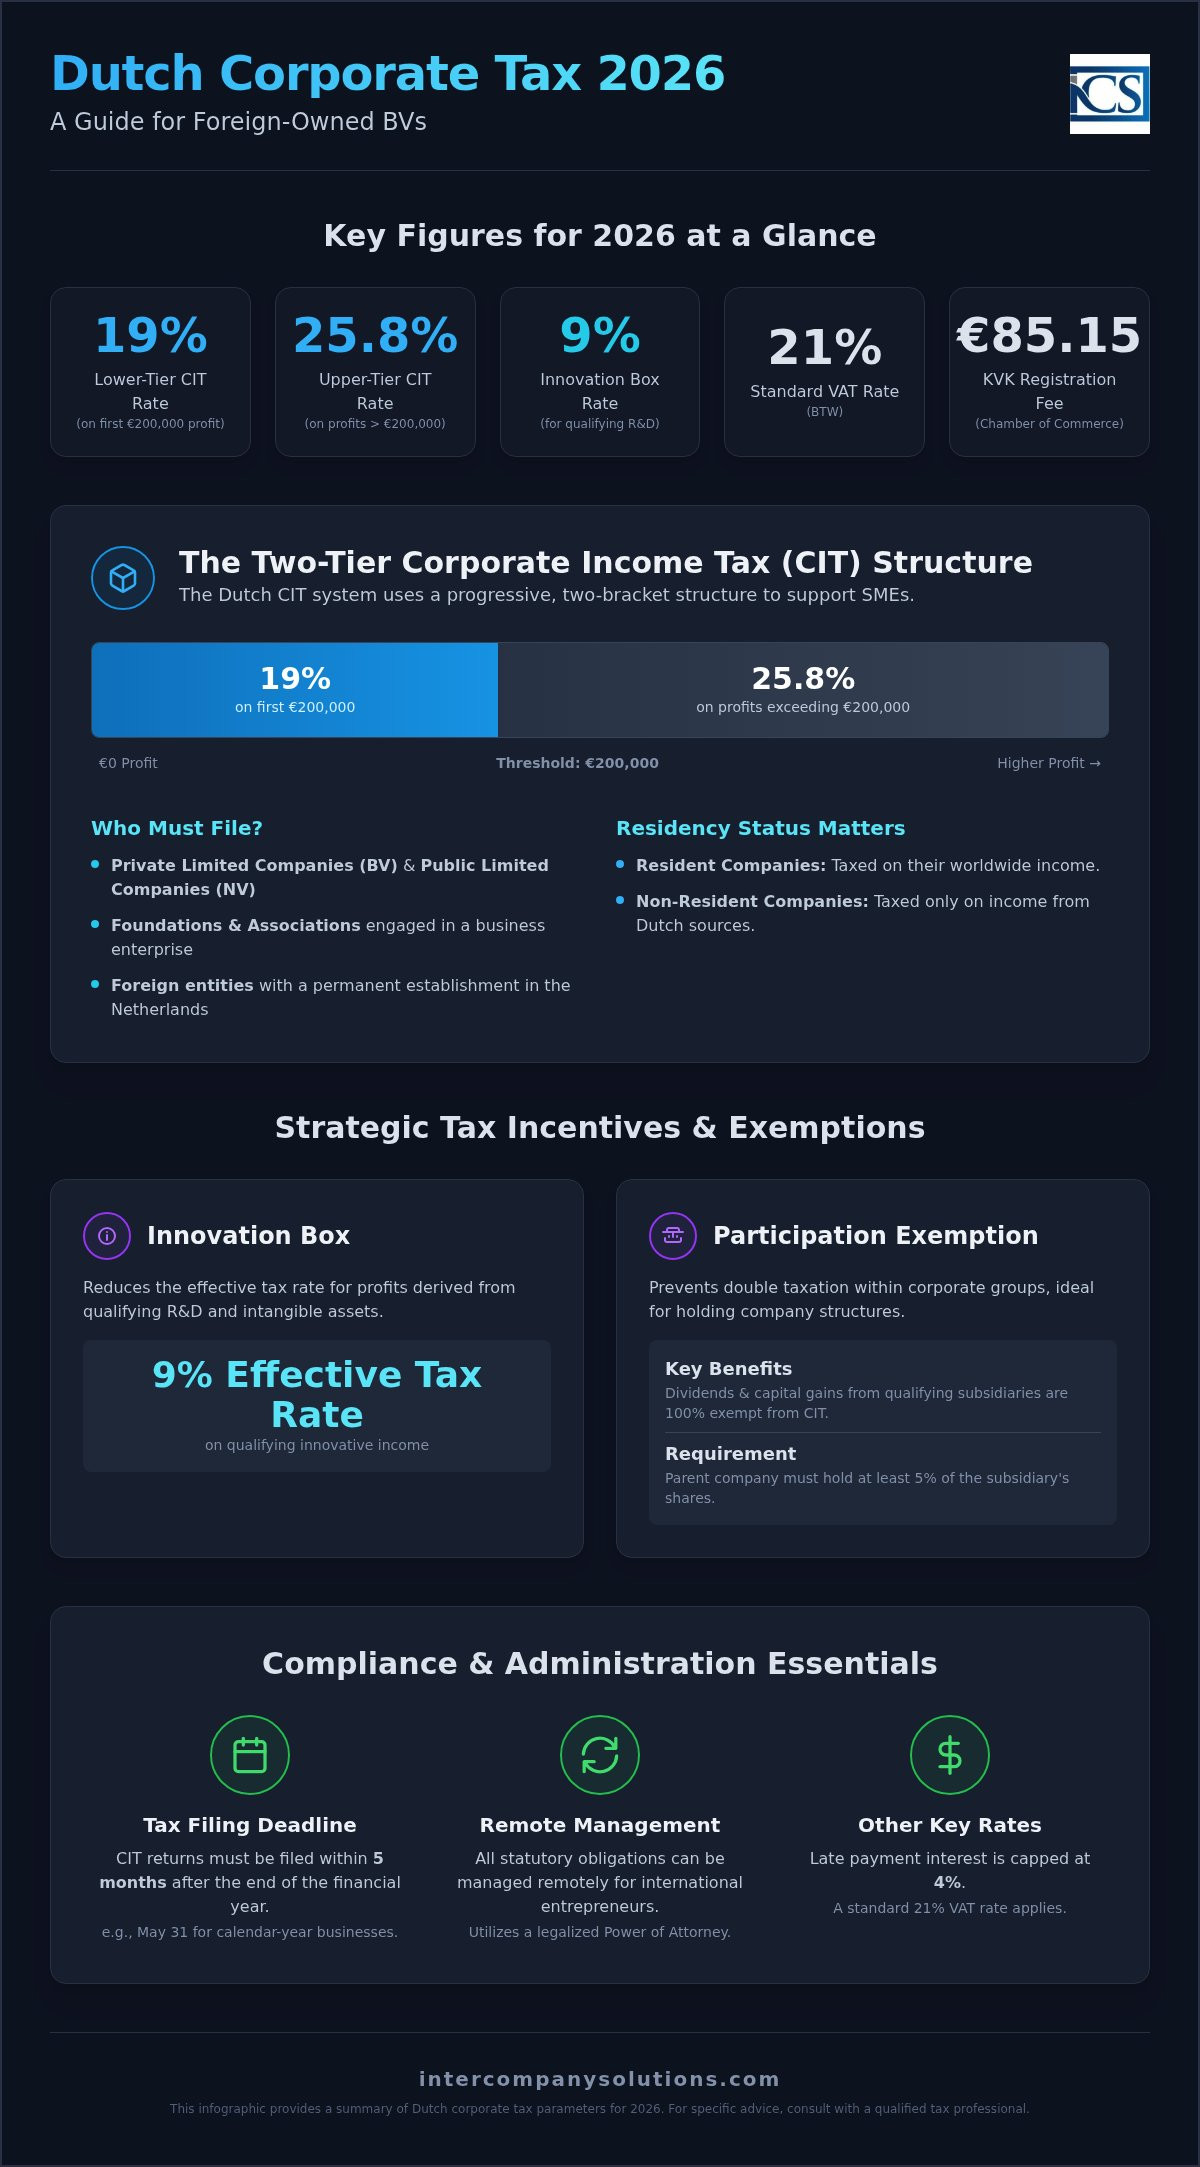
- A taxa de imposto sobre as sociedades holandesa para 2026 é de 19% sobre os primeiros 200.000 € de lucro tributável e de 25,8% para lucros que excedam este limiar.
- As atividades empresariais inovadoras elegíveis podem aceder a uma taxa de imposto efetiva reduzida de 9% através da Innovation Box, enquanto a isenção de participação evita a dupla tributação para estruturas de holding.
- As declarações de imposto sobre o rendimento das pessoas coletivas devem ser submetidas no prazo de cinco meses após o encerramento do exercício financeiro, o que corresponde ao prazo limite de 31 de maio para empresas com ano civil.
- Os empresários internacionais podem gerir todas as obrigações estatutárias remotamente através da via de procuração legalizada para a constituição da empresa e conformidade fiscal contínua.
- Para além dos impostos sobre o lucro, as empresas devem ter em conta uma taxa normal de 21% de BTW e a taxa obrigatória de registo na KVK de 85,15 € para o ano fiscal de 2026.
Compreender a Estrutura em Dois Escalões do Imposto sobre as Sociedades (CIT) Holandês
Os Países Baixos aplicam um imposto sobre o rendimento das pessoas coletivas sobre os lucros tributáveis gerados pelas empresas. Este Dutch Corporate Tax System funciona com base numa estrutura escalonada em dois níveis, em vez de uma percentagem fixa. Foi concebido para proporcionar um ambiente fiscal competitivo, especialmente para pequenas e médias empresas (PME) que formam a base da economia local. Ao aplicar uma taxa mais baixa aos escalões de lucro iniciais, o governo incentiva as empresas a reinvestir os seus ganhos em maior crescimento e inovação.
Calcular o seu lucro tributável é um processo simples de dedução das despesas operacionais dedutíveis da sua receita bruta total. Embora o conceito seja simples, a distinção entre o estatuto de residente e não residente é vital para a conformidade. As empresas residentes, que são aquelas constituídas ou efetivamente geridas nos Países Baixos, são tributadas sobre o seu rendimento mundial. As empresas não residentes apenas enfrentam obrigações fiscais sobre lucros derivados de fontes holandesas, como um estabelecimento estável local ou bens imóveis holandeses. Compreender o estatuto de residência da sua empresa é o primeiro passo para determinar a sua obrigação fiscal total.
Escalões e Limiares do Imposto sobre as Sociedades para 2026
Para o ano fiscal de 2026, a taxa de imposto sobre as sociedades holandesa mantém-se consistente com os parâmetros do ano anterior. Os lucros até ao limiar de 200.000 € estão sujeitos a uma taxa de imposto de 19%. Qualquer lucro que exceda este limite de 200.000 € é tributado à taxa normal de 25,8%. É importante compreender que estas taxas são aplicadas sequencialmente. Isto significa que mesmo uma empresa altamente rentável continua a pagar a taxa mais baixa de 19% sobre os seus primeiros 200.000 € de lucro, aplicando-se a taxa mais elevada de 25,8% apenas à parcela acima desse montante. Não existem impostos sobre as sociedades municipais ou provinciais locais, o que simplifica o cálculo para os fundadores internacionais.
Entidades Tributáveis: Quem Deve Declarar?
A obrigação de entregar uma declaração de imposto sobre o rendimento das pessoas coletivas recai principalmente sobre as sociedades anónimas (NV) e as sociedades de responsabilidade limitada (Dutch BV). Se está a considerar iniciar um negócio nos Países Baixos, a estrutura de Dutch BV é a escolha mais comum para investidores estrangeiros devido à sua flexibilidade. Contudo, a responsabilidade fiscal não se limita a estas formas societárias. As fundações e associações também devem apresentar declaração se exercerem uma atividade empresarial concorrente no mercado. As entidades estrangeiras com um estabelecimento estável ou um representante holandês designado estão igualmente sujeitas a CIT. A nossa equipa de Accounting & Tax Services ajuda os clientes a navegar por estas definições para garantir que cada entidade cumpre os seus requisitos anuais de submissão sem incorrer em juros de mora, que estão limitados a 4%.
Incentivos Fiscais Estratégicos e Isenções para Dutch BVs
O código tributário holandês prevê regimes específicos para reduzir a carga tributária efetiva para estruturas de grupos internacionais e empresas inovadoras. Estes incentivos não são aplicados automaticamente; exigem uma gestão proativa e documentação precisa nas suas declarações fiscais anuais. Embora a taxa de imposto sobre as sociedades holandesa padrão se aplique aos lucros comerciais gerais, estas isenções podem alterar significativamente a responsabilidade final para entidades qualificadas. É essencial integrar estas considerações com outros custos administrativos, como a taxa de registo na KVK de € 85,15 para 2026, para compreender o custo total de manter uma presença holandesa.
A Estrutura da Isenção de Participação
A isenção de participação é uma razão primordial pela qual muitos empresários escolhem os Países Baixos para estruturas de sociedades holding. Este regime elimina o imposto sobre as sociedades sobre todos os dividendos e mais-valias derivados de subsidiárias qualificadas. Para se qualificar, uma empresa-mãe holandesa deve deter pelo menos 5% das ações numa subsidiária. Além disso, a subsidiária não pode ser detida puramente como um investimento passivo de carteira. Esta estrutura é uma componente fundamental da formação de Dutch BV quando a entidade serve como porta de entrada para investimentos internacionais ou expansão de grupos. Previne eficazmente a dupla tributação dentro de um grupo societário, garantindo que os lucros tributados ao nível da subsidiária não sejam novamente tributados ao nível da holding.
Innovation Box e Incentivos de I&D
As empresas envolvidas em investigação e desenvolvimento técnico podem beneficiar da Innovation Box. O rendimento qualificado gerado a partir de ativos patenteados ou software desenvolvido é tributado a uma taxa efetiva de apenas 9%, em vez dos escalões padrão de 19% ou 25,8%. Para aceder a este benefício, é necessário obter primeiro uma declaração de I&D (WBSO) junto da Agência Empresarial dos Países Baixos. Este incentivo é particularmente relevante para empresas que desenvolvem hardware, tecnologia médica ou soluções de software proprietário. A taxa de 9% aplica-se ao lucro líquido derivado do ativo inovador após a recuperação dos custos de desenvolvimento.
Documentar devidamente estas atividades é vital para a conformidade. As autoridades fiscais holandesas exigem uma ligação clara entre os esforços de I&D e os rendimentos resultantes. Se o seu modelo de negócio depende de propriedade intelectual, gerir estes incentivos corretamente assegura que a sua posição fiscal global permaneça otimizada. Caso necessite de assistência para determinar quais incentivos se aplicam à sua estrutura específica, pode consultar os nossos especialistas fiscais para uma avaliação detalhada da sua elegibilidade. Asseguramos que todas as declarações necessárias sejam apresentadas corretamente juntamente com a sua declaração anual de imposto sobre as sociedades.
Requisitos Administrativos e Prazos de Conformidade
A manutenção de uma empresa holandesa exige o cumprimento rigoroso de protocolos administrativos. A conformidade começa com uma contabilidade sistemática para entidades Dutch BV, garantindo que todos os factos tributários sejam registados com precisão ao longo do ano. O ano fiscal holandês segue tipicamente o ano civil, decorrendo de 1 de janeiro a 31 de dezembro. Para todas as entidades societárias, o envio eletrónico através do portal da Belastingdienst não é opcional; é um requisito obrigatório. O portal digital exige um acesso seguro, que é normalmente gerido pelo seu representante fiscal para garantir que os dados sejam transmitidos de forma segura. O incumprimento destas obrigações ou o desrespeito de prazos específicos resulta em coimas administrativas padronizadas e juros sobre quaisquer responsabilidades pendentes relativas à taxa de imposto sobre as sociedades holandesa.
Calendário Padrão de Submissão
O prazo padrão para submeter a sua declaração de Imposto sobre as Sociedades (CIT) é 1 de junho do ano seguinte ao exercício fiscal. Embora esta janela de cinco meses seja a base de referência, muitos empresários internacionais utilizam o sistema de prorrogação. É possível solicitar uma prorrogação padrão de até 11 meses, desde que o pedido seja efetuado antes do prazo original de 1 de junho. Esta extensão de 11 meses é particularmente útil para empresas que operam em múltiplas jurisdições, pois alinha a submissão holandesa com os ciclos de relato internacionais. A par da declaração fiscal, é necessário assegurar a publicação das contas anuais na Câmara de Comércio (KVK). Isto deve ser concluído no prazo de 12 meses após o fecho do exercício financeiro para evitar riscos de responsabilidade pessoal para os administradores.
A Regra Legal de Retenção de Documentos de 7 Anos
A lei holandesa exige uma abordagem rigorosa na manutenção de registos. Todos os registos comerciais, incluindo faturas, extratos bancários e contratos, devem ser conservados durante um período mínimo de 7 anos. Caso a sua BV detenha bens imóveis, este período de retenção estende-se para 10 anos. Embora o armazenamento digital seja permitido e frequentemente preferido para gestão remota, a integridade e a acessibilidade dos dados devem ser garantidas. Os registos devem ser armazenados de modo a poderem ser apresentados num formato legível dentro de um prazo razoável, se solicitados por um inspetor. A Belastingdienst deve poder realizar uma auditoria fiscal a estes registos em qualquer altura dentro do período de retenção. Manter estes registos organizados ajuda a assegurar que a taxa de imposto sobre as sociedades holandesa correta foi aplicada em anos anteriores, constituindo uma salvaguarda durante inspeções regulatórias.
IVA e Custos Administrativos Locais para 2026
Operar uma Dutch BV envolve obrigações fiscais que vão além do imposto sobre os lucros anual. Embora a taxa de imposto sobre as sociedades holandesa seja uma preocupação primordial para a rentabilidade, os impostos indiretos e as taxas de registo governamentais representam as interações mais frequentes com as autoridades locais. Estes custos são fixados pelo governo e ajustados anualmente para refletir os encargos administrativos. Para o exercício fiscal de 2026, a taxa única de registo na Câmara de Comércio (KVK) é de €85,15. Se o seu modelo de negócio incluir a contratação de pessoal, também deve implementar serviços de processamento de salários nos Países Baixos para gerir as retenções na fonte do imposto sobre os salários e as contribuições para a segurança social, que são declaradas mensalmente.
Taxas de IVA e Registo
O Imposto sobre o Valor Acrescentado (IVA), ou BTW em neerlandês, é um imposto sobre o consumo aplicado a quase todas as transações nacionais e intra-UE. A taxa normal de IVA para 2026 mantém-se em 21%, abrangendo a grande maioria dos bens comerciais e serviços profissionais. Aplica-se uma taxa reduzida de 9% a categorias específicas, tais como produtos alimentares, livros e produtos médicos. Para os empresários internacionais, o processo prático de entrega envolve uma declaração trimestral submetida através do portal do Belastingdienst. Se a sua BV realizar comércio transfronteiriço dentro da UE, poderá utilizar o mecanismo de autoliquidação, no qual a responsabilidade do IVA é transferida para o cliente, desde que ambas as partes possuam números de identificação de IVA válidos. Registos de IVA precisos são essenciais, uma vez que as autoridades frequentemente cruzam estas declarações com a sua declaração anual de imposto sobre as sociedades.
Custos da Câmara de Comércio (KVK) e do UBO
O registo na KVK é o primeiro passo para qualquer nova entidade. Após a taxa inicial de €85,15, as empresas já não pagam taxas de contribuição anual, que foram abolidas para reduzir a carga administrativa sobre as PME. No entanto, a manutenção do seu registo envolve a divulgação obrigatória dos Beneficiários Efetivos (UBO). O registo UBO exige a identificação de qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital da BV. Esta transparência é um requisito legal ao abrigo dos regulamentos neerlandeses de Combate ao Branqueamento de Capitais (AML). Os administradores não residentes devem assegurar que as suas informações de UBO são mantidas atualizadas, uma vez que a não atualização destes dados pode originar coimas administrativas e o potencial congelamento de contas bancárias da empresa. Estes custos locais, embora inferiores à taxa de imposto sobre as sociedades holandesa, são fundamentais para manter a conformidade legal da sua entidade.
Gestão Remota da Conformidade Fiscal Holandesa
Os empresários estrangeiros podem manter a plena conformidade fiscal sem residirem nos Países Baixos. O sistema jurídico holandês facilita este processo através da via de Procuração (PoA) legalizada, que permite a constituição remota da BV sem necessidade de deslocação física a um notário holandês. Assim que a sua empresa estiver registada, as ferramentas de contabilidade digital tornam-se a sua principal interface para monitorizar as obrigações fiscais em tempo real. Estes sistemas permitem acompanhar as despesas dedutíveis e a receita bruta, proporcionando uma previsão clara das suas obrigações ao abrigo da taxa de imposto sobre as sociedades holandesa. Este modelo remoto é apoiado por uma infraestrutura digital robusta no Belastingdienst, que aceita submissões eletrónicas tanto para o IVA como para o imposto sobre as sociedades.
Operar a partir do estrangeiro exige uma abordagem disciplinada aos prazos administrativos. Embora não esteja fisicamente presente, a sua BV continua sujeita às mesmas regras de conservação de registos por 7 anos que as empresas locais. As soluções de armazenamento digital devem garantir a integridade e a acessibilidade de todos os dados financeiros, incluindo faturas e extratos bancários. A utilização de um sistema de contabilidade baseado na nuvem permite que o seu representante fiscal aceda aos documentos necessários instantaneamente, garantindo que as suas declarações trimestrais de IVA e anuais de imposto sobre as sociedades sejam submetidas de forma precisa e atempada.
O Papel de um Prestador de Serviços Societários
Um prestador de serviços societários funciona como o elo essencial entre a sua sede internacional e a Administração Fiscal e Aduaneira Holandesa. Além do cumprimento declarativo básico, garantimos que a sua BV mantém a substância económica local necessária, o que pode constituir um requisito para aceder à vasta rede de convenções fiscais holandesas. Isto inclui a gestão de um endereço comercial local e a garantia de que as principais decisões de gestão são devidamente documentadas. A transição de abrir uma empresa nos Países Baixos para a gestão contínua da conformidade envolve várias etapas técnicas, tais como a obtenção de um número RSIN e a criação do registo obrigatório do UBO. A representação profissional é particularmente recomendada para fundadores de fora da UE, de forma a garantir que todos os regulamentos locais sejam cumpridos desde o primeiro dia.
Próximos Passos para Fundadores Internacionais
- Realizar uma avaliação fiscal preliminar para determinar se os seus lucros projetados permanecerão no escalão de 19% ou se atingirão o limiar de 25,8% da taxa de imposto sobre as sociedades holandesa.
- Reunir os documentos de identificação necessários para o registo do UBO e dos administradores, especificamente para qualquer pessoa singular com uma participação superior a 25% na sociedade.
- Estabelecer um sistema digital de conservação de registos que cumpra a regra legal de 7 anos para registos empresariais.
- Contactar um especialista para iniciar o processo de constituição remota através da via de Procuração legalizada.
Para discutir a sua situação fiscal específica, contacte a Intercompany Solutions para uma consulta.
Última revisão: Agosto de 2026
Garantir a Sua Posição Fiscal Holandesa para 2026
O ano fiscal de 2026 oferece um ambiente estável para empresas internacionais, com a alíquota do imposto sobre as sociedades neerlandês mantendo-se em 19% para lucros até € 200.000 e 25,8% para lucros que excedam esse limite. A gestão bem-sucedida deste sistema de dois escalões exige a integração do planejamento tributário com requisitos administrativos obrigatórios, como a taxa de registro na KVK de € 85,15 e a regra de retenção de registros por 7 anos. Ao aproveitar incentivos como a isenção de participação ou a Innovation Box, os fundadores podem estruturar as suas operações globais para evitar eficazmente a dupla tributação, promovendo ao mesmo tempo o crescimento a longo prazo.
Os nossos especialistas atuam como uma ponte confiável para o mercado neerlandês, fornecendo serviços abrangentes de declaração de IVA e imposto sobre as sociedades. Lidamos com as complexidades das regulamentações fiscais locais e com os requisitos de substância para que os seus interesses profissionais permaneçam em mãos experientes. Isso permite que você se concentre na expansão da sua empresa enquanto garantimos que cada prazo de entrega seja cumprido com precisão. Gerenciamos a constituição remota por meio de procuração, tornando o processo de entrada eficiente para fundadores de todo o mundo.
Aguardamos com expectativa a oportunidade de facilitar a sua entrada nos Países Baixos e apoiar o seu sucesso no mercado europeu.
Última revisão: agosto de 2026
Perguntas Frequentes
Qual é a alíquota do imposto sobre as sociedades neerlandês para 2026?
A alíquota do imposto sobre as sociedades neerlandês para 2026 é de 19% sobre os primeiros € 200.000 de lucro tributável e de 25,8% sobre qualquer montante que exceda esse limite. Esta estrutura escalonada garante que as empresas menores paguem uma porcentagem mais baixa sobre os seus ganhos iniciais. Como não existem impostos corporativos locais nos Países Baixos, estas alíquotas nacionais representam a obrigação tributária total sobre a renda para a sua entidade neerlandesa.
Qual é o prazo para a entrega da declaração do imposto sobre as sociedades nos Países Baixos?
As declarações do imposto sobre as sociedades devem ser entregues no prazo de cinco meses após o encerramento do exercício financeiro. Para as empresas que seguem o ano civil, o prazo é 31 de maio. É possível solicitar uma prorrogação padrão de até 11 meses, o que adia o prazo para abril do ano seguinte. A não entrega ou a ausência de solicitação de prorrogação no prazo resultará em penalidades administrativas aplicadas pela Belastingdienst.
Uma Dutch BV de propriedade estrangeira pode beneficiar da taxa de imposto de 19%?
Uma Dutch BV de propriedade estrangeira recebe o mesmo tratamento que uma empresa de capital local e pode usufruir plenamente do escalão fiscal mais baixo de 19%. A alíquota do imposto sobre as sociedades neerlandês aplica-se aos lucros da empresa, independentemente da nacionalidade ou residência dos acionistas. Este tratamento equitativo torna a BV um veículo atraente para empreendedores internacionais que desejam acessar o mercado europeu mantendo uma posição fiscal competitiva.
O que é a isenção de participação na legislação tributária neerlandesa?
A isenção de participação é uma disposição que evita a dupla tributação ao isentar dividendos e ganhos de capital auferidos de uma subsidiária. Para se qualificar, a controladora neerlandesa deve deter pelo menos 5% das ações da subsidiária. Além disso, a subsidiária não deve ser detida como um investimento de carteira puramente passivo. Esta regra é um mecanismo essencial para estruturas de holding internacionais, assegurando que os lucros já tributados no nível da subsidiária não sejam tributados novamente.
Preciso de uma conta bancária neerlandesa para pagar os impostos corporativos?
Você não precisa estritamente de uma conta bancária neerlandesa para pagar os seus impostos corporativos, mas ter uma conta compatível com o SEPA é altamente prático. As autoridades fiscais neerlandesas preferem pagamentos via transferência bancária com números de referência específicos. Embora transferências internacionais sejam possíveis, elas podem acarretar atrasos ou problemas de conciliação. A maioria das empresas conclui que uma conta empresarial local ou sediada na UE simplifica os pagamentos de IVA e do imposto sobre as sociedades, garantindo conformidade com os padrões bancários locais.
O que acontece se eu perder o prazo de entrega da declaração fiscal neerlandesa?
Perder o prazo de entrega da declaração fiscal acarreta multas administrativas padronizadas e a incidência de juros de mora. A taxa de juros sobre pagamentos em atraso do imposto sobre as sociedades está atualmente limitada a 4%. Se perceber que não conseguirá cumprir o prazo de 1 de junho, é fundamental solicitar uma prorrogação antes do encerramento dessa data. O descumprimento reiterado pode desencadear auditorias mais rigorosas ou penalidades mais severas por parte da Administração Fiscal e Aduaneira Neerlandesa.
Existe um capital social mínimo exigido para constituir uma BV em 2026?
Não há um capital social mínimo legal elevado exigido para constituir uma Dutch BV em 2026. É possível constituir uma empresa com um capital social a partir de 0,01 €, embora muitos fundadores optem por um montante mais prático, como 100 € ou 1.000 €. Esta flexibilidade foi introduzida para tornar a estrutura da BV mais acessível em comparação com a NV, que ainda exige um capital mínimo de 45.000 €.
Fontes
- KVK - Registo no Registo Comercial holandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil holandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- ICS Payroll - Serviços holandeses de processamento salarial
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |