

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
O incumprimento do prazo final de 12 meses para o depósito das contas anuais junto da Câmara de Comércio (KVK) não é apenas uma questão de uma pequena coima; pode levar à responsabilidade pessoal dos administradores se a sua empresa enfrentar a falência. Para empresários internacionais, a pressão para manter a conformidade enquanto expandem as operações é intensa. É provável que reconheça que os requisitos administrativos neerlandeses são rígidos, e o receio de pesadas penalidades por submissões tardias é uma preocupação válida. Compreender os prazos específicos de entrega de declarações fiscais para uma Dutch BV em 2026 é essencial para proteger o seu investimento e manter uma situação regularizada perante a Administração Tributária e Aduaneira Neerlandesa.
Este guia fornece uma lista de verificação cronológica precisa dos prazos legais para o imposto sobre o rendimento das pessoas coletivas, IVA e depósito de contas anuais. Aprenderá a diferença entre as datas de preparação e de depósito, incluindo como solicitar uma prorrogação padrão de cinco meses para a sua declaração de imposto sobre o rendimento das pessoas coletivas. Também detalhamos os requisitos obrigatórios de submissão digital através do Standard Business Reporting (SBR) e as leis de conservação de registos de 7 anos. Ao seguir este caminho estruturado, pode garantir que a sua BV cumpre todos os limiares regulamentares, desde a taxa de imposto sobre as sociedades de 19% sobre lucros até 200.000 € até aos protocolos de registo na KVK de 85,15 € para 2026.
Principais Conclusões
- Compreender a estrutura de conformidade assente em três pilares, que envolve a Administração Tributária Neerlandesa, a Câmara de Comércio e os requisitos internos de governação societária.
- Identificar os prazos fiscais específicos de submissão da Dutch BV para 2026, incluindo o prazo padrão de 31 de maio para o imposto sobre o rendimento das pessoas coletivas e o limite absoluto de 12 meses para as submissões na KVK.
- Aprender a sequência obrigatória para a elaboração, aprovação e depósito das contas anuais, de modo a proteger os administradores de responsabilidade pessoal e assegurar a conformidade digital via SBR.
- Estabelecer um calendário rigoroso de reporte de IVA, tendo em conta os prazos específicos de dois meses aplicáveis a empresários não residentes.
- Cumprir as normas legais de conservação de registos, que exigem um período de retenção de 7 anos para a administração geral da empresa e de 10 anos para documentos relacionados com bens imóveis.
Obrigações Estatutárias de Relato para Dutch BVs
Uma Dutch BV opera como uma pessoa jurídica distinta, o que significa que detém os seus próprios direitos e responsabilidades, separados dos seus proprietários. Esta estrutura societária exige que a sociedade mantenha os seus próprios registos financeiros e cumpra normas rigorosas de relato financeiro. A conformidade de uma BV estrutura-se em torno de três pilares fundamentais: a Administração Fiscal (Belastingdienst), a Câmara de Comércio (KVK) e a governação societária interna. Cada pilar possui requisitos específicos que asseguram que a sociedade permaneça em situação regular perante o quadro jurídico neerlandês.
Os administradores estrangeiros estão sujeitos exatamente aos mesmos prazos de submissão fiscal de uma Dutch BV que os residentes nos Países Baixos. Não existem concessões para titulares internacionais no que respeita aos prazos ou à exatidão destas submissões. Para os empresários que operam os seus negócios a partir do estrangeiro, a via da procuração legalizada (Power of Attorney) é o método padrão para a gestão de tarefas administrativas. Este processo permite que a Constituição de Empresas Dutch BV e a gestão societária contínua sejam efetuadas remotamente, assegurando o cumprimento de todas as obrigações estatutárias sem exigir a presença física do administrador no país.
O Papel da Administração Fiscal Neerlandesa (Belastingdienst)
A Belastingdienst é a autoridade responsável pela cobrança do Imposto sobre as Sociedades (CIT) e do Imposto sobre o Valor Acrescentado (IVA). O sistema de tributação societária nos Países Baixos é altamente digitalizado, exigindo que todas as BVs submetam as suas declarações através do Standard Business Reporting (SBR). Isto significa que não pode simplesmente enviar um formulário em papel ou um PDF básico; as submissões devem ser efetuadas através de software compatível ou por intermédio de um consultor fiscal registado. A Administração Fiscal emite frequentemente liquidações provisórias no início do ano. Estas baseiam-se no desempenho do ano anterior ou nos lucros previstos, ajudando o Estado a cobrar impostos em prestações, em vez de uma quantia única no final do período.
O Papel da Câmara de Comércio (KVK)
A KVK mantém o registo comercial neerlandês, que é uma base de dados pública de todas as empresas ativas. Também gere o registo de UBO, onde qualquer pessoa que detenha mais de 25% das ações ou dos direitos de voto da sociedade deve estar registada. Para entidades constituídas ou que registem alterações em 2026, a taxa obrigatória de registo na KVK é de 85,15 €. Um dever fundamental da BV é o depósito anual das demonstrações financeiras na KVK. Estes documentos são acessíveis ao público e proporcionam transparência relativamente à solidez financeira da sociedade. Se ultrapassar o prazo final de 12 meses para este depósito, arrisca-se à responsabilidade pessoal pelas dívidas da sociedade, tornando vital o acompanhamento dos prazos de submissão fiscal da Dutch BV ao longo do ano.
Prazos de Submissão do Imposto sobre as Sociedades (CIT) para 2026
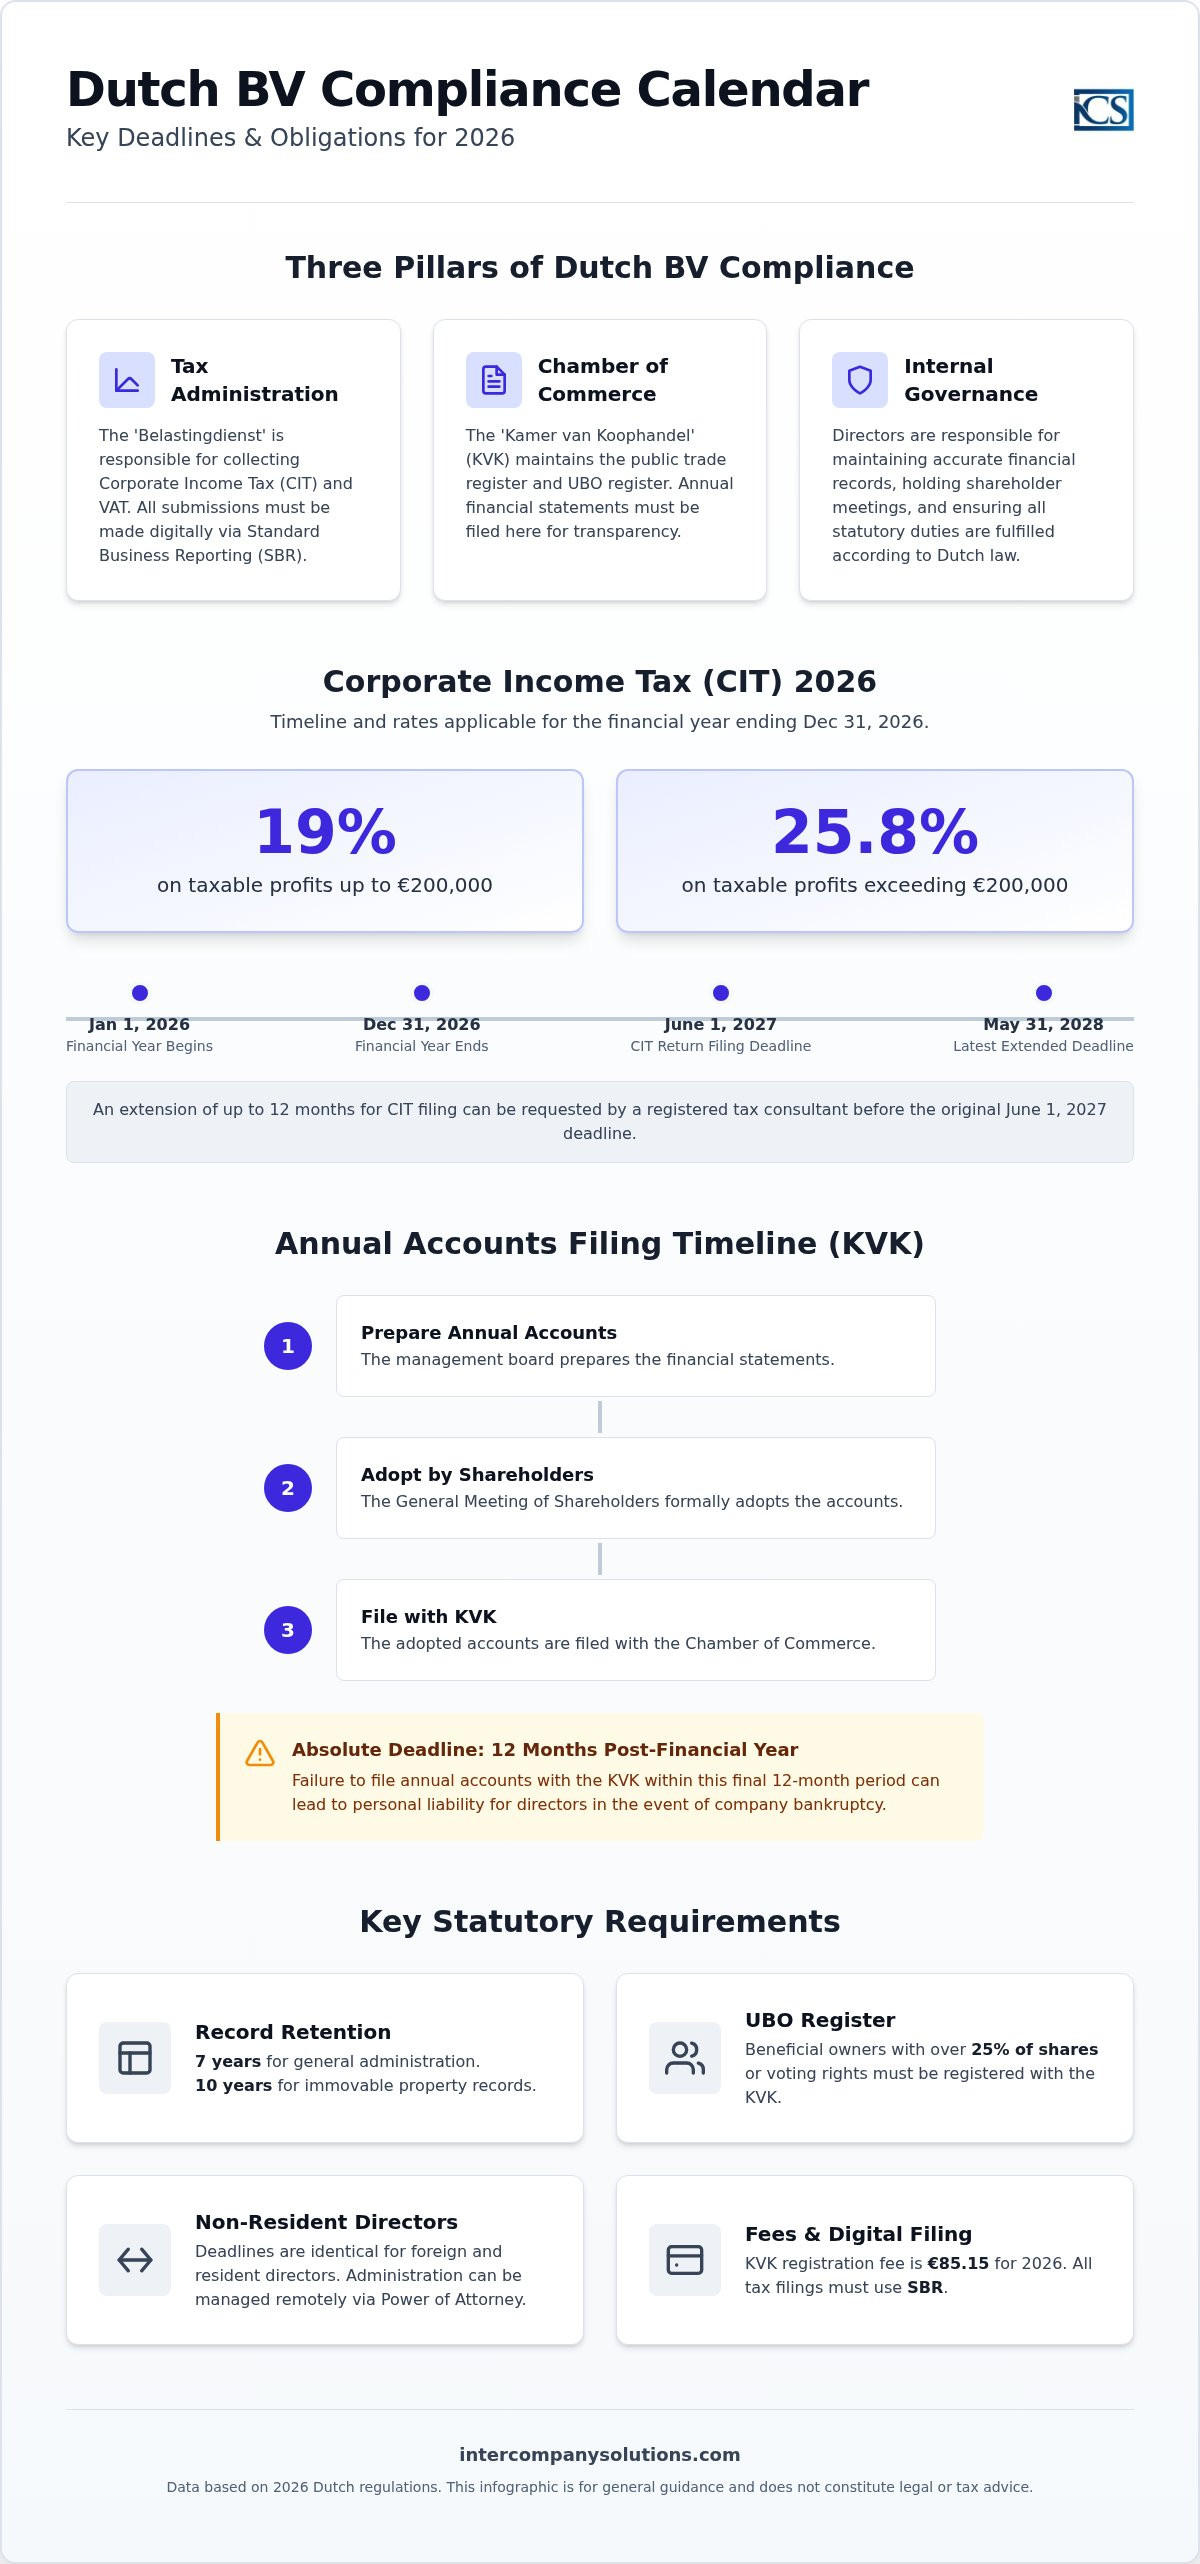
Para a maioria das Dutch BVs, o exercício financeiro coincide com o ano civil padrão, com início a 1 de janeiro e termo a 31 de dezembro. Nos termos do atual quadro regulamentar, as declarações de CIT devem ser submetidas até 1 de junho do ano seguinte ao exercício financeiro. Para o período de relato de 2026, isto significa que a sua submissão deve dar entrada na Belastingdienst até 1 de junho de 2027. O cumprimento destes prazos de submissão fiscal da Dutch BV é uma componente crítica da governação societária, pois previne a acumulação de juros de mora e coimas administrativas.
Os empresários internacionais devem estar cientes de que existem prorrogações de prazo para aqueles que necessitam de mais tempo para concluir as suas contas. Ao colaborar com um consultor fiscal registado, uma BV pode solicitar uma prorrogação do prazo de submissão de até 12 meses. Esta prorrogação oferece uma flexibilidade significativa para operações globais complexas, mas o pedido deve ser submetido antes do prazo original de 1 de junho. Para o ano fiscal de 2026, as taxas do imposto sobre as sociedades estão fixadas em 19% para lucros tributáveis até 200.000 €. Quaisquer lucros que excedam este limiar de 200.000 € estão sujeitos a uma taxa de 25,8%.
Liquidações Provisórias vs. Finais de CIT
A Administração Fiscal neerlandesa emite tipicamente uma liquidação provisória no início do exercício financeiro. Esta liquidação é uma estimativa baseada no desempenho da sociedade em anos anteriores ou nos lucros projetados. Este montante é pago em prestações ao longo do ano. Após a submissão da declaração definitiva de CIT decorrido o exercício, a Belastingdienst processa os dados e emite uma liquidação final. Se o seu lucro real tiver sido superior ao estimado, pagará a diferença. É importante salientar que a taxa de juro para liquidações de CIT é de 5% para 2026, a qual começa a vencer seis meses após o termo do exercício financeiro caso o imposto devido não tenha sido liquidado.
Regime de Moeda Funcional Estrangeira
As BVs internacionais que exercem a sua atividade predominantemente numa moeda diferente do euro podem solicitar a adesão ao regime de moeda funcional estrangeira. Isto permite que a sociedade calcule o seu lucro tributável e submeta as suas declarações de CIT numa moeda como USD ou GBP. Para utilizar este regime, deve submeter um pedido formal às autoridades fiscais neerlandesas antes do início do exercício financeiro em que pretende efetuar a transição. Uma vez aprovado, a sociedade deve manter esta moeda de relato por um período mínimo de dez anos. Esta estabilidade assegura a coerência no tratamento fiscal das variações cambiais e simplifica o relato financeiro para as sociedades-mãe estrangeiras.
A preparação rigorosa destas declarações é parte integrante dos nossos Serviços de Contabilidade e Fiscalidade, ajudando-o a manter a total conformidade com as regulamentações neerlandesas.
Contas Anuais e Calendário de Depósito na KVK
O ciclo administrativo de uma Dutch BV conclui-se com a publicação das suas contas anuais. Embora as secções anteriores tenham detalhado os prazos de submissão fiscal da Dutch BV perante a Belastingdienst, a Câmara de Comércio (KVK) rege-se por um calendário legal distinto. Para uma BV com um exercício financeiro que termina a 31 de dezembro, o órgão de administração deve elaborar as demonstrações financeiras no prazo de cinco meses, ou seja, até 31 de maio do ano seguinte. Uma prorrogação de cinco meses adicionais para a elaboração pode ser concedida pelos acionistas em circunstâncias específicas. Contudo, o prazo final improrrogável para a KVK receber as contas anuais é de 12 meses após o fecho do exercício financeiro. Para o período de relato de 2026, este prazo limite é 31 de dezembro de 2027.
Requisitos de Elaboração e Aprovação
O conselho de administração detém a responsabilidade primordial pela elaboração das contas anuais. Todos os administradores devem assinar estas demonstrações; caso falte alguma assinatura, o motivo deve ser expressamente indicado nos documentos. Após a sua elaboração, a administração apresenta as contas aos acionistas. A aprovação formal ocorre habitualmente durante a Assembleia Geral Anual (AGM), na qual os acionistas analisam e aprovam os valores. Os acionistas devem aprovar as contas no prazo de dois meses após a sua elaboração. Se o ato de constituição da sociedade o permitir, os acionistas também podem aprovar as contas através de deliberações escritas, sem a realização de uma reunião presencial. Após a aprovação, a BV deve depositar as contas na KVK no prazo de oito dias.
Requisitos de Publicação por Dimensão da Empresa
O nível de detalhe exigido para a publicação depende da classificação da sociedade. A maioria dos empresários internacionais que constituem uma BV enquadra-se nas categorias de micro ou pequena entidade. As microentidades apenas necessitam de publicar um balanço condensado, enquanto as pequenas entidades devem apresentar um balanço e notas explicativas resumidas. Nenhuma destas categorias exige uma auditoria completa por um revisor oficial de contas. Pelo contrário, as médias e grandes entidades devem submeter-se a uma auditoria obrigatória e publicar um relatório de gestão e uma demonstração de resultados mais abrangentes. Acompanhar estes prazos de submissão fiscal da Dutch BV e as datas de publicação é fundamental para evitar a responsabilidade pessoal, que pode ocorrer caso o período de depósito de 12 meses seja ultrapassado. Os nossos Serviços Societários apoiam os administradores na gestão deste calendário com precisão.
Declarações de IVA e Requisitos de Conformidade da UE
A conformidade com o IVA é uma obrigação contínua que exige o estrito cumprimento dos prazos de entrega de declarações fiscais da Dutch BV definidos pela Belastingdienst. O IVA, ou Omzetbelasting (BTW), é um imposto indireto cobrado sobre a maioria dos bens e serviços. Para uma Dutch BV, a periodicidade padrão de declaração é trimestral. Aplicará a taxa normal de 21% à maioria das transações, embora uma taxa reduzida de 9% se aplique a itens específicos, como alimentos e determinados medicamentos. A partir de 1 de janeiro de 2026, a taxa de IVA para alojamento de curta duração aumentou de 9% para a taxa normal de 21%. Se a sua BV estiver envolvida no comércio eletrónico e vender a consumidores em toda a UE, poderá necessitar do registo no Balcão Único (OSS) para simplificar a cobrança de impostos em múltiplos Estados-Membros.
Calendário Trimestral de Declaração de IVA de 2026
Os prazos para as declarações de IVA dependem de a sua empresa ser classificada como residente ou não residente. As regras padrão neerlandesas exigem a submissão até ao último dia do mês seguinte ao trimestre. No entanto, para empresários não residentes, a Belastingdienst concede dois meses para a receção da declaração e do pagamento. Manter-se a par destes prazos de entrega de declarações fiscais da Dutch BV é vital; a partir de 2026, a coima máxima por atraso no pagamento do IVA atingiu os 6.709 €.
Para empresários não residentes, o calendário de 2026 é:
- 1.º Trimestre (Jan-Mar): 31 de maio de 2026
- 2.º Trimestre (Abr-Jun): 31 de agosto de 2026
- 3.º Trimestre (Jul-Set): 30 de novembro de 2026
- 4.º Trimestre (Out-Dez): 28 de fevereiro de 2027
Transações Intracomunitárias e EORI
Se a sua BV vende bens ou serviços a empresas noutros países da UE, deve submeter um mapa recapitulativo da UE, conhecido como declaração ICP. Este relatório detalha os números de IVA dos clientes e os valores das transações. Para importações de fora da UE, é obrigatório um número de Registo e Identificação dos Operadores Económicos (EORI) para o desalfandegamento. Pode encontrar mais detalhes sobre o registo de IVA para empresas estrangeiras para garantir uma configuração correta desde o início.
O registo no Balcão Único (OSS) é uma vantagem processual para entidades de comércio eletrónico. Permite declarar e pagar o IVA de todas as vendas à distância na UE numa única declaração submetida nos Países Baixos. Isto elimina a necessidade de se registar para efeitos de IVA em cada Estado-Membro onde residem os seus clientes, desde que permaneça dentro dos limites aplicáveis.
Lista de Verificação de Conformidade para Diretores Estrangeiros em 2026
A gestão de uma entidade neerlandesa a partir do estrangeiro exige uma abordagem estruturada às obrigações administrativas. Os diretores estrangeiros devem garantir que o registo UBO (Beneficiário Efetivo) da sociedade permanece exato. Qualquer pessoa singular com mais de 25% das ações ou dos direitos de voto tem de ser registada. A não atualização do registo UBO durante alterações de titularidade pode levar a coimas administrativas ou a sanções penais. Os diretores devem também verificar se as suas projeções de lucro estão alinhadas com os escalões de IRC para 2026. Manter-se abaixo do limite de 200.000 € assegura a taxa de 19%, enquanto lucros acima deste montante ativam o escalão de 25,8%. Cumprir os Dutch BV tax filing deadlines é a base para a conformidade, mas uma governação de alto nível exige estas verificações proativas; leia mais sobre como a IntegraSense apoia a prática profissional e as normas de governação.
O agendamento da Assembleia Geral Anual (AG) é outro passo crítico. Conforme estabelecido na secção anterior sobre os prazos de relato financeiro, as contas devem ser aprovadas no prazo de dois meses após a sua elaboração. A AG serve como a sede formal para esta aprovação, concedendo aos diretores a exoneração de responsabilidade pela sua gestão durante o exercício financeiro. Para sociedades com múltiplos acionistas internacionais, este é o momento de assegurar que todas as assinaturas são recolhidas nas demonstrações financeiras finais.
Manutenção de Registos Administrativos
A Administração Fiscal neerlandesa impõe requisitos rigorosos de conservação de registos que se aplicam tanto a ficheiros digitais como físicos. Deve manter toda a administração da empresa durante um período mínimo de sete anos. Este requisito inclui faturas, extratos bancários, contratos e correspondência comercial. Se a sua BV detiver bens imóveis nos Países Baixos, o período de retenção da documentação relacionada estende-se para dez anos. Se empregar pessoal internacional ao abrigo do regime dos 30%, é obrigado a manter toda a documentação relevante, tal como o comprovativo de recrutamento a partir do estrangeiro e os cálculos salariais, como parte dos seus registos de Folha de Pagamentos e Pessoal. Estes ficheiros devem estar prontamente acessíveis para inspeção pela Belastingdienst, se solicitados.
Próximos Passos para a Conformidade
Manter um endereço comercial válido no KVK é um requisito legal para todas as BVs. Se a sua empresa mudar de instalações ou alterar o seu endereço de domiciliação, deve atualizar o registo comercial imediatamente para evitar problemas de citação e notificação processual. Contratar um contabilista certificado é a forma mais fiável de monitorizar as alterações nos Dutch BV tax filing deadlines ao longo do ano. Um intermediário profissional garante que as declarações são submetidas através de software compatível com SBR, reduzindo o risco de erros técnicos ou de penalidades por submissão fora de prazo. Para obter assistência com declarações ou para rever a sua situação atual, contacte a Intercompany Solutions para falar com um especialista em direito societário.
Última revisão: agosto de 2026
Assegurar a Situação Financeira da sua Dutch BV em 2026
Manter uma Dutch BV exige uma atenção constante ao calendário para evitar penalidades administrativas e potencial responsabilidade dos diretores. Viu que os principais Dutch BV tax filing deadlines incluem a submissão do imposto sobre o rendimento das pessoas coletivas até 1 de junho e as declarações trimestrais de BTW. A exatidão nestas declarações é essencial, em particular na aplicação da taxa de IRC de 19% para lucros tributáveis até 200.000 €. Desde 2015, os nossos especialistas têm-se focado na conformidade à distância, ajudando mais de 2.000 fundadores em todo o mundo a gerir as suas obrigações estatutárias com precisão.
Seguir uma lista de verificação estruturada para o registo UBO, retenção de registos e aprovação de contas anuais garante que a sua empresa permanece um parceiro fiável no mercado europeu. Estes procedimentos protegem os seus interesses profissionais enquanto se foca na expansão das suas operações. A integração de serviços de secretariado societário e de contabilidade garante que cada marco, desde a AG até à publicação final no KVK, é tratado com meticulosa atenção aos detalhes.
Estamos prontos para o ajudar a estabelecer uma estrutura administrativa sólida que apoie as suas ambições globais e garanta total conformidade regulamentar.
Última revisão: agosto de 2026
Perguntas Frequentes
Quais são as penalidades por perder o prazo de entrega de declarações fiscais de uma Dutch BV?
O incumprimento do prazo de entrega das declarações fiscais de uma Dutch BV resulta em coimas administrativas e juros de mora. No caso do Imposto sobre o Rendimento das Pessoas Coletivas, o Belastingdienst aplica uma taxa de juro de 5% sobre o montante em dívida a partir de seis meses após o encerramento do exercício financeiro. Os pagamentos de IVA em atraso estão sujeitos a sanções significativamente mais elevadas, que podem atingir um máximo de 6.709 € a partir de 2026. O incumprimento reiterado pode também desencadear auditorias mais intensivas ou até mesmo processos penais em casos de suspeita de fraude fiscal.
Posso submeter as contas anuais da minha Dutch BV remotamente a partir do estrangeiro?
Pode submeter as suas contas anuais remotamente através do sistema obrigatório Standard Business Reporting (SBR). Esta infraestrutura digital requer software específico ou a assistência de um intermediário fiscal registado nos Países Baixos. A presença física não é obrigatória, desde que o conselho de administração tenha aprovado as contas. A utilização destas ferramentas remotas ajuda os administradores internacionais a cumprir os prazos de entrega das declarações fiscais da Dutch BV e as obrigações de publicação perante a Câmara de Comércio sem necessidade de viajar até ao país para tratar de tarefas administrativas.
É obrigatório um auditor neerlandês para todas as sociedades de responsabilidade limitada?
Não é obrigatório um auditor neerlandês para micro ou pequenas sociedades de responsabilidade limitada. A maioria das BVs detidas por entidades estrangeiras enquadra-se nestas categorias e apenas necessita de publicar um balanço abreviado e notas explicativas limitadas. Uma auditoria por um contabilista registado é obrigatória apenas se a sua empresa cumprir pelo menos dois de três critérios durante dois anos consecutivos: ativos superiores a 7,5 milhões de euros, volume de negócios líquido superior a 15 milhões de euros ou mais de 50 trabalhadores.
Como posso solicitar uma prorrogação de prazo para a minha declaração de imposto sobre o rendimento das pessoas coletivas?
Pode solicitar uma prorrogação de prazo para o Imposto sobre o Rendimento das Pessoas Coletivas apresentando um pedido ao Belastingdienst antes do prazo-padrão de 1 de junho. Os empresários em nome individual conseguem, geralmente, obter uma prorrogação de cinco meses. Contudo, trabalhar com um consultor fiscal profissional permite que a sua empresa adira a um regime de prorrogação coletiva, que pode conceder até 12 meses adicionais. Este tempo adicional é útil para finalizar contas internacionais complexas, garantindo ao mesmo tempo o cumprimento final de todos os requisitos legais.
Qual é o período de conservação de documentos empresariais neerlandeses?
O período legal de conservação para documentos empresariais gerais é de sete anos. Isto inclui todos os livros de contas, faturas, extratos bancários e contratos. Se a sua BV for proprietária de bens imóveis, como escritórios ou terrenos nos Países Baixos, deve conservar esses registos específicos durante pelo menos dez anos. Estes documentos têm de ser armazenados num formato que permaneça acessível para inspeção por parte das autoridades fiscais neerlandesas ao longo de todo o período de conservação.
Uma Dutch BV inativa continua a ter obrigações declarativas?
Uma Dutch BV inativa deve continuar a cumprir as suas obrigações declarativas primárias, mesmo que não exerça qualquer atividade comercial. É obrigatório apresentar anualmente uma declaração de Imposto sobre o Rendimento das Pessoas Coletivas e publicar demonstrações financeiras na Câmara de Comércio todos os anos. Embora estes relatórios apresentem um volume de negócios nulo, a falta de apresentação constitui uma violação do direito societário. Isto pode resultar em coimas administrativas e na potencial responsabilidade pessoal dos administradores da empresa.
O que é o registo UBO e quem deve ser inscrito?
O registo UBO é uma base de dados pública que identifica os Beneficiários Efetivos (Ultimate Beneficial Owners) de uma empresa. Deve inscrever qualquer pessoa singular que detenha mais de 25% das participações sociais, direitos de voto ou participação no capital da BV. Este requisito visa combater o branqueamento de capitais e assegurar a transparência societária. Os administradores são responsáveis por manter estas informações atualizadas, uma vez que a Câmara de Comércio exige a comunicação imediata de quaisquer alterações na estrutura de propriedade ou de controlo.
Qual é o valor da taxa de registo na KVK em 2026?
A taxa obrigatória de registo de uma nova entidade na Câmara de Comércio é de 85,15 € para o ano civil de 2026. Trata-se de um pagamento único devido aquando do primeiro registo da sua BV no registo comercial. Embora a submissão anual de demonstrações financeiras seja gratuita, deve prever no orçamento os custos do software compatível com SBR e dos certificados de segurança digital necessários para submeter os seus documentos à KVK e ao Belastingdienst.
Fontes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- ICS Payroll - Serviços de processamento de salários nos Países Baixos
- Belastingdienst - Impostos sobre salários (loonheffingen)
- UWV - Obrigações do empregador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |