


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A transição do requisito histórico de 18.000 EUR para o atual modelo flexível mudou fundamentalmente a forma como os empresários internacionais abordam os Países Baixos. Hoje, os requisitos legais de capital social de uma Dutch BV permitem um mínimo nominal de apenas 0,01 EUR, eliminando efetivamente a elevada barreira financeira de entrada que definia anteriormente o mercado neerlandês. Provavelmente reconhece que, embora este ponto de entrada reduzido proporcione flexibilidade, também introduz obrigações administrativas específicas relativamente à comunicação de UBO e aos métodos de realização de capital que devem ser geridos com precisão.
Este guia detalha o capital mínimo legal exato, os protocolos de emissão de ações e as obrigações de conformidade para a constituição de uma Dutch BV em 2026. Aprenderá a distinção entre entradas em dinheiro e em espécie, enquanto descobre como manter uma estrutura de capital em conformidade através da via de procuração legalizada. Examinamos as normas legais de 2026, incluindo a taxa de registo na KVK de 85,15 EUR e o limite de dedução de juros de 24,5 por cento, para garantir que a constituição da sua empresa Dutch BV cumpra todas as expectativas regulamentares desde o início. Ao seguir estes passos processuais, pode estabelecer uma presença sólida nos Países Baixos sem a necessidade de deslocações físicas ou liquidez inicial excessiva.
Pontos Principais
- Confirme que os requisitos modernos de capital social de uma Dutch BV permitem um mínimo de 0,01 EUR, reduzindo significativamente o encargo financeiro inicial para os fundadores.
- Compreenda as diferenças processuais entre entradas em dinheiro e em espécie para garantir que os ativos sejam avaliados corretamente de acordo com as normas do Código Civil neerlandês.
- Assegure a conformidade regulamentar registando os Beneficiários Efetivos (UBOs) que detenham mais de 25% das ações dentro do prazo obrigatório de comunicação de sete dias.
- Estruture a sua entidade para beneficiar da responsabilidade limitada dos acionistas e da taxa de imposto sobre as sociedades de 2026 de 19% sobre lucros até 200.000 EUR.
- Constitua a sua empresa remotamente através de uma procuração legalizada, permitindo a constituição integral sem a exigência de viagens internacionais.
Índice
- Capital Social Mínimo Estatutário para Sociedades de Responsabilidade Limitada dos Países Baixos
- Métodos de Realização de Capital e Emissão de Ações
- Implicações Financeiras do Capital Social na Responsabilidade e Tributação
- Requisitos de Conformidade para Alocação de Capital e Registo de UBO
- Facilitação da Constituição Remota de Dutch BV nos Países Baixos
Capital Social Mínimo Estatutário para Sociedades de Responsabilidade Limitada dos Países Baixos
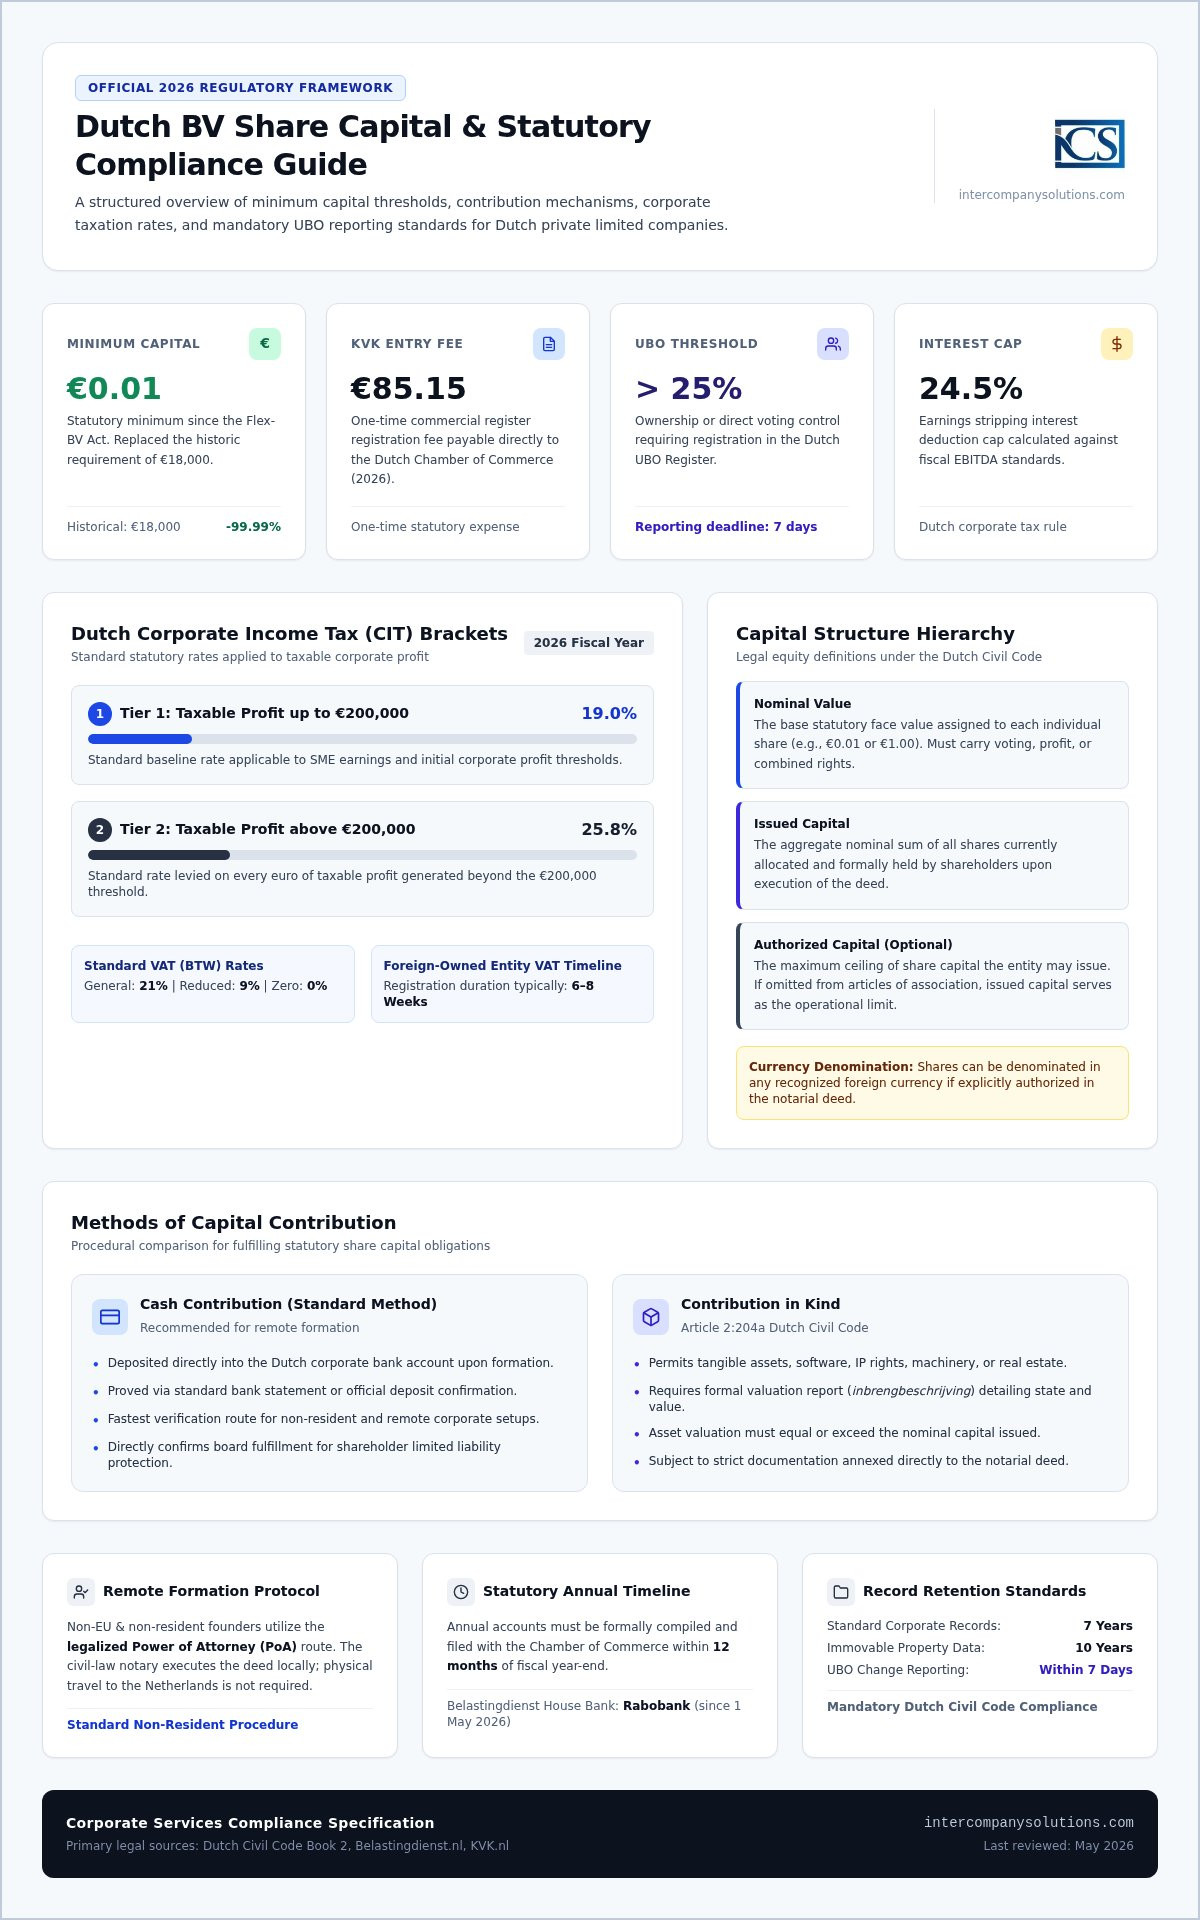
A sociedade privada de responsabilidade limitada neerlandesa (Dutch BV) opera sob um regime de capital flexível. Desde a entrada em vigor da Lei Flex-BV em 1 de outubro de 2012, o requisito histórico de 18.000 EUR foi substituído por um mínimo simbólico. Os atuais requisitos de capital social da Dutch BV estipulam que uma entidade pode ser constituída com um capital realizado tão reduzido quanto 0,01 EUR. Esta alteração legislativa foi concebida para reduzir as barreiras à entrada de empresários internacionais e estimular o crescimento de pequenas e médias empresas, eliminando a necessidade de liquidez inicial significativa.
Os fundadores devem emitir pelo menos uma ação com direitos de voto, direitos a lucros ou ambos. Além do capital social, os fundadores devem considerar a taxa única de registo na KVK, fixada em 85,15 EUR para 2026. Esta abordagem simplificada é parte integrante dos serviços de constituição de Dutch BV, assegurando que a estrutura jurídica apoia uma entrada eficiente no mercado europeu.
A Regra do Capital Mínimo de 0,01 EUR
Embora o mínimo de 0,01 EUR seja juridicamente suficiente, os fundadores devem decidir sobre uma estrutura de capital que atenda às suas necessidades operacionais. Na prática, muitos empresários optam por um montante nominal mais elevado, como 100 EUR ou 1.000 EUR, dividido em ações de 1,00 EUR cada. Esta escolha facilita frequentemente interações mais fluidas com bancos comerciais e instituições de crédito, que podem considerar uma capitalização de 0,01 EUR insuficiente para efeitos de substância profissional. Independentemente do montante escolhido, o capital deve ser integralmente realizado na conta da sociedade aquando da constituição para concluir o processo de criação.
Padrões de Moeda e Denominação
O Código Civil neerlandês permite uma flexibilidade substancial no que diz respeito à denominação da moeda do capital. As ações não têm de ser emitidas em euros; podem ser denominadas em qualquer moeda internacionalmente reconhecida, desde que os estatutos da sociedade o autorizem expressamente. Ao optar por uma moeda estrangeira, a sociedade deve manter os seus registos em conformidade com as normas contabilísticas neerlandesas. Os empresários devem também distinguir os seguintes conceitos:
- Valor Nominal: O valor facial atribuído a uma única ação (por exemplo, 0,01 EUR).
- Capital Emitido: O valor nominal total de todas as ações atualmente detidas pelos acionistas.
- Capital Autorizado: O montante máximo de ações que a sociedade está autorizada a emitir de acordo com os seus estatutos.
Para uma Dutch BV, a especificação de um capital autorizado é facultativa. Caso não conste da escritura de constituição, o capital social emitido é considerado o limite, simplificando a futura gestão de fundos próprios, salvo se restrições específicas forem pretendidas pelos fundadores.
Métodos de Realização de Capital e Emissão de Ações
A emissão formal de ações processa-se através de escritura pública lavrada por um notário neerlandês. Este instrumento jurídico constitui a base da sociedade, documentando o cumprimento dos requisitos de capital social da Dutch BV. Os fundadores podem optar entre dois métodos principais de cumprimento das suas obrigações de capital: entradas em dinheiro ou entradas em espécie. Embora ambos sejam juridicamente válidos, os procedimentos diferem consideravelmente, sobretudo para empresários não residentes que gerem o processo à distância.
Entradas em Dinheiro e Requisitos Bancários
As entradas em dinheiro constituem a opção padrão para constituições à distância, devido à sua simplicidade administrativa. Após o notário lavrar a escritura e registar a sociedade na Câmara de Comércio (KVK), os administradores devem garantir que o capital emitido seja depositado numa conta bancária empresarial. Cumpre salientar que o Rabobank tem sido a instituição bancária oficial da Administração Fiscal neerlandesa (Belastingdienst) desde 1 de maio de 2026. Para fundadores que recorrem a uma procuração legalizada, a comprovação da realização do capital envolve habitualmente a junção de um comprovativo de transferência bancária ou de uma declaração de depósito aos registos internos da sociedade. Este procedimento assegura que o conselho de administração pode confirmar a integral realização das ações, pressuposto indispensável para a manutenção do regime de responsabilidade limitada da entidade.
Protocolos para Entradas em Espécie
Os fundadores que pretendam realizar o capital da sua Dutch BV mediante ativos como equipamentos, software ou bens imóveis devem cumprir protocolos específicos previstos no Artigo 2:204a do Código Civil neerlandês. Este método requer uma descrição escrita dos ativos, denominada inbrengbeschrijving, que deve ser assinada por todos os fundadores e administradores. A descrição deve discriminar o valor dos bens e os critérios de avaliação utilizados, com uma data de referência que não anteceda em mais de seis meses a data da realização. Enquanto uma sociedade anónima (NV) exige uma declaração de auditor para este efeito, tal não é exigido a uma Dutch BV. Este desagravamento simplifica o procedimento, devendo, contudo, prever-se um período adicional para preparar a documentação necessária. Caso existam dúvidas sobre a avaliação dos seus ativos específicos, pode falar com um especialista para assegurar que a respetiva descrição cumpre os requisitos notariais.
Implicações Financeiras do Capital Social na Responsabilidade e Tributação
A capitalização de uma Dutch BV determina mais do que a liquidez inicial da sociedade; delimita a fronteira financeira entre a pessoa coletiva e os seus titulares. Embora os requisitos de capital social da Dutch BV autorizem um montante de entrada de 0,01 EUR, essa opção influencia a solidez aparente da empresa perante credores. A estrutura de capital selecionada conjuga-se com o direito fiscal neerlandês na fixação das obrigações tributárias e no alcance da proteção patrimonial individual.
Para o ano fiscal de 2026, os Países Baixos aplicam uma taxa de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) de 19% sobre os lucros tributáveis até 200.000 EUR. A matéria coletável que exceda este limiar é tributada a 25,8%. A par destas taxas nominais, a administração fiscal neerlandesa impõe regras rigorosas de limitação da dedutibilidade de encargos financeiros. Para 2026, os custos líquidos de financiamento encontram-se limitados a 24,5% do EBITDA fiscal da sociedade. Estes limiares exigem uma afetação rigorosa de capital com vista à eficiência fiscal, nomeadamente em sociedades com financiamento intragrupo relevante.
Limitação da Responsabilidade Pessoal
Uma Dutch BV é uma pessoa coletiva dotada de direitos e deveres próprios, independente dos seus detentores. Os acionistas não respondem pessoalmente pelas dívidas sociais para além do valor das ações subscritas. Esta salvaguarda assenta no princípio da personalidade jurídica autónoma, que protege o património pessoal face aos credores da sociedade. Esta separação não assume natureza absoluta. Se um administrador atuar com negligência grave ou cometer atos fraudulentos, pode ocorrer a desconsideração da personalidade jurídica. Em situações de comprovada má gestão, os administradores respondem pessoalmente pelo passivo apurado na liquidação da massa insolvente. A existência de suporte documental demonstrando a integral realização do capital social constitui um ato elementar para salvaguardar o benefício da responsabilidade limitada.
Considerações Fiscais para os Acionistas
A estrutura acionista adotada pode igualmente viabilizar vantagens fiscais relevantes ao abrigo do regime de isenção de participação (participation exemption). No direito neerlandês, os dividendos e as mais-valias provenientes de participações sociais em subsidiárias beneficiam de isenção integral de CIT na sociedade-mãe, desde que esta detenha uma participação mínima de 5% e cumpra os requisitos de substância aplicáveis. No caso de acionistas não residentes, os Países Baixos aplicam geralmente uma retenção na fonte de 15% sobre a distribuição de dividendos, sendo esta taxa frequentemente desagravada ou eliminada ao abrigo de convenções de dupla tributação. A gestão destas particularidades requer uma escrituração contínua e fidedigna. Encontram-se disponíveis esclarecimentos adicionais sobre a observância destes critérios no nosso guia sobre contabilidade e conformidade para a Dutch BV. O estabelecimento de uma estrutura de capital adequada desde o início assegura a elegibilidade da entidade para usufruir dessas isenções, mantendo o pleno cumprimento dos deveres declarativos de 2026.
Requisitos de Conformidade para Alocação de Capital e Registo de UBO
Manter uma estrutura societária transparente é uma obrigação legal que tem início imediatamente após o cumprimento dos requisitos de capital social da Dutch BV. A Câmara de Comércio dos Países Baixos (KVK) supervisiona o registo de Beneficiários Efetivos (UBO), que é obrigatório para todas as sociedades de responsabilidade limitada. Este registo identifica as pessoas singulares que detêm ou controlam, em última análise, a entidade empresarial, apoiando os padrões europeus de responsabilidade societária e transparência financeira.
O Registo UBO e os Padrões de Transparência
Um UBO é identificado com base num limiar de UBO >25% das ações, direitos de voto ou participação societária na empresa. Este padrão aplica-se tanto a participações diretas quanto à titularidade indireta através de sociedades-mãe ou fundações. Ao constituir a entidade, deve fornecer documentação para verificar a identidade destes indivíduos e a origem do capital inicial. Quaisquer alterações subsequentes de UBO comunicadas no prazo de 7 dias ao Registo Comercial da KVK garantem que a entidade permaneça em conformidade com a legislação neerlandesa. Embora determinados dados pessoais estejam protegidos do público em geral, as autoridades e instituições financeiras mantêm acesso a estes registos para fins de verificação obrigatória.
Relatórios Anuais e Manutenção de Capital
O cumprimento das obrigações pós-constituição exige uma gestão administrativa diligente para proteger a responsabilidade limitada dos acionistas. Os administradores devem assegurar que as contas anuais sejam depositadas na KVK no prazo de 12 meses após o encerramento do exercício fiscal, a fim de evitar sanções administrativas ou uma potencial responsabilidade dos administradores em caso de insolvência. Estas demonstrações financeiras confirmam que a empresa mantém o seu capital social e cumpre os testes de balanço exigidos antes de qualquer distribuição de dividendos. No que diz respeito à gestão de dados, a conservação de registos durante 7 anos (10 anos para bens imóveis) é obrigatória para todas as empresas neerlandesas. A manutenção de registos precisos é vital para todas as interações com as autoridades fiscais, uma vez que o banco de domiciliação da Belastingdienst é o Rabobank desde 1 de maio de 2026.
Facilitar a Constituição Remota de uma BV nos Países Baixos
Para empresários não residentes, o processo de cumprimento dos requisitos de capital social da Dutch BV e a finalização da constituição não exigem presença física nos Países Baixos. A maioria dos fundadores internacionais opta pela via da Procuração (Power of Attorney - POA) legalizada para gerir o processo de constituição a partir do seu país de origem. Este método permite que um notário de direito civil neerlandês outorgue a escritura de constituição em nome do fundador, concluindo habitualmente todo o registo no prazo de 3 a 5 dias úteis. A Intercompany Solutions é especializada no apoio à constituição de Dutch BV, orientando os empresários ao longo de cada etapa legal para assegurar a conformidade com as normas jurídicas de 2026.
O Processo de Procuração Legalizada
O processo de procuração começa com a preparação de uma minuta da escritura e de um documento de procuração pelo notário ou agente de constituição. Deve assinar este documento na presença de um notário local ou autoridade competente no seu país de residência. Dependendo da sua jurisdição, o documento assinado exige frequentemente uma apostila ou legalização pela embaixada neerlandesa para ser reconhecido pelo notário de direito civil neerlandês. Terá de fornecer documentos de identificação de alta qualidade, como um passaporte válido, que o notário utiliza para verificar a sua identidade e satisfazer os requisitos de combate ao branqueamento de capitais. O agente de constituição coordena-se então com a Câmara de Comércio neerlandesa para obter o número de registo da empresa assim que a escritura for assinada. Esta via remota é o procedimento padrão para fundadores de fora da UE, uma vez que a constituição digital por videoconferência não é atualmente a regra para pedidos de não residentes.
Etapas Administrativas Pós-Constituição
Concluído o registo na KVK, o foco passa a ser a prontidão operacional. Se a sua BV pretender dedicar-se ao comércio internacional, deve solicitar um número de IVA e um número EORI. Para entidades detidas por estrangeiros, a Belastingdienst demora normalmente entre 6 e 8 semanas a processar os pedidos de IVA após a apresentação do questionário obrigatório. Se planeia contratar colaboradores, terá de implementar um sistema local de processamento de salários que cumpra a legislação laboral e fiscal neerlandesa. Esta fase é fundamental para alinhar a sua estrutura societária com os seus objetivos comerciais a longo prazo. Pode encontrar mais pormenores sobre estas fases iniciais no nosso guia sobre iniciar um negócio nos Países Baixos. Estas etapas garantem que a sua empresa não esteja apenas legalmente registada, mas também totalmente equipada para realizar negócios em toda a UE, mantendo os requisitos de capital social da Dutch BV e os padrões de conformidade.
Última revisão: setembro de 2026
Implementação Estratégica da Sua Estrutura Societária Neerlandesa
Estabelecer uma empresa nos Países Baixos exige uma compreensão precisa do panorama jurídico atual. A regra de capital mínimo de 0,01 EUR proporciona uma flexibilidade significativa, mas deve equilibrar isso com normas rigorosas de registo de UBO e de prestação de contas anual para manter o seu estatuto de responsabilidade limitada. Utilizar a via da Procuração legalizada permite-lhe gerir estes requisitos legais de forma eficaz, sem necessidade de deslocações internacionais.
A Intercompany Solutions já apoiou mais de 2.000 fundadores a nível global, especializando-se na gestão integral dos requisitos de capital social da Dutch BV e na conformidade societária. A nossa experiência em direito fiscal neerlandês e procedimentos administrativos assegura um prazo otimizado de constituição de 3 a 5 dias úteis. Garantimos que a sua entidade cumpra todas as normas de 2026, desde o registo inicial até ao cumprimento fiscal a longo prazo, proporcionando uma base estável para as suas operações europeias.
Aguardamos com expectativa a oportunidade de facilitar a sua entrada no mercado neerlandês com a precisão e a fiabilidade que os seus interesses profissionais merecem.
Última revisão: setembro de 2026
Perguntas Frequentes
Qual é o capital social mínimo absoluto para uma Dutch BV?
O capital social mínimo absoluto para uma Dutch BV é de 0,01 €. Este requisito nominal foi introduzido pela Lei da Flex-BV para simplificar o processo de constituição para os empresários. Embora possa optar por um montante mais elevado para melhorar a reputação profissional junto dos bancos, a lei apenas exige este cêntimo simbólico. Todas as ações emitidas devem ser integralmente liberadas durante a fase de constituição para cumprir os requisitos legais de capital social da Dutch BV.
Posso depositar o capital social numa moeda diferente do Euro?
Sim, pode denominar e depositar o seu capital social em qualquer moeda internacionalmente reconhecida. Esta flexibilidade é permitida pelo Código Civil neerlandês, desde que a moeda específica esteja expressamente autorizada na escritura notarial de constituição da empresa. A escolha de uma moeda estrangeira pode ser vantajosa para o comércio internacional, embora a empresa continue a ter de manter os seus registos financeiros em conformidade com as normas contabilísticas e de relato financeiro neerlandesas.
Preciso de viajar para os Países Baixos para registar o meu capital social?
Não precisa de viajar para os Países Baixos para registar o seu capital social ou constituir a sua empresa. A maioria dos fundadores não residentes utiliza a via da Procuração legalizada. Neste processo, assina os documentos necessários no seu país de origem e procede à sua legalização junto de um notário local ou embaixada. O notário de direito civil neerlandês outorga então a escritura de constituição remotamente, concluindo habitualmente o registo no prazo de 3 a 5 dias úteis.
Quais são as taxas de registo na KVK para uma nova BV em 2026?
A taxa única padrão para o registo de uma nova entidade no Registo Comercial neerlandês é de 85,15 € para o ano de 2026. Esta taxa é paga diretamente à Câmara de Comércio (KVK) durante o processo de constituição. Trata-se de um custo administrativo obrigatório aplicável a todas as novas BVs, independentemente de os fundadores serem residentes ou não residentes. Este valor não inclui quaisquer honorários profissionais associados a serviços notariais ou de assessoria na constituição de empresas.
Como é definido um Beneficiário Efetivo (UBO) para efeitos de participação societária?
Um Beneficiário Efetivo (UBO) é definido como qualquer pessoa singular que detenha uma participação direta ou indireta superior a 25% na empresa. Isto inclui indivíduos que detenham mais de 25% das ações, direitos de voto ou participação societária. Todas as BVs devem registar os seus UBOs no registo da KVK. Quaisquer alterações a este estatuto ou à estrutura societária devem ser comunicadas à Câmara de Comércio no prazo de 7 dias de calendário para garantir a conformidade contínua.
Existe imposto sobre o capital na emissão de ações nos Países Baixos?
Não existe imposto sobre o capital na emissão de ações nos Países Baixos. O imposto sobre entradas de capital neerlandês, também conhecido como kapitaalsbelasting, foi oficialmente abolido a 1 de janeiro de 2006. Isto significa que a afetação de fundos ou ativos para cumprir os requisitos de capital social da Dutch BV não dá origem a um imposto específico sobre a emissão. Esta política continua a ser uma vantagem significativa para os empresários que pretendem capitalizar a sua empresa com montantes mais elevados sem incorrer em obrigações fiscais adicionais durante a fase de constituição.
Durante quanto tempo devo conservar os registos relacionados com o capital social da empresa?
Deve conservar todos os registos de administração comercial e de contabilidade por um período mínimo de 7 anos. Este requisito legal aplica-se a documentos relacionados com a alocação de capital, emissões de ações e transações financeiras gerais. Se a sua empresa detiver participações ou direitos sobre bens imóveis, o período de conservação desses documentos específicos estende-se para 10 anos. A manutenção destes registos é essencial para a conformidade com a Belastingdienst, que utiliza o Rabobank como o seu banco transacional a partir de 1 de maio de 2026.
Fontes
- KVK - Inscrição no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre o rendimento das pessoas coletivas
- ICS Payroll - Serviços neerlandeses de processamento de salários
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |