


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Uma estrutura de holding Dutch BV não torna automaticamente uma empresa mais segura ou fiscalmente mais eficiente. Funciona melhor quando a titularidade, as atividades empresariais e os ativos são atribuídos deliberadamente, com um propósito claro para cada sociedade.
Numa estrutura típica, uma BV holding detém participações sociais numa ou mais BVs operacionais, enquanto uma BV operacional realiza as atividades comerciais do dia a dia. Esta distinção pode afetar onde os lucros são retidos e que sociedade celebra contratos operacionais, mas também cria responsabilidades adicionais de contabilidade e reporte.
Este artigo explica como as duas BVs se relacionam, o que a estrutura pode oferecer e o que não pode garantir. Abrange a segregação de ativos e a participation exemption, bem como as decisões de constituição, fiscais e de prestação de informação a considerar. O objetivo é ajudá-lo a avaliar se uma estrutura de holding serve o seu negócio em vez de adicionar entidades sem um propósito claro.
Principais Conclusões
- Uma estrutura de holding Dutch BV separa a titularidade das participações sociais da atividade empresarial do dia a dia, mas uma BV holding é uma função, não uma forma jurídica distinta.
- Mapeie quem detém as participações sociais, realiza cada atividade e detém os ativos principais antes de decidir que BV deve desempenhar cada função.
- Pondere a potencial segregação de riscos e a flexibilidade de crescimento face à administração, custos e responsabilidades de governação adicionais inerentes a múltiplas BVs.
- BVs distintas não garantem proteção contra reclamações, insolvência ou responsabilidade dos administradores.
- Planeie a conformidade em cada BV, incluindo o limiar de UBO >25%; alterações de UBO comunicadas no prazo de 7 dias.
Índice
- O Que É uma Estrutura de Holding Dutch BV?
- Como Funcionam as Estruturas de Holding Neerlandesas na Prática?
- Benefícios e Limites da Holding Dutch BV: O Que a Estrutura Não Garante
- Como Avaliar se uma Estrutura de Holding Neerlandesa se Adequa aos Seus Planos
- Conformidade e Próximos Passos Práticos para uma Holding Dutch BV
O Que É uma Estrutura de Holding Dutch BV?
Uma estrutura de holding Dutch BV consiste habitualmente numa BV holding que detém participações sociais numa BV operacional, enquanto a BV operacional conduz as atividades comerciais. "Holding BV" descreve o papel da sociedade, não uma forma jurídica neerlandesa distinta. Ambas as entidades são BVs, ou sociedades de responsabilidade limitada. O guia da Câmara de Comércio dos Países Baixos sobre a constituição de uma BV explica a forma jurídica utilizada para cada sociedade nesta estrutura.
Uma configuração comum tem duas BVs, mas a estrutura societária adequada depende dos planos do fundador. Uma holding pode deter participações sociais em mais do que uma sociedade operacional, ou vários acionistas podem deter as suas participações, cada um, através da sua própria BV holding. Comece por distinguir quem detém as participações sociais de qual sociedade executa o trabalho.
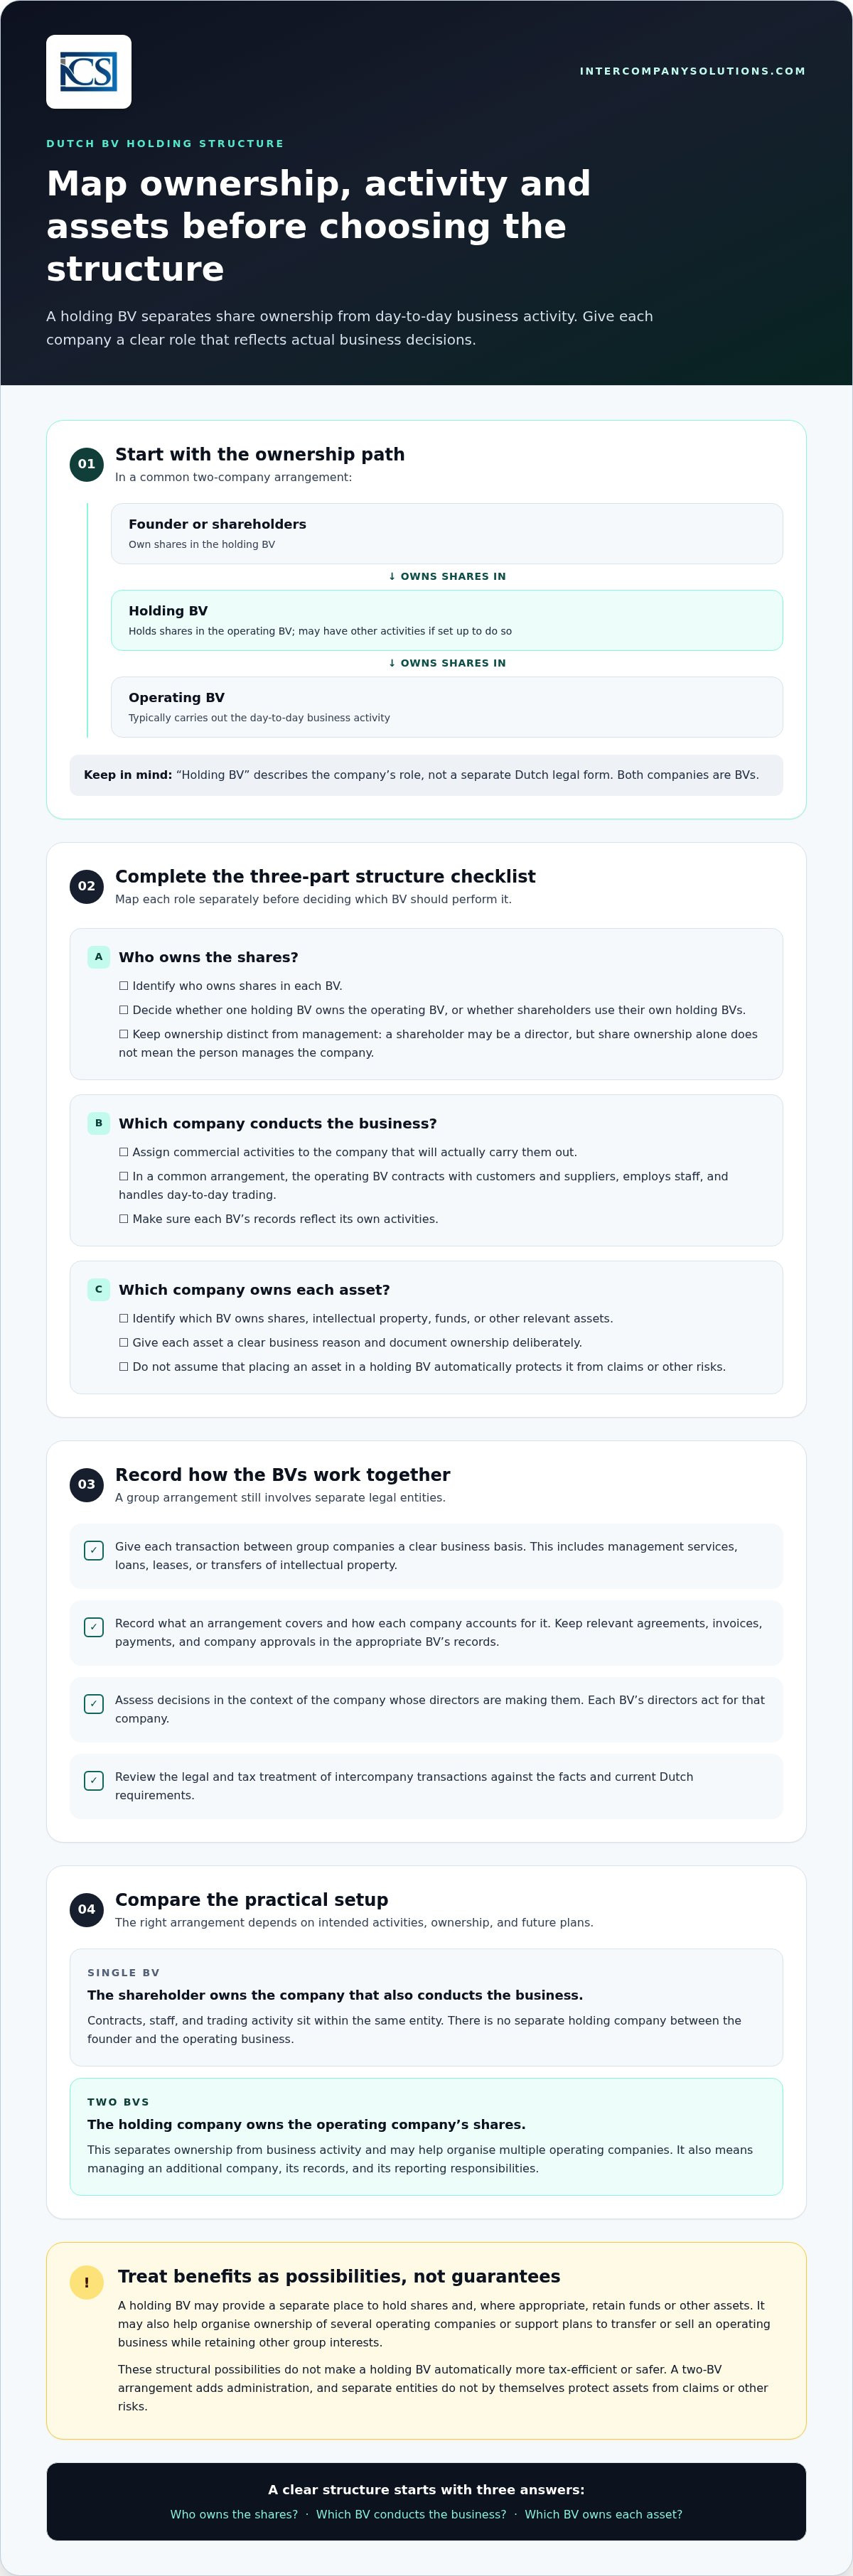
Titularidade básica: Fundador ou acionistas → Holding BV → BV Operacional
Como se Relacionam a Holding BV e a BV Operacional?
A BV holding é a acionista da BV operacional. O fundador detém participações sociais na BV holding, sozinho ou com outros acionistas. Numa estrutura comum, a BV operacional celebra contratos com clientes e fornecedores, emprega pessoal e gere a atividade comercial corrente. O papel da BV holding é de titularidade de participações, embora também possa exercer atividades distintas se tiver sido constituída para o efeito.
Titularidade e gestão são funções distintas. Um fundador pode ser acionista, administrador, ou ambos, mas ser acionista não significa, por si só, que a pessoa faça a gestão da sociedade. Cada BV é uma entidade jurídica distinta, pelo que os seus administradores atuam em nome dessa sociedade e os seus registos devem refletir as suas próprias atividades.
O Que Diferencia uma Estrutura com uma Única BV?
Com uma única BV, o acionista detém participações sociais na sociedade que também exerce a atividade comercial. Contratos, pessoal e atividade mercantil situam-se nessa mesma entidade. Não existe uma sociedade holding autónoma entre o fundador e a empresa operacional.
Com duas BVs, a sociedade holding detém as participações da sociedade operacional, criando entidades distintas para a titularidade e para a atividade empresarial. Isto pode sustentar um planeamento societário mais deliberado, mas também implica gerir uma sociedade adicional e os respetivos registos. Uma estrutura de holding não é necessária para todos os fundadores; a decisão depende das atividades pretendidas, da estrutura societária e dos planos futuros.
Como Funcionam as Estruturas de Holding Neerlandesas na Prática?
Mapeie três elementos separadamente: quem detém as participações sociais, qual sociedade exerce a atividade comercial e qual sociedade é titular de cada ativo. Estas funções podem residir em BVs distintas, mas a estrutura deve refletir decisões empresariais reais e estar claramente documentada. Cada BV é uma entidade jurídica distinta nos termos do Código Civil Neerlandês, que equipara uma pessoa coletiva a uma pessoa singular para efeitos de património e relações jurídicas Código Civil Neerlandês, Livro 2, Artigo 5.º.
Onde Residem as Participações Sociais, as Atividades Empresariais e os Ativos?
Considere uma empresa hipotética de software. O seu fundador detém participações sociais numa holding BV, e essa holding BV detém as participações sociais numa BV operacional. A BV operacional vende subscrições, celebra contratos com clientes e emprega a equipa de desenvolvimento. A holding BV detém as participações sociais e também pode deter determinados ativos, tais como propriedade intelectual ou fundos acumulados, caso exista uma razão comercial clara.
Este exemplo é ilustrativo e não constitui aconselhamento jurídico ou fiscal. Decida e documente a titularidade dos ativos de forma deliberada. A afetação de um ativo a uma holding BV não o protege automaticamente de reclamações ou outros riscos. A posição jurídica e financeira depende dos factos concretos, incluindo a forma como o ativo foi transferido e como cada sociedade é gerida.
Como Devem as BV Relacionadas Documentar a Sua Relação?
As operações entre empresas do grupo devem ter uma fundamentação comercial clara, em vez de serem tratadas como movimentações informais de dinheiro ou bens. Se uma BV prestar serviços de gestão, conceder empréstimos, locar um ativo ou transferir propriedade intelectual para outra, registe o âmbito do acordo e a forma como cada sociedade o contabiliza. A legislação fiscal societária neerlandesa prevê regras para transações entre entidades relacionadas; o tratamento aplicável depende dos factos Dutch Corporate Income Tax Act.
Mantenha registos contabilísticos separados para cada BV. Registe os contratos relevantes, faturas, pagamentos e aprovações societárias nos registos da respetiva entidade. Antes de avançar com uma transação intragrupo, analise o seu enquadramento jurídico e fiscal face aos requisitos neerlandeses em vigor. Uma transferência entre empresas relacionadas continua a ser uma transação entre pessoas coletivas distintas.
Os administradores devem avaliar as decisões no contexto da sociedade que gerem. O Código Civil Neerlandês, Livro 2, Artigo 9.º aborda as responsabilidades dos administradores perante a pessoa coletiva que administram (Dutch Civil Code, Book 2). Registos claros ajudam a demonstrar por que razão uma decisão foi tomada e qual a sociedade que celebrou o acordo.
Para uma estrutura societária proposta, uma análise prévia do organograma de participação, das atividades e das transferências de ativos planeadas pode identificar questões a resolver antes da elaboração dos documentos. Pode discutir a sua estrutura de Dutch BV à luz dos seus planos.
Benefícios e Limites da Holding Dutch BV: O Que a Estrutura Não Garante
Uma holding BV pode fornecer um local segregado para deter participações sociais e, quando apropriado, reter fundos ou outros ativos. Pode também facilitar a organização da titularidade de várias sociedades operacionais. Estas são possibilidades estruturais, não benefícios financeiros ou fiscais automáticos. Avalie a estrutura face à administração adicional exigida e aos seus planos concretos.
Quando Poderá uma Holding BV Ser Útil?
Uma estrutura de holding pode merecer avaliação se planeia:
- Reinvestir lucros noutra atividade empresarial ou manter fundos no seio do grupo societário.
- Deter múltiplas sociedades operacionais através de uma única sociedade-mãe.
- Preparar uma eventual transmissão ou venda de uma atividade operacional, mantendo outras participações do grupo.
Estes cenários não determinam por si só que uma holding seja a escolha certa. Os lucros retidos numa sociedade continuam sujeitos às regras jurídicas e fiscais aplicáveis, e a movimentação de fundos ou ativos entre BVs requer tratamento e documentação adequados. O resultado fiscal depende das sociedades, da titularidade e das operações envolvidas.
O regime de participation exemption neerlandês pode impedir que dividendos ou mais-valias elegíveis de uma filial sejam novamente tributados como lucros societários ao nível da holding. Está sujeito a condições e não isenta todos os lucros do grupo de impostos. Analise as orientações da Belastingdienst sobre a participation exemption face à participação social e circunstâncias específicas.
Quais São as Contrapartidas e os Equívocos Comuns?
Duas BVs significam duas entidades para administrar. Cada uma necessita dos seus próprios registos, contabilidade, governação e declarações obrigatórias. Pondere o trabalho adicional e a administração profissional face ao objetivo de separar a titularidade das operações.
| Uma BV | BVs de holding e operacional |
|---|---|
| A titularidade e a atividade empresarial concentram-se numa única entidade. | Uma BV detém participações sociais; outra conduz a atividade operacional. |
| Menos entidades para administrar. | São necessárias administração e governação separadas para cada BV. |
| Sem sociedade separada para a detenção de ativos ou participações sociais do grupo. | Os ativos podem ser detidos separadamente quando legal e comercialmente adequado. |
A separação não é uma garantia contra reclamações, insolvência ou responsabilidade dos administradores. Cada BV é uma entidade distinta, mas a estrutura não elimina todas as exposições jurídicas ou financeiras. Nem todos os fundadores necessitam de duas BVs, e uma holding não reduz automaticamente a tributação nem se qualifica automaticamente para a participation exemption. Analise os planos de titularidade, as atividades, o risco e a administração contínua antes de escolher a estrutura.
Como Avaliar se uma Estrutura de Holding Dutch BV se Adequa aos Seus Planos
Atribua a cada sociedade um propósito empresarial claro. Uma estrutura de holding Dutch BV pode adequar-se a um plano específico de titularidade ou de crescimento, mas a entidade adicional também acarreta uma administração separada. Utilize este modelo antes de decidir:
- Mapeie a titularidade. Identifique cada sócio proposto, a respetiva percentagem de participação pretendida e quem atuará como administrador de cada BV.
- Segregue as atividades. Liste as atividades comerciais planeadas e decida qual empresa celebrará contratos com clientes e fornecedores e contratará funcionários.
- Aloque os ativos deliberadamente. Analise onde a propriedade intelectual, equipamentos, fundos e outros ativos ficarão alocados e documente a justificação económica para esse arranjo.
- Avalie o plano de crescimento. Distinga os planos atuais de meras possibilidades. Prevê múltiplas atividades, investidores externos, a alienação do negócio ou o reinvestimento de lucros? Avalie se esses planos justificam entidades separadas no presente momento.
- Compare a carga administrativa com o propósito. Uma única BV possui menos entidades a gerir. Uma holding e uma BV operacional segregam a titularidade da atividade comercial, mas cada sociedade possui a sua própria governação e os seus próprios registos.
Defina a Estrutura Antes da Constituição
Registe por escrito os sócios propostos, administradores, percentagens de participação, atividades, contratos, pessoal e ativos de cada BV. Identifique quais decisões estão consolidadas e quais constituem possibilidades futuras. Uma potencial alienação ou um novo empreendimento podem ser relevantes para o planeamento, mas um plano especulativo isolado pode não justificar a criação de outra sociedade logo de início.
| Critério | BV única | BVs de holding e operacional |
|---|---|---|
| Titularidade | Os sócios detêm diretamente a sociedade operacional. | A holding BV detém participações na BV operacional. |
| Atividade comercial | A mesma BV detém e conduz o negócio. | A BV operacional conduz o negócio; a holding BV detém as suas participações. |
| Administração | Registos e governação de apenas uma sociedade. | Registos e governação separados para cada BV. |
Planeie o Processo de Constituição
Uma Dutch BV exige uma escritura pública notarial. Para fundadores de fora da UE, a via remota padrão é uma procuração legalizada: o notário outorga a escritura e o fundador não necessita de se deslocar. O processo adequado depende dos fundadores e da estrutura societária proposta. As orientações da KVK sobre a constituição de uma BV fornecem informações oficiais sobre a constituição.
Capital social mínimo da BV: 0,01 €. Isto não elimina outros requisitos de constituição nem substitui o planeamento das atividades, titularidade e governação da sociedade. Para obter mais contexto sobre a constituição, consulte este guia de constituição de Dutch BV.
Conformidade da Dutch Holding BV e Próximos Passos Práticos
Uma estrutura de holding envolve sociedades distintas, pelo que o cumprimento regulatório e fiscal deve ser organizado para cada BV, em vez de ser tratado como se o grupo fosse uma única entidade. A holding e a BV operacional necessitam, cada uma, de registos que reflitam as suas próprias atividades, transações e deliberações. O enquadramento fiscal e as obrigações declarativas dependem de cada sociedade e das respetivas circunstâncias.
Quais Obrigações Contínuas se Aplicam às BVs?
Mantenha a contabilidade e os registos de governação separados para cada BV. Cada sociedade deve também cumprir as suas declarações fiscais aplicáveis e prestar contas anuais. Planeie as seguintes responsabilidades:
| Área | Requisito prático |
|---|---|
| Contabilidade | Manter registos para cada BV que reflitam as suas próprias transações e atividades. |
| Imposto sobre o rendimento das pessoas coletivas | Avaliar a posição fiscal e as obrigações declarativas de cada BV separadamente. |
| Contas anuais | Contas anuais depositadas na KVK no prazo de 12 meses após o fecho do exercício financeiro. |
| Informação sobre UBO | Limite de UBO >25%; alterações de UBO comunicadas no prazo de 7 dias. |
IRC de 19% até 200.000 € e 25,8% acima desse valor. Estas taxas aplicam-se aos lucros tributáveis, mas a posição fiscal e as obrigações de cada BV dependem das suas circunstâncias. Consulte as orientações da Belastingdienst sobre o imposto sobre o rendimento das pessoas coletivas para obter informações oficiais atualizadas.
Considere o limiar de UBO e o prazo de comunicação para a estrutura de propriedade e controlo de cada sociedade. A KVK disponibiliza orientações sobre o registo e alterações de UBO. Para o depósito das contas anuais, consulte as orientações da KVK relativas a contas anuais.
Como Podem os Fundadores Passar do Planeamento da Estrutura para a Constituição?
Antes de elaborar os documentos de constituição, defina os sócios propostos e a titularidade das participações, as atividades previstas para cada BV e onde os contratos, o pessoal e os ativos ficarão alocados. Decida de que forma as sociedades documentarão as transações entre si e quem manterá os registos contabilísticos e societários de cada empresa. Isto proporciona ao notário e aos consultores fiscais uma estrutura clara para análise.
Mantenha um calendário de conformidade para cada BV que registe as suas obrigações declarativas e respetivos prazos. Reveja o calendário face às orientações oficiais em vigor, em particular quando houver alterações na titularidade societária, nas atividades ou nos acordos intragrupo.
Faça da Estrutura uma Decisão Empresarial Deliberada
Uma estrutura de holding Dutch BV separa a titularidade das ações das operações comerciais, mas é útil apenas quando essa separação atende a um propósito claro. Decida qual empresa deterá as ações e os ativos, qual conduzirá os negócios e se planos como reinvestimento, atividades adicionais ou uma venda justificam a administração adicional.
Mantenha os limites em vista. BVs separadas não garantem proteção contra reivindicações ou responsabilidade dos administradores, e o tratamento fiscal depende das empresas e transações envolvidas. Uma holding não torna os lucros automaticamente isentos de impostos nem reduz a carga tributária global.
A Intercompany Solutions apoia empresários internacionais na constituição de Dutch BV e no suporte contábil e de conformidade contínuo. Uma consulta inicial gratuita é um ponto de partida prático para discutir como os seus planos de titularidade, atividades e obrigações declarativas se articulam.
Discuta a sua estrutura de Dutch BV com a nossa equipe hoje.
Resolva as questões fundamentais antes da constituição para que possa escolher uma estrutura que se ajuste aos seus planos e gerir as suas responsabilidades com clareza.
Última revisão: outubro de 2026
Perguntas Frequentes
Qual é a diferença entre uma holding BV e uma BV operacional?
Uma holding BV detém principalmente ações em uma ou mais empresas. Uma BV operacional geralmente conduz a atividade comercial, como contratar com clientes, vender produtos ou serviços e empregar funcionários. Estas funções podem ser estruturadas de forma diferente caso a empresa tenha um motivo para isso. O fundador pode ser acionista, administrador ou ambos, mas a titularidade e a administração são funções distintas.
Uma holding Dutch BV é necessária para todos os negócios?
Não. Um fundador pode operar por meio de uma única BV, com a titularidade e as atividades comerciais na mesma empresa. Uma holding BV pode ser útil quando o plano societário inclui múltiplas empresas operacionais, reinvestimento ou uma possível venda, mas também acrescenta trabalho administrativo e de governança. Compare o propósito de uma segunda entidade com as suas responsabilidades contínuas. A estrutura adequada depende das circunstâncias e dos planos do fundador.
Uma holding BV protege automaticamente os ativos da empresa?
Não. Manter ativos numa BV separada pode distinguir a titularidade das atividades da empresa operacional, mas não garante proteção contra reivindicações, insolvência ou responsabilidade dos administradores. O efeito jurídico e financeiro depende dos fatos, incluindo como os ativos são detidos, transferidos e geridos. Trate cada transferência como uma transação entre empresas distintas, documente a sua fundamentação comercial e analise as consequências antes de agir.
Uma estrutura de holding holandesa reduz automaticamente o imposto sobre as sociedades?
Não. Uma estrutura de holding não reduz automaticamente os impostos nem torna os lucros isentos de tributação. A isenção de participação (participation exemption) pode aplicar-se a dividendos ou mais-valias qualificadas de uma subsidiária, mas possui condições de elegibilidade. Outras consequências fiscais dependem das empresas, da titularidade e das transações envolvidas. Avalie a estrutura específica segundo as regras fiscais holandesas em vigor antes de contar com um resultado fiscal. A estrutura em si não é garantia de benefício fiscal.
Um fundador não pertencente à UE pode constituir uma holding Dutch BV remotamente?
Sim. Um fundador não pertencente à UE pode geralmente utilizar o procedimento padrão de constituição remota com base numa procuração legalizada (Power of Attorney). Sob este procedimento, o notário outorga a escritura e o fundador não precisa de viajar. Uma Dutch BV exige um notário, e o processo de constituição depende da titularidade proposta e da documentação. Planeie tanto a holding como a BV operacional ao constituir uma estrutura de duas empresas, uma vez que cada uma é uma entidade jurídica separada.
Fontes
- KVK - Registro no Registro Comercial Holandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Holandês, pessoas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- BOIP - Registo de marcas no Benelux
- WIPO - Sistema de Madrid
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |